
シードテクノロジー市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
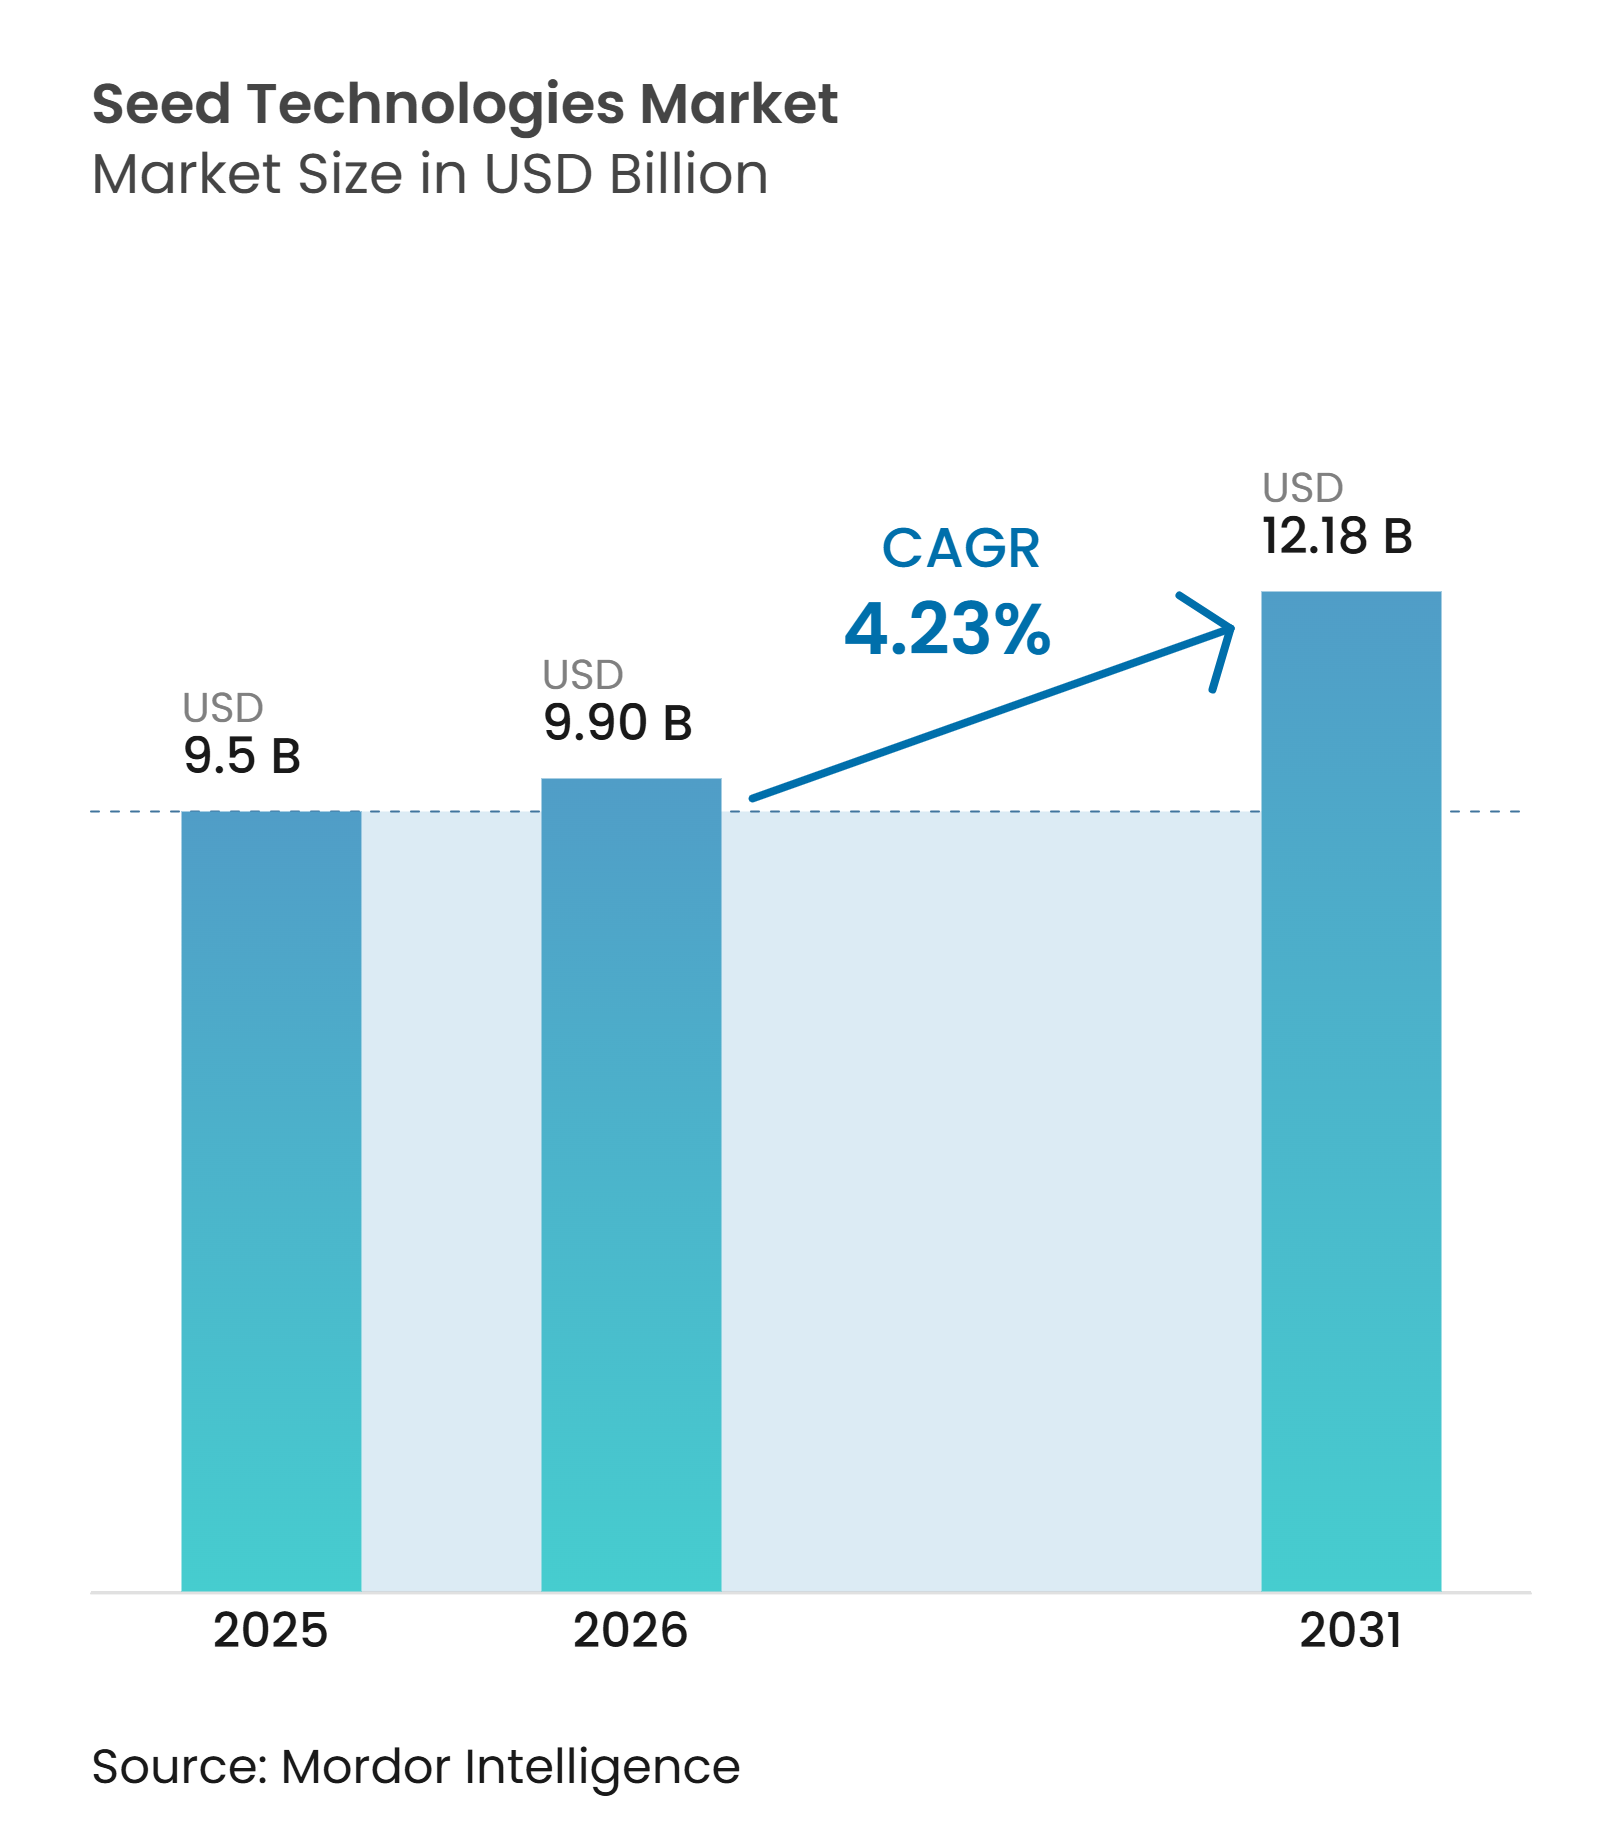
| 市場規模 (2026) | 9.90 十億米ドル |
| 市場規模 (2031) | 12.18 十億米ドル |
| 成長率 (2026 - 2031) | 4.23 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 南アメリカ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシードテクノロジー市場分析
シードテクノロジー市場は2025年に9.50 ビリオン 米ドルと評価され、2026年の9.90 ビリオン 米ドルから2031年には12.18 ビリオン 米ドルへと成長し、2026年から2031年の予測期間中にCAGR 4.23%を記録する見込みです。需要は1ヘクタール当たりの収量増加の必要性によって牽引されており、種子に施用された製品は、土壌由来の病害、初期の害虫圧力、および気象ストレスが植物の個体数を減少させる作物定着期に作物を保護します。国連食糧農業機関(FAO)は、2026/27年の世界の穀物利用量を2,965 ミリオン メートルトンと予測しており、前シーズンを上回り、消費の伸びが利用可能な耕地面積の伸びを上回っています。この圧力は、初期成長を保護し実現収量を改善する処理、コーティング、および強化製品への需要を持続させています。サプライヤーは化学活性成分、生物学的投入物、栄養素、およびコーティング材料を単一の施用に組み合わせており、登録要件と微生物の貯蔵寿命の制限が引き続き普及を形成しています。
レポートの主要ポイン
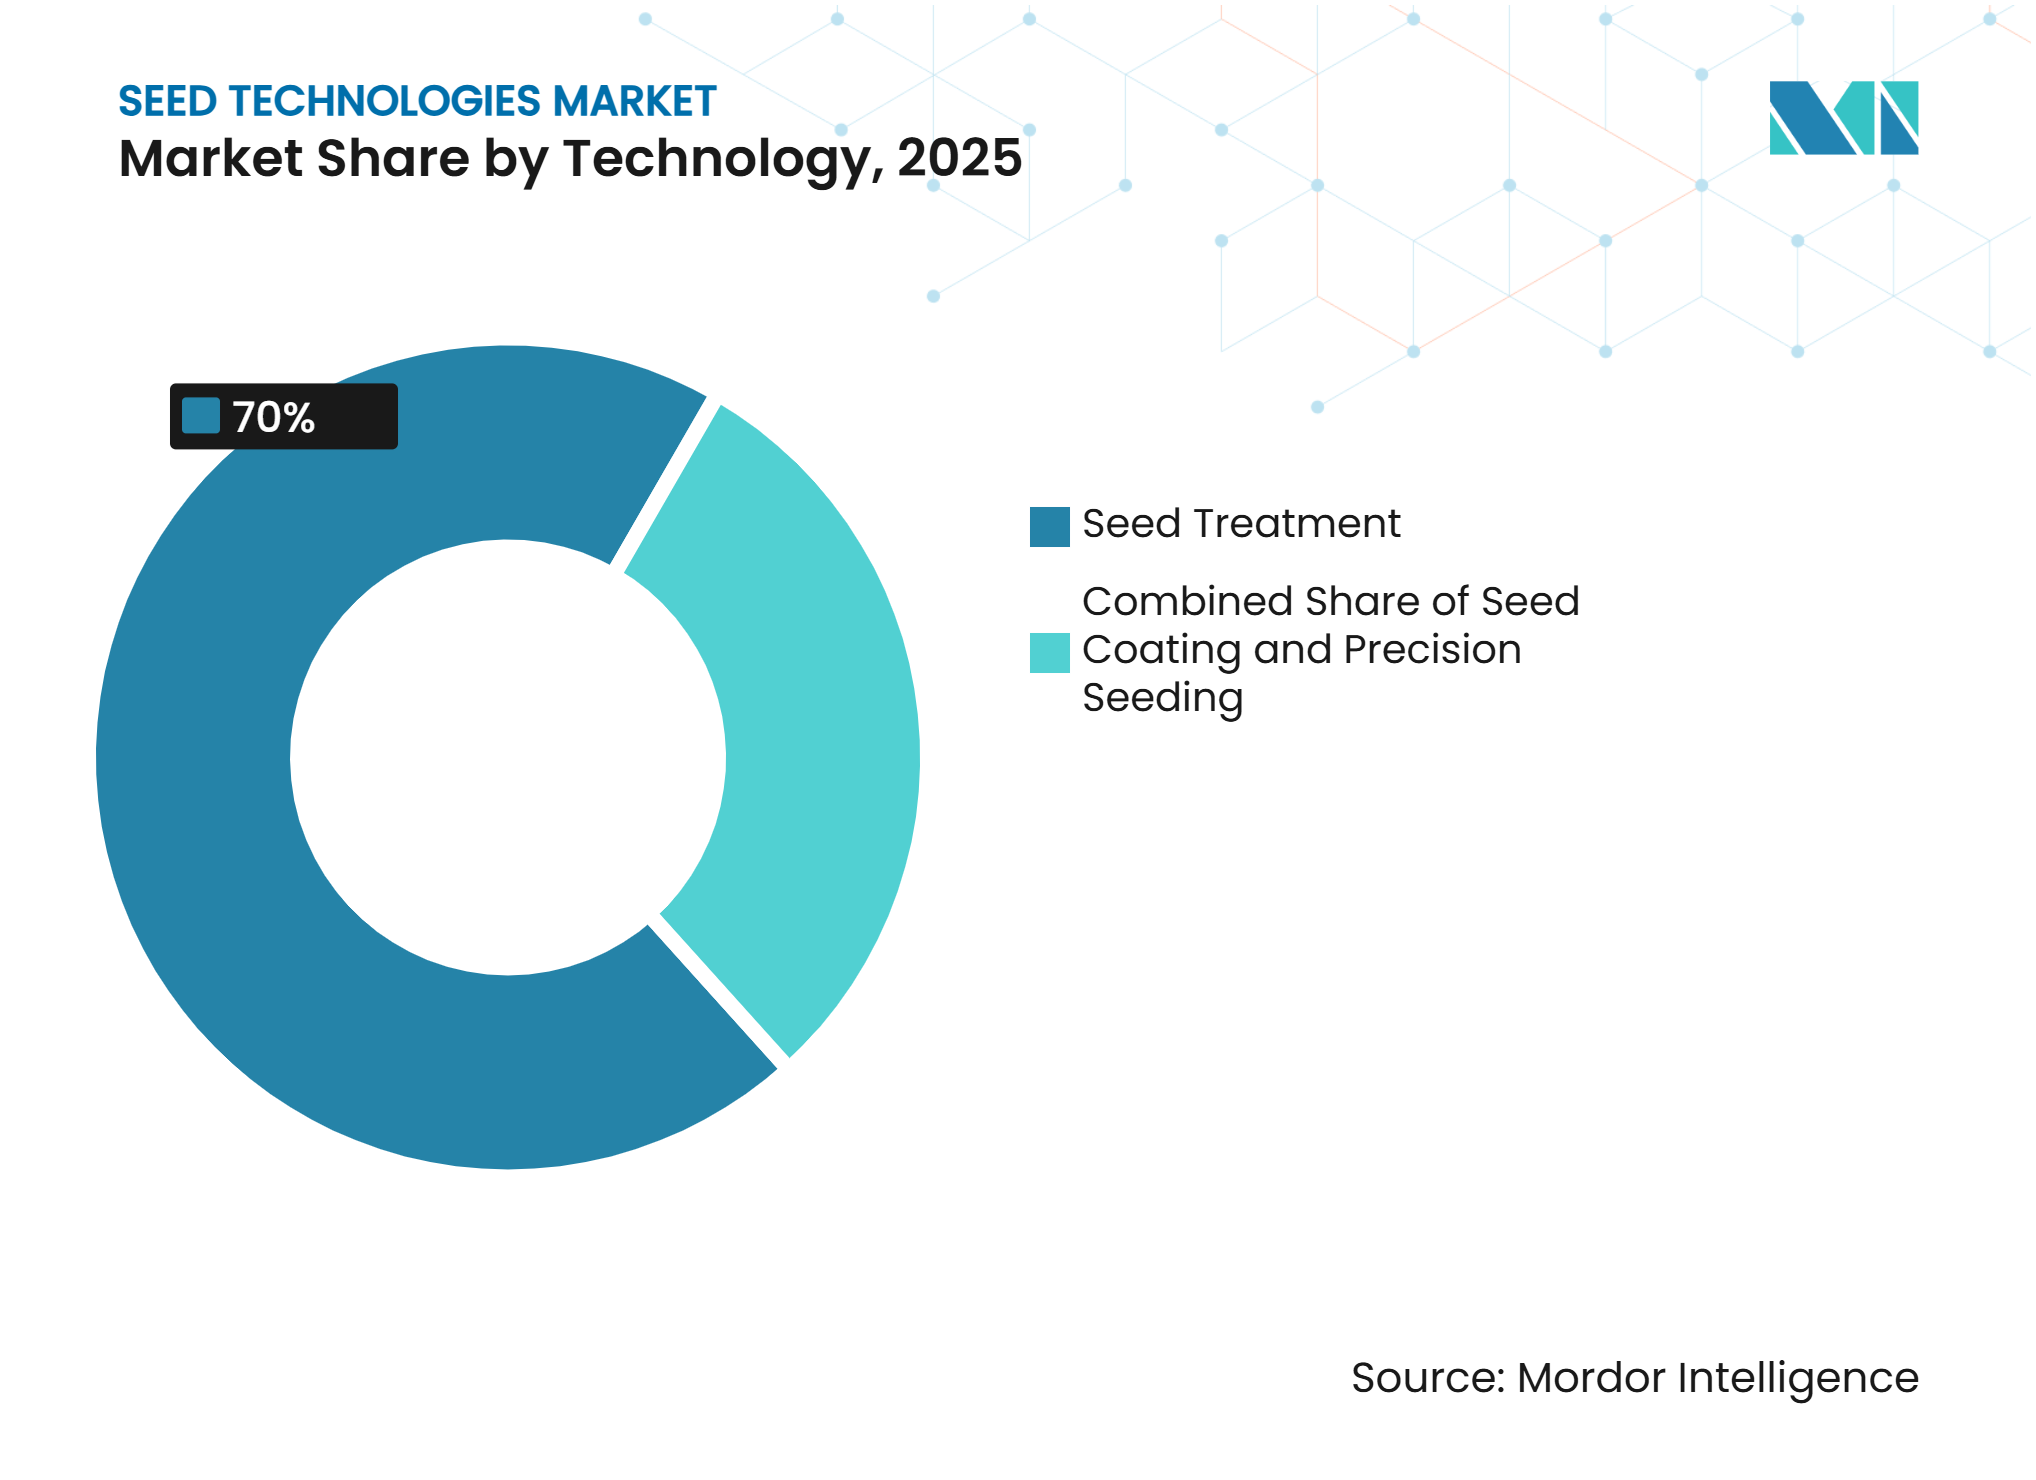
- 技術別では、種子処理が2025年のシードテクノロジー市場シェアの最大70.0%を占め、種子コーティングは2026年から2031年にかけて最も速いCAGR 8.2%で成長する見込みです。
- 機能別では、種子保護が2025年に67.7%の最大シェアを占め、種子強化のシードテクノロジー市場規模は2026年から2031年にかけて最も速いCAGR 10.9%で成長する見込みです。
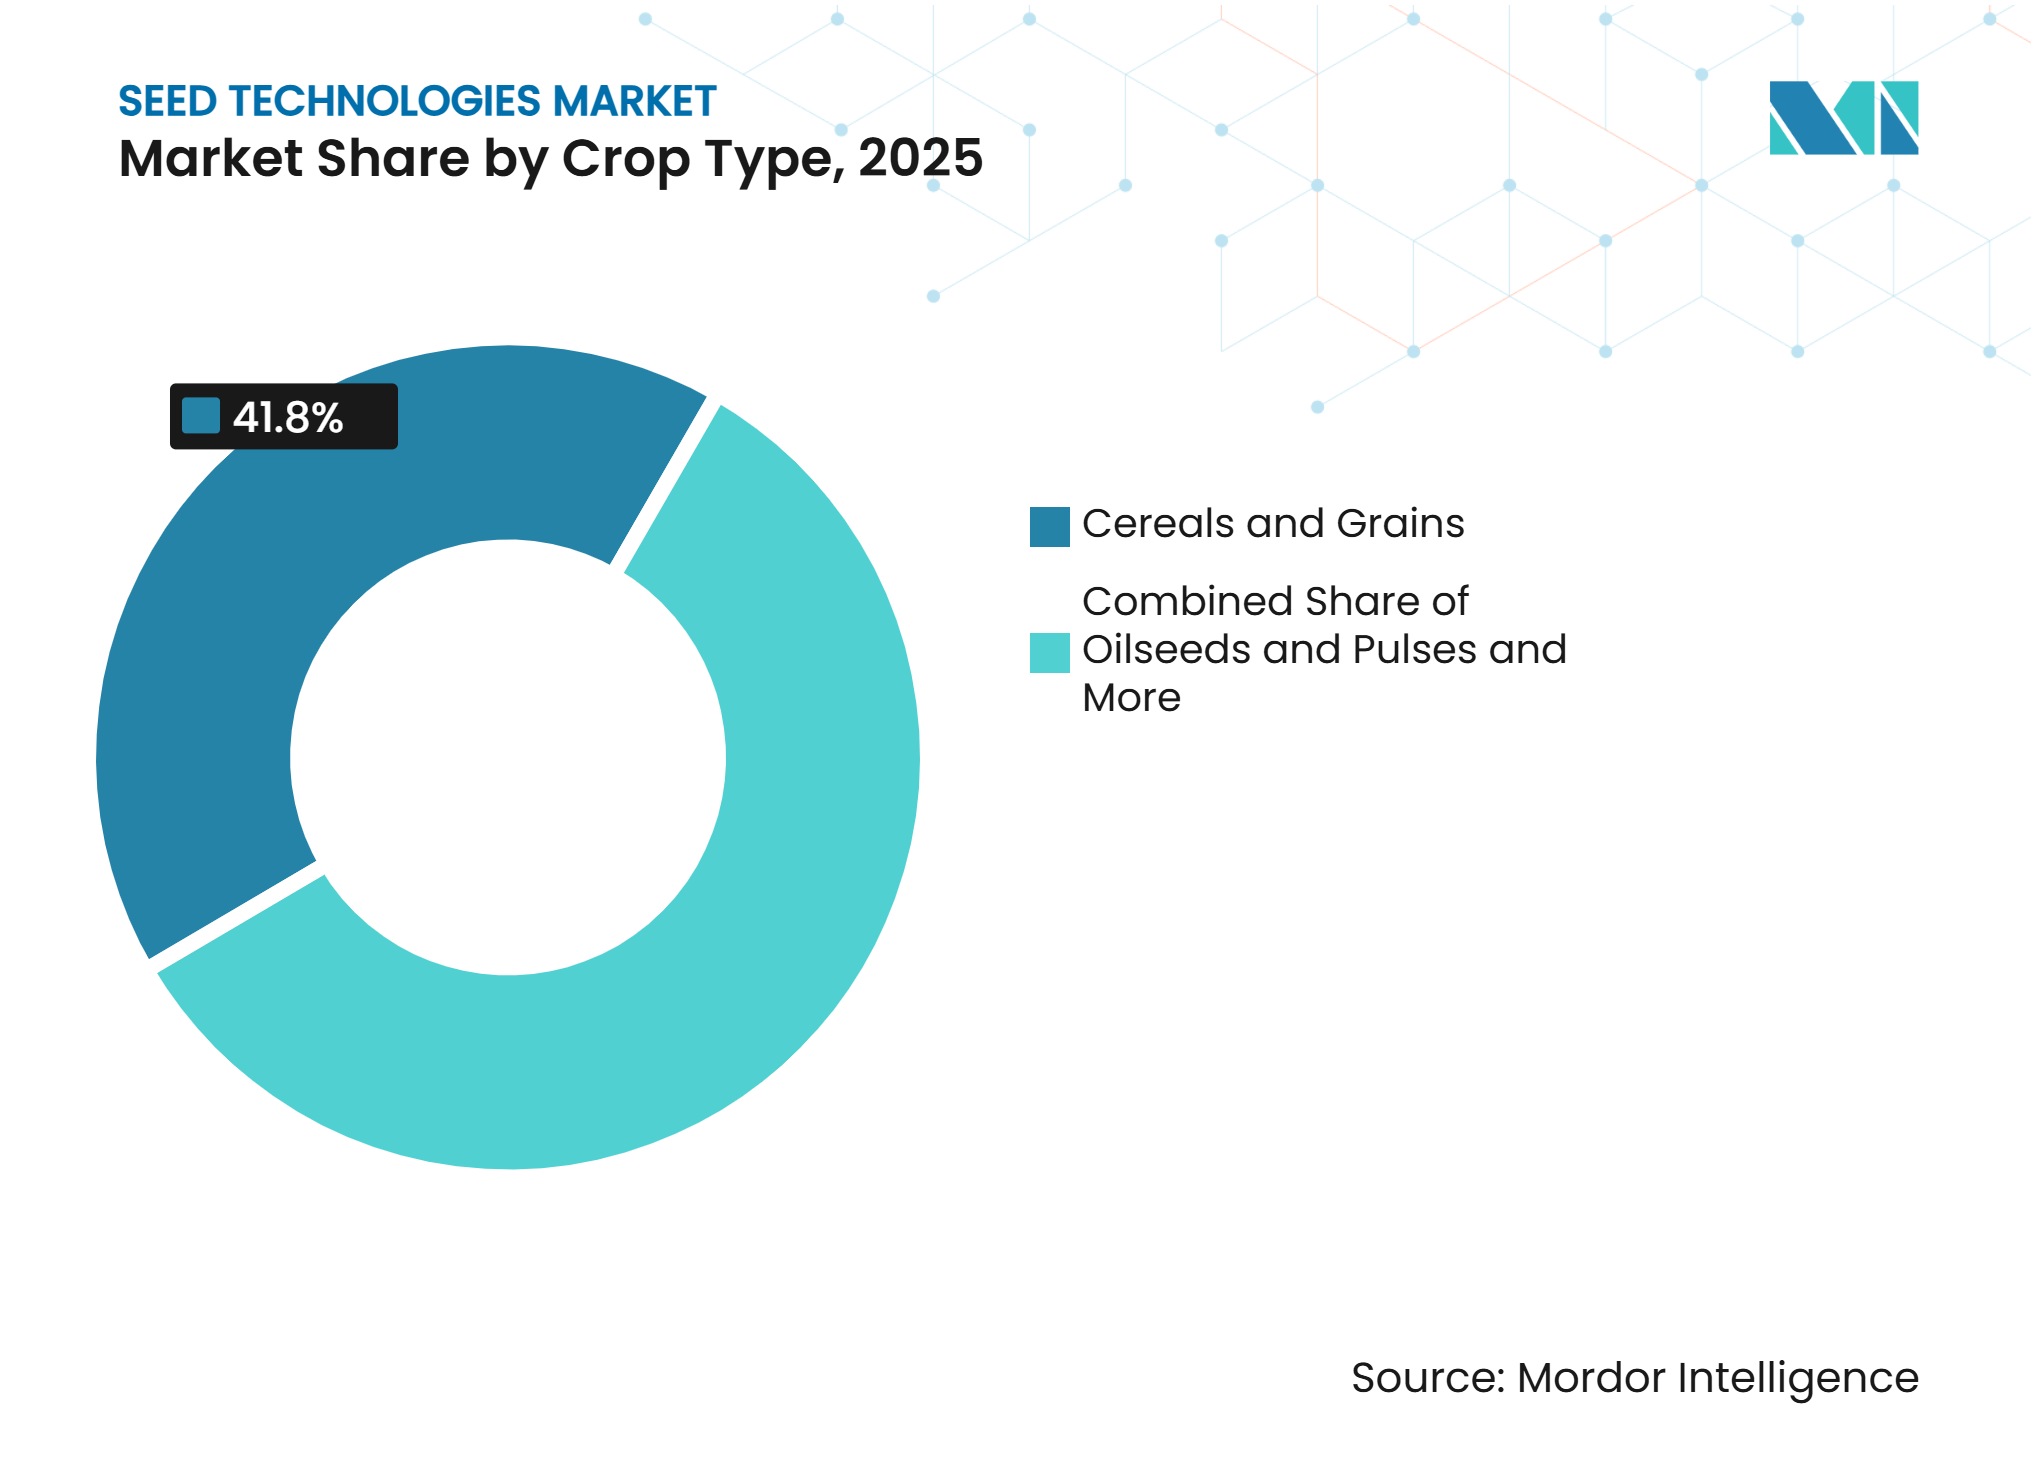
- 作物タイプ別では、穀物・雑穀が2025年に41.8%の最大シェアを占め、果物・野菜は2026年から2031年にかけて最も速いCAGR 11.1%で成長する見込みです。
- 種子クラス別では、ハイブリッド種子が2025年に58.0%の最大シェアを占め、有機種子は2026年から2031年にかけて最も速いCAGR 7.0%で成長する見込みです。
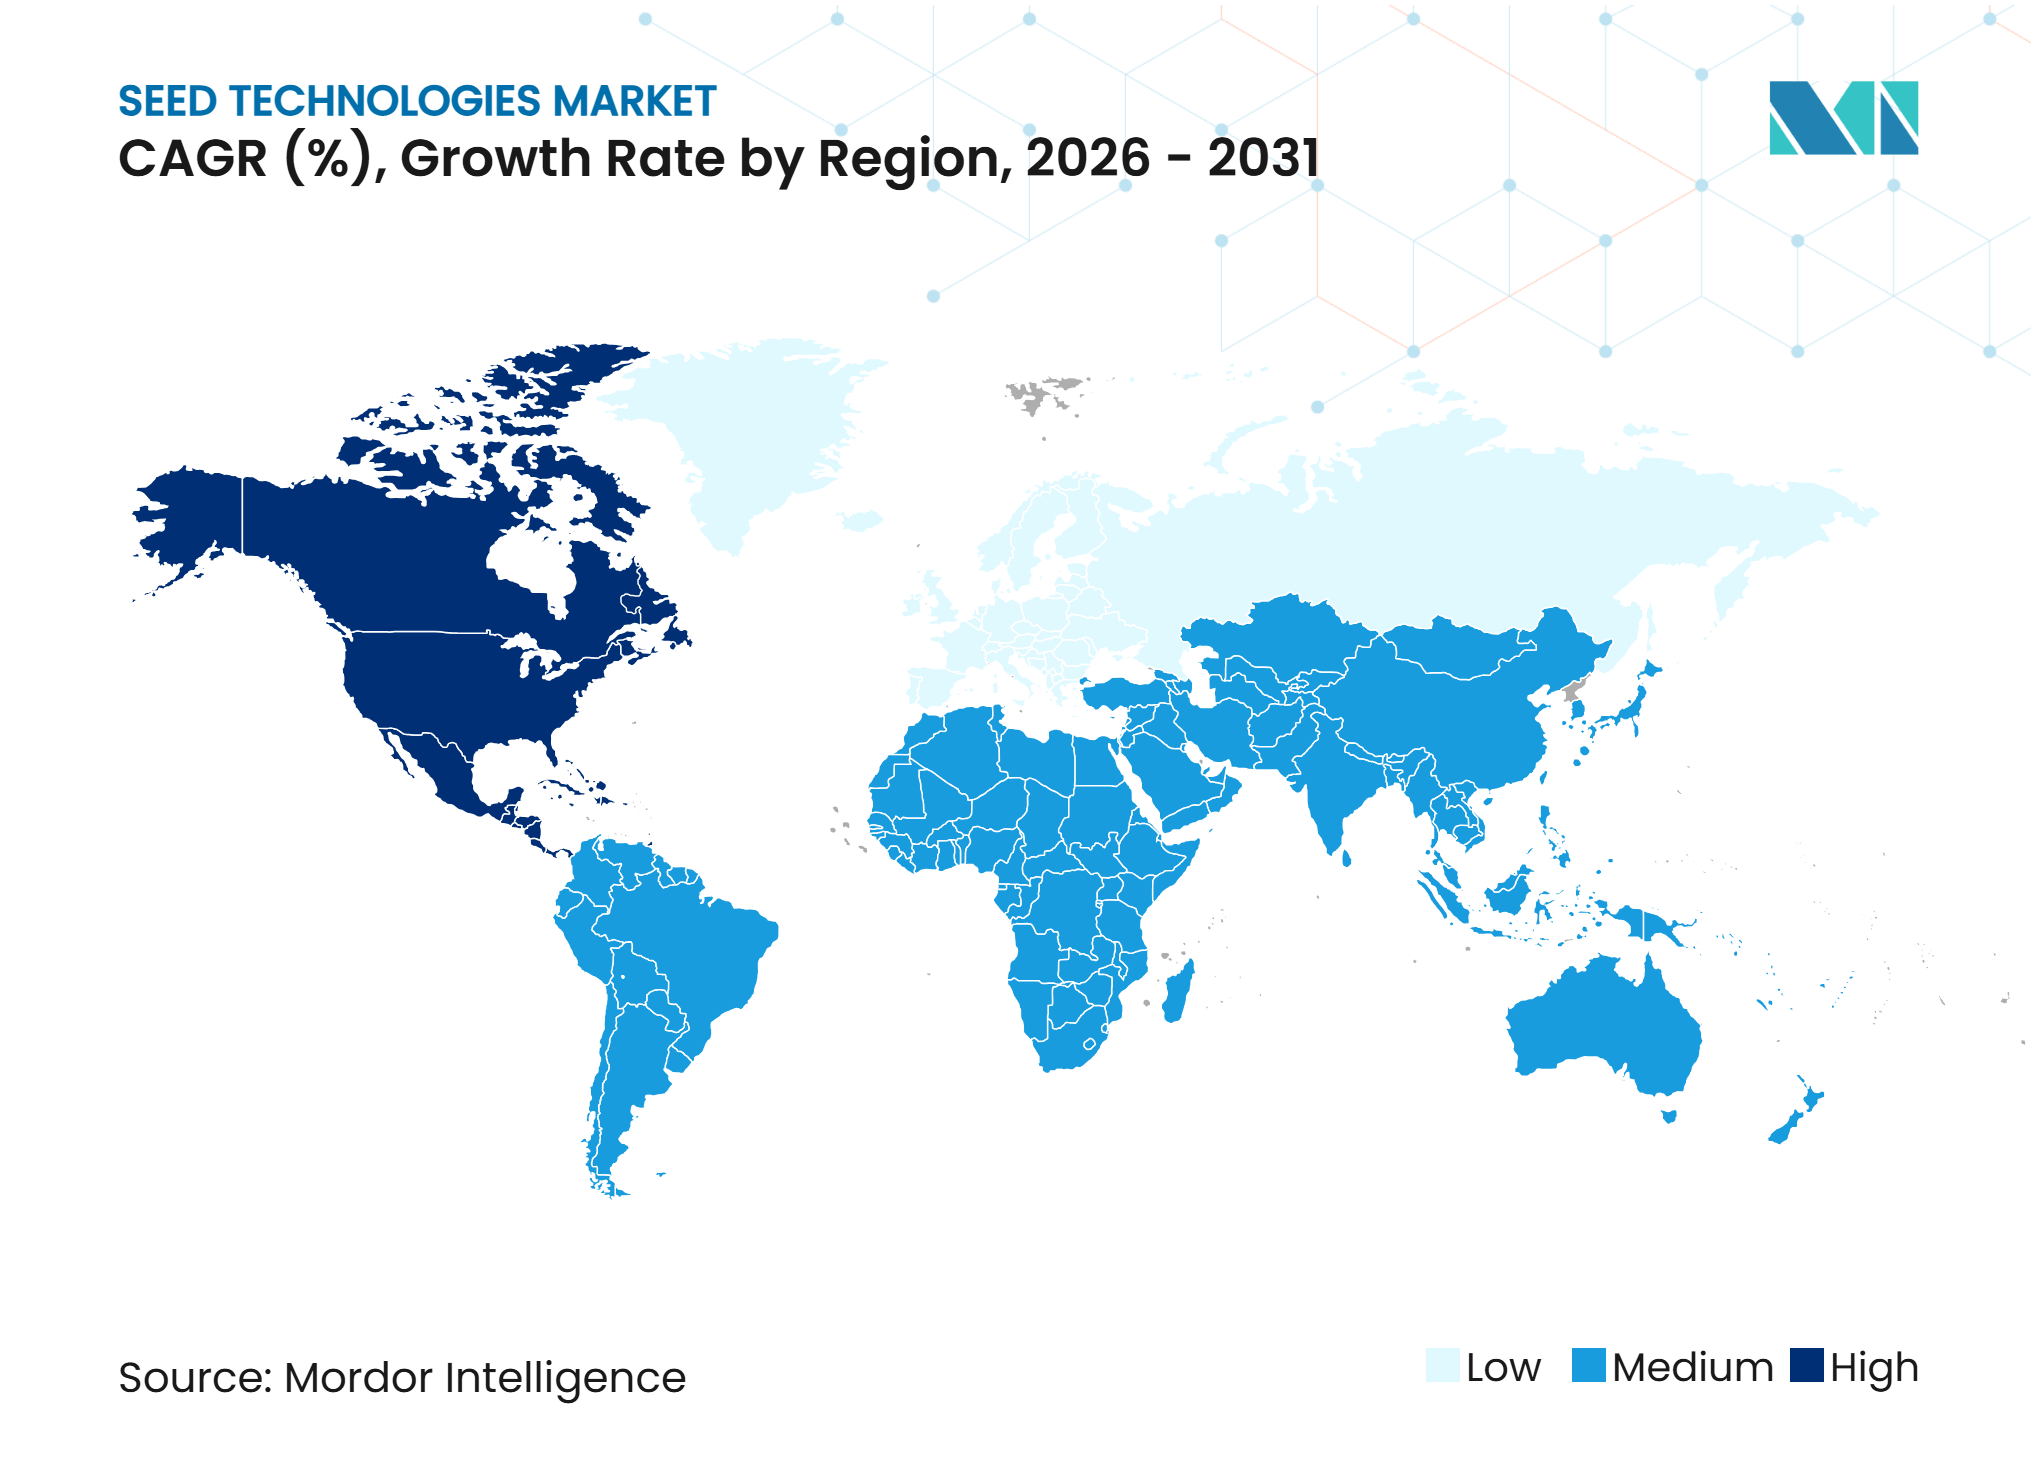
- 地域別では、南米が2025年に44.1%の最大シェアを占め、北米は2026年から2031年にかけて最も速いCAGR 4.7%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| より高い収量と初期作物保護への需要 | +1.2% | 南米および北米との高い関連性を持つグローバル | 短期(2年以内) |
| 害虫、病害、および気候ストレス圧力の増大 | +0.9% | アジア太平洋および南米を中心としたグローバル | 中期(2〜4年) |
| 高付加価値ハイブリッドおよび遺伝子組み換え種子の拡大 | +0.8% | 南米、北米、アジア太平洋 | 中期(2〜4年) |
| 精密農業と効率的な投入物利用 | +0.6% | 南米、北米、欧州を中心としたグローバル | 中期(2〜4年) |
| 保護、栄養、生物学的成分を組み合わせた多機能種子コーティング | +0.5% | アジア太平洋での利用拡大を伴う北米および欧州 | 長期(4年以上) |
| 種子施用データのトレーサビリティと処理レシピの標準化 | +0.3% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より高い収量と初期作物保護への需要
初期作物保護は、作物定着期における収量ポテンシャルを維持することで種子技術の普及を支援します。2025年11月、Syngenta Group Co., Ltd.は、同社のVictrato種子処理が8年以上にわたる線虫試験において基本処理に対して1エーカー当たり3.3ブッシェルの収量増加をもたらしたと報告しました。このエビデンスは、初期の害虫および病害圧力が作物定着を脅かす場所において種子施用保護の価値を支持しています。実証された収量保護は、種子処理技術を採用する生産者の意欲を高め、統合的な初期作物保護ソリューションへの需要を支援します。
害虫、病害、および気候ストレス圧力の増大
害虫・病害圧力の増大と気候ストレスは、初期定着期に作物を保護する種子技術への需要を高めています。2025年、国連食糧農業機関(FAO)は、害虫、雑草、病害が世界の農業・食料部門に年間220 ビリオン 米ドルの損失をもたらし、気候変動が害虫問題を悪化させる要因として特定されていると報告しました[1]。この圧力は、播種時から標的を絞った保護を提供する種子施用殺菌剤、殺剤、殺線虫剤、および生物学的処理の価値を高めています。その結果、作物健康リスクの深刻化が統合的な種子技術のより広範な普及を促進しています。
高付加価値ハイブリッドおよび遺伝子組み換え種子の拡大
ハイブリッドおよび遺伝子組み換え種子の拡大は、生産者が保護と性能向上投入物を必要とする先進的な遺伝子資源への投資を増やすにつれ、種子技術への需要を支援しています。2025年、米国農務省(USDA)は、米国で植え付けられたトウモロコシ作付面積の94%がバイオテクノロジー品種であると報告しました[2]。遺伝子組み換え種子の広範な使用は、定着期に遺伝的ポテンシャルを保護するための互換性のある種子処理、コーティング、および強化技術のため実質的な導入基盤を生み出しています。したがって、先進的な種子遺伝子資源の継続的な普及は、補完的な種子技術の対象市場を拡大し、市場成長を支援します。
保護、栄養、生物学的成分を組み合わせた多機能種子コーティング
多機能種子コーティングは、播種時に農薬、栄養素、および生物学的投入物を同時に供給することを可能にすることで普及を促進しています。2026年にSpringer Natureが発表したレビューは、種子コーティング技術を評価する際に250以上の文書をスクリーニングし、多機能製剤に関する実質的な研究活動を反映しています。このレビューは、生分解性ポリマー、微生物接種材料、および生育促進剤の局所的供給を開発の主要分野として特定しています。これらの能力により、コーティング技術は保護、栄養、発芽、およびストレス耐性を同時に対処することができ、生産者にとっての価値を高め、多機能種子コーティングソリューションのより広範な普及を支援します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムラン |
|---|---|---|---|
| 合成化学物質に対する規制上の制限と登録コスト | -0.3% | 北米、欧州、オーストラリア、南米 | 中期(2〜4年) |
| 小規模農家の認知度、アクセス、および処理インフラの限界 | -0.2% | 南アジア・東南アジア、サハラ以南アフリカ、南米の一部 | 長期(4年以上) |
| 保管・流通中の微生物生存率の低下 | -0.1% | 熱帯・亜熱帯の流通ルートを中心としたグローバル | 中期(2〜4年) |
| 粉塵飛散制御と発芽の間のコーティング厚さのトレードオフ | -0.1% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
合成化学物質に対する規制上の制限と登録コスト
合成種子処理製品に対する規制要件は、特に管轄区域固有の条件が適用される場合に、コンプライアンス義務を増加させ、商業化を遅らせる可能性があります。2026年5月、カリフォルニア州農薬規制局(DPR)は、農薬処理種子に対して製造、輸入、販売、および使用を規定するカリフォルニア州固有の条件への準拠を要求する規則を提案しました[3]。この提案は処理種子に対する報告要件も導入しています。これらの追加的な規制手順は、州内で事業を展開するサプライヤーの文書化、コンプライアンス、および登録業務を増加させ、商業化のタイムラインを延長し、新しい合成種子処理技術が生産者に届くペースを制限する可能性があります。
小規模農家の認知度、アクセス、および処理インフラの限界
小規模農家の認知度、アクセス、および処理インフラの限界は、処理機器とサービスが農場規模では入手困難であるため、種子技術の普及を制約しています。2026年にSpringer Natureが発表したレビューは、開発途上地域における協同組合レベルのロータリーコーターのコストが30,000〜50,000インドルピー(360〜600米ドル)であると報告しました。この機器コストは小規模農家にとって参入障壁を生み出し、特に処理量が少ない場所では分散型種子コーティングサービスへのアセスを制限します。手頃な機器、地域サービスネットワーク、および処理インフラのギャップは、したがって普及を制約し、断片化した小規模農家農業システム全体での種子技術の拡大を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
種子処理が需要をリードし、種子コーティングが最速で成長種子処理は2025年のシードテクノロジー市場シェアの最大70.0%を占め、作物定着期における土壌由来の病原体、害虫、および線虫から種子と苗を保護する確立された役割を反映しています。化学処理は、播種前に標的を絞った保護を提供し、後の圃場施用への依存を低減するため、広く使用され続けています。生物学的処理は、生産者が微生物および低残留オプションを求めるにつれて関連性を高めており、物理的方法は特殊な生産システムを支援しています。処理アプローチの多様性は、畑作物および特殊作物全体での普及を促進し、種子処理を最大の技術カテゴリーとして維持しています。
種子コーティングは2026年から2031年にかけて最も速いCAGR 8.2%で成長する見込みであり、種子表面に護、生物学的投入物、栄養素、着色剤、および播種性能上の利点を組み合わせる能力によって支援されています。フィルムコーティングは、種子の寸法を変えることなく有効成分を供給するためのプラットフォームを提供します。エンクラスティングとペレット化は、より高いコーティング量と改善された取り扱い特性を必要とする用途を支援します。コーティング技術はまた、種子の流れと配置の一貫性を改善することで精密播種を補完します。これらの能力はコーティングの機能的役割を広げ、野菜、畑作物、および商業種子用途全体での普及を支援します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
機能別:
種子保護最大シェアを維持し、種子強化が急速に拡大種子保護は2025年に67.7%の最大シェアを占め、作物発育の最初期段階における病原体、害虫、および線虫の制御の重要性を反映しています。殺菌剤は種子および土壌由来の病害の管理に引き続き重要であり、殺虫剤は初期の害虫圧力から発芽中の植物を保護します。殺線虫剤の施用は、植立と作物性能を低下させる可能性のある根圏の脅威に対処します。保護製品はまた、種子上またはその周辺のリスクに直接対処することで、出芽後の是正的介入の必要性を低減することができます。この保護機能は、穀物、油糧種子、豆類、および特殊作物全体での持続的な需要を支援します。
種子強化は2026年から2031年にかけて最も速いCAGR 10.9%で成長する見込みであり、発芽、出芽、栄養素の利用可能性、および環境ストレスへの耐性を改善するために設計された技術によって支援されています。コーティングは微量栄養素と生物学的投入物を種子の周辺に直接供給することができ、バイオスティミュラント製剤は初期の根と茎の発育を支援することができます。これのアプローチは、生産者が変動する土壌および気象条件下で一貫した定着を求める場所で関連性があります。種子強化はまた、害虫防除を超えた性能に対処することで保護技術を補完します。その広範な農学的役割は、高付加価値作物および生産システム全体での普及拡大を支援します。
作物タイプ別:
穀物・雑穀が量を維持し、果物・野菜がより速い成長をもたらす穀物・雑穀は2025年に41.8%の最大シェアを占め、主要農業地域全体でのトウモロコシ、小麦、米、大麦の広範な栽培によって支援されています。大規模な生産基盤は、均一な定着と初期作物健康を支援する種子保護、コーティング、および強化技術への繰り返しの需要を生み出しています。トウモロコシと小麦は一般的に真菌および土壌由来の脅威を標的とした処理プログラムを使用し、米の生産は集約的な植え付けシステムに適した処理とコーティングを使用します。穀物生産環境の多様性は複数の技術用途を支援し、穀物・雑穀を最大の作物タイプカテゴリーとして維持しています。
果物・野菜は2026年から2031年にかけて最もいCAGR 11.1%で成長する見込みであり、精密播種、均一な出芽、および作物定着のための特殊種子技術の使用増加によって支援されています。野菜種子は、特に小さな種子サイズが播種上の課題を生み出す場合に、取り扱いと配置を改善するために頻繁にペレット化およびエンクラスティングされます。コーティングはまた、初期発育を支援する生物学的または栄養的投入物を組み込むことができます。一貫した植立に対するより高い生産要件は、園芸におけるこれらの技術の関連性を高め、従来の畑作処理プログラムを超えて種子技術の役割を広げています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
種子クラス別:
ハイブリッド種子が需要をリードし、有機種子が最速のペースを設定ハイブリッド種子は2025年に58.0%の最大シェアを占め、生産者が均一な出芽、植立、および一貫した性能を優先する商業作物生産での広範な使用によって支援されています。ハイブリッドトウモロコシ、大豆、キャノーラ、野菜、およびその他の作物は、初期発育中に貴重な植え付け材料を保護する技術への需要を生み出しています。種子処理は病原体、害虫、および線虫に対処することができ、コーティングは取り扱いと播種性能を改善することができます。強化技術はさらに発芽と初期活力を支援することができます。これらの機能を商業ハイブリッド種子プログラムと統合することで、主要生産地域全体での補完的な種子技術への需要が強化されます。
有機種子は2026年から2031年にかけて最も速いCAGR 7.0%で成長する見込みであり、許可された投入物と作物定着への生物学的アプローチを重視する生産システムによって支援されています。有機システムで使用される種子技術には、微生物処理、物理的保護法、および互換性のある材料に基づくコーティングが含まれる場合があります。これらのソリューションは、有機生産要件に沿いながら、病害圧力、栄養素の利用可能性、および出芽上の課題に対処するのに役立ちます。需要はまた、土壌健康、投入物管理、および生物学的作物管理への関心の高まりから恩恵を受けています。この組み合わせは、有機生産システムに適した種子技術の開発を支援します。
地域分析
南米は2025年に44.1%の最大シェアを占め、大豆とトウモロコシの広範な栽培と種子処理の使用によって支援されています。ブラジルは主要な需要基盤を代表しており、商業畑作生産は作物定着期における病害、害虫、および線虫圧力を管理するために処理種子に依存しています。生物学的投入物は、それらを促進する国家プログラムとともに、確立された化学処理と並んで関連性を高めています。アルゼンチンは、保護と定着技術を必要とする大豆およびその他の畑作物への追加需要をもたらしています。作物の集約度、処理慣行、および生物学的ソリューションの拡大が地域の強力な市場ポジションを強化しています。
北米は2026年から2031年にかけて最も速いCAGR 4.7%で成長する見込みであり、先進的な商業農業システム、精密播種、および種子処理技術の確立された使用によって支援されています。トウモロコシ、大豆、綿花の生産者は、作物定着を保護し初期の害虫および病害リスクを管理するために種子施用製品を使用しています。精密機器は、大規模な作業全体での正確な配置と処理統合を支援します。カナダは化学的および生物学的処理製品をカバーする登録を通じて種子技術ポートフォリオを強化しています。これらの条件は、北米の畑作生産システム全体での継続的な技術普及と製品開発を支援します。
アジア太平洋は、改良された種子システムを拡大し気候耐性作物を開発するための政府および研究機関の取り組みによって支援され、種子技術普及の強力なポテンシャルを示しています。2026年7月、インド政府は、国家農業研究教育システムを通じて2,996の気候耐性畑作品種が公開・通知されたと報告しました。この成長する改良遺伝子資源の基盤は、作物定着とストレス性を支援する補完的な種子処理、コーティング、および強化技術の機会を生み出しています。官民協力の強化、種子インフラの改善、および技術普及の拡大は、地域の多様な農業システム全体での普及をさらに強化することができます。
競合ランドスケープ
市場集中度
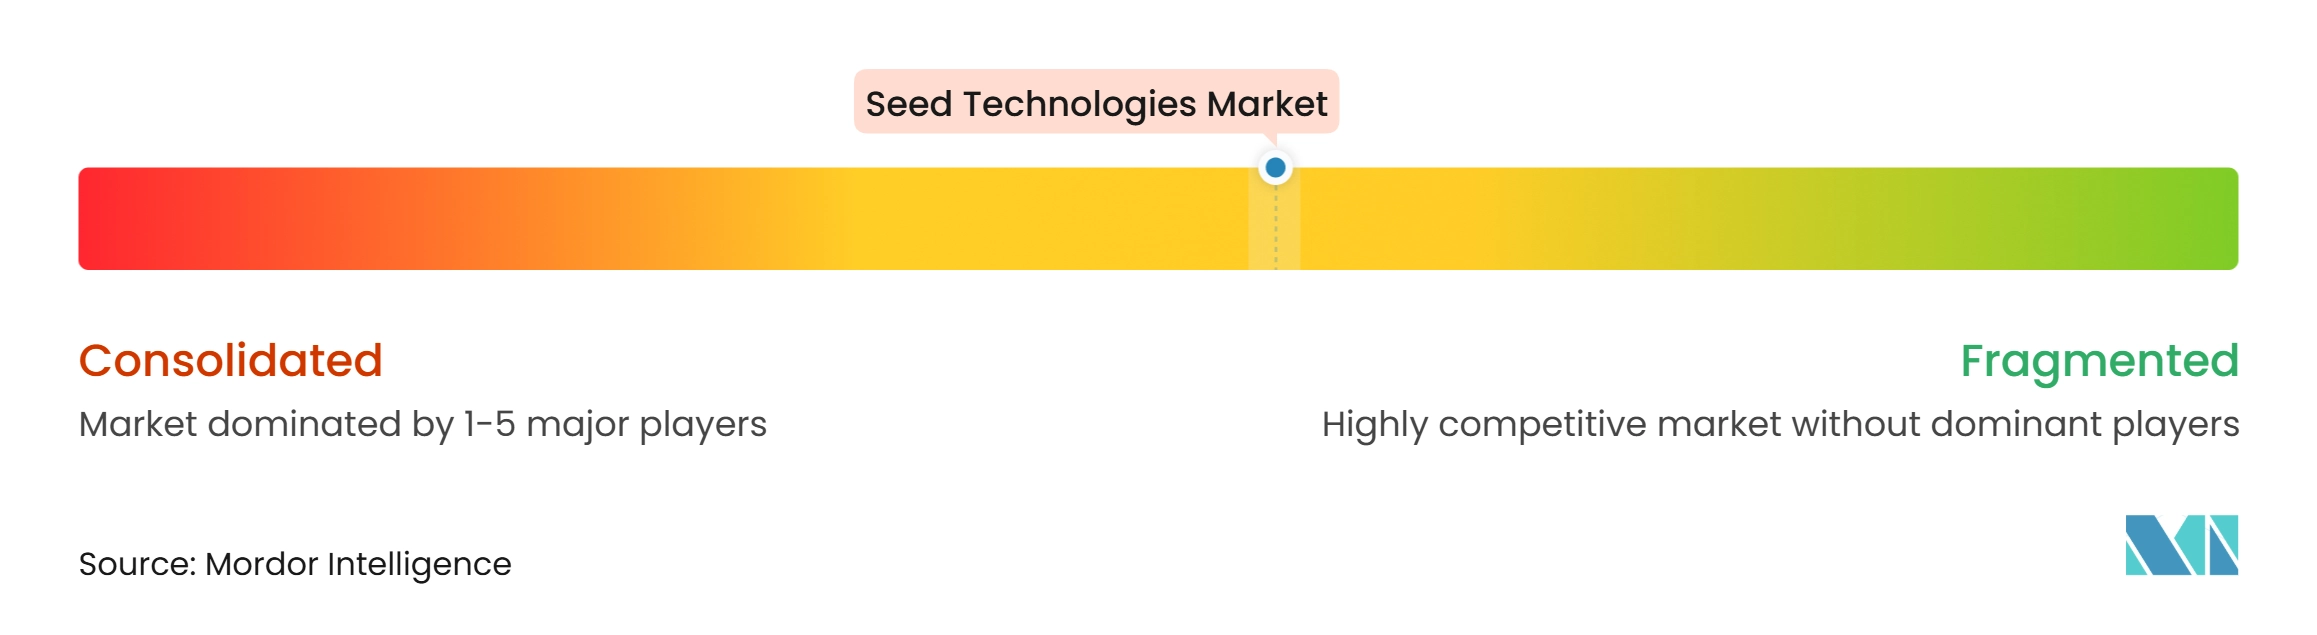
市場は2025年に中程度に断片化しており、主要参加者にはSyngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)、Bayer AG、BASF SE、Corteva, Inc.、UPL Limitedが含まれます。これらの企業は、種子処理、種子コーティング、作物保護、生物学的投入物、および関連する農学的ソリューションにわたる幅広いポートフォリオを通じて競争しています。競合ポジショニングは、製品開発能力、規制の専門知識、確立された流通ネットワーク、および商業生産者と種子ビジネスとの関係によって支援されています。競争は、多様な作物および生産環境全体での処理有効性、製剤の互換性、生物学的統合、施用の利便性、技術サポート、およびポートフォリオの幅に集中しています。
種子コーティングは、サプライヤーが植え付け適性を改善し、粉塵を低減し、生学的または化学的投入物の供給を支援する材料を開発するにつれて、重要な競争分野になりつつあります。競争はまた、現代の播種機器および異なる種子サイズと互換性のあるコーティング製剤にも及んでいます。生物学的処理プロバイダーは、微生物製品を作物固有の推奨事項と結びつけるパートナーシップ、流通契約、および農学的サポートを通じてポジションを強化しています。これらの戦略は、個々の製品を超えて競争を広げ、商業生産システム全体での既存の種子処理業務との製剤性能、圃場サポート、流通リーチ、および互換性により大きな重点を置いています。
競合差別化は、作物保護と植物性能上の利点を組み合わせた生物学的種子処理にますます焦点を当てています。2025年4月、Bayer AGは3つの生物学的種子処理ソリューション、Ibisio、Yoalo、およびSusteedを導入し、鳥類保護、栄養素の利用可能性、病害抑制、および植物刺激にわたってSeedGrowthポートフォリオを拡大しました。YoaloはBacillus velezensisを含み、栄養素の利用可能性を改善するように設計されており、Susteedは病害抑制、根の定着および植物防御活性化を組み合わせています。これらの開発は、主要サプライヤーが従来の保護を超えて種子処理機能を拡大し、生物学的革新と多機能種子施用技術を中心とした競争を強化している方法を反映しています。
シードテクノロジー業界リーダー
-
Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
-
Bayer AG
-
BASF SE
-
Corteva, Inc.
-
UPL Limited
- 注:主要企業の掲載順は順位を示すものではありません。
シードテクノロジー市場 このレポートでカバーされる企業
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- Bayer AG
- BASF SE
- Corteva, Inc.
- UPL Limited
- FMC Corporation
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Novonesis A/S (Novo Holdings A/S)
- Croda International Plc
- Syensqo SA/NV
- Germains Seed Technology Limited (Associated British Foods plc)
- Verdesian LifeSciences, LLC
- Koppert Biological Systems B.V. (Koppert Group B.V.)
- Andermatt Group AG
最近の産業開発事情 シードテクノロジー市場
- 2026年9月:Bayer AGは、低草丈トウモロコシ遺伝子資源とデジタル農学サポートおよび作物管理能力を組み合わせたPreceon Smart Corn Systemの主要農業地域への商業化を発表しました。この開発は、改良された遺伝子資源と圃場レベルの管理ツールを統合することで、精密播種と先進的な種子技術の普及を支援します。
- 2026年4月:Corteva, Inc.はカナダで小麦、デュラム小麦、大麦、オート麦向けの4種類の有効成分を含む殺菌剤種子処理剤Lumiscend LUXEを発売しました。この製品はフザリウムおよびリゾクトニアを標的とし、苗の出芽と根の発育を支援し、穀物生産における先進的な化学種子処理技術への需要を促進します。
- 2025年11月:Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)は、大豆と綿花に対す米国環境保護庁の登録に続いてVictrato種子処理を導入しました。この技術は種子施用供給を通じて広域スペクトルの線虫および病害保護を提供し、複数の初期作物健康リスクに対する統合的な保護を通じて種子処理セグメントの成長を支援します。
世界のシードテクノロジー市場レポートの範囲
シードテクノロジーには、種子の品質、保護、発芽、および定着を改善するために使用される方法と製品が含まれます。これらには、農家が害虫から種子を保護し、出芽を改善し、投入物の使用を最適化し、作物生産性を高めるのに役立つ種子処理、コーティング、強化、および精密播種技術が含まれます。
シードテクノロジー市場レポートは、技術別(種子処理、種子コーティング、精密播種)、機能別(種子保護、種子強化)、作物タイプ別(穀物・雑穀、油糧種子・豆類、果物・野菜、商業・特殊作物)、種子クラス別(ハイブリッド種子、開放受粉種子、遺伝子組み換え種子、有機種子、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 種子処理 | 化学種子処理 |
| 生物学的種子処理 | |
| 物理的種子処理 | |
| 種子コーティング | フィルムコーティング |
| エンクラスティング | |
| ペレット化 | |
| 精密播種 | 可変レート播種 |
| GPS誘導播種 | |
| センサーとデータ分析 |
| 種子保護 | 殺菌剤 |
| 殺虫剤 | |
| 殺線虫剤 | |
| 種子強化 | 発芽・出芽強化 |
| 栄養素供給 | |
| 非生物的ストレス耐性 |
| 穀物・雑穀 | トウモロコシ |
| 小麦 | |
| 米 | |
| 大麦 | |
| 油糧種子・豆類 | 大豆 |
| キャノーラ | |
| ヒマワリ | |
| ヒヨコマメ | |
| 果物・野菜 | トマト |
| ピーマン | |
| タマネギ | |
| 葉物野菜 | |
| 商業・特殊作物 | 綿花 |
| テンサイ | |
| 芝草 | |
| 飼料作物 |
| ハイブリッド種子 |
| 開放受粉種子 |
| 遺伝子組み換え種子 |
| 有機種子 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 技術別 | 種子処理 | 化学種子処理 |
| 生物学的種子処理 | ||
| 物理的種子処理 | ||
| 種子コーティング | フィルムコーティング | |
| エンクラスティング | ||
| ペレット化 | ||
| 精密播種 | 可変レート播種 | |
| GPS誘導播種 | ||
| センサーとデータ分析 | ||
| 機能別 | 種子保護 | 殺菌剤 |
| 殺虫剤 | ||
| 殺線虫剤 | ||
| 種子強化 | 発芽・出芽強化 | |
| 栄養素供給 | ||
| 非生物的ストレス耐性 | ||
| 作物タイプ別 | 穀物・雑穀 | トウモロコシ |
| 小麦 | ||
| 米 | ||
| 大麦 | ||
| 油糧種子・豆類 | 大豆 | |
| キャノーラ | ||
| ヒマワリ | ||
| ヒヨコマメ | ||
| 果物・野菜 | トマト | |
| ピーマン | ||
| タマネギ | ||
| 葉物野菜 | ||
| 商業・特殊作物 | 綿花 | |
| テンサイ | ||
| 芝草 | ||
| 飼料作物 | ||
| 種子クラス別 | ハイブリッド種子 | |
| 開放受粉種子 | ||
| 遺伝子組み換え種子 | ||
| 有機種子 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
シードテクノロジー市場の現在の規模と予測される成長はどのくらいですか?
シードテクノロジー市場は2026年に9.90 ビリオン 米ドルと評価されており、2031年までに12.18 ビリオン 米ドルに達すると予測されています。
最も速く成長している技術はどれですか?
種子コーティングは2026年から2031年にかけて最も速いCAGR 8.2%で拡大すると予測されています。
最も速い成長率を持つ作物カテゴリーはどれですか?
果物・野菜は2026年から2031年にかけて最も速いCAGR 11.1%で成長する見込みです。
どの地域が需要をリードしていますか?
南米は、大豆とトウモロコシの集約的な生産と確立された種子処理慣行により、2025年に44.1%の最大シェアを保持しました。