
Tamanho e Participação do Mercado de Refrigerantes Secundários
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 718.61 Milhões de dólares |
| Tamanho do Mercado (2031) | 985.94 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.53 % |
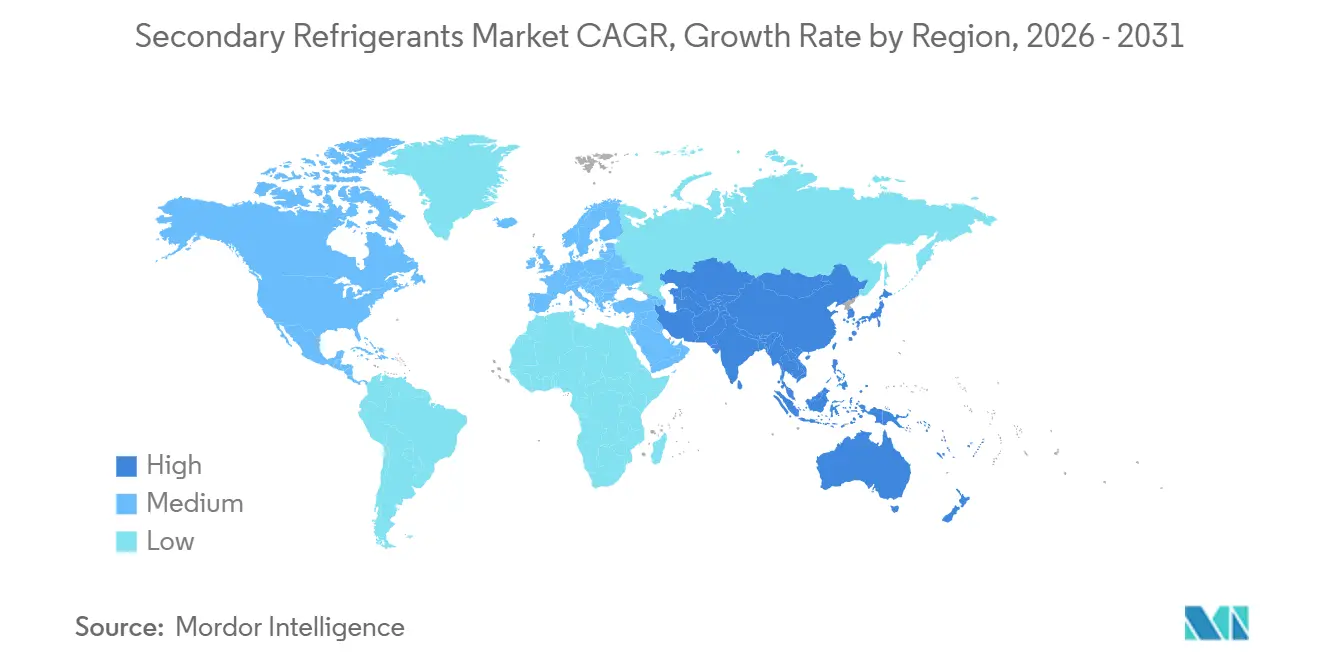
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
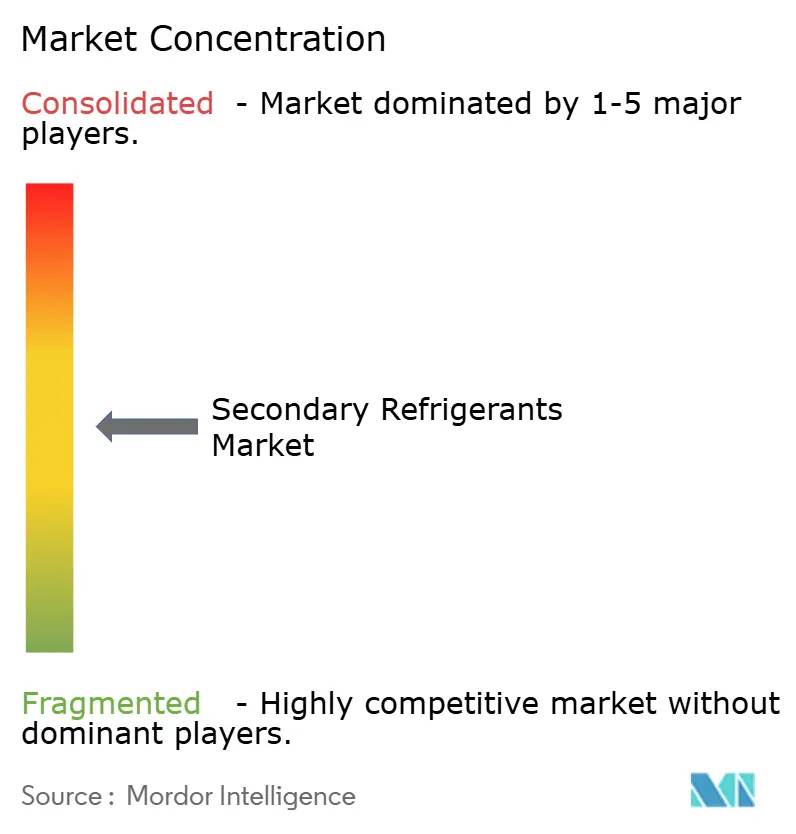
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Refrigerantes Secundários por Mordor Intelligence
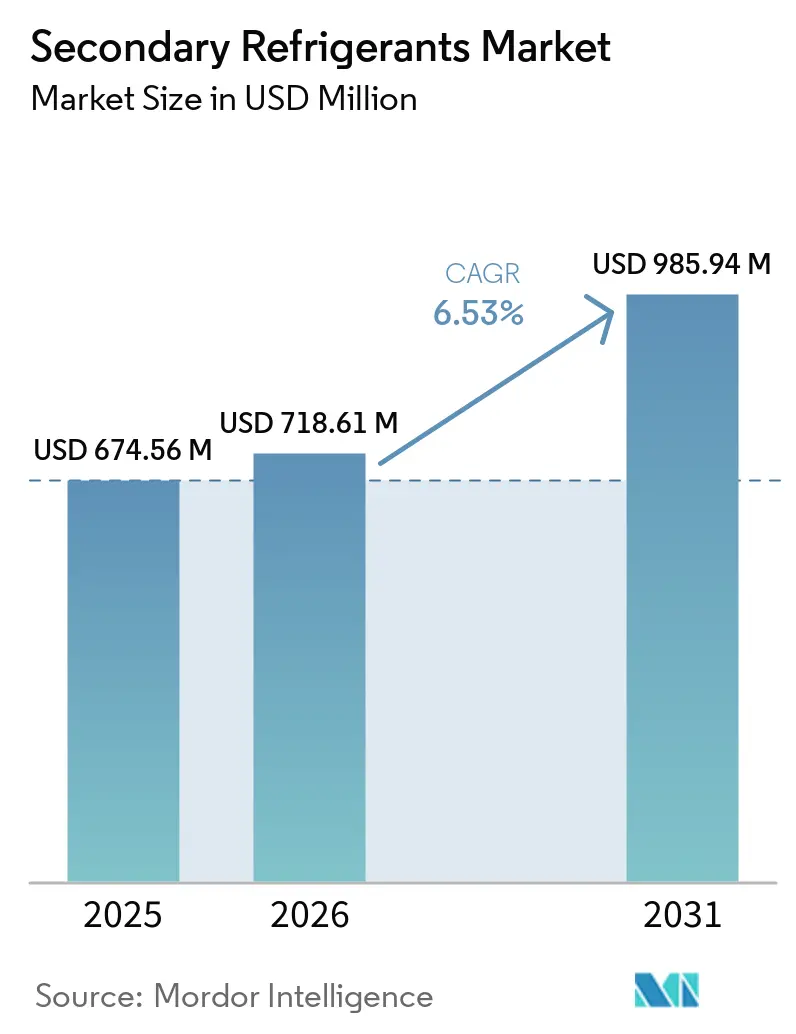
O tamanho do Mercado de Refrigerantes Secundários foi avaliado em 674,56 milhões de USD em 2025 e estima-se que cresça de 718,61 milhões de USD em 2026 para atingir 985,94 milhões de USD até 2031, a um CAGR de 6,53% durante o período de previsão (2026-2031). Os limites regulatórios sobre hidrofluorcarbonetos estão direcionando o design de sistemas de refrigeração para configurações que utilizam cargas menores de refrigerante primário e circuitos de fluido secundário. A Agência de Proteção Ambiental dos Estados Unidos estabeleceu cotas de consumo de hidrofluorcarbonetos em 60% da linha de base histórica para 2024 a 2028, seguidas de 30% para 2029 a 2033 e 15% a partir de 2036. A Europa mantém um caminho firme de conformidade sob o Regulamento UE 2024/573, que proíbe a manutenção de determinados equipamentos de ar condicionado e bombas de calor com gases fluorados com potencial de aquecimento global igual ou superior a 2.500 a partir de 1º de janeiro de 2026. Essas medidas sustentam a demanda por sistemas de refrigerantes secundários em bombas de calor, refrigeração de alimentos, resfriamento industrial e ar condicionado. Os fornecedores também enfrentam uma divisão crescente entre formulações de varejo focadas em custo e os fluidos rigorosamente controlados necessários para o resfriamento de data centers. O mercado de refrigerantes secundários, portanto, recompensa empresas capazes de combinar química de fluidos confiável, gestão de corrosão e suporte técnico específico para cada aplicação.
Principais Conclusões do Relatório
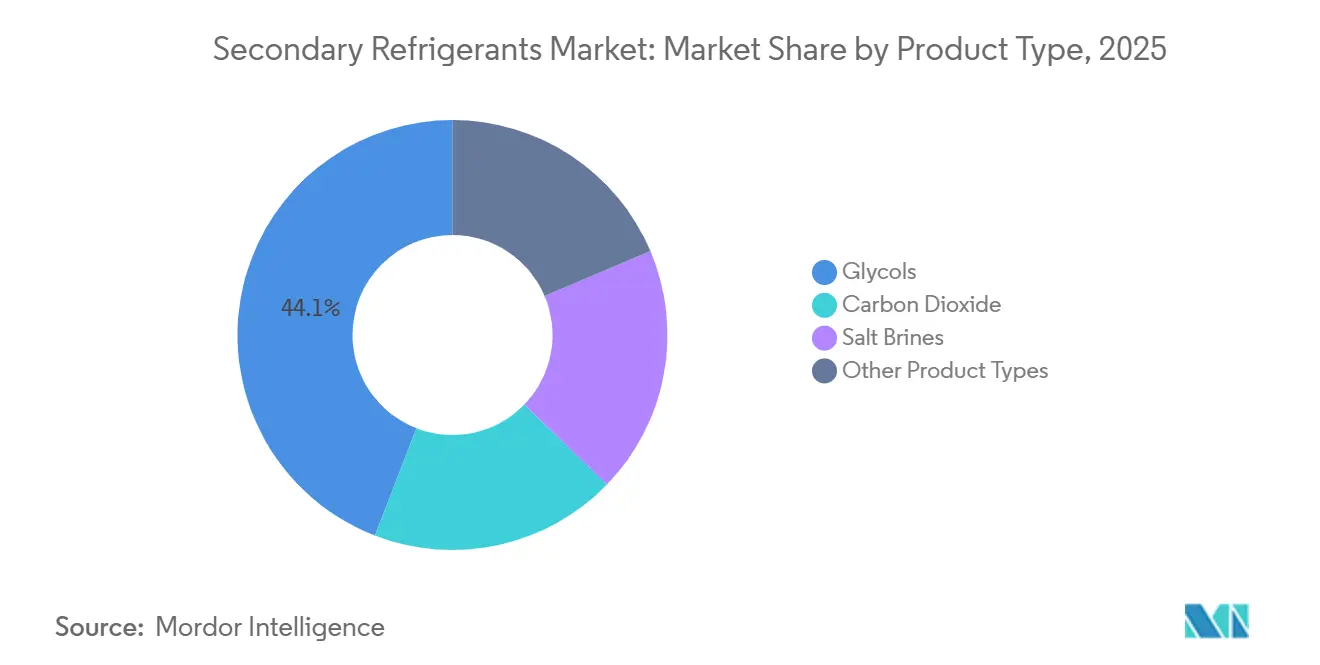
- Por tipo de produto, os glicóis detinham 44,13% da participação do mercado de refrigerantes secundários em 2025, enquanto o dióxido de carbono deve avançar a um CAGR de 8,35% até 2031.
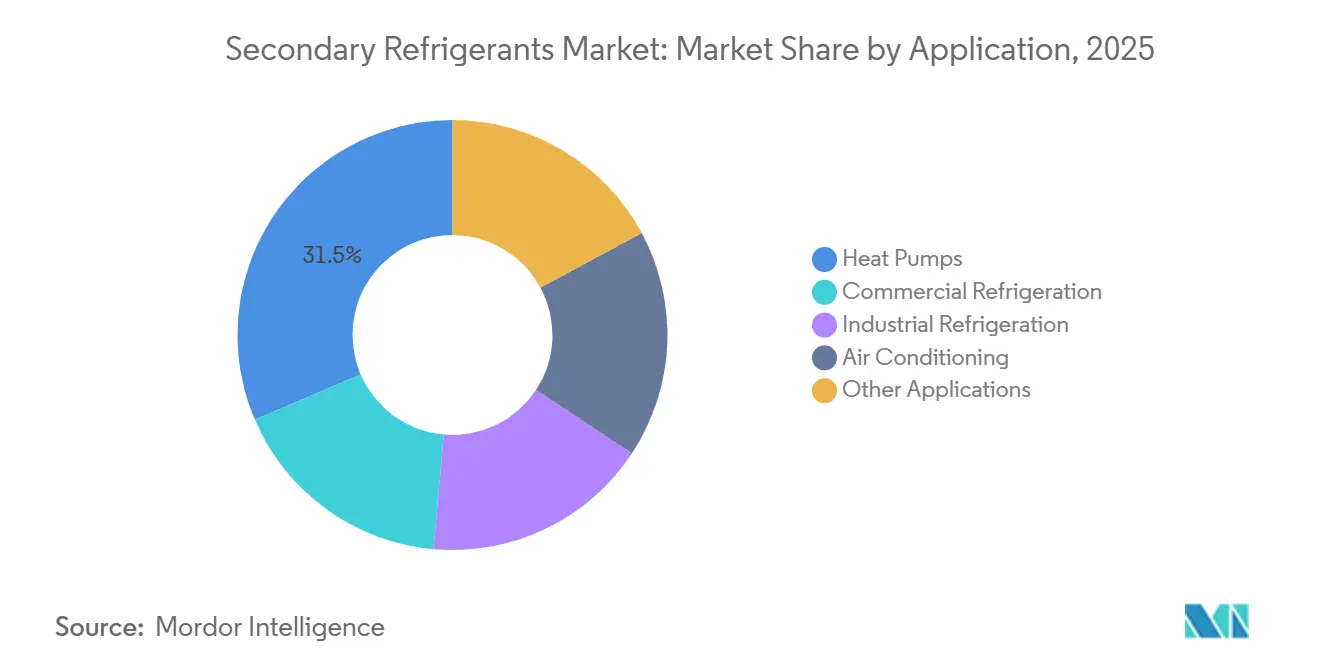
- Por aplicação, as bombas de calor detinham 31,45% da participação do mercado de refrigerantes secundários em 2025, enquanto o ar condicionado deve avançar a um CAGR de 8,63% até 2031.
- Por geografia, a Europa detinha 33,67% da participação do mercado de refrigerantes secundários em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 8,10% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Refrigerantes Secundários
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução Regulatória de Refrigerantes Primários com Alto Potencial de Aquecimento Global | +1.8% | Global, mais acentuado na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Implantação de Bombas de Calor e Energia de Distrito | +1.5% | Europa (núcleo), com expansão para América do Norte e APAC | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Cadeia de Frio, Processamento de Alimentos e Farmacêutica | +1.2% | APAC e América do Norte como primários, Europa como secundário | Médio prazo (2-4 anos) |
| Expansão de Resfriamento Líquido para Data Centers e Eletrônicos | +0.9% | Global, concentrado na América do Norte, APAC e Norte da Europa | Curto prazo (≤ 2 anos) |
| Demanda por Resfriamento Energeticamente Eficiente e com Baixo Vazamento | +0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução Regulatória de Refrigerantes Primários com Alto Potencial de Aquecimento Global
A redução gradual dos hidrofluorcarbonetos está alterando as decisões de equipamentos no mercado de refrigerantes secundários. O programa da Lei de Inovação e Manufatura Americana reduziu as cotas de produção e consumo de hidrofluorcarbonetos nos Estados Unidos para 60% das linhas de base históricas para 2024 a 2028[1]Agência de Proteção Ambiental dos Estados Unidos, "Perguntas Frequentes sobre a Redução Gradual dos Hidrofluorcarbonetos," Agência de Proteção Ambiental dos Estados Unidos, epa.gov. O programa exige que novas instalações residenciais de sistemas de ar condicionado e bombas de calor do tipo split, a partir de 1º de janeiro de 2026, utilizem refrigerantes com potencial de aquecimento global inferior a 700. Na Europa, a manutenção de equipamentos de ar condicionado e bombas de calor com gases fluorados com potencial de aquecimento global igual ou superior a 2.500 está proibida desde 1º de janeiro de 2026. Os projetos indiretos reduzem a quantidade de refrigerante primário utilizado em áreas ocupadas e em contato com alimentos. Os circuitos de glicol e salmoura podem, portanto, ajudar os operadores a gerenciar futuras necessidades de conformidade, mantendo a capacidade de manutenção.
Implantação de Bombas de Calor e Energia de Distrito
A implantação de bombas de calor está aumentando o uso de fluidos circulantes no mercado de refrigerantes secundários. A Associação Europeia de Bombas de Calor reportou vendas de 2,9 milhões de bombas de calor em 21 países europeus em 2025, um aumento de 13% em relação a 2024[2]Associação Europeia de Bombas de Calor, "Vendas de Bombas de Calor Atestam Ação Governamental," Associação Europeia de Bombas de Calor, ehpa.org. A Alemanha registrou crescimento de 50% nas vendas de bombas de calor em 2025, e as bombas de calor representaram metade dos equipamentos de aquecimento vendidos no país. As vendas europeias cresceram mais 17% no primeiro trimestre de 2026. Grandes bombas de calor em redes de aquecimento de distrito necessitam de circulação de fluido em extensas redes de tubulação. A Alemanha tinha quase 900 megawatts de capacidade de bombas de calor para aquecimento de distrito em construção ou planejamento em 2026. Essas instalações também requerem monitoramento de fluido, reposição de inibidores e serviços de substituição ao longo de sua vida útil.
Expansão da Capacidade de Cadeia de Frio, Processamento de Alimentos e Farmacêutica
A expansão da cadeia de frio sustenta a demanda por sistemas de temperatura controlada no mercado de refrigerantes secundários. A DP World anunciou um investimento de 100 milhões de EUR em um hub logístico de temperatura controlada de 55.000 m² no Porto de Antuérpia em agosto de 2026. O armazenamento farmacêutico atribui alto valor a temperaturas uniformes e fluxo controlado de fluido. Esses requisitos podem favorecer sistemas secundários com margens de ponto de congelamento mais rigorosas e qualidade de fluido gerenciada. Os data centers também estão introduzindo uma fonte separada de demanda por refrigerantes à base de glicol e água. As maiores densidades de rack deslocaram as formulações de glicol de resfriadores convencionais de aquecimento, ventilação e ar condicionado para circuitos de placas de resfriamento direto ao chip. A Dynalene, Inc. recebeu o reconhecimento Open Compute Project Accepted para seu refrigerante de propilenoglicol direto ao chip PG-D25 em agosto de 2026. Essas aplicações requerem baixa contaminação iônica, resistência à bioincrustação e compatibilidade com cobre, o que amplia o papel dos fluidos secundários especializados.
Demanda por Resfriamento Energeticamente Eficiente e com Baixo Vazamento
O consumo de energia e o controle de vazamentos estão se tornando fatores de seleção cada vez mais importantes no mercado de refrigerantes secundários. Os circuitos secundários permitem que os projetistas limitem a carga do circuito de refrigerante primário. Essa configuração pode reduzir a exposição causada por vazamentos em sistemas de resfriamento de varejo, industrial e predial. Os sistemas de dióxido de carbono também podem utilizar arranjos de circuito secundário para limitar os riscos de emissões diretas. O Conselho Norte-Americano de Refrigeração Sustentável projetou que as instalações de lojas com dióxido de carbono secundário nos Estados Unidos aumentariam 620% entre 2024 e 2028. O desempenho do sistema ainda depende da seleção adequada de fluido, do projeto de tubulação e da operação da bomba. Fornecedores que combinam formulações eficientes com gestão contínua de fluidos podem atender tanto às necessidades operacionais quanto às de manutenção.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior Custo Inicial de Bombas, Trocadores de Calor e Tubulação Secundária | -1.5% | Global, mais acentuado nos mercados sensíveis a custos da APAC e da América do Sul | Médio prazo (2-4 anos) |
| Viscosidade do Fluido e Penalidade de Bombeamento em Baixas Temperaturas | -1.0% | Global, mais pronunciado em aplicações industriais e de cadeia de frio abaixo de zero | Longo prazo (≥ 4 anos) |
| Compatibilidade, Corrosão e Gestão da Vida Útil do Fluido | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Custo Inicial de Bombas, Trocadores de Calor e Tubulação Secundária
Os sistemas de refrigeração indireta requerem bombas de circulação, trocadores de calor de placas e tubulação secundária. Essas adições podem elevar o investimento de capital em 20% a 35%, dependendo do tamanho da instalação e da complexidade do projeto. A sensibilidade ao custo é especialmente importante para operadores de armazenamento a frio de médio porte no Sudeste Asiático e na América Latina. Muitos projetos de armazenamento a frio utilizam períodos de retorno do investimento de 4 a 7 anos. O custo adicional de um circuito secundário pode estender o retorno para o limite superior desse intervalo. Projetos de módulos compactos e melhorias na fabricação de trocadores de calor de placas podem reduzir essa diferença ao longo do tempo. Mercados sem incentivos de política, no entanto, podem continuar a apresentar adoção mais lenta de sistemas indiretos.
Viscosidade do Fluido e Penalidade de Bombeamento em Baixas Temperaturas
Os fluidos de glicol e sal de formiato tornam-se mais viscosos em temperaturas abaixo de -20 °C. Uma formulação de etilenoglicol a 50% pode ter uma viscosidade de 6 a 10 vezes maior a -30 °C do que a 0 °C. A maior viscosidade aumenta o consumo de energia da bomba e pode exigir tubulações e bombas maiores. O efeito é mais significativo em sistemas de congelamento rápido, túneis de armazenamento a frio e outros sistemas de processamento de alimentos abaixo de zero. As misturas de formiato de potássio e acetato de potássio podem reduzir a penalidade de bombeamento, mas apresentam custos de material mais elevados e requerem programas específicos de inibidores de corrosão. A compatibilidade de materiais, a proteção contra corrosão, o monitoramento do pH e a substituição oportuna do fluido também permanecem necessários para preservar o desempenho do sistema e a vida útil do fluido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Glicóis Lideram Enquanto o Dióxido de Carbono Ganha Ritmo
Os glicóis detinham 44,13% da participação do mercado de refrigerantes secundários em 2025. O etilenoglicol e o propilenoglicol funcionam com sistemas de aço inoxidável, cobre, alumínio e aço carbono quando são utilizados pacotes de inibidores adequados. O propilenoglicol tem uma vantagem de segurança alimentar em aplicações onde o contato incidental com alimentos é possível. As salmouras permanecem relevantes em usos de congelamento profundo, onde o menor custo do material pode compensar o maior risco de corrosão. O dióxido de carbono deve avanar a um CAGR de 8,35% até 2031. O dióxido de carbono tem um potencial de aquecimento global de 1 e uma alta capacidade calorífica volumétrica, o que sustenta seu uso em projetos de circuito secundário de refrigeração comercial.
O tamanho do mercado de refrigerantes secundários para dióxido de carbono é sustentado por operadores de supermercados que buscam alternativas aos racks de hidrofluorcarbonetos legados. O Conselho Norte-Americano de Refrigeração Sustentável projetou que as instalações de lojas com dióxido de carbono secundário nos Estados Unidos cresceriam 620% entre 2024 e 2028. A Climalife afirmou que seu fluido Greenway Neo N, produzido a partir de bio-1,3-propanodiol obtido por fermentação de milho renovável, tem até 84% menos emissões de dióxido de carbono e utiliza 70% menos energia não renovável do que o propilenoglicol convencional. O fluido possui registro NSF HT1 para usos adjacentes a alimentos. Os compradores do setor alimentício e farmacêutico estão avaliando cada vez mais o carbono incorporado nos fluidos de transferência de calor. Isso confere maior importância às matérias-primas renováveis certificadas e ao desempenho documentado do fluido.


Por Aplicação: Bombas de Calor Lideram Enquanto o Ar Condicionado Acelera
As bombas de calor detinham 31,45% da participação do mercado de refrigerantes secundários em 2025. Os sistemas de bombas de calor de energia de distrito e de fonte geotérmica geralmente circulam salmoura ou glicol entre circuitos de solo, trocadores de calor e equipamentos de distribuição predial. Essa base de equipamentos sustenta o uso contínuo de fluidos secundários ao longo dos ciclos de instalação, manutenção e substituição. As regras europeias exigem que os sistemas de aquecimento e resfriamento de distrito obtenham pelo menos 50% de sua energia de fontes renováveis, calor residual ou cogeração de alta eficiência até 2027. A refrigeração comercial também utiliza sistemas de rack com circuito secundário para minimizar a carga de refrigerante primário. A refrigeração industrial requer formulações capazes de operar em temperaturas tão baixas quanto -50 °C.
O tamanho do mercado de refrigerantes secundários para ar condicionado deve avançar a um CAGR de 8,63% até 2031. O crescimento urbano, a construção de data centers e o desenvolvimento imobiliário comercial estão expandindo o uso de plantas de água gelada na Ásia-Pacífico, no Oriente Médio e em partes da América do Sul. Essas plantas podem utilizar glicol em circuitos de torres de resfriamento e de tratamento de ar. Um estudo de 2026 sobre sistemas integrados de dióxido de carbono em supermercados no Sul da Europa registrou coeficientes de desempenho integrados anuais de 3,00 a 3,22 sob diferentes condições climáticas. O resultado sustenta a aplicação de projetos de circuito secundário em climas mais quentes, fornecendo aos projetistas uma referência de desempenho além das suposições convencionais de zona de temperatura.
Análise Geográfica
A Europa detinha 33,67% da participação do mercado de refrigerantes secundários em 2025. A região combina infraestrutura de energia de distrito, regras rígidas sobre gases fluorados e implantação ativa de bombas de calor. As vendas europeias de bombas de calor atingiram 2,9 milhões de unidades em 2025 em 21 países. A Alemanha registrou crescimento de 50% nas vendas de bombas de calor em 2025. O programa Kälte-Klima-Richtlinie da Alemanha apoia sistemas elegíveis de refrigeração e resfriamento que utilizam refrigerantes não halogenados até o final de 2026.
A Ásia-Pacífico deve avançar a um CAGR de 8,10% até 2031. A demanda está vinculada ao investimento em cadeia de frio na China, na Índia e na Associação de Nações do Sudeste Asiático. A China adicionou mais de 15 milhões de metros cúbicos de capacidade de armazéns refrigerados de 2019 a 2025. O Japão e a Coreia do Sul possuem sistemas de resfriamento maduros, onde retrofits e programas de redução de carga criam demanda incremental. Vietnã, Tailândia e Indonésia estão desenvolvendo cadeias de frio modernas à medida que a atividade de investimento aumenta. Isso cria uma abertura para sistemas de glicol, salmoura e dióxido de carbono adequados às condições operacionais locais.
A América do Norte impulsiona a demanda por meio de conversões de supermercados e atividade de cadeia de frio farmacêutica. O caminho regulatório sob a Lei de Inovação e Manufatura Americana continua a incentivar sistemas de refrigerantes com menor potencial de aquecimento global. O tamanho do mercado de refrigerantes secundários na região também se beneficia de investimentos em data centers que requerem refrigerantes líquidos especializados. A América do Sul tem demanda proveniente do processamento de alimentos e do armazenamento a frio. O Oriente Médio e a África têm necessidades emergentes em imóveis comerciais e logística de temperatura controlada. Essas regiões permanecem como pools de demanda menores, mas a infraestrutura de resfriamento pode criar requisitos de fluido de longo prazo.

Cenário Competitivo
O mercado de refrigerantes secundários é moderadamente concentrado, com os cinco principais players incluindo Linde PLC, Eastman Chemical Company, CLARIANT, A-Gas International Limited e Dynalene, Inc. Os fornecedores especializados incluem Climalife Groupe Dehon, SRS Frigadon Ltd, Gas Servei e Hydratech. Suas posições frequentemente dependem de formulações de precisão, suporte técnico local e relacionamentos de gestão de fluidos de longo prazo. Esses relacionamentos podem incluir monitoramento, serviço de inibidores e substituição periódica de fluidos.
A Eastman Chemical Company expandiu sua cobertura de distribuição nos Estados Unidos em outubro de 2025, nomeando a RelaDyne como distribuidora autorizada dos fluidos de transferência de calor Therminol. A iniciativa também ampliou o acesso à plataforma de monitoramento digital Fluid Genius da Eastman. A BASF comemorou 20 anos de produção de ésteres para refrigeração em sua instalação de Jinshan, Xangai, em maio de 2026. A BASF afirmou que sua abordagem de balanço de biomassa pode fornecer lubrificantes para refrigeração com até 90% de conteúdo de matéria-prima renovável. Essas ações demonstram o valor da capacidade de produção regional, da cobertura de distribuição e dos serviços técnicos. Os grandes fornecedores podem utilizar as cadeias de suprimento de glicol existentes para atender a diversas aplicações com pacotes de aditivos diferenciados.
O resfriamento de data centers está criando uma área de produto especializada dentro do mercado de refrigerantes secundários. A Arteco lançou os refrigerantes ZITREC EC direto ao chip em abril de 2025 para aplicações de computação de alto desempenho. A linha inclui formulações à base de monopropilenoglicol, monoetilenoglicol e água com tecnologia de aditivos orgânicos. O reconhecimento Open Compute Project Accepted do PG-D25 da Dynalene, Inc. lhe confere uma posição definida neste segmento. Os refrigerantes de base biológica são outra área em desenvolvimento. O Greenway Neo N da Climalife Groupe Dehon e o portfólio de refrigerantes ECO da Arteco demonstram como os fornecedores estão atendendo aos requisitos de matérias-primas renováveis e recicladas.
Líderes do Setor de Refrigerantes Secundários
-
Linde PLC
-
Eastman Chemical Company
-
CLARIANT
-
A-Gas International Limited
-
Dynalene, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Ilerfred instalou um sistema de refrigeração a propano (R-290) utilizando água com glicol a -8 °C como fluido de resfriamento secundário para câmaras de armazenamento de batatas em uma instalação logística. A instalação demonstra o uso de refrigerantes secundários à base de glicol com refrigerantes primários de baixo Potencial de Aquecimento Global (PAG) em aplicações de cadeia de frio, sustentando a demanda por sistemas de refrigeração indireta.
- Abril de 2026: A G&D Chillers padronizou os refrigerantes A2L em sua plataforma de resfriadores de glicol para aplicações que incluem processamento de alimentos, manufatura, data centers e produtos farmacêuticos. A mudança apoia a transição para refrigerantes primários com menor PAG, mantendo sistemas de resfriamento secundário à base de glicol, fortalecendo a demanda por refrigerantes secundários no resfriamento industrial e comercial.


Escopo do Relatório Global do Mercado de Refrigerantes Secundários
Os refrigerantes secundários são fluidos de transferência de calor que circulam entre um sistema de refrigeração primário e as áreas que requerem resfriamento. Eles transferem energia térmica de forma eficiente, permitindo o controle de temperatura em sistemas de refrigeração e ar condicionado.
O Mercado de Refrigerantes Secundários é segmentado por tipo de produto, aplicação e geografia. Por tipo de produto, o mercado é segmentado em glicóis, salmouras, dióxido de carbono e outros tipos de produtos. Por aplicação, o mercado é segmentado em bombas de calor, refrigeração comercial, refrigeração industrial, ar condicionado e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para refrigerantes secundários em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Glicóis |
| Salmouras |
| Dióxido de Carbono |
| Outros Tipos de Produtos |
| Bombas de Calor |
| Refrigeração Comercial |
| Refrigeração Industrial |
| Ar Condicionado |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Glicóis | |
| Salmouras | ||
| Dióxido de Carbono | ||
| Outros Tipos de Produtos | ||
| Por Aplicação | Bombas de Calor | |
| Refrigeração Comercial | ||
| Refrigeração Industrial | ||
| Ar Condicionado | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de refrigerantes secundários?
O mercado de refrigerantes secundários está em 718,61 milhões de USD em 2026 e deve atingir 985,94 milhões de USD até 2031.
O que está impulsionando a demanda por refrigerantes secundários?
As regras de redução gradual de hidrofluorcarbonetos, a implantação de bombas de calor, o investimento em cadeia de frio e o resfriamento líquido para data centers estão sustentando a demanda.
Qual tipo de produto liderou a participação de mercado em 2025?
Os glicóis lideraram com uma participação de 44,13% em 2025, sustentados pela ampla compatibilidade de materiais e aplicações adjacentes a alimentos.
Qual aplicação deve crescer mais rapidamente até 2031?
O ar condicionado deve avançar a um CAGR de 8,63% até 2031 à medida que os sistemas de água gelada se expandem.
Página atualizada pela última vez em:



