
Tamaño y Participación del Mercado de Refrigerantes Secundarios
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 718.61 Millones de dólares |
| Tamaño del Mercado (2031) | 985.94 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Refrigerantes Secundarios por Mordor Intelligence
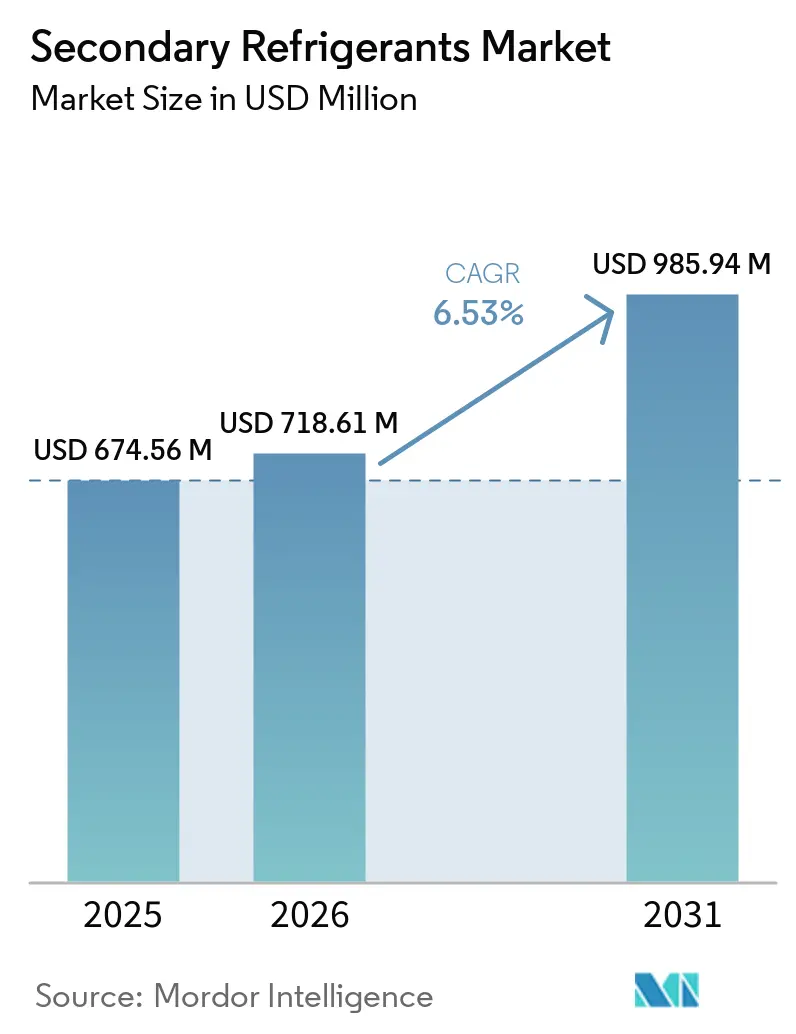
El tamaño del Mercado de Refrigerantes Secundarios fue valorado en 674,56 millones de USD en 2025 y se estima que crecerá desde 718,61 millones de USD en 2026 hasta alcanzar 985,94 millones de USD en 2031, a una CAGR del 6,53% durante el período de pronóstico (2026-2031). Los límites regulatorios sobre los hidrofluorocarbonos están orientando el diseño de sistemas de refrigeración hacia configuraciones que utilizan cargas menores de refrigerante primario y circuitos de fluido secundario. La Agencia de Protección Ambiental de los Estados Unidos estableció las asignaciones de consumo de hidrofluorocarbonos en el 60% de la línea de base histórica para el período 2024-2028, seguido del 30% para 2029-2033 y el 15% a partir de 2036. Europa mantiene una senda de cumplimiento firme bajo el Reglamento UE 2024/573, que prohíbe el mantenimiento de ciertos equipos de aire acondicionado y bombas de calor con gases fluorados que tengan un potencial de calentamiento global de 2.500 o más a partir del 1 de enero de 2026. Estas medidas respaldan la demanda de sistemas de refrigerantes secundarios en bombas de calor, refrigeración de alimentos, enfriamiento industrial y aire acondicionado. Los proveedores también enfrentan una brecha creciente entre las formulaciones minoristas orientadas al costo y los fluidos estrictamente controlados necesarios para el enfriamiento de centros de datos. El mercado de refrigerantes secundarios recompensa, por tanto, a las empresas que pueden combinar una química de fluidos confiable, gestión de la corrosión y soporte técnico específico para cada aplicación.
Conclusiones Clave del Informe
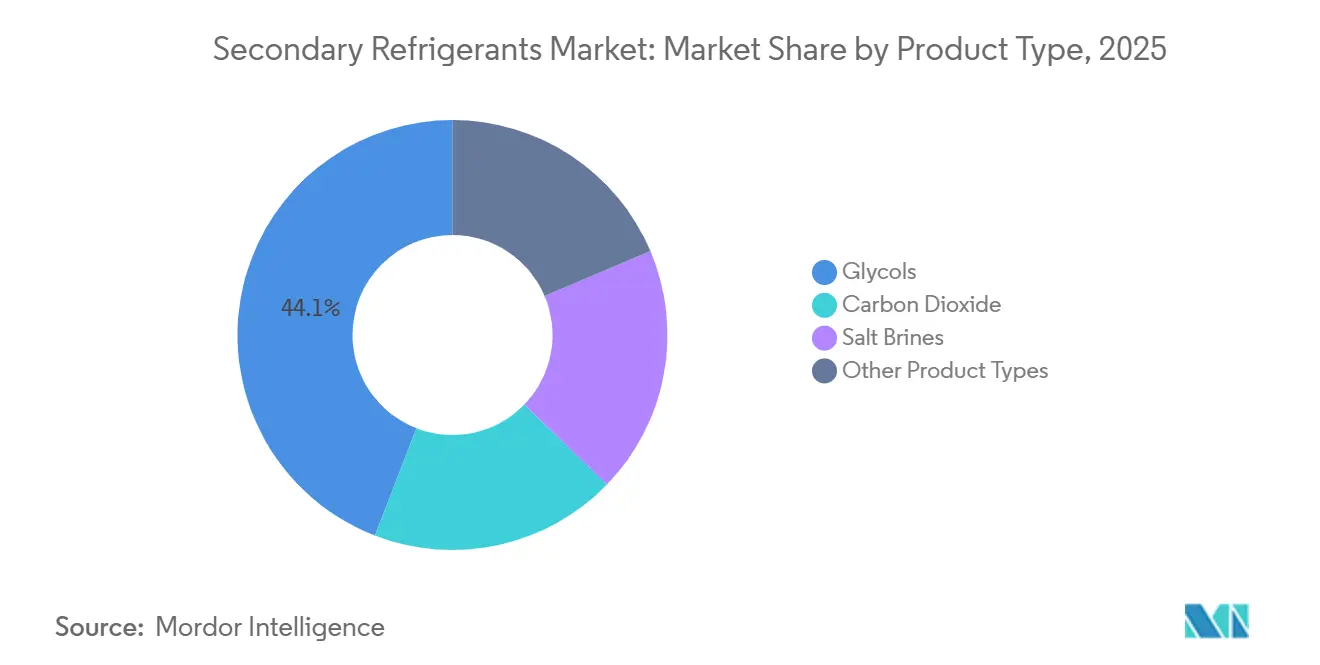
- Por tipo de producto, los glicoles representaron el 44,13% de la participación del mercado de refrigerantes secundarios en 2025, mientras que se proyecta que el dióxido de carbono avance a una CAGR del 8,35% hasta 2031.
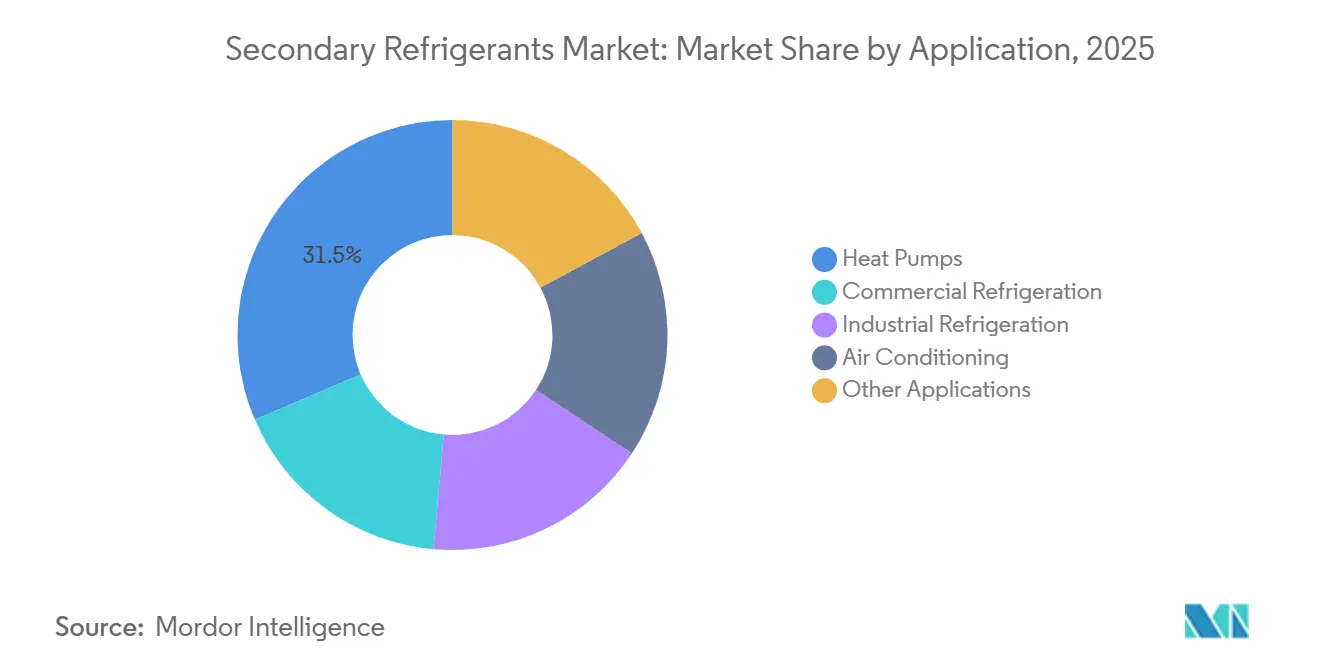
- Por aplicación, las bombas de calor representaron el 31,45% de la participación del mercado de refrigerantes secundarios en 2025, mientras que se proyecta que el aire acondicionado avance a una CAGR del 8,63% hasta 2031.
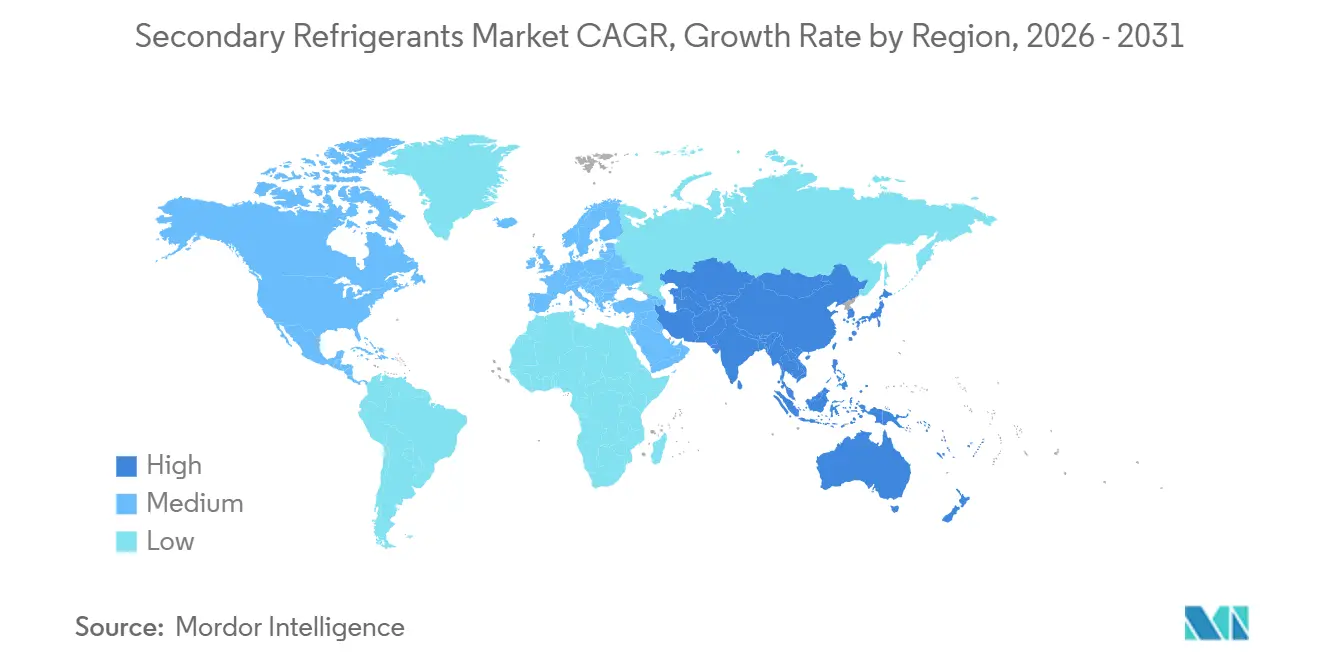
- Por geografía, Europa representó el 33,67% de la participación del mercado de refrigerantes secundarios en 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 8,10% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Refrigerantes Secundarios
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción Regulatoria de Refrigerantes Primarios de Alto Potencial de Calentamiento Global | +1.8% | Global, más pronunciado en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Despliegue de Bombas de Calor y Energía de Distrito | +1.5% | Europa (núcleo), con extensión a América del Norte y APAC | Mediano plazo (2-4 años) |
| Expansión de la Capacidad en Cadena de Frío, Procesamiento de Alimentos y Farmacéutica | +1.2% | APAC y América del Norte como primarios, Europa como secundario | Mediano plazo (2-4 años) |
| Construcción de Enfriamiento Líquido para Centros de Datos y Electrónica | +0.9% | Global, concentrado en América del Norte, APAC y el norte de Europa | Corto plazo (≤ 2 años) |
| Demanda de Enfriamiento Energéticamente Eficiente y de Baja Fuga | +0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción Regulatoria de Refrigerantes Primarios de Alto Potencial de Calentamiento Global
La reducción gradual de los hidrofluorocarbonos está cambiando las decisiones de equipamiento en el mercado de refrigerantes secundarios. El programa de la Ley de Innovación y Manufactura Americana redujo las asignaciones de producción y consumo de hidrofluorocarbonos en los Estados Unidos al 60% de las líneas de base históricas para el período 2024-2028[1]Agencia de Protección Ambiental de los Estados Unidos, "Preguntas Frecuentes sobre la Reducción Gradual de los Hidrofluorocarbonos," Agencia de Protección Ambiental de los Estados Unidos, epa.gov. El programa exige que las nuevas instalaciones residenciales de sistemas de aire acondicionado y bombas de calor de tipo split a partir del 1 de enero de 2026 utilicen refrigerantes con un potencial de calentamiento global inferior a 700. En Europa, el mantenimiento de equipos de aire acondicionado y bombas de calor con gases fluorados que tengan un potencial de calentamiento global de 2.500 o más ha estado prohibido desde el 1 de enero de 2026. Los diseños indirectos reducen la cantidad de refrigerante primario utilizado en zonas ocupadas y en contacto con alimentos. Los circuitos de glicol y salmuera pueden, por tanto, ayudar a los operadores a gestionar las necesidades de cumplimiento futuras manteniendo la capacidad de mantenimiento.
Despliegue de Bombas de Calor y Energía de Distrito
El despliegue de bombas de calor está incrementando el uso de fluidos en circulación en el mercado de refrigerantes secundarios. La Asociación Europea de Bombas de Calor reportó ventas de 2,9 millones de bombas de calor en 21 países europeos en 2025, un incremento del 13% respecto a 2024[2]Asociación Europea de Bombas de Calor, "Las Ventas de Bombas de Calor Testifican la Acción Gubernamental," Asociación Europea de Bombas de Calor, ehpa.org. Alemania registró un crecimiento del 50% en ventas en 2025, y las bombas de calor representaron la mitad de los equipos de calefacción vendidos en el país. Las ventas europeas aumentaron un 17% adicional en el primer trimestre de 2026. Las bombas de calor de gran tamaño en redes de calefacción de distrito requieren la circulación de fluido a través de extensas redes de tuberías. Alemania tenía casi 900 megavatios de capacidad de bombas de calor para calefacción de distrito en construcción o planificación en 2026. Esas instalaciones también requieren monitoreo de fluidos, reposición de inhibidores y servicios de reemplazo a lo largo de su vida operativa.
Expansión de la Capacidad en Cadena de Frío, Procesamiento de Alimentos y Farmacéutica
La expansión de la cadena de frío respalda la demanda de sistemas de temperatura controlada en el mercado de refrigerantes secundarios. DP World anunció una inversión de 100 millones de EUR en un centro logístico de temperatura controlada de 55.000 m² en el Puerto de Amberes en agosto de 2026. El almacenamiento farmacéutico otorga un alto valor a las temperaturas uniformes y al flujo de fluido controlado. Estos requisitos pueden favorecer los sistemas secundarios con márgenes de punto de congelación más ajustados y calidad de fluido gestionada. Los centros de datos también están introduciendo una fuente de demanda separada para refrigerantes de agua con glicol. Las mayores densidades de bastidores han trasladado las formulaciones de glicol desde los enfriadores convencionales de calefacción, ventilación y aire acondicionado hacia circuitos de placas frías de enfriamiento directo al chip. Dynalene, Inc. recibió el reconocimiento de Aceptado por el Proyecto Open Compute para su refrigerante de propilenglicol de enfriamiento directo al chip PG-D25 en agosto de 2026. Estas aplicaciones requieren baja contaminación iónica, resistencia a la bioincrustación y compatibilidad con el cobre, lo que amplía el papel de los fluidos secundarios especializados.
Demanda de Enfriamiento Energéticamente Eficiente y de Baja Fuga
El uso de energía y el control de fugas se están convirtiendo en factores de selección cada vez más importantes en el mercado de refrigerantes secundarios. Los circuitos secundarios permiten a los diseñadores limitar la carga del circuito de refrigerante primario. Esta configuración puede reducir la exposición generada por fugas en sistemas de enfriamiento minoristas, industriales y de edificios. Los sistemas de dióxido de carbono también pueden utilizar disposiciones de circuito secundario para limitar los riesgos de emisiones directas. El Consejo Norteamericano de Refrigeración Sostenible proyectó que las instalaciones de tiendas con dióxido de carbono secundario en los Estados Unidos aumentarían un 620% entre 2024 y 2028. El rendimiento del sistema sigue dependiendo de una selección adecuada de fluidos, el diseño de tuberías y la operación de bombas. Los proveedores que combinan formulaciones eficientes con una gestión continua de fluidos pueden atender tanto las necesidades operativas como las de mantenimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo Inicial de Bombas, Intercambiadores de Calor y Tuberías Secundarias | -1.5% | Global, más agudo en los mercados de APAC y América del Sur sensibles al costo | Mediano plazo (2-4 años) |
| Viscosidad del Fluido y Penalización de Bombeo a Bajas Temperaturas | -1.0% | Global, más pronunciado en aplicaciones industriales y de cadena de frío bajo cero | Largo plazo (≥ 4 años) |
| Compatibilidad, Corrosión y Gestión de la Vida Útil del Fluido | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Inicial de Bombas, Intercambiadores de Calor y Tuberías Secundarias
Los sistemas de refrigeración indirecta requieren bombas de circulación, intercambiadores de calor de placas y tuberías secundarias. Estas adiciones pueden incrementar el gasto de capital entre un 20% y un 35%, dependiendo del tamaño de la instalación y la complejidad del diseño. La sensibilidad al costo es especialmente importante para los operadores de almacenamiento en frío de escala media en el Sudeste Asiático y América Latina. Muchos proyectos de almacenamiento en frío utilizan períodos de recuperación de la inversión objetivo de 4 a 7 años. El costo adicional de un circuito secundario puede extender la recuperación hacia el extremo superior de ese rango. Los diseños de módulos compactos y las mejoras en la fabricación de intercambiadores de calor de placas pueden reducir la brecha con el tiempo. Sin embargo, los mercados sin incentivos de política pueden continuar mostrando una adopción más lenta de los sistemas indirectos.
Viscosidad del Fluido y Penalización de Bombeo a Bajas Temperaturas
Los fluidos de glicol y sales de formiato se vuelven más viscosos a temperaturas por debajo de -20 °C. Una formulación de etilenglicol al 50% puede tener una viscosidad de 6 a 10 veces mayor a -30 °C que a 0 °C. Una mayor viscosidad incrementa el consumo de energía de la bomba y puede requerir tuberías y bombas de mayor tamaño. El efecto es más significativo en sistemas de congelación rápida, túneles de almacenamiento en frío y otros sistemas de procesamiento de alimentos bajo cero. Las mezclas de formiato de potasio y acetato de potasio pueden reducir la penalización de bombeo, pero tienen costos de materiales más elevados y requieren programas específicos de inhibidores de corrosión. La compatibilidad de materiales, la protección contra la corrosión, el monitoreo del pH y el reemplazo oportuno del fluido también siguen siendo necesarios para preservar el rendimiento del sistema y la vida útil del fluido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Glicoles Lideran Mientras el Dióxido de Carbono Gana Terreno
Los glicoles representaron el 44,13% de la participación del mercado de refrigerantes secundarios en 2025. El etilenglicol y el propilenglicol funcionan con sistemas de acero inoxidable, cobre, aluminio y acero al carbono cuando se utilizan paquetes de inhibidores apropiados. El propilenglicol tiene una ventaja en seguridad alimentaria en aplicaciones donde es posible el contacto incidental con alimentos. Las salmueras siguen siendo relevantes en usos de congelación profunda donde el menor costo del material puede compensar el mayor riesgo de corrosión. Se proyecta que el dióxido de carbono avance a una CAGR del 8,35% hasta 2031. El dióxido de carbono tiene un potencial de calentamiento global de 1 y una alta capacidad calorífica volumétrica, lo que respalda su uso en diseños de circuito secundario para refrigeración comercial.
El tamaño del mercado de refrigerantes secundarios para el dióxido de carbono está respaldado por operadores de supermercados que buscan alternativas a los bastidores de hidrofluorocarbonos heredados. El Consejo Norteamericano de Refrigeración Sostenible proyectó que las instalaciones de tiendas con dióxido de carbono secundario en los Estados Unidos crecerían un 620% entre 2024 y 2028. Climalife indicó que su fluido Greenway Neo N, elaborado a partir de bio-1,3-propanodiol producido mediante fermentación de maíz renovable, tiene hasta un 84% menos de emisiones de dióxido de carbono y utiliza un 70% menos de energía no renovable que el propilenglicol convencional. El fluido cuenta con registro NSF HT1 para usos adyacentes a alimentos. Los compradores del sector alimentario y farmacéutico evalúan cada vez más el carbono incorporado en los fluidos de transferencia de calor. Esto otorga mayor importancia a las materias primas renovables certificadas y al rendimiento documentado del fluido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Las Bombas de Calor Lideran Mientras el Aire Acondicionado se Acelera
Las bombas de calor representaron el 31,45% de la participación del mercado de refrigerantes secundarios en 2025. Los sistemas de bombas de calor de energía de distrito y de fuente geotérmica comúnmente hacen circular salmuera o glicol entre los circuitos de tierra, los intercambiadores de calor y los equipos de distribución de edificios. Esta base de equipos respalda el uso continuo de fluidos secundarios a lo largo de los ciclos de instalación, mantenimiento y reemplazo. Las normas europeas exigen que los sistemas de calefacción y refrigeración de distrito obtengan al menos el 50% de su energía de fuentes renovables, calor residual o cogeneración de alta eficiencia para 2027. La refrigeración comercial también utiliza sistemas de bastidor de circuito secundario para minimizar la carga de refrigerante primario. La refrigeración industrial requiere formulaciones que puedan operar a temperaturas tan bajas como -50 °C.
Se proyecta que el tamaño del mercado de refrigerantes secundarios para el aire acondicionado avance a una CAGR del 8,63% hasta 2031. El crecimiento urbano, la construcción de centros de datos y el desarrollo de bienes raíces comerciales están expandiendo el uso de plantas de agua helada en Asia-Pacífico, Oriente Medio y partes de América del Sur. Estas plantas pueden utilizar glicol en los circuitos de torres de enfriamiento y unidades manejadoras de aire. Un estudio de 2026 sobre sistemas integrados de dióxido de carbono en supermercados del sur de Europa registró coeficientes de rendimiento integrados anuales de 3,00 a 3,22 bajo diferentes condiciones climáticas. El resultado respalda la aplicación de diseños de circuito secundario en climas más cálidos, proporcionando a los diseñadores una referencia de rendimiento más allá de los supuestos convencionales de zona de temperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Europa representó el 33,67% de la participación del mercado de refrigerantes secundarios en 2025. La región combina infraestructura de energía de distrito, estrictas normas sobre gases fluorados y un activo despliegue de bombas de calor. Las ventas europeas de bombas de calor alcanzaron 2,9 millones de unidades en 2025 en 21 países. Alemania registró un crecimiento del 50% en ventas de bombas de calor en 2025. El programa Kälte-Klima-Richtlinie de Alemania apoya los sistemas de refrigeración y enfriamiento elegibles que utilizan refrigerantes no halogenados hasta finales de 2026.
Se proyecta que Asia-Pacífico avance a una CAGR del 8,10% hasta 2031. La demanda está vinculada a la inversión en cadena de frío en China, India y la Asociación de Naciones del Sudeste Asiático. China añadió más de 15 millones de metros cúbicos de capacidad de almacenamiento refrigerado entre 2019 y 2025. Japón y Corea del Sur cuentan con sistemas de enfriamiento maduros donde las modernizaciones y los programas de reducción de carga crean demanda incremental. Vietnam, Tailandia e Indonesia están desarrollando cadenas de frío modernas a medida que aumenta la actividad de inversión. Esto crea una apertura para sistemas de glicol, salmuera y dióxido de carbono adaptados a las condiciones operativas locales.
América del Norte impulsa la demanda a través de conversiones de supermercados y actividad de cadena de frío farmacéutica. La senda regulatoria bajo la Ley de Innovación y Manufactura Americana continúa fomentando sistemas de refrigerantes con menor potencial de calentamiento global. El tamaño del mercado de refrigerantes secundarios en la región también se beneficia de las inversiones en centros de datos que requieren refrigerantes líquidos especializados. América del Sur tiene demanda proveniente del procesamiento de alimentos y el almacenamiento en frío. Oriente Medio y África tienen necesidades emergentes en bienes raíces comerciales y logística de temperatura controlada. Estas regiones siguen siendo grupos de demanda más pequeños, pero la infraestructura de enfriamiento puede generar requisitos de fluidos a largo plazo.

Panorama Competitivo
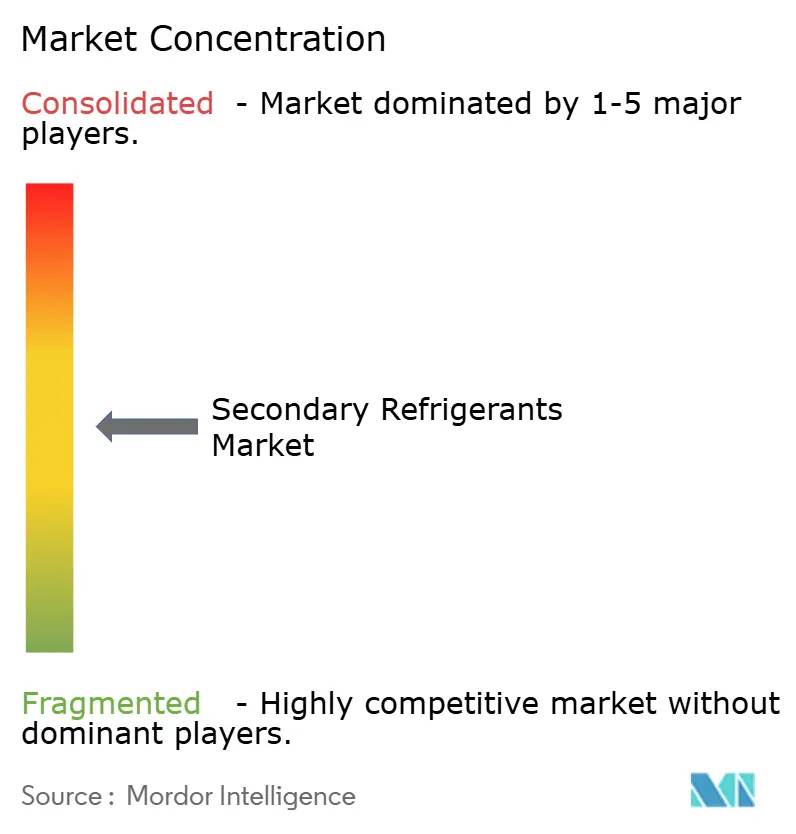
El mercado de refrigerantes secundarios está moderadamente concentrado, con los cinco principales actores que incluyen Linde PLC, Eastman Chemical Company, CLARIANT, A-Gas International Limited y Dynalene, Inc. Los proveedores especializados incluyen Climalife Groupe Dehon, SRS Frigadon Ltd, Gas Servei e Hydratech. Sus posiciones dependen frecuentemente de formulaciones de precisión, soporte técnico local y relaciones de gestión de fluidos a largo plazo. Estas relaciones pueden incluir monitoreo, servicio de inhibidores y reemplazo periódico de fluidos.
Eastman Chemical Company amplió su cobertura de distribución en los Estados Unidos en octubre de 2025 al designar a RelaDyne como distribuidor autorizado de los fluidos de transferencia de calor Therminol. El movimiento también extendió el acceso a la plataforma de monitoreo digital Fluid Genius de Eastman. BASF conmemoró 20 años de producción de ésteres para refrigeración en su instalación de Jinshan, Shanghái, en mayo de 2026. BASF indicó que su enfoque de balance de biomasa puede proporcionar lubricantes para refrigeración con hasta un 90% de contenido de materias primas renovables. Estas acciones muestran el valor de la capacidad de producción regional, la cobertura de distribución y los servicios técnicos. Los grandes proveedores pueden utilizar las cadenas de suministro de glicol existentes para atender varias aplicaciones con paquetes de aditivos diferenciados.
El enfriamiento de centros de datos está creando un área de productos especializada dentro del mercado de refrigerantes secundarios. Arteco lanzó los refrigerantes de enfriamiento directo al chip ZITREC EC en abril de 2025 para aplicaciones de computación de alto rendimiento. La línea incluye formulaciones a base de monopropilenglicol, monoetilenglicol y agua con tecnología de aditivos orgánicos. El reconocimiento de Aceptado por el Proyecto Open Compute del PG-D25 de Dynalene, Inc. le otorga una posición definida en este segmento. Los refrigerantes de base biológica son otra área en desarrollo. El Greenway Neo N de Climalife Groupe Dehon y la cartera de refrigerantes ECO de Arteco muestran cómo los proveedores están abordando los requisitos de materias primas renovables y recicladas.
Líderes de la Industria de Refrigerantes Secundarios
-
Linde PLC
-
Eastman Chemical Company
-
CLARIANT
-
A-Gas International Limited
-
Dynalene, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Ilerfred instaló un sistema de refrigeración de propano (R-290) utilizando agua con glicol a -8 °C como fluido de enfriamiento secundario para cámaras de almacenamiento de patatas en una instalación logística. La instalación demuestra el uso de refrigerantes secundarios a base de glicol con refrigerantes primarios de bajo Potencial de Calentamiento Global (PCG) en aplicaciones de cadena de frío, respaldando la demanda de sistemas de refrigeración indirecta.
- Abril de 2026: G&D Chillers estandarizó los refrigerantes A2L en toda su plataforma de enfriadores de glicol para aplicaciones que incluyen procesamiento de alimentos, manufactura, centros de datos y productos farmacéuticos. El cambio respalda la transición hacia refrigerantes primarios de menor PCG mientras se mantienen los sistemas de enfriamiento secundario a base de glicol, fortaleciendo la demanda de refrigerantes secundarios en el enfriamiento industrial y comercial.


Alcance del Informe Global del Mercado de Refrigerantes Secundarios
Los refrigerantes secundarios son fluidos de transferencia de calor que circulan entre un sistema de refrigeración primario y las áreas que requieren enfriamiento. Transfieren energía térmica de manera eficiente al tiempo que permiten el control de temperatura en sistemas de refrigeración y aire acondicionado.
El Mercado de Refrigerantes Secundarios está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en glicoles, salmueras, dióxido de carbono y otros tipos de productos. Por aplicación, el mercado está segmentado en bombas de calor, refrigeración comercial, refrigeración industrial, aire acondicionado y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los refrigerantes secundarios en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Glicoles |
| Salmueras |
| Dióxido de Carbono |
| Otros Tipos de Productos |
| Bombas de Calor |
| Refrigeración Comercial |
| Refrigeración Industrial |
| Aire Acondicionado |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Glicoles | |
| Salmueras | ||
| Dióxido de Carbono | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Bombas de Calor | |
| Refrigeración Comercial | ||
| Refrigeración Industrial | ||
| Aire Acondicionado | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de refrigerantes secundarios?
El mercado de refrigerantes secundarios se sitúa en 718,61 millones de USD en 2026 y se proyecta que alcance 985,94 millones de USD en 2031.
¿Qué está impulsando la demanda de refrigerantes secundarios?
Las normas de reducción gradual de hidrofluorocarbonos, el despliegue de bombas de calor, la inversión en cadena de frío y el enfriamiento líquido para centros de datos están respaldando la demanda.
¿Qué tipo de producto lideró la participación de mercado en 2025?
Los glicoles lideraron con una participación del 44,13% en 2025, respaldados por una amplia compatibilidad de materiales y aplicaciones adyacentes a alimentos.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que el aire acondicionado avance a una CAGR del 8,63% hasta 2031 a medida que se expanden los sistemas de agua helada.
Última actualización de la página el:



