
Marktgröße und Marktanteile für sekundäre Kältemittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
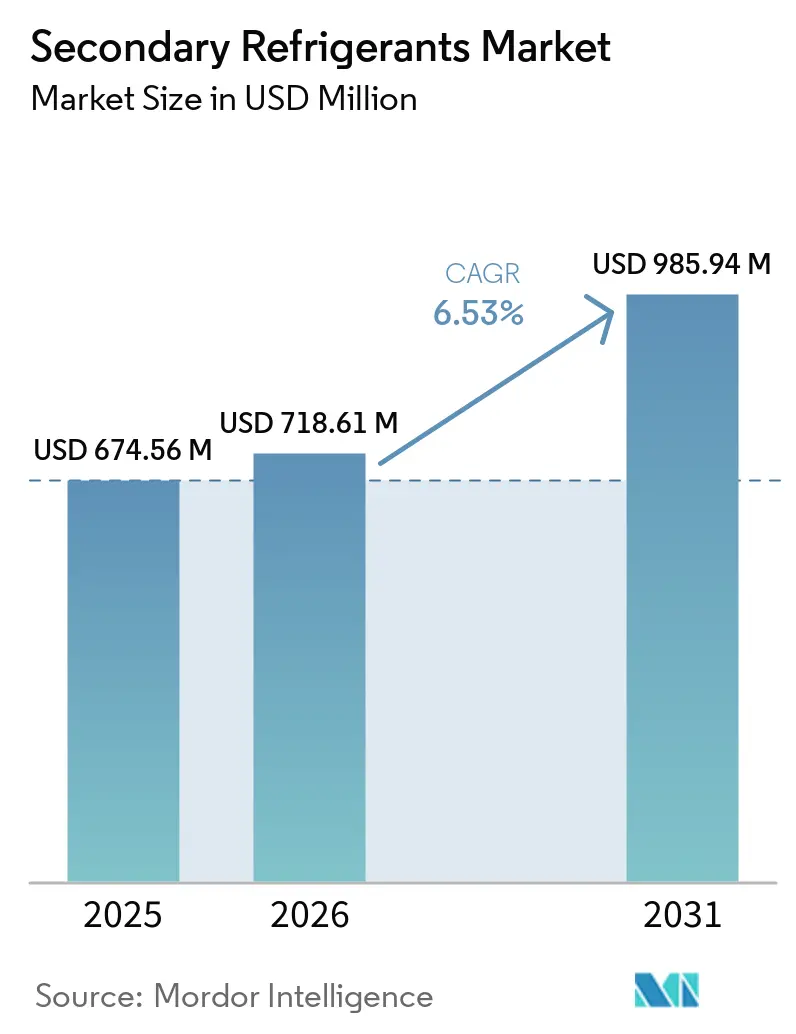
| Marktgröße (2026) | 718.61 Millionen US-Dollar |
| Marktgröße (2031) | 985.94 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für sekundäre Kältemittel von Mordor Intelligence
Die Marktgröße für sekundäre Kältemittel wurde im Jahr 2025 auf 674,56 Millionen USD geschätzt und soll von 718,61 Millionen USD im Jahr 2026 auf 985,94 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,53 % während des Prognosezeitraums (2026–2031). Regulatorische Beschränkungen für Fluorkohlenwasserstoffe verlagern die Kälteanlagenentwicklung hin zu Systemen, die kleinere Primärkältemittelfüllmengen und sekundäre Flüssigkeitskreisläufe verwenden. Die US-amerikanische Umweltschutzbehörde hat die Verbrauchsquoten für Fluorkohlenwasserstoffe für 2024 bis 2028 auf 60 % der historischen Basislinie festgelegt, gefolgt von 30 % für 2029 bis 2033 und 15 % ab 2036. Europa hält einen klaren Compliance-Pfad gemäß der Verordnung EU 2024/573 ein, die die Wartung bestimmter Klimaanlagen- und Wärmepumpengeräte mit fluorierten Gasen mit einem Treibhauspotenzial von 2.500 oder mehr ab dem 1. Januar 2026 verbietet. Diese Maßnahmen stützen die Nachfrage nach Systemen mit sekundären Kältemitteln in den Bereichen Wärmepumpen, Lebensmittelkühlung, industrielle Kühlung und Klimatisierung. Lieferanten sehen sich zudem mit einer wachsenden Kluft zwischen kostenfokussierten Einzelhandelsformulierungen und den streng kontrollierten Flüssigkeiten konfrontiert, die für die Kühlung von Rechenzentren benötigt werden. Der Markt für sekundäre Kältemittel belohnt daher Unternehmen, die zuverlässige Flüssigkeitschemie, Korrosionsmanagement und anwendungsspezifischen technischen Support kombinieren können.
Wichtigste Erkenntnisse des Berichts
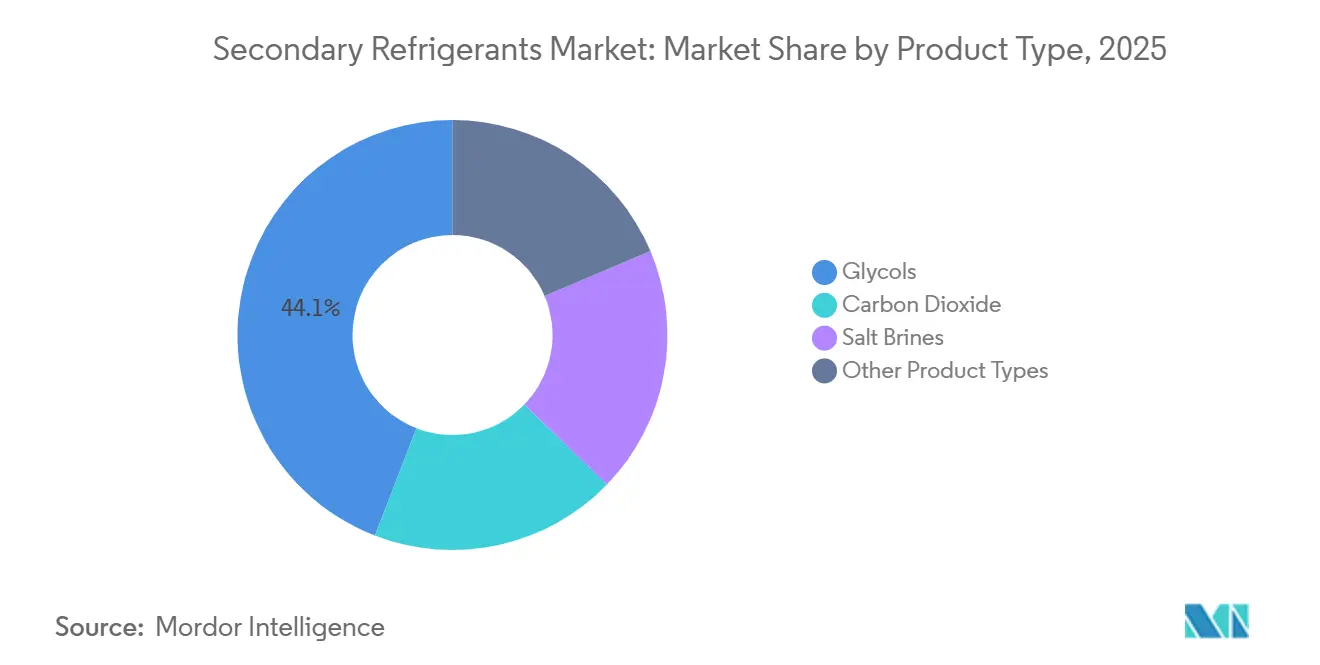
- Nach Produkttyp hielten Glykole im Jahr 2025 einen Marktanteil von 44,13 % am Markt für sekundäre Kältemittel, während Kohlendioxid bis 2031 voraussichtlich mit einer CAGR von 8,35 % wachsen wird.
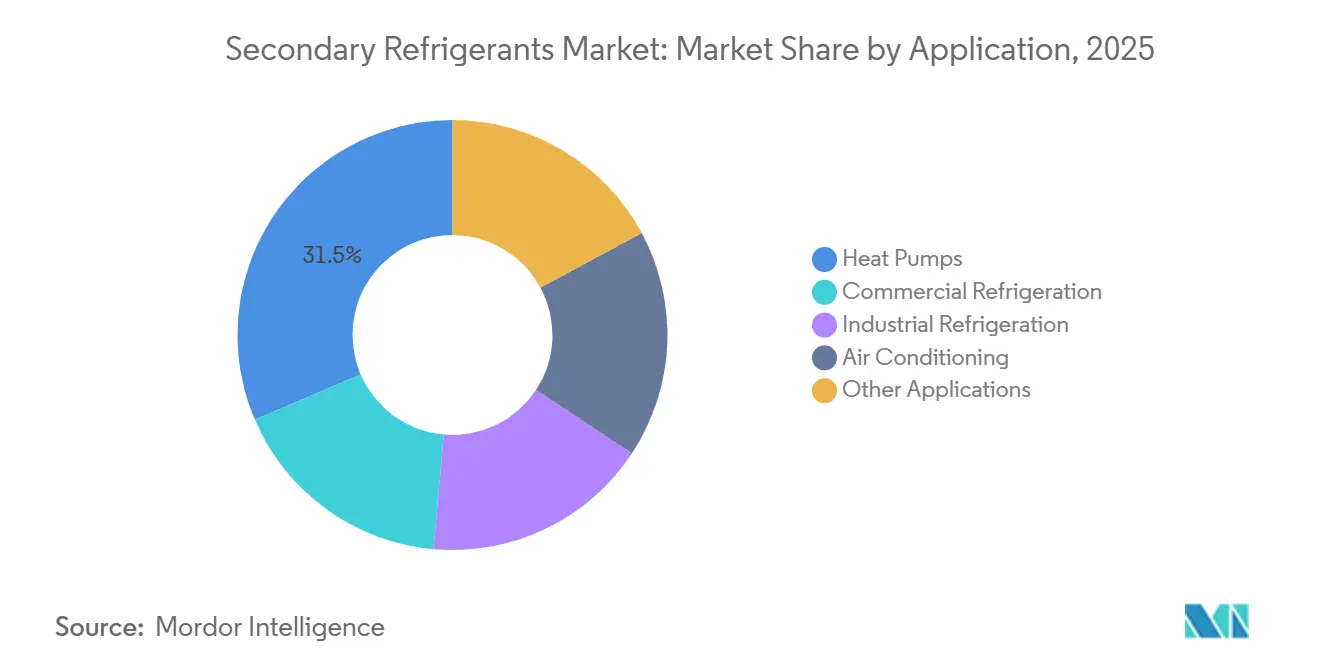
- Nach Anwendung hielten Wärmepumpen im Jahr 2025 einen Marktanteil von 31,45 % am Markt für sekundäre Kältemittel, während Klimaanlagen bis 2031 voraussichtlich mit einer CAGR von 8,63 % wachsen werden.
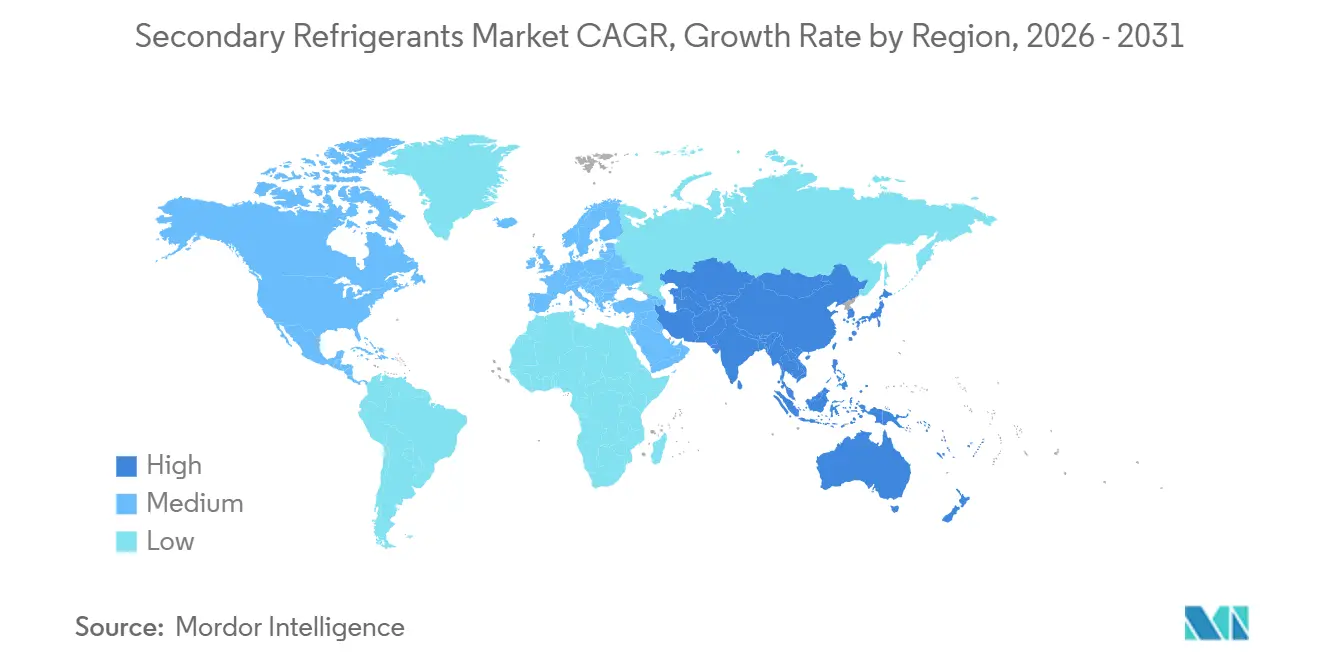
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 33,67 % am Markt für sekundäre Kältemittel, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,10 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für sekundäre Kältemittel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Abbau von Primärkältemitteln mit hohem Treibhauspotenzial | +1.8% | Global, am stärksten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Wärmepumpen und Fernwärme | +1.5% | Europa (Kernmarkt), mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau der Kapazitäten in Kühlkette, Lebensmittelverarbeitung und Pharmazeutik | +1.2% | Asien-Pazifik und Nordamerika als primäre, Europa als sekundäre Region | Mittelfristig (2–4 Jahre) |
| Aufbau von Flüssigkühlung für Rechenzentren und Elektronik | +0.9% | Global, konzentriert in Nordamerika, Asien-Pazifik und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach energieeffizienter, leckagearmer Kühlung | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Abbau von Primärkältemitteln mit hohem Treibhauspotenzial
Der Abbau von Fluorkohlenwasserstoffen verändert Gerätentscheidungen im Markt für sekundäre Kältemittel. Das Programm des American Innovation and Manufacturing Act reduzierte die US-amerikanischen Produktions- und Verbrauchsquoten für Fluorkohlenwasserstoffe auf 60 % der historischen Basislinie für 2024 bis 2028[1]US-amerikanische Umweltschutzbehörde, „Häufige Fragen zum Abbau von Fluorkohlenwasserstoffen”, US-amerikanische Umweltschutzbehörde, epa.gov. Das Programm schreibt vor, dass neue Wohngebäude-Split-Klimaanlagen und Wärmepumpeninstallationen ab dem 1. Januar 2026 Kältemittel mit einem Treibhauspotenzial unter 700 verwenden müssen. In Europa ist die Wartung von Klimaanlagen- und Wärmepumpengeräten mit fluorierten Gasen mit einem Treibhauspotenzial von 2.500 oder mehr seit dem 1. Januar 2026 verboten. Indirekte Bauweisen reduzieren die Menge des in bewohnten Bereichen und lebensmittelberührenden Zonen eingesetzten Primärkältemittels. Glykol- und Solenkreisläufe können Betreibern daher helfen, künftige Compliance-Anforderungen zu erfüllen und gleichzeitig die Wartbarkeit zu erhalten.
Einsatz von Wärmepumpen und Fernwärme
Der Einsatz von Wärmepumpen erhöht die Verwendung von Umwälzflüssigkeiten im Markt für sekundäre Kältemittel. Der Europäische Wärmepumpenverband meldete im Jahr 2025 Verkäufe von 2,9 Millionen Wärmepumpen in 21 europäischen Ländern, ein Anstieg von 13 % gegenüber 2024[2]Europäischer Wärmepumpenverband, „Wärmepumpenverkäufe belegen staatliches Handeln”, Europäischer Wärmepumpenverband, ehpa.org. Deutschland verzeichnete im Jahr 2025 ein Umsatzwachstum von 50 %, und Wärmepumpen machten die Hälfte der im Land verkauften Heizgeräte aus. Die europäischen Verkäufe stiegen im ersten Quartal 2026 um weitere 17 %. Große Wärmepumpen in Fernwärmenetzen benötigen Flüssigkeitszirkulation über ausgedehnte Rohrleitungsabschnitte. Deutschland hatte im Jahr 2026 fast 900 Megawatt Fernwärme-Wärmepumpenkapazität im Bau oder in Planung. Diese Installationen erfordern zudem Flüssigkeitsüberwachung, Inhibitornachfüllung und Austauschdienstleistungen über ihre Betriebslebensdauer.
Ausbau der Kapazitäten in Kühlkette, Lebensmittelverarbeitung und Pharmazeutik
Der Ausbau der Kühlkette stützt die Nachfrage nach temperaturgesteuerten Systemen im Markt für sekundäre Kältemittel. DP World kündigte im August 2026 eine Investition von 100 Millionen EUR in ein 55.000 m² großes temperaturgesteuertes Logistikzentrum im Hafen von Antwerpen an. Die pharmazeutische Lagerung legt großen Wert auf gleichmäßige Temperaturen und kontrollierten Flüssigkeitsdurchfluss. Diese Anforderungen können sekundäre Systeme mit engeren Gefrierpunktmargen und gesteuerter Flüssigkeitsqualität begünstigen. Rechenzentren schaffen zudem eine separate Nachfragequelle für Glykol-Wasser-Kühlmittel. Höhere Rack-Dichten haben Glykolformulierungen von konventionellen Heizungs-, Lüftungs- und Klimatechnik-Kältemaschinen in direkte Chip-Kühlplattenkreisläufe verlagert. Dynalene, Inc. erhielt im August 2026 die Anerkennung als Open Compute Project Accepted für sein direktes Chip-Propylenglykol-Kühlmittel PG-D25. Diese Anwendungen erfordern geringe ionische Verunreinigung, Biofouling-Resistenz und Kupferkompatibilität, was die Rolle spezialisierter sekundärer Flüssigkeiten erweitert.
Nachfrage nach energieeffizienter, leckagearmer Kühlung
Energieverbrauch und Leckagekontrolle werden im Markt für sekundäre Kältemittel zu immer wichtigeren Auswahlkriterien. Sekundärkreisläufe ermöglichen es Planern, die Füllmenge des Primärkältemittelkreislaufs zu begrenzen. Diese Konfiguration kann die durch Leckagen in Einzelhandels-, Industrie- und Gebäudekühlsystemen entstehenden Risiken reduzieren. Kohlendioxidsysteme können ebenfalls Sekundärkreislaufanordnungen nutzen, um direkte Emissionsrisiken zu begrenzen. Der North American Sustainable Refrigeration Council prognostizierte, dass die Installationen von Sekundär-Kohlendioxid-Systemen in Geschäften in den Vereinigten Staaten zwischen 2024 und 2028 um 620 % steigen würden. Die Systemleistung hängt weiterhin von der geeigneten Flüssigkeitsauswahl, der Rohrleitungsgestaltung und dem Pumpenbetrieb ab. Lieferanten, die effiziente Formulierungen mit laufendem Flüssigkeitsmanagement kombinieren, können sowohl Betriebs- als auch Wartungsanforderungen erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anfangsinvestitionen für Pumpen, Wärmetauscher und sekundäre Rohrleitungen | -1.5% | Global, am stärksten in kostenempfindlichen Märkten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Flüssigkeitsviskosität und Pumpverluste bei niedrigen Temperaturen | -1.0% | Global, am ausgeprägtesten in industriellen Anwendungen und Kühlkettenanwendungen unter null Grad | Langfristig (≥ 4 Jahre) |
| Kompatibilität, Korrosion und Flüssigkeitslebensdauermanagement | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangsinvestitionen für Pumpen, Wärmetauscher und sekundäre Rohrleitungen
Indirekte Kälteanlagen erfordern Umwälzpumpen, Plattenwärmetauscher und sekundäre Rohrleitungen. Diese Ergänzungen können die Investitionsausgaben je nach Anlagengröße und Planungskomplexität um 20 % bis 35 % erhöhen. Die Kostenempfindlichkeit ist besonders wichtig für mittelgroße Kühllageranbieter in Südostasien und Lateinamerika. Viele Kühllager-Projekte verwenden Zielamortisationszeiten von 4 bis 7 Jahren. Die zusätzlichen Kosten eines Sekundärkreislaufs können die Amortisationszeit in Richtung des oberen Endes dieses Bereichs verlängern. Modulare Skid-Designs und Verbesserungen in der Plattenwärmetauscherfertigung können die Lücke im Laufe der Zeit verringern. Märkte ohne politische Anreize könnten jedoch weiterhin eine langsamere Einführung indirekter Systeme verzeichnen.
Flüssigkeitsviskosität und Pumpverluste bei niedrigen Temperaturen
Glykol- und Formatsalzflüssigkeiten werden bei Temperaturen unter -20 °C viskoser. Eine 50%ige Ethylenglykolformulierung kann bei -30 °C eine 6- bis 10-mal höhere Viskosität aufweisen als bei 0 °C. Höhere Viskosität erhöht den Pumpenenergieverbrauch und kann größere Rohrleitungen und Pumpen erfordern. Der Effekt ist am bedeutendsten bei Schockfrostung, Kühltunneln und anderen Tiefkühl-Lebensmittelverarbeitungssystemen. Kaliumformiat- und Kaliumacetatmischungen können den Pumpverlust reduzieren, haben jedoch höhere Materialkosten und erfordern spezifische Korrosionsinhibitorprogramme. Materialkompatibilität, Korrosionsschutz, pH-Überwachung und rechtzeitiger Flüssigkeitsaustausch bleiben ebenfalls notwendig, um die Systemleistung und die Flüssigkeitslebensdauer zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Glykole führen, während Kohlendioxid an Dynamik gewinnt
Glykole hielten im Jahr 2025 einen Marktanteil von 44,13 % am Markt für sekundäre Kältemittel. Ethylenglykol und Propylenglykol funktionieren mit Edelstahl-, Kupfer-, Aluminium- und Kohlenstoffstahlsystemen, wenn geeignete Inhibitorpakete verwendet werden. Propylenglykol hat einen lebensmittelsicherheitlichen Vorteil in Anwendungen, bei denen ein gelegentlicher Lebensmittelkontakt möglich ist. Salzsolen bleiben in Tiefkühlbereichen relevant, wo niedrigere Materialkosten ein höheres Korrosionsrisiko ausgleichen können. Kohlendioxid soll bis 2031 mit einer CAGR von 8,35 % wachsen. Kohlendioxid hat ein Treibhauspotenzial von 1 und eine hohe volumetrische Wärmekapazität, was seinen Einsatz in Sekundärkreislaufdesigns für gewerbliche Kälteanlagen unterstützt.
Die Marktgröße für sekundäre Kältemittel bei Kohlendioxid wird durch Supermarktbetreiber gestützt, die Alternativen zu veralteten Fluorkohlenwasserstoff-Racks suchen. Der North American Sustainable Refrigeration Council prognostizierte, dass die Installationen von Sekundär-Kohlendioxid-Systemen in Geschäften in den Vereinigten Staaten zwischen 2024 und 2028 um 620 % wachsen würden. Climalife erklärte, dass seine Greenway Neo N-Flüssigkeit, hergestellt aus Bio-1,3-Propandiol durch Fermentation aus erneuerbarem Mais, bis zu 84 % niedrigere Kohlendioxidemissionen aufweist und 70 % weniger nicht erneuerbare Energie verbraucht als konventionelles Propylenglykol. Die Flüssigkeit verfügt über eine NSF HT1-Registrierung für lebensmittelnahe Anwendungen. Lebensmittel- und Pharmakäufer bewerten zunehmend den eingebetteten Kohlenstoff von Wärmeübertragungsflüssigkeiten. Dies erhöht die Bedeutung zertifizierter erneuerbarer Rohstoffe und dokumentierter Flüssigkeitsleistung.


Nach Anwendung: Wärmepumpen führen, während Klimaanlagen an Dynamik gewinnen
Wärmepumpen hielten im Jahr 2025 einen Marktanteil von 31,45 % am Markt für sekundäre Kältemittel. Fernwärme- und erdgekoppelte Wärmepumpensysteme zirkulieren üblicherweise Sole oder Glykol zwischen Erdwärmesonden, Wärmetauschern und Gebäudeverteilungsanlagen. Diese Gerätebasis unterstützt die kontinuierliche Verwendung von Sekundärflüssigkeiten während der Installations-, Wartungs- und Austauschzyklen. Europäische Vorschriften verlangen, dass Fernwärme- und Fernkältesysteme bis 2027 mindestens 50 % ihrer Energie aus erneuerbaren Quellen, Abwärme oder hocheffizienter Kraft-Wärme-Kopplung beziehen. Gewerbliche Kälteanlagen verwenden ebenfalls Sekundärkreislauf-Rack-Systeme, um die Primärkältemittelfüllmenge zu minimieren. Industrielle Kälteanlagen erfordern Formulierungen, die bei Temperaturen bis zu -50 °C betrieben werden können.
Die Marktgröße für sekundäre Kältemittel im Bereich Klimaanlagen soll bis 2031 mit einer CAGR von 8,63 % wachsen. Städtisches Wachstum, der Bau von Rechenzentren und die Entwicklung gewerblicher Immobilien erweitern den Einsatz von Kaltwassersätzen in Asien-Pazifik, dem Nahen Osten und Teilen Südamerikas. Diese Anlagen können Glykol in Kühlturm- und Luftbehandlungskreisläufen verwenden. Eine Studie aus dem Jahr 2026 über integrierte Kohlendioxid-Supermarktsysteme in Südeuropa verzeichnete jährliche integrierte Leistungszahlen von 3,00 bis 3,22 unter verschiedenen Klimabedingungen. Das Ergebnis unterstützt die Anwendung von Sekundärkreislaufdesigns in wärmeren Klimazonen und gibt Planern eine Leistungsreferenz jenseits konventioneller Temperaturzonenvoraussetzungen.
Geografische Analyse
Europa hielt im Jahr 2025 einen Marktanteil von 33,67 % am Markt für sekundäre Kältemittel. Die Region kombiniert Fernwärmeinfrastruktur, strenge Vorschriften für fluorierte Gase und aktiven Wärmepumpeneinsatz. Die europäischen Wärmepumpenverkäufe erreichten im Jahr 2025 in 21 Ländern 2,9 Millionen Einheiten. Deutschland verzeichnete im Jahr 2025 ein Wärmepumpenverkaufswachstum von 50 %. Das Kälte-Klima-Richtlinie-Programm Deutschlands unterstützt förderfähige Kälte- und Klimasysteme, die nicht halogenierte Kältemittel verwenden, bis Ende 2026.
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,10 % wachsen. Die Nachfrage ist mit Kühlketteninvestitionen in China, Indien und dem Verband Südostasiatischer Nationen verknüpft. China hat von 2019 bis 2025 mehr als 15 Millionen Kubikmeter Kühlhauskapazität hinzugefügt. Japan und Südkorea verfügen über ausgereifte Kühlsysteme, bei denen Nachrüstungen und Programme zur Füllmengenreduzierung eine inkrementelle Nachfrage erzeugen. Vietnam, Thailand und Indonesien entwickeln moderne Kühlketten, da die Investitionstätigkeit zunimmt. Dies schafft eine Öffnung für Glykol-, Sole- und Kohlendioxidsysteme, die für lokale Betriebsbedingungen geeignet sind.
Nordamerika treibt die Nachfrage durch Supermarktumrüstungen und pharmazeutische Kühlkettenaktivitäten an. Der regulatorische Pfad gemäß dem American Innovation and Manufacturing Act fördert weiterhin Kältemittelsysteme mit niedrigerem Treibhauspotenzial. Die Marktgröße für sekundäre Kältemittel in der Region profitiert auch von Rechenzentrumsinvestitionen, die spezialisierte Flüssigkühlmittel erfordern. Südamerika hat Nachfrage aus der Lebensmittelverarbeitung und dem Kühllager. Der Nahe Osten und Afrika haben aufkommende Bedürfnisse in gewerblichen Immobilien und temperaturgesteuerter Logistik. Diese Regionen bleiben kleinere Nachfragepools, aber die Kühlinfrastruktur kann längerfristige Flüssigkeitsanforderungen schaffen.

Wettbewerbslandschaft
Der Markt für sekundäre Kältemittel ist mäßig konzentriert, wobei die fünf größten Anbieter Linde PLC, Eastman Chemical Company, CLARIANT, A-Gas International Limited und Dynalene, Inc. umfassen. Zu den Spezialanbietern gehören Climalife Groupe Dehon, SRS Frigadon Ltd, Gas Servei und Hydratech. Ihre Positionen hängen häufig von Präzisionsformulierungen, lokalem technischen Support und langfristigen Flüssigkeitsmanagementbeziehungen ab. Diese Beziehungen können Überwachung, Inhibitorservice und periodischen Flüssigkeitsaustausch umfassen.
Eastman Chemical Company erweiterte im Oktober 2025 seine Vertriebsabdeckung in den Vereinigten Staaten, indem es RelaDyne als autorisierten Händler für Therminol-Wärmeübertragungsflüssigkeiten ernannte. Der Schritt erweiterte auch den Zugang zu Eastmans digitaler Überwachungsplattform Fluid Genius. BASF feierte im Mai 2026 20 Jahre Produktion von Kälteestern in seinem Werk in Jinshan, Shanghai. BASF erklärte, dass sein Biomasse-Bilanz-Ansatz Kältemittelschmierstoffe mit bis zu 90 % erneuerbarem Rohstoffgehalt liefern kann. Diese Maßnahmen zeigen den Wert regionaler Produktionskapazität, Vertriebsabdeckung und technischer Dienstleistungen. Große Lieferanten können bestehende Glykollieferketten nutzen, um mehrere Anwendungen mit differenzierten Additivpaketen zu bedienen.
Die Kühlung von Rechenzentren schafft einen spezialisierten Produktbereich innerhalb des Marktes für sekundäre Kältemittel. Arteco brachte im April 2025 ZITREC EC-Direktchip-Kühlmittel für Hochleistungsrechenanwendungen auf den Markt. Die Linie umfasst Monopropylenglyko-, Monoethylenglykol- und wasserbasierte Formulierungen mit organischer Additivtechnologie. Die Open Compute Project Accepted-Anerkennung für PG-D25 von Dynalene, Inc. verschafft dem Unternehmen eine definierte Position in diesem Segment. Biobasierte Kühlmittel sind ein weiterer sich entwickelnder Bereich. Climalife Groupe Dehons Greenway Neo N und Artecas ECO-Kühlmittelportfolio zeigen, wie Lieferanten auf Anforderungen an erneuerbare und recycelte Rohstoffe eingehen.
Marktführer in der Branche der sekundären Kältemittel
Linde PLC
Eastman Chemical Company
CLARIANT
A-Gas International Limited
Dynalene, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Ilerfred installierte ein Propan (R-290)-Kältesystem mit Glykolwasser bei -8 °C als sekundäres Kühlmittel für Kartoffellagerkammern in einer Logistikanlage. Die Installation demonstriert den Einsatz von glykolbasierten sekundären Kältemitteln mit Primärkältemitteln mit niedrigem Treibhauspotenzial (GWP) in Kühlkettenanwendungen und unterstützt die Nachfrage nach indirekten Kältesystemen.
- April 2026: G&D Chillers standardisierte A2L-Kältemittel auf seiner Glykolkältemaschinen-Plattform für Anwendungen wie Lebensmittelverarbeitung, Fertigung, Rechenzentren und Pharmazeutik. Der Wechsel unterstützt den Übergang zu Primärkältemitteln mit niedrigerem GWP und erhält gleichzeitig glykolbasierte sekundäre Kühlsysteme, was die Nachfrage nach sekundären Kältemitteln in der industriellen und gewerblichen Kühlung stärkt.


Globaler Berichtsumfang für den Markt für sekundäre Kältemittel
Sekundäre Kältemittel sind Wärmeübertragungsflüssigkeiten, die zwischen einem primären Kältesystem und den zu kühlenden Bereichen zirkulieren. Sie übertragen thermische Energie effizient und ermöglichen die Temperaturregelung in Kälte- und Klimaanlagen.
Der Markt für sekundäre Kältemittel ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Glykole, Salzsolen, Kohlendioxid und sonstige Produkttypen unterteilt. Nach Anwendung ist der Markt in Wärmepumpen, gewerbliche Kälteanlagen, industrielle Kälteanlagen, Klimaanlagen und sonstige Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für sekundäre Kältemittel in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Glykole |
| Salzsolen |
| Kohlendioxid |
| Sonstige Produkttypen |
| Wärmepumpen |
| Gewerbliche Kälteanlagen |
| Industrielle Kälteanlagen |
| Klimaanlagen |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Glykole | |
| Salzsolen | ||
| Kohlendioxid | ||
| Sonstige Produkttypen | ||
| Nach Anwendung | Wärmepumpen | |
| Gewerbliche Kälteanlagen | ||
| Industrielle Kälteanlagen | ||
| Klimaanlagen | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für sekundäre Kältemittel?
Der Markt für sekundäre Kältemittel hat im Jahr 2026 einen Wert von 718,61 Millionen USD und soll bis 2031 einen Wert von 985,94 Millionen USD erreichen.
Was treibt die Nachfrage nach sekundären Kältemitteln an?
Vorschriften zum Abbau von Fluorkohlenwasserstoffen, der Einsatz von Wärmepumpen, Kühlketteninvestitionen und Flüssigkühlung für Rechenzentren stützen die Nachfrage.
Welcher Produkttyp hatte im Jahr 2025 den größten Marktanteil?
Glykole führten im Jahr 2025 mit einem Anteil von 44,13 %, unterstützt durch breite Materialkompatibilität und lebensmittelnahe Anwendungen.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Klimaanlagen sollen bis 2031 mit einer CAGR von 8,63 % wachsen, da sich Kaltwassersysteme ausweiten.
Seite zuletzt aktualisiert am:



