
二次冷媒市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
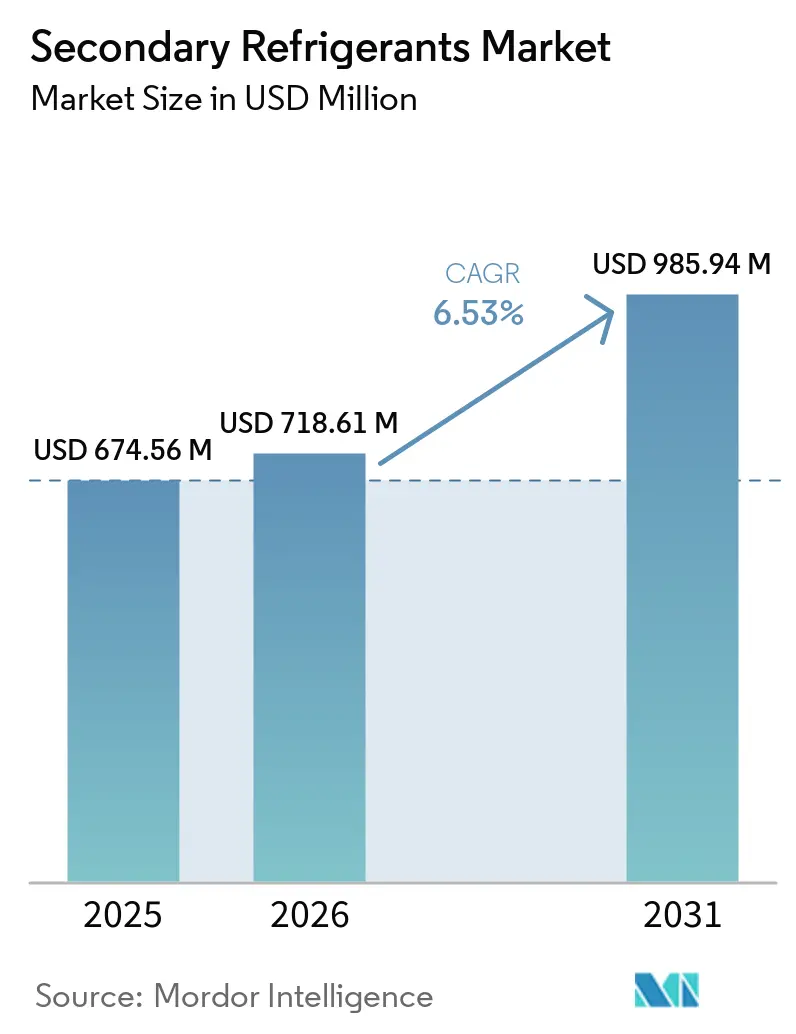
| 市場規模 (2026) | 718.61 百万米ドル |
| 市場規模 (2031) | 985.94 百万米ドル |
| Growth Rate (2026 - 2031) | 6.53 % |
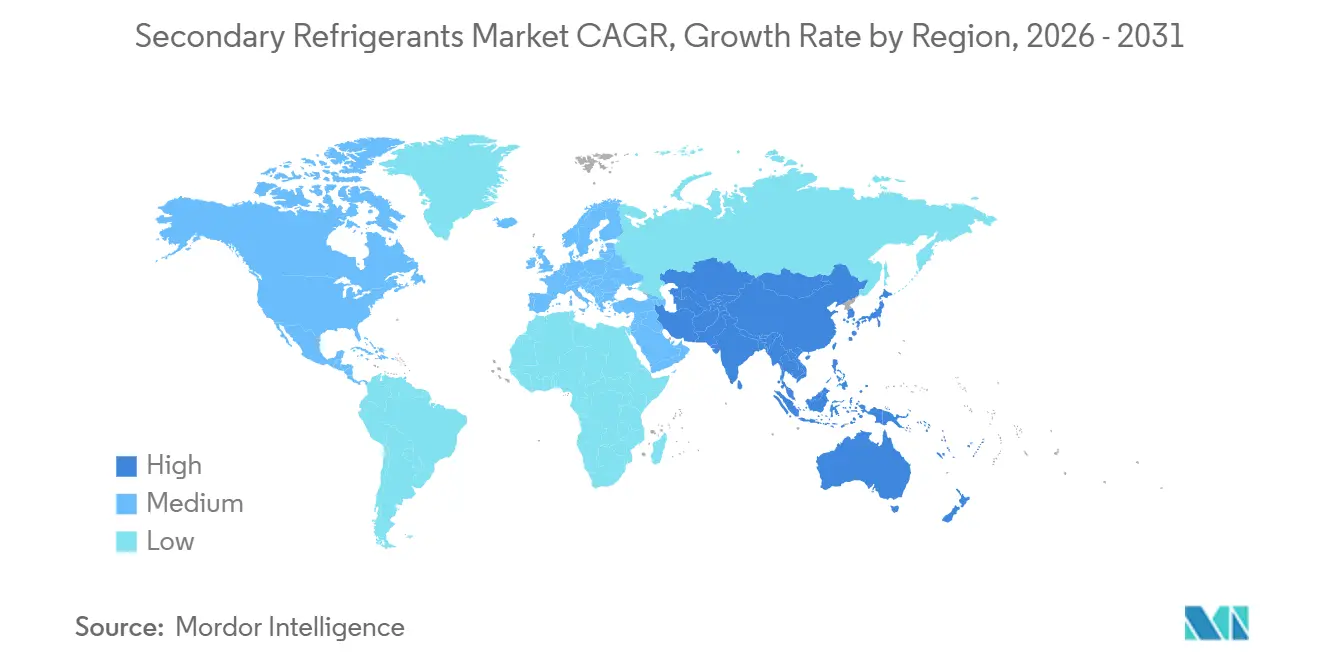
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
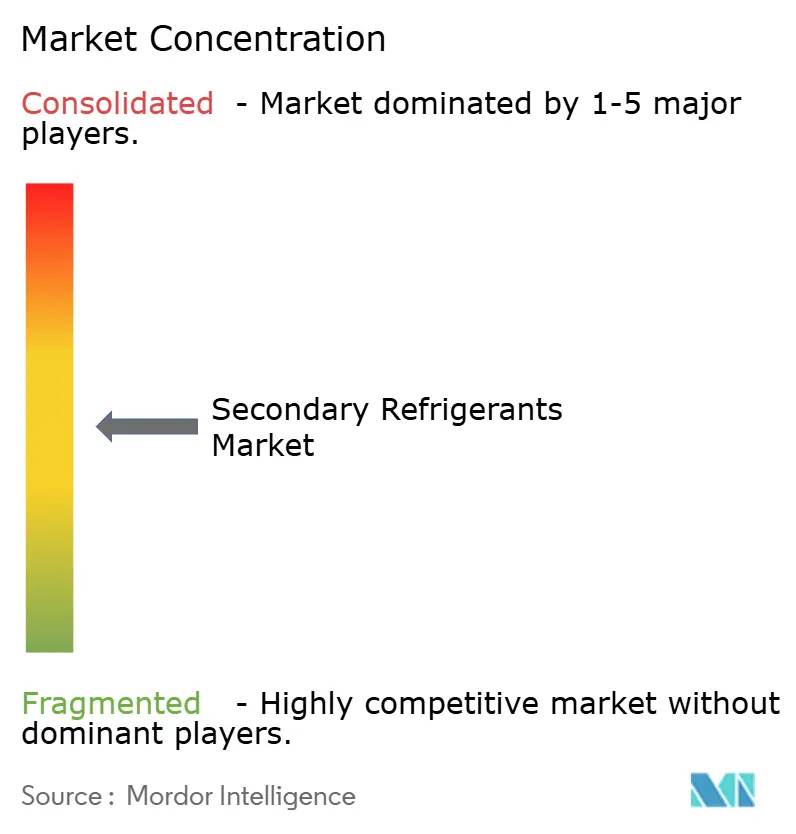
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる二次冷媒市場分析
二次冷媒市場の規模は2025年に674.56 ミリオン 米ドルと評価され、2026年の718.61 ミリオン 米ドルから2031年には985.94 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.53%です。ハイドロフルオロカーボンに対する規制上の制限により、冷凍設計は一次冷媒充填量を削減し二次流体ループを使用するシステムへと移行しています。米国環境保護庁は、2024年から2028年にかけてハイドロフルオロカーボンの消費許容量を過去のベースラインの60%に設定し、2029年から2033年は30%、2036年以降は15%とすることを定めました。欧州は規則EU 2024/573のもとで厳格なコンプライアンス経路を維持しており、2026年1月1日以降、地球温暖化係数が2,500以上のフッ素化ガスを使用した特定の空調・ヒートポンプ機器のサービスを禁止しています。これらの措置は、ヒートポンプ、食品冷凍、産業用冷却、空調にわたる二次冷媒システムへの需要を支えています。サプライヤーはまた、コスト重視の小売向け製品と、データセンター冷却に必要な厳密に管理された流体との間で拡大する格差にも直面しています。したがって、二次冷媒市場は、信頼性の高い流体化学、腐食管理、および用途別の技術サポートを組み合わせることができる企業に有利に働きます。
レポートの主要なポイント
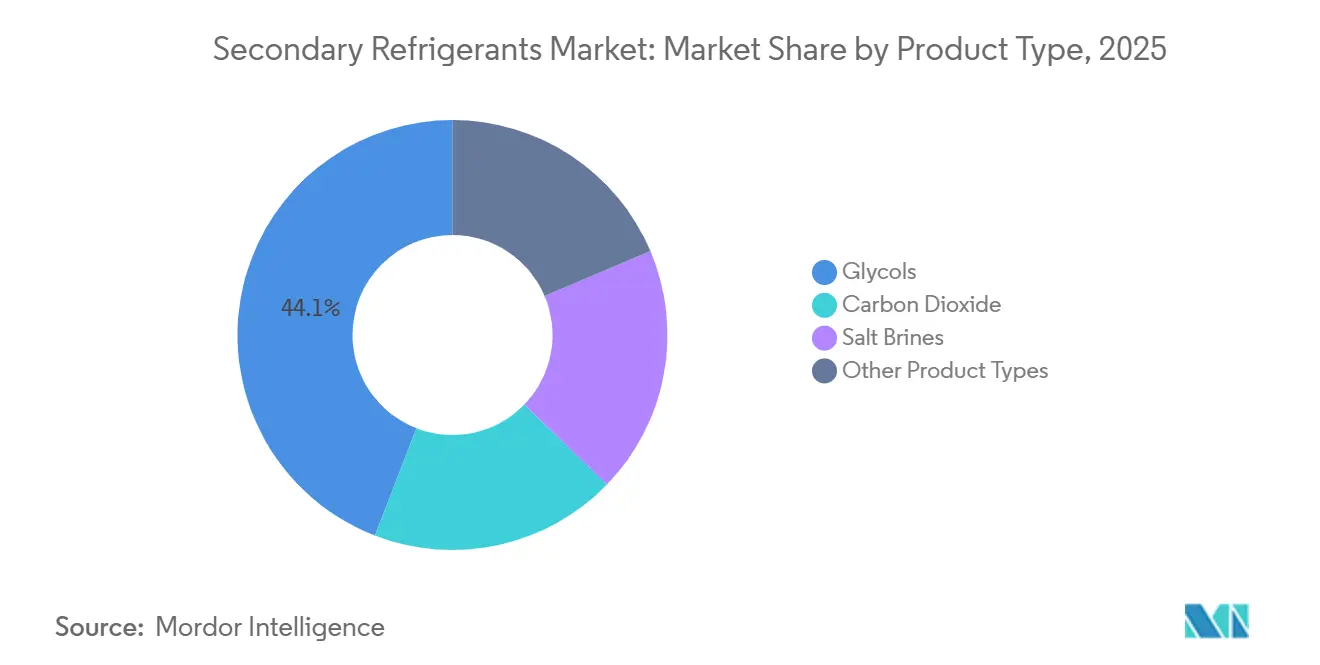
- 製品タイプ別では、グリコールが2025年の二次冷媒市場シェアの44.13%を占め、二酸化炭素は2031年にかけてCAGR 8.35%で成長すると予測されています。
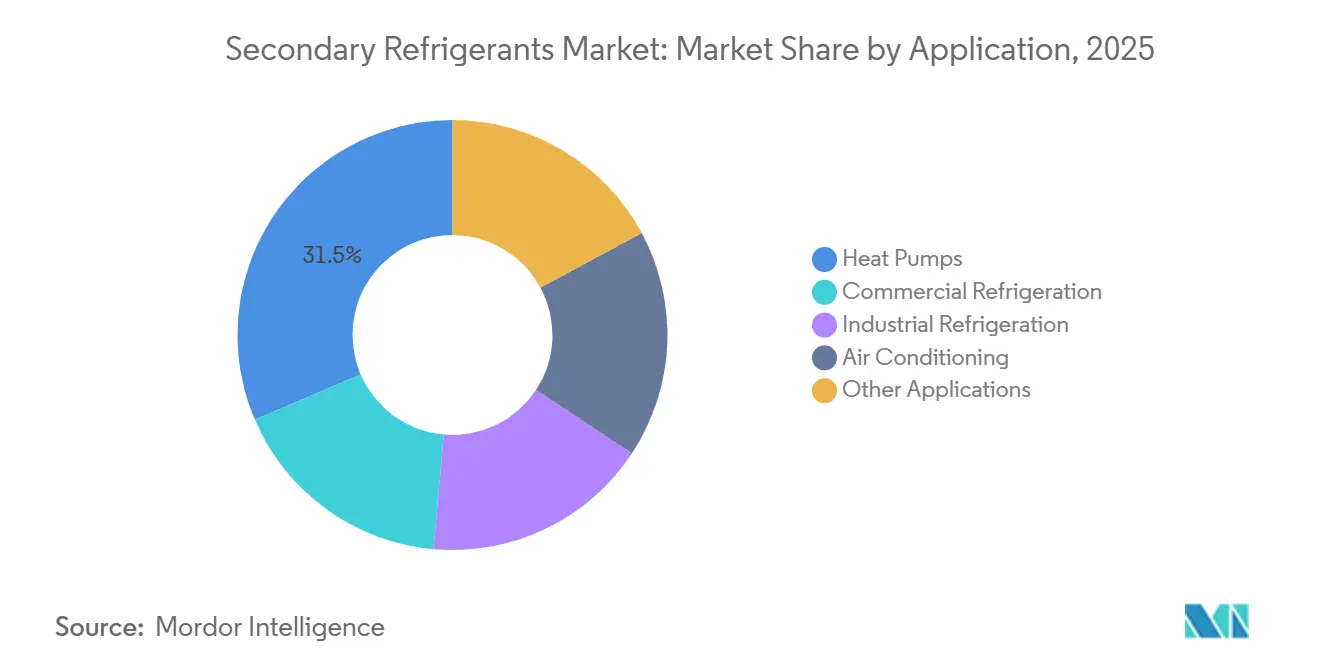
- 用途別では、ヒートポンプが2025年の二次冷媒市場シェアの31.45%を占め、空調は2031年にかけてCAGR 8.63%で成長すると予測されています。
- 地域別では、欧州が2025年の二次冷媒市場シェアの33.67%を占め、アジア太平洋は2031年にかけてCAGR 8.10%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の二次冷媒市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高地球温暖化係数一次冷媒の規制段階的廃止 | +1.8% | 世界全体、特に欧州および北米で顕著 | 短期(2年以内) |
| ヒートポンプおよび地域エネルギーの普及 | +1.5% | 欧州(中核)、北米およびアジア太平洋への波及 | 中期(2~4年) |
| コールドチェーン、食品加工、医薬品の生産能力拡大 | +1.2% | アジア太平洋および北米が主要、欧州が副次的 | 中期(2~4年) |
| データセンターおよび電子機器の液体冷却設備の拡充 | +0.9% | 世界全体、北米、アジア太平洋、北欧に集中 | 短期(2年以内) |
| エネルギー効率が高く漏洩の少ない冷却への需要 | +0.7% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高地球温暖化係数一次冷媒の規制段階的廃止
ハイドロフルオロカーボンの段階的廃止は、二次冷媒市場における機器の意思決定を変えています。米国イノベーション・製造法プログラムは、2024年から2028年にかけて米国のハイドロフルオロカーボンの生産・消費許容量を過去のベースラインの60%に削減しました[1]米国環境保護庁、「ハイドロフルオロカーボンの段階的廃止に関するよくある質問」、米国環境保護庁、epa.gov。同プログラムは、2026年1月1日以降の新規住宅用セパレート型空調・ヒートポンプの設置において、地球温暖化係数が700未満の冷媒の使用を義務付けています。欧州では、2026年1月1日以降、地球温暖化係数が2,500以上のフッ素化ガスを使用した空調・ヒートポンプ機器のサービスが禁止されています。間接設計により、居住区域および食品接触区域で使用される一次冷媒の量を削減できます。グリコールおよびブラインループは、サービス性を維持しながら将来のコンプライアンス要件を管理するのに役立ちます。
ヒートポンプおよび地域エネルギーの普及
ヒートポンプの普及により、二次冷媒市場における循環流体の使用が増加しています。欧州ヒートポンプ協会は、2025年に欧州21カ国で290万台のヒートポンプが販売され、2024年比で13%増加したと報告しました[2]欧州ヒートポンプ協会、「ヒートポンプ販売数が政府の取り組みを証明」、欧州ヒートポンプ協会、ehpa.org。ドイツは2025年に販売台数が50%増加し、ヒートポンプが同国で販売された暖房機器の半数を占めました。欧州の販売台数は2026年第1四半期にさらに17%増加しました。地域暖房ネットワークの大型ヒートポンプは、広範な配管を通じた流体循環を必要とします。ドイツでは2026年に、地域暖房用ヒートポンプの設備容量が建設中または計画中のものだけで900メガワット近くに達していました。これらの設備は、稼働期間を通じて流体モニタリング、インヒビター補充、および交換サービスも必要とします。
コールドチェーン、食品加工、医薬品の生産能力拡大
コールドチェーンの拡大は、二次冷媒市場における温度管理システムへの需要を支えています。DP Worldは2026年8月、アントワープ港に55,000 m²の温度管理物流ハブを建設するため1億ユーロの投資を発表しました。医薬品保管は均一な温度と制御された流体流量を高く評価します。これらの要件は、より厳密な凍結点マージンと管理された流体品質を持つ二次システムを有利にする場合があります。データセンターもグリコール水系冷却剤の独立した需要源となっています。ラック密度の上昇により、グリコール製剤は従来の暖房・換気・空調チラーから直接チップへのコールドプレートループへと移行しています。Dynalene, Inc.は2026年8月、直接チップ冷却用プロピレングリコール冷却剤PG-D25についてオープン・コンピュート・プロジェクトの認定を取得しました。これらの用途では低イオン汚染、バイオファウリング耐性、および銅との適合性が求められ、特殊な二次流体の役割が広がっています。
エネルギー効率が高く漏洩の少ない冷却への需要
エネルギー使用量と漏洩制御は、二次冷媒市場における選定要因としてますます重要になっています。二次ループにより、設計者は一次冷媒回路の充填量を制限できます。この構成により、小売、産業、建物の冷却システムにおける漏洩によるリスクを低減できます。二酸化炭素システムも二次ループ構成を使用して直接排出リスクを制限できます。北米持続可能冷凍協議会は、米国における二次二酸化炭素店舗設備が2024年から2028年の間に620%増加すると予測しました。システム性能は依然として適切な流体選定、配管設計、およびポンプ運転に依存します。効率的な製剤と継続的な流体管理を組み合わせるサプライヤーは、運転ニーズとメンテナンスニーズの両方に対応できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポンプ、熱交換器、二次配管の高い初期コスト | -1.5% | 世界全体、コスト重視のアジア太平洋および南米市場で最も顕著 | 中期(2~4年) |
| 低温における流体粘度とポンプ損失 | -1.0% | 世界全体、零下の産業用およびコールドチェーン用途で最も顕著 | 長期(4年以上) |
| 適合性、腐食、および流体寿命管理 | -0.8% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポンプ、交換器、二次配管の高い初期コスト
間接冷凍システムには循環ポンプ、プレート熱交換器、および二次配管が必要です。これらの追加設備は、施設の規模と設計の複雑さに応じて設備投資を20%から35%引き上げる可能性があります。コスト感度は、東南アジアおよびラテンアメリカの中規模冷蔵倉庫事業者にとって特に重要です。多くの冷蔵倉庫プロジェクトは4年から7年の目標回収期間を設定しています。二次ループの追加コストにより、回収期間がその範囲の上限に近づく可能性があります。モジュール式スキッド設計とプレート熱交換器製造の改善により、時間の経過とともにこの差は縮小できます。ただし、政策的インセンティブのない市場では、間接システムの普及が引き続き遅れる可能性があります。
低温における流体粘度とポンプ損失
グリコールおよびギ酸塩流体は-20℃以下の温度でより粘性が高くなります。50%エチレングリコール製剤は、0℃と比較して-30℃では粘度が6倍から10倍高くなる場合があります。粘度が高くなるとポンプのエネルギー使用量が増加し、より大きな配管とポンプが必要になる場合があります。この影響は、急速冷凍、冷蔵トンネル、およびその他の零下の食品加工システムで最も顕著です。ギ酸カリウムおよび酢酸カリウムブレンドはポンプ損失を低減できますが、材料コストが高く、特定の腐食インヒビタープログラムが必要です。材料適合性、腐食防止、pH監視、および適時の流体交換も、システム性能と流体寿命を維持するために引き続き必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:グリコールがリードし、二酸化炭素が勢いを増す
グリコールは2025年の二次冷媒市場シェアの44.13%を占めました。エチレングリコールおよびプロピレングリコールは、適切なインヒビターパッケージを使用することで、ステンレス鋼、銅、アルミニウム、炭素鋼システムに対応します。プロピレングリコールは、食品との偶発的な接触が起こりうる用途において食品安全上の利点があります。塩水ブラインは、低い材料コストが高い腐食リスクを相殺できる深冷凍用途で引き続き重要です。二酸化炭素は2031年にかけてCAGR 8.35%で成長すると予測されています。二酸化炭素は地球温暖化係数が1であり、体積熱容量が高いため、商業用冷凍の二次ループ設計での使用を支えています。
二酸化炭素の二次冷媒市場規模は、従来のハイドロフルオロカーボンラックの代替を求めるスーパーマーケット事業者によって支えられています。北米持続可能冷凍協議会は、米国における二次二酸化炭素店舗設備が2024年から2028年の間に620%成長すると予測しました。Climalife は、再生可能なトウモロコシ発酵によって生産されたバイオ1,3-プロパンジオールから製造されたGreenway Neo N流体が、従来のプロピレングリコールと比較して二酸化炭素排出量を最大84%削減し、非再生可能エネルギーの使用を70%削減すると述べました。この流体は食品隣接用途についてNSF HT1登録を取得しています。食品および医薬品の購買担当者は、熱移動流体の内包炭素をますます評価するようになっています。これにより、認定された再生可能原料と文書化された流体性能の重要性が高まっています。


用途別:ヒートポンプがリードし、空調が加速
ヒートポンプは2025年の二次冷媒市場シェアの31.45%を占めました。地域エネルギーおよび地中熱ヒートポンプシステムは、地中ループ、熱交換器、建物配電設備の間でブラインまたはグリコールを循環させることが一般的です。この設備基盤は、設置、メンテナンス、交換サイクルを通じて二次流体の継続的な使用を支えています。欧州の規則は、地域暖房・冷房システムに対し、2027年までにエネルギーの少なくとも50%を再生可能エネルギー、廃熱、または高効率コジェネレーションから調達することを義務付けています。商業用冷凍も二次ループラックシステムを使用して一次冷媒充填量を最小化しています。産業用冷凍では、-50℃という低温でも動作できる製剤が必要です。
空調の二次冷媒市場規模は2031年にかけてCAGR 8.63%で成長すると予測されています。都市化の進展、データセンターの建設、商業用不動産の開発により、アジア太平洋、中東、南米の一部で冷水プラントの使用が拡大しています。これらのプラントは冷却塔および空気処理ループにグリコールを使用できます。2026年の南欧における統合二酸化炭素スーパーマーケットシステムの研究では、異なる気候条件下で年間統合成績係数が3.00から3.22と記録されました。この結果は、温暖な気候における二次ループ設計の適用を支持し、従来の温度帯の前提を超えた性能の参考値を設計者に提供します。
地域分析
欧州は2025年の二次冷媒市場シェアの33.67%を占めました。同地域は地域エネルギーインフラ、厳格なフッ素化ガス規制、および積極的なヒートポンプ普及を組み合わせています。欧州のヒートポンプ販売台数は2025年に21カ国で290万台に達しました。ドイツは2025年にヒートポンプ販売台数が50%増加しました。ドイツのKälte-Klima-Richtlinieプログラムは、2026年末まで非ハロゲン化冷媒を使用する適格な冷凍・冷却システムを支援しています。
アジア太平洋は2031年にかけてCAGR 8.10%で成長すると予測されています。需要は中国、インド、東南アジア諸国連合におけるコールドチェーン投資と連動しています。中国は2019年から2025年にかけて1,500万立方メートル以上の冷蔵倉庫容量を追加しました。日本と韓国は成熟した冷却システムを持ち、改修および充填量削減プログラムが漸進的な需要を生み出しています。ベトナム、タイ、インドネシアは投資活動の増加に伴い近代的なコールドチェーンを整備しています。これにより、現地の運転条件に適したグリコール、ブライン、二酸化炭素システムの機会が生まれています。
北米はスーパーマーケットの転換と医薬品コールドチェーン活動を通じて需要を牽引しています。米国イノベーション・製造法に基づく規制経路は、より低い地球温暖化係数の冷媒システムを引き続き促進しています。同地域の二次冷媒市場規模は、特殊な液体冷却剤を必要とするデータセンター投資からも恩恵を受けています。南米は食品加工と冷蔵保管からの需要があります。中東・アフリカは商業用不動産と温度管理物流において新興の需要があります。これらの地域は依然として小規模な需要プールですが、冷却インフラは長期的な流体需要を生み出す可能性があります。

競合ランドスケープ
二次冷媒市場は適度に集中しており、上位5社にはLinde PLC、Eastman Chemical Company、CLARIANT、A-Gas International Limited、Dynalene, Inc.が含まれます。専門サプライヤーにはClimalife Groupe Dehon、SRS Frigadon Ltd、Gas Servei、Hydratechが含まれます。これらの企業の地位は、精密な製剤、現地での技術サポート、および長期的な流体管理関係に依存することが多いです。これらの関係にはモニタリング、インヒビターサービス、定期的な流体交換が含まれる場合があります。
Eastman Chemical Companyは2025年10月、RelaDyneをTherminol熱移動流体の正規販売代理店として任命することで、米国における流通カバレッジを拡大しました。この動きにより、EastmanのFluid Geniusデジタルモニタリングプラットフォームへのアクセスも拡大されました。BASFは2026年5月、上海金山の施設での冷凍エステル生産20周年を記念しました。BASFは、バイオマスバランスアプローチにより、最大90%の再生可能原料含有量を持つ冷凍潤滑剤を提供できると述べました。これらの取り組みは、地域生産能力、流通カバレッジ、技術サービスの価値を示しています。大手サプライヤーは既存のグリコールサプライチェーンを活用して、差別化された添加剤パッケージで複数の用途に対応できます。
データセンター冷却は、二次冷媒市場内に特化した製品領域を生み出しています。Artecoは2025年4月、高性能コンピューティング用途向けにZITREC EC直接チップ冷却剤を発売しました。このラインには、有機添加剤技術を使用したモノプロピレングリコール、モノエチレングリコール、および水系製剤が含まれます。Dynalene, Inc.のオープン・コンピュート・プロジェクト認定PG-D25は、このセグメントにおける明確なポジションを与えています。バイオベース冷却剤も発展中の分野です。Climalife Groupe DehonのGreenway Neo NとArtecoのECO冷却剤ポートフォリオは、サプライヤーが再生可能・リサイクル原料の要件にどのように対応しているかを示しています。
二次冷媒産業のリーダー企業
Linde PLC
Eastman Chemical Company
CLARIANT
A-Gas International Limited
Dynalene, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:Ilerfredは、物流施設のジャガイモ貯蔵室に-8℃のグリコール水を二次冷却流体として使用するプロパン(R-290)冷凍システムを設置しました。この設置は、コールドチェーン用途において低地球温暖化係数(GWP)一次冷媒とグリコール系二次冷媒を組み合わせた使用を実証し、間接冷凍システムへの需要を支えています。
- 2026年4月:G&D Chillersは、食品加工、製造、データセンター、医薬品を含む用途向けのグリコールチラープラットフォーム全体でA2L冷媒を標準化しました。この転換は、グリコール系二次冷却システムを維持しながら低GWP一次冷媒への移行を支援し、産業用および商業用冷却における二次冷媒への需要を強化しています。


世界の二次冷媒市場レポートの調査範囲
二次冷媒は、一次冷凍システムと冷却が必要な区域の間を循環する熱移動流体です。冷凍および空調システム全体で温度制御を可能にしながら、熱エネルギーを効率的に移送します。
二次冷媒市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場はグリコール、塩水ブライン、二酸化炭素、その他の製品タイプにセグメント化されています。用途別では、市はヒートポンプ、商業用冷凍、産業用冷凍、空調、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における二次冷媒の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| グリコール |
| 塩水ブライン |
| 二酸化炭素 |
| その他の製品タイプ |
| ヒートポンプ |
| 商業用冷凍 |
| 産業用冷凍 |
| 空調 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア諸国連合加盟国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 製品タイプ別 | グリコール | |
| 塩水ブライン | ||
| 二酸化炭素 | ||
| その他の製品タイプ | ||
| 用途別 | ヒートポンプ | |
| 商業用冷凍 | ||
| 産業用冷凍 | ||
| 空調 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 東南アジア諸国連合加盟国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||


レポートで回答される主要な質問
二次冷媒市場の規模はどのくらいですか?
二次冷媒市場は2026年に718.61 ミリオン 米ドルであり、2031年までに985.94 ミリオン 米ドルに達すると予測されています。
二次冷媒への需要を牽引しているものは何ですか?
ハイドロフルオロカーボンの段階的廃止規制、ヒートポンプの普及、コールドチェーン投資、データセンター向け液体冷却が需要を支えています。
2025年に市場シェアをリードした製品タイプはどれですか?
グリコールが2025年に44.13%のシェアでリードし、幅広い材料適合性と食品隣接用途によって支えられています。
2031年にかけて最も速く成長すると予想される用途はどれですか?
空調は冷水システムの拡大に伴い、2031年にかけてCAGR 8.63%で成長すると予測されています。
最終更新日:



