
Taille et part du marché des réfrigérants secondaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
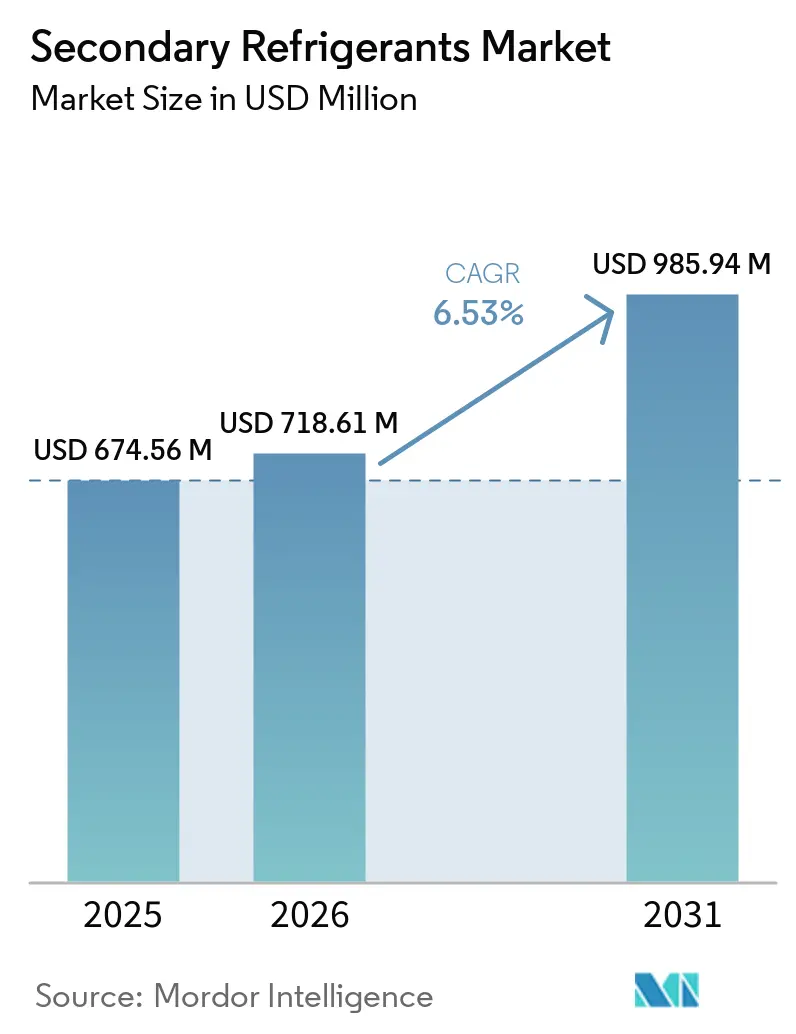
| Taille du Marché (2026) | 718.61 Millions de dollars américains |
| Taille du Marché (2031) | 985.94 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réfrigérants secondaires par Mordor Intelligence
La taille du marché des réfrigérants secondaires était évaluée à 674,56 millions USD en 2025 et devrait croître de 718,61 millions USD en 2026 pour atteindre 985,94 millions USD d'ici 2031, à un CAGR de 6,53 % durant la période de prévision (2026-2031). Les limites réglementaires imposées aux hydrofluorocarbures font évoluer la conception des systèmes de réfrigération vers des installations utilisant des charges de réfrigérant primaire plus réduites et des boucles de fluide secondaire. L'Agence américaine de protection de l'environnement a fixé les quotas de consommation d'hydrofluorocarbures à 60 % de la référence historique pour la période 2024-2028, puis à 30 % pour 2029-2033 et à 15 % à partir de 2036. L'Europe maintient une trajectoire de conformité ferme en vertu du Règlement UE 2024/573, qui interdit l'entretien de certains équipements de climatisation et de pompes à chaleur avec des gaz fluorés ayant un potentiel de réchauffement climatique de 2 500 ou plus à compter du 1er janvier 2026. Ces mesures soutiennent la demande de systèmes de réfrigérants secondaires dans les domaines des pompes à chaleur, de la réfrigération alimentaire, du refroidissement industriel et de la climatisation. Les fournisseurs font également face à un fossé croissant entre les formulations commerciales axées sur les coûts et les fluides strictement contrôlés nécessaires au refroidissement des centres de données. Le marché des réfrigérants secondaires récompense donc les entreprises capables de combiner une chimie des fluides fiable, une gestion de la corrosion et un support technique adapté à chaque application.
Principaux enseignements du rapport
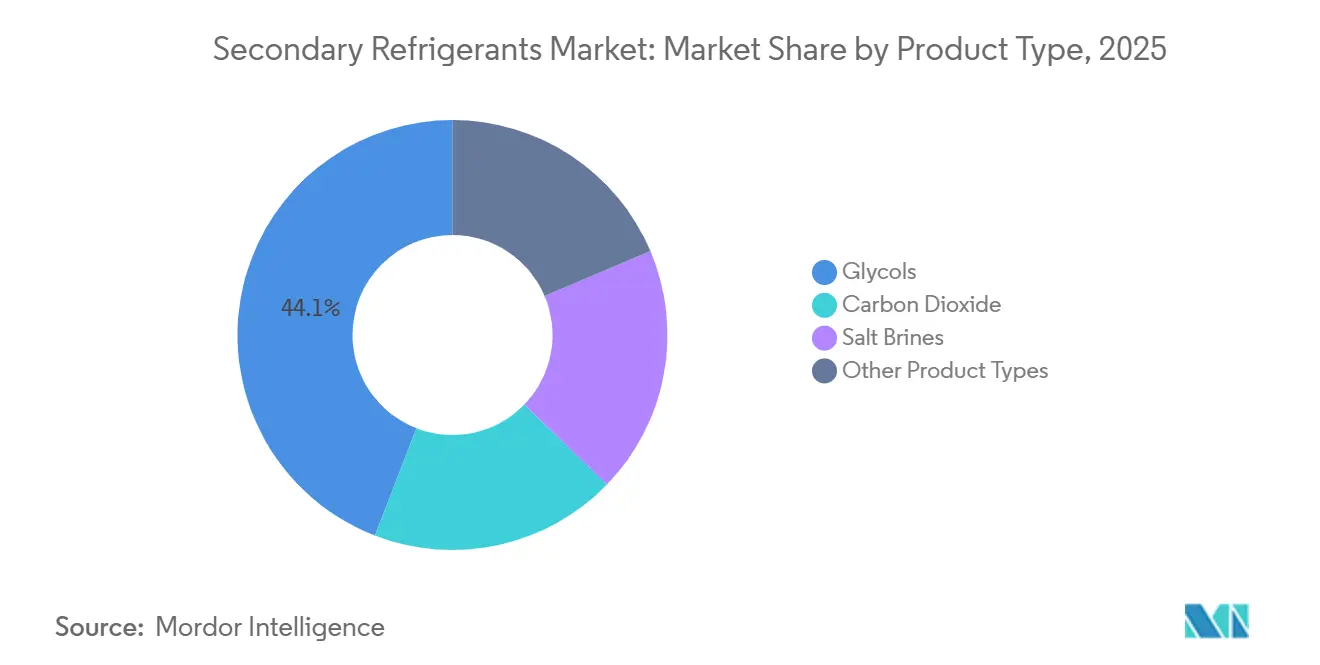
- Par type de produit, les glycols détenaient 44,13 % de la part du marché des réfrigérants secondaires en 2025, tandis que le dioxyde de carbone devrait progresser à un CAGR de 8,35 % jusqu'en 2031.
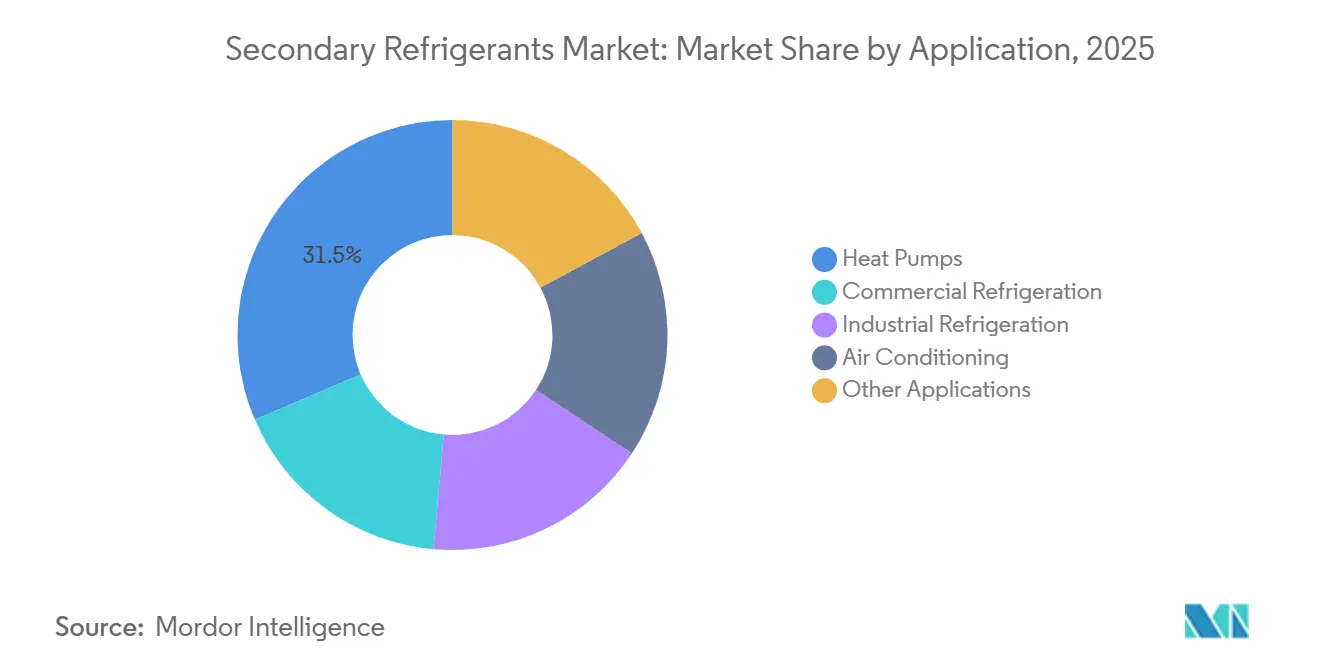
- Par application, les pompes à chaleur détenaient 31,45 % de la part du marché des réfrigérants secondaires en 2025, tandis que la climatisation devrait progresser à un CAGR de 8,63 % jusqu'en 2031.
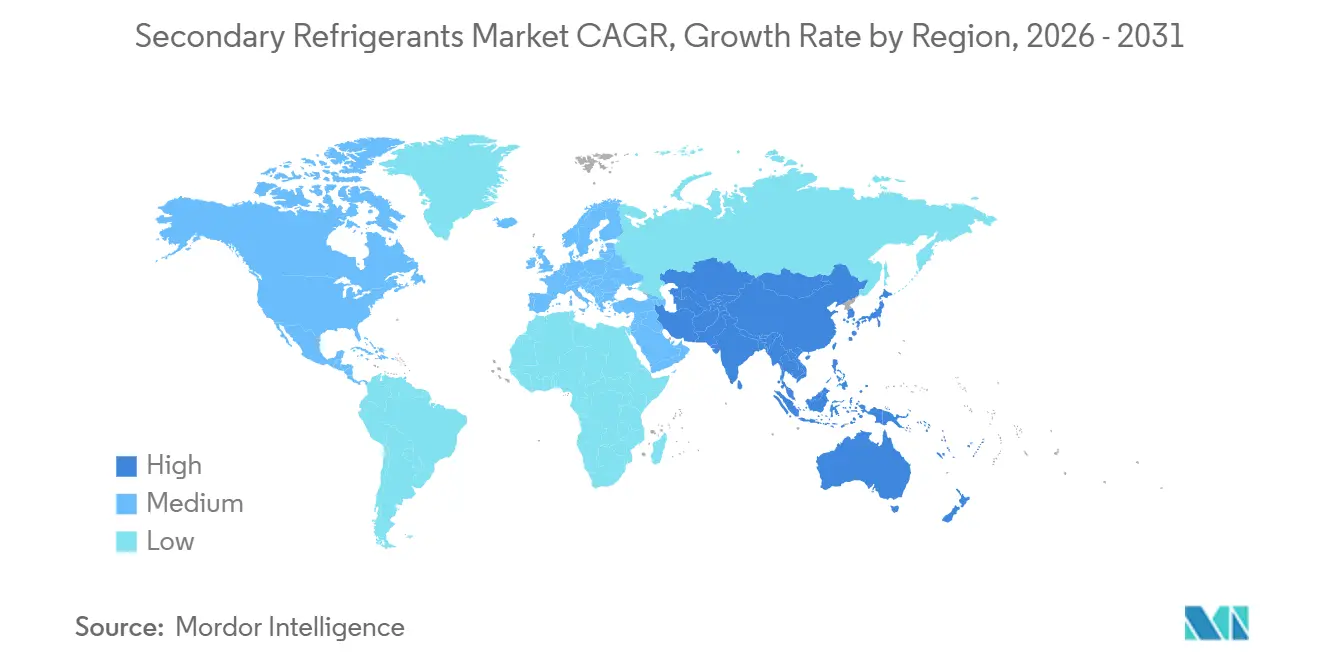
- Par géographie, l'Europe détenait 33,67 % de la part du marché des réfrigérants secondaires en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,10 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des réfrigérants secondaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réduction réglementaire progressive des réfrigérants primaires à fort potentiel de réchauffement climatique | +1.8% | Mondial, plus marqué dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Déploiement des pompes à chaleur et de l'énergie de district | +1.5% | Europe (cœur), avec des retombées en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des capacités de la chaîne du froid, de la transformation alimentaire et de l'industrie pharmaceutique | +1.2% | Asie-Pacifique et Amérique du Nord en priorité, Europe en secondaire | Moyen terme (2-4 ans) |
| Développement du refroidissement liquide pour les centres de données et l'électronique | +0.9% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe du Nord | Court terme (≤ 2 ans) |
| Demande de refroidissement économe en énergie et à faibles fuites | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réduction réglementaire progressive des réfrigérants primaires à fort potentiel de réchauffement climatique
La réduction progressive des hydrofluorocarbures modifie les décisions d'équipement sur le marché des réfrigérants secondaires. Le programme de la loi américaine sur l'innovation et la fabrication (American Innovation and Manufacturing Act) a réduit les quotas de production et de consommation d'hydrofluorocarbures aux États-Unis à 60 % des références historiques pour la période 2024-2028[1]Agence américaine de protection de l'environnement, « Questions fréquentes sur la réduction progressive des hydrofluorocarbures », Agence américaine de protection de l'environnement, epa.gov. Le programme exige que les nouvelles installations de systèmes de climatisation et de pompes à chaleur résidentiels à détente directe à partir du 1er janvier 2026 utilisent des réfrigérants dont le potentiel de réchauffement climatique est inférieur à 700. En Europe, l'entretien des équipements de climatisation et de pompes à chaleur avec des gaz fluorés ayant un potentiel de réchauffement climatique de 2 500 ou plus est interdit depuis le 1er janvier 2026. Les conceptions indirectes réduisent la quantité de réfrigérant primaire utilisée dans les zones occupées et en contact avec les aliments. Les boucles de glycol et de saumure peuvent ainsi aider les exploitants à gérer leurs besoins futurs en matière de conformité tout en maintenant la maintenabilité des systèmes.
Déploiement des pompes à chaleur et de l'énergie de district
Le déploiement des pompes à chaleur accroît l'utilisation de fluides en circulation sur le marché des réfrigérants secondaires. L'Association européenne des pompes à chaleur a enregistré des ventes de 2,9 millions de pompes à chaleur dans 21 pays européens en 2025, soit une augmentation de 13 % par rapport à 2024[2]Association européenne des pompes à chaleur, « Les ventes de pompes à chaleur témoignent de l'action des gouvernements », Association européenne des pompes à chaleur, ehpa.org. L'Allemagne a enregistré une croissance des ventes de 50 % en 2025, et les pompes à chaleur représentaient la moitié des équipements de chauffage vendus dans le pays. Les ventes européennes ont encore progressé de 17 % au premier trimestre 2026. Les grandes pompes à chaleur dans les réseaux de chaleur urbains nécessitent une circulation de fluide sur de longues canalisations. L'Allemagne disposait de près de 900 mégawatts de capacité de pompes à chaleur pour le chauffage urbain en construction ou en planification en 2026. Ces installations nécessitent également des services de surveillance des fluides, de renouvellement des inhibiteurs et de remplacement tout au long de leur durée de vie opérationnelle.
Expansion des capacités de la chaîne du froid, de la transformation alimentaire et de l'industrie pharmaceutique
L'expansion de la chaîne du froid soutient la demande de systèmes à température contrôlée sur le marché des réfrigérants secondaires. DP World a annoncé un investissement de 100 millions EUR dans un hub logistique à température contrôlée de 55 000 m² au port d'Anvers en août 2026. Le stockage pharmaceutique accorde une grande importance à l'uniformité des températures et au débit contrôlé des fluides. Ces exigences peuvent favoriser les systèmes secondaires avec des marges de point de congélation plus étroites et une qualité de fluide maîtrisée. Les centres de données introduisent également une source de demande distincte pour les fluides de refroidissement glycol-eau. Les densités de baies plus élevées ont fait évoluer les formulations de glycol des refroidisseurs de chauffage, ventilation et climatisation conventionnels vers des boucles de plaques froides directes sur puce. Dynalene, Inc. a obtenu la reconnaissance Open Compute Project Accepted pour son fluide de refroidissement direct sur puce au propylène glycol PG-D25 en août 2026. Ces applications exigent une faible contamination ionique, une résistance à l'encrassement biologique et une compatibilité avec le cuivre, ce qui élargit le rôle des fluides secondaires spécialisés.
Demande de refroidissement économe en énergie et à faibles fuites
La consommation d'énergie et le contrôle des fuites deviennent des critères de sélection de plus en plus importants sur le marché des réfrigérants secondaires. Les boucles secondaires permettent aux concepteurs de limiter la charge du circuit de réfrigérant primaire. Cette configuration peut réduire l'exposition créée par les fuites dans les systèmes de refroidissement commerciaux, industriels et de bâtiments. Les systèmes au dioxyde de carbone peuvent également utiliser des configurations en boucle secondaire pour limiter les risques d'émissions directes. Le Conseil nord-américain pour la réfrigération durable a prévu que les installations de magasins à dioxyde de carbone secondaire aux États-Unis augmenteraient de 620 % entre 2024 et 2028. Les performances du système dépendent toujours d'une sélection appropriée des fluides, de la conception des canalisations et du fonctionnement des pompes. Les fournisseurs qui associent des formulations efficaces à une gestion continue des fluides peuvent répondre à la fois aux besoins opérationnels et de maintenance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial plus élevé des pompes, des échangeurs de chaleur et des canalisations secondaires | -1.5% | Mondial, plus aigu sur les marchés sensibles aux coûts en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Viscosité des fluides et pénalité de pompage à basses températures | -1.0% | Mondial, plus prononcé dans les applications industrielles et de chaîne du froid en dessous de zéro | Long terme (≥ 4 ans) |
| Compatibilité, corrosion et gestion de la durée de vie des fluides | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé des pompes, des échangeurs de chaleur et des canalisations secondaires
Les systèmes de réfrigération indirects nécessitent des pompes de circulation, des échangeurs de chaleur à plaques et des canalisations secondaires. Ces ajouts peuvent augmenter les dépenses d'investissement de 20 % à 35 %, selon la taille de l'installation et la complexité de la conception. La sensibilité aux coûts est particulièrement importante pour les exploitants de stockage frigorifique de taille intermédiaire en Asie du Sud-Est et en Amérique latine. De nombreux projets de stockage frigorifique utilisent des périodes de retour sur investissement cibles de 4 à 7 ans. Le coût supplémentaire d'une boucle secondaire peut prolonger le retour sur investissement vers l'extrémité supérieure de cette plage. Les conceptions de skids modulaires et les améliorations dans la fabrication des échangeurs de chaleur à plaques peuvent réduire cet écart au fil du temps. Les marchés sans incitations politiques, cependant, pourraient continuer à connaître une adoption plus lente des systèmes indirects.
Viscosité des fluides et pénalité de pompage à basses températures
Les fluides à base de glycol et de sel de formiate deviennent plus visqueux à des températures inférieures à -20 °C. Une formulation d'éthylène glycol à 50 % peut avoir une viscosité 6 à 10 fois plus élevée à -30 °C qu'à 0 °C. Une viscosité plus élevée augmente la consommation d'énergie des pompes et peut nécessiter des canalisations et des pompes de plus grande taille. L'effet est le plus significatif dans les systèmes de surgélation rapide, les tunnels de stockage frigorifique et autres systèmes de transformation alimentaire en dessous de zéro. Les mélanges de formiate de potassium et d'acétate de potassium peuvent réduire la pénalité de pompage, mais ils ont des coûts matériaux plus élevés et nécessitent des programmes spécifiques d'inhibiteurs de corrosion. La compatibilité des matériaux, la protection contre la corrosion, la surveillance du pH et le remplacement rapide des fluides restent également nécessaires pour préserver les performances du système et la durée de vie des fluides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les glycols en tête tandis que le dioxyde de carbone gagne du terrain
Les glycols détenaient 44,13 % de la part du marché des réfrigérants secondaires en 2025. L'éthylène glycol et le propylène glycol sont compatibles avec les systèmes en acier inoxydable, cuivre, aluminium et acier au carbone lorsque des packages d'inhibiteurs appropriés sont utilisés. Le propylène glycol présente un avantage en matière de sécurité alimentaire dans les applications où un contact alimentaire accidentel est possible. Les saumures salines restent pertinentes dans les applications de surgélation profonde où le coût matériau plus faible peut compenser le risque de corrosion plus élevé. Le dioxyde de carbone devrait progresser à un CAGR de 8,35 % jusqu'en 2031. Le dioxyde de carbone a un potentiel de réchauffement climatique de 1 et une capacité calorifique volumétrique élevée, ce qui soutient son utilisation dans les conceptions de boucles secondaires de réfrigération commerciale.
La taille du marché des réfrigérants secondaires pour le dioxyde de carbone est soutenue par les exploitants de supermarchés qui recherchent des alternatives aux racks d'hydrofluorocarbures traditionnels. Le Conseil nord-américain pour la réfrigération durable a prévu que les installations de magasins à dioxyde de carbone secondaire aux États-Unis augmenteraient de 620 % entre 2024 et 2028. Climalife a déclaré que son fluide Greenway Neo N, fabriqué à partir de bio-1,3-propanediol produit par fermentation de maïs renouvelable, présente jusqu'à 84 % d'émissions de dioxyde de carbone en moins et utilise 70 % moins d'énergie non renouvelable que le propylène glycol conventionnel. Le fluide bénéficie de l'enregistrement NSF HT1 pour les utilisations à proximité des aliments. Les acheteurs du secteur alimentaire et pharmaceutique évaluent de plus en plus le carbone incorporé des fluides caloporteurs. Cela accorde une plus grande importance aux matières premières renouvelables certifiées et aux performances documentées des fluides.


Par application : les pompes à chaleur en tête tandis que la climatisation s'accélère
Les pompes à chaleur détenaient 31,45 % de la part du marché des réfrigérants secondaires en 2025. Les systèmes de pompes à chaleur géothermiques et d'énergie de district font généralement circuler de la saumure ou du glycol entre les boucles géothermiques, les échangeurs de chaleur et les équipements de distribution dans les bâtiments. Ce parc d'équipements soutient l'utilisation continue des fluides secondaires tout au long des cycles d'installation, de maintenance et de remplacement. Les règles européennes exigent que les systèmes de chauffage et de refroidissement urbains s'approvisionnent en au moins 50 % de leur énergie à partir de sources renouvelables, de chaleur fatale ou de cogénération à haut rendement d'ici 2027. La réfrigération commerciale utilise également des systèmes de racks en boucle secondaire pour minimiser la charge de réfrigérant primaire. La réfrigération industrielle nécessite des formulations capables de fonctionner à des températures aussi basses que -50 °C.
La taille du marché des réfrigérants secondaires pour la climatisation devrait progresser à un CAGR de 8,63 % jusqu'en 2031. La croissance urbaine, la construction de centres de données et le développement de l'immobilier commercial élargissent l'utilisation des centrales d'eau glacée en Asie-Pacifique, au Moyen-Orient et dans certaines parties de l'Amérique du Sud. Ces centrales peuvent utiliser du glycol dans les boucles de tours de refroidissement et de traitement d'air. Une étude de 2026 portant sur des systèmes intégrés de supermarchés au dioxyde de carbone en Europe du Sud a enregistré des coefficients de performance intégrés annuels de 3,00 à 3,22 dans différentes conditions climatiques. Ce résultat soutient l'application des conceptions en boucle secondaire dans les climats plus chauds, offrant aux concepteurs une référence de performance au-delà des hypothèses conventionnelles de zones de température.
Analyse géographique
L'Europe détenait 33,67 % de la part du marché des réfrigérants secondaires en 2025. La région combine une infrastructure d'énergie de district, des règles strictes sur les gaz fluorés et un déploiement actif des pompes à chaleur. Les ventes européennes de pompes à chaleur ont atteint 2,9 millions d'unités en 2025 dans 21 pays. L'Allemagne a enregistré une croissance des ventes de pompes à chaleur de 50 % en 2025. Le programme allemand Kälte-Klima-Richtlinie soutient les systèmes de réfrigération et de refroidissement éligibles utilisant des réfrigérants non halogénés jusqu'à fin 2026.
L'Asie-Pacifique devrait progresser à un CAGR de 8,10 % jusqu'en 2031. La demande est liée aux investissements dans la chaîne du froid en Chine, en Inde et dans l'Association des nations de l'Asie du Sud-Est. La Chine a ajouté plus de 15 millions de mètres cubes de capacité d'entrepôts frigorifiques entre 2019 et 2025. Le Japon et la Corée du Sud disposent de systèmes de refroidissement matures où les rénovations et les programmes de réduction de charge créent une demande incrémentale. Le Vietnam, la Thaïlande et l'Indonésie développent des chaînes du froid modernes à mesure que l'activité d'investissement augmente. Cela crée une ouverture pour les systèmes à glycol, à saumure et au dioxyde de carbone adaptés aux conditions d'exploitation locales.
L'Amérique du Nord stimule la demande grâce aux conversions de supermarchés et à l'activité de la chaîne du froid pharmaceutique. La trajectoire réglementaire définie par la loi américaine sur l'innovation et la fabrication continue d'encourager les systèmes de réfrigérants à faible potentiel de réchauffement climatique. La taille du marché des réfrigérants secondaires dans la région bénéficie également des investissements dans les centres de données qui nécessitent des fluides de refroidissement liquide spécialisés. L'Amérique du Sud présente une demande issue de la transformation alimentaire et du stockage frigorifique. Le Moyen-Orient et l'Afrique ont des besoins émergents dans l'immobilier commercial et la logistique à température contrôlée. Ces régions restent des bassins de demande plus modestes, mais l'infrastructure de refroidissement peut créer des besoins en fluides à plus long terme.

Paysage concurrentiel
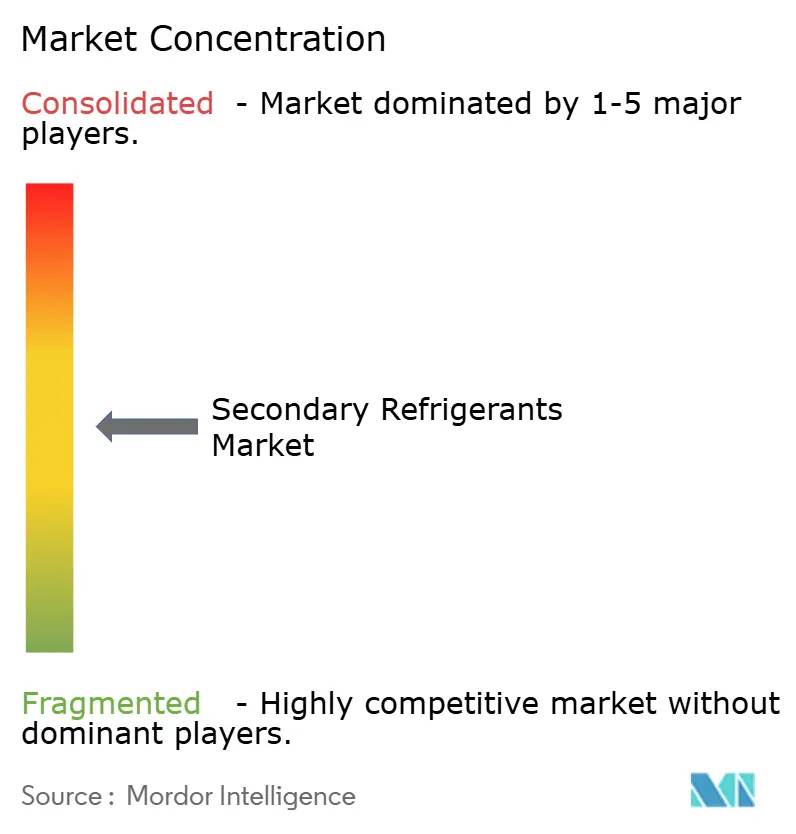
Le marché des réfrigérants secondaires est modérément concentré, les cinq premiers acteurs étant Linde PLC, Eastman Chemical Company, CLARIANT, A-Gas International Limited et Dynalene, Inc. Les fournisseurs spécialisés comprennent Climalife Groupe Dehon, SRS Frigadon Ltd, Gas Servei et Hydratech. Leurs positions dépendent souvent de formulations de précision, d'un support technique local et de relations à long terme de gestion des fluides. Ces relations peuvent inclure la surveillance, le service d'inhibiteurs et le remplacement périodique des fluides.
Eastman Chemical Company a élargi sa couverture de distribution aux États-Unis en octobre 2025 en nommant RelaDyne comme distributeur agréé pour les fluides caloporteurs Therminol. Cette initiative a également étendu l'accès à la plateforme de surveillance numérique Fluid Genius d'Eastman. BASF a marqué les 20 ans de production d'esters de réfrigération dans son usine de Jinshan, à Shanghai, en mai 2026. BASF a déclaré que son approche de bilan de masse de biomasse peut fournir des lubrifiants de réfrigération avec jusqu'à 90 % de contenu en matières premières renouvelables. Ces actions illustrent la valeur de la capacité de production régionale, de la couverture de distribution et des services techniques. Les grands fournisseurs peuvent utiliser les chaînes d'approvisionnement en glycol existantes pour servir plusieurs applications avec des packages d'additifs différenciés.
Le refroidissement des centres de données crée un domaine de produits spécialisé au sein du marché des réfrigérants secondaires. Arteco a lancé les fluides de refroidissement direct sur puce ZITREC EC en avril 2025 pour les applications de calcul haute performance. La gamme comprend des formulations à base de monopropylène glycol, de monoéthylène glycol et d'eau avec une technologie d'additifs organiques. La reconnaissance Open Compute Project Accepted du PG-D25 de Dynalene, Inc. lui confère une position définie dans ce segment. Les fluides de refroidissement biosourcés constituent un autre domaine en développement. Le Greenway Neo N de Climalife Groupe Dehon et le portefeuille de fluides ECO d'Arteco montrent comment les fournisseurs répondent aux exigences en matière de matières premières renouvelables et recyclées.
Leaders du secteur des réfrigérants secondaires
Linde PLC
Eastman Chemical Company
CLARIANT
A-Gas International Limited
Dynalene, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Avril 2026 : Ilerfred a installé un système de réfrigération au propane (R-290) utilisant de l'eau glycolée à -8 °C comme fluide de refroidissement secondaire pour des chambres de stockage de pommes de terre dans une installation logistique. L'installation démontre l'utilisation de réfrigérants secondaires à base de glycol avec des réfrigérants primaires à faible potentiel de réchauffement climatique (PRC) dans des applications de chaîne du froid, soutenant la demande de systèmes de réfrigération indirects.
- Avril 2026 : G&D Chillers a standardisé les réfrigérants A2L sur sa plateforme de refroidisseurs à glycol pour des applications incluant la transformation alimentaire, la fabrication, les centres de données et l'industrie pharmaceutique. Cette transition soutient le passage vers des réfrigérants primaires à PRC plus faible tout en maintenant des systèmes de refroidissement secondaires à base de glycol, renforçant la demande de réfrigérants secondaires dans le refroidissement industriel et commercial.


Périmètre du rapport mondial sur le marché des réfrigérants secondaires
Les réfrigérants secondaires sont des fluides caloporteurs qui circulent entre un système de réfrigération primaire et les zones nécessitant un refroidissement. Ils transfèrent l'énergie thermique de manière efficace tout en permettant le contrôle de la température dans les systèmes de réfrigération et de climatisation.
Le marché des réfrigérants secondaires est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en glycols, saumures salines, dioxyde de carbone et autres types de produits. Par application, le marché est segmenté en pompes à chaleur, réfrigération commerciale, réfrigération industrielle, climatisation et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les réfrigérants secondaires dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
| Glycols |
| Saumures salines |
| Dioxyde de carbone |
| Autres types de produits |
| Pompes à chaleur |
| Réfrigération commerciale |
| Réfrigération industrielle |
| Climatisation |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Glycols | |
| Saumures salines | ||
| Dioxyde de carbone | ||
| Autres types de produits | ||
| Par application | Pompes à chaleur | |
| Réfrigération commerciale | ||
| Réfrigération industrielle | ||
| Climatisation | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des réfrigérants secondaires ?
Le marché des réfrigérants secondaires s'élève à 718,61 millions USD en 2026 et devrait atteindre 985,94 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de réfrigérants secondaires ?
Les règles de réduction progressive des hydrofluorocarbures, le déploiement des pompes à chaleur, les investissements dans la chaîne du froid et le refroidissement liquide pour les centres de données soutiennent la demande.
Quel type de produit a dominé la part de marché en 2025 ?
Les glycols ont dominé avec une part de 44,13 % en 2025, soutenus par une large compatibilité des matériaux et des applications à proximité des aliments.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La climatisation devrait progresser à un CAGR de 8,63 % jusqu'en 2031 à mesure que les systèmes d'eau glacée se développent.
Dernière mise à jour de la page le:



