
Tamanho e Participação do Mercado de Câmeras sCMOS Científicas para Pesquisa Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 92.16 Milhões de dólares |
| Tamanho do Mercado (2031) | 136.51 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmeras sCMOS Científicas para Pesquisa Industrial por Mordor Intelligence
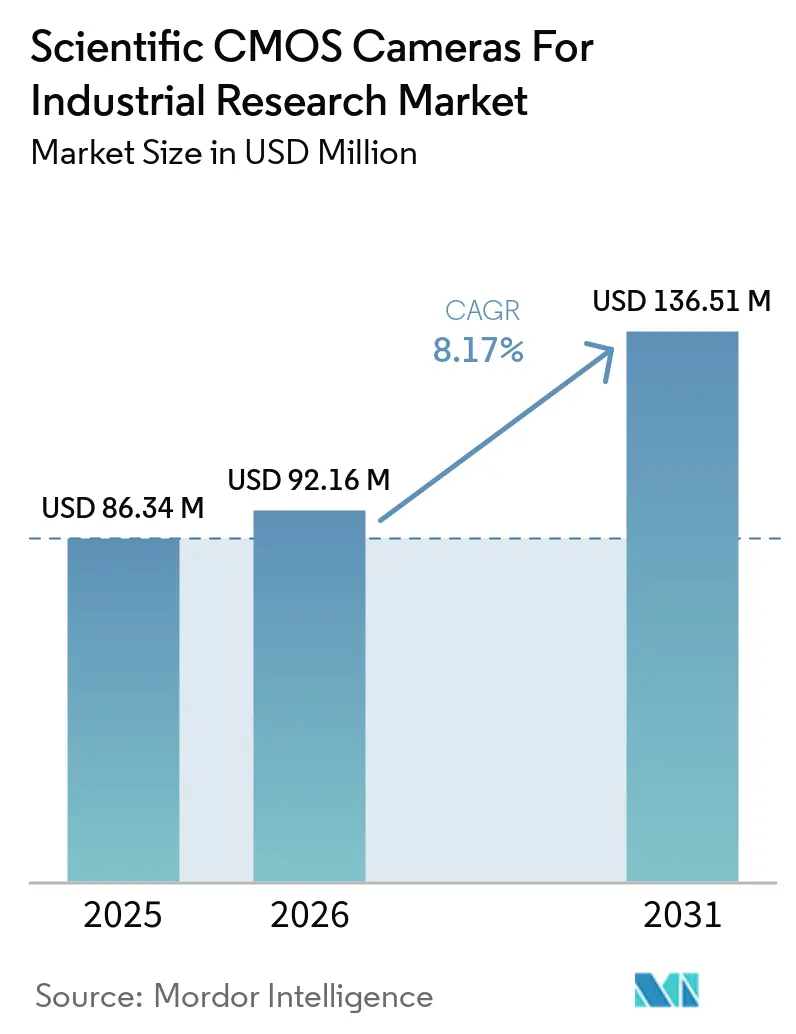
O tamanho do mercado de câmeras sCMOS científicas para pesquisa industrial está projetado para expandir de 86,34 milhões de USD em 2025 e 92,16 milhões de USD em 2026 para 136,51 milhões de USD até 2031, registrando um CAGR de 8,17% entre 2026 e 2031. A geração de imagens em nível laboratorial está se expandindo além dos laboratórios especializados de fotônica para programas industriais de pesquisa e desenvolvimento. A análise de semicondutores, a geração de imagens de baterias e a caracterização de materiais estão ampliando a demanda por plataformas de alto desempenho. Essas aplicações também favorecem configurações de câmeras com iluminação traseira, resfriadas e com múltiplas interfaces, que apresentam preços de venda mais elevados do que os sistemas de imagem científica de nível básico. A concorrência está se tornando mais acirrada na faixa de preço médio à medida que fornecedores chineses expandem o fornecimento de sensores para sistemas de câmeras com marca própria. Os fornecedores podem responder por meio de projetos de resfriamento, software de aplicação, opções de sensores de ultravioleta profundo e relacionamentos mais próximos com fabricantes de equipamentos originais.
Principais Conclusões do Relatório
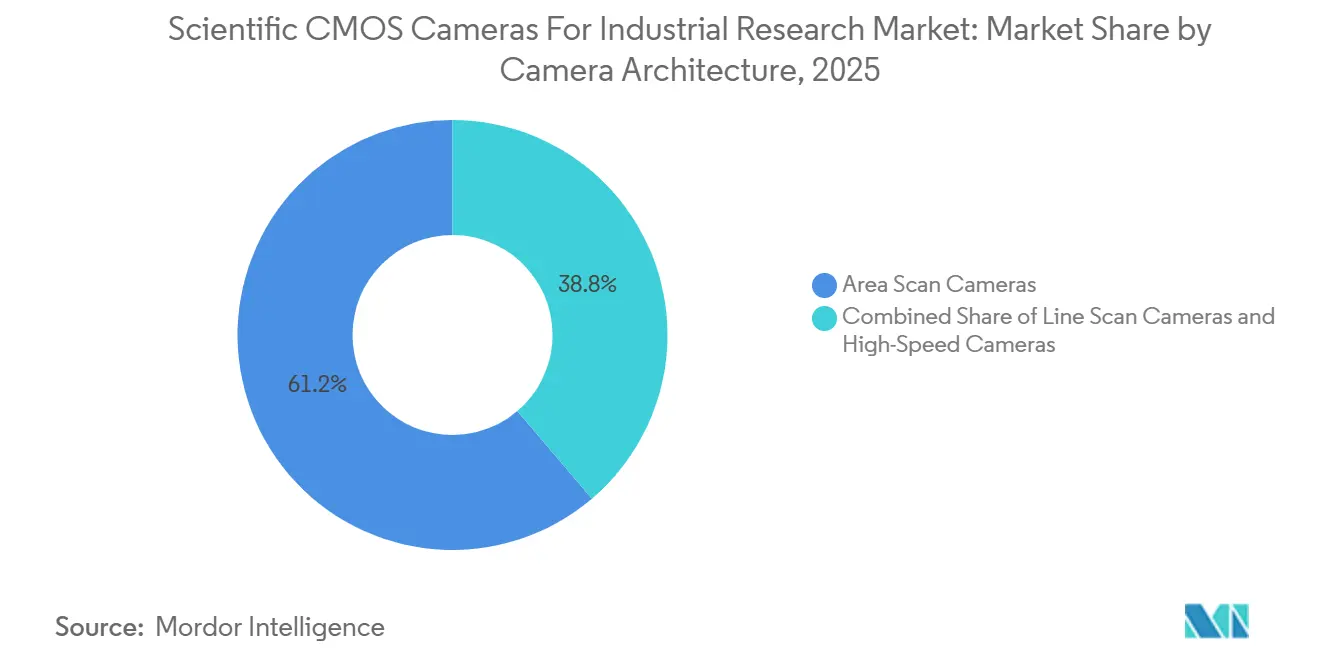
- Por arquitetura de câmera, as câmeras de varredura de área detinham 61,23% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025, enquanto as câmeras de alta velocidade estão projetadas para expandir a um CAGR de 9,39% até 2031.
- Por tecnologia de imagem, o sCMOS científico detinha 48,56% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025, enquanto o sCMOS científico com iluminação traseira está projetado para expandir a um CAGR de 8,91% até 2031.
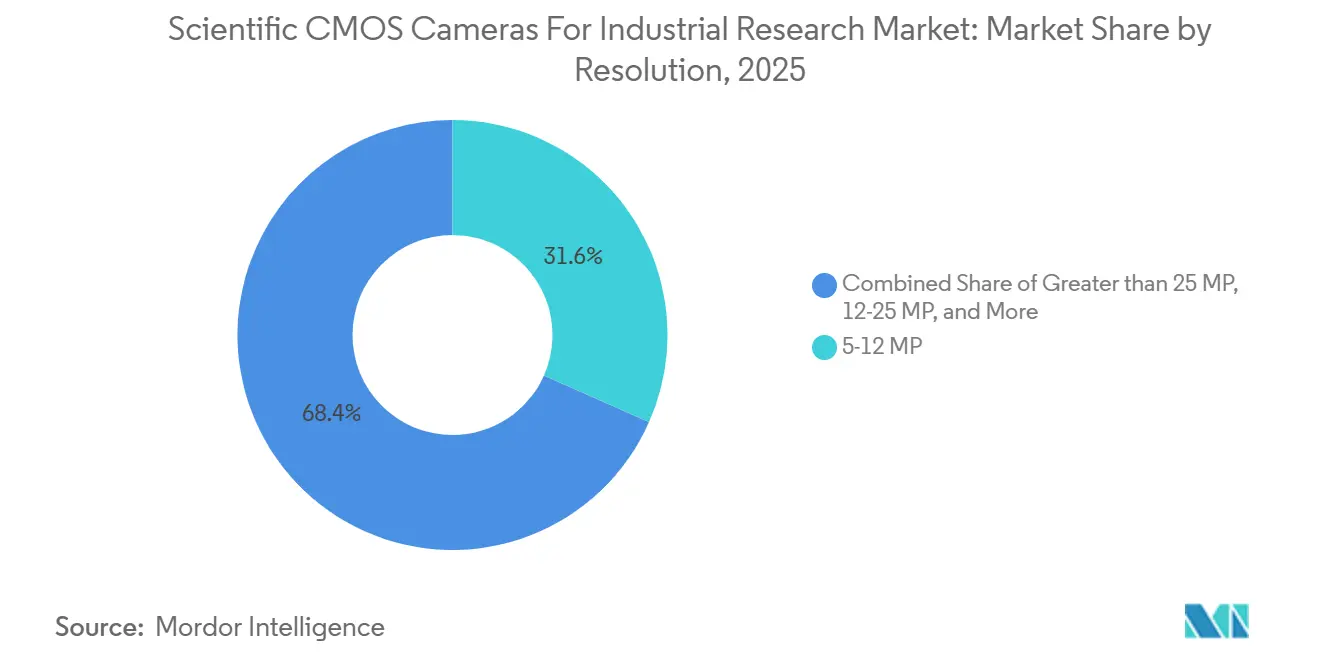
- Por resolução, a faixa de 5 a 12 MP representou 31,64% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025 e é a classe de resolução de expansão mais rápida, com um CAGR de 9,11% até 2031.
- Por aplicação, a pesquisa e caracterização de materiais detinha 22,97% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025, enquanto a pesquisa em energia e baterias está projetada para expandir a um CAGR de 9,09% até 2031.
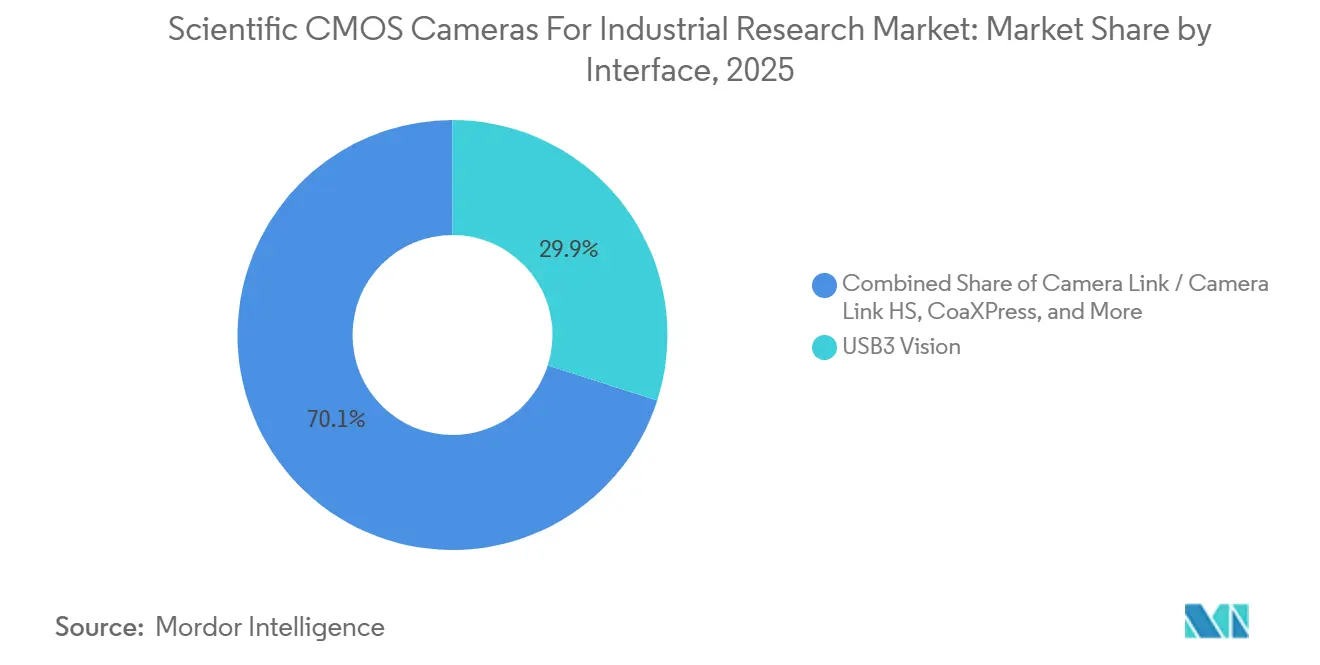
- Por interface, o USB3 Vision detinha 29,93% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025, enquanto o CoaXPress está projetado para expandir a um CAGR de 9,17% até 2031.
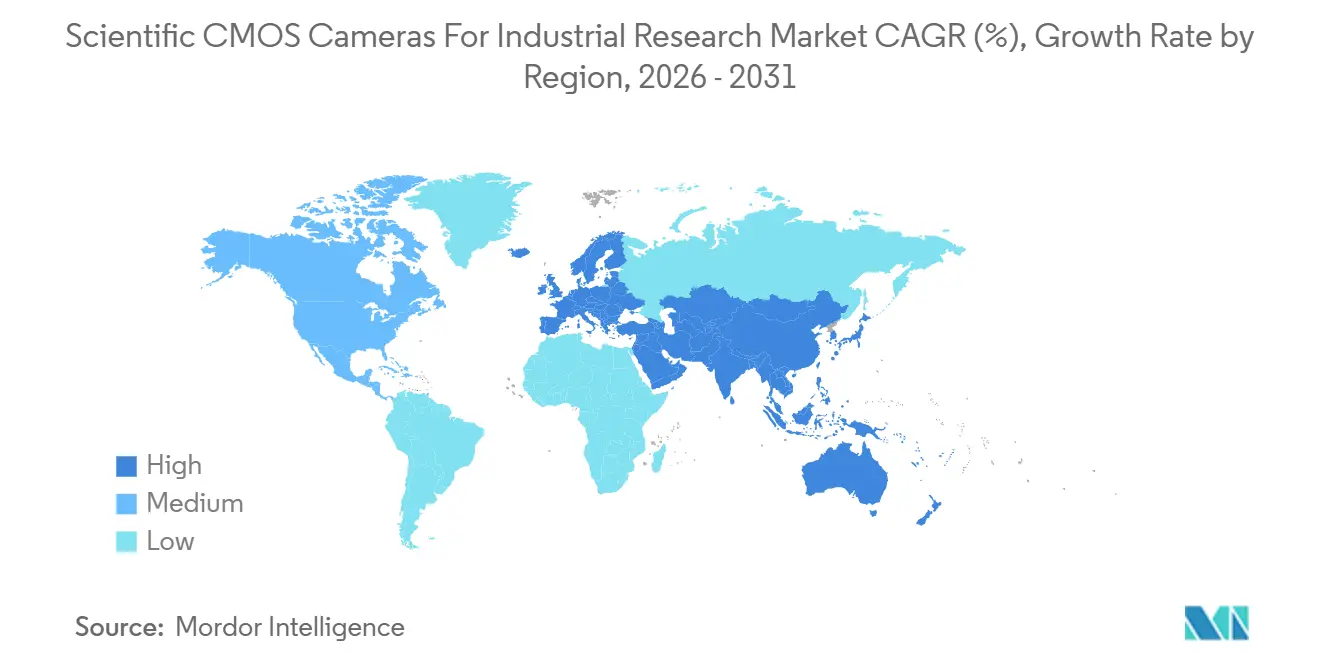
- Por geografia, a Ásia-Pacífico detinha 34,38% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025 e está projetada para expandir a um CAGR de 8,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Generalizada de Geração de Imagens Quantitativas de Alta Velocidade | +2.4% | Global, concentrado na América do Norte, Japão e Alemanha | Curto prazo (≤ 2 anos) |
| Eficiência de Sensores com Iluminação Traseira em Fluxos de Trabalho com Escassez de Fótons | +1.9% | Global, mais forte na Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Crescimento da Geração de Imagens de Células Vivas e de Alto Conteúdo | +1.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da Inspeção de Semicondutores e Fotovoltaicos | +1.1% | Ásia-Pacífico, especialmente Coreia do Sul, China e Japão, com América do Norte em segundo plano | Curto prazo (≤ 2 anos) |
| Integração OEM de Plataformas de Câmeras Resfriadas Compactas | +0.7% | Global, com ganhos iniciais na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Demanda por Geração de Imagens Multimodais e Multidimensionais Sincronizadas | +0.5% | América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Generalizada de Geração de Imagens Quantitativas de Alta Velocidade
A geração de imagens quantitativas de alta velocidade é agora utilizada em testes de materiais, pesquisa aerodinâmica e desenvolvimento de baterias. Essa mudança expande o mercado de câmeras sCMOS científicas para pesquisa industrial além dos laboratórios especializados de física de partículas e plasma. Um estudo de 2025 relatou um sistema de microscopia de folha de luz baseado em sCMOS que capturou mais de 1.000 volumes por segundo.[1] O resultado demonstrou resolução temporal em escala de milissegundos para um grupo mais amplo de fluxos de trabalho de pesquisa. Protocolos publicados tornam os métodos avançados de geração de imagens mais fáceis de especificar em aquisições de equipamentos. Essa mudança pode transformar a aquisição de câmeras de uma decisão discricionária em um componente obrigatório de um sistema experimental.
Um artigo de fevereiro de 2026 descreveu um sensor CMOS de obturador global que sustentou 1.141 quadros por segundo em resolução UHD dentro de um envelope de potência de 5,5 W. O desempenho relatado mostra que a taxa de quadros e o fator de forma compacto agora podem ser combinados em um único projeto. Os fabricantes de equipamentos originais industriais podem utilizar essa combinação onde os limites de espaço e energia anteriormente restringiam a seleção de câmeras. O mercado de câmeras sCMOS científicas para pesquisa industrial, portanto, se beneficia da demanda em usos adjacentes que anteriormente dependiam de sistemas CCD ou EMCCD de menor custo. A aquisição mais rápida também ajuda os pesquisadores a observar eventos curtos em mudanças de materiais e comportamento de fluidos. Os fornecedores que combinam hardware de câmera com ferramentas de aquisição estáveis estão em melhor posição para apoiar esses usos.
Eficiência de Sensores com Iluminação Traseira em Fluxos de Trabalho com Escassez de Fótons
Os sensores sCMOS com iluminação traseira podem atingir eficiência quântica de pico acima de 95% no espectro visível. Isso representa uma vantagem de 15 a 20 pontos percentuais em relação às variantes com iluminação frontal na análise fornecida. A maior sensibilidade suporta tempos de exposição mais curtos e melhor qualidade de sinal em fluxos de trabalho com pouca luz. Esses fluxos de trabalho incluem fluorescência de molécula única e análise de luminescência de defeitos em filmes finos. O mercado de câmeras sCMOS científicas para pesquisa industrial se beneficia quando essas aplicações exigem sistemas de geração de imagens mais capazes. A diferença de desempenho também torna um projeto com iluminação traseira relevante para usuários que substituem tecnologias de detectores mais antigas.
A Hamamatsu Photonics lançou a ORCA-Halo em maio de 2025 com 86% de eficiência quântica de pico, resolução de 9 MP e opções de resfriamento a ar forçado ou água.[2] O produto foi direcionado a fabricantes de equipamentos originais e usuários acadêmicos que necessitam de inspeção de rotina de alta sensibilidade. As câmeras com iluminação traseira também estão substituindo os detectores EMCCD na microscopia de emissão de semicondutores. Isso expande a oportunidade de substituição além da base principal de câmeras com iluminação traseira. Em julho de 2026, a Hamamatsu começou a receber pedidos para a Solid Cold Emmi-X, que utiliza resfriamento sólido linear em estado sólido em vez de nitrogênio líquido para operação contínua em laboratório de semicondutores. O sistema foi precificado em 130 milhões de JPY antes de impostos, 0,88 milhões de USD por sistema, e demonstra a tendência em direção a plataformas de alta confiabilidade e sem manutenção.
Crescimento da Geração de Imagens de Células Vivas e de Alto Conteúdo
A geração de imagens de células vivas e de alto conteúdo requer baixo ruído de leitura, aquisição rápida, ampla cobertura de campo e fototoxicidade reduzida. As plataformas sCMOS científicas atendem a essas necessidades em uma única arquitetura de câmera. Um estudo de 2025 da PhotoniX utilizou microscopia de folha de luz de disco giratório com restauração por aprendizado profundo para gerar imagens de cérebros completos de camundongos em resolução de neurônio único.[3] O trabalho utilizou detectores sCMOS como componente primário de aquisição. Isso mostra por que os fabricantes de microscópios especificam cada vez mais sensores sCMOS durante o projeto da plataforma, em vez de tratar as câmeras como acessórios intercambiáveis. Essa prática fortalece os relacionamentos de fornecimento de longo prazo no mercado de câmeras sCMOS científicas para pesquisa industrial.
A triagem de alto conteúdo avalia milhares de candidatos a medicamentos em paralelo. O método está migrando de ensaios de ponto final fixo para protocolos de células vivas que coletam dados dinâmicos. Um estudo de 2025 da Nature Communications descreveu microscopia de super-resolução em tempo real e de alto rendimento usando integração panorâmica. Esses fluxos de trabalho podem exigir 50 a 100 quadros por segundo por períodos prolongados. Esse requisito posiciona as câmeras dentro da infraestrutura de automação farmacêutica, em vez de na periferia de um fluxo de trabalho laboratorial. Os fornecedores que suportam aquisição sustentada confiável podem se beneficiar à medida que os sistemas de ciências da vida se tornam mais automatizados.
Expansão da Inspeção de Semicondutores e Fotovoltaicos
A produção de semicondutores em nós abaixo de 3 nm requer sistemas de inspeção capazes de operar em comprimentos de onda de ultravioleta profundo. Os sensores CMOS de silício convencionais perdem eficiência em 266 nm e 355 nm sem revestimentos especializados de afinamento traseiro e antirreflexo. Esse requisito cria demanda por sensores sCMOS projetados para detecção de defeitos em wafers. O mercado de câmeras sCMOS científicas para pesquisa industrial se beneficia dos ciclos de atualização vinculados a novos nós de processo. Esses ciclos afetam tanto a inspeção de front-end quanto a análise de falhas de back-end. Os fornecedores de câmeras precisam de desempenho de sensor, largura de banda de interface e integração de sistema confiável para atender a esse requisito.
A Tucsen Photonics lançou a Gemini 8KTDI em março de 2025 com uma taxa de linha de 1 MHz em resolução 8K e uma interface CoaXPress-over-Fiber de 100G. A câmera reportou 63,9% de eficiência quântica a 266 nm para inspeção de ultravioleta profundo. A Gpixel anunciou sua variante GLT5009BSI-DUV em agosto de 2024 com eficiência quântica acima de 50% a 266 nm e acima de 30% a 200 nm. A fabricação fotovoltaica de heterojunção e perovskita também necessita de geração de imagens de eletroluminescência e fotoluminescência em escala de produção. Isso cria demanda por sistemas de varredura de área de alto rendimento a preços abaixo dos das câmeras de inspeção de grau semicondutor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Aquisição e Requisitos Especializados de Integração | -1.4% | Global, mais agudo na América do Sul e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Especialistas em Geração de Imagens Científicas | -0.8% | Global, mais pronunciado em mercados emergentes | Médio prazo (2 a 4 anos) |
| Concentração da Cadeia de Suprimentos de Sensores e Semicondutores | -0.6% | Global, com alto risco em regiões dependentes de instalações de fabricação da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Gargalos de Throughput de Dados, Armazenamento e Fluxo de Trabalho | -0.4% | Global, concentrado em instalações de alta resolução e alta taxa de quadros | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Requisitos Especializados de Integração
Os sistemas sCMOS resfriados premium custam rotineiramente entre 30.000 e 80.000 USD por unidade. Capturadores de quadros, cabos de alta largura de banda e software personalizado podem dobrar o custo total de aquisição para uma implantação de pesquisa industrial. Esse custo é especialmente difícil para centros de pesquisa e desenvolvimento de médio porte e organizações de pesquisa contratada. Esses usuários podem não ter orçamentos dedicados para infraestrutura de geração de imagens científicas. Padrões de interface separados também adicionam custos ao ciclo de vida, pois Camera Link HS, CoaXPress 2.0 e USB3 Vision requerem diferentes capturadores de quadros e pilhas de software. A complexidade resultante limita a adoção em volume nas partes sensíveis ao preço do mercado de câmeras sCMOS científicas para pesquisa industrial.
A Excelitas Technologies lançou a pco.pixelfly 10 bi CLHS em novembro de 2025. A câmera sCMOS com iluminação traseira de 10,4 MP resfriada a ar foi destinada a fabricantes de equipamentos originais e usuários de laboratório a um preço mais acessível. Seu projeto elimina a complexidade do resfriamento a líquido, mantendo o desempenho de baixo ruído. Essa resposta do produto mostra que os fornecedores reconhecem a barreira de custo. Ela não elimina a necessidade de hardware compatível, software e trabalho especializado de instalação. Rotas de integração padronizadas e de menor custo continuam sendo necessárias para uma adoção mais ampla.
Disponibilidade Limitada de Especialistas em Geração de Imagens Científicas
Os sistemas sCMOS resfriados requerem conhecimento de física de sensores, alinhamento óptico, software de aquisição e gerenciamento de pipeline de dados. Essas habilidades estão concentradas entre cientistas de geração de imagens em grandes universidades e laboratórios nacionais. A disponibilidade limitada de especialistas pode atrasar as implantações e deixar as capacidades avançadas das câmeras subutilizadas. Também pode aumentar o custo de suporte enfrentado pelos usuários industriais. A transição de câmeras CCD para sCMOS introduziu artefatos de obturador rolante, ruído espacialmente variável e novos requisitos de calibração. Essa transição requer retreinamento à medida que cientistas experientes da era CCD se aposentam.
O suporte técnico pós-venda é, portanto, um fator competitivo importante no mercado de câmeras sCMOS científicas para pesquisa industrial. Os fornecedores com equipes de engenharia de aplicações podem fornecer serviços remotos de calibração e integração de fluxo de trabalho. Essas capacidades podem apoiar compras repetidas de forma mais eficaz do que uma oferta exclusivamente de hardware. A disponibilidade de especialistas é particularmente limitada em partes da América do Sul, Sudeste Asiático e Oriente Médio e África. A aquisição pode permanecer restrita nessas localidades mesmo quando os orçamentos estão disponíveis. Serviços de treinamento e suporte remoto podem ajudar os fornecedores a superar essa restrição sem alterar o hardware da câmera em si.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura de Câmera:
Plataformas de Varredura de Área Ancoram o Volume Enquanto as Variantes de Alta Velocidade se AceleramAs câmeras de varredura de área detinham 61,23% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025. Sua posição reflete o uso em microscopia de fluorescência de campo amplo, caracterização de materiais e inspeção de fotoluminescência de semicondutores. Essas aplicações precisam de sensibilidade de quadro completo e iluminação uniforme. Elas nem sempre precisam de velocidade de aquisição linha por linha. A geometria de varredura de área está profundamente estabelecida em instrumentos científicos, incluindo sistemas confocais de ciências da vida e ferramentas de metrologia industrial. Essa base de projeto instalada torna a substituição por outros formatos difícil após um fabricante de equipamentos originais ter selecionado uma configuração de sensor. O setor de câmeras sCMOS científicas para pesquisa industrial mantém uma ampla base de volume por meio desses usos estabelecidos.
As câmeras de varredura de linha servem à inspeção contínua de eletrônicos impressos, fitas de células solares e linhas de revestimento de eletrodos de baterias. Elas oferecem velocidade e cobertura espacial que os sensores de área não podem fornecer em processos de tela em movimento. As câmeras de alta velocidade estão projetadas para expandir a um CAGR de 9,39% até 2031. A demanda vem de estudos de interação laser-material, análise de combustão transitória e pesquisa aerodinâmica. Um estudo de 2025 da Optica relatou uma matriz multifoco de 25 câmeras que capturou volumes tridimensionais a mais de 100 volumes por segundo. Esse tipo de sistema estabelece um requisito de desempenho para câmeras sCMOS de alta velocidade em experimentos dinâmicos. A transição de sistemas ultrarrápidos dedicados para plataformas sCMOS científicas de uso geral apoia a expansão mais rápida dessa arquitetura.

Por Tecnologia de Imagem:
sCMOS Científico Lidera, Sensores com Iluminação Traseira Estabelecem o Padrão para Desempenho de Baixo RuídoO sCMOS científico representou 48,56% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial por tecnologia de imagem em 2025. É amplamente utilizado em microscopia de fluorescência padrão, geração de imagens de fase quantitativa e pesquisa e desenvolvimento industrial geral. Mais de uma década de integração por fabricantes de equipamentos originais sustenta sua base instalada. Essa base instalada contribui para ciclos de compra repetida e demanda de volume contínua. A tecnologia oferece uma plataforma familiar para usuários que precisam de um equilíbrio entre sensibilidade, velocidade e cobertura de campo. Essa posição torna o sCMOS científico a abordagem central de geração de imagens no setor de câmeras sCMOS científicas para pesquisa industrial.
O sCMOS com iluminação traseira está projetado para expandir a um CAGR de 8,91% até 2031. Ele se beneficia da migração dos detectores EMCCD e CCD de alta qualidade em trabalhos de geração de imagens com escassez de fótons. A divisão Andor da Oxford Instruments lançou a CB2 24B em janeiro de 2025 com um sensor de obturador global com iluminação traseira de 24,5 MP. O projeto suporta ampla cobertura de campo e aquisição sem desfoque de movimento em triagem de alto conteúdo e inspeção de fabricação. O CMOS de obturador global continua importante onde os sistemas de inspeção de wafers e painéis devem sincronizar cada pixel com iluminação laser pulsada. Outras tecnologias de geração de imagens, incluindo derivados hiperespectrais de CMOS, permanecem em estágio inicial, mas são relevantes. O Fraunhofer IPMS descreveu uma câmera hiperespectral compacta habilitada por inteligência artificial usando um sensor CMOS bidimensional padrão em 2026.
Por Resolução:
Sensores de Faixa Média Dominam em Todas as AplicaçõesA categoria de 5 a 12 MP representou 31,64% do tamanho do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025. É também a classe de resolução de expansão mais rápida até 2031, com um CAGR de 9,11%. Essa posição dupla reflete a adequação entre essa faixa de resolução e os formatos comuns de sensores sCMOS. A faixa suporta mosaico de fluorescência de campo amplo e mapeamento de fotoluminescência de semicondutores. Também mantém as taxas de dados gerenciáveis para interfaces USB3 Vision e GigE. Esse equilíbrio prático é importante em laboratórios que continuam a usar infraestrutura de computação legada.
A faixa de 12 a 25 MP está ganhando uso à medida que os fluxos de trabalho de alto conteúdo exigem maior cobertura de campo. Câmeras como a Andor CB2 24B podem reduzir a necessidade de aquisição em mosaico e posterior costura de imagens. Câmeras abaixo de 2 MP continuam em aplicações especializadas de espectroscopia e acopladas a fibras. Nessas aplicações, o detector é secundário ao espectrômetro. Resoluções acima de 25 MP permanecem limitadas fora de usos qualificados para o espaço e levantamentos aéreos. As ferramentas de inspeção guiadas por inteligência artificial estão começando a favorecer as faixas de 5 a 12 MP e 12 a 25 MP. Essas ferramentas combinam quadros de alta resolução com inferência na borda e podem ganhar mais com a contagem de pixels do que com a taxa de quadros para amostras estáticas ou de movimento lento.
Por Aplicação:
Caracterização de Materiais Lidera Enquanto a Pesquisa em Energia Impulsiona o Próximo CicloA pesquisa e caracterização de materiais representou 22,97% do tamanho do mercado de câmeras sCMOS científicas para pesquisa industrial em 2025. Consórcios acadêmicos, laboratórios nacionais e fornecedores de materiais utilizam esses sistemas para avaliar a qualidade de filmes finos, o comportamento de contornos de grão e defeitos de superfície. Esse trabalho requer geração de imagens repetível de mudanças físicas em amostras. A pesquisa e desenvolvimento de semicondutores e eletrônicos é a próxima maior área de aplicação. As necessidades de inspeção de ultravioleta profundo podem elevar o preço unitário nesse segmento. Os fornecedores com revestimentos antirreflexo especializados têm uma posição técnica clara nesses sistemas.
A pesquisa em energia e baterias está projetada para expandir a um CAGR de 9,09% até 2031. A geração de imagens operando está se tornando uma etapa padrão de caracterização no desenvolvimento de células de bateria de próxima geração. Um artigo de 2025 do Journal of The Electrochemical Society descreveu sensores sCMOS como detectores primários para rastreamento em tempo real da nucleação de dendritos e mudanças no estado de carga durante o ciclismo. O Fraunhofer EMI relatou um sistema de geração de imagens por raios X em agosto de 2026 que capturou 1.000 quadros por segundo para análise operando de células de bateria. A pesquisa e desenvolvimento aeroespacial e automotivo permanece uma área de aplicação estável moldada por orçamentos de defesa e de veículos elétricos. A certificação de equipamentos de semicondutores sob a SEMI F47 e as expectativas de confiabilidade de componentes na inspeção aeroespacial favorecem fornecedores que podem fornecer registros de calibração rastreáveis.
Por Interface:
USB3 Vision Mantém a Base Instalada Enquanto o CoaXPress Ganha Impulso IndustrialO USB3 Vision detinha 29,93% da participação do mercado de câmeras sCMOS científicas para pesquisa industrial por interface em 2025. O padrão é comum em ambientes de computação laboratorial. O suporte plug-and-play com kits de desenvolvimento de software padrão para Windows e Linux reduz o tempo de implantação e a complexidade de tecnologia da informação. Isso torna o USB3 Vision uma escolha prática para geração de imagens de pesquisa geral. Sua base instalada oferece aos usuários uma rota de integração familiar. Essa vantagem permanece importante onde os laboratórios precisam de sistemas capazes sem mudanças extensas de infraestrutura.
O CoaXPress está projetado para expandir a um CAGR de 9,17% até 2031. A demanda está vinculada às necessidades de largura de banda de câmeras sCMOS de integração de atraso de tempo de 8K e 16K em inspeção de semicondutores e fabricação avançada. O CoaXPress 2.0 suporta 12,5 Gbps por link por cabo coaxial padrão e pode fornecer energia. Esse arranjo suporta células de inspeção com múltiplas câmeras sem cabos de energia dedicados. O GigE e o 10GigE Vision permanecem relevantes em fábricas que usam infraestrutura Ethernet compartilhada para reduzir o custo de cabeamento. O Camera Link e o Camera Link HS continuam a suportar integrações estabelecidas de microscopia de ciências da vida. A especificação antecipada do CoaXPress v3.0 poderia manter a demanda de interface à medida que a resolução do sensor aumenta.
Análise Geográfica
Mercado de Câmeras CMOS Científicas para Pesquisa Industrial na APAC
A Ásia-Pacífico detinha 34,38% da participação no mercado de câmeras CMOS científicas para pesquisa industrial em 2025 e está projetada para se expandir a um CAGR de 8,89% até 2031. China, Japão, Coreia do Sul e Taiwan respondem por grande parte da capacidade global de fabricação de wafers. Cada transição de nó de processo, de 3 nm para 2 nm e abaixo, exige atualizações na detecção de defeitos no front-end e na análise de falhas no back-end. Essas atualizações sustentam uma demanda recorrente por câmeras em toda a cadeia de ferramentas de semicondutores. A Hamamatsu Photonics K.K. reportou receita no segmento industrial de JPY 39,2 bilhões, equivalente a 261 milhões de USD, no primeiro semestre do ano fiscal de 2026. Isso representou um aumento de 4,5% em relação ao mesmo período do ano fiscal de 2025 e refletiu a demanda de clientes dos setores de semicondutores e manufatura avançada.
Mercado de Câmeras CMOS Científicas para Pesquisa Industrial na Europa, América do Norte e APAC
Índia, os satélites da cadeia de suprimentos da ASEAN da Coreia do Sul e a Austrália representam o próximo nível de demanda regional. Índia e Austrália estão desenvolvendo capacidades em computação quântica, fotônica e áreas de pesquisa correlatas. Essas localidades podem absorver uma parcela maior de plataformas sCMOS compactas com resfriamento a ar na segunda metade do período de previsão. América do Norte e Europa permanecem centros consolidados para imagem em pesquisa científica. A demanda norte-americana é sustentada por universidades de pesquisa, programas de ciências da vida financiados pelos Institutos Nacionais de Saúde e fabricantes de equipamentos originais para equipamentos de semicondutores. Os programas de baterias do Departamento de Energia dos Estados Unidos também geram demanda por sistemas de imagem operando. O tamanho do mercado de câmeras CMOS científicas para pesquisa industrial nessas regiões é sustentado por aplicações que requerem configurações de câmeras de alto valor.
Mercado de Câmeras CMOS Científicas para Pesquisa Industrial na EMEA e América do Sul
Na Europa, Alemanha, Reino Unido e França sediam importantes fabricantes de instrumentos fotônicos e infraestrutura de pesquisa pública. O sul e o leste da Europa são áreas emergentes à medida que o financiamento Horizonte da União Europeia aumenta os gastos com equipamentos. O CEA e o ESRF reportaram o primeiro estudo de imagem sincrôtron operando de microbaterias completas de estado sólido em agosto de 2026. O Ato de Chips da União Europeia e os compromissos públicos relacionados apoiam o desenvolvimento doméstico de equipamentos para semicondutores. América do Sul, Oriente Médio e África detêm uma participação combinada menor, mas oferecem fontes distintas de demanda. O Brasil é o principal centro sul-americano, embora equipamentos importados elevem a sensibilidade ao preo. Arábia Saudita e Emirados Árabes Unidos estão expandindo instalações universitárias e adjacentes ao setor de semicondutores, enquanto a África permanece concentrada em pesquisa de mineração e materiais na África do Sul. A escassez de especialistas é mais acentuada nessas regiões, o que torna os pacotes de treinamento e suporte remoto centrais para o acesso dos fornecedores.
Cenário Competitivo
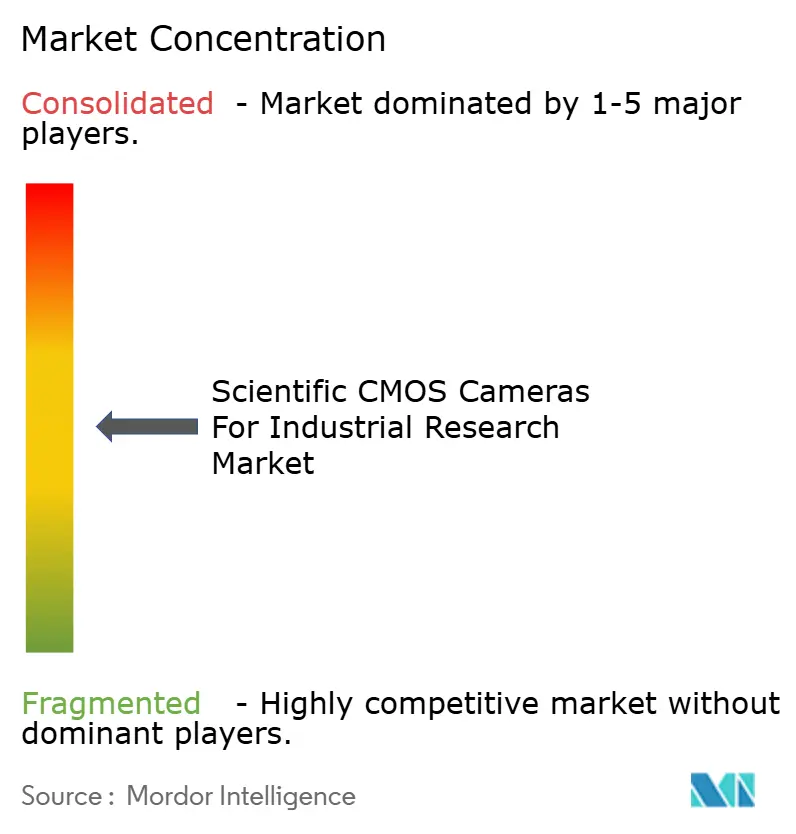
O mercado de câmeras sCMOS científicas para pesquisa industrial tem concentração moderada no segmento premium. Hamamatsu Photonics, Oxford Instruments por meio da Andor, e Teledyne Technologies são os principais fornecedores nesse segmento. A fabricação proprietária de sensores, os relacionamentos com fabricantes de equipamentos originais e as plataformas específicas de aplicação sustentam sua posição. A faixa abaixo de 10.000 USD é mais fragmentada. XIMEA, PCO, IMPERX, Raptor Photonics e Atik atendem a aplicações mais restritas onde o projeto de resfriamento, a compatibilidade de interface e as bases de instalação existentes determinam a escolha do fornecedor. Essa diferença entre concentração premium e fragmentação de preço mais baixo molda a posição competitiva do setor de câmeras sCMOS científicas para pesquisa industrial.
A Tucsen Photonics e a Gpixel estão migrando da propriedade intelectual de sensores e do fornecimento em volume para plataformas de câmeras com marca própria. Elas competem na inspeção de semicondutores por meio de preço, prazo de entrega e confiabilidade da cadeia de suprimentos doméstica. A Gpixel anunciou o sensor GLT5009BSI-DUV com capacidade especializada de ultravioleta profundo em agosto de 2024. Seus registros de patentes nos Estados Unidos e internacionais cobrem arquiteturas antirreflexo de ultravioleta profundo. Esse movimento mostra uma abordagem baseada em capacidade de projeto protegida, em vez de apenas fabricação de hardware. Os fornecedores existentes precisam manter a diferenciação por meio do desempenho do sensor e do suporte ao sistema.
As empresas líderes estão atualizando de projetos com iluminação frontal para arquiteturas com iluminação traseira. Também estão reduzindo o tamanho das câmeras para integração por fabricantes de equipamentos originais e adicionando CoaXPress 2.0 junto com opções USB3 e Camera Link. A família ORCA-Quest da Hamamatsu está incorporada em plataformas de óptica quântica, onde os ciclos de substituição podem se estender por 5 a 10 anos. Essa base de instalação torna os canais de fabricantes de equipamentos originais uma vantagem duradoura. A SinceVision lançou a Série Solis BSI em novembro de 2025 com ruído de leitura declarado de 0,5 e⁻ e resfriamento com vedação a vácuo. O produto mostra que fornecedores mais novos podem se aproximar das especificações de plataformas com iluminação traseira estabelecidas, enquanto a pesquisa em armazenamento de energia permanece uma abertura para fornecedores de nível médio construírem contas de referência.
Líderes do Setor de Câmeras sCMOS Científicas para Pesquisa Industrial
-
Hamamatsu Photonics K.K.
-
Oxford Instruments plc
-
Teledyne Technologies Incorporated
-
Excelitas Technologies Corp.
-
Thorlabs, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Câmeras CMOS Científicas para Pesquisa Industrial Empresas cobertas neste relatório
- Hamamatsu Photonics K.K.
- Oxford Instruments plc
- Teledyne Technologies Incorporated
- Excelitas Technologies Corp.
- Thorlabs, Inc.
- Gpixel NV
- XIMEA GmbH
- Diffraction Limited
- HORIBA, Ltd.
- Photonic Science and Engineering Limited
- Tucsen Photonics Co., Ltd.
- Raptor Photonics Limited
- IMPERX, Inc.
- Vieworks Co., Ltd.
- QImaging
- Atik Cameras Limited
- Spectral Instruments, Inc.
- Meiji Techno Co., Ltd.
- PCO AG
- SinceVision, Inc.
Desenvolvimentos industriais recentes em Mercado de Câmeras CMOS Científicas para Pesquisa Industrial
- Agosto de 2026: O Instituto Fraunhofer de Dinâmica de Alta Velocidade (EMI) publicou resultados de um sistema de geração de imagens por raios X operando capaz de capturar 1.000 quadros por segundo dentro de células de bateria ativas, desenvolvido em parceria com a PowerCo (Volkswagen). O sistema integra detectores sCMOS de alto desempenho e revela formação de gás em tempo real, deslocamento de material e dinâmica térmica, com uma instalação comercial completa no site da PowerCo em Salzgitter planejada para 2028.
- Agosto de 2026: Um consórcio do CEA-Irig, CEA-Leti e da Instalação Europeia de Radiação Síncrotron (ESRF) relatou o primeiro monitoramento operando por raios X de uma microbateria completa de estado sólido, alcançando resolução espacial em escala micrométrica. O avanço estabelece uma âncora de demanda direta para câmeras sCMOS de taxa de quadros ultraelevada em infraestrutura de pesquisa adjacente a síncrotrons.
- Julho de 2026: A Hamamatsu Photonics começou a receber pedidos para a câmera Solid Cold Emmi-X, um sistema de análise de emissão BSI sem nitrogênio líquido precificado em 130 milhões de JPY antes de impostos, 0,88 milhões de USD por unidade, destinado à análise de falhas de semicondutores de dispositivos lógicos avançados e de memória de alta densidade. As metas de vendas são de 10 sistemas no primeiro ano e 15 no quinto ano, com uma demonstração na IPFA2026 em Singapura.
- Julho de 2026: A Hamamatsu Photonics Europe iniciou a promoção ativa das tecnologias de sensores CMOS da Fairchild Imaging para clientes europeus após a aquisição da Fairchild Imaging pela Hamamatsu em 2024, expandindo o mercado endereçável do grupo para incluir geração de imagens CMOS qualificada para raios X, espaço e uso médico com desempenho de ruído tão baixo quanto 0,25 e⁻ RMS.
Escopo do Relatório Global do Mercado de Câmeras sCMOS Científicas para Pesquisa Industrial
O Mercado de Câmeras sCMOS (sCMOS Científico) para Pesquisa Industrial compreende sistemas de geração de imagens de alto desempenho baseados em tecnologia de sensor de semicondutor complementar de óxido de metal científico (sCMOS), projetados para oferecer alta sensibilidade, baixo ruído, altas taxas de quadros, ampla faixa dinâmica e resolução de imagem superior para aplicações avançadas de pesquisa industrial.
O Relatório do Mercado de Câmeras sCMOS Científicas para Pesquisa Industrial é Segmentado por Arquitetura de Câmera (Câmeras de Varredura de Área, Câmeras de Varredura de Linha e Câmeras de Alta Velocidade), Tecnologia de Imagem (sCMOS Científico (sCMOS), sCMOS com Iluminação Traseira (BSI), CMOS de Obturador Global e Outras Tecnologias de Imagem), Resolução (Menos de 2 MP, 2 a 5 MP, 5 a 12 MP, 12 a 25 MP e Maior que 25 MP), Aplicação (Pesquisa e Caracterização de Materiais, Pesquisa e Desenvolvimento de Semicondutores e Eletrônicos, Pesquisa em Fotônica e Óptica, Pesquisa em Fabricação Avançada, Pesquisa em Energia e Baterias, Pesquisa e Desenvolvimento Aeroespacial e Automotivo e Outras Aplicações), Interface (USB3 Vision, GigE/10GigE Vision, Camera Link/Camera Link HS, CoaXPress e Outras Interfaces) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Câmeras de Varredura de Área |
| Câmeras de Varredura de Linha |
| Câmeras de Alta Velocidade |
| sCMOS Científico (sCMOS) |
| sCMOS com Iluminação Traseira (BSI) |
| CMOS de Obturador Global |
| Outras Tecnologias de Imagem |
| Menos de 2 MP |
| 2 a 5 MP |
| 5 a 12 MP |
| 12 a 25 MP |
| Maior que 25 MP |
| Pesquisa e Caracterização de Materiais |
| Pesquisa e Desenvolvimento de Semicondutores e Eletrônicos |
| Pesquisa em Fotônica e Óptica |
| Pesquisa em Fabricação Avançada |
| Pesquisa em Energia e Baterias |
| Pesquisa e Desenvolvimento Aeroespacial e Automotivo |
| Outras Aplicações |
| USB3 Vision |
| GigE / 10GigE Vision |
| Camera Link / Camera Link HS |
| CoaXPress |
| Outras Interfaces |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Arquitetura de Câmera | Câmeras de Varredura de Área | ||
| Câmeras de Varredura de Linha | |||
| Câmeras de Alta Velocidade | |||
| Por Tecnologia de Imagem | sCMOS Científico (sCMOS) | ||
| sCMOS com Iluminação Traseira (BSI) | |||
| CMOS de Obturador Global | |||
| Outras Tecnologias de Imagem | |||
| Por Resolução | Menos de 2 MP | ||
| 2 a 5 MP | |||
| 5 a 12 MP | |||
| 12 a 25 MP | |||
| Maior que 25 MP | |||
| Por Aplicação | Pesquisa e Caracterização de Materiais | ||
| Pesquisa e Desenvolvimento de Semicondutores e Eletrônicos | |||
| Pesquisa em Fotônica e Óptica | |||
| Pesquisa em Fabricação Avançada | |||
| Pesquisa em Energia e Baterias | |||
| Pesquisa e Desenvolvimento Aeroespacial e Automotivo | |||
| Outras Aplicações | |||
| Por Interface | USB3 Vision | ||
| GigE / 10GigE Vision | |||
| Camera Link / Camera Link HS | |||
| CoaXPress | |||
| Outras Interfaces | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de câmeras sCMOS científicas para pesquisa industrial em 2026?
O mercado de câmeras sCMOS científicas para pesquisa industrial foi estimado em 92,16 milhões de USD em 2026 e está projetado para atingir 136,51 milhões de USD até 2031.
O que está impulsionando a demanda por câmeras sCMOS científicas em pesquisa industrial?
A demanda é sustentada pela geração de imagens quantitativas de alta velocidade, sensores com iluminação traseira para baixa luminosidade, geração de imagens de células vivas e inspeção de semicondutores e fotovoltaicos.
Qual arquitetura de câmera detém a maior participação?
As câmeras de varredura de área detinham 61,23% de participação de mercado em 2025 por serem amplamente utilizadas em microscopia de campo amplo, pesquisa de materiais e inspeção de semicondutores.
Qual aplicação está projetada para expandir mais rapidamente até 2031?
A pesquisa em energia e baterias está projetada para expandir a um CAGR de 9,09% até 2031, à medida que a geração de imagens eletroquímicas operando se torna mais comum.
Por que o CoaXPress está ganhando uso em sistemas de geração de imagens científicas?
O CoaXPress suporta os requisitos de largura de banda de câmeras de integração de atraso de tempo de 8K e 16K utilizadas na inspeção de semicondutores e no controle de qualidade de fabricação.
Qual região lidera a demanda por câmeras sCMOS científicas para pesquisa industrial?
A Ásia-Pacífico detinha 34,38% de participação de mercado em 2025 e está projetada para expandir a um CAGR de 8,89% até 2031, sustentada pela expansão da capacidade de semicondutores e pelo investimento em pesquisa.