
Marktgröße und Marktanteil für wissenschaftliche CMOS-Kameras für die Industrieforschung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 92.16 Millionen US-Dollar |
| Marktgröße (2031) | 136.51 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wissenschaftliche CMOS-Kameras für die Industrieforschung von Mordor Intelligence
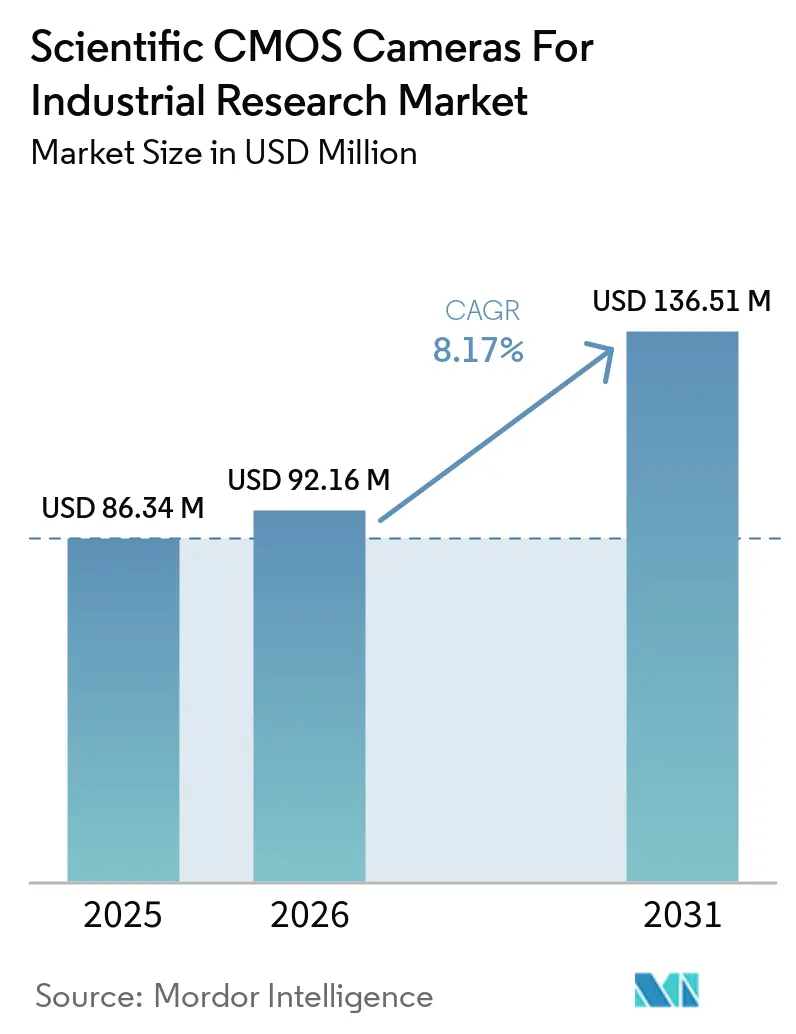
Die Marktgröße für wissenschaftliche CMOS-Kameras für die Industrieforschung wird voraussichtlich von 86,34 Millionen USD im Jahr 2025 und 92,16 Millionen USD im Jahr 2026 auf 136,51 Millionen USD bis 2031 anwachsen, was einem CAGR von 8,17 % zwischen 2026 und 2031 entspricht. Bildgebung in Laborqualität verbreitet sich über spezialisierte Photonik-Labore hinaus in industrielle Forschungs- und Entwicklungsprogramme. Halbleiteranalyse, Batteriebildgebung und Materialcharakterisierung weiten die Nachfrage nach Hochleistungsplattformen aus. Diese Anwendungen bevorzugen auch rückseitig beleuchtete, gekühlte und Multi-Schnittstellen-Kamerakonfigurationen, die höhere Verkaufspreise erzielen als wissenschaftliche Einstiegsbildgeber. Der Wettbewerb wird im mittleren Preissegment anspruchsvoller, da chinesische Anbieter von der Sensorlieferung in markeneigene Kamerasysteme expandieren. Anbieter können durch Kühlungsdesigns, Anwendungssoftware, Tiefenultraviolett-Sensoroptionen und engere Beziehungen zu Originalgeräteherstellern reagieren.
Wichtigste Erkenntnisse des Berichts
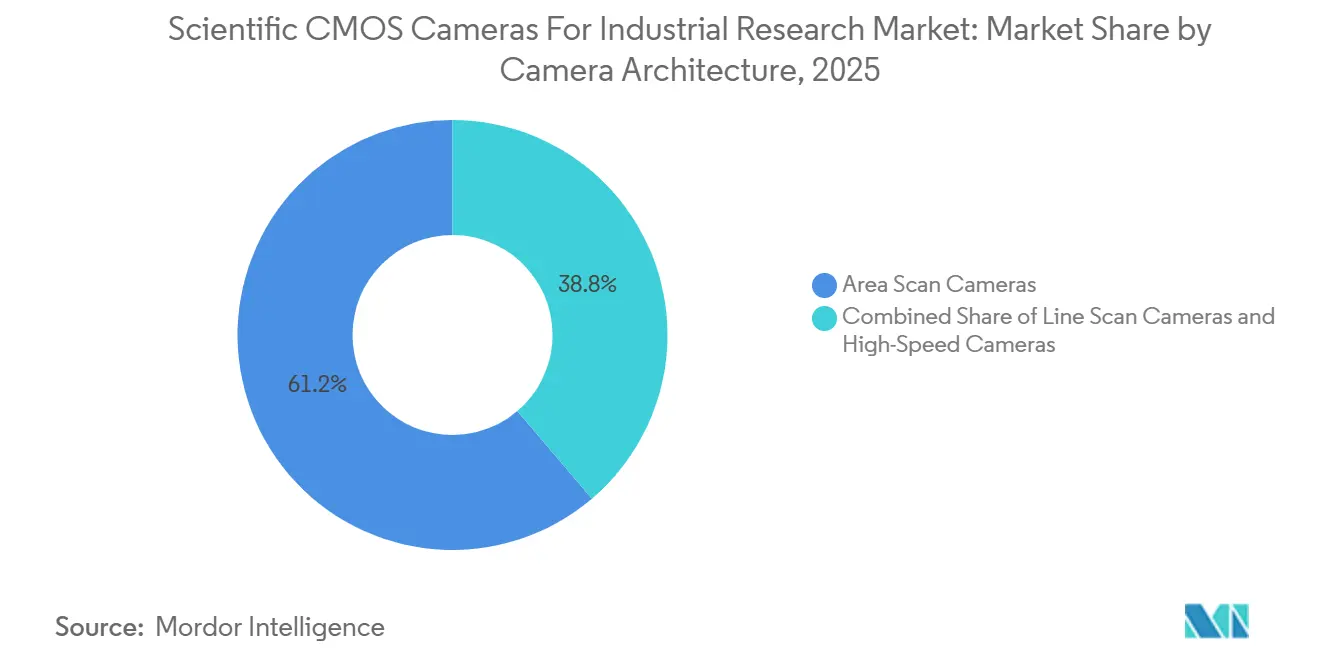
- Nach Kameraarchitektur hielten Flächenscan-Kameras im Jahr 2025 einen Marktanteil von 61,23 % am Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung, während Hochgeschwindigkeitskameras bis 2031 voraussichtlich mit einem CAGR von 9,39 % wachsen werden.
- Nach Bildgebungstechnologie hielt wissenschaftliches CMOS im Jahr 2025 einen Marktanteil von 48,56 % am Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung, während rückseitig beleuchtetes wissenschaftliches CMOS bis 2031 voraussichtlich mit einem CAGR von 8,91 % wachsen wird.
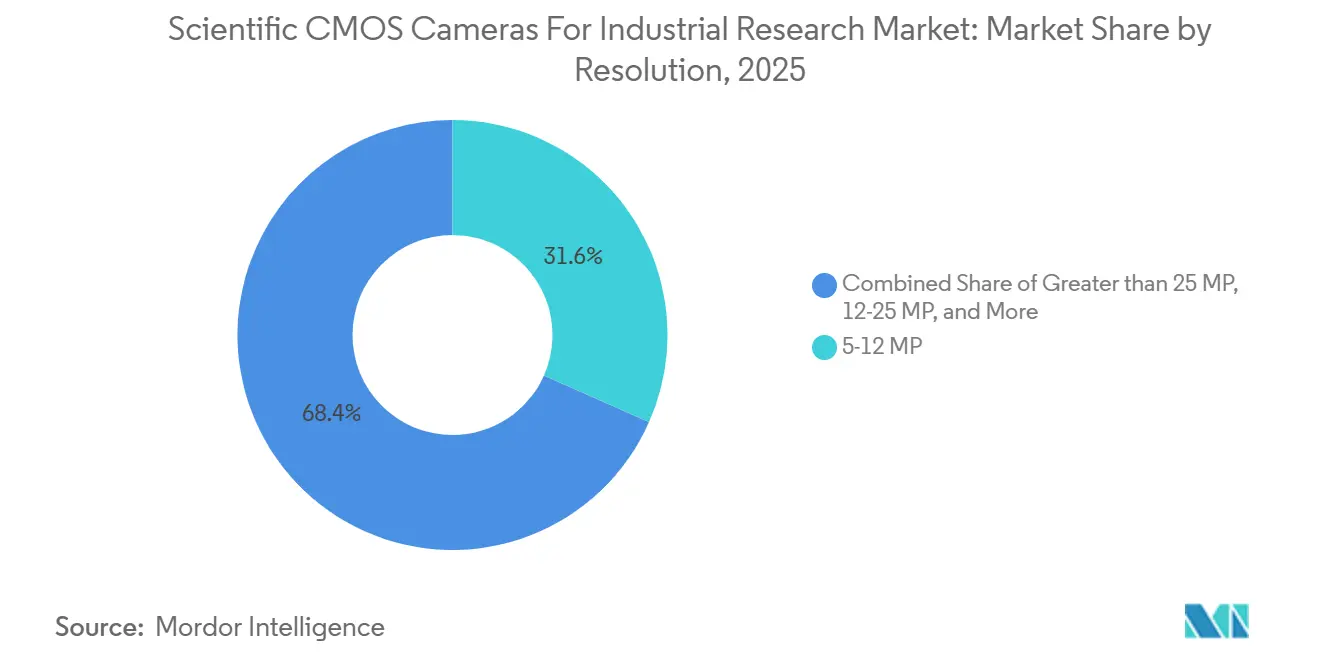
- Nach Auflösung entfiel auf den Bereich 5–12 MP im Jahr 2025 ein Marktanteil von 31,64 % am Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung, und er ist mit einem CAGR von 9,11 % die am schnellsten wachsende Auflösungsklasse bis 2031.
- Nach Anwendung hielt Materialforschung und -charakterisierung im Jahr 2025 einen Marktanteil von 22,97 % am Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung, während Energie- und Batterieforschung bis 2031 voraussichtlich mit einem CAGR von 9,09 % wachsen wird.
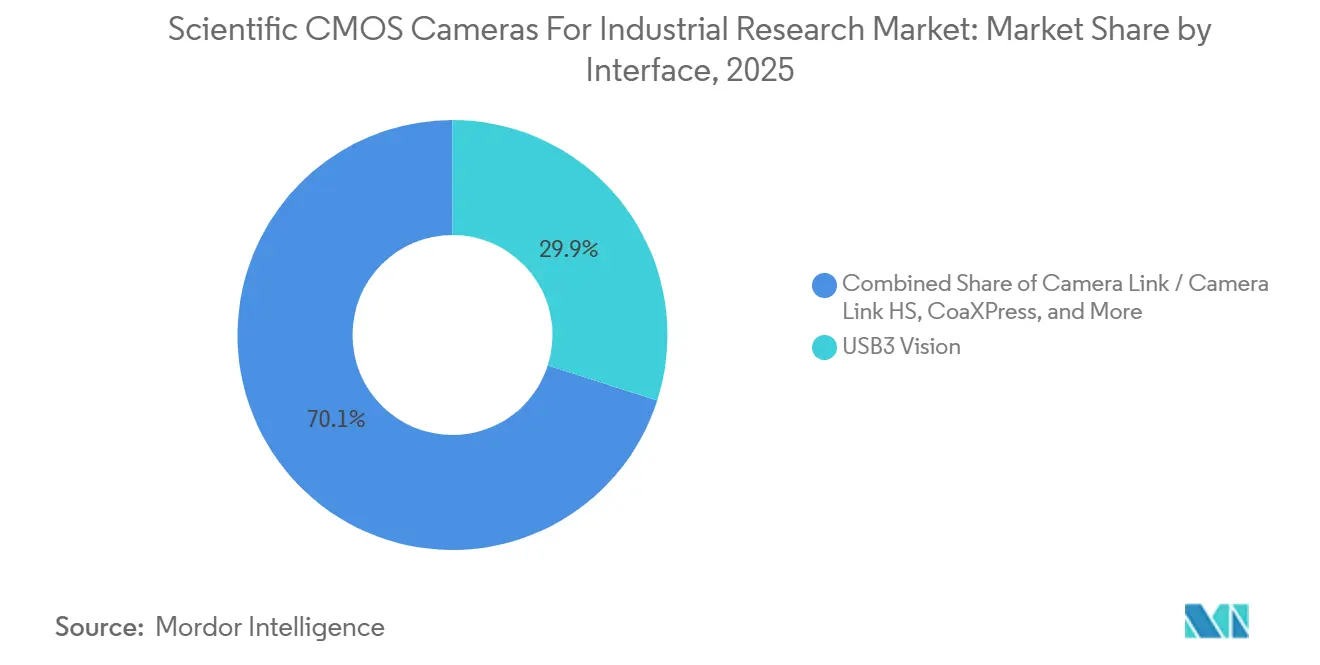
- Nach Schnittstelle hielt USB3 Vision im Jahr 2025 einen Marktanteil von 29,93 % am Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung, während CoaXPress bis 2031 voraussichtlich mit einem CAGR von 9,17 % wachsen wird.
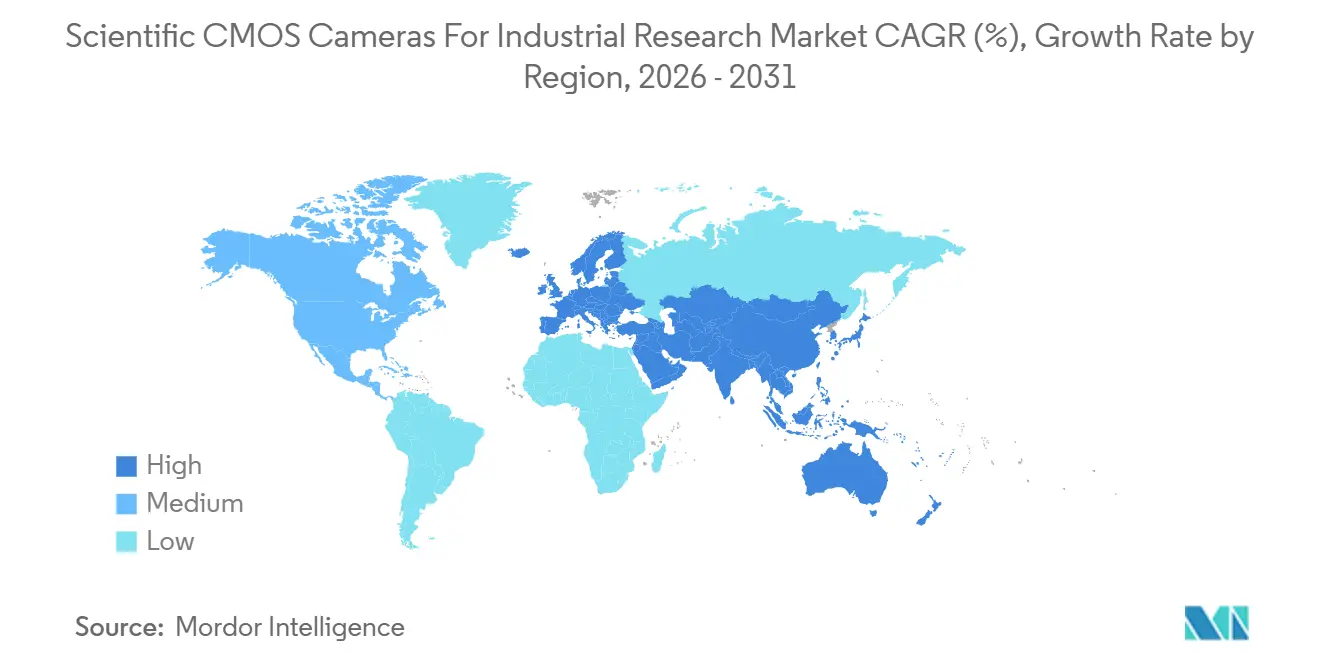
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 34,38 % am Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung und wird bis 2031 voraussichtlich mit einem CAGR von 8,89 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Breite Einführung der quantitativen Hochgeschwindigkeitsbildgebung | +2.4% | Global, konzentriert in Nordamerika, Japan und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Effizienz rückseitig beleuchteter Sensoren in photonenärmsten Arbeitsabläufen | +1.9% | Global, am stärksten in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Lebendzelll- und High-Content-Bildgebung | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung der Halbleiter- und Photovoltaikinspektion | +1.1% | Asien-Pazifik, insbesondere Südkorea, China und Japan, mit Nordamerika als sekundärem Markt | Kurzfristig (≤ 2 Jahre) |
| OEM-Integration kompakter gekühlter Kameraplattformen | +0.7% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach synchronisierter multimodaler und multidimensionaler Bildgebung | +0.5% | Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Breite Einführung der quantitativen Hochgeschwindigkeitsbildgebung
Quantitative Hochgeschwindigkeitsbildgebung wird heute in der Materialprüfung, der Aerodynamikforschung und der Batterieentwicklung eingesetzt. Diese Veränderung erweitert den Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung über spezialisierte Teilchenphysik- und Plasmalabore hinaus. Eine Studie aus dem Jahr 2025 berichtete über ein sCMOS-basiertes Lichtblatt-Mikroskopiesystem, das mehr als 1.000 Volumina pro Sekunde erfasste.[1] Das Ergebnis demonstrierte eine zeitliche Auflösung im Millisekundenbereich für eine breitere Gruppe von Forschungsabläufen. Veröffentlichte Protokolle erleichtern die Spezifikation fortschrittlicher Bildgebungsmethoden bei Gerätebeschaffungen. Diese Verschiebung kann die Kamerabeschaffung von einer Ermessensentscheidung in einen erforderlichen Bestandteil eines experimentellen Systems verwandeln.
Ein Artikel vom Februar 2026 beschrieb einen Global-Shutter-CMOS-Bildgeber, der 1.141 Bilder pro Sekunde bei UHD-Auflösung innerhalb einer Leistungsaufnahme von 5,5 W aufrechterhalten konnte. Die berichtete Leistung zeigt, dass Bildrate und kompakter Formfaktor nun in einem Design kombiniert werden können. Industrielle Originalgerätehersteller können diese Kombination dort einsetzen, wo Platz- und Leistungsbeschränkungen bisher die Kameraauswahl eingeschränkt haben. Der Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung profitiert daher von der Nachfrage in angrenzenden Anwendungen, die bisher auf kostengünstigere CCD- oder EMCCD-Systeme angewiesen waren. Eine schnellere Erfassung hilft Forschern auch dabei, kurze Ereignisse bei Materialveränderungen und Flüssigkeitsverhalten zu beobachten. Anbieter, die Kamerahardware mit stabilen Erfassungstools kombinieren, sind besser positioniert, um diese Anwendungen zu unterstützen.
Effizienz rückseitig beleuchteter Sensoren in photonenärmsten Arbeitsabläufen
Rückseitig beleuchtete sCMOS-Sensoren können im sichtbaren Spektrum eine maximale Quanteneffizienz von über 95 % erreichen. Dies ist ein Vorteil von 15–20 Prozentpunkten gegenüber frontseitig beleuchteten Varianten in der bereitgestellten Analyse. Höhere Empfindlichkeit unterstützt kürzere Belichtungszeiten und eine bessere Signalqualität in Arbeitsabläufen mit schwachem Licht. Zu diesen Arbeitsabläufen gehören Einzelmolekül-Fluoreszenz und Dünnschicht-Defektlumineszenzanalyse. Der Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung profitiert, wenn diese Anwendungen leistungsfähigere Bildgebungssysteme erfordern. Der Leistungsunterschied macht ein rückseitig beleuchtetes Design auch für Benutzer relevant, die ältere Detektortechnologien ersetzen.
Hamamatsu Photonics brachte im Mai 2025 die ORCA-Halo mit 86 % maximaler Quanteneffizienz, 9 MP Auflösung und Optionen für Luft- oder Wasserkühlung auf den Markt.[2] Das Produkt richtete sich an Originalgerätehersteller und akademische Nutzer, die eine hochempfindliche Routineinspektion benötigen. Rückseitig beleuchtete Kameras ersetzen auch EMCCD-Detektoren in der Halbleiteremissionsmikroskopie. Dies erweitert die Ersatzmöglichkeit über die Kernbasis rückseitig beleuchteter Kameras hinaus. Im Juli 2026 begann Hamamatsu mit der Entgegennahme von Bestellungen für die Solid Cold Emmi-X, die anstelle von flüssigem Stickstoff eine lineare Festkörperkühlung für den kontinuierlichen Betrieb in Halbleiterlaboren verwendet. Das System wurde zu einem Preis von 130 Millionen JPY vor Steuern, 0,88 Millionen USD pro System, angeboten und zeigt den Trend hin zu wartungsarmen, hochzuverlässigen Plattformen.
Wachstum der Lebendzelll- und High-Content-Bildgebung
Lebendzell- und High-Content-Bildgebung erfordern geringes Ausleserauschen, schnelle Erfassung, breite Feldabdeckung und reduzierte Phototoxizität. Wissenschaftliche CMOS-Plattformen erfüllen diese Anforderungen innerhalb einer einzigen Kameraarchitektur. Eine PhotoniX-Studie aus dem Jahr 2025 verwendete Spinning-Disk-Lichtblatt-Mikroskopie mit Deep-Learning-Restaurierung, um vollständige Mausgehirne mit Einzelneuronen-Auflösung abzubilden.[3] Die Arbeit verwendete sCMOS-Detektoren als primäre Erfassungskomponente. Sie zeigt, warum Mikroskophersteller sCMOS-Sensoren zunehmend während des Plattformdesigns spezifizieren, anstatt Kameras als austauschbares Zubehör zu behandeln. Diese Praxis stärkt langfristige Lieferbeziehungen im Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung.
High-Content-Screening bewertet Tausende von Wirkstoffkandidaten parallel. Die Methode entwickelt sich von Festpunkt-Assays hin zu Lebendzell-Protokollen, die dynamische Daten erfassen. Eine Nature-Communications-Studie aus dem Jahr 2025 beschrieb eine Echtzeit-Hochdurchsatz-Superauflösungsmikroskopie mittels Panoramaintegration. Solche Arbeitsabläufe können 50–100 Bilder pro Sekunde über längere Zeiträume erfordern. Diese Anforderung positioniert Kameras innerhalb der pharmazeutischen Automatisierungsinfrastruktur und nicht am Rand eines Laborarbeitsablaufs. Anbieter, die eine zuverlässige, anhaltende Erfassung unterstützen, können profitieren, da Life-Science-Systeme stärker automatisiert werden.
Ausweitung der Halbleiter- und Photovoltaikinspektion
Die Halbleiterproduktion bei Strukturbreiten unter 3 nm erfordert Inspektionssysteme, die bei Tiefenultraviolett-Wellenlängen arbeiten können. Herkömmliche Silizium-CMOS-Sensoren verlieren bei 266 nm und 355 nm ohne spezielles Rückseiten-Ausdünnen und Antireflexionsbeschichtungen an Effizienz. Diese Anforderung schafft Nachfrage nach sCMOS-Sensoren, die für die Wafer-Defekterkennung ausgelegt sind. Der Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung profitiert von den Upgrade-Zyklen, die mit neuen Prozessknoten verbunden sind. Diese Zyklen betreffen sowohl die Front-End-Inspektion als auch die Back-End-Fehleranalyse. Kameraanbieter benötigen Sensorleistung, Schnittstellenbandbreite und zuverlässige Systemintegration, um diese Anforderung zu erfüllen.
Tucsen Photonics brachte im März 2025 die Gemini 8KTDI mit einer Zeilenrate von 1 MHz bei 8K-Auflösung und einer 100G CoaXPress-over-Fiber-Schnittstelle auf den Markt. Die Kamera wies eine Quanteneffizienz von 63,9 % bei 266 nm für die Tiefenultraviolett-Inspektion auf. Gpixel kündigte im August 2024 seine GLT5009BSI-DUV-Variante mit einer Quanteneffizienz von über 50 % bei 266 nm und über 30 % bei 200 nm an. Die Herstellung von Heteroübergangs- und Perowskit-Photovoltaik erfordert ebenfalls Elektrolumineszenz- und Photolumineszenzbildgebung im Produktionsmaßstab. Dies schafft Nachfrage nach Hochdurchsatz-Flächenscan-Systemen zu Preispunkten unterhalb derer von Inspektionskameras in Halbleiterqualität.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und spezialisierte Integrationsanforderungen | -1.4% | Global, am stärksten in Südamerika sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von Spezialisten für wissenschaftliche Bildgebung | -0.8% | Global, am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Konzentration der Sensor- und Halbleiter-Lieferkette | -0.6% | Global, mit hohem Risiko in Regionen, die von Fertigungsanlagen in Asien-Pazifik abhängig sind | Mittelfristig (2–4 Jahre) |
| Engpässe bei Datendurchsatz, Speicherung und Arbeitsabläufen | -0.4% | Global, konzentriert bei Installationen mit hoher Auflösung und hoher Bildrate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und spezialisierte Integrationsanforderungen
Premium-gekühlte sCMOS-Systeme kosten routinemäßig 30.000–80.000 USD pro Einheit. Frame-Grabber, Hochbandbreitenkabel und benutzerdefinierte Software können die Gesamtanschaffungskosten für eine industrielle Forschungsinstallation verdoppeln. Diese Kosten sind besonders schwierig für mittelgroße Forschungs- und Entwicklungszentren sowie Auftragsforschungsorganisationen. Diese Nutzer verfügen möglicherweise nicht über dedizierte Budgets für wissenschaftliche Bildgebungsinfrastruktur. Separate Schnittstellenstandards erhöhen auch die Lebenszykluskosten, da Camera Link HS, CoaXPress 2.0 und USB3 Vision unterschiedliche Frame-Grabber und Software-Stacks erfordern. Die daraus resultierende Komplexität begrenzt die Massenannahme in preissensiblen Teilen des Marktes für wissenschaftliche CMOS-Kameras für die Industrieforschung.
Excelitas Technologies brachte im November 2025 die pco.pixelfly 10 bi CLHS auf den Markt. Die luftgekühlte, rückseitig beleuchtete 10,4-MP-sCMOS-Kamera war für Originalgerätehersteller und Labornutzer zu einem niedrigeren Preispunkt gedacht. Ihr Design beseitigt die Komplexität der Flüssigkeitskühlung und behält gleichzeitig eine rauscharme Leistung bei. Diese Produktreaktion zeigt, dass Anbieter die Kostenbarriere erkennen. Sie beseitigt nicht die Notwendigkeit kompatibler Hardware, Software und spezialisierter Installationsarbeiten. Standardisierte und kostengünstigere Integrationsrouten bleiben für eine breitere Einführung notwendig.
Begrenzte Verfügbarkeit von Spezialisten für wissenschaftliche Bildgebung
Gekühlte sCMOS-Systeme erfordern Kenntnisse der Sensorphysik, der optischen Ausrichtung, der Erfassungssoftware und des Datenpipeline-Managements. Diese Fähigkeiten sind bei Bildgebungswissenschaftlern an großen Universitäten und nationalen Laboratorien konzentriert. Eine begrenzte Verfügbarkeit von Spezialisten kann Installationen verzögern und fortschrittliche Kamerafunktionen ungenutzt lassen. Sie kann auch die Supportkosten für industrielle Nutzer erhöhen. Der Übergang von CCD- zu sCMOS-Kameras führte zu Rolling-Shutter-Artefakten, räumlich variablem Rauschen und neuen Kalibrierungsanforderungen. Dieser Übergang erfordert Umschulungen, da erfahrene Wissenschaftler aus der CCD-Ära in den Ruhestand treten.
Technischer Support nach dem Verkauf ist daher ein wichtiger Wettbewerbsfaktor im Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung. Anbieter mit Anwendungstechnikteams können Fernkalibrierungs- und Workflow-Integrationsdienste anbieten. Diese Fähigkeiten können Wiederholungskäufe effektiver unterstützen als ein reines Hardware-Angebot. Die Verfügbarkeit von Spezialisten ist besonders begrenzt in Teilen Südamerikas, Südostasiens sowie des Nahen Ostens und Afrikas. Die Beschaffung kann in diesen Regionen eingeschränkt bleiben, selbst wenn Budgets vorhanden sind. Schulungs- und Fernsupportdienste können Anbietern helfen, diese Einschränkung zu überwinden, ohne die Kamerahardware selbst zu ändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kameraarchitektur:
Flächenscan-Plattformen sichern das Volumen, während Hochgeschwindigkeitsvarianten sich beschleunigenFlächenscan-Kameras hielten im Jahr 2025 einen Marktanteil von 61,23 % am Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung. Ihre Position spiegelt den Einsatz in der Weitfeld-Fluoreszenzmikroskopie, der Materialcharakterisierung und der Halbleiter-Photolumineszenzinspektion wider. Diese Anwendungen benötigen Vollbild-Empfindlichkeit und gleichmäßige Beleuchtung. Sie benötigen nicht immer zeilenweise Erfassungsgeschwindigkeit. Die Flächenscan-Geometrie ist in wissenschaftlichen Instrumenten, einschließlich konfokaler Life-Science-Systeme und industrieller Messtechnikwerkzeuge, fest etabliert. Diese installierte Designbasis macht eine Ablösung durch andere Formate schwierig, nachdem ein Originalgerätehersteller eine Sensorkonfiguration ausgewählt hat. Die Branche für wissenschaftliche CMOS-Kameras für die Industrieforschung behält durch diese etablierten Anwendungen eine breite Volumenbasis.
Zeilenscan-Kameras dienen der kontinuierlichen Inspektion von gedruckter Elektronik, Solarzellenbändern und Batterieelektrodenbeschichtungslinien. Sie bieten Geschwindigkeit und räumliche Abdeckung, die Flächensensoren bei Prozessen mit bewegten Bahnen nicht bieten können. Hochgeschwindigkeitskameras werden bis 2031 voraussichtlich mit einem CAGR von 9,39 % wachsen. Die Nachfrage kommt aus Studien zur Laser-Material-Wechselwirkung, transienter Verbrennungsanalyse und Aerodynamikforschung. Eine Optica-Studie aus dem Jahr 2025 berichtete über ein 25-Kamera-Multifokus-Array, das dreidimensionale Volumina mit mehr als 100 Volumina pro Sekunde erfasste. Diese Art von System legt eine Leistungsanforderung für Hochgeschwindigkeits-sCMOS-Kameras in dynamischen Experimenten fest. Die Bewegung von dedizierten Ultrahochgeschwindigkeitssystemen hin zu universellen wissenschaftlichen CMOS-Plattformen unterstützt die schnellere Expansion dieser Architektur.

Nach Bildgebungstechnologie:
Wissenschaftliches CMOS führt, rückseitig beleuchtete Sensoren setzen den Maßstab für rauscharme LeistungWissenschaftliches CMOS machte im Jahr 2025 48,56 % des Marktanteils für wissenschaftliche CMOS-Kameras für die Industrieforschung nach Bildgebungstechnologie aus. Es wird häufig in der Standard-Fluoreszenzmikroskopie, der quantitativen Phasenbildgebung und der allgemeinen industriellen Forschung und Entwicklung eingesetzt. Mehr als ein Jahrzehnt der Integration durch Originalgerätehersteller unterstützt seine installierte Basis. Diese installierte Basis trägt zu Wiederholungskaufzyklen und anhaltender Volumenachfrage bei. Die Technologie bietet eine vertraute Plattform für Nutzer, die ein Gleichgewicht aus Empfindlichkeit, Geschwindigkeit und Feldabdeckung benötigen. Diese Position macht wissenschaftliches CMOS zum zentralen Bildgebungsansatz innerhalb der Branche für wissenschaftliche CMOS-Kameras für die Industrieforschung.
Rückseitig beleuchtetes sCMOS wird bis 2031 voraussichtlich mit einem CAGR von 8,91 % wachsen. Es profitiert von der Abkehr von EMCCD- und High-End-CCD-Detektoren bei der Bildgebung in photonenärmsten Anwendungen. Die Andor-Division von Oxford Instruments brachte im Januar 2025 die CB2 24B mit einem 24,5-MP-rückseitig-beleuchteten Global-Shutter-Sensor auf den Markt. Das Design unterstützt eine breite Feldabdeckung und bewegungsunschärfefreie Erfassung bei High-Content-Screening und Fertigungsinspektion. Global-Shutter-CMOS bleibt wichtig, wo Wafer- und Panel-Inspektionssysteme jeden Pixel mit gepulster Laserbeleuchtung synchronisieren müssen. Andere Bildgebungstechnologien, einschließlich hyperspektraler CMOS-Derivate, befinden sich noch in einem frühen Stadium, sind aber relevant. Das Fraunhofer IPMS beschrieb 2026 eine kompakte, künstliche-Intelligenz-fähige Hyperspektralkamera unter Verwendung eines standardmäßigen zweidimensionalen CMOS-Sensors.
Nach Auflösung:
Mittelklasse-Sensoren dominieren anwendungsübergreifendDie Kategorie 5–12 MP machte im Jahr 2025 31,64 % der Marktgröße für wissenschaftliche CMOS-Kameras für die Industrieforschung aus. Sie ist auch die am schnellsten wachsende Auflösungsklasse bis 2031 mit einem CAGR von 9,11 %. Diese doppelte Position spiegelt die Übereinstimmung zwischen diesem Auflösungsbereich und gängigen sCMOS-Sensorformaten wider. Der Bereich unterstützt großflächiges Fluoreszenz-Tiling und Halbleiter-Photolumineszenz-Mapping. Er hält auch die Datenraten für USB3 Vision- und GigE-Schnittstellen handhabbar. Dieses praktische Gleichgewicht ist in Laboren wichtig, die weiterhin ältere Computerinfrastruktur verwenden.
Die 12–25-MP-Klasse gewinnt an Bedeutung, da High-Content-Workflows eine größere Feldabdeckung erfordern. Kameras wie die Andor CB2 24B können den Bedarf an Mosaikerfassung und anschließendem Bildstitching reduzieren. Kameras unter 2 MP werden weiterhin in spezialisierten Spektroskopie- und faseroptisch gekoppelten Anwendungen eingesetzt. In diesen Anwendungen ist der Detektor dem Spektrometer untergeordnet. Auflösungen über 25 MP bleiben außerhalb von raumqualifizierten und Luftvermessungsanwendungen begrenzt. Auf künstlicher Intelligenz basierende Inspektionswerkzeuge beginnen, die Bereiche 5–12 MP und 12–25 MP zu bevorzugen. Diese Werkzeuge kombinieren hochauflösende Bilder mit On-Edge-Inferenz und können mehr von der Pixelanzahl als von der Bildrate für statische oder langsam bewegende Proben profitieren.
Nach Anwendung:
Materialcharakterisierung führt, während Energieforschung den nächsten Zyklus antreibtMaterialforschung und -charakterisierung machte im Jahr 2025 22,97 % der Marktgröße für wissenschaftliche CMOS-Kameras für die Industrieforschung aus. Akademische Konsortien, nationale Laboratorien und Materiallieferanten verwenden diese Systeme zur Beurteilung der Dünnschichtqualität, des Korngrenzverhaltens und von Oberflächendefekten. Diese Arbeit erfordert eine wiederholbare Bildgebung physikalischer Veränderungen über Proben hinweg. Halbleiter- und Elektronikforschung und -entwicklung ist der nächstgrößere Anwendungsbereich. Der Bedarf an Tiefenultraviolett-Inspektion kann die Stückpreise in diesem Segment erhöhen. Anbieter mit spezialisierten Antireflexionsbeschichtungen haben eine klare technische Position in diesen Systemen.
Energie- und Batterieforschung wird bis 2031 voraussichtlich mit einem CAGR von 9,09 % wachsen. Operando-Bildgebung wird zu einem Standardcharakterisierungsschritt in der Entwicklung von Batteriezellen der nächsten Generation. Ein Artikel im Journal of The Electrochemical Society aus dem Jahr 2025 beschrieb sCMOS-Sensoren als primäre Detektoren für die Echtzeit-Verfolgung der Dendritenkeimbildung und Ladezustandsänderungen während des Zyklierens. Das Fraunhofer EMI berichtete im August 2026 über ein Röntgenbildgebungssystem, das 1.000 Bilder pro Sekunde für die In-operando-Batteriezellenanalyse erfasste. Luft- und Raumfahrt sowie Automobil-Forschung und -Entwicklung bleibt ein stabiler Anwendungsbereich, der durch Verteidigungs- und Elektrofahrzeugbudgets geprägt wird. Die Halbleitergerätezertifizierung gemäß SEMI F47 und die Erwartungen an die Komponentenzuverlässigkeit bei der Luft- und Raumfahrtinspektion begünstigen Anbieter, die rückverfolgbare Kalibrierungsaufzeichnungen bereitstellen können.
Nach Schnittstelle:
USB3 Vision hält die installierte Basis, während CoaXPress industriellen Schwung gewinntUSB3 Vision hielt im Jahr 2025 einen Marktanteil von 29,93 % am Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung nach Schnittstelle. Der Standard ist in Labor-Computerumgebungen weit verbreitet. Plug-and-Play-Unterstützung mit Standard-Windows- und Linux-Software-Entwicklungskits reduziert die Installationszeit und die IT-Komplexität. Dies macht USB3 Vision zu einer praktischen Wahl für die allgemeine Forschungsbildgebung. Seine installierte Basis bietet Nutzern eine vertraute Integrationsroute. Dieser Vorteil bleibt wichtig, wo Labore leistungsfähige Systeme ohne umfangreiche Infrastrukturänderungen benötigen.
CoaXPress wird bis 2031 voraussichtlich mit einem CAGR von 9,17 % wachsen. Die Nachfrage ist mit dem Bandbreitenbedarf von 8K- und 16K-Time-Delay-Integration-sCMOS-Kameras bei der Halbleiterinspektion und der fortschrittlichen Fertigung verbunden. CoaXPress 2.0 unterstützt 12,5 Gbps pro Verbindung über Standard-Koaxialkabel und kann Stromversorgung bereitstellen. Diese Anordnung unterstützt Multi-Kamera-Inspektionszellen ohne dedizierte Stromkabel. GigE und 10GigE Vision bleiben in Fabriken relevant, die gemeinsam genutzte Ethernet-Infrastruktur verwenden, um Verkabelungskosten zu reduzieren. Camera Link und Camera Link HS unterstützen weiterhin etablierte Life-Science-Mikroskopieintegrationen. Die erwartete CoaXPress-v3.0-Spezifikation könnte die Schnittstellennachfrage aufrechterhalten, wenn die Sensorauflösung steigt.
Geografische Analyse
APAC-Markt für wissenschaftliche CMOS-Kameras für die industrielle Forschung
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 34,38 % am Markt für wissenschaftliche CMOS-Kameras für die industrielle Forschung und wird voraussichtlich bis 2031 mit einer CAGR von 8,89 % wachsen. China, Japan, Südkorea und Taiwan entfallen auf einen Großteil der weltweiten Wafer-Fertigungskapazität. Jeder Prozessknoten-Übergang von 3 nm auf 2 nm und darunter erfordert Aktualisierungen bei der Front-End-Fehlererkennung und der Back-End-Fehleranalyse. Diese Upgrades unterstützen eine wiederkehrende Kameranachfrage entlang der Halbleiter-Werkzeugketten. Hamamatsu Photonics K.K. meldete für das erste Halbjahr des Geschäftsjahres 2026 einen Umsatz im Industriesegment von 39,2 Milliarden JPY, entsprechend 261 Millionen USD. Dies entsprach einem Anstieg von 4,5 % gegenüber dem gleichen Zeitraum des Geschäftsjahres 2025 und spiegelte die Nachfrage von Halbleiter- und Fertigungskunden im Bereich Advanced Manufacturing wider.
Markt für wissenschaftliche CMOS-Kameras für die industrielle Forschung in Europa, Nordamerika und APAC
Indien, die ASEAN-Lieferkettenstandorte Südkoreas und Australien repräsentieren die nächste Ebene der regionalen Nachfrage. Indien und Australien bauen Kapazitäten in den Bereichen Quantentechnologie, Photonik und verwandten Forschungsfeldern auf. Diese Standorte können im späteren Verlauf des Prognosezeitraums einen größeren Anteil an kompakten luftgekühlten sCMOS-Plattformen übernehmen. Nordamerika und Europa bleiben etablierte Zentren für wissenschaftliche Forschungsbildgebung. Die nordamerikanische Nachfrage wird durch Forschungsuniversitäten, von den National Institutes of Health geförderte Biowissenschaftsprogramme sowie Originalgerätehersteller im Bereich Halbleiterausrüstung gestützt. Batterieprogramme des United States Department of Energy erzeugen ebenfalls Nachfrage nach Operando-Bildgebungssystemen. Die Marktgröße für wissenschaftliche CMOS-Kameras für die industrielle Forschung in diesen Regionen wird durch Anwendungen gestützt, die hochwertige Kamerakonfigurationen erfordern.
Markt für wissenschaftliche CMOS-Kameras für die industrielle Forschung in EMEA und Südamerika
In Europa beherbergen Deutschland, das Vereinigte Königreich und Frankreich bedeutende Hersteller von Photonik-Instrumenten sowie öffentliche Forschungsinfrastrukturen. Süd- und Osteuropa sind aufstrebende Regionen, da die Horizon-Förderung der Europäischen Union die Ausgaben für Ausrüstung erhöht. CEA und ESRF veröffentlichten im August 2026 die erste Operando-Synchrotron-Bildgebungsstudie an vollständigen Festkörper-Mikrobatterien. Der Chips Act der Europäischen Union und damit verbundene öffentliche Zusagen unterstützen die Entwicklung von Halbleiterausrüstung im Inland. Südamerika, der Nahe Osten und Afrika halten zusammen einen kleineren Anteil, bieten jedoch eigenständige Nachfragequellen. Brasilien ist das wichtigste südamerikanische Zentrum, obwohl importierte Ausrüstung die Preissensitivität erhöht. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen universitäre und halbleiternahe Einrichtungen aus, während Afrika weiterhin auf die südafrikanische Bergbau- und Materialforschung konzentriert ist. Der Mangel an Fachkräften ist in diesen Regionen am stärksten ausgeprägt, was Schulungs- und Fernunterstützungspakete zu einem zentralen Element des Anbieterzugangs macht.
Wettbewerbslandschaft
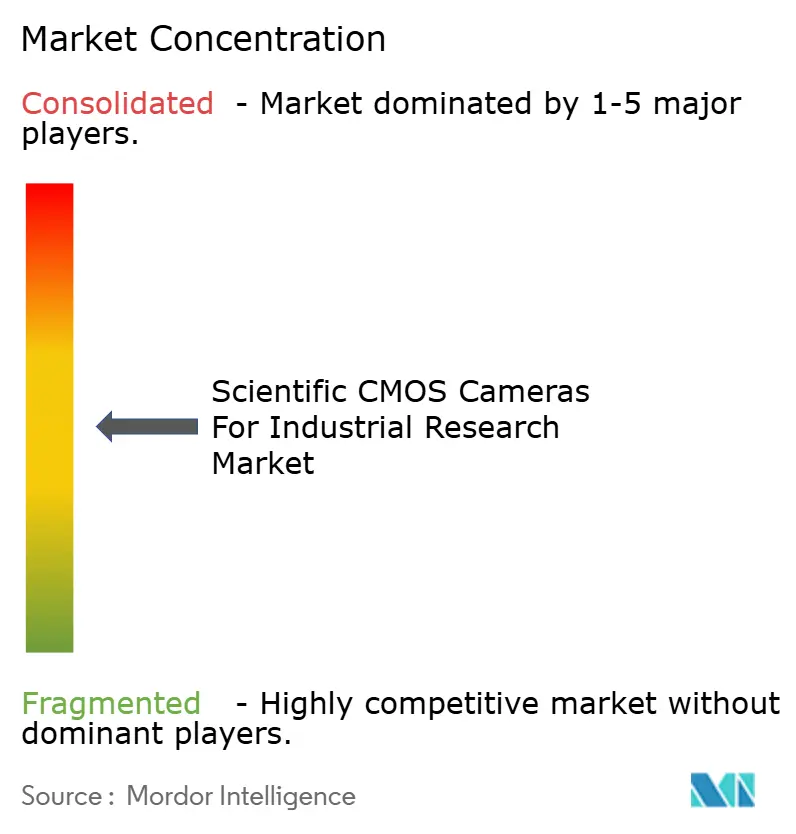
Der Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung weist im Premium-Segment eine moderate Konzentration auf. Hamamatsu Photonics, Oxford Instruments über Andor und Teledyne Technologies sind führende Anbieter in diesem Segment. Proprietäre Sensorfertigung, Beziehungen zu Originalgeräteherstellern und anwendungsspezifische Plattformen stützen ihre Position. Das Segment unter 10.000 USD ist stärker fragmentiert. XIMEA, PCO, IMPERX, Raptor Photonics und Atik bedienen engere Anwendungen, bei denen Kühlungsdesign, Schnittstellenkompatibilität und bestehende Installationsbasen die Anbieterwahl bestimmen. Dieser Unterschied zwischen Premium-Konzentration und Fragmentierung im niedrigeren Preissegment prägt die Wettbewerbsposition der Branche für wissenschaftliche CMOS-Kameras für die Industrieforschung.
Tucsen Photonics und Gpixel wechseln von geistigem Eigentum an Sensoren und Volumenlieferung zu markeneigenen Kameraplattformen. Sie konkurrieren bei der Halbleiterinspektion durch Preis, Lieferzeit und Zuverlässigkeit der inländischen Lieferkette. Gpixel kündigte im August 2024 den GLT5009BSI-DUV-Sensor mit spezialisierter Tiefenultraviolett-Fähigkeit an. Seine US-amerikanischen und internationalen Patentanmeldungen decken Tiefenultraviolett-Antireflexarchitekturen ab. Dieser Schritt zeigt einen Ansatz, der auf geschützten Designfähigkeiten statt auf reiner Hardwarefertigung basiert. Bestehende Anbieter müssen die Differenzierung durch Sensorleistung und Systemunterstützung aufrechterhalten.
Führende Unternehmen rüsten von frontseitig beleuchteten Designs auf rückseitig beleuchtete Architekturen auf. Sie reduzieren auch die Kameragröße für die Integration durch Originalgerätehersteller und fügen CoaXPress 2.0 neben USB3- und Camera-Link-Optionen hinzu. Hamamatsus ORCA-Quest-Familie ist in Quantenoptik-Plattformen eingebettet, wo Ersatzzyklen 5–10 Jahre dauern können. Diese installierte Basis macht OEM-Kanäle zu einem dauerhaften Vorteil. SinceVision brachte im November 2025 die Solis-BSI-Serie mit einem behaupteten Ausleserauschen von 0,5 e⁻ und vakuumversiegelter Kühlung auf den Markt. Das Produkt zeigt, dass neuere Anbieter etablierte rückseitig beleuchtete Plattformspezifikationen annähern können, während die Energiespeicherforschung eine Öffnung für mittelständische Anbieter bleibt, um Referenzkonten aufzubauen.
Branchenführer im Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung
-
Hamamatsu Photonics K.K.
-
Oxford Instruments plc
-
Teledyne Technologies Incorporated
-
Excelitas Technologies Corp.
-
Thorlabs, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für wissenschaftliche CMOS-Kameras für die industrielle Forschung Unternehmen in diesem Bericht
- Hamamatsu Photonics K.K.
- Oxford Instruments plc
- Teledyne Technologies Incorporated
- Excelitas Technologies Corp.
- Thorlabs, Inc.
- Gpixel NV
- XIMEA GmbH
- Diffraction Limited
- HORIBA, Ltd.
- Photonic Science and Engineering Limited
- Tucsen Photonics Co., Ltd.
- Raptor Photonics Limited
- IMPERX, Inc.
- Vieworks Co., Ltd.
- QImaging
- Atik Cameras Limited
- Spectral Instruments, Inc.
- Meiji Techno Co., Ltd.
- PCO AG
- SinceVision, Inc.
Neueste Industrielle Entwicklungen in Markt für wissenschaftliche CMOS-Kameras für die industrielle Forschung
- August 2026: Das Fraunhofer-Institut für Kurzzeitdynamik (EMI) veröffentlichte Ergebnisse für ein Operando-Röntgenbildgebungssystem, das in der Lage ist, 1.000 Bilder pro Sekunde in lebenden Batteriezellen zu erfassen, entwickelt in Partnerschaft mit PowerCo (Volkswagen). Das System integriert Hochleistungs-sCMOS-Detektoren und zeigt Echtzeit-Gasbildung, Materialverschiebung und thermische Dynamik, mit einer vollständigen kommerziellen Installation am PowerCo-Standort Salzgitter, die für 2028 geplant ist.
- August 2026: Ein Konsortium aus CEA-Irig, CEA-Leti und der Europäischen Synchrotron-Strahlungsanlage (ESRF) berichtete über die erste Operando-Röntgenüberwachung einer vollständigen Festkörper-Mikrobatterie und erreichte dabei eine räumliche Auflösung im Mikrometerbereich. Der Durchbruch schafft einen direkten Nachfrageanker für sCMOS-Kameras mit extrem hoher Bildrate in der synchrotronnahen Forschungsinfrastruktur.
- Juli 2026: Hamamatsu Photonics begann mit der Entgegennahme von Bestellungen für die Solid-Cold-Emmi-X-Kamera, ein flüssigstickstofffreies BSI-Emissionsanalysesystem zum Preis von 130 Millionen JPY vor Steuern, 0,88 Millionen USD pro Einheit, das auf die Halbleiter-Fehleranalyse fortschrittlicher Logik- und Hochdichte-Speichergeräte abzielt. Die Verkaufsziele liegen bei 10 Systemen im ersten Jahr und 15 im fünften Jahr, mit einer Demonstration auf der IPFA2026 in Singapur.
- Juli 2026: Hamamatsu Photonics Europe startete die aktive Vermarktung von Fairchild-Imaging-CMOS-Sensortechnologien bei europäischen Kunden nach der Übernahme von Fairchild Imaging durch Hamamatsu im Jahr 2024 und erweiterte damit den adressierbaren Markt der Gruppe auf Röntgen-, raumqualifizierte und medizinische CMOS-Bildgebung mit einer Rauschleistung von bis zu 0,25 e⁻ RMS.
Globaler Berichtsumfang für den Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung
Der Markt für wissenschaftliche CMOS-Kameras (sCMOS) für die Industrieforschung umfasst Hochleistungsbildgebungssysteme auf Basis wissenschaftlicher komplementärer Metalloxid-Halbleiter (sCMOS)-Sensortechnologie, die entwickelt wurden, um hohe Empfindlichkeit, geringes Rauschen, schnelle Bildraten, einen weiten Dynamikbereich und überlegene Bildauflösung für fortschrittliche industrielle Forschungsanwendungen zu liefern.
Der Marktbericht über wissenschaftliche CMOS-Kameras für die Industrieforschung ist segmentiert nach Kameraarchitektur (Flächenscan-Kameras, Zeilenscan-Kameras und Hochgeschwindigkeitskameras), Bildgebungstechnologie (wissenschaftliches CMOS (sCMOS), rückseitig beleuchtetes sCMOS (BSI), Global-Shutter-CMOS und andere Bildgebungstechnologien), Auflösung (weniger als 2 MP, 2–5 MP, 5–12 MP, 12–25 MP und mehr als 25 MP), Anwendung (Materialforschung und -charakterisierung, Halbleiter- und Elektronik-F&E, Photonik- und Optikforschung, fortschrittliche Fertigungsforschung, Energie- und Batterieforschung, Luft- und Raumfahrt sowie Automobil-F&E und weitere Anwendungen), Schnittstelle (USB3 Vision, GigE/10GigE Vision, Camera Link/Camera Link HS, CoaXPress und weitere Schnittstellen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flächenscan-Kameras |
| Zeilenscan-Kameras |
| Hochgeschwindigkeitskameras |
| Wissenschaftliches CMOS (sCMOS) |
| Rückseitig beleuchtetes sCMOS (BSI) |
| Global-Shutter-CMOS |
| Andere Bildgebungstechnologien |
| Weniger als 2 MP |
| 2–5 MP |
| 5–12 MP |
| 12–25 MP |
| Mehr als 25 MP |
| Materialforschung und -charakterisierung |
| Halbleiter- und Elektronik-F&E |
| Photonik- und Optikforschung |
| Fortschrittliche Fertigungsforschung |
| Energie- und Batterieforschung |
| Luft- und Raumfahrt sowie Automobil-F&E |
| Weitere Anwendungen |
| USB3 Vision |
| GigE / 10GigE Vision |
| Camera Link / Camera Link HS |
| CoaXPress |
| Weitere Schnittstellen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Kameraarchitektur | Flächenscan-Kameras | ||
| Zeilenscan-Kameras | |||
| Hochgeschwindigkeitskameras | |||
| Nach Bildgebungstechnologie | Wissenschaftliches CMOS (sCMOS) | ||
| Rückseitig beleuchtetes sCMOS (BSI) | |||
| Global-Shutter-CMOS | |||
| Andere Bildgebungstechnologien | |||
| Nach Auflösung | Weniger als 2 MP | ||
| 2–5 MP | |||
| 5–12 MP | |||
| 12–25 MP | |||
| Mehr als 25 MP | |||
| Nach Anwendung | Materialforschung und -charakterisierung | ||
| Halbleiter- und Elektronik-F&E | |||
| Photonik- und Optikforschung | |||
| Fortschrittliche Fertigungsforschung | |||
| Energie- und Batterieforschung | |||
| Luft- und Raumfahrt sowie Automobil-F&E | |||
| Weitere Anwendungen | |||
| Nach Schnittstelle | USB3 Vision | ||
| GigE / 10GigE Vision | |||
| Camera Link / Camera Link HS | |||
| CoaXPress | |||
| Weitere Schnittstellen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung im Jahr 2026?
Der Markt für wissenschaftliche CMOS-Kameras für die Industrieforschung wurde im Jahr 2026 auf 92,16 Millionen USD geschätzt und wird bis 2031 voraussichtlich 136,51 Millionen USD erreichen.
Was treibt die Nachfrage nach wissenschaftlichen CMOS-Kameras in der Industrieforschung an?
Die Nachfrage wird durch quantitative Hochgeschwindigkeitsbildgebung, rückseitig beleuchtete Sensoren für schwaches Licht, Lebendzellbildgebung sowie Halbleiter- und Photovoltaikinspektion unterstützt.
Welche Kameraarchitektur hält den größten Marktanteil?
Flächenscan-Kameras hielten im Jahr 2025 einen Marktanteil von 61,23 %, da sie häufig in der Weitfeld-Mikroskopie, der Materialforschung und der Halbleiterinspektion eingesetzt werden.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Energie- und Batterieforschung wird bis 2031 voraussichtlich mit einem CAGR von 9,09 % wachsen, da die elektrochemische Operando-Bildgebung immer verbreiteter wird.
Warum gewinnt CoaXPress in wissenschaftlichen Bildgebungssystemen an Bedeutung?
CoaXPress unterstützt den Bandbreitenbedarf von 8K- und 16K-Time-Delay-Integration-Kameras, die bei der Halbleiterinspektion und der Fertigungsqualitätskontrolle eingesetzt werden.
Welche Region führt die Nachfrage nach wissenschaftlichen CMOS-Kameras für die Industrieforschung an?
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 34,38 % und wird bis 2031 voraussichtlich mit einem CAGR von 8,89 % wachsen, unterstützt durch den Ausbau der Halbleiterkapazitäten und Forschungsinvestitionen.