
Taille et Part du Marché des Caméras CMOS Scientifiques pour la Recherche Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 92.16 Millions de dollars américains |
| Taille du Marché (2031) | 136.51 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Caméras CMOS Scientifiques pour la Recherche Industrielle par Mordor Intelligence
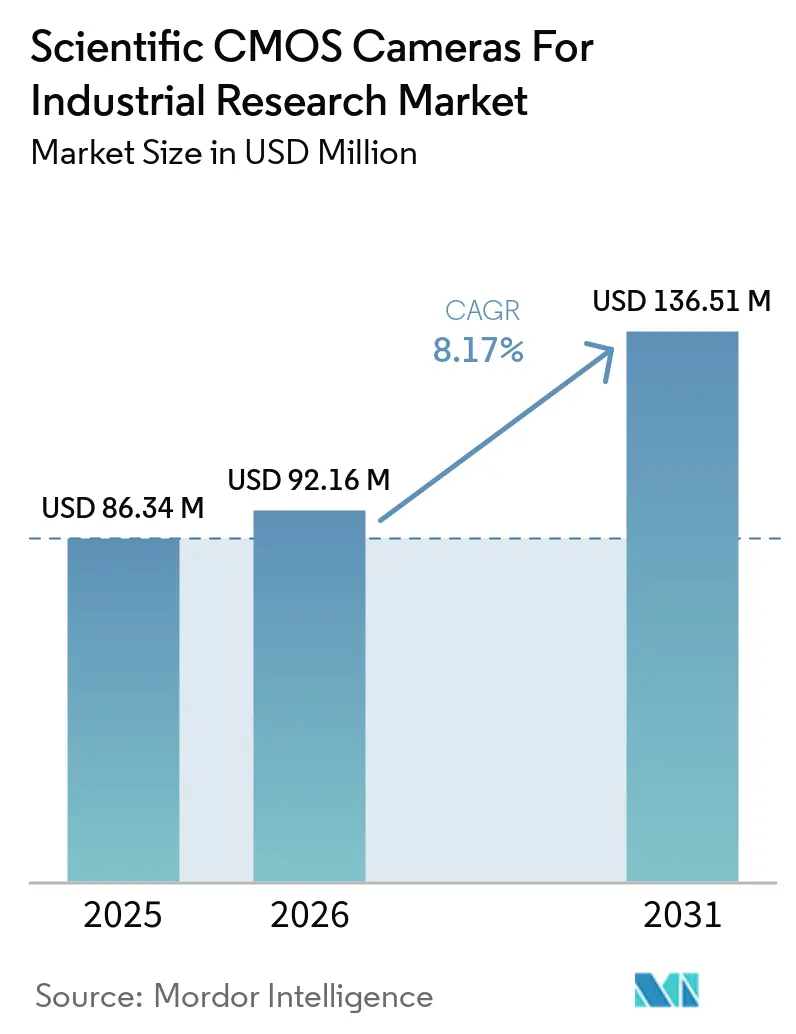
La taille du marché des caméras CMOS scientifiques pour la recherche industrielle devrait s'étendre de 86,34 millions USD en 2025 et 92,16 millions USD en 2026 à 136,51 millions USD d'ici 2031, enregistrant un CAGR de 8,17 % entre 2026 et 2031. L'imagerie de qualité laboratoire s'étend au-delà des laboratoires de photonique spécialisés pour intégrer les programmes de recherche et développement industriels. L'analyse des semi-conducteurs, l'imagerie des batteries et la caractérisation des matériaux élargissent la demande pour des plateformes haute performance. Ces applications favorisent également les configurations de caméras à éclairage par l'arrière, refroidies et multi-interfaces, qui affichent des prix de vente plus élevés que les imageurs scientifiques d'entrée de gamme. La concurrence devient plus exigeante dans la gamme de prix intermédiaire, les fournisseurs chinois s'étendant de la fourniture de capteurs vers des systèmes de caméras sous marque propre. Les fournisseurs peuvent répondre par des conceptions de refroidissement, des logiciels d'application, des options de capteurs dans l'ultraviolet profond et des relations plus étroites avec les fabricants d'équipements d'origine.
Points Clés du Rapport
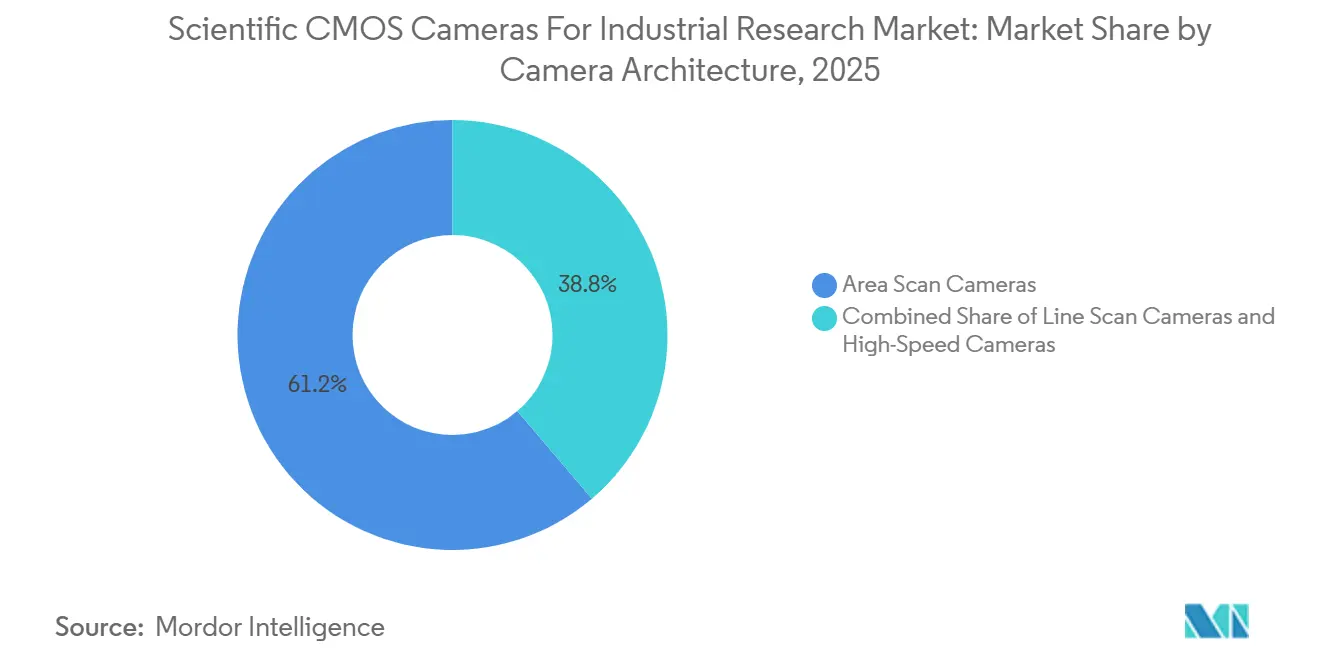
- Par architecture de caméra, les caméras à balayage de surface ont détenu 61,23 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025, tandis que les caméras haute vitesse devraient se développer à un CAGR de 9,39 % jusqu'en 2031.
- Par technologie d'imagerie, le CMOS scientifique a détenu 48,56 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025, tandis que le sCMOS à éclairage par l'arrière devrait se développer à un CAGR de 8,91 % jusqu'en 2031.
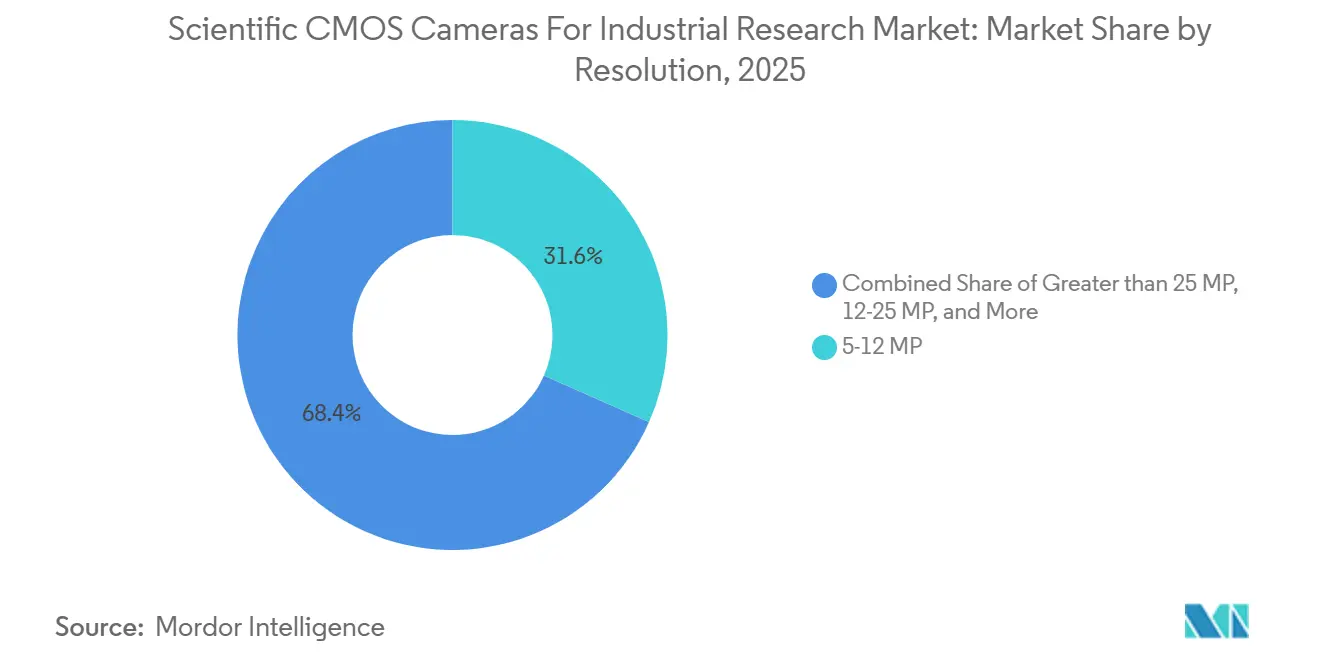
- Par résolution, la gamme 5-12 MP a représenté 31,64 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025 et est la classe de résolution à la croissance la plus rapide avec un CAGR de 9,11 % jusqu'en 2031.
- Par application, la recherche et la caractérisation des matériaux ont détenu 22,97 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025, tandis que la recherche sur l'énergie et les batteries devrait se développer à un CAGR de 9,09 % jusqu'en 2031.
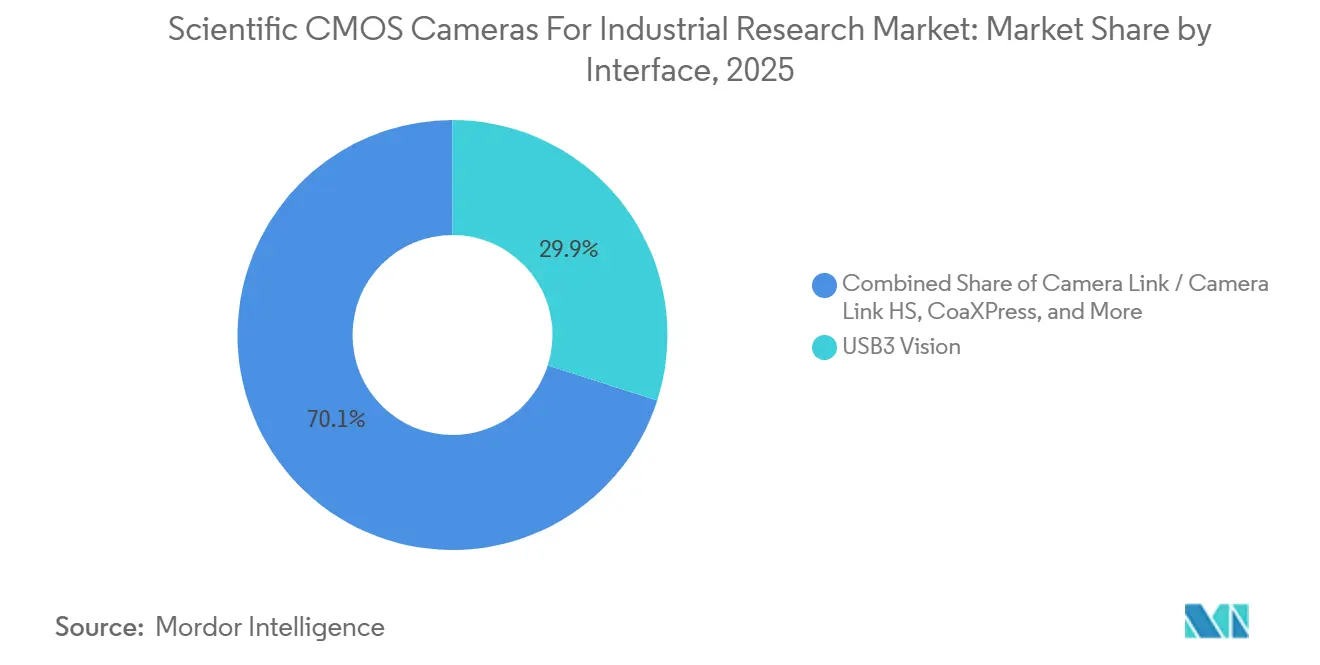
- Par interface, USB3 Vision a détenu 29,93 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025, tandis que CoaXPress devrait se développer à un CAGR de 9,17 % jusqu'en 2031.
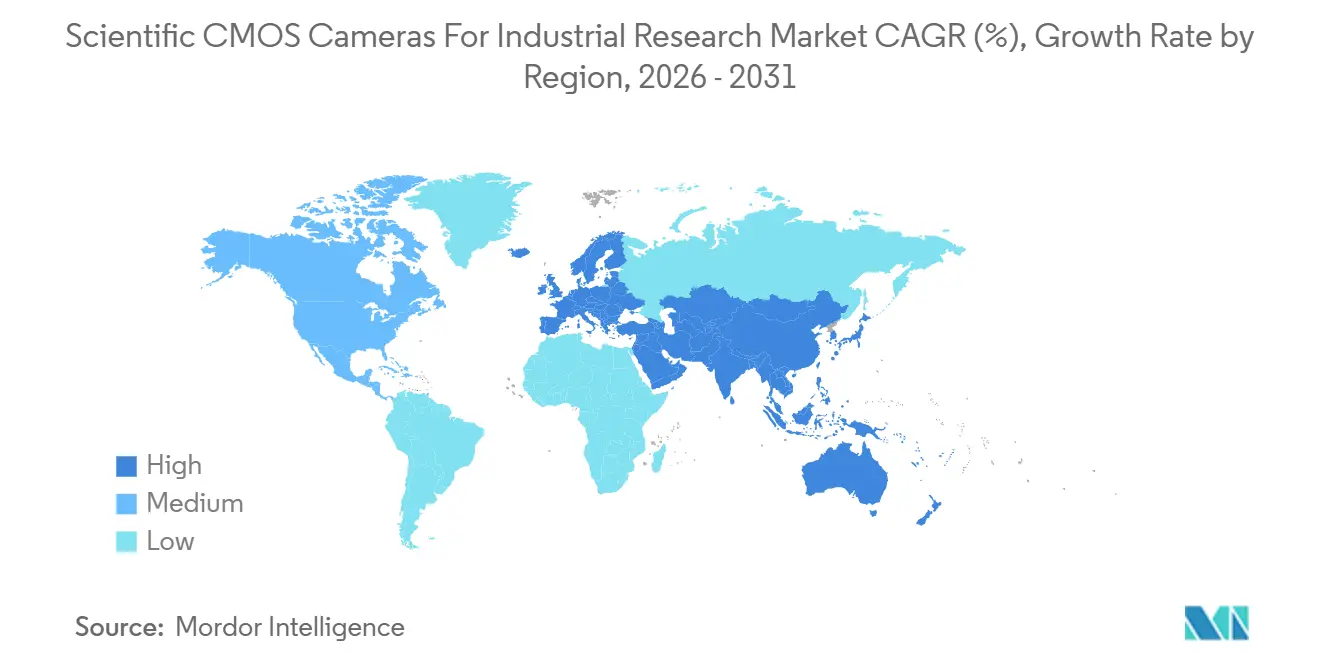
- Par géographie, l'Asie-Pacifique a détenu 34,38 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025 et devrait se développer à un CAGR de 8,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Généralisée de l'Imagerie Quantitative Haute Vitesse | +2.4% | Mondial, concentré en Amérique du Nord, au Japon et en Allemagne | Court terme (≤ 2 ans) |
| Efficacité des Capteurs à Éclairage par l'Arrière dans les Flux de Travail à Faible Flux de Photons | +1.9% | Mondial, plus fort en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Croissance de l'Imagerie des Cellules Vivantes et à Contenu Élevé | +1.5% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'Inspection des Semi-conducteurs et du Photovoltaïque | +1.1% | Asie-Pacifique, notamment Corée du Sud, Chine et Japon, avec l'Amérique du Nord en position secondaire | Court terme (≤ 2 ans) |
| Intégration OEM de Plateformes de Caméras Compactes Refroidies | +0.7% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande d'Imagerie Multimodale et Multidimensionnelle Synchronisée | +0.5% | Amérique du Nord, Europe et Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Généralisée de l'Imagerie Quantitative Haute Vitesse
L'imagerie quantitative haute vitesse est désormais utilisée dans les essais de matériaux, la recherche en aérodynamique et le développement de batteries. Ce changement étend le marché des caméras CMOS scientifiques pour la recherche industrielle au-delà des laboratoires spécialisés en physique des particules et en plasma. Une étude de 2025 a rapporté un système de microscopie à feuille de lumière basé sur le sCMOS qui a capturé plus de 1 000 volumes par seconde.[1] Le résultat a démontré une résolution temporelle à l'échelle de la milliseconde pour un groupe plus large de flux de travail de recherche. Les protocoles publiés facilitent la spécification des méthodes d'imagerie avancées dans les achats d'équipements. Ce changement peut transformer l'acquisition de caméras d'une décision discrétionnaire en un élément requis d'un système expérimental.
Un article de février 2026 a décrit un imageur CMOS à obturateur global qui a maintenu 1 141 images par seconde à une résolution UHD dans une enveloppe de puissance de 5,5 W. Les performances rapportées montrent que la cadence d'images et le facteur de forme compact peuvent désormais être combinés dans une seule conception. Les fabricants d'équipements d'origine industriels peuvent utiliser cette combinaison là où les contraintes d'espace et de puissance limitaient auparavant la sélection des caméras. Le marché des caméras CMOS scientifiques pour la recherche industrielle bénéficie donc de la demande dans des usages adjacents qui reposaient auparavant sur des systèmes CCD ou EMCCD moins coûteux. Une acquisition plus rapide aide également les chercheurs à observer des événements courts dans les changements de matériaux et le comportement des fluides. Les fournisseurs qui associent le matériel de caméra à des outils d'acquisition stables sont mieux placés pour soutenir ces usages.
Efficacité des Capteurs à Éclairage par l'Arrière dans les Flux de Travail à Faible Flux de Photons
Les capteurs sCMOS à éclairage par l'arrière peuvent atteindre un rendement quantique de pointe supérieur à 95 % dans le spectre visible. Cela représente un avantage de 15 à 20 points de pourcentage par rapport aux variantes à éclairage par l'avant dans l'analyse fournie. Une sensibilité plus élevée permet des temps d'exposition plus courts et une meilleure qualité de signal dans les flux de travail à faible luminosité. Ces flux de travail comprennent la fluorescence à molécule unique et l'analyse de luminescence des défauts de couches minces. Le marché des caméras CMOS scientifiques pour la recherche industrielle bénéficie lorsque ces applications nécessitent des systèmes d'imagerie plus performants. La différence de performance rend également une conception à éclairage par l'arrière pertinente pour les utilisateurs remplaçant des technologies de détecteurs plus anciennes.
Hamamatsu Photonics a lancé l'ORCA-Halo en mai 2025 avec un rendement quantique de pointe de 86 %, une résolution de 9 MP et des options de refroidissement par air forcé ou par eau.[2] Le produit ciblait les fabricants d'équipements d'origine et les utilisateurs académiques ayant besoin d'une inspection de routine à haute sensibilité. Les caméras à éclairage par l'arrière remplacent également les détecteurs EMCCD dans la microscopie d'émission des semi-conducteurs. Cela élargit l'opportunité de remplacement au-delà de la base de caméras à éclairage par l'arrière principale. En juillet 2026, Hamamatsu a commencé à prendre des commandes pour le Solid Cold Emmi-X, qui utilise un refroidissement à semi-conducteurs linéaire plutôt que de l'azote liquide pour un fonctionnement continu en laboratoire de semi-conducteurs. Le système était tarifé à 130 millions JPY hors taxes, soit 0,88 million USD par système, et illustre l'évolution vers des plateformes sans maintenance et à haute fiabilité.
Croissance de l'Imagerie des Cellules Vivantes et à Contenu Élevé
L'imagerie des cellules vivantes et à contenu élevé nécessite un faible bruit de lecture, une acquisition rapide, une large couverture de champ et une phototoxicité réduite. Les plateformes CMOS scientifiques répondent à ces besoins au sein d'une architecture de caméra unique. Une étude PhotoniX de 2025 a utilisé la microscopie à feuille de lumière à disque rotatif avec restauration par apprentissage profond pour imager des cerveaux de souris entiers à la résolution d'un seul neurone.[3] Le travail a utilisé des détecteurs sCMOS comme composant d'acquisition principal. Il montre pourquoi les fabricants de microscopes spécifient de plus en plus les capteurs sCMOS lors de la conception des plateformes plutôt que de traiter les caméras comme des accessoires interchangeables. Cette pratique renforce les relations d'approvisionnement à long terme sur le marché des caméras CMOS scientifiques pour la recherche industrielle.
Le criblage à contenu élevé évalue des milliers de candidats médicaments en parallèle. La méthode évolue des dosages à point final fixe vers des protocoles sur cellules vivantes qui collectent des données dynamiques. Une étude Nature Communications de 2025 a décrit une microscopie super-résolution en temps réel et à haut débit utilisant l'intégration panoramique. De tels flux de travail peuvent nécessiter 50 à 100 images par seconde sur des périodes prolongées. Cette exigence place les caméras au sein de l'infrastructure d'automatisation pharmaceutique plutôt qu'en périphérie d'un flux de travail de laboratoire. Les fournisseurs qui soutiennent une acquisition soutenue fiable peuvent en bénéficier à mesure que les systèmes de sciences de la vie deviennent plus automatisés.
Expansion de l'Inspection des Semi-conducteurs et du Photovoltaïque
La production de semi-conducteurs à des nœuds inférieurs à 3 nm nécessite des systèmes d'inspection capables de fonctionner aux longueurs d'onde de l'ultraviolet profond. Les capteurs CMOS en silicium conventionnels perdent en efficacité à 266 nm et 355 nm sans amincissement par l'arrière et revêtements antireflets spécialisés. Cette exigence crée une demande pour des capteurs sCMOS conçus pour la détection des défauts sur les plaquettes. Le marché des caméras CMOS scientifiques pour la recherche industrielle bénéficie des cycles de mise à niveau liés aux nouveaux nœuds de procédé. Ces cycles affectent à la fois l'inspection en face avant et l'analyse des défaillances en face arrière. Les fournisseurs de caméras ont besoin de performances de capteurs, de bande passante d'interface et d'une intégration système fiable pour répondre à cette exigence.
Tucsen Photonics a lancé le Gemini 8KTDI en mars 2025 avec une cadence de ligne de 1 MHz à une résolution de 8K et une interface CoaXPress-over-Fiber 100G. La caméra a rapporté un rendement quantique de 63,9 % à 266 nm pour l'inspection dans l'ultraviolet profond. Gpixel a annoncé sa variante GLT5009BSI-DUV en août 2024 avec un rendement quantique supérieur à 50 % à 266 nm et supérieur à 30 % à 200 nm. La fabrication de cellules photovoltaïques à hétérojonction et à pérovskite nécessite également une imagerie par électroluminescence et photoluminescence à l'échelle de la production. Cela crée une demande pour des systèmes à balayage de surface à haut débit à des prix inférieurs à ceux des caméras d'inspection de qualité semi-conducteur.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Acquisition Élevé et Exigences d'Intégration Spécialisées | -1.4% | Mondial, plus aigu en Amérique du Sud et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Disponibilité Limitée de Spécialistes en Imagerie Scientifique | -0.8% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Concentration de la Chaîne d'Approvisionnement en Capteurs et Semi-conducteurs | -0.6% | Mondial, avec un risque élevé dans les régions dépendantes des installations de fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Goulots d'Étranglement liés au Débit de Données, au Stockage et aux Flux de Travail | -0.4% | Mondial, concentré dans les installations à haute résolution et à haute cadence d'images | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Acquisition Élevé et Exigences d'Intégration Spécialisées
Les systèmes sCMOS refroidis haut de gamme coûtent régulièrement entre 30 000 et 80 000 USD par unité. Les cartes d'acquisition d'images, les câbles à large bande passante et les logiciels personnalisés peuvent doubler le coût total d'achat pour un déploiement en recherche industrielle. Ce coût est particulièrement difficile à supporter pour les centres de recherche et développement de taille moyenne et les organisations de recherche sous contrat. Ces utilisateurs peuvent ne pas disposer de budgets dédiés à l'infrastructure d'imagerie scientifique. Des normes d'interface distinctes ajoutent également des coûts de cycle de vie, car Camera Link HS, CoaXPress 2.0 et USB3 Vision nécessitent différentes cartes d'acquisition et piles logicielles. La complexité qui en résulte limite l'adoption en volume dans les segments sensibles aux prix du marché des caméras CMOS scientifiques pour la recherche industrielle.
Excelitas Technologies a lancé le pco.pixelfly 10 bi CLHS en novembre 2025. La caméra sCMOS à éclairage par l'arrière de 10,4 MP refroidie par air était destinée aux fabricants d'équipements d'origine et aux utilisateurs de laboratoire à un prix plus bas. Sa conception supprime la complexité du refroidissement par liquide tout en conservant des performances à faible bruit. Cette réponse produit montre que les fournisseurs reconnaissent la barrière des coûts. Elle ne supprime pas le besoin de matériel compatible, de logiciels et de travaux d'installation spécialisés. Des voies d'intégration standardisées et moins coûteuses restent nécessaires pour une adoption plus large.
Disponibilité Limitée de Spécialistes en Imagerie Scientifique
Les systèmes sCMOS refroidis nécessitent des connaissances en physique des capteurs, en alignement optique, en logiciels d'acquisition et en gestion des pipelines de données. Ces compétences sont concentrées parmi les scientifiques spécialisés en imagerie des grandes universités et des laboratoires nationaux. La disponibilité limitée de spécialistes peut retarder les déploiements et laisser les capacités avancées des caméras sous-utilisées. Elle peut également augmenter le coût de support auquel font face les utilisateurs industriels. Le passage des caméras CCD aux caméras sCMOS a introduit des artefacts d'obturateur roulant, un bruit spatialement variable et de nouvelles exigences d'étalonnage. Cette transition nécessite une reconversion à mesure que les scientifiques expérimentés de l'ère CCD prennent leur retraite.
Le support technique après-vente est donc un facteur concurrentiel important sur le marché des caméras CMOS scientifiques pour la recherche industrielle. Les fournisseurs disposant d'équipes d'ingénierie d'application peuvent fournir des services d'étalonnage à distance et d'intégration des flux de travail. Ces capacités peuvent soutenir les achats répétés plus efficacement qu'une offre uniquement matérielle. La disponibilité des spécialistes est particulièrement limitée dans certaines parties de l'Amérique du Sud, de l'Asie du Sud-Est et du Moyen-Orient et de l'Afrique. Les achats peuvent rester contraints dans ces régions même lorsque les budgets sont disponibles. Les services de formation et de support à distance peuvent aider les fournisseurs à répondre à cette contrainte sans modifier le matériel de la caméra elle-même.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Architecture de Caméra :
Les Plateformes à Balayage de Surface Ancrent le Volume Tandis que les Variantes Haute Vitesse s'AccélèrentLes caméras à balayage de surface ont détenu 61,23 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025. Leur position reflète leur utilisation dans la microscopie à fluorescence en champ large, la caractérisation des matériaux et l'inspection par photoluminescence des semi-conducteurs. Ces applications nécessitent une sensibilité plein cadre et un éclairage uniforme. Elles n'ont pas toujours besoin d'une vitesse d'acquisition ligne par ligne. La géométrie à balayage de surface est profondément établie dans les instruments scientifiques, notamment les systèmes confocaux en sciences de la vie et les outils de métrologie industrielle. Cette base de conception installée rend le remplacement par d'autres formats difficile après qu'un fabricant d'équipements d'origine a sélectionné une configuration de capteur. Le secteur des caméras CMOS scientifiques pour la recherche industrielle conserve une large base de volume grâce à ces usages établis.
Les caméras à balayage linéaire servent à l'inspection continue des circuits imprimés, des rubans de cellules solaires et des lignes de revêtement d'électrodes de batteries. Elles offrent une vitesse et une couverture spatiale que les capteurs à balayage de surface ne peuvent pas fournir dans les processus à bande mobile. Les caméras haute vitesse devraient se développer à un CAGR de 9,39 % jusqu'en 2031. La demande provient des études d'interaction laser-matière, de l'analyse de la combustion transitoire et de la recherche en aérodynamique. Une étude Optica de 2025 a rapporté un réseau multifocus de 25 caméras qui a capturé des volumes tridimensionnels à plus de 100 volumes par seconde. Ce type de système établit une exigence de performance pour les caméras sCMOS haute vitesse dans les expériences dynamiques. L'évolution des systèmes ultrarapides dédiés vers des plateformes CMOS scientifiques à usage général soutient l'expansion plus rapide de cette architecture.

Par Technologie d'Imagerie :
Le CMOS Scientifique est en Tête, les Capteurs à Éclairage par l'Arrière Établissent la Référence en Matière de Performance à Faible BruitLe CMOS scientifique a représenté 48,56 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle par technologie d'imagerie en 2025. Il est largement utilisé dans la microscopie à fluorescence standard, l'imagerie de phase quantitative et la recherche et le développement industriels généraux. Plus d'une décennie d'intégration par les fabricants d'équipements d'origine soutient sa base installée. Cette base installée contribue aux cycles d'achat répétés et à la demande de volume continue. La technologie offre une plateforme familière aux utilisateurs qui ont besoin d'un équilibre entre sensibilité, vitesse et couverture de champ. Cette position fait du CMOS scientifique l'approche d'imagerie principale au sein du secteur des caméras CMOS scientifiques pour la recherche industrielle.
Le sCMOS à éclairage par l'arrière devrait se développer à un CAGR de 8,91 % jusqu'en 2031. Il bénéficie de l'abandon des détecteurs EMCCD et CCD haut de gamme dans les travaux d'imagerie à faible flux de photons. La division Andor d'Oxford Instruments a lancé le CB2 24B en janvier 2025 avec un capteur à obturateur global à éclairage par l'arrière de 24,5 MP. La conception prend en charge une large couverture de champ et une acquisition sans flou de mouvement dans le criblage à contenu élevé et l'inspection de fabrication. Le CMOS à obturateur global reste important là où les systèmes d'inspection de plaquettes et de panneaux doivent synchroniser chaque pixel avec l'éclairage laser pulsé. D'autres technologies d'imagerie, notamment les dérivés CMOS hyperspectraux, restent à un stade précoce mais pertinentes. Fraunhofer IPMS a décrit une caméra hyperspectrale compacte activée par intelligence artificielle utilisant un capteur CMOS bidimensionnel standard en 2026.
Par Résolution :
Les Capteurs de Gamme Intermédiaire Dominent Toutes les ApplicationsLa catégorie 5-12 MP a représenté 31,64 % de la taille du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025. C'est également la classe de résolution à la croissance la plus rapide jusqu'en 2031 avec un CAGR de 9,11 %. Cette double position reflète l'adéquation entre cette plage de résolution et les formats de capteurs sCMOS courants. La plage prend en charge le carrelage de fluorescence en grand champ et la cartographie par photoluminescence des semi-conducteurs. Elle maintient également les débits de données gérables pour les interfaces USB3 Vision et GigE. Cet équilibre pratique est important dans les laboratoires qui continuent d'utiliser une infrastructure informatique héritée.
Le niveau 12-25 MP gagne en utilisation à mesure que les flux de travail à contenu élevé nécessitent une plus grande couverture de champ. Des caméras telles que l'Andor CB2 24B peuvent réduire le besoin d'acquisition en mosaïque et de raccordement d'images ultérieur. Les caméras inférieures à 2 MP continuent dans les applications de spectroscopie spécialisée et couplées à des fibres. Dans ces applications, le détecteur est secondaire par rapport au spectromètre. Les résolutions supérieures à 25 MP restent limitées en dehors des utilisations qualifiées pour l'espace et des relevés aériens. Les outils d'inspection guidés par intelligence artificielle commencent à favoriser les gammes 5-12 MP et 12-25 MP. Ces outils combinent des images haute résolution avec une inférence en périphérie et peuvent tirer davantage parti du nombre de pixels que de la cadence d'images pour les échantillons statiques ou à déplacement lent.
Par Application :
La Caractérisation des Matériaux est en Tête Tandis que la Recherche sur l'Énergie Impulse le Prochain CycleLa recherche et la caractérisation des matériaux ont représenté 22,97 % de la taille du marché des caméras CMOS scientifiques pour la recherche industrielle en 2025. Les consortiums académiques, les laboratoires nationaux et les fournisseurs de matériaux utilisent ces systèmes pour évaluer la qualité des couches minces, le comportement aux joints de grains et les défauts de surface. Ce travail nécessite une imagerie reproductible des changements physiques à travers les échantillons. La recherche et le développement en semi-conducteurs et en électronique est le deuxième domaine d'application en importance. Les besoins d'inspection dans l'ultraviolet profond peuvent augmenter le prix unitaire dans ce segment. Les fournisseurs disposant de revêtements antireflets spécialisés ont une position technique claire dans ces systèmes.
La recherche sur l'énergie et les batteries devrait se développer à un CAGR de 9,09 % jusqu'en 2031. L'imagerie operando devient une étape de caractérisation standard dans le développement de cellules de batteries de nouvelle génération. Un article du Journal of The Electrochemical Society de 2025 a décrit les capteurs sCMOS comme des détecteurs primaires pour le suivi en temps réel de la nucléation des dendrites et des changements d'état de charge pendant le cyclage. Fraunhofer EMI a rapporté un système d'imagerie par rayons X en août 2026 qui a capturé 1 000 images par seconde pour l'analyse in-operando de cellules de batteries. La recherche et le développement en aérospatiale et en automobile reste un domaine d'application stable façonné par les budgets de défense et de véhicules électriques. La certification des équipements semi-conducteurs selon SEMI F47 et les attentes en matière de fiabilité des composants dans l'inspection aérospatiale favorisent les fournisseurs capables de fournir des enregistrements d'étalonnage traçables.
Par Interface :
USB3 Vision Détient la Base Installée Tandis que CoaXPress Gagne en Dynamique IndustrielleUSB3 Vision a détenu 29,93 % de la part du marché des caméras CMOS scientifiques pour la recherche industrielle par interface en 2025. La norme est courante dans les environnements informatiques de laboratoire. La prise en charge plug-and-play avec les kits de développement logiciel standard Windows et Linux réduit le temps de déploiement et la complexité informatique. Cela fait d'USB3 Vision un choix pratique pour l'imagerie de recherche générale. Sa base installée offre aux utilisateurs une voie d'intégration familière. Cet avantage reste important là où les laboratoires ont besoin de systèmes performants sans modifications importantes de l'infrastructure.
CoaXPress devrait se développer à un CAGR de 9,17 % jusqu'en 2031. La demande est liée aux besoins en bande passante des caméras sCMOS à intégration temporelle décalée 8K et 16K dans l'inspection des semi-conducteurs et la fabrication avancée. CoaXPress 2.0 prend en charge 12,5 Gbps par lien via un câble coaxial standard et peut fournir une alimentation électrique. Cette configuration prend en charge les cellules d'inspection multi-caméras sans câbles d'alimentation dédiés. GigE et 10GigE Vision restent pertinents dans les usines qui utilisent une infrastructure Ethernet partagée pour réduire les coûts de câblage. Camera Link et Camera Link HS continuent de prendre en charge les intégrations de microscopie en sciences de la vie établies. La spécification CoaXPress v3.0 anticipée pourrait maintenir la demande d'interface à mesure que la résolution des capteurs augmente.
Analyse Géographique
Marché des Caméras CMOS Scientifiques pour la Recherche Industrielle en Asie-Pacifique
L'Asie-Pacifique détenait 34,38 % de la part de marché des caméras CMOS scientifiques pour la recherche industrielle en 2025 et devrait se développer à un CAGR de 8,89 % jusqu'en 2031. La Chine, le Japon, la Corée du Sud et Taïwan représentent une grande partie de la capacité mondiale de fabrication de plaquettes. Chaque transition de nœud de procédé, de 3 nm à 2 nm et en dessous, nécessite des mises à jour en matière de détection de défauts en face avant et d'analyse de défaillances en face arrière. Ces mises à niveau soutiennent une demande récurrente en caméras tout au long des chaînes d'outils pour semi-conducteurs. Hamamatsu Photonics K.K. a déclaré un chiffre d'affaires dans le segment industriel de 39,2 milliards JPY, soit 261 millions USD, au cours du premier semestre de l'exercice fiscal 2026. Cela représentait une augmentation de 4,5 % par rapport à la même période de l'exercice fiscal 2025 et reflétait la demande des clients dans les secteurs des semi-conducteurs et de la fabrication avancée.
Marché des Caméras CMOS Scientifiques pour la Recherche Industrielle en Europe, en Amérique du Nord et en Asie-Pacifique
L'Inde, les satellites de la chaîne d'approvisionnement de l'ASEAN liés à la Corée du Sud, et l'Australie représentent le prochain niveau de demande régionale. L'Inde et l'Australie développent des capacités de recherche en matière de quantique, de photonique et de domaines connexes. Ces zones peuvent capter une part plus importante des plateformes sCMOS compactes à refroidissement par air dans la seconde partie de la période de prévision. L'Amérique du Nord et l'Europe demeurent des centres établis pour l'imagerie de recherche scientifique. La demande nord-américaine est soutenue par les universités de recherche, les programmes de sciences de la vie financés par les Instituts nationaux de la santé, et les fabricants d'équipements d'origine pour les équipements de semi-conducteurs. Les programmes de batteries du Département de l'énergie des États-Unis créent également une demande pour les systèmes d'imagerie operando. La taille du marché des caméras CMOS scientifiques pour la recherche industrielle dans ces régions est soutenue par des applications nécessitant des configurations de caméras à haute valeur ajoutée.
Marché des Caméras CMOS Scientifiques pour la Recherche Industrielle en EMEA et en Amérique du Sud
En Europe, l'Allemagne, le Royaume-Uni et la France accueillent de grands fabricants d'instruments photoniques et des infrastructures de recherche publique. L'Europe du Sud et l'Europe de l'Est sont des zones émergentes à mesure que le financement Horizon de l'Union européenne accroît les dépenses en équipements. Le CEA et l'ESRF ont publié la première étude d'imagerie synchrotron operando de microbatteries tout-solide complètes en août 2026. La loi européenne sur les puces et les engagements publics connexes soutiennent le développement domestique d'équipements pour semi-conducteurs. L'Amérique du Sud, le Moyen-Orient et l'Afrique détiennent une part combinée plus faible, mais offrent des sources de demande distinctes. Le Brésil est le principal centre sud-américain, bien que les équipements importés accroissent la sensibilité aux prix. L'Arabie saoudite et les Émirats arabes unis développent leurs établissements universitaires et leurs installations adjacentes aux semi-conducteurs, tandis que l'Afrique reste concentrée dans la recherche minière et sur les matériaux en Afrique du Sud. Les pénuries de spécialistes sont les plus importantes dans ces régions, ce qui place les offres de formation et d'assistance à distance au cœur de l'accès aux fournisseurs.
Paysage Concurrentiel
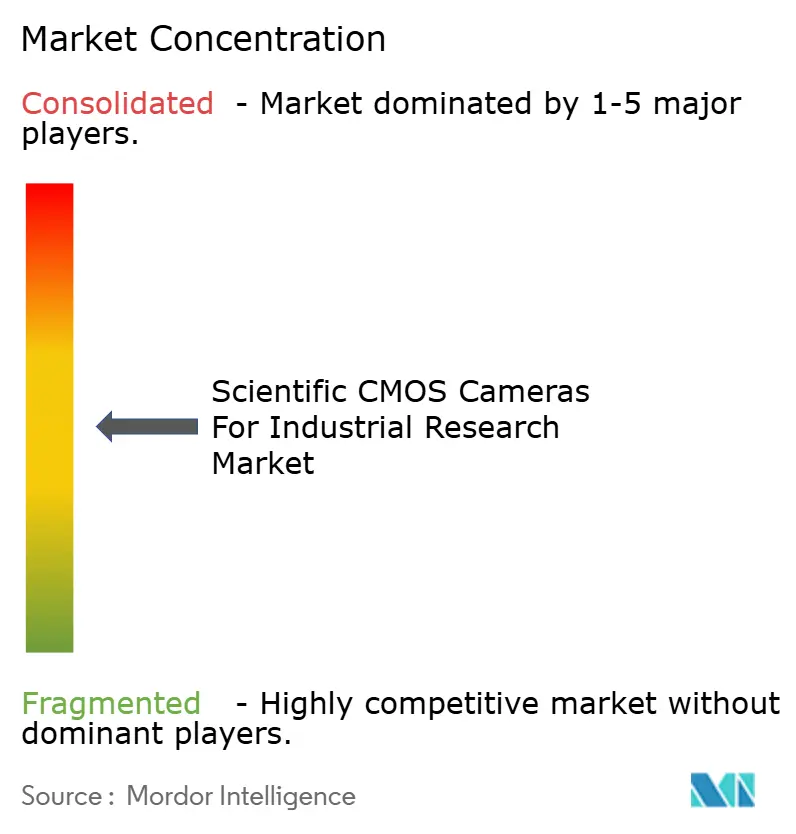
Le marché des caméras CMOS scientifiques pour la recherche industrielle présente une concentration modérée dans le segment haut de gamme. Hamamatsu Photonics, Oxford Instruments via Andor, et Teledyne Technologies sont les principaux fournisseurs dans ce segment. La fabrication de capteurs propriétaires, les relations avec les fabricants d'équipements d'origine et les plateformes spécifiques aux applications soutiennent leur position. La gamme inférieure à 10 000 USD est plus fragmentée. XIMEA, PCO, IMPERX, Raptor Photonics et Atik servent des applications plus étroites où la conception du refroidissement, la compatibilité des interfaces et les bases d'installation existantes déterminent le choix du fournisseur. Cette différence entre la concentration haut de gamme et la fragmentation à prix plus bas façonne la position concurrentielle du secteur des caméras CMOS scientifiques pour la recherche industrielle.
Tucsen Photonics et Gpixel passent de la propriété intellectuelle sur les capteurs et de l'approvisionnement en volume vers des plateformes de caméras sous marque propre. Ils sont en concurrence dans l'inspection des semi-conducteurs par le prix, les délais de livraison et la fiabilité de la chaîne d'approvisionnement nationale. Gpixel a annoncé le capteur GLT5009BSI-DUV avec une capacité spécialisée dans l'ultraviolet profond en août 2024. Ses dépôts de brevets aux États-Unis et à l'international couvrent les architectures antireflets dans l'ultraviolet profond. Cette démarche montre une approche basée sur une capacité de conception protégée plutôt que sur la seule fabrication de matériel. Les fournisseurs existants doivent maintenir leur différenciation par les performances des capteurs et le support système.
Les entreprises leaders passent des conceptions à éclairage par l'avant aux architectures à éclairage par l'arrière. Elles réduisent également la taille des caméras pour l'intégration par les fabricants d'équipements d'origine et ajoutent CoaXPress 2.0 aux côtés des options USB3 et Camera Link. La famille ORCA-Quest de Hamamatsu est intégrée dans des plateformes d'optique quantique, où les cycles de remplacement peuvent s'étendre sur 5 à 10 ans. Cette base d'installation fait des canaux des fabricants d'équipements d'origine un avantage durable. SinceVision a lancé la série Solis BSI en novembre 2025 avec un bruit de lecture revendiqué de 0,5 e⁻ et un refroidissement sous vide. Le produit montre que les nouveaux fournisseurs peuvent approcher les spécifications des plateformes à éclairage par l'arrière établies, tandis que la recherche sur le stockage d'énergie reste une ouverture pour les fournisseurs de niveau intermédiaire pour constituer des comptes de référence.
Leaders du Secteur des Caméras CMOS Scientifiques pour la Recherche Industrielle
-
Hamamatsu Photonics K.K.
-
Oxford Instruments plc
-
Teledyne Technologies Incorporated
-
Excelitas Technologies Corp.
-
Thorlabs, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Caméras CMOS Scientifiques pour la Recherche Industrielle Entreprises couvertes dans ce rapport
- Hamamatsu Photonics K.K.
- Oxford Instruments plc
- Teledyne Technologies Incorporated
- Excelitas Technologies Corp.
- Thorlabs, Inc.
- Gpixel NV
- XIMEA GmbH
- Diffraction Limited
- HORIBA, Ltd.
- Photonic Science and Engineering Limited
- Tucsen Photonics Co., Ltd.
- Raptor Photonics Limited
- IMPERX, Inc.
- Vieworks Co., Ltd.
- QImaging
- Atik Cameras Limited
- Spectral Instruments, Inc.
- Meiji Techno Co., Ltd.
- PCO AG
- SinceVision, Inc.
Développements industriels récents dans Marché des Caméras CMOS Scientifiques pour la Recherche Industrielle
- Août 2026 : L'Institut Fraunhofer pour la Dynamique Haute Vitesse (EMI) a publié les résultats d'un système d'imagerie par rayons X operando capable de capturer 1 000 images par seconde à l'intérieur de cellules de batteries en fonctionnement, développé en partenariat avec PowerCo (Volkswagen). Le système intègre des détecteurs sCMOS haute performance et révèle en temps réel la formation de gaz, le déplacement des matériaux et la dynamique thermique, avec une installation commerciale complète sur le site de PowerCo à Salzgitter prévue pour 2028.
- Août 2026 : Un consortium composé du CEA-Irig, du CEA-Leti et de l'Installation Européenne de Rayonnement Synchrotron (ESRF) a rapporté la première surveillance operando par rayons X d'une microbatterie tout-solide complète, atteignant une résolution spatiale à l'échelle du micromètre. Cette avancée établit un ancrage direct de la demande pour les caméras sCMOS à ultra-haute cadence d'images dans l'infrastructure de recherche adjacente aux synchrotrons.
- Juillet 2026 : Hamamatsu Photonics a commencé à prendre des commandes pour la caméra Solid Cold Emmi-X, un système d'analyse d'émission BSI sans azote liquide tarifé à 130 millions JPY hors taxes, soit 0,88 million USD par unité, ciblant l'analyse des défaillances des semi-conducteurs pour les dispositifs logiques avancés et les mémoires haute densité. Les objectifs de vente sont de 10 systèmes la première année et 15 la cinquième année, avec une démonstration à l'IPFA2026 à Singapour.
- Juillet 2026 : Hamamatsu Photonics Europe a lancé la promotion active des technologies de capteurs CMOS Fairchild Imaging auprès des clients européens à la suite de l'acquisition de Fairchild Imaging par Hamamatsu en 2024, élargissant le marché adressable du groupe pour inclure l'imagerie CMOS qualifiée pour les rayons X, l'espace et le médical avec des performances de bruit aussi basses que 0,25 e⁻ RMS.
Portée du Rapport Mondial sur le Marché des Caméras CMOS Scientifiques pour la Recherche Industrielle
Le marché des caméras CMOS scientifiques (sCMOS) pour la recherche industrielle comprend des systèmes d'imagerie haute performance basés sur la technologie de capteur à semi-conducteur complémentaire à oxyde de métal scientifique (sCMOS), conçus pour offrir une haute sensibilité, un faible bruit, des cadences d'images rapides, une large plage dynamique et une résolution d'image supérieure pour les applications de recherche industrielle avancée.
Le rapport sur le marché des caméras CMOS scientifiques pour la recherche industrielle est segmenté par architecture de caméra (caméras à balayage de surface, caméras à balayage linéaire et caméras haute vitesse), technologie d'imagerie (CMOS scientifique (sCMOS), sCMOS à éclairage par l'arrière (BSI), CMOS à obturateur global et autres technologies d'imagerie), résolution (moins de 2 MP, 2-5 MP, 5-12 MP, 12-25 MP et plus de 25 MP), application (recherche et caractérisation des matériaux, recherche et développement en semi-conducteurs et en électronique, recherche en photonique et en optique, recherche en fabrication avancée, recherche sur l'énergie et les batteries, recherche et développement en aérospatiale et en automobile, et autres applications), interface (USB3 Vision, GigE/10GigE Vision, Camera Link/Camera Link HS, CoaXPress et autres interfaces), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Caméras à Balayage de Surface |
| Caméras à Balayage Linéaire |
| Caméras Haute Vitesse |
| CMOS Scientifique (sCMOS) |
| sCMOS à Éclairage par l'Arrière (BSI) |
| CMOS à Obturateur Global |
| Autres Technologies d'Imagerie |
| Moins de 2 MP |
| 2-5 MP |
| 5-12 MP |
| 12-25 MP |
| Plus de 25 MP |
| Recherche et Caractérisation des Matériaux |
| Recherche et Développement en Semi-conducteurs et en Électronique |
| Recherche en Photonique et en Optique |
| Recherche en Fabrication Avancée |
| Recherche sur l'Énergie et les Batteries |
| Recherche et Développement en Aérospatiale et en Automobile |
| Autres Applications |
| USB3 Vision |
| GigE / 10GigE Vision |
| Camera Link / Camera Link HS |
| CoaXPress |
| Autres Interfaces |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par Architecture de Caméra | Caméras à Balayage de Surface | ||
| Caméras à Balayage Linéaire | |||
| Caméras Haute Vitesse | |||
| Par Technologie d'Imagerie | CMOS Scientifique (sCMOS) | ||
| sCMOS à Éclairage par l'Arrière (BSI) | |||
| CMOS à Obturateur Global | |||
| Autres Technologies d'Imagerie | |||
| Par Résolution | Moins de 2 MP | ||
| 2-5 MP | |||
| 5-12 MP | |||
| 12-25 MP | |||
| Plus de 25 MP | |||
| Par Application | Recherche et Caractérisation des Matériaux | ||
| Recherche et Développement en Semi-conducteurs et en Électronique | |||
| Recherche en Photonique et en Optique | |||
| Recherche en Fabrication Avancée | |||
| Recherche sur l'Énergie et les Batteries | |||
| Recherche et Développement en Aérospatiale et en Automobile | |||
| Autres Applications | |||
| Par Interface | USB3 Vision | ||
| GigE / 10GigE Vision | |||
| Camera Link / Camera Link HS | |||
| CoaXPress | |||
| Autres Interfaces | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des caméras CMOS scientifiques pour la recherche industrielle en 2026 ?
Le marché des caméras CMOS scientifiques pour la recherche industrielle était estimé à 92,16 millions USD en 2026 et devrait atteindre 136,51 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de caméras CMOS scientifiques dans la recherche industrielle ?
La demande est soutenue par l'imagerie quantitative haute vitesse, les capteurs à éclairage par l'arrière à faible luminosité, l'imagerie des cellules vivantes et l'inspection des semi-conducteurs et du photovoltaïque.
Quelle architecture de caméra détient la plus grande part ?
Les caméras à balayage de surface ont détenu 61,23 % de la part de marché en 2025 car elles sont largement utilisées dans la microscopie en champ large, la recherche sur les matériaux et l'inspection des semi-conducteurs.
Quelle application devrait se développer le plus rapidement jusqu'en 2031 ?
La recherche sur l'énergie et les batteries devrait se développer à un CAGR de 9,09 % jusqu'en 2031, à mesure que l'imagerie électrochimique operando devient plus courante.
Pourquoi CoaXPress gagne-t-il en utilisation dans les systèmes d'imagerie scientifique ?
CoaXPress prend en charge les exigences en bande passante des caméras à intégration temporelle décalée 8K et 16K utilisées dans l'inspection des semi-conducteurs et le contrôle qualité de la fabrication.
Quelle région est en tête de la demande de caméras CMOS scientifiques pour la recherche industrielle ?
L'Asie-Pacifique a détenu 34,38 % de la part de marché en 2025 et devrait se développer à un CAGR de 8,89 % jusqu'en 2031, soutenue par l'expansion des capacités en semi-conducteurs et les investissements dans la recherche.