
Tamaño y Participación del Mercado de Cámaras CMOS Científicas para Investigación Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
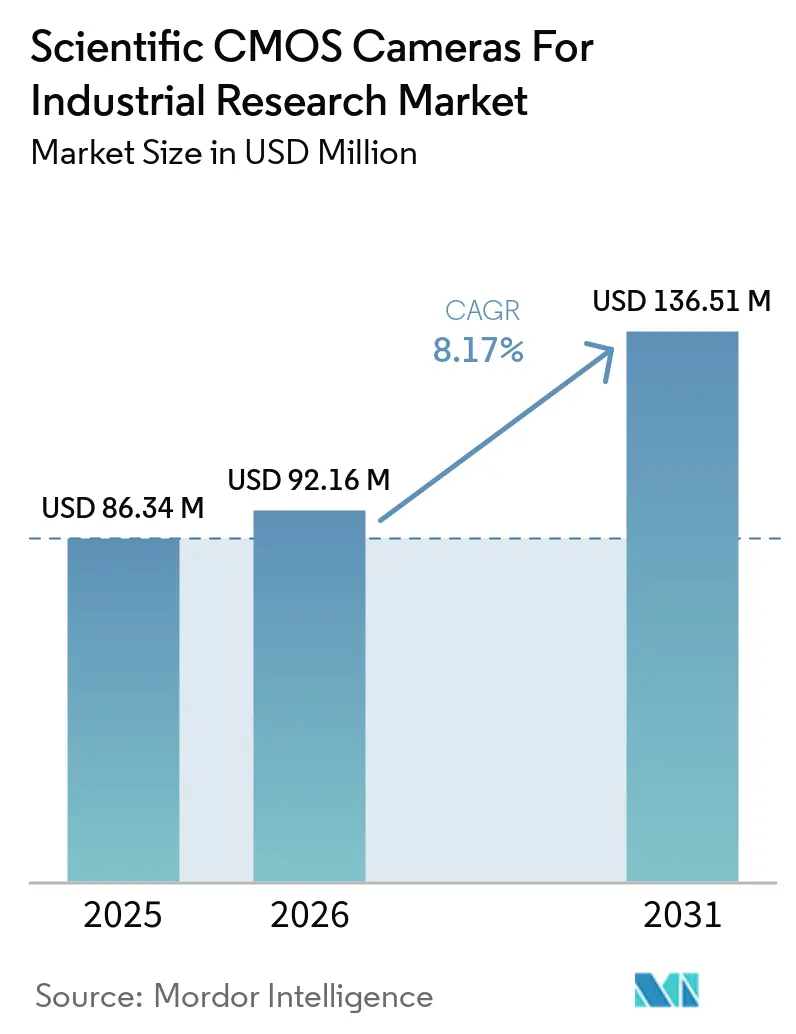
| Tamaño del Mercado (2026) | 92.16 Millones de dólares |
| Tamaño del Mercado (2031) | 136.51 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.17 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cámaras CMOS Científicas para Investigación Industrial por Mordor Intelligence
Se proyecta que el tamaño del mercado de cámaras CMOS científicas para investigación industrial se expanda desde 86,34 millones de USD en 2025 y 92,16 millones de USD en 2026 hasta 136,51 millones de USD en 2031, registrando una CAGR del 8,17% entre 2026 y 2031. La imagen de grado laboratorio está avanzando más allá de los laboratorios de fotónica especializados hacia los programas de investigación y desarrollo industrial. El análisis de semiconductores, la imagen de baterías y la caracterización de materiales están ampliando la demanda de plataformas de alto rendimiento. Estas aplicaciones también favorecen las configuraciones de cámaras con iluminación trasera, refrigeradas y de múltiples interfaces, que tienen precios de venta más altos que los sistemas de imagen científica de nivel básico. La competencia se está volviendo más exigente en el rango de precio medio a medida que los proveedores chinos se expanden desde el suministro de sensores hacia sistemas de cámaras de marca propia. Los proveedores pueden responder mediante diseños de refrigeración, software de aplicaciones, opciones de sensores de ultravioleta profundo y relaciones más estrechas con los fabricantes de equipos originales.
Conclusiones Clave del Informe
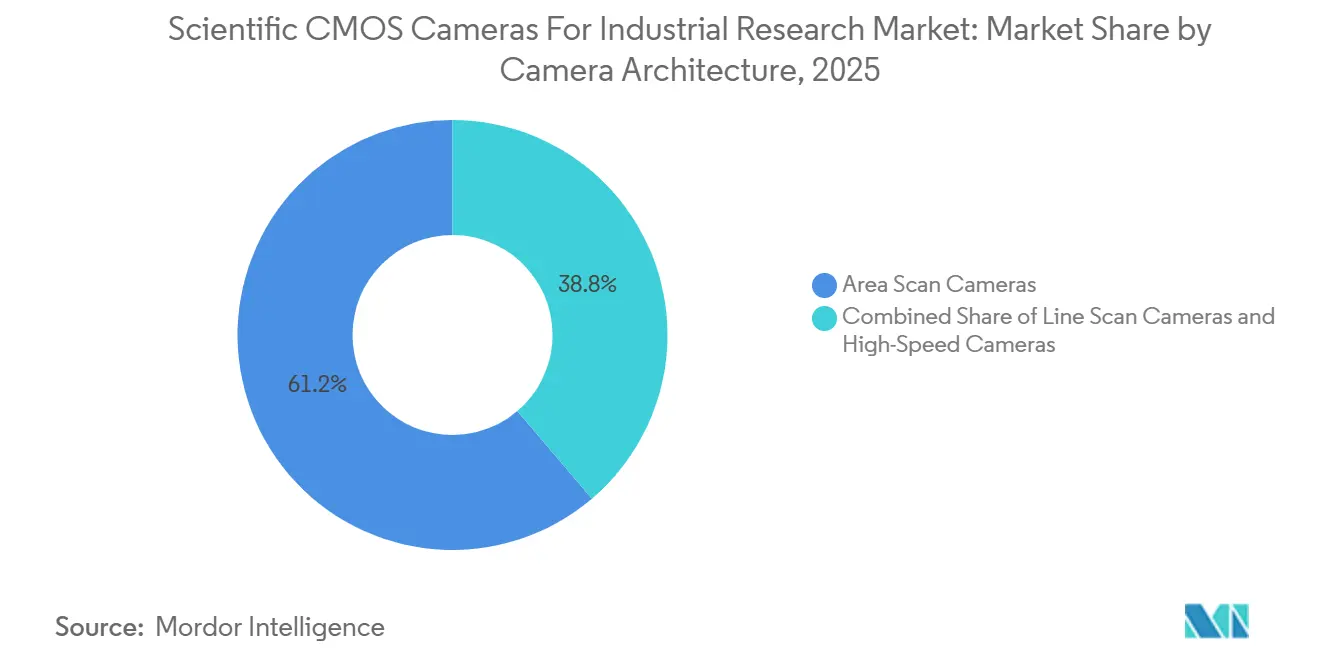
- Por arquitectura de cámara, las cámaras de escaneo de área representaron el 61,23% de la participación del mercado de cámaras CMOS científicas para investigación industrial en 2025, mientras que se proyecta que las cámaras de alta velocidad se expandan a una CAGR del 9,39% hasta 2031.
- Por tecnología de imagen, el CMOS científico representó el 48,56% de la participación del mercado de cámaras CMOS científicas para investigación industrial en 2025, mientras que se proyecta que el sCMOS de iluminación trasera se expanda a una CAGR del 8,91% hasta 2031.
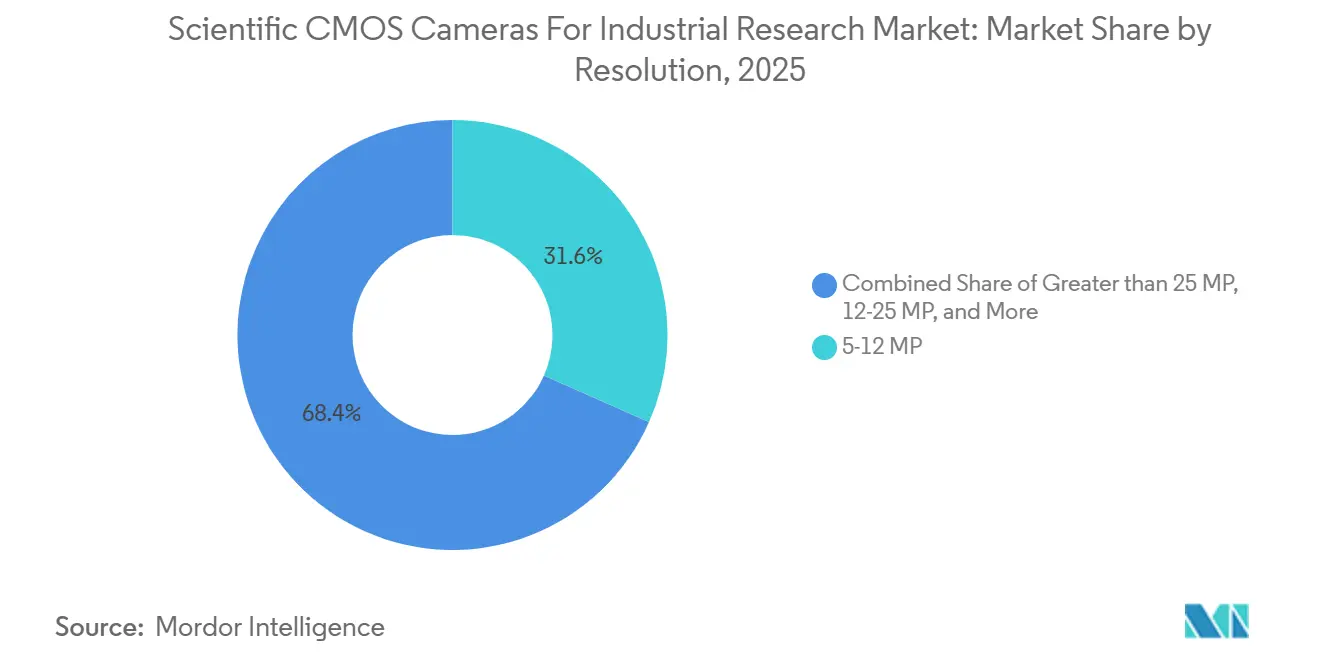
- Por resolución, el rango de 5-12 MP representó el 31,64% de la participación del mercado de cámaras CMOS científicas para investigación industrial en 2025 y es la clase de resolución de expansión más rápida con una CAGR del 9,11% hasta 2031.
- Por aplicación, la investigación y caracterización de materiales representó el 22,97% de la participación del mercado de cámaras CMOS científicas para investigación industrial en 2025, mientras que se proyecta que la investigación en energía y baterías se expanda a una CAGR del 9,09% hasta 2031.
- Por interfaz, USB3 Vision representó el 29,93% de la participación del mercado de cámaras CMOS científicas para investigación industrial en 2025, mientras que se proyecta que CoaXPress se expanda a una CAGR del 9,17% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,38% de la participación del mercado de cámaras CMOS científicas para investigación industrial en 2025 y se proyecta que se expanda a una CAGR del 8,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Generalizada de la Imagen Cuantitativa de Alta Velocidad | +2.4% | Global, concentrado en América del Norte, Japón y Alemania | Corto plazo (≤ 2 años) |
| Eficiencia de los Sensores de Iluminación Trasera en Flujos de Trabajo con Escasez de Fotones | +1.9% | Global, más fuerte en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Crecimiento de la Imagen de Células Vivas y de Alto Contenido | +1.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Inspección de Semiconductores y Fotovoltaica | +1.1% | Asia-Pacífico, especialmente Corea del Sur, China y Japón, con América del Norte como secundario | Corto plazo (≤ 2 años) |
| Integración OEM de Plataformas de Cámaras Refrigeradas Compactas | +0.7% | Global, con ganancias tempranas en Europa y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Imagen Multimodal y Multidimensional Sincronizada | +0.5% | América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Generalizada de la Imagen Cuantitativa de Alta Velocidad
La imagen cuantitativa de alta velocidad se utiliza ahora en pruebas de materiales, investigación aerodinámica y desarrollo de baterías. Este cambio extiende el mercado de cámaras CMOS científicas para investigación industrial más allá de los laboratorios especializados de física de partículas y plasma. Un estudio de 2025 reportó un sistema de microscopía de hoja de luz basado en sCMOS que capturó más de 1.000 volúmenes por segundo.[1] El resultado demostró una resolución temporal a escala de milisegundos para un grupo más amplio de flujos de trabajo de investigación. Los protocolos publicados facilitan la especificación de métodos de imagen avanzados en las adquisiciones de equipos. Ese cambio puede convertir la adquisición de cámaras de una decisión discrecional a una parte requerida de un sistema experimental.
Un artículo de febrero de 2026 describió un sensor CMOS de obturador global que mantuvo 1.141 fotogramas por segundo a resolución UHD dentro de un envolvente de potencia de 5,5 W. El rendimiento reportado muestra que la velocidad de fotogramas y el factor de forma compacto ahora pueden combinarse en un solo diseño. Los fabricantes de equipos originales industriales pueden utilizar esa combinación donde los límites de espacio y potencia restringían anteriormente la selección de cámaras. El mercado de cámaras CMOS científicas para investigación industrial se beneficia por tanto de la demanda en usos adyacentes que anteriormente dependían de sistemas CCD o EMCCD de menor costo. La adquisición más rápida también ayuda a los investigadores a observar eventos breves en los cambios de materiales y el comportamiento de fluidos. Los proveedores que combinan el hardware de cámara con herramientas de adquisición estables están mejor posicionados para apoyar estos usos.
Eficiencia de los Sensores de Iluminación Trasera en Flujos de Trabajo con Escasez de Fotones
Los sensores sCMOS de iluminación trasera pueden alcanzar una eficiencia cuántica máxima superior al 95% en el espectro visible. Esto representa una ventaja de 15-20 puntos porcentuales sobre las variantes de iluminación frontal en el análisis suministrado. Una mayor sensibilidad permite tiempos de exposición más cortos y una mejor calidad de señal en flujos de trabajo con poca luz. Estos flujos de trabajo incluyen la fluorescencia de moléculas individuales y el análisis de luminiscencia de defectos en películas delgadas. El mercado de cámaras CMOS científicas para investigación industrial se beneficia cuando estas aplicaciones requieren sistemas de imagen más capaces. La diferencia de rendimiento también hace que un diseño de iluminación trasera sea relevante para los usuarios que reemplazan tecnologías de detección más antiguas.
Hamamatsu Photonics lanzó la ORCA-Halo en mayo de 2025 con un 86% de eficiencia cuántica máxima, resolución de 9 MP y opciones de refrigeración por aire forzado o agua.[2] El producto estaba dirigido a fabricantes de equipos originales y usuarios académicos que necesitan inspección rutinaria de alta sensibilidad. Las cámaras de iluminación trasera también están reemplazando a los detectores EMCCD en la microscopía de emisión de semiconductores. Esto amplía la oportunidad de reemplazo más allá de la base de cámaras de iluminación trasera principal. En julio de 2026, Hamamatsu comenzó a tomar pedidos para la Solid Cold Emmi-X, que utiliza refrigeración de estado sólido lineal en lugar de nitrógeno líquido para la operación continua en laboratorios de semiconductores. El sistema tenía un precio de 130 millones de JPY antes de impuestos, 0,88 millones de USD por sistema, y muestra el movimiento hacia plataformas de alta fiabilidad y sin mantenimiento.
Crecimiento de la Imagen de Células Vivas y de Alto Contenido
La imagen de células vivas y de alto contenido requiere bajo ruido de lectura, adquisición rápida, amplia cobertura de campo y fototoxicidad reducida. Las plataformas de CMOS científico abordan estas necesidades dentro de una única arquitectura de cámara. Un estudio de PhotoniX de 2025 utilizó microscopía de hoja de luz de disco giratorio con restauración de aprendizaje profundo para obtener imágenes de cerebros completos de ratón a resolución de neurona individual.[3] El trabajo utilizó detectores sCMOS como componente de adquisición principal. Muestra por qué los fabricantes de microscopios especifican cada vez más sensores sCMOS durante el diseño de la plataforma en lugar de tratar las cámaras como accesorios intercambiables. Esta práctica fortalece las relaciones de suministro a largo plazo en el mercado de cámaras CMOS científicas para investigación industrial.
El cribado de alto contenido evalúa miles de candidatos a fármacos en paralelo. El método está pasando de ensayos de punto final fijo hacia protocolos de células vivas que recopilan datos dinámicos. Un estudio de Nature Communications de 2025 describió microscopía de superresolución de alto rendimiento en tiempo real mediante integración panorámica. Dichos flujos de trabajo pueden requerir 50-100 fotogramas por segundo durante períodos prolongados. Este requisito sitúa a las cámaras dentro de la infraestructura de automatización farmacéutica en lugar de en el extremo de un flujo de trabajo de laboratorio. Los proveedores que respaldan una adquisición sostenida confiable pueden beneficiarse a medida que los sistemas de ciencias de la vida se automatizan más.
Expansión de la Inspección de Semiconductores y Fotovoltaica
La producción de semiconductores en nodos por debajo de 3 nm requiere sistemas de inspección que puedan trabajar en longitudes de onda de ultravioleta profundo. Los sensores CMOS de silicio convencionales pierden eficiencia a 266 nm y 355 nm sin recubrimientos especializados de adelgazamiento trasero y antirreflejo. Este requisito crea demanda de sensores sCMOS diseñados para la detección de defectos en obleas. El mercado de cámaras CMOS científicas para investigación industrial se beneficia de los ciclos de actualización vinculados a los nuevos nodos de proceso. Estos ciclos afectan tanto a la inspección de extremo frontal como al análisis de fallos de extremo trasero. Los proveedores de cámaras necesitan rendimiento del sensor, ancho de banda de interfaz e integración de sistema confiable para abordar este requisito.
Tucsen Photonics lanzó la Gemini 8KTDI en marzo de 2025 con una velocidad de línea de 1 MHz a resolución 8K y una interfaz CoaXPress-over-Fiber de 100G. La cámara reportó un 63,9% de eficiencia cuántica a 266 nm para inspección de ultravioleta profundo. Gpixel anunció su variante GLT5009BSI-DUV en agosto de 2024 con eficiencia cuántica superior al 50% a 266 nm y superior al 30% a 200 nm. La fabricación fotovoltaica de heterounión y perovskita también necesita imagen de electroluminiscencia y fotoluminiscencia a escala de producción. Esto crea demanda de sistemas de escaneo de área de alto rendimiento a precios por debajo de los de las cámaras de inspección de grado semiconductor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Adquisición y Requisitos de Integración Especializados | -1.4% | Global, más agudo en América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Especialistas en Imagen Científica | -0.8% | Global, más pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Concentración de la Cadena de Suministro de Sensores y Semiconductores | -0.6% | Global, con alto riesgo en regiones dependientes de las instalaciones de fabricación de Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Rendimiento de Datos, Almacenamiento y Flujo de Trabajo | -0.4% | Global, concentrado en instalaciones de alta resolución y alta velocidad de fotogramas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Requisitos de Integración Especializados
Los sistemas sCMOS refrigerados de primera calidad cuestan habitualmente entre 30.000 y 80.000 USD por unidad. Los capturadores de fotogramas, los cables de alto ancho de banda y el software personalizado pueden duplicar el costo total de adquisición para una implementación de investigación industrial. Este costo es especialmente difícil para los centros de investigación y desarrollo de tamaño mediano y las organizaciones de investigación por contrato. Es posible que estos usuarios no dispongan de presupuestos dedicados para infraestructura de imagen científica. Los estándares de interfaz separados también añaden costos de ciclo de vida porque Camera Link HS, CoaXPress 2.0 y USB3 Vision requieren diferentes capturadores de fotogramas y pilas de software. La complejidad resultante limita la adopción en volumen en las partes sensibles al precio del mercado de cámaras CMOS científicas para investigación industrial.
Excelitas Technologies lanzó la pco.pixelfly 10 bi CLHS en noviembre de 2025. La cámara sCMOS de iluminación trasera de 10,4 MP refrigerada por aire estaba destinada a fabricantes de equipos originales y usuarios de laboratorio a un precio más bajo. Su diseño elimina la complejidad de la refrigeración líquida manteniendo un rendimiento de bajo ruido. Esta respuesta del producto muestra que los proveedores reconocen la barrera de costos. No elimina la necesidad de hardware compatible, software y trabajo de instalación especializado. Las rutas de integración estandarizadas y de menor costo siguen siendo necesarias para una adopción más amplia.
Disponibilidad Limitada de Especialistas en Imagen Científica
Los sistemas sCMOS refrigerados requieren conocimiento de física de sensores, alineación óptica, software de adquisición y gestión de canalizaciones de datos. Estas habilidades están concentradas entre los científicos de imagen en grandes universidades y laboratorios nacionales. La disponibilidad limitada de especialistas puede retrasar las implementaciones y dejar las capacidades avanzadas de las cámaras infrautilizadas. También puede aumentar el costo de soporte que enfrentan los usuarios industriales. El paso de las cámaras CCD a las cámaras sCMOS introdujo artefactos de obturador rodante, ruido espacialmente variable y nuevos requisitos de calibración. Esta transición requiere reentrenamiento a medida que los científicos experimentados de la era CCD se jubilan.
El soporte técnico posventa es, por tanto, un factor competitivo importante en el mercado de cámaras CMOS científicas para investigación industrial. Los proveedores con equipos de ingeniería de aplicaciones pueden proporcionar servicios de calibración remota e integración de flujos de trabajo. Estas capacidades pueden respaldar las compras repetidas de manera más efectiva que una oferta solo de hardware. La disponibilidad de especialistas es particularmente limitada en partes de América del Sur, el Sudeste Asiático y Oriente Medio y África. La adquisición puede seguir siendo limitada en estas ubicaciones incluso cuando los presupuestos están disponibles. Los servicios de capacitación y soporte remoto pueden ayudar a los proveedores a abordar esta restricción sin cambiar el hardware de la cámara en sí.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura de Cámara:
Las Plataformas de Escaneo de Área Anclan el Volumen Mientras las Variantes de Alta Velocidad se AceleranLas cámaras de escaneo de área representaron el 61,23% de la participación del mercado de cámaras CMOS científicas para investigación industrial en 2025. Su posición refleja el uso en microscopía de fluorescencia de campo amplio, caracterización de materiales e inspección de fotoluminiscencia de semiconductores. Estas aplicaciones necesitan sensibilidad de fotograma completo e iluminación uniforme. No siempre necesitan velocidad de adquisición línea por línea. La geometría de escaneo de área está profundamente establecida en instrumentos científicos, incluidos los sistemas confocales de ciencias de la vida y las herramientas de metrología industrial. Esta base de diseño instalada hace difícil el reemplazo por otros formatos después de que un fabricante de equipos originales haya seleccionado una configuración de sensor. La industria de cámaras CMOS científicas para investigación industrial mantiene una amplia base de volumen a través de estos usos establecidos.
Las cámaras de escaneo de línea sirven para la inspección continua de electrónica impresa, cinta de células solares y líneas de recubrimiento de electrodos de baterías. Ofrecen velocidad y cobertura espacial que los sensores de área no pueden proporcionar en procesos de banda en movimiento. Se proyecta que las cámaras de alta velocidad se expandan a una CAGR del 9,39% hasta 2031. La demanda proviene de estudios de interacción láser-material, análisis de combustión transitoria e investigación aerodinámica. Un estudio de Optica de 2025 reportó una matriz multifoco de 25 cámaras que capturó volúmenes tridimensionales a más de 100 volúmenes por segundo. Este tipo de sistema establece un requisito de rendimiento para las cámaras sCMOS de alta velocidad en experimentos dinámicos. El movimiento desde sistemas ultrarrápidos dedicados hacia plataformas de CMOS científico de propósito general respalda la expansión más rápida de esta arquitectura.

Por Tecnología de Imagen:
El CMOS Científico Lidera, los Sensores de Iluminación Trasera Establecen el Estándar para el Rendimiento de Bajo RuidoEl CMOS científico representó el 48,56% de la participación del mercado de cámaras CMOS científicas para investigación industrial por tecnología de imagen en 2025. Se utiliza ampliamente en microscopía de fluorescencia estándar, imagen de fase cuantitativa e investigación y desarrollo industrial general. Más de una década de integración por parte de fabricantes de equipos originales respalda su base instalada. Esa base instalada contribuye a los ciclos de compra repetida y a la demanda de volumen continua. La tecnología ofrece una plataforma familiar para los usuarios que necesitan un equilibrio de sensibilidad, velocidad y cobertura de campo. Esta posición hace del CMOS científico el enfoque de imagen principal dentro de la industria de cámaras CMOS científicas para investigación industrial.
Se proyecta que el sCMOS de iluminación trasera se expanda a una CAGR del 8,91% hasta 2031. Se beneficia del alejamiento de los detectores EMCCD y CCD de alta gama en trabajos de imagen con escasez de fotones. La división Andor de Oxford Instruments lanzó la CB2 24B en enero de 2025 con un sensor de obturador global de iluminación trasera de 24,5 MP. El diseño admite amplia cobertura de campo y adquisición sin desenfoque de movimiento en el cribado de alto contenido y la inspección de fabricación. El CMOS de obturador global sigue siendo importante donde los sistemas de inspección de obleas y paneles deben sincronizar cada píxel con la iluminación láser pulsada. Otras tecnologías de imagen, incluidos los derivados hiperespectrales de CMOS, siguen siendo de etapa temprana pero relevantes. Fraunhofer IPMS describió una cámara hiperespectral compacta habilitada por inteligencia artificial que utiliza un sensor CMOS bidimensional estándar en 2026.
Por Resolución:
Los Sensores de Rango Medio Dominan en Todas las AplicacionesLa categoría de 5-12 MP representó el 31,64% del tamaño del mercado de cámaras CMOS científicas para investigación industrial en 2025. También es la clase de resolución de expansión más rápida hasta 2031 con una CAGR del 9,11%. Esta doble posición refleja la adecuación entre este rango de resolución y los formatos de sensor sCMOS comunes. El rango admite el mosaico de fluorescencia de campo amplio y el mapeo de fotoluminiscencia de semiconductores. También mantiene las tasas de datos manejables para las interfaces USB3 Vision y GigE. Este equilibrio práctico importa en laboratorios que continúan utilizando infraestructura informática heredada.
El nivel de 12-25 MP está ganando uso a medida que los flujos de trabajo de alto contenido requieren mayor cobertura de campo. Cámaras como la Andor CB2 24B pueden reducir la necesidad de adquisición en mosaico y el posterior ensamblaje de imágenes. Las cámaras por debajo de 2 MP continúan en aplicaciones especializadas de espectroscopía y acopladas a fibra. En estas aplicaciones, el detector es secundario al espectrómetro. Las resoluciones superiores a 25 MP siguen siendo limitadas fuera de los usos calificados para el espacio y los levantamientos aéreos. Las herramientas de inspección guiadas por inteligencia artificial están comenzando a favorecer los rangos de 5-12 MP y 12-25 MP. Estas herramientas combinan fotogramas de alta resolución con inferencia en el borde y pueden ganar más del recuento de píxeles que de la velocidad de fotogramas para muestras estáticas o de movimiento lento.
Por Aplicación:
La Caracterización de Materiales Lidera Mientras la Investigación Energética Impulsa el Próximo CicloLa investigación y caracterización de materiales representó el 22,97% del tamaño del mercado de cámaras CMOS científicas para investigación industrial en 2025. Los consorcios académicos, los laboratorios nacionales y los proveedores de materiales utilizan estos sistemas para evaluar la calidad de películas delgadas, el comportamiento de los límites de grano y los defectos superficiales. Este trabajo requiere una imagen repetible de los cambios físicos en las muestras. La investigación y el desarrollo en semiconductores y electrónica es la siguiente área de aplicación más grande. Las necesidades de inspección de ultravioleta profundo pueden elevar el precio unitario en este segmento. Los proveedores con recubrimientos antirreflejo especializados tienen una posición técnica clara en estos sistemas.
Se proyecta que la investigación en energía y baterías se expanda a una CAGR del 9,09% hasta 2031. La imagen operando se está convirtiendo en un paso de caracterización estándar en el desarrollo de celdas de batería de próxima generación. Un artículo de 2025 del Journal of The Electrochemical Society describió los sensores sCMOS como detectores primarios para el seguimiento en tiempo real de la nucleación de dendritas y los cambios en el estado de carga durante el ciclado. Fraunhofer EMI reportó un sistema de imagen de rayos X en agosto de 2026 que capturó 1.000 fotogramas por segundo para el análisis operando de celdas de batería. La investigación y el desarrollo en aeroespacial y automotriz sigue siendo un área de aplicación estable moldeada por los presupuestos de defensa y vehículos eléctricos. La certificación de equipos de semiconductores bajo SEMI F47 y las expectativas de confiabilidad de componentes en la inspección aeroespacial favorecen a los proveedores que pueden proporcionar registros de calibración trazables.
Por Interfaz:
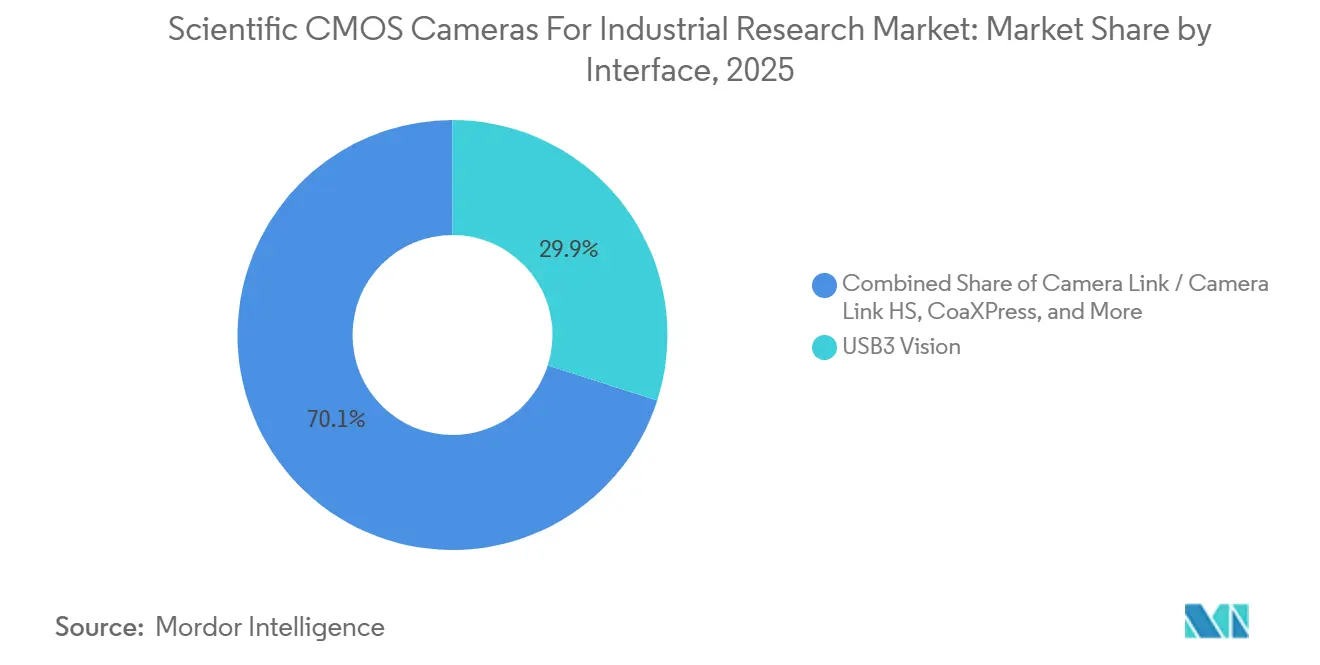
USB3 Vision Mantiene la Base Instalada Mientras CoaXPress Gana Impulso IndustrialUSB3 Vision representó el 29,93% de la participación del mercado de cámaras CMOS científicas para investigación industrial por interfaz en 2025. El estándar es común en entornos informáticos de laboratorio. El soporte plug-and-play con kits de desarrollo de software estándar para Windows y Linux reduce el tiempo de implementación y la complejidad de tecnología de la información. Esto hace de USB3 Vision una opción práctica para la imagen de investigación general. Su base instalada ofrece a los usuarios una ruta de integración familiar. Esta ventaja sigue siendo importante donde los laboratorios necesitan sistemas capaces sin cambios extensos en la infraestructura.
Se proyecta que CoaXPress se expanda a una CAGR del 9,17% hasta 2031. La demanda está vinculada a las necesidades de ancho de banda de las cámaras sCMOS de integración de retardo de tiempo de 8K y 16K en la inspección de semiconductores y la fabricación avanzada. CoaXPress 2.0 admite 12,5 Gbps por enlace a través de cable coaxial estándar y puede proporcionar suministro de energía. Esta disposición admite celdas de inspección de múltiples cámaras sin cables de alimentación dedicados. GigE y 10GigE Vision siguen siendo relevantes en fábricas que utilizan infraestructura Ethernet compartida para reducir el costo del cableado. Camera Link y Camera Link HS continúan respaldando las integraciones de microscopía de ciencias de la vida establecidas. La especificación anticipada de CoaXPress v3.0 podría mantener la demanda de interfaz a medida que aumenta la resolución del sensor.
Análisis Geográfico
Mercado de Cámaras CMOS Científicas para Investigación Industrial en APAC
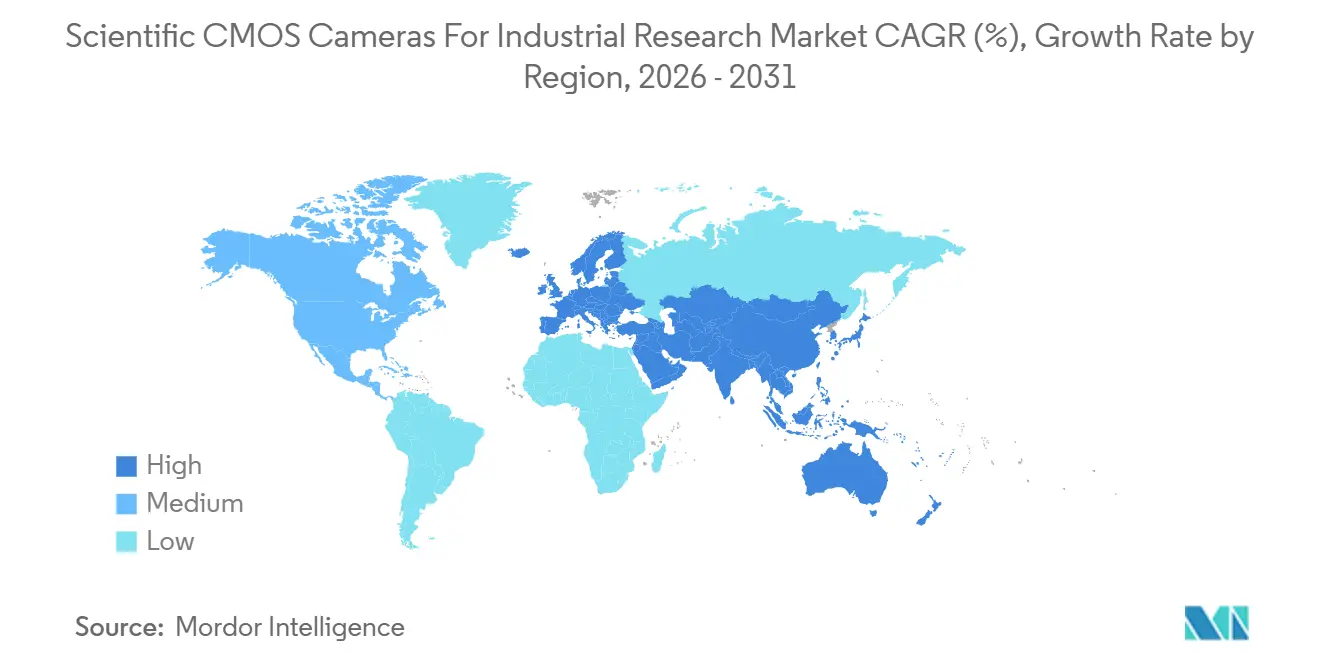
Asia-Pacífico representó el 34,38% de la cuota del mercado de cámaras CMOS científicas para investigación industrial en 2025 y se proyecta que se expanda a una CAGR del 8,89% hasta 2031. China, Japón, Corea del Sur y Taiwán concentran gran parte de la capacidad mundial de fabricación de obleas. Cada transición de nodo de proceso, de 3 nm a 2 nm e inferior, requiere actualizaciones en la detección de defectos en la parte frontal y en el análisis de fallos en la parte posterior. Estas actualizaciones respaldan una demanda recurrente de cámaras en las cadenas de herramientas de semiconductores. Hamamatsu Photonics K.K. reportó ingresos en el segmento industrial de 39,2 mil millones de JPY, equivalentes a 261 millones de USD, en la primera mitad del año fiscal 2026. Esto representó un incremento del 4,5% respecto al mismo período del año fiscal 2025 y reflejó la demanda de clientes del sector de semiconductores y fabricación avanzada.
Mercado de Cámaras CMOS Científicas para Investigación Industrial en Europa, América del Norte y APAC
India, los satélites de la cadena de suministro de la ASEAN de Corea del Sur y Australia representan el siguiente nivel de demanda regional. India y Australia están desarrollando capacidades en computación cuántica, fotónica e investigación relacionada. Estas ubicaciones pueden absorber una mayor cuota de plataformas sCMOS compactas refrigeradas por aire en la segunda parte del período de previsión. América del Norte y Europa siguen siendo centros consolidados para la obtención de imágenes en investigación científica. La demanda en América del Norte está respaldada por universidades de investigación, programas de ciencias de la vida financiados por los Institutos Nacionales de Salud y fabricantes de equipos originales de equipos para semiconductores. Los programas de baterías del Departamento de Energía de los Estados Unidos también generan demanda de sistemas de obtención de imágenes operando. El tamaño del mercado de cámaras CMOS científicas para investigación industrial en estas regiones está respaldado por aplicaciones que requieren configuraciones de cámaras de alto valor.
Mercado de Cámaras CMOS Científicas para Investigación Industrial en EMEA y América del Sur
En Europa, Alemania, el Reino Unido y Francia albergan importantes fabricantes de instrumentos fotónicos e infraestructura de investigación pública. El sur y el este de Europa son áreas emergentes a medida que la financiación del programa Horizonte de la Unión Europea incrementa el gasto en equipamiento. El CEA y el ESRF publicaron en agosto de 2026 el primer estudio de obtención de imágenes de sincrotrón operando de microbaterías completas de estado sólido. La Ley de Chips de la Unión Europea y los compromisos públicos relacionados respaldan el desarrollo doméstico de equipos para semiconductores. América del Sur, Oriente Medio y África concentran una cuota combinada menor, pero ofrecen fuentes de demanda diferenciadas. Brasil es el principal centro sudamericano, aunque el equipamiento importado incrementa la sensibilidad al precio. Arabia Saudita y los Emiratos Árabes Unidos están ampliando sus instalaciones universitarias y adyacentes a los semiconductores, mientras que África sigue concentrada en la minería sudafricana y la investigación de materiales. La escasez de especialistas es más pronunciada en estas regiones, lo que convierte los paquetes de formación y soporte remoto en elementos centrales para el acceso de los proveedores.
Panorama Competitivo
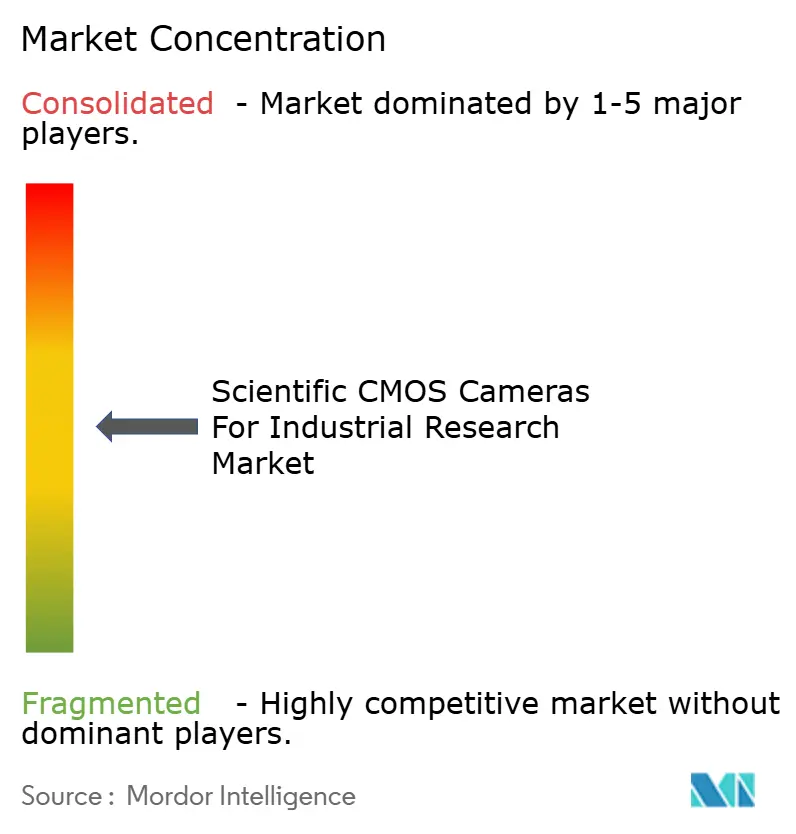
El mercado de cámaras CMOS científicas para investigación industrial tiene una concentración moderada en el nivel premium. Hamamatsu Photonics, Oxford Instruments a través de Andor, y Teledyne Technologies son los principales proveedores en este nivel. La fabricación de sensores propios, las relaciones con fabricantes de equipos originales y las plataformas específicas de aplicación respaldan su posición. El rango por debajo de 10.000 USD está más fragmentado. XIMEA, PCO, IMPERX, Raptor Photonics y Atik sirven a aplicaciones más estrechas donde el diseño de refrigeración, la compatibilidad de interfaz y las bases de instalación existentes determinan la elección del proveedor. Esta diferencia entre la concentración premium y la fragmentación de menor precio da forma a la posición competitiva de la industria de cámaras CMOS científicas para investigación industrial.
Tucsen Photonics y Gpixel están pasando de la propiedad intelectual de sensores y el suministro en volumen hacia plataformas de cámaras de marca propia. Compiten en la inspección de semiconductores a través del precio, el tiempo de entrega y la confiabilidad de la cadena de suministro doméstica. Gpixel anunció el sensor GLT5009BSI-DUV con capacidad especializada de ultravioleta profundo en agosto de 2024. Sus solicitudes de patentes en los Estados Unidos e internacionales cubren arquitecturas antirreflejo de ultravioleta profundo. Este movimiento muestra un enfoque basado en capacidad de diseño protegida en lugar de solo fabricación de hardware. Los proveedores existentes necesitan mantener la diferenciación a través del rendimiento del sensor y el soporte del sistema.
Las empresas líderes están actualizando desde diseños de iluminación frontal hacia arquitecturas de iluminación trasera. También están reduciendo el tamaño de las cámaras para la integración con fabricantes de equipos originales y añadiendo CoaXPress 2.0 junto con las opciones USB3 y Camera Link. La familia ORCA-Quest de Hamamatsu está integrada en plataformas de óptica cuántica, donde los ciclos de reemplazo pueden extenderse de 5 a 10 años. Esa base de instalación hace de los canales de fabricantes de equipos originales una ventaja duradera. SinceVision lanzó la Serie Solis BSI en noviembre de 2025 con un ruido de lectura declarado de 0,5 e⁻ y refrigeración sellada al vacío. El producto muestra que los proveedores más nuevos pueden acercarse a las especificaciones de plataformas de iluminación trasera establecidas, mientras que la investigación en almacenamiento de energía sigue siendo una apertura para que los proveedores de nivel medio construyan cuentas de referencia.
Líderes de la Industria de Cámaras CMOS Científicas para Investigación Industrial
-
Hamamatsu Photonics K.K.
-
Oxford Instruments plc
-
Teledyne Technologies Incorporated
-
Excelitas Technologies Corp.
-
Thorlabs, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cámaras CMOS Científicas para Investigación Industrial Empresas cubiertas en este informe
- Hamamatsu Photonics K.K.
- Oxford Instruments plc
- Teledyne Technologies Incorporated
- Excelitas Technologies Corp.
- Thorlabs, Inc.
- Gpixel NV
- XIMEA GmbH
- Diffraction Limited
- HORIBA, Ltd.
- Photonic Science and Engineering Limited
- Tucsen Photonics Co., Ltd.
- Raptor Photonics Limited
- IMPERX, Inc.
- Vieworks Co., Ltd.
- QImaging
- Atik Cameras Limited
- Spectral Instruments, Inc.
- Meiji Techno Co., Ltd.
- PCO AG
- SinceVision, Inc.
Desarrollos recientes de la industria en Mercado de Cámaras CMOS Científicas para Investigación Industrial
- Agosto de 2026: El Instituto Fraunhofer de Dinámica de Alta Velocidad (EMI) publicó resultados de un sistema de imagen de rayos X operando capaz de capturar 1.000 fotogramas por segundo dentro de celdas de batería en funcionamiento, desarrollado en asociación con PowerCo (Volkswagen). El sistema integra detectores sCMOS de alto rendimiento y revela la formación de gas en tiempo real, el desplazamiento de materiales y la dinámica térmica, con una instalación comercial completa en el sitio de PowerCo en Salzgitter planificada para 2028.
- Agosto de 2026: Un consorcio de CEA-Irig, CEA-Leti y la Instalación Europea de Radiación Sincrotrón (ESRF) reportó el primer monitoreo de rayos X operando de una microbatería completa de estado sólido, logrando una resolución espacial a escala micrométrica. El avance establece un ancla de demanda directa para cámaras sCMOS de velocidad de fotogramas ultraalta en infraestructura de investigación adyacente a sincrotrones.
- Julio de 2026: Hamamatsu Photonics comenzó a tomar pedidos para la cámara Solid Cold Emmi-X, un sistema de análisis de emisión BSI libre de nitrógeno líquido con un precio de 130 millones de JPY antes de impuestos, 0,88 millones de USD por unidad, dirigido al análisis de fallos de semiconductores de dispositivos lógicos avanzados y de memoria de alta densidad. Los objetivos de ventas son 10 sistemas en el año 1 y 15 en el año 5, con una demostración en IPFA2026 en Singapur.
- Julio de 2026: Hamamatsu Photonics Europe lanzó la promoción activa de las tecnologías de sensores CMOS de Fairchild Imaging entre los clientes europeos tras la adquisición de Fairchild Imaging por parte de Hamamatsu en 2024, ampliando el mercado direccionable del grupo para incluir imagen CMOS de grado médico, calificada para el espacio y de rayos X con un rendimiento de ruido tan bajo como 0,25 e⁻ RMS.
Alcance del Informe Global del Mercado de Cámaras CMOS Científicas para Investigación Industrial
El Mercado de Cámaras CMOS Científicas (sCMOS) para Investigación Industrial comprende sistemas de imagen de alto rendimiento basados en tecnología de sensor de semiconductor complementario de óxido metálico científico (sCMOS), diseñados para ofrecer alta sensibilidad, bajo ruido, altas velocidades de fotogramas, amplio rango dinámico y resolución de imagen superior para aplicaciones avanzadas de investigación industrial.
El Informe del Mercado de Cámaras CMOS Científicas para Investigación Industrial está Segmentado por Arquitectura de Cámara (Cámaras de Escaneo de Área, Cámaras de Escaneo de Línea y Cámaras de Alta Velocidad), Tecnología de Imagen (CMOS Científico (sCMOS), sCMOS de Iluminación Trasera (BSI), CMOS de Obturador Global y Otras Tecnologías de Imagen), Resolución (Menos de 2 MP, 2–5 MP, 5–12 MP, 12–25 MP y Mayor de 25 MP), Aplicación (Investigación y Caracterización de Materiales, Investigación y Desarrollo en Semiconductores y Electrónica, Investigación en Fotónica y Óptica, Investigación en Fabricación Avanzada, Investigación en Energía y Baterías, Investigación y Desarrollo en Aeroespacial y Automotriz, y Otras Aplicaciones), Interfaz (USB3 Vision, GigE/10GigE Vision, Camera Link/Camera Link HS, CoaXPress y Otras Interfaces), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cámaras de Escaneo de Área |
| Cámaras de Escaneo de Línea |
| Cámaras de Alta Velocidad |
| CMOS Científico (sCMOS) |
| sCMOS de Iluminación Trasera (BSI) |
| CMOS de Obturador Global |
| Otras Tecnologías de Imagen |
| Menos de 2 MP |
| 2-5 MP |
| 5-12 MP |
| 12-25 MP |
| Mayor de 25 MP |
| Investigación y Caracterización de Materiales |
| Investigación y Desarrollo en Semiconductores y Electrónica |
| Investigación en Fotónica y Óptica |
| Investigación en Fabricación Avanzada |
| Investigación en Energía y Baterías |
| Investigación y Desarrollo en Aeroespacial y Automotriz |
| Otras Aplicaciones |
| USB3 Vision |
| GigE / 10GigE Vision |
| Camera Link / Camera Link HS |
| CoaXPress |
| Otras Interfaces |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Arquitectura de Cámara | Cámaras de Escaneo de Área | ||
| Cámaras de Escaneo de Línea | |||
| Cámaras de Alta Velocidad | |||
| Por Tecnología de Imagen | CMOS Científico (sCMOS) | ||
| sCMOS de Iluminación Trasera (BSI) | |||
| CMOS de Obturador Global | |||
| Otras Tecnologías de Imagen | |||
| Por Resolución | Menos de 2 MP | ||
| 2-5 MP | |||
| 5-12 MP | |||
| 12-25 MP | |||
| Mayor de 25 MP | |||
| Por Aplicación | Investigación y Caracterización de Materiales | ||
| Investigación y Desarrollo en Semiconductores y Electrónica | |||
| Investigación en Fotónica y Óptica | |||
| Investigación en Fabricación Avanzada | |||
| Investigación en Energía y Baterías | |||
| Investigación y Desarrollo en Aeroespacial y Automotriz | |||
| Otras Aplicaciones | |||
| Por Interfaz | USB3 Vision | ||
| GigE / 10GigE Vision | |||
| Camera Link / Camera Link HS | |||
| CoaXPress | |||
| Otras Interfaces | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cámaras CMOS científicas para investigación industrial en 2026?
El mercado de cámaras CMOS científicas para investigación industrial fue estimado en 92,16 millones de USD en 2026 y se proyecta que alcance 136,51 millones de USD en 2031.
¿Qué está impulsando la demanda de cámaras CMOS científicas en la investigación industrial?
La demanda está respaldada por la imagen cuantitativa de alta velocidad, los sensores de iluminación trasera para poca luz, la imagen de células vivas y la inspección de semiconductores y fotovoltaica.
¿Qué arquitectura de cámara tiene la mayor participación?
Las cámaras de escaneo de área representaron el 61,23% de la participación de mercado en 2025 porque se utilizan ampliamente en microscopía de campo amplio, investigación de materiales e inspección de semiconductores.
¿Qué aplicación se proyecta que se expanda más rápido hasta 2031?
Se proyecta que la investigación en energía y baterías se expanda a una CAGR del 9,09% hasta 2031 a medida que la imagen electroquímica operando se vuelve más común.
¿Por qué CoaXPress está ganando uso en los sistemas de imagen científica?
CoaXPress admite los requisitos de ancho de banda de las cámaras de integración de retardo de tiempo de 8K y 16K utilizadas en la inspección de semiconductores y el control de calidad de fabricación.
¿Qué región lidera la demanda de cámaras CMOS científicas para investigación industrial?
Asia-Pacífico representó el 34,38% de la participación de mercado en 2025 y se proyecta que se expanda a una CAGR del 8,89% hasta 2031, respaldada por la expansión de la capacidad de semiconductores y la inversión en investigación.