
産業研究向け科学CMOSカメラ市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
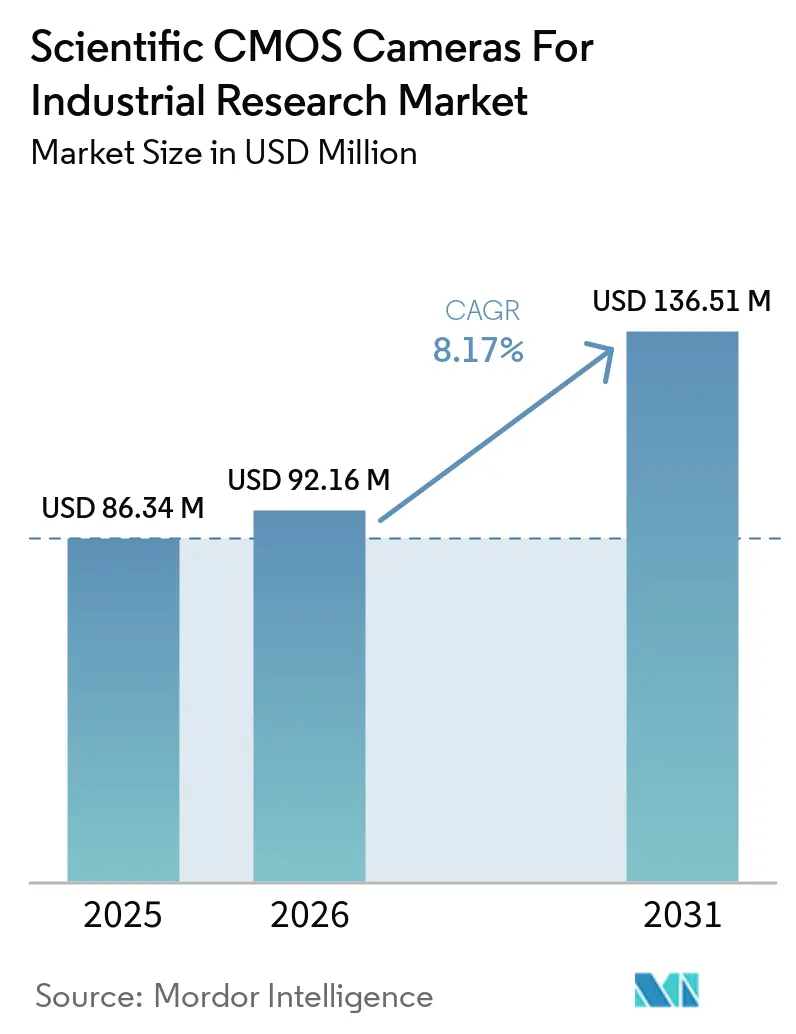
| 市場規模 (2026) | 92.16 百万米ドル |
| 市場規模 (2031) | 136.51 百万米ドル |
| 成長率 (2026 - 2031) | 8.17 % |
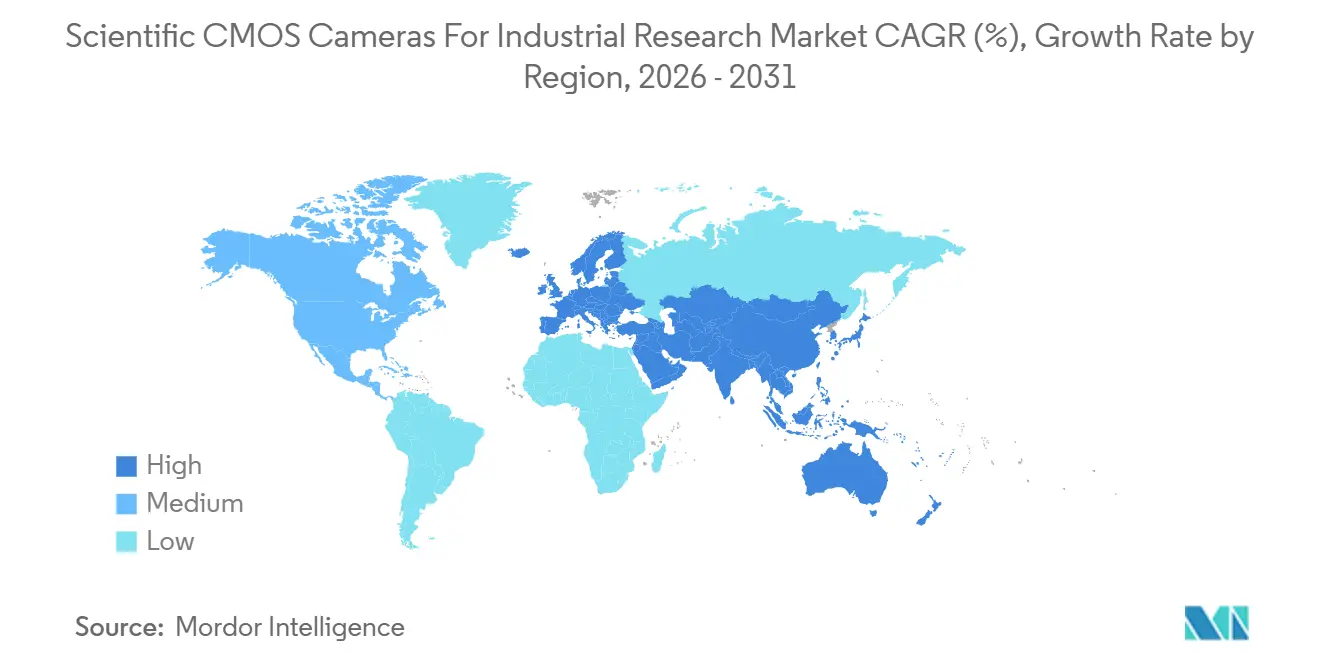
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
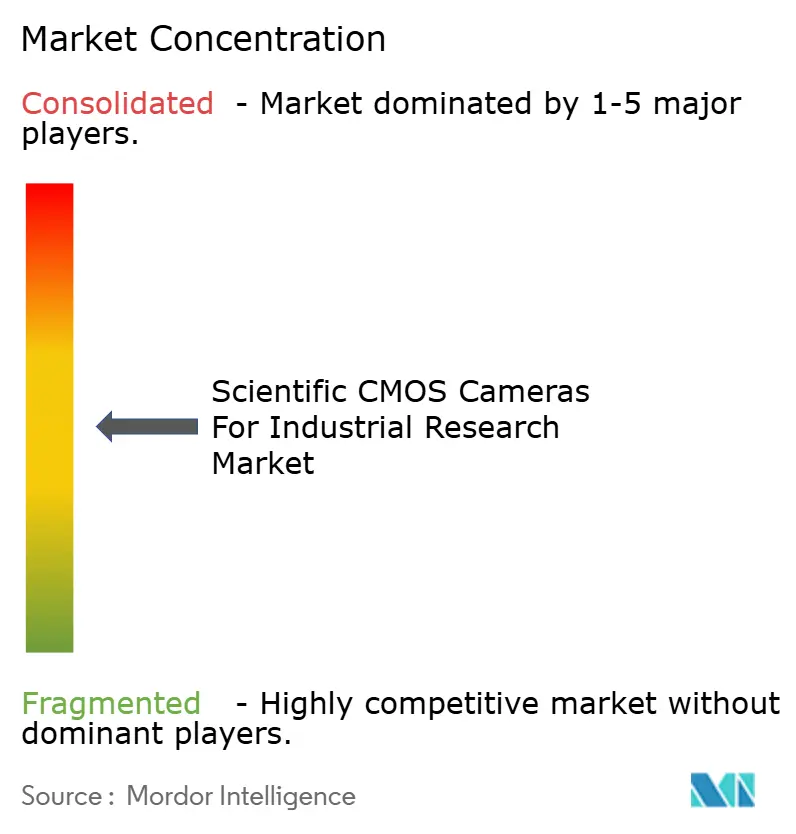
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業研究向け科学CMOSカメラ市場分析
産業研究向け科学CMOSカメラの市場規模は、2025年の86.34 ミリオン 米ドルおよび2026年の92.16 ミリオン 米ドルから、2031年には136.51 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.17%を記録すると予測されています。ラボグレードのイメージングは、専門的なフォトニクス研究室を超え、産業向け研究開発プログラムへと拡大しています。半導体分析、バッテリーイメージング、および材料特性評価が高性能プラットフォームへの需要を拡大させています。これらの用途はまた、エントリーレベルの科学用イメージャーよりも高い販売価格を持つ、裏面照射型、冷却型、およびマルチインターフェースのカメラ構成を支持しています。中国のサプライヤーがセンサー供給からブランドカメラシステムへと拡張するにつれ、中価格帯での競争が激化しています。ベンダーは、冷却設計、アプリーションソフトウェア、深紫外線センサーオプション、および完成品メーカーとのより緊密な関係を通じて対応することができます。
レポートの主要な要点
- カメラアーキテクチャ別では、エリアスキャンカメラが2025年の産業研究向け科学CMOSカメラ市場シェアの61.23%を占め、ハイスピードカメラは2031年にかけてCAGR 9.39%で拡大する見込みです。
- イメージング技術別では、科学CMOSが2025年の産業研究向け科学CMOSカメラ市場シェアの48.56%を占め、裏面照射型科学CMOSは2031年にかけてCAGR 8.91%で拡大する見込みです。
- 解像度別では、5〜12MPの範囲が2025年の産業研究向け科学CMOSカメラ市場シェアの31.64%を占め、2031年にかけてCAGR 9.11%で最も急速に拡大している解像度クラスです。
- 用途別では、材料研究・特性評価が2025年の産業研究向け科学CMOSカメラ市場シェアの22.97%を占め、エネルギー・バッテリー研究は2031年にかけてCAGR 9.09%で拡大する見込みです。
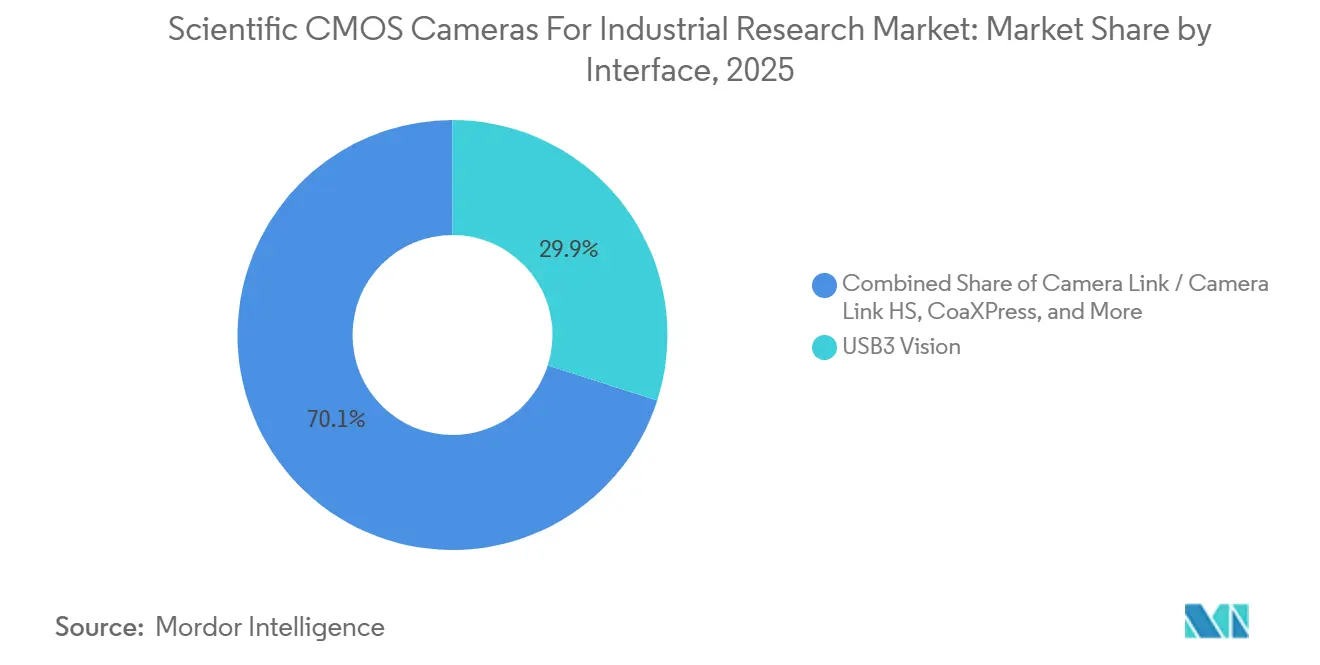
- インターフェース別では、USB3 Visionが2025年の産業研究向け科学CMOSカメラ市場シェアの29.93%を占め、CoaXPressは2031年にかけCAGR 9.17%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の産業研究向け科学CMOSカメラ市場シェアの34.38%を占め、2031年にかけてCAGR 8.89%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| 高速定量イメージングの主流化 | +2.4% | グローバル、特に北米、日本、ドイツに集中 | 短期(2年以内) |
| 光子不足ワークフローにおける裏面照射センサーの効率性 | +1.9% | グローバル、アジア太平洋および欧州において最も強い | 中期(2〜4年) |
| ライブセルおよびハイコンテントイメージングの成長 | +1.5% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| 半導体および太陽光発電検査の拡大 | +1.1% | アジア太平洋、特に韓国、中国、日本、北米が二次的 | 短期(2年以内) |
| 完成品メーカーへのコンパクト冷却カメラプラットフォームのOEM統合 | +0.7% | グローバル、欧州および北米での早期利益 | 中期(2〜4年) |
| 同期マルチモーダルおよび多次元イメージンへの需要 | +0.5% | 北米、欧州、および日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高速定量イメージングの主流化
高速定量イメージングは現在、材料試験、空力研究、およびバッテリー開発全般にわたって活用されています。この変化により、産業研究向け科学CMOSカメラ市場は、専門的な素粒子物理学やプラズマ研究室を超えて拡大しています。2025年の研究では、sCMOSベースの光シート顕微鏡システムが毎秒1,000ボリューム以上を取得したことが報告されました。[1] この結果は、より広範な研究ワークフローに対してミリ秒スケールの時間分解能を実証しました。公開されたプロトコルにより、高度なイメージング手法を機器購入の仕様に組み込みやすくなっています。この変化により、カメラの調達が任意の判断から実システムの必須要素へと転換する可能性があります。
2026年2月の論文では、UHD解像度において5.5 Wの消費電力範囲内で毎秒1,141フレームを維持したグローバルシャッターCMOSイメージャーが紹介されました。この報告されたパフォーマンスは、フレームレートとコンパクトなフォームファクターを1つの設計に組み合わせることが可能になったことを示しています。産業向け完成品メーカーは、スペースや電力の制約が以前はカメラの選択を制限していた場合に、この組み合わせを活用することができます。したがって、産業研究向け科学CMOSカメラ市場は、以前は低コストのCCDまたはEMCCDシステムに依存していた隣接用途からの需要の恩恵を受けています。高速取得はまた、研究者が材料変化や流体挙動における短時間事象を観察するのに役立ちます。カメラハードウェアと安定した取得ツールを組み合わせるサプライヤーは、これらの用途をより効果的にサポートできる立場にあります。
光子不足ワークフローにおける裏面照射センサーの効率性
裏面照射型sCMOSセンサーは、可視スペクトルにおいてピーク量子効率95%以上を達成することができます。これは、提供された分析において、前面照射型と比較して15〜20パーセントポイントの優位性となっています。高い感度は、低照度ワークフローにおけるより短い露光時間と高いシグナル品質を支援します。これらのワークフローには、単分子蛍光および薄膜欠陥ルミネッセンス分析が含まれます。これらの用途がより高性能なイメージングシステムを必要とする場合、産業研究向け科学CMOSカメラ市場は恩恵を受けます。この性能差はまた、旧来の検出器技術を置き換えるユーザーにとって裏面照射設計を関連性あるものにしています。
Hamamatsu Photonicsは2025年5月に、86%のピーク量子効率、9MP解像度、および強制空冷または水冷オプションを備えたORCA-Haloを発売しました。[2] この製品、高感度の日常検査を必要とする完成品メーカーおよびアカデミックユーザーを対象としていました。裏面照射カメラはまた、半導体発光顕微鏡においてEMCCD検出器の置き換えも進んでいます。これにより、コアとなる裏面照射カメラベースを超えた置き換えの機会が拡大しています。2026年7月、Hamamatsu Photonicsは、半導体研究室での継続的な運用に向けて液体窒素ではなく線形固体冷却を使用するSolid Cold Emmi-Xの受注を開始しました。本システムの価格は税抜1億3,000万円(1システムあたり0.88 ミリオン 米ドル)であり、メンテナンスフリーで高信頼性プラットフォームへの移行を示しています。
ライブセルおよびハイコンテントイメージングの成長
ライブセルおよびハイコンテントイメージングには、低読み出しノイズ、高速取得、広い視野カバレッジ、および低い光毒性が求められます。科学CMOSプラットフォームは、単一のカメラアーキテクチャ内でこれらのニーズに対応しています。2025年のPhotoniXの研究では、深層学習復元を用いたスピニングディスク光シート顕微鏡により、単一ニューロン分解でマウス脳全体をイメージングしました。[3] この研究では、sCMOS検出器が一次取得コンポーネントとして使用されました。これは、顕微鏡メーカーがカメラをインターチェンジャブルなアクセサリーとして扱うのではなく、プラットフォーム設計時にsCMOSセンサーを仕様に組み込む理由を示しています。この慣行は、産業研究向け科学CMOSカメラ市場における長期的なサプライ関係を強化します。
ハイコンテントスクリーニングは、数千の薬剤候補を並行して評価します。この手法は、固定エンドポイントアッセイから動的データを収集するライブセルプロトコルへと移行しています。2025年のNature Communicationsの研究では、パノラミック統合を用いたアルタイム高スループット超解像顕微鏡が記述されました。このようなワークフローは、長期間にわたり毎秒50〜100フレームを必要とする場合があります。この要件により、カメラは研究室ワークフローの周辺ではなく、製薬自動化インフラストラクチャの中心に位置づけられます。信頼性の高い持続的な取得をサポートするベンダーは、ライフサイエンスシステムがより自動化されるにつれて恩恵を受けることができます。
半導体および太陽光発電検査の拡大
3nm以下のノードにおける半導体製造には、深紫外線波長で動作できる検査システムが必要です。従来のシリコンCMOSセンサーは、特殊な裏面薄化と反射防止コーティングなしでは266nmおよび355nmにおいて効率が低下します。この要件により、ウエハ欠陥検出向けに設計されたsCMOSセンサーへの需要が生まれています。産業研究向け科学CMOSカメラ市場は、新しいプロセスノードに関連するアップグレードサイクルから恩恵を受けます。これらのサイクルは、前工程検査と後工程故障解析の両方に影響します。カメラベンダーは、この要件に対応するために、センサー性能、インターフェース帯域幅、および信頼性の高いシステム統合が必要です。
Tucsen Photonicsは2025年3月に、8K解像度での1MHz線速度と100G CoaXPress-over-Fiberインターフェースを備えたGemini 8KTDIを発売しました。このカメラは深紫外線検査において266nmで63.9%の量子効率を報告しました。Gpixelは2024年8月に、266nmで50%以上、200nmで30%以上の量子効率を持つGLT5009BSI-DUVバリアントを発表しました。ヘテロ接合型およびペロブスカイト型太陽光発電製造にも、生産規模でのエレクトロルミネッセンスおよびフォトルミネッセンスイメージングが必要です。これにより、半導体グレードの検査カメラよりも低い価格帯での高スループットエリアスキャンシステムへの需要が生まれています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| 高い取得コストおよび専門的な統合要件 | -1.4% | グローバル、南米および中東・アフリカで最も深刻 | 短期(2年以内) |
| 科学イメージング専門家の限られた可用性 | -0.8% | グローバル、新興市場で最も顕著 | 中期(2〜4年) |
| センサーおよび半導体サプライチェーンの集中 | -0.6% | グローバル、アジア太平洋の製造施設に依存する地域でリスクが高い | 中期(2〜4年) |
| データスループット、ストレージ、およびワークフローのボトルネック | -0.4% | グローバル、高解像度および高フレームレートの設備に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得コストおよび専門的な統合要件
プレミアム冷却sCMOSシステムの価格は通常1ユニットあたり30,000〜80,000 米ドルです。フレームグラバー、高帯域幅ケーブル、およびカスタムソフトウェアにより、産業研究向け展開の総購入コストが2倍になる可能性があります。このコストは、中規模の研究開発センターや受託研究機関にとって特に困難です。これらのユーザーは、科学イメージングインフラストラクチャ向けの専用予算を持っていない場合があります。別々のインターフェース標準もライフサイクルコストを増加させます。Camera Link HS、CoaXPress 2.0、およびUSB3 Visionは異なるフレームグラバーとソフトウェアスタックを必要とするためです。この結果生じる複雑性は、産業研究向け科学CMOSカメラ市場の格感応度の高い部分でのボリューム採用を制限しています。
Excelitas Technologiesは2025年11月にpco.pixelfly 10 bi CLHSを発売しました。この空冷10.4MP裏面照射型sCMOSカメラは、より低い価格帯での完成品メーカーおよびラボユーザーを対象としていました。その設計は液冷の複雑さを排除しながら低ノイズ性能を維持しています。この製品への対応は、サプライヤーがコスト障壁を認識していることを示しています。互換性のあるハードウェア、ソフトウェア、および専門的なインストール作業の必要性をなくすものではありません。より広範な採用には、標準化された低コストの統合ルートが引き続き必要です。
科学イメージング専門家の限られた可用性
冷却sCMOSシステムには、センサー物理学、光学アライメント、取得ソフトウェア、およびデータパイプライン管理の知識が必要です。これらのスキルは、大学や国立研究所のイメージング科学者に集中しています。専門家の不足により、展開が遅れ、高度なカメラ機能が十分に活用されない可能性があります。また、産業ユーザーが直面するサポートストが増加する可能性もあります。CCDからsCMOSカメラへの移行により、ローリングシャッターアーチファクト、空間的に可変なノイズ、および新たなキャリブレーション要件が導入されました。この移行により、経験豊富なCCD時代の科学者が退職するにつれて再教育が必要になっています。
したがって、販売後の技術サポートは、産業研究向け科学CMOSカメラ市場における重要な競争要因です。アプリケーションエンジニアリングチームを持つサプライヤーは、リモートキャリブレーションおよびワークフロー統合サービスを提供できます。これらの機能は、ハードウェアのみの提供よりも効果的にリピート購入をサポートすることができます。専門家の可用性は、南米、東南アジア、および中東・アフリカの一部で特に限られています。これらの地域では、予算が利用可能な場合でも調達が制約される可能性があります。トレーニングおよびリモートサポートサービスは、カメラハードウェア自体を変更せずに、サプライヤーがこの制約に対処するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カメラアーキテクチャ別:
エリアスキャンプラットフォームがボリュームを支え、ハイスピードバリアントが加速エリアスキャンカメラは2025年の産業研究向け科学CMOSカメラ市場シェアの61.23%を占めました。その地位は、広視野蛍光顕微鏡、材料特性評価、および半導体フォトルミネッセンス検査での使用を反映しています。これらの用途には、フルフレーム感度と均一な照明が必要です。ライン毎の取得速度が常に必要なわけではありません。エリアスキャンジオメトリは、ライフサイエンス共焦点システムや産業計測ツールを含む科学機器に深く定着しています。完成品メーカーがセンサー構成を選択した後は、このインストールされた設計ベースにより他のフォーマットへの置き換えが困難になります。産業研究向け科学CMOSカメラ業界は、これらの確立された用途を通じて広いボリュームベースを維持しています。
ラインスキャンカメラは、プリント基板、ソーラーセルリボン、およびバッテリー電極コーティングラインの継続的な検査に使用されます。移動するウェブプロセスにおいて、エリアセンサーが提できない速度と空間的カバレッジを提供します。ハイスピードカメラは2031年にかけてCAGR 9.39%で拡大する見込みです。需要は、レーザー材料相互作用研究、過渡的な燃焼分析、および空力研究から来ています。2025年のOpticaの研究では、毎秒100ボリューム以上で3次元ボリュームを取得した25カメラのマルチフォーカスアレイが報告されました。このタイプのシステムは、動的実験における高速sCMOSカメラの性能要件を確立しています。専用超高速システムから汎用科学CMOSプラットフォームへの移行が、このアーキテクチャのより速い拡大を支持しています。
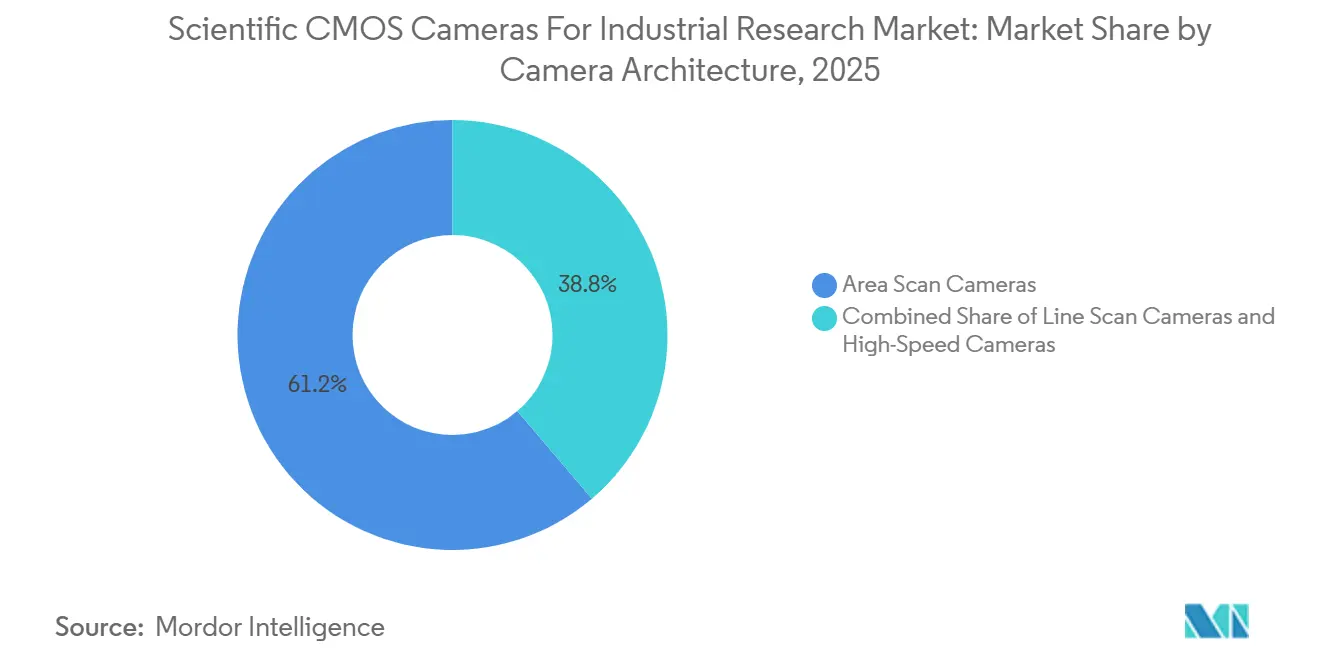
注記: 個別セグメントの全シェアはレポート購入後にご利用いただけます
イメージング技術別:
科学CMOSがリードし、裏面照射センサーが低ノイズ性能のベンチマークを設定科学CMOSは2025年のイメージング技術別産業研究向け科学CMOSカメラ市場シェアの48.56%を占めました。標準的な蛍光顕微鏡、定量位相イメージング、および一般的な産業研究開発で広く使用されています。10年以上の完成品メーカー統合がそのインストールベースを支えています。このインストールベースがリピート購入サイクルと継続的なボリューム需要に貢献しています。この技術は、感度、速度、および視野カバレッジのバランスを必要とするユーザーにとって使い慣れたプラットフォームを提供します。この地位により、科学CMOSは産業研究向け科学CMOSカメラ業界内のコアイメージングアプローチとなっています。
裏面照射型sCMOSは2031年にかけてCAGR 8.91%で拡大する見込みです。これは、光子不足のイメージング作業においてEMCCDおよびハイエンドCCD検出器からの脱却の恩恵を受けています。Oxford InstrumentsのAndor部門は2025年1月に、24.5MPの裏面照射グローバルシャッターセンサーを搭載したCB2 24Bを発売しました。この設計は、ハイコンテントスクリーニングおよび製造検査において広い視野カバレッジとモーションブラーのない取得をサポートします。グローバルシャッターCMOSは、ウエハおよびパネル検査システムが各ピクセルをパルスレーザー照明と同期させる必要がある場所で引き続き重要です。ハイパースペクトラルCMOS派生物を含む他のイメージング技術は、初期段階にありますが関連性があります。Fraunhofer IPMSは2026年に、標準的な2次元CMOSセンサーを使用したコンパクトな人工知能対応ハイパースペクトラルカメラを説明しました。
解像度別:
中程度の解像度センサーがすべての用途にわたって主流5〜12MPカテゴリは2025年の産業研究向け科学CMOSカメラ市場規模の31.64%を占めました。また、CAGR 9.11%で2031年まで最も急速に拡大している解像度クラスでもあります。この二重の地位は、この解像度範囲と一般的なsCMOSセンサーフォーマットとの適合性を反映しています。この範囲は、大視野蛍光タイリングよび半導体フォトルミネッセンスマッピングをサポートします。また、USB3 VisionおよびGigEインターフェースに対してデータレートを管理可能に維持します。この実用的なバランスは、従来のコンピューティングインフラストラクチャを引き続き使用している研究室において重要です。
12〜25MPティアは、ハイコンテントワークフローがより大きな視野カバレッジを必要とするにつれて使用が増加しています。Andor CB2 24Bなどのカメラは、モザイク取得とその後の画像スティッチングの必要性を低減できます。2MP未満のカメラは、専門的な分光法およびファイバーカップリング用途で引き続き使用されています。これらの用途では、検出器は分光計に対して二次的です。25MPを超える解像度は、宇宙資格および航空測量用途以外では限定的なままです。人工知能ガイドの検査ツールは、5〜12MPおよび12〜25MPの範囲を支持し始めています。これらのツールは高解像度フレームとエッジ上推論を組み合わせており、静止しているかゆっくり動くサンプルにとってフレームレートよりもピクセル数からより多くの恩恵を受けることができます。
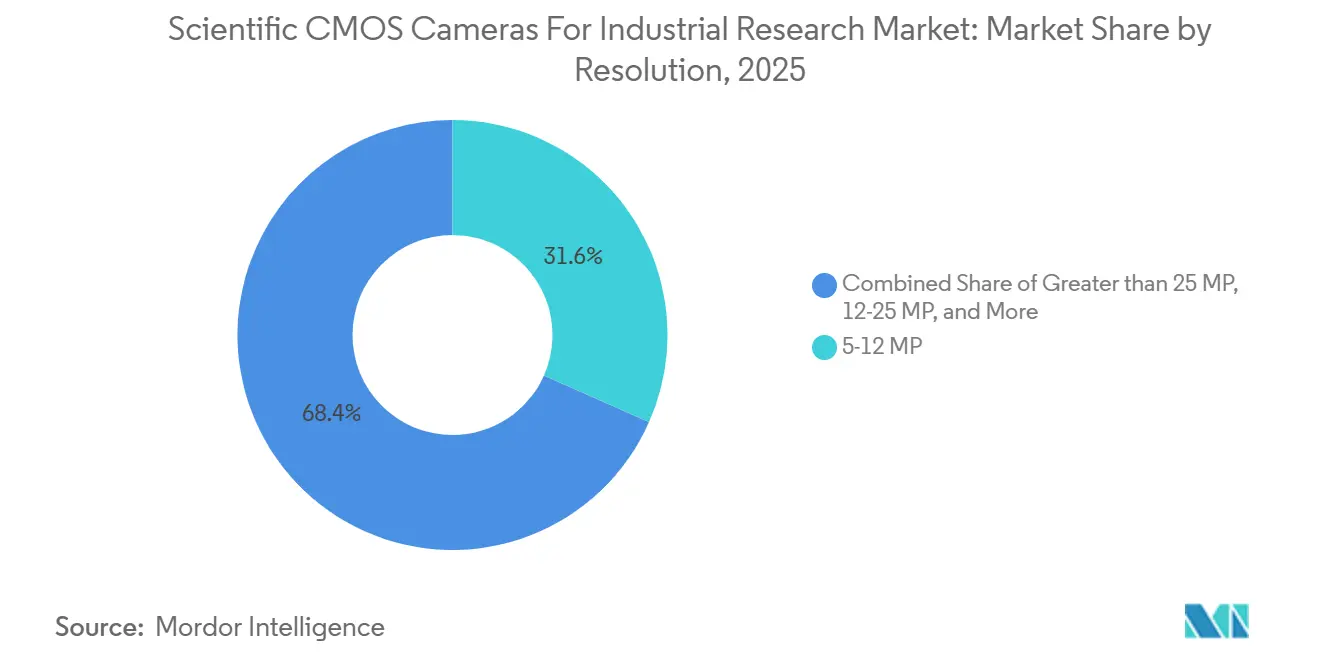
注記: 個別セグメントの全シェアはレポート購入後にご利用いただけます
用途別:
材料特性評価がリードし、エネルギー研究が次のサイクルを牽引材料研究・特性評価は2025年の産業研究向け科学CMOSカメラ市場規模の22.97%を占めました。アカデミックコンソーシアム、国立研究所、および材料サプライヤーは、薄膜品質、粒界挙動、および表面欠陥を評価するためにこれらのシステムを使用しています。この作業には、サンプル全体にわたる物理的変化の再現可能なイメージングが必要です。半導体・電子機器研究開発は次に大きな用途分野です。深紫外線検査のニーズにより、このセグメントのユニト価格が上昇する可能性があります。専門的な反射防止コーティングを持つサプライヤーは、これらのシステムにおいて明確な技術的地位を持っています。
エネルギー・バッテリー研究は2031年にかけてCAGR 9.09%で拡大する見込みです。オペランドイメージングは、次世代バッテリーセル開発における標準的な特性評価ステップになりつつあります。2025年のJournal of The Electrochemical Societyの記事では、sCMOSセンサーが充放電サイクル中のデンドライト核形成および充電状態変化のリアルタイム追跡のための一次検出器として説明されました。Fraunhofer EMIは2026年8月に、インオペランドバッテリーセル分析のために毎秒1,000フレームを取得したX線イメージングシステムを報告しました。航空宇宙および自動車の研究開発は、防衛および電気自動車の予算によって形成される安定した用途分野のままです。SEMI F47に基づく半導体機器認証および航空宇宙検査におけるコンポーネント信頼性の期待は、追跡可能なキャリブレーション記録を提供できるサプライヤーを支持します。
インターフェース別:
USB3 Visionがイストールベースを維持し、CoaXPressが産業的モメンタムを獲得USB3 Visionは2025年のインターフェース別産業研究向け科学CMOSカメラ市場シェアの29.93%を占めました。この標準は研究室コンピューティング環境で一般的です。標準的なWindowsおよびLinuxソフトウェア開発キットによるプラグアンドプレイサポートにより、展開時間とIT複雑性が低下します。これにより、USB3 Visionは一般的な研究イメージングの実用的な選択肢となっています。そのインストールベースは、ユーザーに使い慣れた統合ルートを提供します。この優位性は、広範なインフラストラクチャ変更なしに高性能システムを必要とする研究室において引き続き重要です。
CoaXPressは2031年にかけてCAGR 9.17%で拡大する見込みです。需要は、半導体検査および先進製造における8Kおよび16K時間遅延積分sCMOSカメラの帯域幅ニーズに関連しています。CoaXPress 2.0は標準的な同軸ケーブルを通じて1リンクあたり12.5 Gbpsをサポートし、電力供給も可能です。この構成により、専用電源ケーブルなしでマルチカメラ検査セルをサポートします。GigEおよび10GigE Visionは、ケーブリングコスト削減のために共有イーサネットインフラストラクチャを使用する工場において引き続き関連性があります。Camera LinkおよびCamera Link HSは、確立されたライフサイエンス顕微鏡統合のサポートを継続しています。予定されているCoaXPress v3.0仕様は、センサー解像度が上昇するにつれてインターフェース需要を維持する可能性があります。
注記: 個別セグメントの全シェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の産業研究向け科学用CMOSカメラ市場
アジア太平洋地域は2025年の産業研究向け科学用CMOSカメラ市場シェアの34.38%を占め、2031までに8.89%のCAGRで拡大すると予測されている。中国、日本、韓国、台湾が世界のウェーハ製造能力の大部分を担っている。3nmから2nm以下へのプロセスノードの移行ごとに、フロントエンドの欠陥検出およびバックエンドの故障解析のアップデートが必要となる。これらのアップグレードは、半導体ツールチェーン全体にわたるカメラの継続的な需要を支えている。Hamamatsu Photonics K.K.は、2026年度上半期における産業セグメントの売上高として390.2 ビリオン 円(261 ミリオン 米ドル)を報告した。これは2025年度同期比4.5%増であり、半導体および先端製造業の顧客からの需要を反映している。
欧州・北米・アジア太平洋地域の産業研究向け科学用CMOSカメラ市場
インド、韓国のASEANサプライチェーン衛星拠点、およびオーストラリアは、地域需要の次の層を形成している。インドとオーストラリアは、量子・フォトニクスおよび関連研究能力を開発しつつある。これらの地域は、予測期間後半においてコンパクトな空冷式sCMOSプラットフォームのより大きなシェアを獲得できる可能性がある。北米と欧州は、科学研究用イメージングの確立された中心地であり続けている。北米の需要は、研究大学、米国国立衛生研究所が資金提供するライフサイエンスプログラム、および半導体装置の相手先ブランド製造業者によって支えられている。米国エネルギー省の電池プログラムも、オペランドイメージングシステムへの需要を生み出している。これらの地域における産業研究向け科学用CMOSカメラ市場規模は、高付加価値カメラ構成を必要とするアプリケーションによって支えられている。
欧州・中東・アフリカおよび南米の産業研究向け科学用CMOSカメラ市場
欧州では、ドイツ、英国、フランスが主要なフォトニクス計測機器メーカーおよび公共研究インフラを擁している。欧州連合のホライズン資金調達が機器支出を増加させるにつれ、南欧および東欧は新興地域として台頭しつつある。CEAとESRFは2026年8月、完全全固体マイクロバッテリーの初のオペランドシンクロトロンイメージング研究を報告した。欧州連合チップス法および関連する公的コミットメントは、国内半導体装置開発を支援している。南米、中東、アフリカは合計シェアが小さいものの、それぞれ独自の需要源を有している。ブラジルは南米の主要拠点であるが、輸入機器により価格感度が高い。サウジアラビアとアラブ首長国連邦は大学および半導体隣接施設を拡充しており、アフリカは南アフリカの鉱業・材料研究に集中している。専門家不足はこれらの地域で最も深刻であり、トレーニングおよびリモートサポートパッケージがベンダーアクセスの中心となっている。
競合環境
産業研究向け科学CMOSカメラ市場は、プレミアムティアで中程度の集中度を有しています。Hamamatsu Photonics、Oxford InstrumentsのAndor部門、およびTeledyne Technologiesがこのティアをリードするサプライヤーです。独自センサーの製造、完成品メーカーとの関係、およびアプリケーション特化型プラットフォームがその地位を支えています。1万 米ドル未満の範囲はより断片化しています。XIMEA、PCO、IMPERX、Raptor Photonics、よびAtikは、冷却設計、インターフェース互換性、および既存のインストールベースがサプライヤーの選択を決定する狭い用途に対応しています。プレミアム集中と低価格断片化のこの差異が、産業研究向け科学CMOSカメラ業界の競争的地位を形成しています。
Tucsen PhotonicsおよびGpixelは、センサーの知的財産とボリューム供給からブランドカメラプラットフォームへと移行しています。価格、リードタイム、および国内サプライチェーンの信頼性を通じて半導体検査で競争しています。Gpixelは2024年8月に、専門的な深紫外線能力を備えたGLT5009BSI-DUVセンサーを発表しました。米国および国際的な特許出願は深紫外線反射防止アーキテクチャをカバーしています。この動きは、ハードウェア製造だけでなく保護された設計能力に基づくアプローチを示しています。既存のサプライヤーは、センサー性能とシステムサポートを通じて差別化を維持する必要があります。
大手企業は前面照射設計から裏面照射アーキテクチャへのアップグレードを進めています。また、完成品メーカー統合のためにカメラサイズを縮小し、USB3およびCamera Linkオプションに加えてCoaXPress 2.0を追加しています。HamamatsuのORCA-Questファミリーは量子光学プラットフォームに組み込まれており、置き換えサイクルは5〜10年に及ぶ場合があります。このインストールベースにより、完成品メーカーチャネルが永続的な優位性となっています。SinceVisionは2025年11月に、0.5 e⁻の読み出しノイズと真空封止冷却を主張するSolis BSIシリーズを発売しました。この製品は、新しいサプライヤーが確立された裏面照射プラットフォームの仕様に近づくことができることを示しており、エネルギー貯蔵研究は中堅ベンダーが参照アカウントを構築するための機会のままです。
産業研究向け科学CMOSカメラ業界リーダー
-
Hamamatsu Photonics K.K.
-
Oxford Instruments plc
-
Teledyne Technologies Incorporated
-
Excelitas Technologies Corp.
-
Thorlabs, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
産業研究向け科学用CMOSカメラ市場 このレポートでカバーされる企業
- Hamamatsu Photonics K.K.
- Oxford Instruments plc
- Teledyne Technologies Incorporated
- Excelitas Technologies Corp.
- Thorlabs, Inc.
- Gpixel NV
- XIMEA GmbH
- Diffraction Limited
- HORIBA, Ltd.
- Photonic Science and Engineering Limited
- Tucsen Photonics Co., Ltd.
- Raptor Photonics Limited
- IMPERX, Inc.
- Vieworks Co., Ltd.
- QImaging
- Atik Cameras Limited
- Spectral Instruments, Inc.
- Meiji Techno Co., Ltd.
- PCO AG
- SinceVision, Inc.
最近の産業開発事情 産業研究向け科学用CMOSカメラ市場
- 2026年8月:フラウンホーファー高速ダイナミクス研究所(EMI)は、PowerCo(フォルクスワーゲン)との提携で開発された、生きているバッテリーセル内で毎秒1,000フレームの取得が可能なオペランドX線イメージングシステムの結果を発表しました。このシステムは高性能sCMOS検出器を統合しており、リアルタイムのガス生成、材料変位、および熱ダイナミクスを明らかにし、PowerCoのザルツギッター工場への完全な商業設置は2028年に計画されています。
- 2026年8月:CEA-Irig、CEA-Leti、および欧州シンクロトロン放射光施設(ESRF)のコンソーシアムが、マイクロメートルスケールの空間分解能を達成した完全固体マイクロバッテリーの初のオペランドX線モニタリングを報告しました。この突破口は、シンクロトロン隣接研究インフラにおける超高フレームレートsCMOSカメラへの直接的な需要アンカーを確立しています。
- 2026年7月:Hamamatsu Photonicsは、税抜1億3,000万円(1ユニットあたり0.88 ミリオン 米ドル)で価格設定された液体窒素フリーのBSI発光解析システムであるSolid Cold Emmi-Xカメラの受注を開始しました。先進ロジックおよび高密度メモリデバイスの半導体故障解析を対象としており、初年度に10システム、5年目に15システムの販売目標を掲げ、シンガポールでのIPFA2026でのデモンストレーションも予定しています。
- 2026年7月:Hamamatsu Photonics Europeは、2024年のHamamatsuによるFairchild Imagingの買収を受けて、Fairchild Imaging CMOSセンサー技術の欧州顧客への積極的なプロモーションを開始しました。これにより、グループのアドレス可能市場が、RMSノイズ性能が0.25 e⁻まで低いX線、宇宙資格、および医療グレードのCMOSイメージングを含むよう拡大されています。
グローバル産業研究向け科学CMOSカメラ市場レポートの範囲
産業研究向け科学CMOS(sCMOS)カメラ市場は、高感度、低ノイズ、高速フレームレート、広ダイナミックレンジ、および優れた画像解像度を提供するよう設計された、科学的相補型属酸化膜半導体(sCMOS)センサー技術に基づく高性能イメージングシステムで構成されており、先進的な産業研究用途向けに設計されています。
産業研究向け科学CMOSカメラ市場レポートは、カメラアーキテクチャ(エリアスキャンカメラ、ラインスキャンカメラ、ハイスピードカメラ)、イメージング技術(科学CMOS(sCMOS)、裏面照射型sCMOS(BSI)、グローバルシャッターCMOS、その他のイメージング技術)、解像度(2MP未満、2〜5MP、5〜12MP、12〜25MP、25MP超)、用途(材料研究・特性評価、半導体・電子機器研究開発、フォトニクス・光学研究、先進製造研究、エネルギー・バッテリー研究、航空宇宙・自動車研究開発、その他の用途)、インターフェース(USB3 Vision、GigE/10GigE Vision、Camera Link/Camera Link HS、CoaXPress、その他のインターフェース)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| エリアスキャンカメラ |
| ラインスキャンカメラ |
| ハイスピードカメラ |
| 科学CMOS(sCMOS) |
| 裏面照射型sCMOS(BSI) |
| グローバルシャッターCMOS |
| その他のイメージング技術 |
| 2MP未満 |
| 2〜5 MP |
| 5〜12 MP |
| 12〜25 MP |
| 25 MP超 |
| 材料研究・特性評価 |
| 半導体・電子機器研究開発 |
| フォトニクス・光学研究 |
| 先進製造研究 |
| エネルギー・バッテリー研究 |
| 航空宇宙・自動車研究開発 |
| その他の用途 |
| USB3 Vision |
| GigE / 10GigE Vision |
| Camera Link / Camera Link HS |
| CoaXPress |
| その他のインターフェース |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| カメラアーキテクチャ別 | エリアスキャンカメラ | ||
| ラインスキャンカメラ | |||
| ハイスピードカメラ | |||
| イメージング技術別 | 科学CMOS(sCMOS) | ||
| 裏面照射型sCMOS(BSI) | |||
| グローバルシャッターCMOS | |||
| その他のイメージング技術 | |||
| 解像度別 | 2MP未満 | ||
| 2〜5 MP | |||
| 5〜12 MP | |||
| 12〜25 MP | |||
| 25 MP超 | |||
| 用途別 | 材料研究・特性評価 | ||
| 半導体・電子機器研究開発 | |||
| フォトニクス・光学研究 | |||
| 先進製造研究 | |||
| エネルギー・バッテリー研究 | |||
| 航空宇宙・自動車研究開発 | |||
| その他の用途 | |||
| インタフェース別 | USB3 Vision | ||
| GigE / 10GigE Vision | |||
| Camera Link / Camera Link HS | |||
| CoaXPress | |||
| その他のインターフェース | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
産業研究向け科学CMOSカメラ市場の2026年規模はどのくらいですか?
産業研究向け科学CMOSカメラ市場は2026年に92.16 ミリオン 米ドルと推定され、2031年までに136.51 ミリオン 米ドルに達すると予測されています。
産業研究向け科学CMOSカメラの需要を牽引しているのは何ですか?
需要は、高速定量イメージング、低照度裏面照射センサー、ライブセルイメージング、および半導体・太陽光発電検査によって支えられています。
どのカメラアーキテクチャが最大のシェアを持っていますか?
エリアスキャンカメラは2025年に市場シェア61.23%を占め、広視野顕微鏡、材料研究、および半導体検査で広く使用されているためです。
2031年まで最も速く拡大する見込みの用途はどれですか?
エネルギー・バッテリー研究は、オペランド電気化学イメージングの普及により2031年にかけてCAGR 9.09%で拡大する見込みです。
CoaXPress科学イメージングシステムで使用が増加しているのはなぜですか?
CoaXPressは、半導体検査および製造品質管理で使用される8Kおよび16K時間遅延積分カメラの帯域幅要件をサポートしています。
産業研究向け科学CMOSカメラの需要をリードしている地域はどこですか?
アジア太平洋は2025年に市場シェア34.38%を占め、半導体能力の拡大と研究投資に支えられ、2031年にかけてCAGR 8.89%で拡大する見込みです。