
Tamanho e Participação do Mercado de Andaimes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 62.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 77.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.51 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
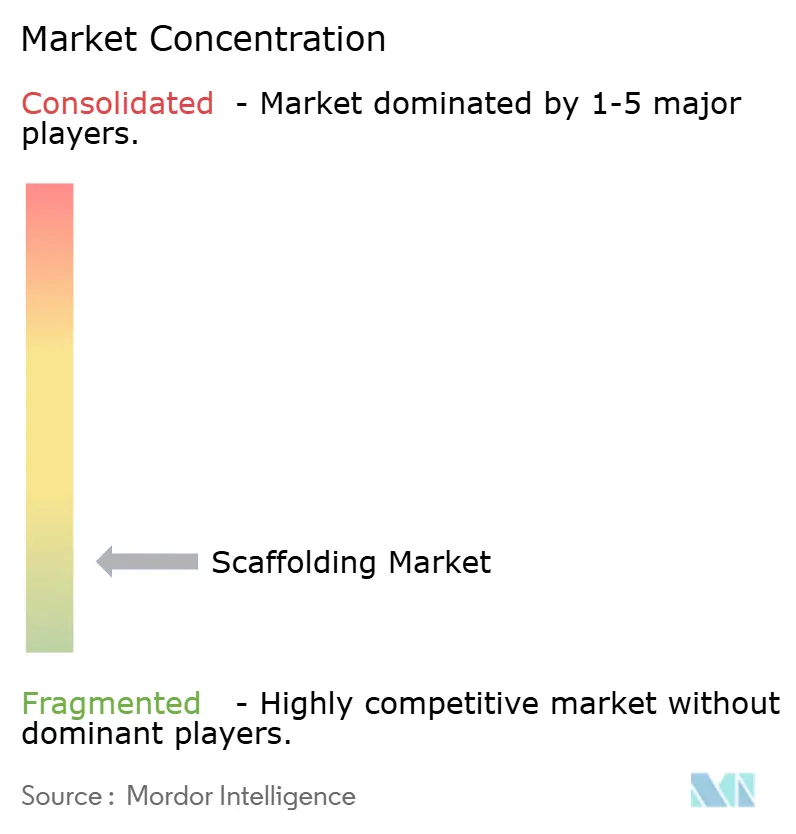
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Andaimes por Mordor Intelligence
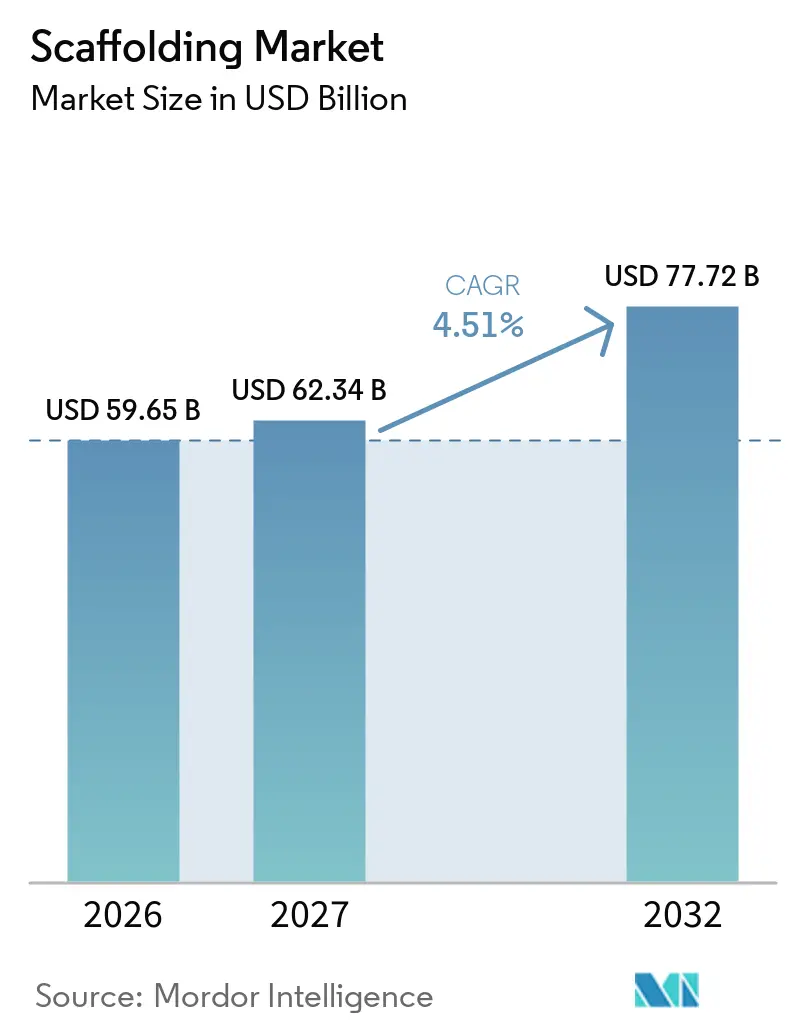
O tamanho do Mercado de Andaimes foi avaliado em 59,65 bilhões de USD em 2026 e estima-se que cresça de 62,34 bilhões de USD em 2027 para atingir 77,72 bilhões de USD até 2032, a um CAGR de 4,51% durante o período de previsão (2027-2032).
Os gastos públicos em transporte, serviços públicos e construção urbana conferem ao mercado de Andaimes uma ampla base de demanda de projetos em diversas classes de ativos. Em contrapartida, cronogramas longos de projetos criam necessidades de equipamentos durante obras estruturais, acabamentos, testes, inspeções e trabalhos de reparo posteriores. A atividade de renovação também sustenta o uso de equipamentos em cidades consolidadas, pois os edifícios existentes requerem acesso durante reparos e melhorias de eficiência energética, frequentemente com condições de canteiro mais restritas do que em novas construções. Sistemas certificados estão se tornando cada vez mais importantes à medida que os empreiteiros enfrentam requisitos mais rigorosos de documentação e segurança, e os fornecedores respondem com equipamentos modulares, suporte de engenharia, serviços de entrega, suporte à inspeção e serviços de aluguel que reduzem o trabalho no canteiro. Isso altera as decisões de aquisição, pois os compradores consideram cada vez mais a velocidade de instalação, as necessidades de mão de obra, a conformidade documentada, a disponibilidade de equipamentos, a logística e a capacidade de modificar os arranjos de acesso conforme o projeto avança, em vez de avaliar apenas o preço inicial do equipamento. Os custos de materiais e a escassez de trabalhadores qualificados continuam sendo limitações importantes para as margens e a capacidade de instalação, pois contratos de preço fixo podem não permitir que os fornecedores recuperem rapidamente os custos mais elevados de reposição de frota, transporte, armazenamento e mão de obra especializada.
Principais Conclusões do Relatório
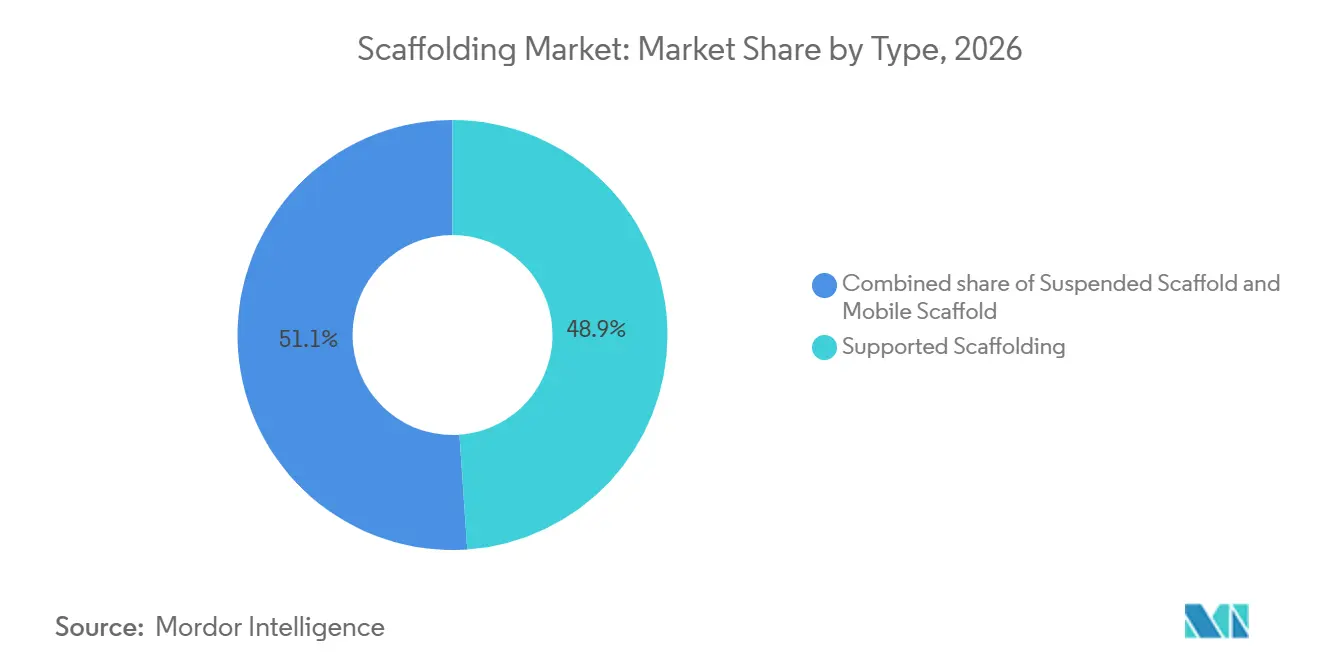
- Por tipo, os andaimes apoiados detinham 48,9% da participação do mercado de Andaimes em 2026, enquanto o mesmo segmento está projetado para crescer a um CAGR de 5,21% até 2032.
- Por sistema, o tubo e acoplamento representou 35,7% do tamanho do mercado de andaimes em 2026, enquanto os sistemas modulares / ringlock estão projetados para crescer a um CAGR de 5,33% até 2032.
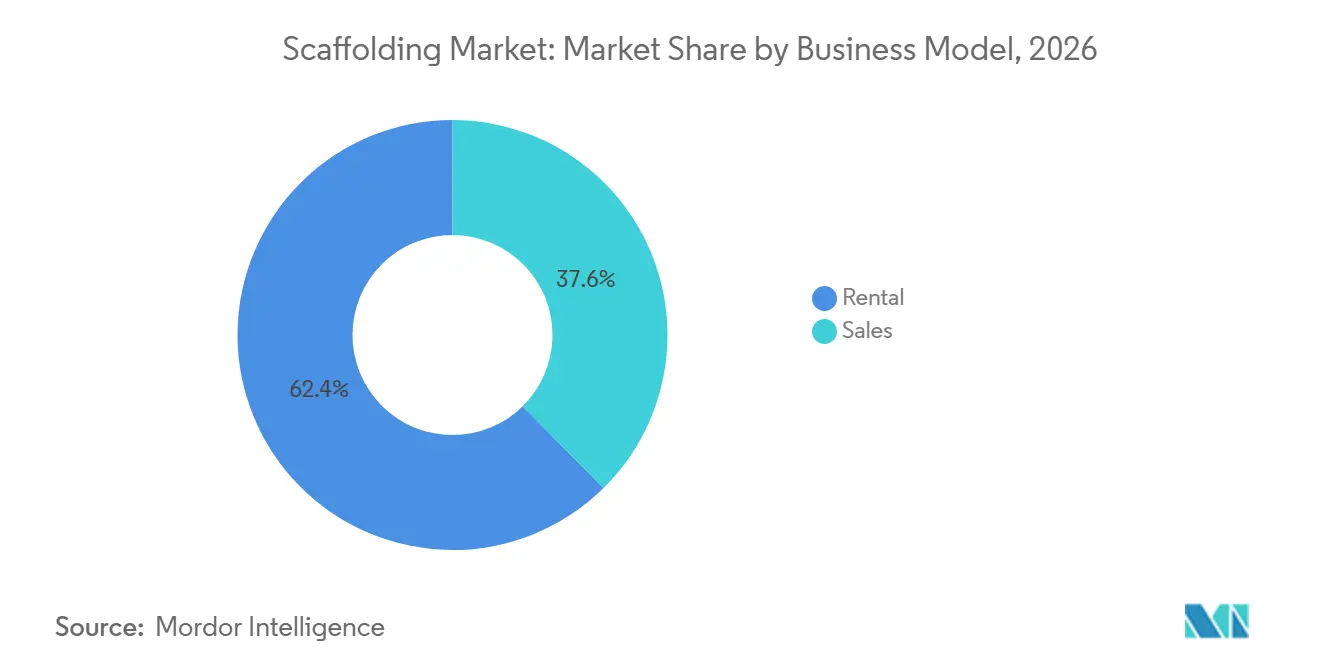
- Por modelo de negócio, o aluguel detinha 62,4% do mercado em 2026, enquanto as vendas estão projetadas para crescer a um CAGR de 5,15% até 2032.
- Por tipo de material, o aço detinha 52,5% do mercado em 2026, enquanto o alumínio está projetado para crescer a um CAGR de 5,65% até 2032.
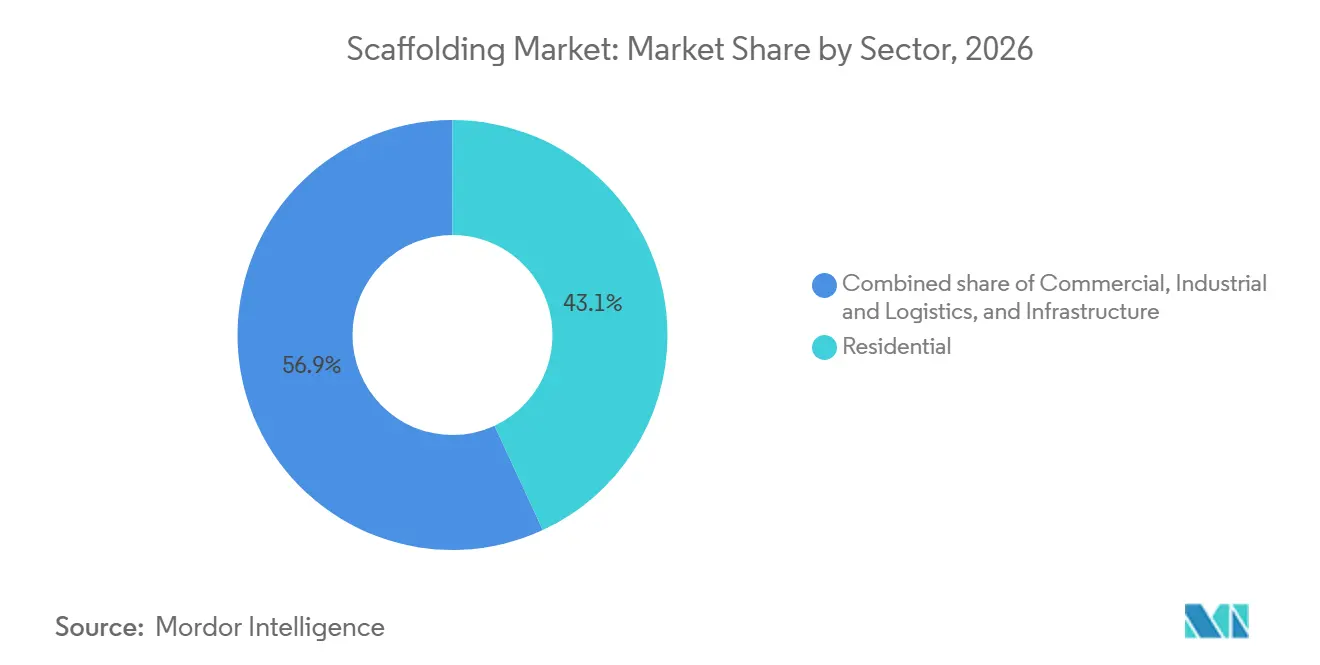
- Por setor, o residencial detinha 43,1% do mercado em 2026, enquanto o mesmo segmento residencial está projetado para crescer a um CAGR de 5,51% até 2032.
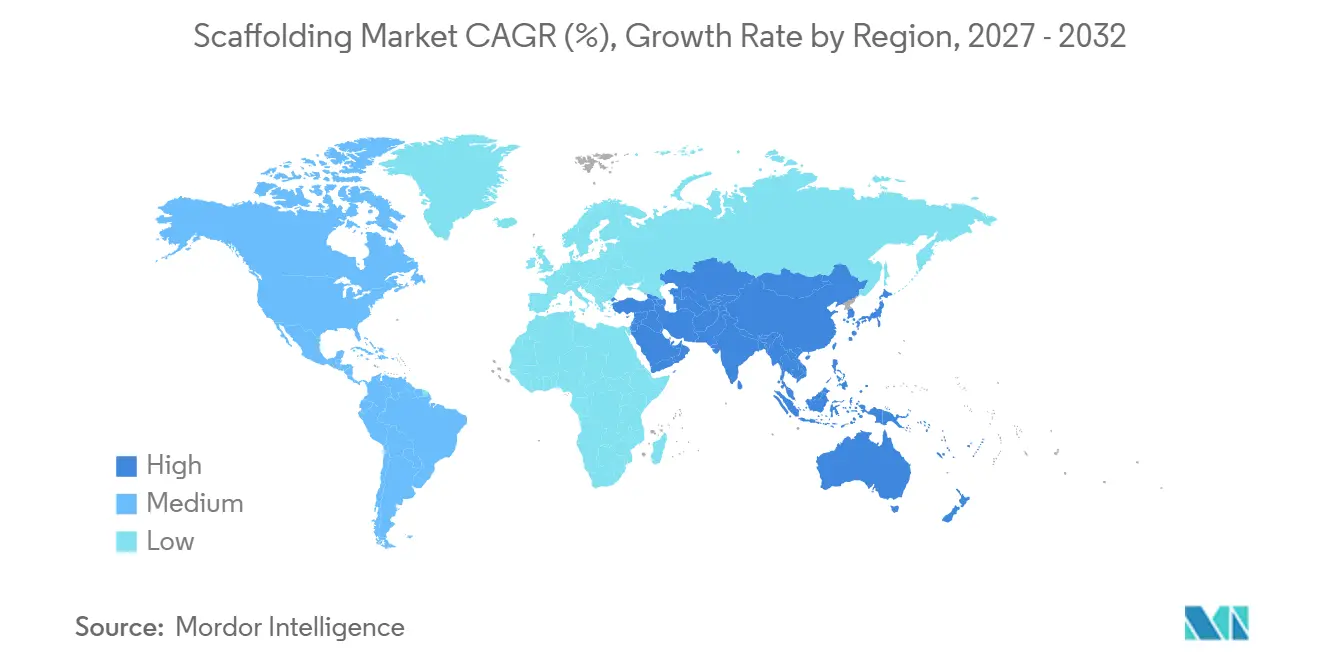
- Por geografia, a Ásia-Pacífico detinha 37,1% do mercado em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 5,89% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento Governamental em Infraestrutura de Transportes | +1.2% | Global, com maior intensidade na Ásia-Pacífico, no Oriente Médio e na América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento na Construção Residencial e Comercial de Grande Altura | +0.9% | Ásia-Pacífico, com repercussão para o Oriente Médio e a África | Longo prazo (≥ 4 anos) |
| Renovação e Restauração de Edifícios Envelhecidos | +0.7% | América do Norte, Europa, Japão e Austrália | Médio prazo (2-4 anos) |
| Regulamentações de Segurança na Construção Mais Rigorosas | +0.6% | Global, com alta intensidade de conformidade na Europa, América do Norte e Austrália | Médio prazo (2-4 anos) |
| Manutenção Industrial e Atividade de Parada Programada | +0.5% | Oriente Médio, América do Norte, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Expansão da Construção Naval e de Energia Offshore | +0.4% | Coreia do Sul, Japão, Vietnã, Oriente Médio e Mar do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento Governamental em Infraestrutura de Transportes
Os programas governamentais de transporte fornecem uma fonte duradoura de trabalho porque criam necessidades de acesso recorrentes nas fases de construção, acabamento e inspeção. Ao contrário de um único evento de aquisição, esses programas podem exigir equipamentos de acesso à medida que as estruturas avançam das fundações para trabalhos em altura, acabamentos e manutenção posterior. A Índia alocou 133,1 bilhões de USD em despesas de capital público para o ano fiscal de 2026 a 2027. Estradas e ferrovias receberam apoio significativo dentro desse programa, juntamente com corredores de alta velocidade ferroviária planejados e construção de rodovias nacionais. Os proprietários de projetos podem dividir essa atividade em vários pacotes, o que significa que os fornecedores de acesso podem apoiar mais de um empreiteiro ou fase de trabalho dentro do mesmo programa mais amplo. Esses projetos requerem equipamentos de acesso por vários anos, e não apenas para uma única instalação de curta duração. Os fornecedores podem planejar a implantação de frota com maior confiança quando o trabalho está vinculado a um pipeline financiado, em vez de um ciclo de construção privada de curta duração. O trabalho também pode criar demanda por alterações de projeto à medida que os canteiros avançam do acesso estrutural para o acabamento e a inspeção. Essa estrutura apoia aluguéis, serviços de projeto de engenharia e demanda recorrente de equipamentos no mercado de Andaimes. Também permite que os empreiteiros desenvolvam familiaridade com um sistema ao longo de vários pacotes de projetos, o que pode simplificar o treinamento e a coordenação no canteiro[1].
Crescimento na Construção Residencial e Comercial de Grande Altura
A construção de grande altura aumenta a necessidade de acesso seguro à fachada em vários andares simultaneamente. O trabalho pode envolver a conclusão estrutural, revestimento externo, envidraçamento, pintura, reparo e inspeção, frequentemente enquanto outras atividades continuam no interior do edifício e enquanto o espaço no solo é compartilhado com entregas, trabalhadores e propriedades vizinhas. Os sistemas apoiados continuam relevantes onde a transferência de carga pelo solo é viável e as condições do projeto o permitem. Configurações suspensas e modulares são utilizadas onde a altura do edifício ou o espaço restrito no solo torna esses projetos mais adequados. Uma instalação mais rápida andar por andar pode reduzir o tempo gasto no reposicionamento de equipamentos e ajudar os empreiteiros a gerenciar a disponibilidade de mão de obra. Isso é importante quando vários ofícios precisam de acesso programado à mesma fachada sem interromper a sequência geral de trabalho, o que pode, de outra forma, criar atrasos entre subempreiteiros. As torres concluídas também criam trabalho de manutenção contínuo que estende a demanda além do período inicial de construção. O mercado de Andaimes, portanto, se beneficia tanto da nova construção urbana quanto da manutenção posterior de fachadas[2].
Renovação e Restauração de Edifícios Envelhecidos
O trabalho de renovação sustenta a demanda por acesso porque os reparos frequentemente precisam ser realizados em torno de espaços ocupados e características estruturais existentes. Ao contrário da construção em terreno vazio, as equipes de reforma podem precisar proteger as superfícies ao redor, manter entradas, manter partes de um edifício abertas e trabalhar em torno de serviços que não podem ser interrompidos enquanto os reparos são concluídos. Códigos de construção, requisitos de eficiência energética e deterioração física podem sustentar esses projetos quando a nova construção desacelera. Os edifícios existentes podem exigir layouts mais complexos do que os novos canteiros, pois os trabalhadores devem proteger os moradores e manter as áreas essenciais acessíveis. Isso pode aumentar o valor de projetos de engenharia e equipes de instalação treinadas que podem se adaptar a pontos de acesso limitados, andares ocupados e superfícies sensíveis. A manutenção e o reforço sísmico também fornecem trabalho recorrente em economias maduras, incluindo o Japão. A renovação pode ajudar os fornecedores a manter os equipamentos implantados entre projetos maiores de nova construção. O mercado de Andaimes tem uma fonte mais estável de demanda quando os programas de renovação complementam a nova construção[3].
Regulamentações de Segurança na Construção Mais Rigorosas
Os requisitos de segurança estão aumentando a demanda por equipamentos que possuam documentação definida de carga, estabilidade e montagem. As equipes de projeto precisam cada vez mais demonstrar como as estruturas de acesso temporário serão utilizadas, inspecionadas e modificadas à medida que as condições do canteiro mudam. Os sistemas modulares podem fornecer componentes padronizados e registros de engenharia que são mais fáceis de revisar em canteiros complexos. Esses requisitos podem tornar as instalações informais menos competitivas quando os projetos exigem aprovação formal. Os empreiteiros também valorizam mais os fornecedores que podem oferecer treinamento, suporte de projeto e registros de conformidade. A documentação clara pode reduzir a incerteza para gerentes de canteiro, seguradoras e proprietários de projetos que precisam de evidências de que o equipamento foi selecionado e montado corretamente. Os mesmos requisitos podem influenciar como os empreiteiros escolhem os fornecedores, pois precisam de informações confiáveis antes do início de um projeto e de assessoria técnica responsiva quando um layout muda. Os fornecedores de equipamentos que entendem as regras locais também podem ajudar os clientes a evitar atrasos causados por planos incompletos ou registros de inspeção ausentes. Um sistema certificado não elimina a necessidade de instalação adequada, mas oferece às equipes uma base mais consistente para planejar e verificar o trabalho. Essa mudança favorece os fornecedores com processos de qualidade estabelecidos e ampla capacidade de serviço. Também torna a documentação de segurança um fator de compra relevante no mercado de Andaimes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Aço e do Alumínio | -0.8% | Global, especialmente nos mercados de aquisição da América do Norte e da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Montadores e Inspetores de Andaimes Certificados | -0.5% | Reino Unido, Austrália, América do Norte e mercados asiáticos selecionados | Longo prazo (≥ 4 anos) |
| Altos Custos de Transporte e Armazenamento | -0.3% | Global, particularmente África, América do Sul e Oceania | Médio prazo (2-4 anos) |
| Diferenças nas Normas de Certificação e Segurança | -0.2% | Global, com maior atrito transfronteiriço na ASEAN, no Oriente Médio e na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Aço e do Alumínio
Os custos de materiais afetam fabricantes, fornecedores de aluguel e empreiteiros porque o aço e o alumínio formam a base de muitas frotas de equipamentos. Uma mudança nos preços dos insumos pode afetar simultaneamente o custo de reposição de estoque, peças de reparo e nova capacidade de sistema. O índice de preços ao produtor para perfis de alumínio aumentou 30,5% entre dezembro de 2024 e dezembro de 2025. Os preços dos produtos de aço laminado aumentaram 17% no mesmo período. Custos de reposição mais elevados podem levar os fornecedores de aluguel a adiar atualizações de frota ou prolongar o uso dos ativos existentes. As taxas de aluguel específicas por projeto podem nem sempre subir com rapidez suficiente para recuperar esses custos quando os contratos são licitados de forma competitiva. Os fornecedores podem enfrentar pressão adicional quando um projeto requer componentes especializados que não podem ser substituídos por equipamentos de frota padrão. As decisões de compra podem então depender da utilização esperada, do armazenamento disponível e de se um contrato mais longo oferece certeza suficiente para justificar a reposição. Isso pode reduzir a capacidade dos operadores menores de renovar as frotas enquanto continuam a atender às expectativas dos clientes durante períodos de forte demanda contínua. A pressão sobre os preços também pode limitar o apelo dos sistemas de alumínio para operadores sensíveis a custos, apesar de suas vantagens de manuseio.
Escassez de Montadores e Inspetores de Andaimes Certificados
A escassez de trabalhadores qualificados limita o número de projetos que os empreiteiros podem instalar e supervisionar com segurança. O efeito vai além da mão de obra direta, pois menos trabalhadores qualificados podem retardar inspeções, alterações nos layouts de acesso e a liberação de equipamentos para o próximo projeto. O treinamento leva tempo, o que torna essa restrição difícil de resolver rapidamente durante períodos de forte atividade de construção. Os empreiteiros podem concentrar equipes qualificadas em obras de infraestrutura e industriais complexas, onde os retornos são maiores. Contratos menores podem se tornar mais difíceis de contratar pessoal, particularmente quando o trabalho requer inspeção certificada. As restrições de mão de obra podem aumentar o valor dos sistemas que são mais rápidos de montar e mais fáceis de documentar. Um melhor planejamento pode ajudar a alocar as equipes disponíveis, mas não pode substituir totalmente a experiência em canteiro em trabalhos de acesso difíceis. As empresas também podem precisar gerenciar compromissos de deslocamento, supervisão e treinamento quando as equipes trabalham em vários locais. Isso pode afetar tanto o número de contratos aceitos quanto o tempo necessário para concluir cada instalação. O setor de Andaimes deve expandir a capacidade de treinamento para que a disponibilidade de equipamentos se traduza plenamente em volume de projetos instalados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Andaimes Apoiados Lideram o Acesso Amplo à ConstruçãoOs andaimes apoiados representaram 48,9% do tamanho do mercado de Andaimes em 2026. Sua posição reflete seu uso em pontes, rodovias, acesso externo e edifícios de vários andares, onde o solo pode suportar a carga do sistema. Os empreiteiros podem configurar estruturas apoiadas para diferentes elevações, áreas de trabalho e formas de edifícios sem alterar o princípio básico de acesso apoiado no solo. Essa flexibilidade torna a categoria adequada para infraestrutura pública e construção residencial. Pode ser utilizada em ativos de infraestrutura de grande extensão, bem como em projetos urbanos onde as fachadas precisam de acesso sustentado. O sistema é familiar para muitos instaladores e pode ser adaptado a diferentes layouts de canteiro por meio de planejamento e seleção de componentes. Também suporta trabalhos de manutenção quando fachadas, estruturas ou ativos industriais requerem acesso de longa duração. Esses usos amplos explicam por que a categoria lidera a classificação por tipo, mesmo que métodos de acesso mais especializados continuem sendo importantes.
Os andaimes apoiados também são o tipo de crescimento mais rápido, com um CAGR projetado de 5,21% até 2032. Grandes programas de transporte e projetos de construção urbana sustentam essa perspectiva porque requerem plataformas de trabalho repetidas durante várias fases do projeto e em diferentes partes do mesmo canteiro. Um projeto de ponte pode exigir acesso durante a conclusão de fundações, pilares, seções de tabuleiro, trabalhos de acabamento e inspeções. Um projeto residencial pode usar a mesma categoria ampla para trabalhos estruturais, acabamento externo e acesso de manutenção após a entrega. Módulos pré-fabricados podem melhorar o planejamento e reduzir o tempo de montagem quando os projetos são preparados com antecedência e as entregas de materiais seguem o cronograma de construção. A modelagem de informações da construção, frequentemente chamada de BIM, pode ajudar as equipes de projeto a coordenar esses módulos com outras atividades do canteiro, incluindo fôrmas, movimentação de materiais e planejamento de segurança. Essas ferramentas de planejamento não eliminam a necessidade de equipes treinadas, mas podem reduzir a incerteza antes do início da instalação. Os andaimes suspensos continuam sendo importantes para fachadas de grande altura e faces inferiores de pontes onde o apoio no solo não é viável. Os equipamentos móveis atendem a trabalhos internos e de manutenção que requerem reposicionamento frequente. O mercado de Andaimes, portanto, mantém demanda por vários projetos de acesso, mesmo que os sistemas apoiados liderem a classificação por tipo.

Por Sistema:
Sistemas de Tubo e Acoplamento Lideram Enquanto Sistemas Modulares / Ringlock Crescem Mais RapidamenteOs sistemas de tubo e acoplamento detinham 35,7% do tamanho do mercado de Andaimes em 2026. Seu uso contínuo reflete a capacidade de adaptação a estruturas irregulares, canteiros industriais densos e necessidades de reparo locais. Os empreiteiros podem alterar o arranjo para trabalhar em torno de tubulações, equipamentos de planta e formas de edifícios não padronizadas, o que é frequentemente essencial onde um layout padrão não se encaixa. Essa flexibilidade continua sendo útil em locais industriais maduros onde as condições mudam frequentemente durante trabalhos de manutenção ou parada programada. Os sistemas tradicionais também se beneficiam da ampla familiaridade entre as equipes locais e os fornecedores estabelecidos. Os reparos podem frequentemente ser concluídos com componentes disponíveis quando o equipamento é utilizado repetidamente em projetos locais. Essas vantagens práticas preservam a demanda mesmo à medida que os sistemas modulares ganham terreno em projetos que requerem documentação padronizada.
Os sistemas modulares / ringlock estão previstos para se expandir a um CAGR de 5,33% até 2032. Seus componentes podem suportar montagem mais rápida, métodos de conexão consistentes e documentação de carga mais clara do que muitos arranjos construídos no canteiro. Essas características são valiosas em projetos que requerem revisão de engenharia, sequências de trabalho definidas e registros formais de segurança antes que as equipes iniciem a instalação. Os componentes padrão também podem facilitar para os empreiteiros a repetição de um layout comprovado em andares semelhantes, elevações de edifícios ou zonas de trabalho. O benefício é especialmente relevante quando um projeto tem espaço limitado para preparação de equipamentos ou deve coordenar vários subempreiteiros. A China avançou em direção a equipamentos ringlock à medida que o trabalho intensivo em infraestrutura aumentou o valor da implantação rápida e dos registros padronizados. Para os fornecedores, a oportunidade não se limita à venda de componentes, pois os clientes também podem precisar de suporte de projeto, treinamento técnico e coordenação de projetos. A AT-PAC introduziu linhas modulares ringlock na Bauma 2025 e expandiu sua presença europeia por meio de novas operações na Alemanha. O mercado de Andaimes está, consequentemente, vendo a competição de sistemas ir além do custo de tubos e conexões individuais.
Por Modelo de Negócio:
Aluguel Lidera Enquanto Vendas Crescem Mais RapidamenteO aluguel representou 62,4% do mercado em 2026. Os empreiteiros frequentemente optam pelo aluguel porque evita uma grande compra inicial de equipamentos e dá acesso a suporte técnico. O modelo também pode incluir entrega, documentação de engenharia, inspeção e serviço no canteiro. Esses recursos ajudam os empreiteiros a atender aos requisitos do projeto sem manter grandes frotas internas. O aluguel é especialmente útil quando os cronogramas do projeto ou as regulamentações mudam durante a entrega. Um fornecedor de equipamentos pode ajustar a combinação de componentes conforme o trabalho avança, o que é útil quando os projetos de acesso precisam ser revisados para as condições do canteiro. O cliente pode, portanto, concentrar mais seu capital e esforço de gestão na entrega da construção, em vez de na propriedade de ativos. Esses benefícios operacionais sustentam a posição de liderança do aluguel no mercado de Andaimes.
As vendas estão projetadas para se expandir a um CAGR de 5,15% até 2032, à medida que grandes empreiteiros e operadores industriais constroem inventários próprios. A propriedade pode proporcionar segurança quando o fornecimento local é escasso, um canteiro requer uso frequente de equipamentos ou um empreiteiro espera um volume previsível de trabalho a longo prazo. Também pode ajudar os operadores industriais de longo prazo a gerenciar trabalhos de parada e manutenção em ciclos repetidos sem aguardar disponibilidade externa. A decisão ainda exige que os compradores gerenciem responsabilidades de armazenamento, manutenção, inspeção, reposição e transporte. Os fornecedores de aluguel arcam com os custos de reposição ao longo da vida útil de suas frotas, o que pode moderar a exposição imediata do empreiteiro aos preços dos materiais e reduzir o ônus administrativo de manter equipamentos em conformidade. Essa diferença explica por que o aluguel continua sendo a categoria maior, mesmo enquanto as vendas estão previstas para crescer mais rapidamente. A Sunbelt Rentals concluiu sua aquisição da Superior Scaffold Services em fevereiro de 2026, demonstrando interesse em capacidade de acesso regional estabelecida. No mercado de Andaimes, plataformas de aluguel de serviço completo podem competir combinando disponibilidade de equipamentos com logística local e suporte técnico.
Por Tipo de Material:
O Aço Mantém Sua Liderança Enquanto o Alumínio Ganha EspaçoO aço detinha 52,5% do mercado em 2026 e continua sendo central para aplicações civis pesadas e industriais. Sua capacidade de carga, disponibilidade e compatibilidade com projetos estabelecidos o tornam adequado para canteiros exigentes. A composição existente da frota também torna o aço prático para muitos fornecedores de aluguel, pois os componentes de reposição e as equipes treinadas estão amplamente disponíveis. Os empreiteiros familiarizados com sistemas de aço podem usar procedimentos, ferramentas e habilidades de mão de obra existentes. Esses fatores mantêm a importância do aço onde grandes vãos, cargas elevadas e implantação repetida são necessários. A posição estabelecida do aço também reduz a perturbação operacional que pode surgir quando um fornecedor muda uma grande frota de um sistema de material para outro. O material continua sendo uma escolha prática onde a durabilidade e a compatibilidade do sistema importam mais do que o peso reduzido dos componentes.
O alumínio está previsto para crescer a um CAGR de 5,65% até 2032. Seu menor peso pode ajudar as equipes a mover os equipamentos mais rapidamente em fachadas, plataformas suspensas e canteiros marítimos, onde o içamento e o reposicionamento repetidos podem prolongar o tempo de instalação. A resistência à corrosão também suporta o uso em ambientes costeiros, offshore e de construção naval que expõem os equipamentos à umidade e ao sal. A montagem mais rápida pode compensar parte do custo mais elevado do material quando a mão de obra é escassa, o tempo de instalação é limitado ou as condições de acesso tornam os componentes pesados mais difíceis de manusear. O equilíbrio entre o custo inicial e o custo total instalado difere por projeto, o que limita uma simples substituição do alumínio pelo aço. O aumento dos preços do alumínio em 2025 complicou temporariamente as decisões de frota para os fornecedores de aluguel, particularmente onde os clientes se concentravam nas taxas de equipamentos de curto prazo. Mesmo assim, as aplicações que valorizam o peso reduzido e a resistência à corrosão podem sustentar a adoção. O mercado de Andaimes provavelmente verá o uso contínuo de alumínio onde esses benefícios de desempenho são relevantes para a execução do projeto. A madeira e o compensado permanecem em aplicações locais selecionadas, mas enfrentam pressão de requisitos de segurança mais rigorosos e da preferência por sistemas documentados.
Por Setor:
O Residencial Deteve a Maior Participação e Está Projetado para Crescer Mais RapidamenteA construção residencial detinha 43,1% do tamanho do mercado de Andaimes em 2026. Metas habitacionais apoiadas pelo governo e o desenvolvimento de múltiplos andares sustentam esse resultado na Ásia-Pacífico, no Sul da Ásia e no Oriente Médio. Os projetos residenciais requerem acesso externo durante obras estruturais, revestimento, acabamentos e manutenção posterior. A construção urbana densa também pode favorecer sistemas que utilizam o espaço de forma eficiente e suportam entrega em etapas, especialmente onde os edifícios vizinhos limitam o espaço no solo. Os fornecedores podem atender a essa demanda por meio de equipamentos prontamente disponíveis em configurações repetíveis para vários tipos de edifícios. O suporte de aluguel e serviço pode ser útil para empreiteiros que trabalham em vários canteiros de habitação com diferentes cronogramas. Essa ampla atividade mantém o trabalho residencial importante para fornecedores e provedores de aluguel.
A construção residencial também está prevista para crescer a um CAGR de 5,51% até 2032. O trabalho comercial contribui por meio de renovação de escritórios, instalação de data centers e projetos de hotelaria, cada um dos quais pode exigir acesso temporário interno ou externo durante a construção e a reforma. A manutenção de plantas, terminais de gás natural liquefeito e adições de capacidade química sustentam a demanda industrial e logística. As principais instalações de processamento comumente requerem trabalho periódico de parada que exige equipamentos de acesso especializados, sequenciamento cuidadoso e equipes familiarizadas com canteiros em operação. A infraestrutura permanece menor em participação setorial, mas pode produzir alto valor de equipamentos por projeto porque as necessidades de acesso persistem em várias fases e frequentemente se estendem por uma grande área. Os empreiteiros que atendem a vários setores podem reduzir sua dependência de qualquer ciclo de construção individual e manter as frotas ativas ao longo do ano. Essa combinação expõe o mercado de Andaimes a ciclos de construção, reforma e manutenção industrial. Também aumenta o valor dos fornecedores que podem atender a diferentes condições de canteiro sem exigir que os clientes gerenciem vários parceiros de equipamentos.
Análise Geográfica
A Ásia-Pacífico detinha 37,1% da demanda global em 2026 e está prevista para crescer a um CAGR de 5,89% até 2032. O investimento em infraestrutura da China aumentou 8,9% em relação ao ano anterior no primeiro trimestre de 2026, sustentando trabalhos em aviação civil, hidrovias, redes de energia e dutos urbanos. O programa de capital da Índia apoia o desenvolvimento de estradas, ferrovias e áreas urbanas ao mesmo tempo, criando fluxos de trabalho sobrepostos para fornecedores de acesso à construção. A Austrália acrescenta demanda por meio de projetos de transporte, serviços públicos e transmissão de energia renovável que frequentemente requerem preparação complexa em longas distâncias. Os programas de manutenção e resiliência do Japão sustentam as necessidades de acesso para infraestrutura envelhecida, onde o trabalho de reparo pode se repetir em ativos existentes. A Coreia do Sul e o Vietnã também oferecem oportunidades marítimas e offshore ligadas à construção naval e a projetos de energia. O mercado de Andaimes na região, portanto, atrai demanda tanto de novos ativos quanto da manutenção de infraestrutura estabelecida.
A América do Norte e a Europa formam uma base grande e estável para o mercado de Andaimes. A renovação de infraestrutura e as regras formais de segurança sustentam a demanda contínua mesmo quando a construção comercial privada é menos ativa. Nos Estados Unidos, os gastos públicos em construção atingiram 511,6 bilhões de USD em maio de 2025, de acordo com o rascunho fornecido, fornecendo uma base para trabalhos de acesso em instalações públicas e ativos de transporte. O Reino Unido é sustentado pelo investimento planejado em água, eletricidade, estradas e ferrovias. Os fornecedores europeus também enfrentam expectativas mais elevadas em relação à documentação de sistemas, projeto de engenharia, registros de inspeção e instalação treinada. Esses requisitos podem aumentar o valor do suporte técnico estabelecido, pois os empreiteiros precisam de equipamentos que possam ser aprovados e implantados sem atrasos evitáveis. Fornecedores certificados com ampla cobertura de serviços estão, portanto, bem posicionados em toda a região.
O Oriente Médio se beneficia do programa Visão 2030 da Arábia Saudita, da construção de estádios e da manutenção de refinarias nos países do Golfo. A América do Sul tem oportunidades direcionadas em portos, energia offshore e programas de habitação social no Brasil, na Argentina e no Chile. A África permanece concentrada em obras de infraestrutura, manutenção de mineração na África do Sul e construção urbana na Nigéria e no Egito. Os projetos nessas regiões podem ter logística complexa porque os equipamentos devem ser entregues, armazenados, mantidos e movidos em condições que diferem dos mercados urbanos densos. Isso pode favorecer fornecedores que entendem os requisitos de acesso local e podem organizar suporte de serviço próximo ao cliente. A combinação regional reduz a dependência de um único ciclo de construção porque a demanda vem de infraestrutura, renovação, manutenção industrial e desenvolvimento urbano. Essa diversidade geográfica sustenta o mercado de Andaimes quando a atividade em uma região desacelera. Também aumenta a importância de frotas adaptáveis, redes de serviço local e equipamentos que podem ser configurados para variadas condições de canteiro.
Cenário Competitivo
O mercado de Andaimes é fragmentado no nível de entrega de projetos. BrandSafway, Layher, PERI, ULMA, HAKI Safety e Altrad competem com muitos fornecedores regionais e nacionais. Os maiores fornecedores buscam portfólios de serviços mais amplos e maior cobertura geográfica porque os clientes podem precisar de equipamentos, engenharia, entrega, inspeção e suporte de mão de obra por meio de um único contrato. A BrandSafway opera por meio de 340 locais em 25 países e emprega 40.000 pessoas. As empresas regionais continuam sendo importantes porque a instalação, a logística e o conhecimento do canteiro são frequentemente entregues localmente. Sua proximidade com os canteiros dos clientes pode ser uma vantagem prática quando os projetos precisam de entrega rápida ou alterações em um layout de acesso.
As aquisições são uma rota importante para a escala no mercado de Andaimes. A Altrad fundiu a Generation Hire and Sales com a TRAD UK na Altrad Hire and Sales em setembro de 2026. A operação combinada reúne andaimes, obras temporárias, cercamento e equipamentos de segurança em uma única plataforma comercial no Reino Unido e na Irlanda. O Alimak Group adquiriu a Pro-Bel em julho de 2026 por 142 milhões de USD, expandindo sua oferta de acesso suspenso e proteção contra quedas na América do Norte. O Alimak declarou que a Pro-Bel se integra à sua divisão de Acesso a Fachadas sob sua estratégia New Heights. Esses movimentos mostram como as empresas maiores estão adicionando capacidade local e capacidades de acesso especializadas, em vez de depender apenas da expansão orgânica de filiais.
A tecnologia e a conformidade moldam a posição competitiva tão fortemente quanto o preço dos equipamentos. A AT-PAC combina sistemas ringlock com planejamento compatível com BIM e suporte de engenharia integrado na Europa. Essa abordagem move a competição em direção à coordenação de projetos, projeto documentado e eficiência de mão de obra, que podem importar mais do que um preço de componente mais baixo em canteiros regulamentados. A Muehlhan Industrial Services adquiriu a Steigerbouw van der Panne em outubro de 2025, adicionando capacidade de andaimes para trabalhos industriais, offshore, de infraestrutura e de construção na Bélgica e nos Países Baixos. Oportunidades de espaço em branco permanecem em trabalhos marítimos e offshore, acesso a paradas petroquímicas e regiões emergentes onde a atividade de infraestrutura cresceu mais rapidamente do que as frotas de aluguel locais. Essas aplicações podem exigir equipamentos que resistam à corrosão, operem em áreas confinadas ou suportem rotinas complexas de inspeção e manutenção. Os fornecedores que combinam equipamentos especializados com suporte de planejamento e conformidade podem ter acesso mais forte a esses projetos. O mercado de Andaimes pode, portanto, recompensar as empresas que combinam equipamentos físicos com serviços técnicos e entrega local responsiva.
Líderes do Setor de Andaimes
-
PERI India Pvt. Ltd.
-
Doka India Private Limited
-
Layher Scaffolding Systems Pvt Ltd
-
ULMA Formwork Systems India Pvt. Ltd
-
RMD Kwikform India Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Andaimes Empresas cobertas neste relatório
- PERI India Pvt. Ltd.
- Doka India Private Limited
- Layher Scaffolding Systems Pvt Ltd
- ULMA Formwork Systems India Pvt. Ltd
- RMD Kwikform India Private Limited
- Technocraft Industries, India Ltd.
- JRS Scaffoldings
- Finomax Scaffolding (I) Pvt. Ltd.
- Expee Engineering Private Limited
- Iron Ridge Scaffolding and Engineering (I) Pvt. Ltd.
- AMCO Exports
- Wheels Scaffolding (India) Ltd.
- Winntus Formwork Private Limited
- Ananta Formwork Private Limited
- Nexrise India Infra Pvt. Ltd.
- Hindustan Scaffolding and Formwork Pvt. Ltd.
- Safeway Scaffolding and Formwork Pvt. Ltd.
- BSL Scaffolding Ltd
- Bharat Scaffolding Co.
- Shreeji Scaffolding Pvt. Ltd.
- BrandSafway India / SGB BrandSafway
- K-nest Manufacturers Private Limited
- MSafe Group
- MTandT Rentals Limited
- Translite Scaffolding Ltd.
Desenvolvimentos industriais recentes em Mercado de Andaimes
- Setembro de 2026: A Altrad fundiu a Generation Hire & Sales e a TRAD UK na Altrad Hire & Sales, com vigência a partir de 1º de setembro de 2026, reunindo duas das principais marcas de aluguel de andaimes e construção do Reino Unido em uma única plataforma comercial. A entidade fusionada atende clientes no Reino Unido e na Irlanda por meio de uma rede de filiais consolidada que oferece andaimes, obras temporárias, cercamento e equipamentos de segurança.
- Setembro de 2026: A Acrow Limited concluiu sua aquisição da AusGroup Industrial Services após a aprovação na Fase 1 da Comissão Australiana de Concorrência e Consumidor em agosto de 2026. A AusGroup fornece andaimes, isolamento e proteção de superfícies para clientes dos setores de recursos e energia em Queensland, fortalecendo a plataforma de acesso industrial da Acrow nos mercados de mineração e infraestrutura do Norte de Queensland.
- Julho de 2026: O Alimak Group concluiu sua aquisição da Pro-Bel Group Ltd., fornecedora da região de Toronto de soluções de acesso suspenso e proteção contra quedas, por 142 milhões de USD. A Pro-Bel gerou 49 milhões de USD em receita nos 12 meses até abril de 2026 e foi consolidada na divisão de Acesso a Fachadas do Alimak, expandindo a cobertura do grupo para manutenção de edifícios de baixa e média altura na América do Norte.
Escopo do Relatório Global do Mercado de Andaimes
Visão geral da segmentação
| Andaime Apoiado |
| Andaime Suspenso |
| Andaime Móvel |
| Tubo e Acoplamento |
| Cuplock |
| Modular / Ringlock |
| Estrutura / H-Frame |
| Vendas |
| Aluguel |
| Madeira / Compensado |
| Aço |
| Alumínio |
| Plástico / Fibra de Vidro |
| Outros Tipos de Materiais |
| Residencial |
| Comercial |
| Industrial e Logística |
| Infraestrutura |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo | Andaime Apoiado | |
| Andaime Suspenso | ||
| Andaime Móvel | ||
| Por Sistema | Tubo e Acoplamento | |
| Cuplock | ||
| Modular / Ringlock | ||
| Estrutura / H-Frame | ||
| Por Modelo de Negócio | Vendas | |
| Aluguel | ||
| Por Tipo de Material | Madeira / Compensado | |
| Aço | ||
| Alumínio | ||
| Plástico / Fibra de Vidro | ||
| Outros Tipos de Materiais | ||
| Por Setor | Residencial | |
| Comercial | ||
| Industrial e Logística | ||
| Infraestrutura | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de andaimes em 2032?
O mercado de andaimes está previsto para atingir 77,72 bilhões de USD até 2032, crescendo a um CAGR de 4,51% a partir de 2027.
Qual tipo de andaime tem a maior participação?
Os andaimes apoiados lideram por tipo com uma participação de 48,9% em 2026 e estão projetados para crescer a um CAGR de 5,21% até 2032.
Por que os sistemas modulares / ringlock estão ganhando adoção?
A montagem mais rápida, as conexões consistentes e a documentação mais robusta sustentam seu CAGR projetado de 5,33% até 2032.
Qual material está se expandindo mais rapidamente para sistemas de acesso?
O alumínio é o material de crescimento mais rápido, com um CAGR projetado de 5,65% até 2032, sustentado por seu menor peso e resistência à corrosão.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está prevista para crescer a um CAGR de 5,89% até 2032 e detinha 37,1% da demanda global em 2026.
O que limita a demanda por andaimes e as margens dos fornecedores?
A volatilidade dos preços do aço e do alumínio, a escassez de trabalhadores certificados, os custos logísticos e as diferentes normas nacionais podem restringir o fornecimento de equipamentos e a capacidade de instalação.