
Taille et part du marché des échafaudages
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 62.34 Milliards de dollars |
| Taille du Marché (2032) | 77.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
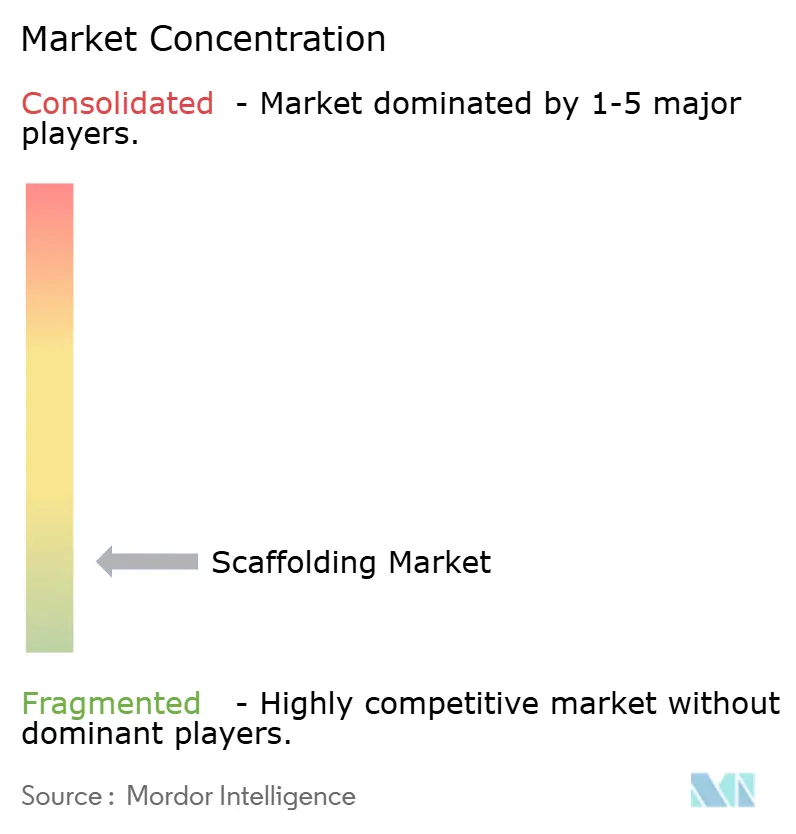
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des échafaudages par Mordor Intelligence
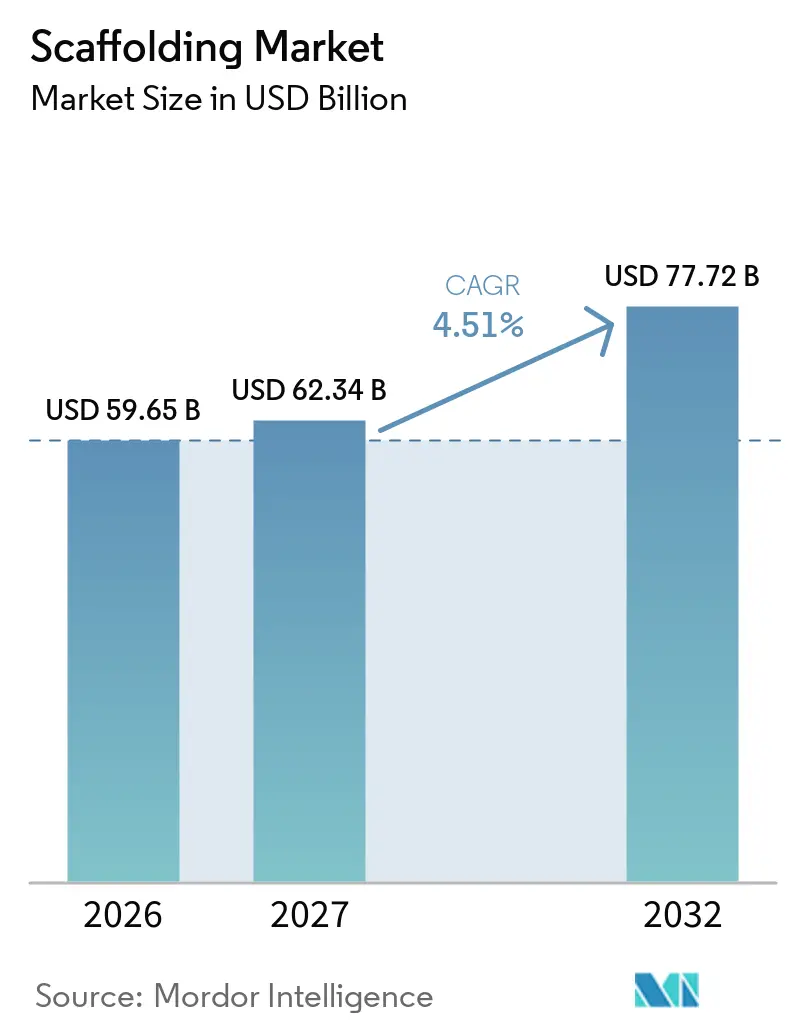
La taille du marché des échafaudages était évaluée à 59,65 milliards USD en 2026 et devrait croître de 62,34 milliards USD en 2027 pour atteindre 77,72 milliards USD d'ici 2032, à un CAGR de 4,51 % pendant la période de prévision (2027-2032).
Les dépenses publiques consacrées aux transports, aux services publics et à la construction urbaine confèrent au marché des échafaudages une large base de demande de projets dans plusieurs classes d'actifs. En revanche, les longs calendriers de projets créent des besoins en équipements lors des travaux de structure, de finition, d'essais, d'inspection et de travaux de réparation ultérieurs. L'activité de rénovation soutient également l'utilisation des équipements dans les villes établies, car les bâtiments existants nécessitent un accès lors des réparations et des mises à niveau énergétiques, souvent dans des conditions de chantier plus contraintes que les nouvelles constructions. Les systèmes certifiés gagnent en importance à mesure que les entrepreneurs font face à des exigences plus strictes en matière de documentation et de sécurité, et les fournisseurs répondent avec des équipements modulaires, un soutien technique, des services de livraison, un soutien à l'inspection et des services de location qui réduisent la charge de travail sur site. Cela modifie les décisions d'approvisionnement, car les acheteurs prennent de plus en plus en compte la vitesse d'installation, les besoins en main-d'œuvre, la conformité documentée, la disponibilité des équipements, la logistique et la capacité à modifier les dispositifs d'accès au fur et à mesure de l'avancement du projet, plutôt que d'évaluer uniquement le prix initial de l'équipement. Les coûts des matériaux et les pénuries de travailleurs qualifiés restent des limites importantes sur les marges et la capacité d'installation, car les contrats à prix fixe peuvent ne pas permettre aux prestataires de récupérer rapidement les coûts plus élevés de remplacement de flotte, de transport, de stockage et de main-d'œuvre spécialisée.
Points clés du rapport
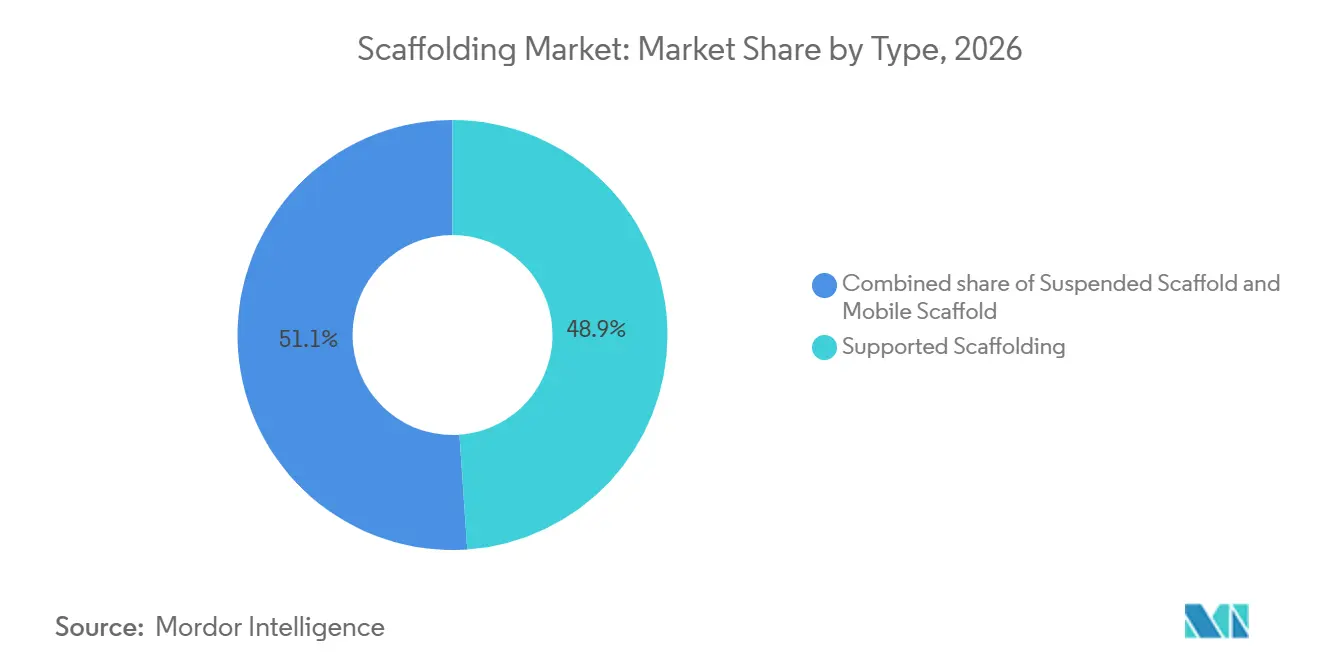
- Par type, les échafaudages supportés détenaient 48,9 % de la part du marché des échafaudages en 2026, tandis que ce même segment devrait croître à un CAGR de 5,21 % jusqu'en 2032.
- Par système, le tube et coupleur représentait 35,7 % de la taille du marché des échafaudages en 2026, tandis que les systèmes modulaires / Ringlock devraient croître à un CAGR de 5,33 % jusqu'en 2032.
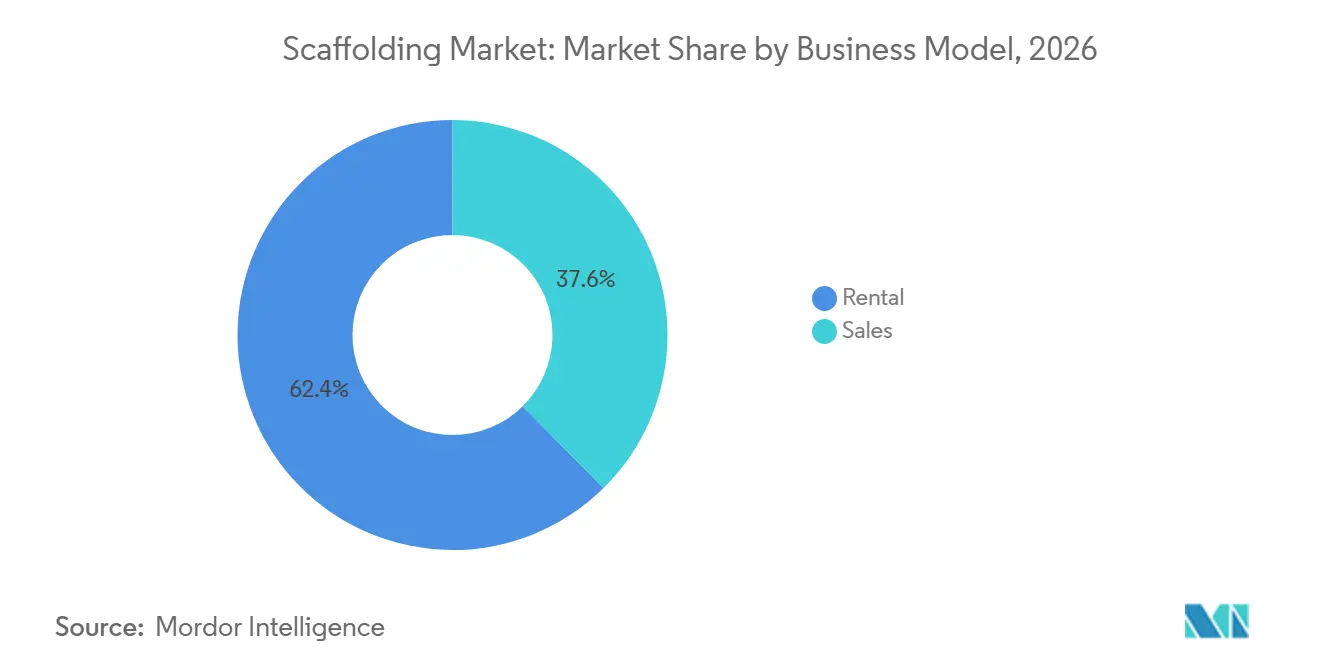
- Par modèle commercial, la location détenait 62,4 % du marché en 2026, tandis que les ventes devraient croître à un CAGR de 5,15 % jusqu'en 2032.
- Par type de matériau, l'acier détenait 52,5 % du marché en 2026, tandis que l'aluminium devrait croître à un CAGR de 5,65 % jusqu'en 2032.
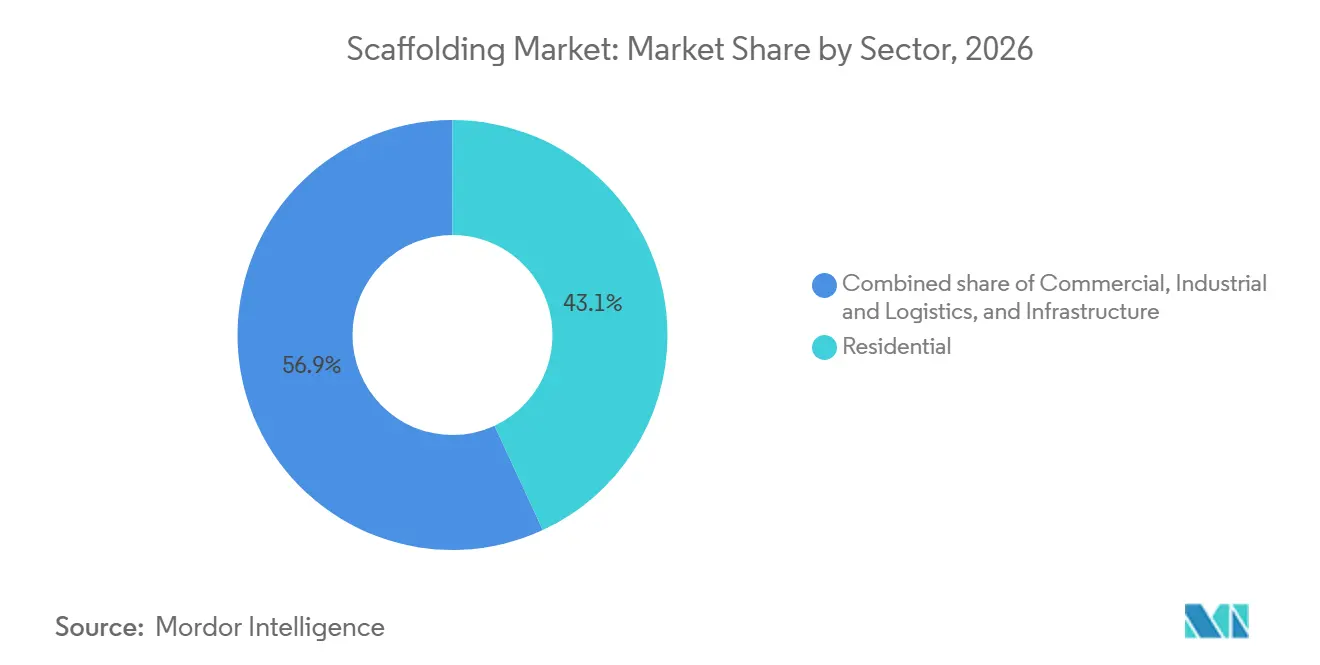
- Par secteur, le résidentiel détenait 43,1 % du marché en 2026, tandis que ce même segment résidentiel devrait croître à un CAGR de 5,51 % jusqu'en 2032.
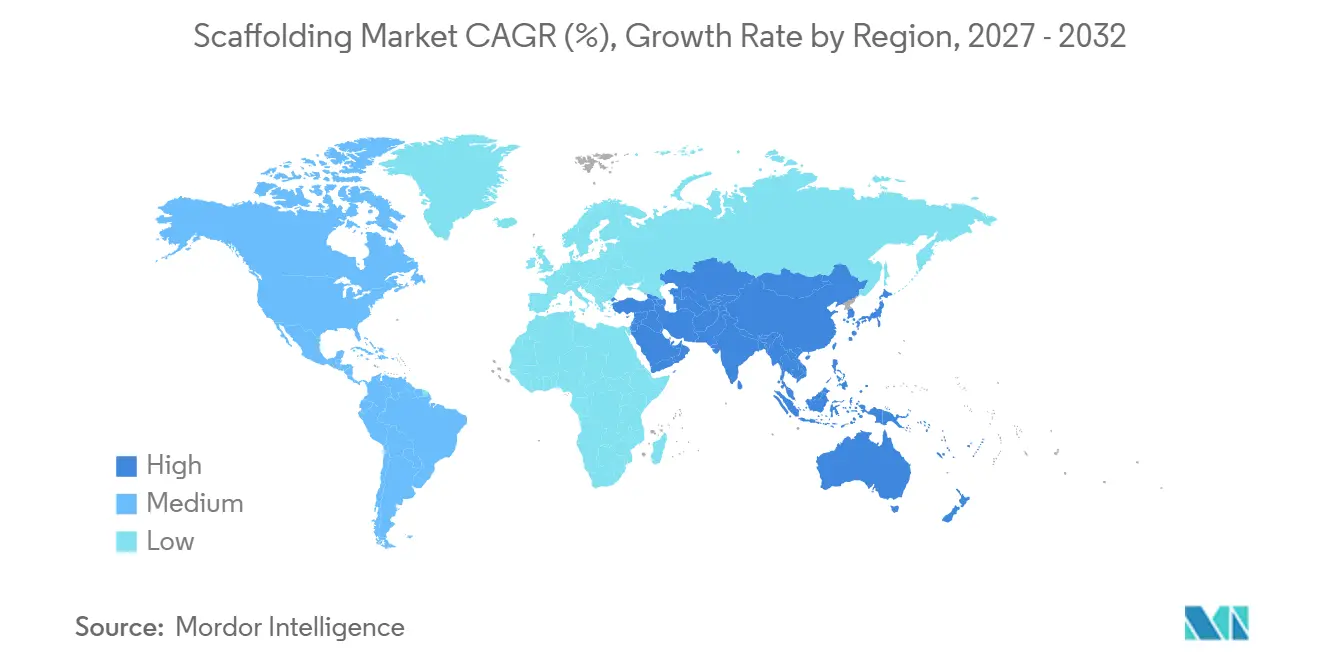
- Par géographie, l'Asie-Pacifique détenait 37,1 % du marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,89 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Investissement public dans les infrastructures de transport | +1.2% | Mondial, avec la plus grande intensité en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance de la construction résidentielle et commerciale en hauteur | +0.9% | Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Rénovation et restauration des bâtiments vieillissants | +0.7% | Amérique du Nord, Europe, Japon et Australie | Moyen terme (2-4 ans) |
| Réglementations plus strictes en matière de sécurité dans la construction | +0.6% | Mondial, avec une forte intensité de conformité en Europe, en Amérique du Nord et en Australie | Moyen terme (2-4 ans) |
| Maintenance industrielle et activités de révision | +0.5% | Moyen-Orient, Amérique du Nord, Corée du Sud et Japon | Long terme (≥ 4 ans) |
| Expansion de la construction navale et de l'énergie offshore | +0.4% | Corée du Sud, Japon, Vietnam, Moyen-Orient et mer du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement public dans les infrastructures de transport
Les programmes de transport gouvernementaux constituent une source durable de travail, car ils créent des besoins d'accès répétés lors des phases de construction, de finition et d'inspection. Contrairement à un événement d'approvisionnement unique, ces programmes peuvent nécessiter des équipements d'accès à mesure que les structures passent des fondations aux travaux en hauteur, à la finition et à la maintenance ultérieure. L'Inde a alloué 133,1 milliards USD aux dépenses publiques d'investissement pour l'exercice fiscal 2026-2027. Les routes et les chemins de fer ont bénéficié d'un soutien significatif dans le cadre de ce programme, aux côtés de corridors ferroviaires à grande vitesse planifiés et de la construction d'autoroutes nationales. Les maîtres d'ouvrage peuvent diviser cette activité en plusieurs lots, ce qui signifie que les prestataires d'accès peuvent soutenir plus d'un entrepreneur ou d'une phase de travaux dans le cadre d'un même programme plus large. Ces projets nécessitent des équipements d'accès sur plusieurs années plutôt que pour une seule installation de courte durée. Les fournisseurs peuvent planifier le déploiement de leur flotte avec plus de confiance lorsque les travaux sont liés à un pipeline financé plutôt qu'à un cycle de construction privé de courte durée. Les travaux peuvent également créer une demande de modifications de conception à mesure que les chantiers passent de l'accès structurel à la finition et à l'inspection. Cette structure soutient les locations, les services de conception technique et la demande récurrente d'équipements sur le marché des échafaudages. Elle permet également aux entrepreneurs de se familiariser avec un système à travers plusieurs lots de projets, ce qui peut simplifier la formation et la coordination sur site[1].
Croissance de la construction résidentielle et commerciale en hauteur
La construction en hauteur accroît le besoin d'un accès sécurisé aux façades sur plusieurs étages simultanément. Les travaux peuvent inclure l'achèvement de la structure, le bardage extérieur, le vitrage, la peinture, la réparation et l'inspection, souvent pendant que d'autres activités se poursuivent à l'intérieur du bâtiment et que l'espace au sol est partagé avec les livraisons, les travailleurs et les propriétés voisines. Les systèmes supportés restent pertinents lorsque le transfert de charge au sol est pratique et que les conditions du projet le permettent. Les configurations suspendues et modulaires sont utilisées lorsque la hauteur du bâtiment ou l'espace au sol restreint rend ces conceptions plus adaptées. Une installation plus rapide étage par étage peut réduire le temps consacré au repositionnement des équipements et aider les entrepreneurs à gérer la disponibilité de la main-d'œuvre. Cela est important lorsque plusieurs corps de métier ont besoin d'un accès planifié à la même façade sans perturber la séquence globale des travaux, ce qui peut autrement créer des retards entre les sous-traitants. Les tours achevées créent également des travaux de maintenance continus qui prolongent la demande au-delà de la période de construction initiale. Le marché des échafaudages bénéficie donc à la fois des nouvelles constructions urbaines et de la maintenance ultérieure des façades[2].
Rénovation et restauration des bâtiments vieillissants
Les travaux de rénovation soutiennent la demande d'accès, car les réparations doivent souvent se dérouler autour d'espaces occupés et de caractéristiques structurelles existantes. Contrairement à la construction sur terrain vierge, les équipes de réhabilitation peuvent avoir besoin de protéger les surfaces environnantes, de maintenir les entrées, de garder certaines parties d'un bâtiment ouvertes et de travailler autour de services qui ne peuvent pas être interrompus pendant l'exécution des réparations. Les codes du bâtiment, les exigences en matière d'efficacité énergétique et la détérioration physique peuvent maintenir ces projets actifs lorsque les nouvelles constructions ralentissent. Les bâtiments existants peuvent nécessiter des configurations plus complexes que les nouveaux chantiers, car les travailleurs doivent protéger les résidents et maintenir l'accessibilité des zones essentielles. Cela peut accroître la valeur des conceptions techniques et des équipes d'installation formées, capables de s'adapter à des points d'accès limités, à des étages occupés et à des surfaces sensibles. La maintenance et le renforcement parasismique fournissent également des travaux récurrents dans les économies matures, notamment au Japon. La rénovation peut aider les fournisseurs à maintenir leurs équipements déployés entre les grands projets de construction neuve. Le marché des échafaudages dispose d'une source de demande plus stable lorsque les programmes de rénovation complètent les nouvelles constructions[3].
Réglementations plus strictes en matière de sécurité dans la construction
Les exigences en matière de sécurité font croître la demande d'équipements disposant d'une documentation définie sur les charges, la stabilité et l'assemblage. Les équipes de projet doivent de plus en plus démontrer comment les structures d'accès temporaires seront utilisées, inspectées et modifiées à mesure que les conditions du chantier évoluent. Les systèmes modulaires peuvent fournir des composants standardisés et des dossiers techniques plus faciles à examiner sur des chantiers complexes. Ces exigences peuvent rendre les installations informelles moins compétitives lorsque les projets nécessitent une approbation formelle. Les entrepreneurs accordent également plus de valeur aux fournisseurs capables de proposer formation, soutien à la conception et dossiers de conformité. Une documentation claire peut réduire l'incertitude pour les responsables de chantier, les assureurs et les maîtres d'ouvrage qui ont besoin de preuves que l'équipement a été sélectionné et assemblé correctement. Ces mêmes exigences peuvent influencer la manière dont les entrepreneurs choisissent leurs fournisseurs, car ils ont besoin d'informations fiables avant le début d'un projet et de conseils techniques réactifs lorsqu'une configuration change. Les prestataires d'équipements qui maîtrisent les réglementations locales peuvent également aider leurs clients à éviter les retards causés par des plans incomplets ou des dossiers d'inspection manquants. Un système certifié n'élimine pas la nécessité d'une installation correcte, mais il offre aux équipes une base plus cohérente pour planifier et vérifier les travaux. Cette évolution favorise les fournisseurs disposant de processus qualité établis et d'une large capacité de service. Elle fait également de la documentation en matière de sécurité un facteur d'achat significatif sur le marché des échafaudages.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix de l'acier et de l'aluminium | -0.8% | Mondial, notamment sur les marchés d'approvisionnement d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénuries d'échafaudeurs certifiés et d'inspecteurs | -0.5% | Royaume-Uni, Australie, Amérique du Nord et certains marchés asiatiques | Long terme (≥ 4 ans) |
| Coûts élevés de transport et de stockage | -0.3% | Mondial, particulièrement en Afrique, en Amérique du Sud et en Océanie | Moyen terme (2-4 ans) |
| Différences dans les certifications et les normes de sécurité | -0.2% | Mondial, avec une friction transfrontalière plus élevée en ASEAN, au Moyen-Orient et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier et de l'aluminium
Les coûts des matériaux affectent les fabricants, les prestataires de location et les entrepreneurs, car l'acier et l'aluminium constituent la base de nombreuses flottes d'équipements. Une variation des prix des intrants peut affecter simultanément le coût des stocks de remplacement, des pièces de réparation et de la nouvelle capacité de systèmes. L'indice des prix à la production pour les profilés en aluminium a augmenté de 30,5 % entre décembre 2024 et décembre 2025. Les prix des produits sidérurgiques ont augmenté de 17 % sur la même période. Des coûts de remplacement plus élevés peuvent amener les prestataires de location à reporter les mises à niveau de leur flotte ou à prolonger l'utilisation des actifs existants. Les tarifs de location spécifiques aux projets peuvent ne pas toujours augmenter assez rapidement pour récupérer ces coûts lorsque les contrats sont soumis à appel d'offres concurrentiel. Les prestataires peuvent faire face à une pression supplémentaire lorsqu'un projet nécessite des composants spécialisés qui ne peuvent pas être remplacés par des équipements de flotte standard. Les décisions d'achat peuvent alors dépendre de l'utilisation prévue, du stockage disponible et de la question de savoir si un contrat plus long offre une certitude suffisante pour justifier le remplacement. Cela peut réduire la capacité des opérateurs plus petits à renouveler leurs flottes tout en continuant à répondre aux attentes des clients pendant les périodes de forte demande continue. La pression sur les prix peut également limiter l'attrait des systèmes en aluminium pour les opérateurs sensibles aux coûts, malgré leurs avantages en termes de manutention.
Pénuries d'échafaudeurs certifiés et d'inspecteurs
La pénurie de travailleurs qualifiés limite le nombre de projets que les entrepreneurs peuvent installer et superviser en toute sécurité. L'effet va au-delà de la main-d'œuvre directe, car un nombre insuffisant de travailleurs qualifiés peut ralentir les inspections, les modifications des configurations d'accès et la libération des équipements pour le projet suivant. La formation prend du temps, ce qui rend cette contrainte difficile à résoudre rapidement pendant les périodes de forte activité de construction. Les entrepreneurs peuvent concentrer leurs équipes qualifiées sur les travaux d'infrastructure complexes et industriels où les rendements sont plus élevés. Les petits contrats peuvent devenir plus difficiles à pourvoir en personnel, notamment lorsque les travaux nécessitent une inspection certifiée. Les contraintes de main-d'œuvre peuvent accroître la valeur des systèmes plus rapides à assembler et plus faciles à documenter. Une meilleure planification peut aider à allouer les équipes disponibles, mais elle ne peut pas remplacer entièrement l'expérience sur site pour les travaux d'accès difficiles. Les entreprises peuvent également avoir besoin de gérer les déplacements, la supervision et les engagements de formation lorsque les équipes travaillent sur plusieurs sites. Cela peut affecter à la fois le nombre de contrats acceptés et le temps nécessaire pour achever chaque installation. Le secteur des échafaudages doit développer sa capacité de formation si la disponibilité des équipements doit se traduire pleinement en volume de projets installés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les échafaudages supportés dominent l'accès aux chantiers de constructionLes échafaudages supportés représentaient 48,9 % de la taille du marché des échafaudages en 2026. Leur position reflète leur utilisation sur les ponts, les autoroutes, l'accès extérieur et les bâtiments à plusieurs étages où le sol peut supporter la charge du système. Les entrepreneurs peuvent configurer des structures supportées pour des hauteurs, des zones de travail et des formes de bâtiments variées sans modifier le principe de base de l'accès supporté au sol. Cette flexibilité rend la catégorie adaptée aux infrastructures publiques et à la construction résidentielle. Elle peut être utilisée sur de longues infrastructures ainsi que sur des projets urbains où les façades nécessitent un accès soutenu. Le système est familier à de nombreux installateurs et peut être adapté à différentes configurations de chantier grâce à la planification et à la sélection des composants. Il soutient également les travaux de maintenance lorsque les façades, les structures ou les actifs industriels nécessitent un accès de longue durée. Ces utilisations larges expliquent pourquoi la catégorie domine la classification par type, même si des méthodes d'accès plus spécialisées restent importantes.
Les échafaudages supportés sont également le type à la croissance la plus rapide, avec un CAGR projeté de 5,21 % jusqu'en 2032. Les grands programmes de transport et les projets de construction urbaine soutiennent ces perspectives, car ils nécessitent des plateformes de travail répétées lors de plusieurs phases de projet et dans différentes parties d'un même site. Un projet de pont peut nécessiter un accès lors de la réalisation des fondations, des piles, des sections de tablier, des travaux de finition et des inspections. Un projet résidentiel peut utiliser la même grande catégorie pour les travaux de structure, la finition extérieure et l'accès de maintenance après la livraison. Les modules préfabriqués peuvent améliorer la planification et réduire le temps d'assemblage lorsque les conceptions sont préparées à l'avance et que les livraisons de matériaux suivent le calendrier de construction. La modélisation des informations du bâtiment, souvent appelée BIM, peut aider les équipes de projet à coordonner ces modules avec d'autres activités sur site, notamment le coffrage, le mouvement des matériaux et la planification de la sécurité. Ces outils de planification ne suppriment pas le besoin d'équipes formées, mais ils peuvent réduire l'incertitude avant le début de l'installation. Les échafaudages suspendus restent importants pour les façades de grande hauteur et les intrados de ponts où le support au sol n'est pas réalisable. Les équipements mobiles servent aux travaux intérieurs et de maintenance nécessitant un repositionnement fréquent. Le marché des échafaudages conserve donc une demande pour plusieurs conceptions d'accès, même si les systèmes supportés dominent la classification par type.

Par système :
les systèmes tube et coupleur dominent tandis que les systèmes modulaires / Ringlock connaissent la croissance la plus rapideLes systèmes tube et coupleur détenaient 35,7 % de la taille du marché des échafaudages en 2026. Leur utilisation continue reflète leur capacité à s'adapter aux structures irrégulières, aux sites industriels denses et aux besoins de réparation locaux. Les entrepreneurs peuvent modifier la configuration pour travailler autour des tuyaux, des équipements d'usine et des formes de bâtiments non standard, ce qui est souvent essentiel lorsqu'une configuration standard ne convient pas. Cette flexibilité reste utile dans les sites industriels matures où les conditions changent fréquemment lors des travaux de maintenance ou de révision. Les systèmes traditionnels bénéficient également d'une large familiarité parmi les équipes locales et les fournisseurs établis. Les réparations peuvent souvent être effectuées avec les composants disponibles lorsque l'équipement est utilisé de manière répétée sur des projets locaux. Ces avantages pratiques maintiennent la demande même si les systèmes modulaires gagnent du terrain sur les projets nécessitant une documentation standardisée.
Les systèmes modulaires / Ringlock devraient se développer à un CAGR de 5,33 % jusqu'en 2032. Leurs composants peuvent permettre un assemblage plus rapide, des méthodes de connexion cohérentes et une documentation des charges plus claire que de nombreuses configurations construites sur site. Ces caractéristiques sont précieuses dans les projets qui nécessitent une revue technique, des séquences de travail définies et des dossiers de sécurité formels avant que les équipes commencent l'installation. Les composants standard peuvent également faciliter la répétition d'une configuration éprouvée sur des étages similaires, des élévations de bâtiments ou des zones de travail. L'avantage est particulièrement pertinent lorsqu'un projet dispose d'un espace limité pour la mise en place des équipements ou doit coordonner plusieurs sous-traitants. La Chine s'est orientée vers les équipements Ringlock à mesure que les travaux à forte intensité d'infrastructure ont accru la valeur du déploiement rapide et des dossiers standardisés. Pour les fournisseurs, l'opportunité ne se limite pas à la vente de composants, car les clients peuvent également avoir besoin de soutien à la conception, de formation technique et de coordination de projet. AT-PAC a présenté des gammes Ringlock modulaires à Bauma 2025 et a élargi sa présence européenne grâce à de nouvelles opérations en Allemagne. Le marché des échafaudages voit donc la concurrence entre systèmes aller au-delà du coût des tubes et raccords individuels.
Par modèle commercial :
la location domine tandis que les ventes connaissent la croissance la plus rapideLa location représentait 62,4 % du marché en 2026. Les entrepreneurs choisissent souvent la location parce qu'elle évite un achat d'équipement initial important et donne accès à un soutien technique. Le modèle peut également inclure la livraison, la documentation technique, l'inspection et le service sur site. Ces caractéristiques aident les entrepreneurs à répondre aux exigences des projets sans maintenir de grandes flottes internes. La location est particulièrement utile lorsque les calendriers de projet ou les réglementations changent pendant la livraison. Un prestataire d'équipements peut ajuster la composition des composants à mesure que le chantier évolue, ce qui est utile lorsque les conceptions d'accès doivent être révisées en fonction des conditions du site. Le client peut donc concentrer davantage son capital et ses efforts de gestion sur la réalisation de la construction plutôt que sur la propriété des actifs. Ces avantages opérationnels soutiennent la position dominante de la location sur le marché des échafaudages.
Les ventes devraient se développer à un CAGR de 5,15 % jusqu'en 2032, à mesure que les grands entrepreneurs et les opérateurs industriels constituent des inventaires en propriété. La propriété peut offrir une sécurité lorsque l'offre locale est limitée, qu'un site nécessite une utilisation fréquente des équipements ou qu'un entrepreneur prévoit un volume de travail prévisible à long terme. Elle peut également aider les opérateurs industriels à long terme à gérer les travaux d'arrêt et de maintenance sur des cycles répétés sans attendre la disponibilité externe. La décision nécessite néanmoins que les acheteurs gèrent les responsabilités de stockage, de maintenance, d'inspection, de remplacement et de transport. Les prestataires de location supportent les coûts de remplacement sur la durée de vie de leurs flottes, ce qui peut modérer l'exposition immédiate de l'entrepreneur aux prix des matériaux et réduire la charge administrative liée au maintien d'équipements conformes. Cette différence explique pourquoi la location reste la catégorie la plus importante même si les ventes devraient croître plus vite. Sunbelt Rentals a finalisé l'acquisition de Superior Scaffold Services en février 2026, démontrant l'intérêt pour une capacité d'accès régionale établie. Sur le marché des échafaudages, les plateformes de location à service complet peuvent se démarquer en combinant disponibilité des équipements, logistique locale et soutien technique.
Par type de matériau :
l'acier maintient sa position dominante tandis que l'aluminium gagne du terrainL'acier détenait 52,5 % du marché en 2026 et reste central dans les applications de génie civil lourd et industriel. Sa capacité de charge, sa disponibilité et sa compatibilité avec les conceptions établies le rendent adapté aux chantiers exigeants. La composition des flottes existantes rend également l'acier pratique pour de nombreux prestataires de location, car les composants de remplacement et les équipes formées sont largement disponibles. Les entrepreneurs familiarisés avec les systèmes en acier peuvent utiliser les procédures, outils et compétences de main-d'œuvre existants. Ces facteurs maintiennent l'importance de l'acier là où de longues portées, des charges élevées et un déploiement répété sont nécessaires. La position établie de l'acier réduit également la perturbation opérationnelle qui peut survenir lorsqu'un prestataire change une grande flotte d'un système de matériau à un autre. Le matériau reste un choix pratique là où la durabilité et la compatibilité du système importent plus que la réduction du poids des composants.
L'aluminium devrait croître à un CAGR de 5,65 % jusqu'en 2032. Son poids plus faible peut aider les équipes à déplacer les équipements plus rapidement sur les façades, les plateformes suspendues et les sites maritimes, où les levages et repositionnements répétés peuvent prolonger le temps d'installation. La résistance à la corrosion soutient également l'utilisation dans les environnements côtiers, offshore et de construction navale qui exposent les équipements à l'humidité et au sel. Un assemblage plus rapide peut compenser une partie du coût matériel plus élevé lorsque la main-d'œuvre est rare, que le temps d'installation est limité ou que les conditions d'accès rendent les composants lourds plus difficiles à manipuler. L'équilibre entre le coût initial et le coût total installé diffère selon les projets, ce qui limite une simple substitution de l'aluminium à l'acier. La hausse des prix de l'aluminium en 2025 a temporairement compliqué les décisions de flotte pour les prestataires de location, notamment lorsque les clients se concentraient sur les tarifs d'équipement à court terme. Néanmoins, les applications qui valorisent la réduction du poids et la résistance à la corrosion peuvent soutenir l'adoption. Le marché des échafaudages devrait voir l'utilisation continue de l'aluminium là où ces avantages de performance sont déterminants pour l'exécution du projet. Le bois et le contreplaqué restent présents dans certaines applications locales, mais font face à la pression des exigences de sécurité plus strictes et de la préférence pour les systèmes documentés.
Par secteur :
le résidentiel détient la plus grande part et devrait connaître la croissance la plus rapideLa construction résidentielle détenait 43,1 % de la taille du marché des échafaudages en 2026. Les objectifs de logement soutenus par les gouvernements et le développement en hauteur soutiennent ce résultat en Asie-Pacifique, en Asie du Sud et au Moyen-Orient. Les projets résidentiels nécessitent un accès extérieur lors des travaux de structure, du bardage, des finitions et de la maintenance ultérieure. La construction urbaine dense peut également favoriser les systèmes qui utilisent l'espace efficacement et soutiennent la livraison par phases, notamment lorsque les bâtiments voisins limitent l'espace au sol. Les fournisseurs peuvent répondre à cette demande grâce à des équipements facilement disponibles dans des configurations répétables pour plusieurs types de bâtiments. La location et le soutien aux services peuvent être utiles pour les entrepreneurs travaillant sur plusieurs chantiers de logements avec des calendriers différents. Cette large activité maintient l'importance des travaux résidentiels pour les fournisseurs et les prestataires de location.
La construction résidentielle devrait également croître à un CAGR de 5,51 % jusqu'en 2032. Les travaux commerciaux contribuent par la rénovation de bureaux, l'aménagement de centres de données et les projets hôteliers, chacun pouvant nécessiter un accès temporaire interne ou externe lors de la construction et de la réhabilitation. La maintenance d'usines, les terminaux de gaz naturel liquéfié et les ajouts de capacité chimique soutiennent la demande industrielle et logistique. Les grandes installations de traitement nécessitent couramment des travaux de révision périodiques qui font appel à des équipements d'accès spécialisés, à un séquençage minutieux et à des équipes familiarisées avec les sites en exploitation. Les infrastructures restent plus petites en termes de part sectorielle, mais peuvent produire une valeur d'équipement élevée par projet, car les besoins d'accès persistent sur plusieurs phases et sont souvent répartis sur une large zone. Les entrepreneurs servant plusieurs secteurs peuvent réduire leur dépendance à un cycle de construction individuel et maintenir leurs flottes actives tout au long de l'année. Ce mix donne au marché des échafaudages une exposition aux cycles de construction, de réhabilitation et de maintenance industrielle. Il accroît également la valeur des fournisseurs capables de servir différentes conditions de chantier sans obliger les clients à gérer plusieurs partenaires d'équipement.
Analyse géographique
L'Asie-Pacifique détenait 37,1 % de la demande mondiale en 2026 et devrait croître à un CAGR de 5,89 % jusqu'en 2032. L'investissement dans les infrastructures en Chine a augmenté de 8,9 % en glissement annuel au premier trimestre 2026, soutenant les travaux dans l'aviation civile, les voies navigables, les réseaux électriques et les pipelines urbains. Le programme d'investissement de l'Inde soutient simultanément le développement routier, ferroviaire et urbain, créant des flux de travaux qui se chevauchent pour les prestataires d'accès à la construction. L'Australie ajoute de la demande à travers des projets de transport, de services publics et de transmission d'énergie renouvelable qui nécessitent souvent une mise en scène complexe sur de longues distances. Les programmes de maintenance et de résilience du Japon soutiennent les besoins d'accès pour les infrastructures vieillissantes, où les travaux de réparation peuvent se répéter sur les actifs existants. La Corée du Sud et le Vietnam offrent également des opportunités maritimes et offshore liées à la construction navale et aux projets énergétiques. Le marché des échafaudages dans la région tire donc sa demande à la fois des nouveaux actifs et de la maintenance des infrastructures établies.
L'Amérique du Nord et l'Europe constituent une base large et stable pour le marché des échafaudages. Le renouvellement des infrastructures et les règles formelles de sécurité soutiennent une demande continue même lorsque la construction commerciale privée est moins active. Aux États-Unis, les dépenses publiques de construction ont atteint 511,6 milliards USD en mai 2025, selon le projet fourni, constituant une base pour les travaux d'accès dans les installations publiques et les actifs de transport. Le Royaume-Uni est soutenu par des investissements planifiés dans l'eau, l'électricité, les routes et les chemins de fer. Les fournisseurs européens font également face à des attentes plus élevées en matière de documentation des systèmes, de conception technique, de dossiers d'inspection et d'installation formée. Ces exigences peuvent accroître la valeur du soutien technique établi, car les entrepreneurs ont besoin d'équipements pouvant être approuvés et déployés sans délai évitable. Les prestataires certifiés disposant d'une large couverture de service sont donc bien positionnés dans toute la région.
Le Moyen-Orient bénéficie du programme Vision 2030 de l'Arabie saoudite, de la construction de stades et de la maintenance des raffineries dans les pays du Golfe. L'Amérique du Sud présente des opportunités ciblées dans les ports, l'énergie offshore et les programmes de logements sociaux au Brésil, en Argentine et au Chili. L'Afrique reste concentrée sur les travaux d'infrastructure, la maintenance minière en Afrique du Sud et la construction urbaine au Nigeria et en Égypte. Les projets dans ces régions peuvent avoir une logistique complexe, car les équipements doivent être livrés, stockés, entretenus et déplacés dans des conditions différentes des marchés urbains denses. Cela peut favoriser les prestataires qui comprennent les exigences d'accès locales et peuvent organiser un soutien aux services à proximité du client. Le mix régional réduit la dépendance à un seul cycle de construction, car la demande provient des infrastructures, de la rénovation, de la maintenance industrielle et du développement urbain. Cette diversité géographique soutient le marché des échafaudages lorsque l'activité dans une région ralentit. Elle accroît également l'importance des flottes adaptables, des réseaux de service locaux et des équipements pouvant être configurés pour des conditions de chantier variées.
Paysage concurrentiel
Le marché des échafaudages est fragmenté au niveau de la réalisation des projets. BrandSafway, Layher, PERI, ULMA, HAKI Safety et Altrad sont en concurrence avec de nombreux fournisseurs régionaux et nationaux. Les grands prestataires recherchent des portefeuilles de services plus larges et une couverture géographique plus étendue, car les clients peuvent avoir besoin d'équipements, de conception technique, de livraison, d'inspection et de soutien en main-d'œuvre dans le cadre d'un seul contrat. BrandSafway opère à travers 340 sites dans 25 pays et emploie 40 000 personnes. Les entreprises régionales restent importantes car l'installation, la logistique et la connaissance du site sont souvent assurées localement. Leur proximité avec les sites clients peut constituer un avantage pratique lorsque les projets nécessitent une livraison rapide ou des modifications d'une configuration d'accès.
Les acquisitions constituent une voie majeure vers la croissance à l'échelle sur le marché des échafaudages. Altrad a fusionné Generation Hire and Sales avec TRAD UK pour former Altrad Hire and Sales en septembre 2026. L'opération combinée regroupe les échafaudages, les travaux temporaires, les clôtures et les équipements de sécurité sous une seule plateforme commerciale au Royaume-Uni et en Irlande. Alimak Group a acquis Pro-Bel en juillet 2026 pour 142 millions USD, élargissant son offre d'accès suspendu et de protection contre les chutes en Amérique du Nord. Alimak a indiqué que Pro-Bel rejoint sa division Accès aux façades dans le cadre de sa stratégie New Heights. Ces mouvements montrent comment les grandes entreprises ajoutent des capacités locales et des capacités d'accès spécialisées plutôt que de s'appuyer uniquement sur l'expansion organique de leurs agences.
La technologie et la conformité façonnent la position concurrentielle aussi fortement que le prix des équipements. AT-PAC combine des systèmes Ringlock avec une planification compatible BIM et un soutien technique intégré en Europe. Cette approche déplace la concurrence vers la coordination de projet, la conception documentée et l'efficacité de la main-d'œuvre, qui peuvent avoir plus d'importance qu'un prix de composant inférieur sur les sites réglementés. Muehlhan Industrial Services a acquis Steigerbouw van der Panne en octobre 2025, ajoutant des capacités d'échafaudage pour les travaux industriels, offshore, d'infrastructure et de construction en Belgique et aux Pays-Bas. Des opportunités de marché inexploitées subsistent dans les travaux maritimes et offshore, l'accès aux révisions pétrochimiques et les régions émergentes où l'activité d'infrastructure a progressé plus vite que les flottes de location locales. Ces applications peuvent nécessiter des équipements résistant à la corrosion, opérant dans des espaces confinés ou soutenant des routines complexes d'inspection et de maintenance. Les fournisseurs qui associent des équipements spécialisés à un soutien à la planification et à la conformité peuvent avoir un meilleur accès à ces projets. Le marché des échafaudages peut donc récompenser les entreprises qui combinent équipements physiques, services techniques et livraison locale réactive.
Leaders du secteur des échafaudages
-
PERI India Pvt. Ltd.
-
Doka India Private Limited
-
Layher Scaffolding Systems Pvt Ltd
-
ULMA Formwork Systems India Pvt. Ltd
-
RMD Kwikform India Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des échafaudages Entreprises couvertes dans ce rapport
- PERI India Pvt. Ltd.
- Doka India Private Limited
- Layher Scaffolding Systems Pvt Ltd
- ULMA Formwork Systems India Pvt. Ltd
- RMD Kwikform India Private Limited
- Technocraft Industries, India Ltd.
- JRS Scaffoldings
- Finomax Scaffolding (I) Pvt. Ltd.
- Expee Engineering Private Limited
- Iron Ridge Scaffolding and Engineering (I) Pvt. Ltd.
- AMCO Exports
- Wheels Scaffolding (India) Ltd.
- Winntus Formwork Private Limited
- Ananta Formwork Private Limited
- Nexrise India Infra Pvt. Ltd.
- Hindustan Scaffolding and Formwork Pvt. Ltd.
- Safeway Scaffolding and Formwork Pvt. Ltd.
- BSL Scaffolding Ltd
- Bharat Scaffolding Co.
- Shreeji Scaffolding Pvt. Ltd.
- BrandSafway India / SGB BrandSafway
- K-nest Manufacturers Private Limited
- MSafe Group
- MTandT Rentals Limited
- Translite Scaffolding Ltd.
Développements industriels récents dans Marché des échafaudages
- Septembre 2026 : Altrad a fusionné Generation Hire & Sales et TRAD UK pour former Altrad Hire & Sales, avec effet au 1er septembre 2026, regroupant deux des marques de location d'échafaudages et de construction les plus importantes du Royaume-Uni sous une seule plateforme commerciale. L'entité fusionnée sert les clients au Royaume-Uni et en Irlande à travers un réseau d'agences consolidé proposant des échafaudages, des travaux temporaires, des clôtures et des équipements de sécurité.
- Septembre 2026 : Acrow Limited a finalisé l'acquisition d'AusGroup Industrial Services après l'autorisation de phase 1 de l'Australian Competition and Consumer Commission en août 2026. AusGroup fournit des services d'échafaudage, d'isolation et de protection de surface aux clients des ressources et de l'énergie dans le Queensland, renforçant la plateforme d'accès industriel d'Acrow dans les marchés miniers et d'infrastructure du nord du Queensland.
- Juillet 2026 : Alimak Group a finalisé l'acquisition de Pro-Bel Group Ltd., un prestataire de solutions d'accès suspendu et de protection contre les chutes basé dans la région de Toronto, pour 142 millions USD. Pro-Bel a généré 49 millions USD de chiffre d'affaires au cours des 12 mois se terminant en avril 2026 et a été intégré à la division Accès aux façades d'Alimak, élargissant la couverture du groupe pour la maintenance des bâtiments de faible et moyenne hauteur en Amérique du Nord.
Périmètre du rapport mondial sur le marché des échafaudages
Aperçu de la segmentation
| Échafaudage supporté |
| Échafaudage suspendu |
| Échafaudage mobile |
| Tube et coupleur |
| Cuplock |
| Modulaire / Ringlock |
| Cadre / H-Frame |
| Vente |
| Location |
| Bois / Contreplaqué |
| Acier |
| Aluminium |
| Plastique / Fibre de verre |
| Autres types de matériaux |
| Résidentiel |
| Commercial |
| Industriel et logistique |
| Infrastructures |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par type | Échafaudage supporté | |
| Échafaudage suspendu | ||
| Échafaudage mobile | ||
| Par système | Tube et coupleur | |
| Cuplock | ||
| Modulaire / Ringlock | ||
| Cadre / H-Frame | ||
| Par modèle commercial | Vente | |
| Location | ||
| Par type de matériau | Bois / Contreplaqué | |
| Acier | ||
| Aluminium | ||
| Plastique / Fibre de verre | ||
| Autres types de matériaux | ||
| Par secteur | Résidentiel | |
| Commercial | ||
| Industriel et logistique | ||
| Infrastructures | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des échafaudages en 2032 ?
Le marché des échafaudages devrait atteindre 77,72 milliards USD d'ici 2032, avec une croissance à un CAGR de 4,51 % à partir de 2027.
Quel type d'échafaudage détient la plus grande part ?
Les échafaudages supportés dominent par type avec une part de 48,9 % en 2026 et devraient croître à un CAGR de 5,21 % jusqu'en 2032.
Pourquoi les systèmes modulaires / Ringlock gagnent-ils en adoption ?
Un assemblage plus rapide, des connexions cohérentes et une documentation plus solide soutiennent leur CAGR projeté de 5,33 % jusqu'en 2032.
Quel matériau se développe le plus rapidement pour les systèmes d'accès ?
L'aluminium est le matériau à la croissance la plus rapide, avec un CAGR projeté de 5,65 % jusqu'en 2032, soutenu par son faible poids et sa résistance à la corrosion.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 5,89 % jusqu'en 2032 et détenait 37,1 % de la demande mondiale en 2026.
Qu'est-ce qui limite la demande d'échafaudages et les marges des fournisseurs ?
La volatilité des prix de l'acier et de l'aluminium, les pénuries de travailleurs certifiés, les coûts logistiques et les différentes normes nationales peuvent contraindre l'offre d'équipements et la capacité d'installation.