
Gerüstmarkt Größe und Marktanteile
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 62.34 Milliarden US-Dollar |
| Marktgröße (2032) | 77.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
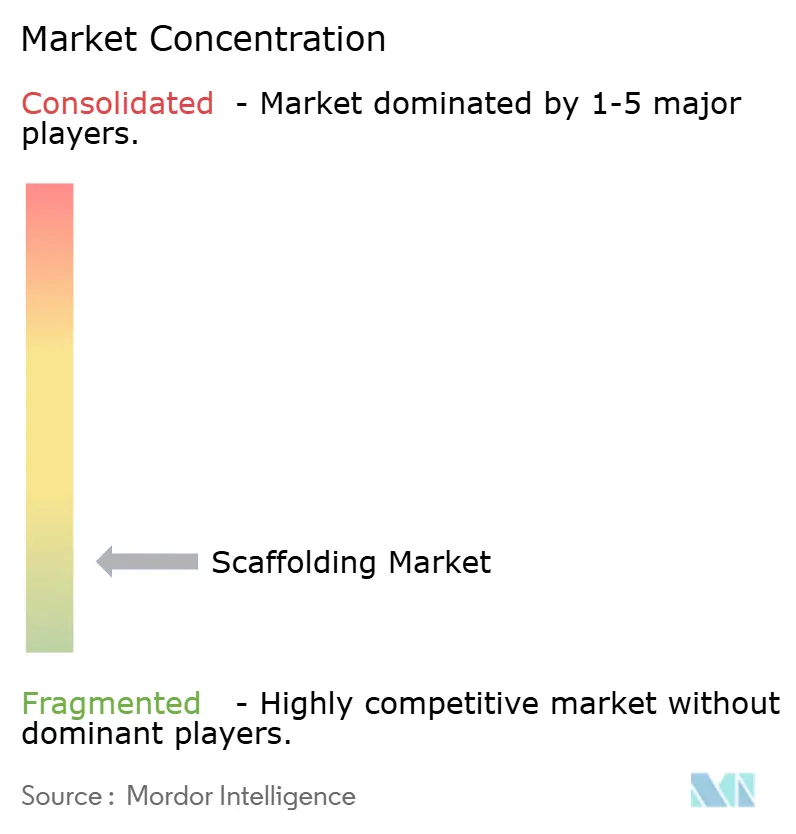
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gerüstmarkt Analyse von Mordor Intelligence
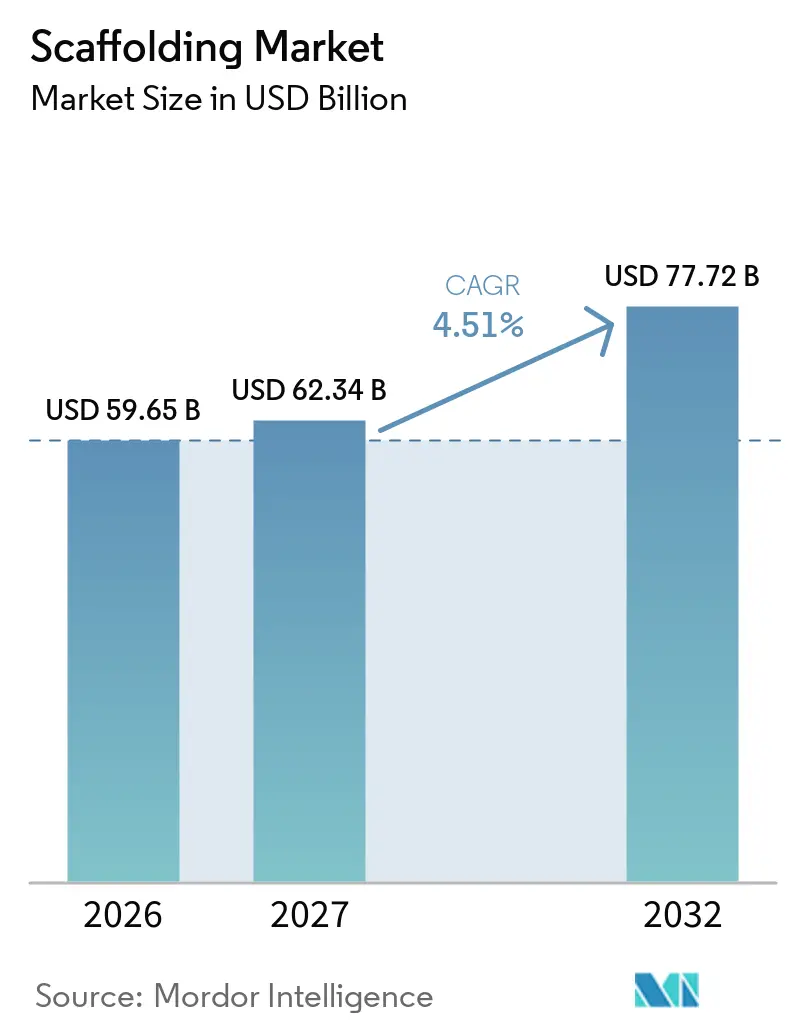
Die Gerüstmarktgröße wurde im Jahr 2026 auf 59,65 Milliarden USD geschätzt und soll von 62,34 Milliarden USD im Jahr 2027 auf 77,72 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,51 % während des Prognosezeitraums (2027–2032).
Öffentliche Ausgaben für Verkehr, Versorgungsinfrastruktur und städtischen Hochbau verschaffen dem Gerüstmarkt eine breite Projektnachfragebasis über mehrere Anlageklassen hinweg. Lange Projektzeitpläne erzeugen Gerätebedarf während Rohbauarbeiten, Ausbau, Prüfung, Inspektion und späterer Instandhaltung. Renovierungsaktivitäten stützen den Geräteeinsatz in etablierten Städten, da bestehende Gebäude bei Reparaturen und energetischen Sanierungen Zugangslösungen benötigen – häufig unter beengteren Platzverhältnissen als bei Neubauten. Zertifizierte Systeme gewinnen an Bedeutung, da Auftragnehmer mit höheren Dokumentations- und Sicherheitsanforderungen konfrontiert sind. Anbieter reagieren darauf mit modularen Geräten, Ingenieurunterstützung, Lieferservices, Inspektionsunterstützung und Vermietungsdienstleistungen, die den Aufwand auf der Baustelle reduzieren. Dies verändert Beschaffungsentscheidungen, da Käufer zunehmend Montagegeschwindigkeit, Arbeitskräftebedarf, dokumentierte Konformität, Geräteverfügbarkeit, Logistik und die Fähigkeit zur Anpassung von Zugangslösungen im Projektverlauf berücksichtigen, anstatt ausschließlich den Anschaffungspreis zu bewerten. Materialkosten und der Mangel an ausgebildeten Fachkräften bleiben wichtige Einschränkungen für Margen und Montagekapazitäten, da Festpreisverträge es Anbietern möglicherweise nicht erlauben, höhere Kosten für Flottenersatz, Transport, Lagerung und Facharbeit schnell weiterzugeben.
Wesentliche Erkenntnisse des Berichts
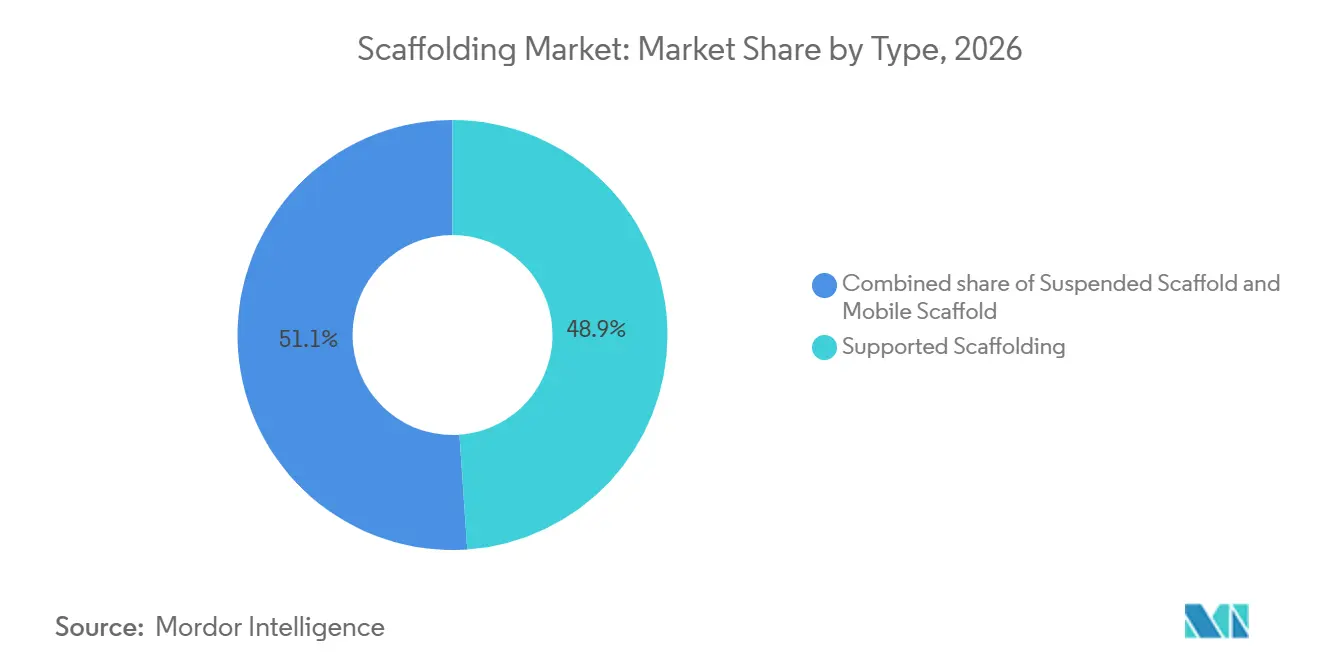
- Nach Typ hielt Standgerüst im Jahr 2026 einen Marktanteil von 48,9 % am Gerüstmarkt, während dasselbe Segment bis 2032 voraussichtlich mit einem CAGR von 5,21 % wachsen wird.
- Nach System entfiel auf Rohr und Kupplung im Jahr 2026 ein Anteil von 35,7 % am Gerüstmarkt, während Modular- / Ringlock-Systeme bis 2032 voraussichtlich mit einem CAGR von 5,33 % wachsen werden.
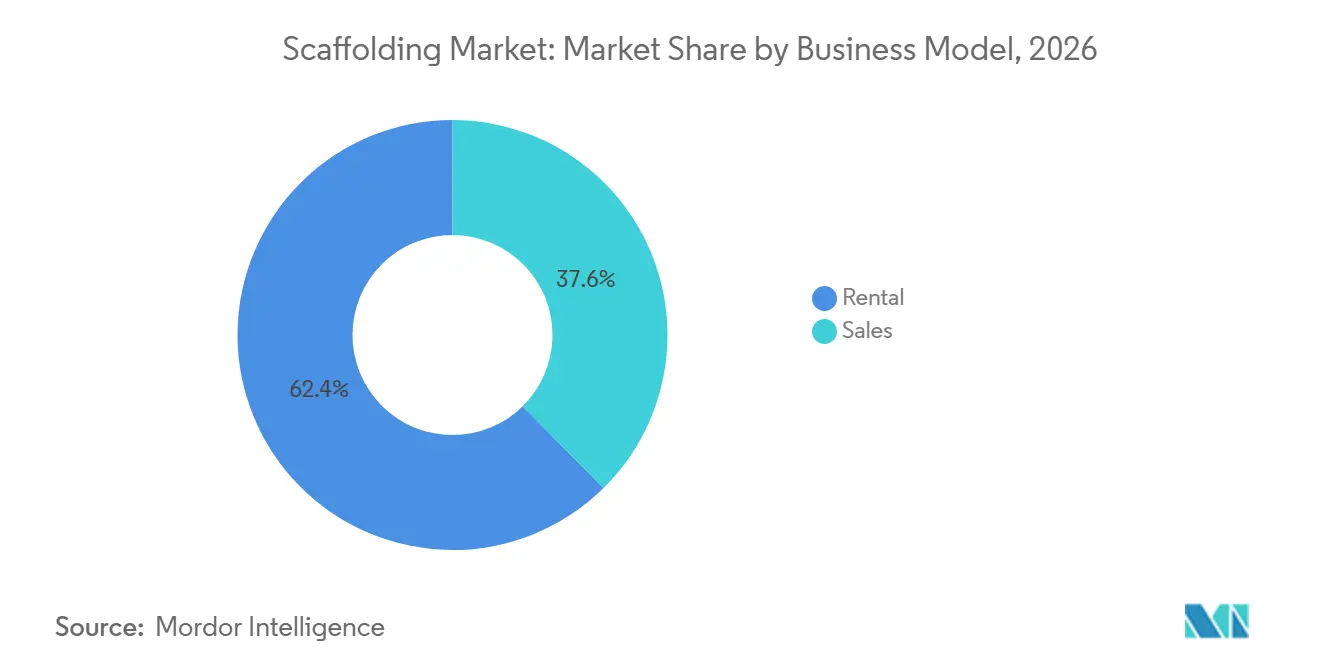
- Nach Geschäftsmodell hielt die Vermietung im Jahr 2026 einen Marktanteil von 62,4 %, während der Verkauf bis 2032 voraussichtlich mit einem CAGR von 5,15 % wachsen wird.
- Nach Materialtyp hielt Stahl im Jahr 2026 einen Marktanteil von 52,5 %, während Aluminium bis 2032 voraussichtlich mit einem CAGR von 5,65 % wachsen wird.
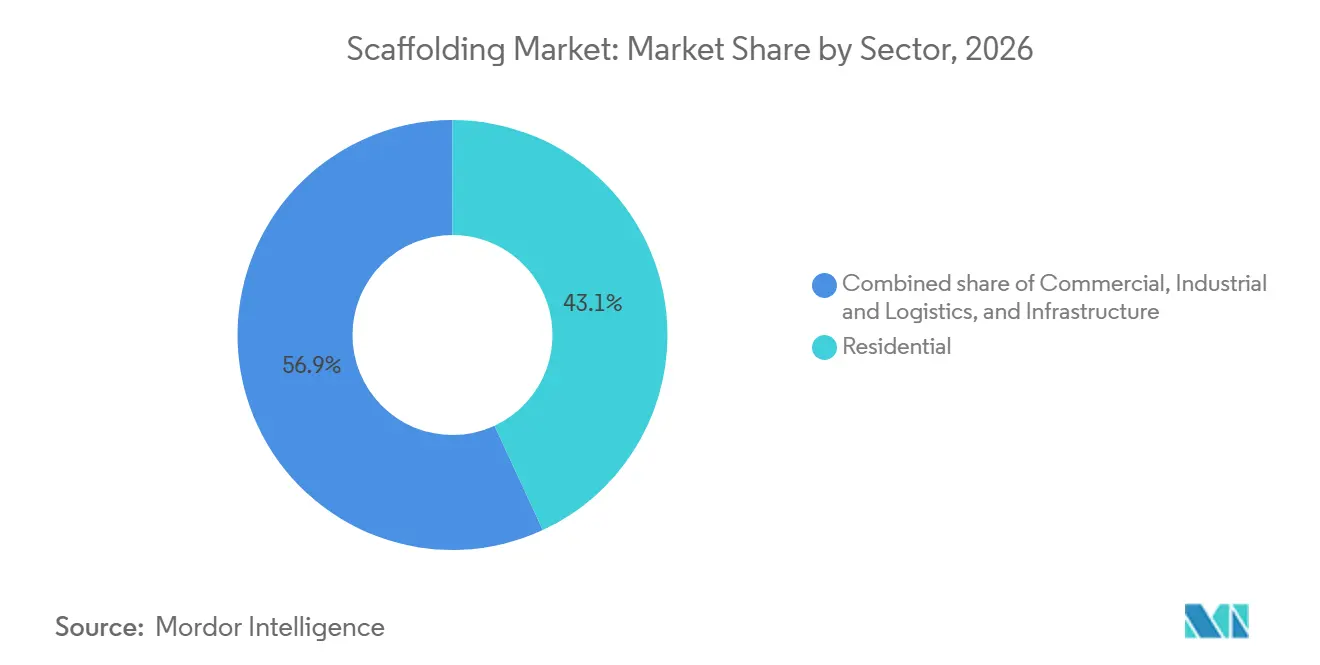
- Nach Sektor hielt der Wohnungsbau im Jahr 2026 einen Marktanteil von 43,1 %, während dasselbe Wohnbausegment bis 2032 voraussichtlich mit einem CAGR von 5,51 % wachsen wird.
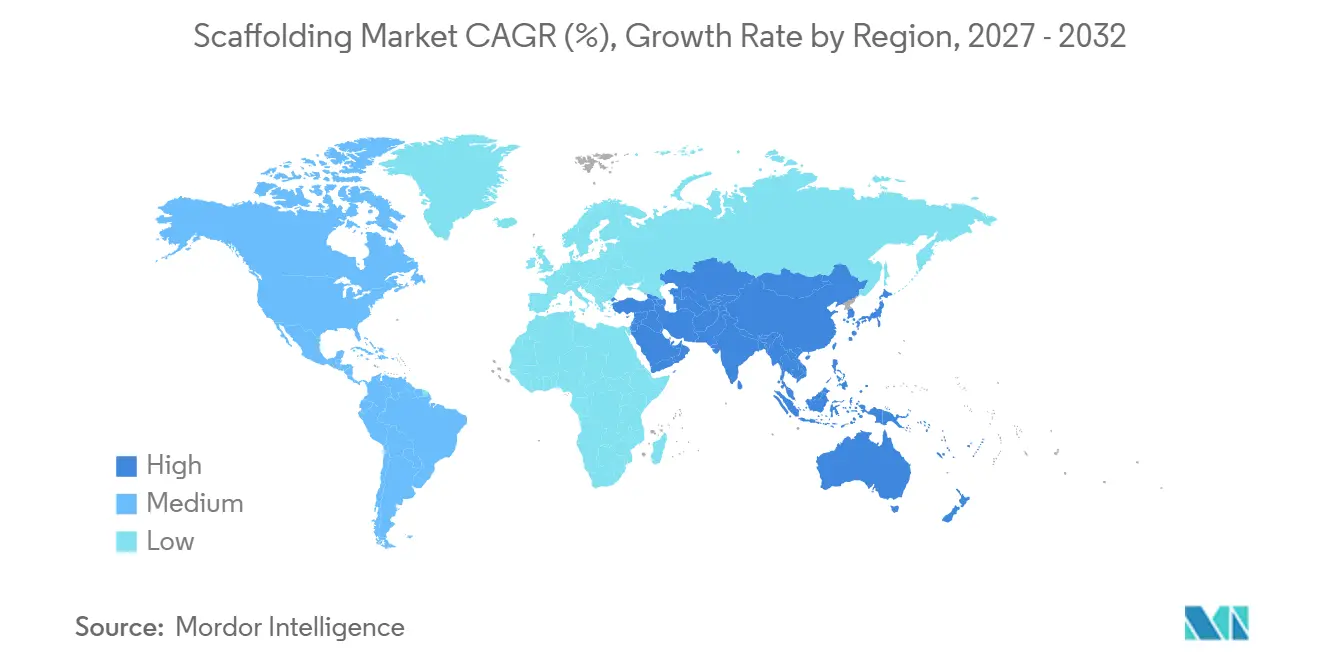
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 37,1 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 5,89 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Investitionen in die Verkehrsinfrastruktur | +1.2% | Global, mit größter Intensität in Asien-Pazifik, dem Nahen Osten und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum im Hochhaus-Wohnungs- und Gewerbebau | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Renovierung und Restaurierung von Altbauten | +0.7% | Nordamerika, Europa, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Strengere Bauvorschriften zur Arbeitssicherheit | +0.6% | Global, mit hoher Compliance-Intensität in Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Industrielle Instandhaltung und Turnaround-Aktivitäten | +0.5% | Naher Osten, Nordamerika, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Ausbau des Schiffbaus und der Offshore-Energieinfrastruktur | +0.4% | Südkorea, Japan, Vietnam, der Nahe Osten und die Nordsee | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Investitionen in die Verkehrsinfrastruktur
Staatliche Verkehrsprogramme stellen eine dauerhaft verlässliche Auftragsquelle dar, da sie über Bau-, Ausbau- und Inspektionsphasen hinweg wiederkehrenden Zugangsbedarf erzeugen. Im Gegensatz zu einem einmaligen Beschaffungsvorgang können diese Programme Zugangslösungen erfordern, während Bauwerke von der Gründung über Hochbauarbeiten, Ausbau bis hin zur späteren Instandhaltung fortschreiten. Indien hat für das Haushaltsjahr 2026/2027 öffentliche Kapitalausgaben in Höhe von 133,1 Milliarden USD bereitgestellt. Straßen und Eisenbahnen erhielten innerhalb dieses Programms erhebliche Mittel, ebenso wie geplante Hochgeschwindigkeitsbahnkorridore und der Bau von Nationalstraßen. Projektträger können diese Aktivitäten in mehrere Pakete aufteilen, sodass Zugangslösungsanbieter mehr als einen Auftragnehmer oder eine Arbeitsphase innerhalb desselben übergeordneten Programms unterstützen können. Diese Projekte erfordern Zugangslösungen über mehrere Jahre hinweg und nicht nur für eine einzelne kurze Montage. Anbieter können die Flottenplanung mit größerer Sicherheit vornehmen, wenn die Arbeiten an eine finanzierte Pipeline gebunden sind und nicht an einen kurzfristigen privaten Bauzyklus. Die Arbeiten können auch Bedarf an Planungsänderungen erzeugen, wenn Baustellen von der Rohbauphase in die Ausbau- und Inspektionsphase übergehen. Diese Struktur unterstützt Vermietungen, ingenieurtechnische Planungsleistungen und wiederkehrenden Gerätebedarf im Gerüstmarkt. Sie ermöglicht es Auftragnehmern auch, über mehrere Projektpakete hinweg Vertrautheit mit einem System zu entwickeln, was Schulung und Baustellenkoordination vereinfachen kann[1].
Wachstum im Hochhaus-Wohnungs- und Gewerbebau
Hochhausbau erhöht den Bedarf an sicherem Fassadenzugang über mehrere Stockwerke gleichzeitig. Die Arbeiten können Rohbaufertigstellung, Außenverkleidung, Verglasung, Anstrich, Reparatur und Inspektion umfassen – häufig während andere Aktivitäten im Gebäudeinneren fortgesetzt werden und der Bodenbereich mit Lieferungen, Arbeitern und benachbarten Grundstücken geteilt wird. Standgerüste bleiben relevant, wo eine bodengestützte Lastübertragung praktikabel ist und die Projektbedingungen dies erlauben. Hänge- und Modularkonfigurationen werden eingesetzt, wenn Gebäudehöhe oder eingeschränkte Bodenfläche diese Bauformen geeigneter machen. Eine schnellere stockwerkweise Montage kann die Zeit für das Umpositionieren von Geräten reduzieren und Auftragnehmern helfen, die Arbeitskräfteverfügbarkeit zu steuern. Dies ist wichtig, wenn mehrere Gewerke planmäßigen Zugang zur selben Fassade benötigen, ohne die gesamte Arbeitsabfolge zu stören, was andernfalls zu Verzögerungen zwischen Subunternehmern führen kann. Fertiggestellte Hochhäuser erzeugen zudem laufende Instandhaltungsarbeiten, die die Nachfrage über den anfänglichen Bauzeitraum hinaus verlängern. Der Gerüstmarkt profitiert daher sowohl von neuem städtischen Hochbau als auch von späterer Fassadeninstandhaltung[2].
Renovierung und Restaurierung von Altbauten
Renovierungsarbeiten stützen die Zugangsnachfrage, da Reparaturen häufig rund um bewohnte Bereiche und bestehende Bausubstanz durchgeführt werden müssen. Im Gegensatz zu Neubauten auf der grünen Wiese müssen Sanierungsteams möglicherweise angrenzende Oberflächen schützen, Eingänge freihalten, Teile eines Gebäudes geöffnet halten und um Versorgungsleitungen herumarbeiten, die während der Reparaturen nicht unterbrochen werden können. Bauvorschriften, Energieeffizienzanforderungen und physischer Verfall können diese Projekte aufrechterhalten, wenn der Neubau nachlässt. Bestehende Gebäude können komplexere Grundrisse erfordern als Neubaustellen, da Arbeiter Bewohner schützen und wesentliche Bereiche zugänglich halten müssen. Dies kann den Wert von ingenieurtechnischen Planungen und geschulten Montageteams erhöhen, die sich an begrenzte Zugangspunkte, bewohnte Stockwerke und empfindliche Oberflächen anpassen können. Instandhaltungs- und Erdbebenertüchtigungsmaßnahmen bieten auch in reifen Volkswirtschaften, einschließlich Japans, wiederkehrende Aufträge. Renovierungen können Anbietern helfen, Geräte zwischen größeren Neubauprojekten im Einsatz zu halten. Der Gerüstmarkt verfügt über eine stabilere Nachfragequelle, wenn Renovierungsprogramme den Neubau ergänzen[3].
Strengere Bauvorschriften zur Arbeitssicherheit
Sicherheitsanforderungen steigern die Nachfrage nach Geräten mit definierten Last-, Stabilitäts- und Montagedokumentationen. Projektteams müssen zunehmend nachweisen, wie temporäre Zugangskonstruktionen genutzt, inspiziert und angepasst werden, wenn sich die Baustellenbedingungen ändern. Modulare Systeme können standardisierte Komponenten und Ingenieuraufzeichnungen bereitstellen, die auf komplexen Baustellen leichter zu prüfen sind. Diese Anforderungen können informelle Installationen weniger wettbewerbsfähig machen, wenn Projekte eine formelle Genehmigung erfordern. Auftragnehmer legen auch mehr Wert auf Anbieter, die Schulungen, Planungsunterstützung und Konformitätsnachweise bereitstellen können. Eine klare Dokumentation kann die Unsicherheit für Bauleiter, Versicherer und Projektträger verringern, die Nachweise benötigen, dass Geräte korrekt ausgewählt und montiert wurden. Dieselben Anforderungen können beeinflussen, wie Auftragnehmer Anbieter auswählen, da sie vor Projektbeginn zuverlässige Informationen und bei Layoutänderungen reaktionsschnelle technische Beratung benötigen. Geräteanbieter, die lokale Vorschriften kennen, können Kunden auch dabei helfen, Verzögerungen durch unvollständige Pläne oder fehlende Inspektionsnachweise zu vermeiden. Ein zertifiziertes System beseitigt nicht die Notwendigkeit einer ordnungsgemäßen Montage, gibt den Teams jedoch eine konsistentere Grundlage für die Planung und Überprüfung der Arbeiten. Dieser Wandel begünstigt Anbieter mit etablierten Qualitätsprozessen und breiter Servicekapazität. Er macht Sicherheitsdokumentation auch zu einem bedeutsamen Kaufkriterium im Gerüstmarkt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Stahl und Aluminium | -0.8% | Global, insbesondere in den Beschaffungsmärkten Nordamerikas und Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Gerüstbauern und Inspektoren | -0.5% | Vereinigtes Königreich, Australien, Nordamerika und ausgewählte asiatische Märkte | Langfristig (≥ 4 Jahre) |
| Hohe Transport- und Lagerkosten | -0.3% | Global, insbesondere in Afrika, Südamerika und Ozeanien | Mittelfristig (2–4 Jahre) |
| Unterschiede in Zertifizierungs- und Sicherheitsstandards | -0.2% | Global, mit höherer grenzüberschreitender Reibung in ASEAN, dem Nahen Osten und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Stahl und Aluminium
Materialkosten belasten Hersteller, Vermieter und Auftragnehmer, da Stahl und Aluminium die Basis vieler Geräteflotten bilden. Eine Änderung der Inputpreise kann gleichzeitig die Kosten für Ersatzbestände, Reparaturteile und neue Systemkapazitäten beeinflussen. Der Erzeugerpreisindex für Aluminiumwalzprodukte stieg zwischen Dezember 2024 und Dezember 2025 um 30,5 %. Die Preise für Stahlwalzprodukte stiegen im gleichen Zeitraum um 17 %. Höhere Ersatzkosten können Vermieter dazu veranlassen, Flottenaufrüstungen aufzuschieben oder bestehende Anlagen länger zu nutzen. Projektspezifische Mietpreise steigen möglicherweise nicht schnell genug, um diese Kosten zu decken, wenn Verträge wettbewerblich ausgeschrieben werden. Anbieter können unter zusätzlichem Druck stehen, wenn ein Projekt Spezialkomponenten erfordert, die nicht durch Standardflottengeräte ersetzt werden können. Kaufentscheidungen können dann von der erwarteten Auslastung, dem verfügbaren Lagerraum und davon abhängen, ob ein längerer Vertrag ausreichende Planungssicherheit für eine Ersatzbeschaffung bietet. Dies kann die Fähigkeit kleinerer Betreiber einschränken, Flotten zu erneuern und gleichzeitig die Kundenerwartungen in Zeiten starker anhaltender Nachfrage zu erfüllen. Preisdruck kann auch die Attraktivität von Aluminiumsystemen für kostenorientierte Betreiber trotz ihrer Handhabungsvorteile begrenzen.
Mangel an zertifizierten Gerüstbauern und Inspektoren
Ein Mangel an ausgebildeten Fachkräften begrenzt die Anzahl der Projekte, die Auftragnehmer sicher montieren und beaufsichtigen können. Die Auswirkungen gehen über die direkte Arbeitskraft hinaus, da weniger qualifizierte Fachkräfte Inspektionen, Änderungen an Zugangslayouts und die Freigabe von Geräten für das nächste Projekt verlangsamen können. Die Ausbildung nimmt Zeit in Anspruch, was diese Einschränkung in Zeiten starker Bautätigkeit schwer lösbar macht. Auftragnehmer können qualifizierte Teams auf komplexe Infrastruktur- und Industriearbeiten konzentrieren, wo die Erträge höher sind. Kleinere Aufträge können schwieriger zu besetzen sein, insbesondere wenn die Arbeit eine zertifizierte Inspektion erfordert. Arbeitskräftemangel kann den Wert von Systemen steigern, die schneller zu montieren und leichter zu dokumentieren sind. Eine bessere Planung kann helfen, verfügbare Teams zuzuteilen, kann jedoch die Baustellenerfahrung bei schwierigen Zugangsprojekten nicht vollständig ersetzen. Unternehmen müssen möglicherweise auch Reise-, Aufsichts- und Schulungsverpflichtungen verwalten, wenn Teams an mehreren Standorten arbeiten. Dies kann sowohl die Anzahl der angenommenen Aufträge als auch die Zeit für die Fertigstellung jeder Montage beeinflussen. Die Gerüstbranche muss die Ausbildungskapazitäten ausbauen, wenn die Geräteverfügbarkeit vollständig in installiertes Projektvolumen umgesetzt werden soll.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Standgerüst führt den breiten Bauzugang anStandgerüst machte im Jahr 2026 48,9 % der Gerüstmarktgröße aus. Seine Position spiegelt seinen Einsatz bei Brücken, Autobahnen, Außenzugang und mehrstöckigen Gebäuden wider, bei denen der Boden die Systemlast tragen kann. Auftragnehmer können Standkonstruktionen für unterschiedliche Höhen, Arbeitsbereiche und Gebäudeformen konfigurieren, ohne das Grundprinzip des bodengestützten Zugangs zu ändern. Diese Flexibilität macht die Kategorie für öffentliche Infrastruktur und Wohnungsbau geeignet. Sie kann sowohl bei langen Infrastrukturanlagen als auch bei städtischen Projekten eingesetzt werden, bei denen Fassaden dauerhaften Zugang benötigen. Das System ist vielen Monteuren vertraut und kann durch Planung und Komponentenauswahl an verschiedene Baustellenlayouts angepasst werden. Es unterstützt auch Instandhaltungsarbeiten, wenn Fassaden, Bauwerke oder Industrieanlagen langfristigen Zugang erfordern. Diese breiten Einsatzmöglichkeiten erklären, warum die Kategorie die Typklassifizierung anführt, obwohl speziellere Zugangsmethoden weiterhin wichtig bleiben.
Standgerüst ist auch der am schnellsten wachsende Typ mit einem prognostizierten CAGR von 5,21 % bis 2032. Große Verkehrsprogramme und städtische Bauprojekte stützen diese Aussicht, da sie während mehrerer Projektphasen und über verschiedene Teile derselben Baustelle hinweg wiederkehrende Arbeitsplattformen erfordern. Ein Brückenprojekt kann Zugang erfordern, während Fundamente, Pfeiler, Deckenabschnitte, Ausbauarbeiten und Inspektionen abgeschlossen werden. Ein Wohnbauprojekt kann dieselbe breite Kategorie für Rohbauarbeiten, Außenausbau und Wartungszugang nach der Übergabe nutzen. Vorgefertigte Module können Planung verbessern und Montagezeit reduzieren, wenn Entwürfe im Voraus erstellt werden und Materiallieferungen dem Bauplan folgen. Building Information Modeling, häufig als BIM bezeichnet, kann Projektteams dabei helfen, diese Module mit anderen Baustellenaktivitäten zu koordinieren, einschließlich Schalungsarbeiten, Materialtransport und Sicherheitsplanung. Diese Planungswerkzeuge ersetzen nicht den Bedarf an ausgebildeten Teams, können jedoch die Unsicherheit vor Montagebeginn reduzieren. Hängegerüste bleiben wichtig für Hochhausfassaden und Brückenuntersichten, wo eine Bodenunterstützung nicht möglich ist. Mobile Geräte dienen Innenarbeiten und Instandhaltungsarbeiten, die häufiges Umpositionieren erfordern. Der Gerüstmarkt behält daher Nachfrage nach mehreren Zugangslösungen, obwohl Standgerüste die Typklassifizierung anführen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach System:
Rohr-und-Kupplung-Systeme führen, während Modular- / Ringlock-Systeme am schnellsten wachsenRohr-und-Kupplung-Systeme hielten im Jahr 2026 einen Anteil von 35,7 % an der Gerüstmarktgröße. Ihre anhaltende Nutzung spiegelt die Fähigkeit wider, sich an unregelmäßige Bauwerke, dichte Industriestandorte und lokale Reparaturanforderungen anzupassen. Auftragnehmer können die Anordnung anpassen, um Rohrleitungen, Anlagenausrüstung und nicht standardmäßige Gebäudeformen zu umgehen, was häufig unerlässlich ist, wenn ein Standardlayout nicht passt. Diese Flexibilität bleibt in reifen Industriestandorten nützlich, wo sich die Bedingungen während Instandhaltungs- oder Turnaround-Arbeiten häufig ändern. Traditionelle Systeme profitieren auch von der breiten Vertrautheit unter lokalen Teams und etablierten Lieferanten. Reparaturen können häufig mit verfügbaren Komponenten abgeschlossen werden, wenn Geräte wiederholt in lokalen Projekten eingesetzt werden. Diese praktischen Vorteile erhalten die Nachfrage aufrecht, auch wenn Modularsysteme bei Projekten, die standardisierte Dokumentation erfordern, an Boden gewinnen.
Modular- / Ringlock-Systeme werden voraussichtlich bis 2032 mit einem CAGR von 5,33 % wachsen. Ihre Komponenten können schnellere Montage, konsistente Verbindungsmethoden und klarere Lastdokumentation als viele baustellenspezifische Anordnungen unterstützen. Diese Eigenschaften sind bei Projekten wertvoll, die eine ingenieurtechnische Prüfung, definierte Arbeitsabläufe und formelle Sicherheitsnachweise erfordern, bevor Teams mit der Montage beginnen. Standardkomponenten können es Auftragnehmern auch erleichtern, ein bewährtes Layout über ähnliche Stockwerke, Gebäudehöhen oder Arbeitsbereiche hinweg zu wiederholen. Der Vorteil ist besonders relevant, wenn ein Projekt über begrenzten Platz für die Gerätebereitstellung verfügt oder mehrere Subunternehmer koordinieren muss. China hat sich in Richtung Ringlock-Geräte bewegt, da infrastrukturintensive Arbeiten den Wert schneller Bereitstellung und standardisierter Aufzeichnungen erhöht haben. Für Anbieter beschränkt sich die Chance nicht auf den Verkauf von Komponenten, da Kunden möglicherweise auch Planungsunterstützung, technische Schulungen und Projektkoordination benötigen. AT-PAC stellte auf der Bauma 2025 modulare Ringlock-Linien vor und erweiterte seine europäische Präsenz durch neue Aktivitäten in Deutschland. Der Gerüstmarkt erlebt daher einen Systemwettbewerb, der über die Kosten einzelner Rohre und Verbindungsstücke hinausgeht.
Nach Geschäftsmodell:
Vermietung führt, während Verkauf am schnellsten wächstVermietung machte im Jahr 2026 62,4 % des Marktes aus. Auftragnehmer wählen häufig die Vermietung, da sie einen großen Vorabkauf von Geräten vermeidet und Zugang zu technischem Support bietet. Das Modell kann auch Lieferung, Ingenieursdokumentation, Inspektion und Vor-Ort-Service umfassen. Diese Merkmale helfen Auftragnehmern, Projektanforderungen zu erfüllen, ohne große interne Flotten zu unterhalten. Vermietung ist besonders nützlich, wenn sich Projektzeitpläne oder Vorschriften während der Lieferung ändern. Ein Geräteanbieter kann die Komponentenzusammenstellung anpassen, wenn sich der Auftrag entwickelt, was nützlich ist, wenn Zugangslayouts für Baustellenbedingungen überarbeitet werden müssen. Der Kunde kann daher mehr Kapital und Managementaufwand auf die Bauausführung konzentrieren, anstatt auf den Besitz von Anlagen. Diese betrieblichen Vorteile stützen die führende Position der Vermietung im Gerüstmarkt.
Der Verkauf wird voraussichtlich bis 2032 mit einem CAGR von 5,15 % wachsen, da große Auftragnehmer und Industriebetreiber eigene Bestände aufbauen. Eigentum kann Sicherheit bieten, wenn das lokale Angebot knapp ist, eine Baustelle häufigen Geräteeinsatz erfordert oder ein Auftragnehmer ein vorhersehbares langfristiges Arbeitsvolumen erwartet. Es kann auch langfristigen Industriebetreibern helfen, Abschalt- und Instandhaltungsarbeiten über wiederholte Zyklen hinweg zu verwalten, ohne auf externe Verfügbarkeit warten zu müssen. Die Entscheidung erfordert von Käufern weiterhin die Verwaltung von Lager-, Instandhaltungs-, Inspektions-, Ersatz- und Transportverantwortlichkeiten. Vermieter tragen Ersatzkosten über die Lebensdauer ihrer Flotten, was das unmittelbare Risiko des Auftragnehmers gegenüber Materialpreisen moderieren und den Verwaltungsaufwand für die Aufrechterhaltung konformer Geräte reduzieren kann. Dieser Unterschied erklärt, warum die Vermietung die größere Kategorie bleibt, obwohl der Verkauf voraussichtlich schneller wächst. Sunbelt Rentals schloss im Februar 2026 die Übernahme von Superior Scaffold Services ab und demonstrierte damit Interesse an etablierter regionaler Zugangskapazität. Im Gerüstmarkt können Full-Service-Vermietungsplattformen durch die Kombination von Geräteverfügbarkeit mit lokaler Logistik und technischem Support wettbewerbsfähig sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Stahl behauptet seine Führungsposition, während Aluminium an Bedeutung gewinntStahl hielt im Jahr 2026 52,5 % des Marktes und bleibt zentral für schwere Tief- und Industrieanwendungen. Seine Tragfähigkeit, Verfügbarkeit und Kompatibilität mit etablierten Designs machen ihn für anspruchsvolle Baustellen geeignet. Die bestehende Flottenzusammensetzung macht Stahl auch für viele Vermieter praktisch, da Ersatzkomponenten und ausgebildete Teams weit verbreitet verfügbar sind. Auftragnehmer, die mit Stahlsystemen vertraut sind, können bestehende Verfahren, Werkzeuge und Arbeitskräftekenntnisse nutzen. Diese Faktoren erhalten die Bedeutung von Stahl dort aufrecht, wo lange Spannweiten, hohe Lasten und wiederholter Einsatz erforderlich sind. Die etablierte Position von Stahl reduziert auch die betriebliche Störung, die entstehen kann, wenn ein Anbieter eine große Flotte von einem Materialsystem auf ein anderes umstellt. Das Material bleibt eine praktische Wahl, wo Haltbarkeit und Systemkompatibilität wichtiger sind als reduziertes Komponentengewicht.
Aluminium wird voraussichtlich bis 2032 mit einem CAGR von 5,65 % wachsen. Sein geringeres Gewicht kann Teams helfen, Geräte schneller an Fassaden, Hängeplattformen und Marinestandorten zu bewegen, wo wiederholtes Heben und Umpositionieren die Montagezeit verlängern kann. Korrosionsbeständigkeit unterstützt auch den Einsatz in Küsten-, Offshore- und Schiffbauumgebungen, die Geräte Feuchtigkeit und Salz aussetzen. Schnellere Montage kann einen Teil der höheren Materialkosten ausgleichen, wenn Arbeitskräfte knapp sind, die Montagezeit begrenzt ist oder Zugangsbedingungen schwere Komponenten schwerer handhabbar machen. Das Gleichgewicht zwischen Anschaffungskosten und Gesamtinstallationskosten unterscheidet sich je nach Projekt, was eine einfache Substitution von Aluminium für Stahl begrenzt. Der Anstieg der Aluminiumpreise im Jahr 2025 erschwerte vorübergehend Flottenentscheidungen für Vermieter, insbesondere wenn Kunden sich auf kurzfristige Gerätemieten konzentrierten. Dennoch können Anwendungen, die geringes Gewicht und Korrosionsbeständigkeit schätzen, die Akzeptanz aufrechterhalten. Der Gerüstmarkt wird voraussichtlich weiterhin Aluminium dort einsetzen, wo diese Leistungsvorteile für die Projektdurchführung wesentlich sind. Holz und Sperrholz bleiben in ausgewählten lokalen Anwendungen erhalten, stehen jedoch unter Druck durch strengere Sicherheitsanforderungen und die Präferenz für dokumentierte Systeme.
Nach Sektor:
Wohnungsbau hält den größten Anteil und wird voraussichtlich am schnellsten wachsenDer Wohnungsbau hielt im Jahr 2026 43,1 % der Gerüstmarktgröße. Staatlich geförderte Wohnbauziele und die Entwicklung von Mehrgeschossgebäuden stützen dieses Ergebnis in Asien-Pazifik, Südasien und dem Nahen Osten. Wohnbauprojekte erfordern Außenzugang während Rohbauarbeiten, Verkleidung, Ausbau und späterer Instandhaltung. Dichter städtischer Hochbau kann auch Systeme begünstigen, die Platz effizient nutzen und eine stufenweise Lieferung unterstützen, insbesondere wenn benachbarte Gebäude den Bodenraum einschränken. Anbieter können diese Nachfrage durch Geräte bedienen, die in wiederholbaren Konfigurationen für mehrere Gebäudetypen leicht verfügbar sind. Vermietungs- und Serviceunterstützung kann für Auftragnehmer nützlich sein, die mehrere Wohnbaustellen mit unterschiedlichen Zeitplänen betreiben. Diese breite Aktivität hält Wohnbauarbeiten für Anbieter und Vermieter wichtig.
Der Wohnungsbau wird auch voraussichtlich bis 2032 mit einem CAGR von 5,51 % wachsen. Gewerbearbeiten tragen durch Bürorenovierungen, Rechenzentrumsausbau und Hotellerieprojekte bei, von denen jedes während Bau und Sanierung internen oder externen temporären Zugang erfordern kann. Anlagenwartung, Flüssigerdgasterminals und Erweiterungen der Chemiekapazitäten stützen die Industrie- und Logistiknachfrage. Große Verarbeitungsanlagen erfordern üblicherweise periodische Turnaround-Arbeiten, die spezialisierte Zugangslösungen, sorgfältige Ablaufplanung und mit Betriebsstandorten vertraute Teams erfordern. Infrastruktur bleibt nach Sektoranteil kleiner, kann jedoch einen hohen Gerätewert pro Projekt erzeugen, da der Zugangsbedarf über mehrere Phasen anhält und häufig über ein weites Gebiet verteilt ist. Auftragnehmer, die mehrere Sektoren bedienen, können ihre Abhängigkeit von einem einzelnen Bauzyklus reduzieren und Flotten das ganze Jahr über aktiv halten. Diese Mischung gibt dem Gerüstmarkt Zugang zu Bau-, Sanierungs- und Industrieinstandhaltungszyklen. Sie erhöht auch den Wert von Anbietern, die verschiedene Baustellenbedingungen bedienen können, ohne dass Kunden mehrere Gerätepartner verwalten müssen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 37,1 % der globalen Nachfrage und wird voraussichtlich bis 2032 mit einem CAGR von 5,89 % wachsen. Chinas Infrastrukturinvestitionen stiegen im ersten Quartal 2026 um 8,9 % im Jahresvergleich und stützten Arbeiten in der Zivilluftfahrt, Wasserstraßen, Stromnetzen und städtischen Pipelines. Indiens Kapitalprogramm unterstützt gleichzeitig Straßen-, Eisenbahn- und Stadtentwicklung und schafft überlappende Arbeitsströme für Zugangslösungsanbieter im Bauwesen. Australien fügt Nachfrage durch Transport-, Versorgungs- und Projekte zur Übertragung erneuerbarer Energien hinzu, die häufig komplexe Bereitstellung über große Entfernungen erfordern. Japans Instandhaltungs- und Resilienzprogramme stützen den Zugangsbedarf für alternde Infrastruktur, wo Reparaturarbeiten sich über bestehende Anlagen wiederholen können. Südkorea und Vietnam bieten auch Marine- und Offshore-Möglichkeiten im Zusammenhang mit Schiffbau- und Energieprojekten. Der Gerüstmarkt in der Region zieht daher Nachfrage sowohl aus neuen Anlagen als auch aus der Instandhaltung bestehender Infrastruktur.
Nordamerika und Europa bilden eine große und stabile Basis für den Gerüstmarkt. Infrastrukturerneuerung und formelle Sicherheitsvorschriften stützen die anhaltende Nachfrage, auch wenn der private Gewerbebau weniger aktiv ist. In den Vereinigten Staaten erreichten die öffentlichen Bauausgaben im Mai 2025 laut dem bereitgestellten Entwurf 511,6 Milliarden USD und bilden eine Basis für Zugangslösungen bei öffentlichen Einrichtungen und Verkehrsanlagen. Das Vereinigte Königreich wird durch geplante Investitionen in Wasser, Strom, Straßen und Eisenbahnen gestützt. Europäische Anbieter sehen sich auch höheren Erwartungen an Systemdokumentation, ingenieurtechnische Planung, Inspektionsnachweise und geschulte Montage gegenüber. Diese Anforderungen können den Wert etablierter technischer Unterstützung erhöhen, da Auftragnehmer Geräte benötigen, die ohne vermeidbare Verzögerungen genehmigt und eingesetzt werden können. Zertifizierte Anbieter mit breiter Serviceabdeckung sind daher in der gesamten Region gut positioniert.
Der Nahe Osten profitiert von Saudi-Arabiens Vision-2030-Programm, Stadionbau und Raffineriewartung in den Golfstaaten. Südamerika hat gezielte Möglichkeiten in Häfen, Offshore-Energie und sozialen Wohnbauprogrammen in Brasilien, Argentinien und Chile. Afrika konzentriert sich auf Infrastrukturarbeiten, Bergbauinstandhaltung in Südafrika sowie städtischen Hochbau in Nigeria und Ägypten. Projekte in diesen Regionen können komplexe Logistik aufweisen, da Geräte unter Bedingungen geliefert, gelagert, gewartet und bewegt werden müssen, die sich von dichten städtischen Märkten unterscheiden. Dies kann Anbieter begünstigen, die lokale Zugangsbedürfnisse verstehen und Serviceunterstützung in Kundennähe organisieren können. Die regionale Mischung reduziert die Abhängigkeit von einem einzelnen Bauzyklus, da die Nachfrage aus Infrastruktur, Renovierung, Industrieinstandhaltung und Stadtentwicklung kommt. Diese geografische Diversität stützt den Gerüstmarkt, wenn die Aktivität in einer Region nachlässt. Sie erhöht auch die Bedeutung anpassungsfähiger Flotten, lokaler Servicenetzwerke und Geräte, die für unterschiedliche Baustellenbedingungen konfiguriert werden können.
Wettbewerbslandschaft
Der Gerüstmarkt ist auf der Projektdurchführungsebene fragmentiert. BrandSafway, Layher, PERI, ULMA, HAKI Safety und Altrad konkurrieren mit vielen regionalen und nationalen Anbietern. Größere Anbieter streben nach breiteren Serviceportfolios und größerer geografischer Abdeckung, da Kunden möglicherweise Geräte, Ingenieurleistungen, Lieferung, Inspektion und Arbeitsunterstützung über einen einzigen Vertrag benötigen. BrandSafway betreibt 340 Standorte in 25 Ländern und beschäftigt 40.000 Mitarbeiter. Regionale Unternehmen bleiben wichtig, da Montage, Logistik und Standortkenntnisse häufig lokal erbracht werden. Ihre Nähe zu Kundenstandorten kann ein praktischer Vorteil sein, wenn Projekte schnelle Lieferung oder Änderungen an einem Zugangslayout benötigen.
Übernahmen sind ein wichtiger Weg zur Skalierung im Gerüstmarkt. Altrad fusionierte Generation Hire and Sales mit TRAD UK zu Altrad Hire and Sales im September 2026. Das kombinierte Unternehmen bündelt Gerüstbau, temporäre Bauwerke, Einzäunung und Sicherheitsausrüstung unter einer kommerziellen Plattform im Vereinigten Königreich und Irland. Alimak Group übernahm Pro-Bel im Juli 2026 für 142 Millionen USD und erweiterte damit sein Angebot an Hängezugang und Absturzsicherung in Nordamerika. Alimak erklärte, dass Pro-Bel seiner Fassadenzugangssparte im Rahmen seiner New-Heights-Strategie beitritt. Diese Schritte zeigen, wie größere Unternehmen lokale Kapazitäten und spezialisierte Zugangsfähigkeiten hinzufügen, anstatt sich ausschließlich auf organische Filialerweiterung zu verlassen.
Technologie und Compliance prägen die Wettbewerbsposition ebenso stark wie der Gerätepreis. AT-PAC kombiniert Ringlock-Systeme mit BIM-kompatibler Planung und integrierter Ingenieurunterstützung in Europa. Dieser Ansatz verlagert den Wettbewerb in Richtung Projektkoordination, dokumentiertes Design und Arbeitseffizienz, was auf regulierten Baustellen wichtiger sein kann als ein niedrigerer Komponentenpreis. Muehlhan Industrial Services übernahm Steigerbouw van der Panne im Oktober 2025 und ergänzte damit Gerüstbaukapazitäten für Industrie-, Offshore-, Infrastruktur- und Bauarbeiten in Belgien und den Niederlanden. Chancen in weniger erschlossenen Bereichen bestehen weiterhin in Marine- und Offshore-Arbeiten, petrochemischen Turnaround-Zugangslösungen und aufstrebenden Regionen, in denen die Infrastrukturaktivität schneller gewachsen ist als lokale Mietflotten. Diese Anwendungen können Geräte erfordern, die Korrosion widerstehen, in beengten Bereichen arbeiten oder komplexe Inspektions- und Instandhaltungsroutinen unterstützen. Anbieter, die spezialisierte Geräte mit Planungs- und Compliance-Unterstützung kombinieren, haben möglicherweise einen besseren Zugang zu diesen Projekten. Der Gerüstmarkt kann daher Unternehmen belohnen, die physische Geräte mit technischen Dienstleistungen und reaktionsschneller lokaler Lieferung kombinieren.
Führende Unternehmen der Gerüstbranche
-
PERI India Pvt. Ltd.
-
Doka India Private Limited
-
Layher Scaffolding Systems Pvt Ltd
-
ULMA Formwork Systems India Pvt. Ltd
-
RMD Kwikform India Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gerüstmarkt Unternehmen in diesem Bericht
- PERI India Pvt. Ltd.
- Doka India Private Limited
- Layher Scaffolding Systems Pvt Ltd
- ULMA Formwork Systems India Pvt. Ltd
- RMD Kwikform India Private Limited
- Technocraft Industries, India Ltd.
- JRS Scaffoldings
- Finomax Scaffolding (I) Pvt. Ltd.
- Expee Engineering Private Limited
- Iron Ridge Scaffolding and Engineering (I) Pvt. Ltd.
- AMCO Exports
- Wheels Scaffolding (India) Ltd.
- Winntus Formwork Private Limited
- Ananta Formwork Private Limited
- Nexrise India Infra Pvt. Ltd.
- Hindustan Scaffolding and Formwork Pvt. Ltd.
- Safeway Scaffolding and Formwork Pvt. Ltd.
- BSL Scaffolding Ltd
- Bharat Scaffolding Co.
- Shreeji Scaffolding Pvt. Ltd.
- BrandSafway India / SGB BrandSafway
- K-nest Manufacturers Private Limited
- MSafe Group
- MTandT Rentals Limited
- Translite Scaffolding Ltd.
Neueste Industrielle Entwicklungen in Gerüstmarkt
- September 2026: Altrad fusionierte Generation Hire & Sales und TRAD UK zu Altrad Hire & Sales, wirksam ab 1. September 2026, und vereinte damit zwei der führenden Gerüstbau- und Baumietmarken des Vereinigten Königreichs unter einer kommerziellen Plattform. Das fusionierte Unternehmen bedient Kunden im Vereinigten Königreich und Irland über ein konsolidiertes Filialnetz, das Gerüstbau, temporäre Bauwerke, Einzäunung und Sicherheitsausrüstung anbietet.
- September 2026: Acrow Limited schloss die Übernahme von AusGroup Industrial Services nach der Phase-1-Freigabe der Australischen Wettbewerbs- und Verbraucherschutzbehörde im August 2026 ab. AusGroup bietet Gerüstbau, Isolierung und Oberflächenschutz für Ressourcen- und Energiekunden in Queensland und stärkt damit Acrows industrielle Zugangslösungsplattform in den Bergbau- und Infrastrukturmärkten Nordqueenslands.
- Juli 2026: Alimak Group schloss die Übernahme der Pro-Bel Group Ltd., einem Anbieter von Hängezugang und Absturzsicherungslösungen aus dem Großraum Toronto, für 142 Millionen USD ab. Pro-Bel erzielte in den 12 Monaten bis April 2026 einen Umsatz von 49 Millionen USD und wurde in Alimaks Fassadenzugangssparte integriert, wodurch die Abdeckung des Unternehmens bei der Instandhaltung von niedrigen und mittelhohen Gebäuden in Nordamerika erweitert wurde.
Umfang des globalen Gerüstmarkt-Berichts
Segmentierungsübersicht
| Standgerüst |
| Hängegerüst |
| Fahrbare Gerüste |
| Rohr und Kupplung |
| Cuplock |
| Modular / Ringlock |
| Rahmen / H-Rahmen |
| Verkauf |
| Vermietung |
| Holz / Sperrholz |
| Stahl |
| Aluminium |
| Kunststoff / Glasfaser |
| Sonstige Materialtypen |
| Wohnungsbau |
| Gewerbe |
| Industrie und Logistik |
| Infrastruktur |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Typ | Standgerüst | |
| Hängegerüst | ||
| Fahrbare Gerüste | ||
| Nach System | Rohr und Kupplung | |
| Cuplock | ||
| Modular / Ringlock | ||
| Rahmen / H-Rahmen | ||
| Nach Geschäftsmodell | Verkauf | |
| Vermietung | ||
| Nach Materialtyp | Holz / Sperrholz | |
| Stahl | ||
| Aluminium | ||
| Kunststoff / Glasfaser | ||
| Sonstige Materialtypen | ||
| Nach Sektor | Wohnungsbau | |
| Gewerbe | ||
| Industrie und Logistik | ||
| Infrastruktur | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Gerüstmarktes im Jahr 2032?
Der Gerüstmarkt wird voraussichtlich bis 2032 einen Wert von 77,72 Milliarden USD erreichen und ab 2027 mit einem CAGR von 4,51 % wachsen.
Welcher Gerüsttyp hat den größten Marktanteil?
Standgerüst führt nach Typ mit einem Anteil von 48,9 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einem CAGR von 5,21 % wachsen.
Warum gewinnen Modular- / Ringlock-Systeme an Akzeptanz?
Schnellere Montage, konsistente Verbindungen und stärkere Dokumentation stützen den prognostizierten CAGR von 5,33 % bis 2032.
Welches Material wächst bei Zugangssystemen am schnellsten?
Aluminium ist das am schnellsten wachsende Material mit einem prognostizierten CAGR von 5,65 % bis 2032, gestützt durch sein geringeres Gewicht und seine Korrosionsbeständigkeit.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 5,89 % wachsen und hielt im Jahr 2026 37,1 % der globalen Nachfrage.
Was begrenzt die Gerüstnachfrage und die Anbietermargen?
Preisvolatilität bei Stahl und Aluminium, Mangel an zertifizierten Fachkräften, Logistikkosten und unterschiedliche nationale Standards können die Geräteversorgung und Montagekapazität einschränken.