
足場市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 62.34 十億米ドル |
| 市場規模 (2032) | 77.72 十億米ドル |
| 成長率 (2027 - 2032) | 4.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
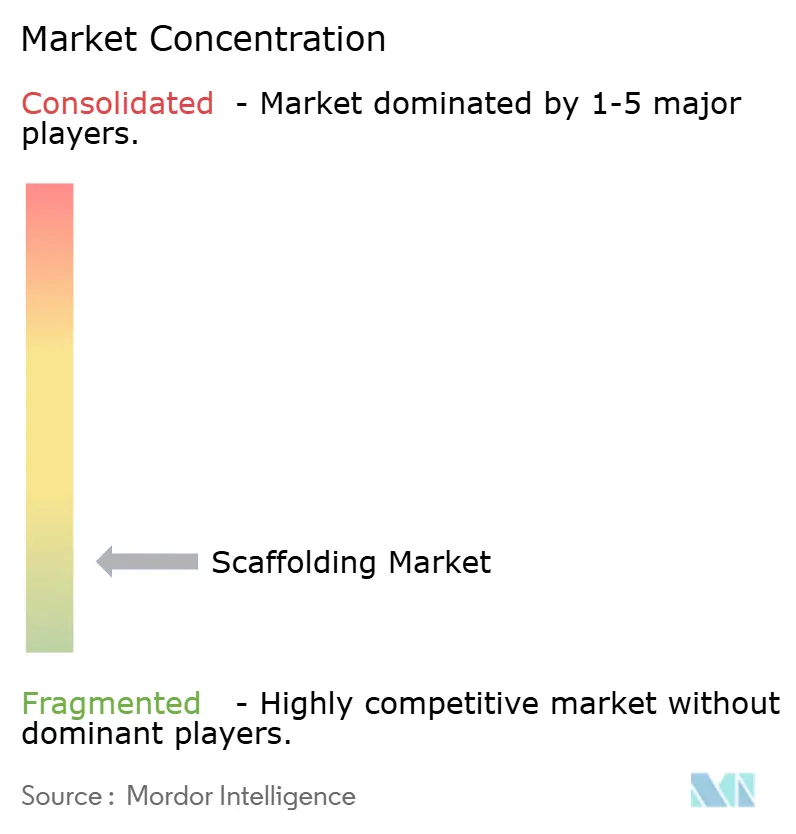
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる足場市場分析
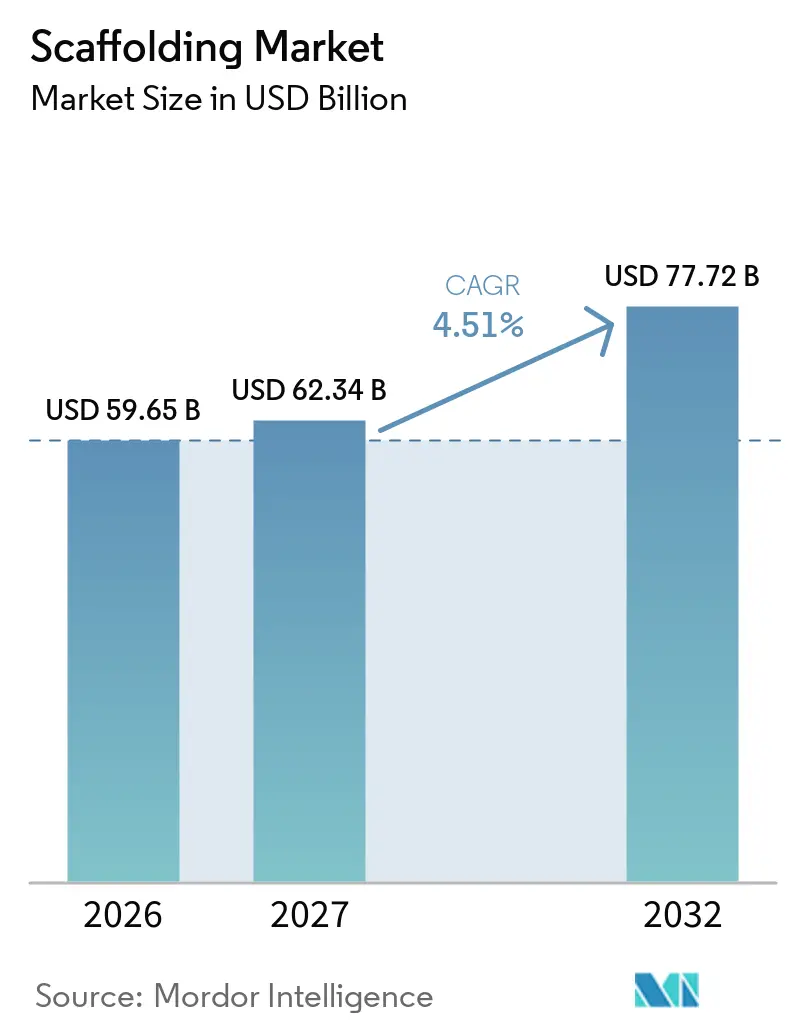
足場市場の規模は2026年に59.65 ビリオン 米ドルと評価され、2027年の62.34 ビリオン 米ドルから2032年には77.72 ビリオン 米ドルに達すると推定され、予測期間(2027~2032年)中に4.51%のCAGRで成長する見込みです。
交通、公共事業、都市建設への公共支出は、複数の資産クラスにわたるプロジェクト需要の広範な基盤を足場市場に提供しています。一方、長期にわたるプロジェクトスケジュールは、構造工事、仕上げ、試験、検査、およびその後の補修工事において機材ニーズを生み出します。既存の建物は修繕やエルギー改修の際にアクセスが必要となるため、改修活動も確立された都市における機材使用を支えており、新築工事よりも制約の多い現場条件を伴うことが多くなっています。認証済みシステムは、請負業者がより高い文書化・安全要件に直面するにつれて重要性を増しており、サプライヤーはモジュラー機材、エンジニアリングサポート、配送サービス、検査サポート、レンタルサービスで対応し、現場での作業負担を軽減しています。これにより調達の意思決定が変化し、購入者は初期機材価格だけを評価するのではなく、設置速度、労働力ニーズ、文書化されたコンプライアンス、機材の可用性、物流、およびプロジェクトの進展に応じてアクセス配置を変更する能力をますます考慮するようになっています。材料コストと熟練労働者の不足は、固定価格契約ではより高いフリート交換、輸送、保管、専門労働コストを迅速に回収できない可能性があるため、マージンと設置能力に対する重要な制約として残っています。
主要レポートのポイント
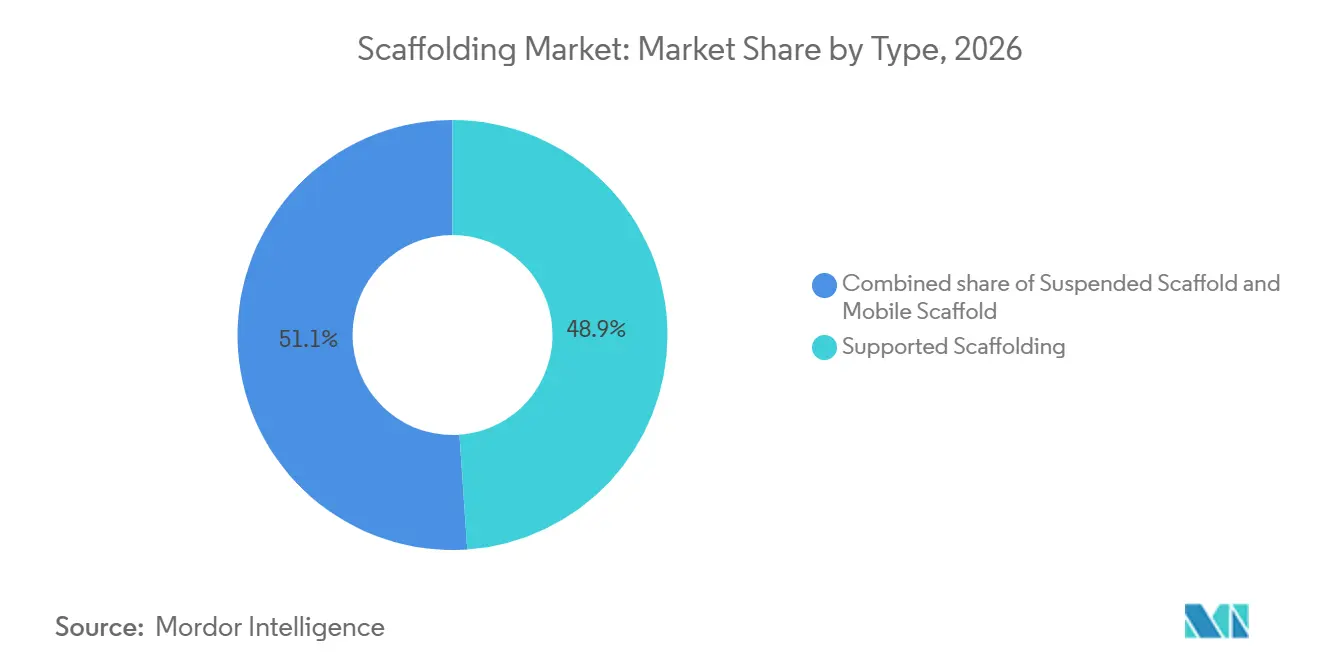
- タイプ別では、支持型足場が2026年の足場市場シェアの48.9%を占め、同セグメントは2032年にかけて5.21%のCAGRで成長すると予測されています。
- システム別では、チューブ・クプラーが2026年の足場市場規模の35.7%を占め、モジュラー/リングロックシステムは2032年にかけて5.33%のCAGRで成長すると予測されています。
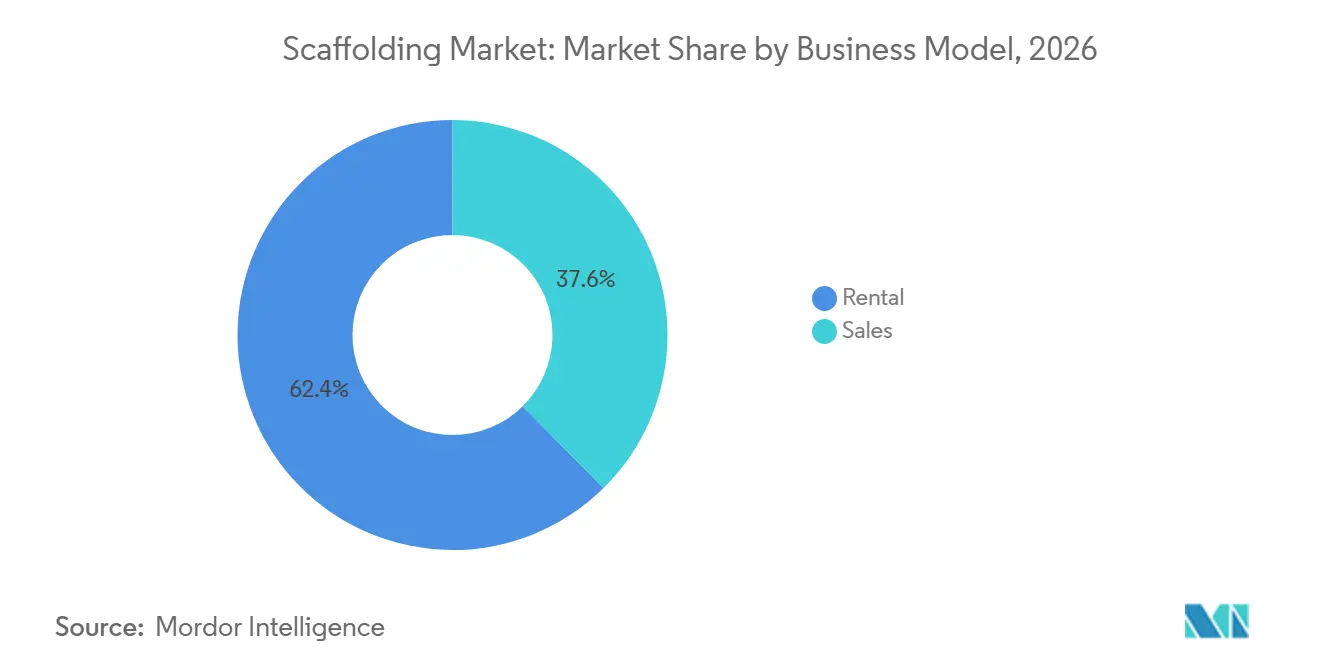
- ビジネスモデル別では、レンタルが2026年の市場の62.4%を占め、販売は2032年にかけて5.15%のCAGRで成長すると予測されています。
- 材料タイプ別では、鉄鋼が2026年の市場の52.5%を占め、アルミニウムは2032年にかけて5.65%のCAGRで成長すると予測されています。
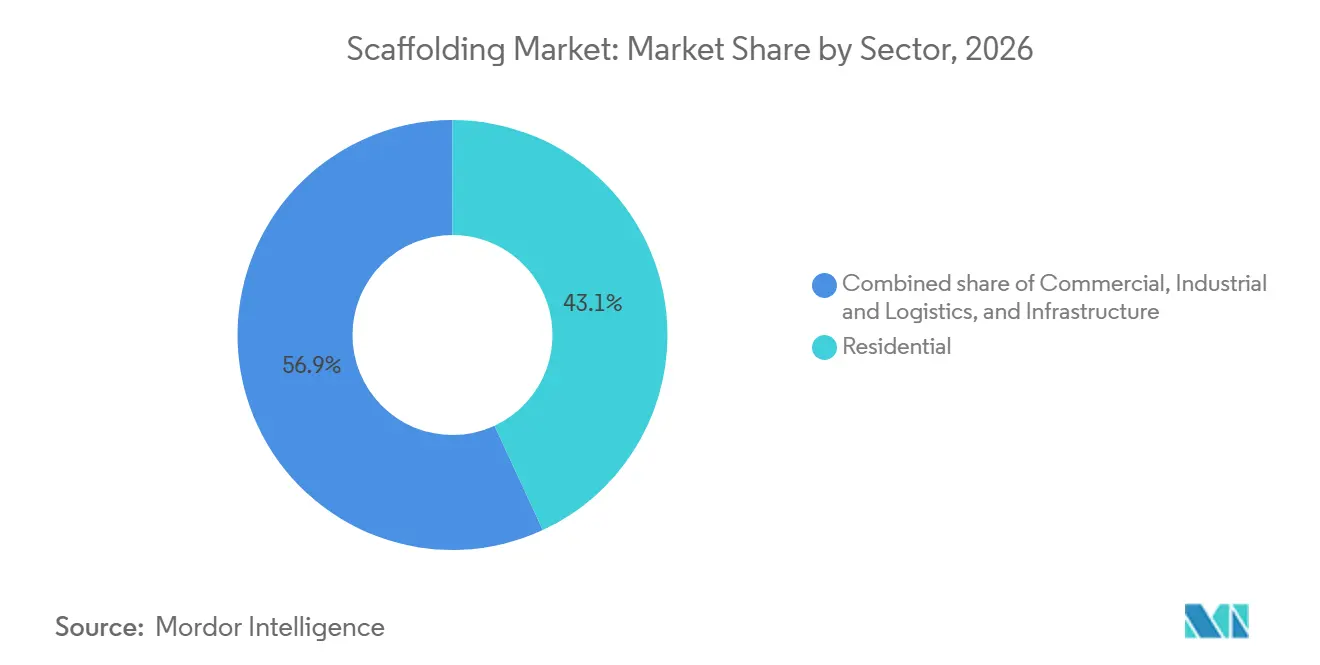
- セクター別では、住宅が2026年の市場の43.1%を占め、同住宅セグメントは2032年にかけて5.51%のCAGRで成長すると予測されています。
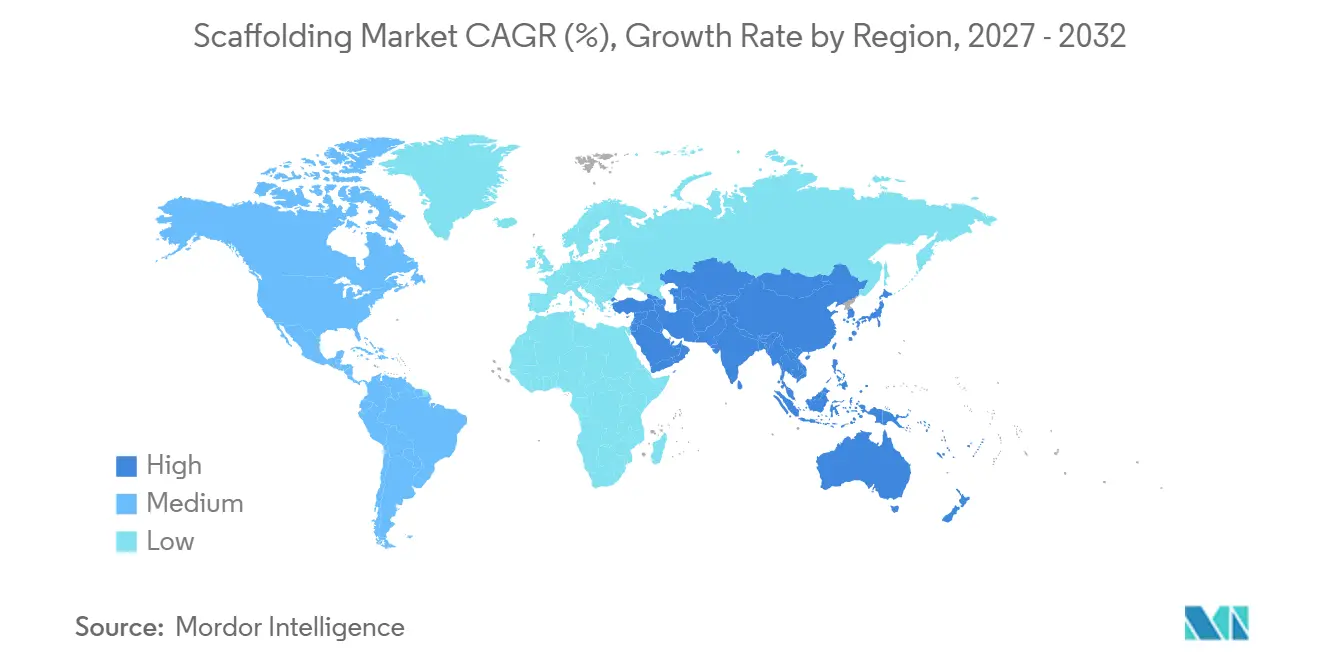
- 地域別では、アジア太平洋が2026年の市場の37.1%を占め、アジア太平洋は2032年にかけて5.89%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 交通インフラへの政府投資 | +1.2% | アジア太平洋、中東、北米で最も強く、世界全体 | 長期(4年以上) |
| 高層住宅・商業建設の成長 | +0.9% | アジア太平洋、中東・アフリカへの波及あり | 長期(4年以上) |
| 老朽化建物の改修・修復 | +0.7% | 北米、欧州、日本、オーストラリア | 中期(2~4年) |
| より厳格な建設安全規制 | +0.6% | 欧州、北米、オーストラリアでコンプライアンス強度が高く、世界全体 | 中期(2~4年) |
| 産業メンテナンスおよびターンアラウンド活動 | +0.5% | 中東、北米、韓国、日本 | 長期(4年以上) |
| 造船および洋上エネルギーの拡大 | +0.4% | 韓国、日本、ベトナム、中東、北海 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
交通インフラへの政府投資
政府の交通プログラムは、建設、仕上げ、検査の各段階にわたって繰り返しアクセスニーズを生み出すため、持続的な業務の供給源となっています。単一の調達イベンとは異なり、これらのプログラムは、構造物が基礎から高所作業、仕上げ、その後のメンテナンスへと移行するにつれてアクセス機材を必要とする場合があります。インドは2026年から2027年度の公共資本支出に133.1 ビリオン 米ドルを配分しました。道路と鉄道はこのプログラム内で大きな支援を受け、計画中の高速鉄道回廊や国道建設も含まれています。プロジェクトオーナーはこの活動を複数のパッケージに分割する場合があり、アクセスプロバイダーは同じより広いプログラム内で複数の請負業者または作業フェーズをサポートできます。これらのプロジェクトは、単一の短期設置ではなく、数年にわたってアクセス機材を必要とします。サプライヤーは、作業が短期の民間建設サイクルではなく資金調達済みのパイプラインに結びついている場合、より大きな確信を持ってフリートの展開を計画できます。また、現場が構造アクセスから仕上げや検査へと移行するにつれて、設計変更の需要も生み出す可能性があります。この構造は、足場市場においてレンタル、エンジニアリング設計サービス、および繰り返しの機材需要を支えています。また、請負業者が複数のプロジェクトパッケージにわたってシステムへの習熟度を高めることができ、トレーニングと現場調整を簡素化できます[1]。
高層住宅・商業建設の成長
高層建設は、複数のフロアにわたって同時に安全なファサードアクセスの必要性を高めます。この作業には、構造完成、外装クラッディング、ガラス張り、塗装、修繕、検査が含まれることがあり、建物内部で他の作業が継続し、地上スペースが配送、作業員、隣接物件と共有されている間も行われます。地上ベースの荷重移転が実用的でプロジェクト条件が許す場合、支持型システムは引き続き有効です。建物の高さや制限された地上スペースによってより適切な場合には、懸垂型およびモジュラー構成が使用されます。フロアごとのより迅速な設置により、機材の再配置に費やす時間を削減し、請負業者が労働力の可用性を管理するのに役立ちますこれは、複数の職種が全体の作業シーケンスを乱すことなく同じファサードへのスケジュールされたアクセスを必要とする場合に重要であり、そうでなければ下請業者間の遅延が生じる可能性があります。完成したタワーは、初期建設期間を超えて需要を延長する継続的なメンテナンス作業も生み出します。したがって、足場市場は新しい都市建設とその後のファサードメンテナンスの両方から恩恵を受けます[2]。
老朽化建物の改修・修復
改修工事は、修繕が居住スペースや既存の構造的特徴の周囲で進められることが多いため、アクセス需要を支えています。グリーンフィールド建設とは異なり、改修クルーは周囲の表面を保護し、入口を維持し、建物の一部を開放し続け、修繕が完了する間に中断できないサービスの周囲で作業する必要がある場合があります。建築基準法、エネルー効率要件、および物理的な劣化は、新築建設が減速した場合でもこれらのプロジェクトを持続させることができます。既存の建物は、作業員が居住者を保護し、必須エリアをアクセス可能に保つ必要があるため、新しい現場よりも複雑なレイアウトを必要とする場合があります。これにより、限られたアクセスポイント、居住フロア、繊細な表面に適応できるエンジニアリング設計と訓練された設置クルーの価値が高まります。メンテナンスと耐震補強も、日本を含む成熟した経済において繰り返しの作業を提供します。改修は、より大きな新築プロジェクトの間に機材を展開し続けるのにサプライヤーを助けることができます。改修プログラムが新築建設を補完する場合、足場市場はより安定した需要の供給源を持ちます[3]。
より厳格な建設安全規制
安全要件は、定義された荷重、安定性、および組立文書を持つ機材への需要を高めています。プロジェクトチームは、現場条件が変化するにつれて仮設アクセス構造がどのように使用、検査、変更されるかを示す必要性がますます高まっています。モジュラーシステムは、複雑な現場でレビューしやすい標準化されたコンポーネントとエンジニアリング記録を提供できます。これらの要件は、プロジェクトが正式な承認を必要とする場合に非公式な設置の競争力を低下させる可能性があります。また、請負業者はトレーニング、設計サポート、コンプライアンス記録を提供できるサプライヤーをより重視するようになっています。明確な文書化は、機材が正しく選択・組み立てられたという証拠を必要とする現場管理者、保険会社、プロジェクトオーナーの不確実性を軽減できます。同じ要件は、プロジェクト開始前に信頼できる情報を必要とし、レイアウトが変更された際に迅速な技術的アドイスを必要とするため、請負業者がサプライヤーを選択する方法にも影響を与える可能性があります。地域のルールを理解している機材プロバイダーは、不完全な計画や不足している検査記録による遅延を顧客が回避するのを助けることもできます。認証済みシステムは適切な設置の必要性を排除しませんが、クルーに作業の計画と確認のためのより一貫した基盤を提供します。このシフトは、確立された品質プロセスと幅広いサービス能力を持つサプライヤーを有利にします。また、安全文書化を足場市場における重要な購買要因にします。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 鉄鋼およびアルミニウムの価格変動 | -0.8% | 特に北米とアジア太平洋の調達市場において世界全体 | 中期(2~4年) |
| 認定足場組立工・検査員の不足 | -0.5% | 英国、オーストラリア、北米、および一部のアジア市場 | 長期(4年以上) |
| かさばる足場機材の高い輸送・保管コスト | -0.3% | 特にアフリカ、南米、オセアニアにおいて世界全体 | 中期(2~4年) |
| 認証・安全基準相違 | -0.2% | ASEAN、中東、欧州での国境を越えた摩擦が高く、世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼およびアルミニウムの価格変動
鉄鋼とアルミニウムは多くの機材フリートの基盤を形成しているため、材料コストはメーカー、レンタルプロバイダー、および請負業者に影響を与えます。投入価格の変化は、交換在庫、修理部品、および新しいシステム能力のコストに同時に影響を与える可能性があります。アルミニウムミル形状の生産者物価指数は2024年12月から2025年12月の間に30.5%上昇しました。鉄鋼ミル製品価格は同期間に17%上昇しました。より高い交換コストにより、レンタルプロバイダーはフリートのアップグレードを延期したり、既存資産の使用を延長したりする場合があります。プロジェクト固有のレンタル料金は、契約が競争入札される場合、それらのコストを回収するのに十分な速さで常に上昇するとは限りません。プロジェクトが標準フリート機材で代替できない専門コンポーネントを必要とする場合、プロバイダーは追加の圧力に直面する可能性があります。購入の意思決定は、予想される稼率、利用可能な保管スペース、および長期契約が交換を正当化するのに十分な確実性を提供するかどうかに依存する場合があります。これにより、継続的な強い需要の期間中に顧客の期待に応え続けながらフリートを更新する小規模事業者の能力が狭まる可能性があります。価格圧力は、取り扱いの利点にもかかわらず、コストに敏感な事業者にとってアルミニウムシステムの魅力を制限する可能性もあります。
認定足場組立工・検査員の不足
訓練された労働者の不足は、請負業者が安全に設置・監督できるプロジェクト数を制限します。この影響は直接労働を超えて広がり、資格のある労働者が少ないと、検査、アクセスレイアウトの変更、および次のプロジェクトへの機材の解放が遅くなる可能性があります。トレーニングには時間がかかるため、強い建設活動の期間中にこの制約を迅速に解決することは困難です。請負業者は、収益が高い複雑なインフラおよび産業工事に熟練したクルーを集中させる場合があります。特に認定検査が必要な場合、小規模な契約は人員配置が難しくなる可能性があります。労働力の制約は、より迅速に組み立てられ、文書化が容易なシステムの価値を高める可能性があります。より良い計画は利用可能なクルーの配分を助けることができますが、困難なアクセス作業における現場経験を完全に代替することはできません。チームが複数の場所で作業する場合、企業は移動、監督、およびトレーニングのコミットメントを管理する必要もあります。これは、受け入れる契約数と各設置を完了するのに必要な時間の両方に影響を与える可能性があります。機材の可用性がインストール済みプロジェクト量に完全に転換されるためには、足場産業はトレーニング能力を拡大する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
支持型足場が幅広い建設アクセスをリード支持型足場は2026年の足場市場規模の48.9%を占めました。その地位は、地盤がシステム荷重を支えられる橋梁、高速道路、外装アクセス、および多層建物での使用を反映しています。請負業者は、地盤支持アクセスの基本原則を変えることなく、さまざまな高さ、作業エリア、建物形状に対応した支持構造を構成できます。この柔軟性により、このカテゴリーは公共インフラおよび住宅建設に適しています。ファサードへの持続的なアクセスが必要な都市プロジェクトと同様に、長いインフラ資産にも使用できます。このシステムは多くの設置業者に馴染みがあり、計画とコンポーネント選択を通じてさまざまな現場レイアウトに適応できます。また、ファサード、構造物、または産業資産が長期間のアクセスを必要とする場合のメンテナンス作業もサポートします。これらの幅広い用途が、より専門的なアクセス方法が依然として重要であるにもかかわらず、このカテゴリーがタイプ分類をリードする理由を説明しています。
支持型足場はまた、2032年にかけて5.21%のCAGRが予測される最も急成長しているタイプでもあります。大規模な交通プログラムと都市建設プロジェクトは、複数のプロジェクトフェーズにわたって、また同じ現場の異なる部分にわたって繰り返しの作業プラットフォームを必要とするため、このアウトルックを支えています。橋梁プロジェクトは、基礎、橋脚、デッキセクション、仕げ作業、および検査が完了する間にアクセスを必要とする場合があります。住宅プロジェクトは、構造工事、外装仕上げ、および引き渡し後のメンテナンスアクセスに同じ広いカテゴリーを使用できます。プレファブリケーションされたモジュールは、設計が事前に準備され、材料の配送が建設スケジュールに従う場合、計画を改善し、組立時間を短縮できます。BIM(ビルディング・インフォメーション・モデリング)は、プロジェクトチームがそれらのモジュールを型枠、材料移動、安全計画を含む他の現場活動と調整するのに役立ちます。これらの計画ツールは訓練されたクルーの必要性を排除しませんが、設置開始前の不確実性を軽減できます。懸垂型足場は、地盤支持が実現不可能な高層ファサードや橋梁ソフィットにとって引き続き重要です。移動型機材は、頻繁な再配置を必要とする内部作業やメンテナンスに使用されます。したがって、足場市場は、支持型システムがタイプ分類をリードしているにもかかわらず、複数のアクセス設計への需要を維持しています。
注記: 全セグメントのシェアはレポート購入時に入手可能
システム別:
チューブ・クプラーシステムがリードし、モジュラー/リングロックシステムが最も急成長チューブ・クプラーシステムは2026年の足場市場規模の35.7%を占めました。その継続的な使用は、不規則な構造物、密集した産業現場、および地域の修繕ニーズへの適応能力を反映しています。請負業者は、配管、プラント機器、および非標準的な建物形状の周囲で作業するように配置を変更できます。これは、標準的なレイアウトが適合しない場合に不可欠なことが多いです。この柔軟性は、メンテナンスやターンアラウンド作業中に条件が頻繁に変化する成熟した産業立地において引き続き有用です。従来のシステムはまた、地域クルーの間での幅広い習熟度と確立されたサプライヤーからも恩恵を受けています。機材地域プロジェクトにわたって繰り返し使用される場合、利用可能なコンポーネントで修繕を完了できることが多いです。これらの実用的な利点は、モジュラーシステムが標準化された文書を必要とするプロジェクトで地位を獲得しているにもかかわらず、需要を維持しています。
モジュラー/リングロックシステムは2032年にかけて5.33%のCAGRで拡大すると予測されています。そのコンポーネントは、多くの現場組立配置よりも迅速な組立、一貫した接続方法、および明確な荷重文書化をサポートできます。これらの特性は、クルーが設置を開始する前にエンジニアリングレビュー、定義された作業シーケンス、および正式な安全記録を必要とするプロジェクトで価値があります。標準コンポーネントはまた、請負業者が類似のフロア、建物の高さ、または作業ゾーンにわたって実証済みのレイアウトを繰り返すことを容易にします。この利点は、プロジェクトが機材のステージングのためのスペースが限られている場合や、複数の下請業者を調整する必要がある場合に特に関連します。中国は、インフラ集約型の作業が迅速な展開と標準化された記録の価値を高めるにつれて、リングロック機材に移行しています。サプライヤーにとって、機会はコンポーネントの販売に限定されず、顧客は設計サポート、技術トレーニング、およびプロジェクト調整も必要とする場合があります。AT-PACはBauma 2025でモジュラーリングロックラインを発表し、ドイツの新しい事業を通じて欧州でのプレゼンスを拡大しました。したがって、足場市場ではシステム競争が個々のチューブと継手のコストを超えて移行しています。
ビジネスモデル別:
レンタルがリードし、販売が最も急成長レンタルは2026年の市場の62.4%を占めました。請負業者は、大規模な初期機材購入を回避し、技術サポートへのアクセスを得られるため、レンタルを選択することが多いです。このモデルには、配送、エンジニアリング文書、検査、および現場サービスも含まれる場合があります。これらの機能は、請負業者が大規模な内部フリートを維持することなくプロジェクト要件を満たすのに役立ちます。レンタルは、配送中にプロジェクトスケジュール規制が変更される場合に特に有用です。機材プロバイダーは、作業が進むにつれてコンポーネントの組み合わせを調整でき、アクセス設計を現場条件に合わせて修正する必要がある場合に有用です。したがって、顧客は資産所有よりも建設の提供に資本と管理努力をより集中させることができます。これらの運用上の利点が、足場市場におけるレンタルのリーダーポジションを支えています。
販売は、大手請負業者と産業事業者が所有在庫を構築するにつれて、2032年にかけて5.15%のCAGRで拡大すると予測されています。所有権は、地域の供給が逼迫している場合、現場が頻繁な機材使用を必要とする場合、または請負業者が予測可能な長期的な作業量を期待する場合にセキュリティを提供できます。また、長期的な産業事業者が外部の可用性を待つことなく、繰り返しのサイクルにわたってシャットダウンおよびメンテナンス作業を管理するのに役立ちます。この決定は依然として、購入者が保管、メンテナンス、検査、交換、および輸送の責任を管理することを必要とします。レンタルプロバイダーはフリートの耐用年数にわたって交換コストを負担し、材料価格に対する請負業者の即時エクスポージャーを緩和し、準拠した機材を維持する管理負担を軽減できます。この違いが、販売が急成長すると予測されているにもかかわらず、レンタルが依然として大きなカテゴリーである理由を説明しています。Sunbelt Rentalsは2026年2月にSuperior Scaffold Servicesの買収を完了し、確立された地域アクセス能力への関心を示しました。足場市場において、フルサービスのレンタルプラットフォームは機材の可用性と地域の物流および技術サポートを組み合わせることで競争できます。
注記: 全セグメントのシェアはレポート購入時に入手可能
材料タイプ別:
鉄鋼がリードを維持し、アルミニウムが普及鉄鋼は2026年の市場の52.5%を占め、重い土木・産業用途の中心であり続けています。その荷重能力、可用性、および確立された設計との互換性は、要求の厳しい現場に適しています。既存のフリート構成も、交換コンポーネントと訓練されたクルーが広く利用可能であるため、多くのレンタルプロバイダーにとって鉄鋼を実用的にしています。鉄鋼システムに精通した請負業者は、既存の手順、ツール、および労働力スキルを使用できます。これらの要因は、長いスパン、高い荷重、および繰り返しの展開が必要な場所での鉄鋼の重要性を維持しています。鉄鋼の確立されたポジションはまた、プロバイダーが大規模なフリートを一つの材料システムから別のシステムに変更する際に生じる可能性のある運用上の混乱を軽減します。この材料は、耐久性とシステムの互換性がコンポーネント重量の削減よりも重要な場所での実用的な選択肢であり続けています。
アルミニウムは2032年にかけて5.65%のCAGRで成長すると予測されています。その軽量性は、繰り返しの持ち上げと再配置が設置時間を延長する可能性があるファサード、懸垂プラットフォーム、および海洋現場でクルー機材をより迅速に移動するのに役立ちます。耐食性はまた、機材を湿気と塩分にさらす沿岸、洋上、および造船環境での使用をサポートします。労働力が不足している場合、設置時間が限られている場合、またはアクセス条件が重いコンポーネントの取り扱いを困難にする場合、より迅速な組立は高い材料コストの一部を相殺できます。初期コストと総設置コストのバランスはプロジェクトによって異なり、アルミニウムと鉄鋼の単純な代替を制限します。2025年のアルミニウム価格の上昇は、特に顧客が短期的な機材レートに焦点を当てていた場合、レンタルプロバイダーのフリート決定を一時的に複雑にしました。それでも、軽量性と耐食性を重視するアプリケーションは採用を持続させることができます。足場市場は、これらのパフォーマンス上の利点がプロジェクト実行にとって重要な場所でアルミニウムの継続的な使用を見る可能性が高いです。木材と合板は選択された地域のアプリケーションに残っていますが、より厳格な安全要件と文書化されたシステムへの好みによる圧力に直面しています。
セクター別:
住宅が最大シェアを保持し、最も急成長すると予測住宅建設は2026年の足場市場規模の43.1%を占めました。政府支援の住宅目標と多層開発は、アジア太平洋、南アジア、および中東でこの結果を支えています。住宅プロジェクトは、構造工事、クラッディング、仕上げ、およびその後のメンテナンス中に外装アクセスを必要とします。密集した都市建設はまた、特に隣接する建物が地上スペースを制限する場合に、スペースを効率的に使用し、段階的な配送をサポートするシステムを好む場合があります。サプライヤーは、複数の建物タイプに対して繰り返し可能な構成で容易に入手可能な機材を通じてこの需要に対応できます。レンタルとサービスサポートは、異なるスケジュールで複数の住宅現場にわたって作業する請負業者に有用です。この幅広い活動は、サプライヤーとレンタルプロバイダーにとって住宅工事を重要に保っています。
住宅建設はまた、2032年にかけて5.51%のCAGRで成長すると予測されています。商業工事は、オフィス改修、データセンターのフィットアウト、およびスピタリティプロジェクトを通じて貢献し、それぞれが建設および改修中に内部または外部の仮設アクセスを必要とする場合があります。プラントメンテナンス、液化天然ガスターミナル、および化学能力の追加は、産業および物流需要を支えています。主要な処理施設は、専門的なアクセス機材、慎重なシーケンシング、および稼働中の現場に精通したクルーを必要とする定期的なターンアラウンド作業を一般的に必要とします。インフラはセクターシェアでは小さいままですが、アクセスニーズが複数のフェーズにわたって持続し、広い面積に広がることが多いため、プロジェクトごとに高い機材価値を生み出す可能性があります。複数のセクターにサービスを提供する請負業者は、個々の建設サイクルへの依存を減らし、年間を通じてフリートを稼働させ続けることができます。このミックスは、建設、改修、および産業メンテナンスサイクルへの足場市場のエクスポージャーを与えます。また、顧客が複数の機材パートナーを管理することなくさまざまな現場条件に対応できるサプライヤーの価値を高めます。
注記: 全セグメントのシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年の世界需要の37.1%を占め、2032年にかけて5.89%のCAGRで成長すると予測されています。中国のインフラ投資は2026年第1四半期に前年比8.9%増加し、民間航空、水路、電力網、および都市パイプラインでの作業を支えています。インドの資本プログラムは道路、鉄道、および都市開発を同時に支援し、建設アクセスプロバイダーに重複する作業ストリームを生み出しています。オーストラリアは、長距離にわたって複雑なステージングを必要とすることが多い交通、公共事業、および再生可能エネルギー送電プロジェクトを通じて需要を追加しています。日本のメンテナンスおよびレジリエンスプログラムは、修繕作業が既存資産にわたって繰り返される可能性がある老朽化インフラのアクセスニーズを支えています。韓国とベトナムも、造船とエネルギープロジェクトに結びついた海洋および洋上の機会を提供しています。したがって、この地域の足場市場は新しい資産と確立されたインフラのメンテナンスの両方から需要を引き出しています。
北米と欧州は足場市場の大きく安定した基盤を形成しています。インフラの更新と正式な安全規則は、民間商業建設が活発でない場合でも継続的な需要を支えています。米国では、提供された草稿によると、2025年5月の公共建設支出が511.6 ビリオン 米ドルに達し、公共施設と交通資産にわたるアクセス作業の基盤を提供しています。英国は水道、電力、道路、鉄道への計画投資によって支えられています。欧州のサプライヤーはまた、システム文書、エンジニアリング設計、検査記録、および訓練された設置に対するより高い期待に直面しています。これらの要件は、請負業者が不必要な遅延なく承認・展開できる機材を必要とするため、確立された技術サポートの価値を高める可能性があります。幅広いサービスカバレッジを持つ認定プロバイダーは、したがってこの地域全体で有利な立場にあります。
中東はサウジアラビアのビジョン2030プログラム、スタジアム建設、および湾岸諸国の製油所メンテナンスから恩恵を受けています。南米はブラジル、アルゼンチン、チリの港湾、洋上エネルギー、および社会住宅プログラムに的を絞った機会があります。アフリカはインフラ工事、南アフリカの鉱山メンテナンス、ナイジェリアとエジプトの都市建設に集中しています。これらの地域のプロジェクトは、機材を密集した都市市場とは異なる条件で配送、保管、メンテナンス、移動する必要があるため、複雑な物流を持つ場合があります。これは、地域のアクセス要件を理解し、顧客の近くでサービスサポートを組織できるプロバイダーを有利にする可能性があります。需要がインフラ、改修、産業メンテナンス、および都市開発から来るため、地域のミックスは単一の建設サイクルへの依存を減らします。この地理的多様性は、ある地域の活動が減速した場合に足場市場を支えます。また、適応可能なフリート、地域サビスネットワーク、およびさまざまな現場条件に対応できる機材の重要性を高めます。
競合環境
足場市場はプロジェクト提供レベルで分散しています。BrandSafway、Layher、PERI、ULMA、HAKI Safety、およびAltradは多くの地域・国内サプライヤーと競合しています。顧客が一つの契約を通じて機材、エンジニアリング、配送、検査、および労働サポートを必要とする場合があるため、大手プロバイダーはより幅広いサービスポートフォリオとより広い地理的カバレッジを求めています。BrandSafwayは25カ国の340拠点で事業を展開し、40,000人を雇用しています。設置、物流、および現場知識が地域で提供されることが多いため、地域企業は引き続き重要です。プロジェクトが迅速な配送やアクセスレイアウトの変更を必要とする場合、顧現場への近接性は実用的な利点となる可能性があります。
買収は足場市場でスケールを達成するための主要な手段です。Altradは2026年9月にGeneration Hire and SalesとTRAD UKをAltrad Hire and Salesに統合しました。統合された事業は、英国とアイルランド全体にわたって足場、仮設工事、フェンシング、および安全機材を一つの商業プラットフォームの下に集約しています。Alimak Groupは2026年7月にPro-Belを142 ミリオン 米ドルで買収し、北米での懸垂アクセスおよび落下防止の提供を拡大しました。Alimakは、Pro-Belがニューハイツ戦略の下でファサードアクセス部門に加わると述べました。これらの動きは、大企業が有機的な支店拡大だけに頼るのではなく、地域の能力と専門的なアクセス能力を追加していることを示しています。
技術とコンプライアンスは、機材価格と同様に強く競争上の地位を形成しています。AT-PACは欧州でBIM対応の計画と統合されたエンジニアリングサポートとリングロックシステムを組み合わせています。このアプローチは、規制された現場でより低いコンポーネント価格よりも重要な場合あるプロジェクト調整、文書化された設計、および労働効率に向けて競争を移行させます。Muehlhan Industrial Servicesは2025年10月にSteigerbouw van der Panneを買収し、ベルギーとオランダでの産業、洋上、インフラ、および建設工事の足場能力を追加しました。海洋および洋上工事、石油化学ターンアラウンドアクセス、およびインフラ活動が地域のレンタルフリートよりも急速に成長している新興地域にホワイトスペースの機会が残っています。これらのアプリケーションは、腐食に耐え、狭い場所で動作し、または複雑な検査およびメンテナンスルーティンをサポートする機材を必要とする場合があります。専門機材と計画・コンプライアンスサポートを組み合わせるサプライヤーは、これらのプロジェクトへのより強いアクセスを持つ可能性があります。したがって、足場市場は物理的な機材と技術サービスおよび迅速な地域配送を組み合わせる企業に報いることができます。
足場産業のリーダー
-
PERI India Pvt. Ltd.
-
Doka India Private Limited
-
Layher Scaffolding Systems Pvt Ltd
-
ULMA Formwork Systems India Pvt. Ltd
-
RMD Kwikform India Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
足場市場 このレポートでカバーされる企業
- PERI India Pvt. Ltd.
- Doka India Private Limited
- Layher Scaffolding Systems Pvt Ltd
- ULMA Formwork Systems India Pvt. Ltd
- RMD Kwikform India Private Limited
- Technocraft Industries, India Ltd.
- JRS Scaffoldings
- Finomax Scaffolding (I) Pvt. Ltd.
- Expee Engineering Private Limited
- Iron Ridge Scaffolding and Engineering (I) Pvt. Ltd.
- AMCO Exports
- Wheels Scaffolding (India) Ltd.
- Winntus Formwork Private Limited
- Ananta Formwork Private Limited
- Nexrise India Infra Pvt. Ltd.
- Hindustan Scaffolding and Formwork Pvt. Ltd.
- Safeway Scaffolding and Formwork Pvt. Ltd.
- BSL Scaffolding Ltd
- Bharat Scaffolding Co.
- Shreeji Scaffolding Pvt. Ltd.
- BrandSafway India / SGB BrandSafway
- K-nest Manufacturers Private Limited
- MSafe Group
- MTandT Rentals Limited
- Translite Scaffolding Ltd.
最近の産業開発事情 足場市場
- 2026年9月:Altradは2026年9月1日付でGeneration Hire & SalesとTRAD UKをAltrad Hire & Salesに統合し、英国の著名な足場・建設レンタルブランド2社を一つの商業プラットフォームの下に統合しました。統合された事業は、足場、仮設工事、フェンシング、および安全機材を提供する統合された支店ネットワークを通じて英国とアイルランドの顧客にサービスを提供しています。
- 2026年9月:Acrow Limitedは、2026年8月のオーストラリア競争・消費者委員会フェーズ1クリアランスに続き、AusGroup Industrial Servicesの買収を完了しました。AusGroupはクイーンズランドの資源・エネルギー顧客に足場、断熱、および表面保護を提供し、北クイーンズランドの鉱業・インフラ市場におけるAcrowの産業アクセスプラットフォームを強化しています。
- 2026年7月:Alimak Groupは、トロント地域の懸垂アクセスおよび落下防止ソリューションプロバイダーであるPro-Bel Group Ltd.の買収を1.42 ビリオ 米ドルで完了しました。Pro-Belは2026年4月までの12ヶ月間に4,900万 米ドルの収益を上げ、Alimakのファサードアクセス部門に統合され、北米全体の低・中層建物メンテナンスにおけるグループのカバレッジを拡大しました。
世界の足場市場レポートの範囲
セグメンテーション概要
| 支持型足場 |
| 懸垂型足場 |
| 移動型足場 |
| チューブ・クプラー |
| カップロック |
| モジュラー/リングロック |
| フレーム/H型フレーム |
| 販売 |
| レンタル |
| 木材/合板 |
| 鉄鋼 |
| アルミニウム |
| プラスチック/ファイバーグラス |
| その他の材料タイプ |
| 住宅 |
| 商業 |
| 産業・物流 |
| インフラ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| タイプ別 | 支持型足場 | |
| 懸垂型足場 | ||
| 移動型足場 | ||
| システム別 | チューブ・クプラー | |
| カップロック | ||
| モジュラー/リングロック | ||
| フレーム/H型フレーム | ||
| ビジネスモデ別 | 販売 | |
| レンタル | ||
| 材料タイプ別 | 木材/合板 | |
| 鉄鋼 | ||
| アルミニウム | ||
| プラスチック/ファイバーグラス | ||
| その他の材料タイプ | ||
| セクター別 | 住宅 | |
| 商業 | ||
| 産業・物流 | ||
| インフラ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2032年の足場市場の予測値は?
足場市場は2027年から4.51%のCAGRで成長し、2032年までに77.72 ビリオン 米ドルに達すると予測されています。
最大シェアを持つ足場タイプは?
支持型足場は2026年に48.9%のシェアでタイプ別をリードし、2032年にかけて5.21%のCAGRで成長すると予測されています。
モジュラー/リングロックシステムが採用されている理由は?
より迅速な組立、一貫した接続、および強化された文書化が、2032年にかけて5.33%のCAGRという予測を支えています。
アクセスシステムで最も急成長している材料は?
アルミニウムは最も急成長している材料であり、その軽量性と耐食性に支えられ、2032年にかけて5.65%のCAGRが予測されています。
最も急成長が期待される地域は?
アジア太平洋は2032年にかけて5.89%のCAGRで成長すると予測され、2026年の世界需要の37.1%を占めていました。
足場需要とサプライヤーのマージンを制限するものは?
鉄鋼およびアルミニウムの価格変動、認定労働者の不足、物流コスト、および各国の基準の相違が、機材供給と設置能力を制約する可能性があります。