
Tamaño y Participación del Mercado de Andamios
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 62.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 77.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Andamios por Mordor Intelligence
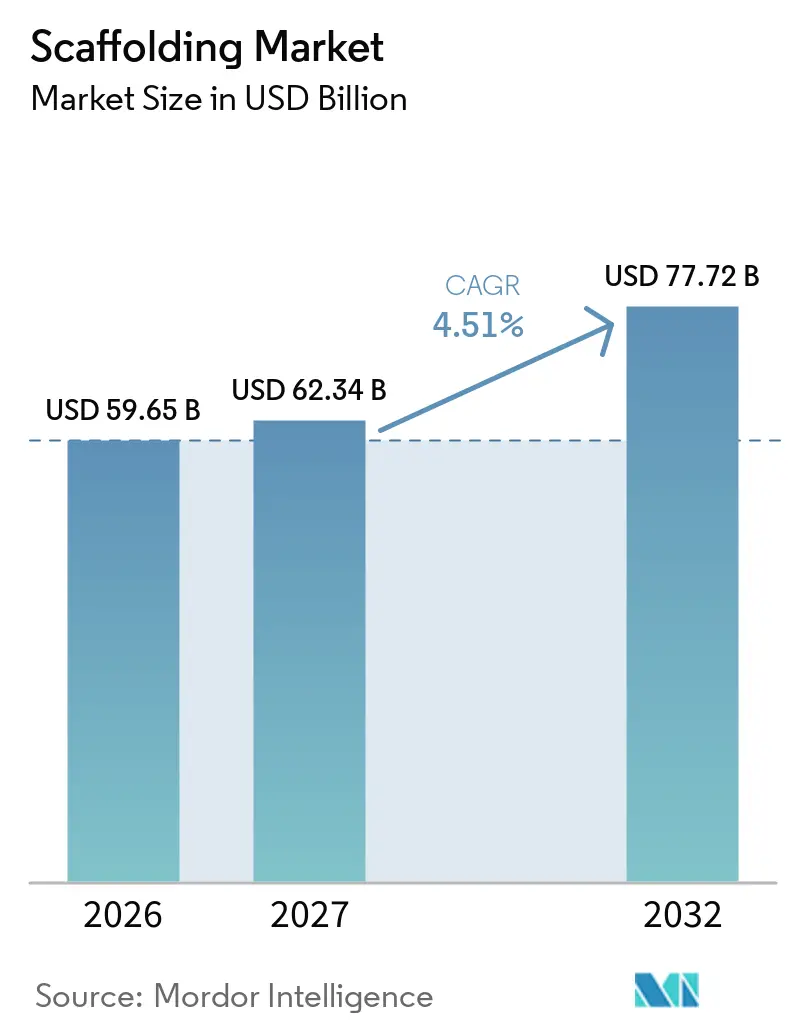
El tamaño del Mercado de Andamios fue valorado en 59,65 mil millones de USD en 2026 y se estima que crecerá desde 62,34 mil millones de USD en 2027 hasta alcanzar 77,72 mil millones de USD para 2032, a una CAGR del 4,51% durante el período de pronóstico (2027-2032).
El gasto público en transporte, servicios públicos y construcción urbana otorga al mercado de Andamios una amplia base de demanda de proyectos en varias clases de activos. En contraste, los largos cronogramas de proyectos generan necesidades de equipos durante los trabajos estructurales, de acabado, pruebas, inspección y trabajos de reparación posteriores. La actividad de renovación también respalda el uso de equipos en ciudades consolidadas, ya que los edificios existentes requieren acceso durante las reparaciones y mejoras energéticas, a menudo con condiciones de obra más restringidas que las nuevas construcciones. Los sistemas certificados son cada vez más importantes a medida que los contratistas enfrentan mayores requisitos de documentación y seguridad, y los proveedores responden con equipos modulares, soporte de ingeniería, servicios de entrega, soporte de inspección y servicios de alquiler que reducen el trabajo en obra. Esto cambia las decisiones de adquisición, ya que los compradores consideran cada vez más la velocidad de instalación, las necesidades de mano de obra, el cumplimiento documentado, la disponibilidad de equipos, la logística y la capacidad de modificar los arreglos de acceso a medida que el proyecto se desarrolla, en lugar de evaluar únicamente el precio inicial del equipo. Los costos de materiales y la escasez de trabajadores capacitados siguen siendo límites importantes para los márgenes y la capacidad de instalación, ya que los contratos de precio fijo pueden no permitir a los proveedores recuperar rápidamente los mayores costos de reemplazo de flota, transporte, almacenamiento y mano de obra especializada.
Conclusiones Clave del Informe
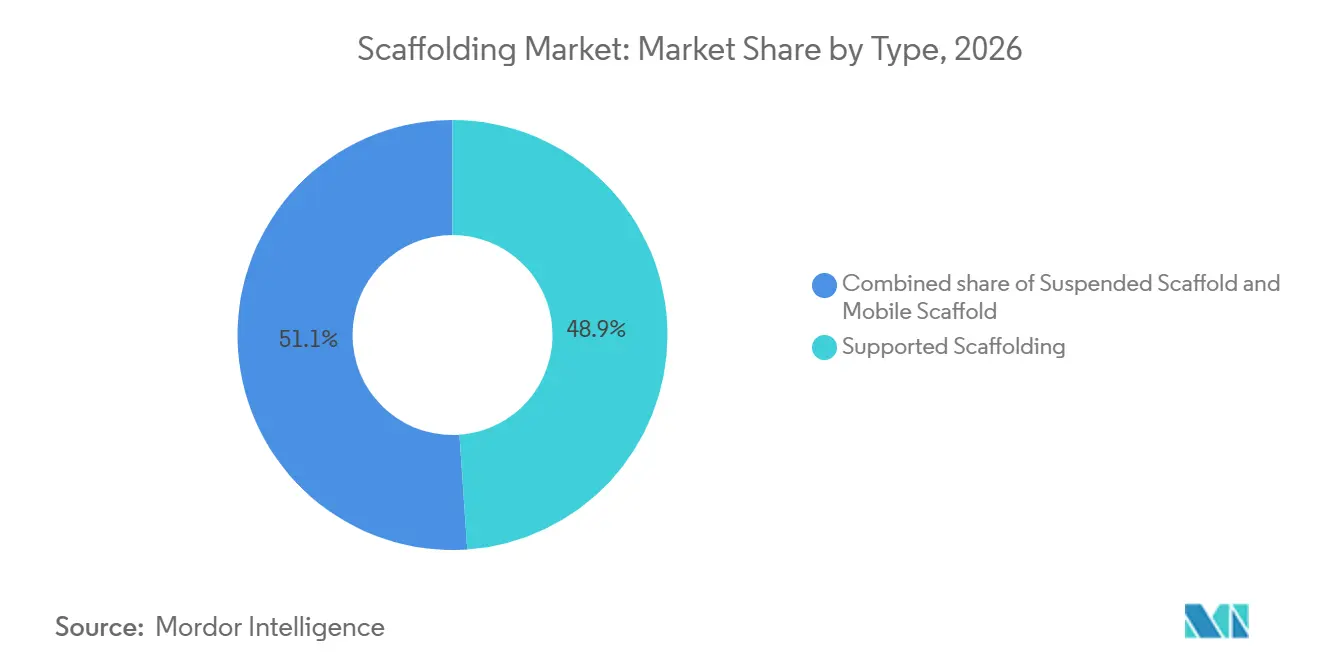
- Por tipo, los andamios apoyados representaron el 48,9% de la participación del mercado de Andamios en 2026, mientras que el mismo segmento está proyectado para crecer a una CAGR del 5,21% hasta 2032.
- Por sistema, el tubo y acoplador representó el 35,7% del tamaño del mercado de andamios en 2026, mientras que los sistemas modulares / ringlock están proyectados para crecer a una CAGR del 5,33% hasta 2032.
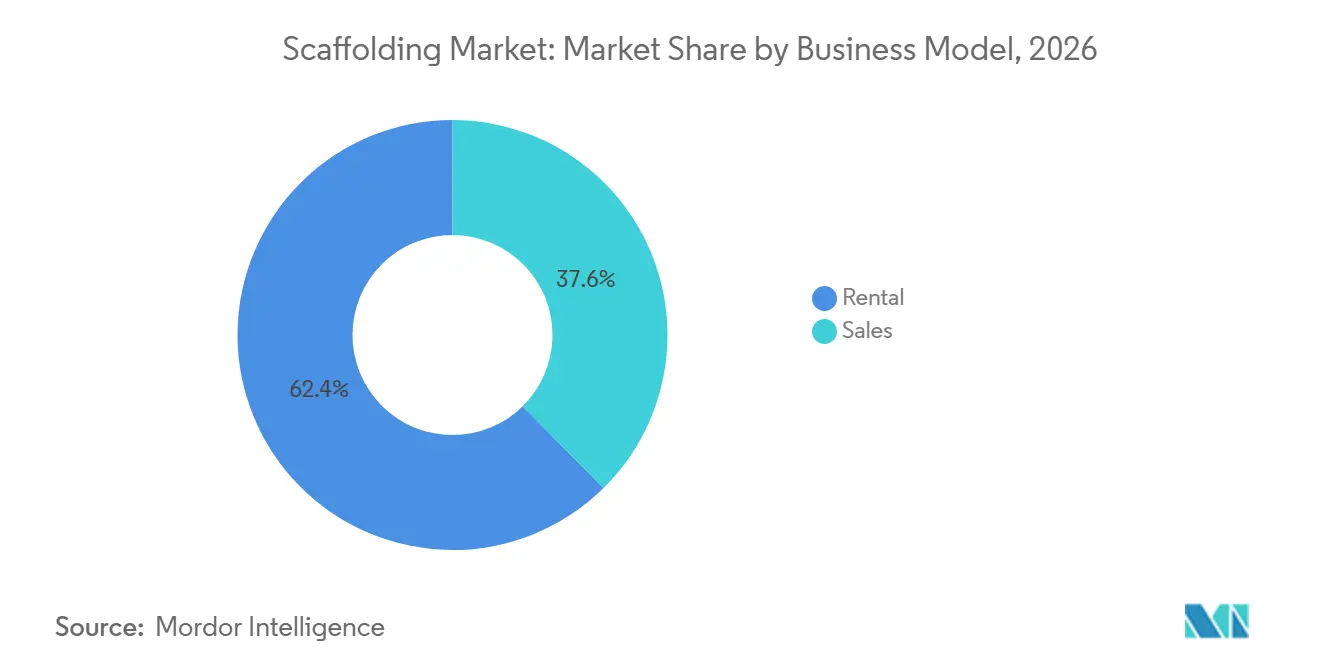
- Por modelo de negocio, el alquiler representó el 62,4% del mercado en 2026, mientras que las ventas están proyectadas para crecer a una CAGR del 5,15% hasta 2032.
- Por tipo de material, el acero representó el 52,5% del mercado en 2026, mientras que el aluminio está proyectado para crecer a una CAGR del 5,65% hasta 2032.
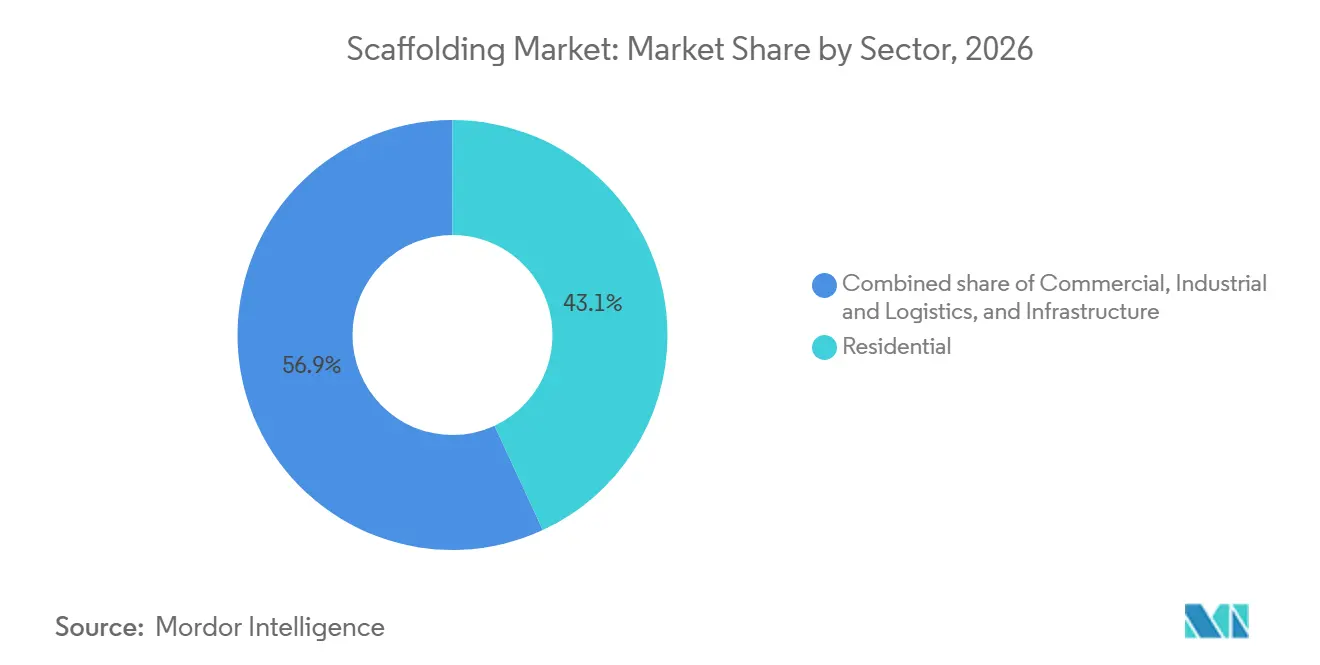
- Por sector, el residencial representó el 43,1% del mercado en 2026, mientras que el mismo segmento residencial está proyectado para crecer a una CAGR del 5,51% hasta 2032.
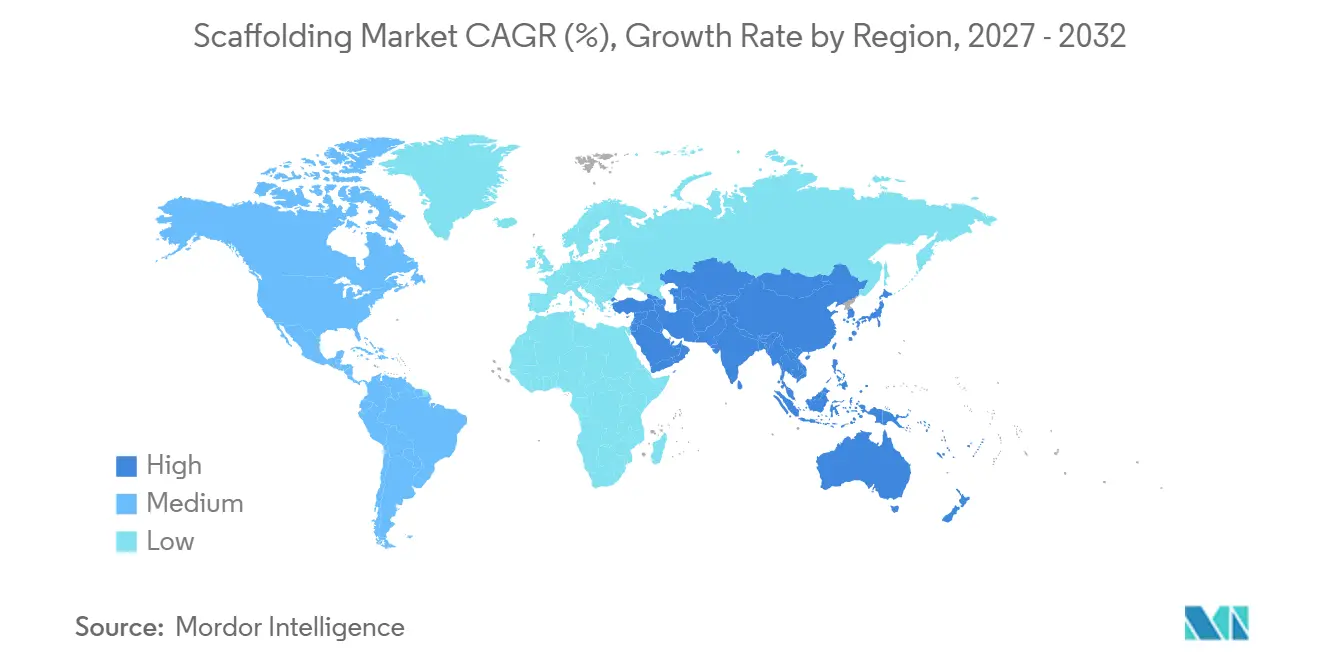
- Por geografía, Asia-Pacífico representó el 37,1% del mercado en 2026, mientras que Asia-Pacífico está proyectado para crecer a una CAGR del 5,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión Gubernamental en Infraestructura de Transporte | +1.2% | Global, con mayor intensidad en Asia-Pacífico, Oriente Medio y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento en la Construcción Residencial y Comercial de Gran Altura | +0.9% | Asia-Pacífico, con extensión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Renovación y Restauración de Edificios Envejecidos | +0.7% | América del Norte, Europa, Japón y Australia | Mediano plazo (2-4 años) |
| Regulaciones de Seguridad en la Construcción más Estrictas | +0.6% | Global, con alta intensidad de cumplimiento en Europa, América del Norte y Australia | Mediano plazo (2-4 años) |
| Mantenimiento Industrial y Actividad de Parada Técnica | +0.5% | Oriente Medio, América del Norte, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Expansión de la Construcción Naval y la Energía Offshore | +0.4% | Corea del Sur, Japón, Vietnam, Oriente Medio y el Mar del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión Gubernamental en Infraestructura de Transporte
Los programas de transporte gubernamentales proporcionan una fuente duradera de trabajo porque crean necesidades de acceso repetidas en las etapas de construcción, acabado e inspección. A diferencia de un único evento de adquisición, estos programas pueden requerir equipos de acceso a medida que las estructuras avanzan desde los cimientos hasta los trabajos en altura, el acabado y el mantenimiento posterior. India asignó 133,1 mil millones de USD al gasto de capital público para el año fiscal 2026-2027. Las carreteras y los ferrocarriles recibieron un apoyo significativo dentro de este programa, junto con los corredores de tren de alta velocidad planificados y la construcción de autopistas nacionales. Los propietarios de proyectos pueden dividir esta actividad en varios paquetes, lo que significa que los proveedores de acceso pueden apoyar a más de un contratista o fase de trabajo dentro del mismo programa más amplio. Estos proyectos requieren equipos de acceso durante varios años en lugar de una única instalación corta. Los proveedores pueden planificar el despliegue de flota con mayor confianza cuando el trabajo está vinculado a una cartera financiada en lugar de un ciclo de construcción privado corto. El trabajo también puede crear demanda de cambios de diseño a medida que los sitios pasan del acceso estructural al acabado y la inspección. Esta estructura respalda los alquileres, los servicios de diseño de ingeniería y la demanda recurrente de equipos en el mercado de Andamios. También permite a los contratistas desarrollar familiaridad con un sistema a través de varios paquetes de proyectos, lo que puede simplificar la formación y la coordinación en obra[1].
Crecimiento en la Construcción Residencial y Comercial de Gran Altura
La construcción en altura aumenta la necesidad de acceso seguro a fachadas en varios pisos al mismo tiempo. El trabajo puede implicar la finalización estructural, el revestimiento exterior, el acristalamiento, la pintura, la reparación y la inspección, a menudo mientras otras actividades continúan dentro del edificio y mientras el espacio en planta se comparte con entregas, trabajadores y propiedades vecinas. Los sistemas apoyados siguen siendo relevantes donde la transferencia de carga desde el suelo es práctica y las condiciones del proyecto lo permiten. Las configuraciones suspendidas y modulares se utilizan donde la altura del edificio o el espacio restringido en planta hace que esos diseños sean más adecuados. Una instalación más rápida piso a piso puede reducir el tiempo dedicado a reposicionar el equipo y ayudar a los contratistas a gestionar la disponibilidad de mano de obra. Esto importa cuando varios oficios necesitan acceso programado a la misma fachada sin interrumpir la secuencia de trabajo general, lo que de otro modo puede crear retrasos entre subcontratistas. Las torres completadas también crean trabajo de mantenimiento continuo que extiende la demanda más allá del período de construcción inicial. El mercado de Andamios se beneficia por tanto tanto de la nueva construcción urbana como del mantenimiento posterior de fachadas[2].
Renovación y Restauración de Edificios Envejecidos
El trabajo de renovación respalda la demanda de acceso porque las reparaciones a menudo deben realizarse alrededor de espacios ocupados y características estructurales existentes. A diferencia de la construcción en terreno libre, los equipos de rehabilitación pueden necesitar proteger las superficies circundantes, mantener las entradas, mantener partes de un edificio abiertas y trabajar alrededor de instalaciones que no pueden interrumpirse mientras se completan las reparaciones. Los códigos de construcción, los requisitos de eficiencia energética y el deterioro físico pueden sostener estos proyectos cuando la nueva construcción se ralentiza. Los edificios existentes pueden requerir diseños más complejos que los nuevos sitios porque los trabajadores deben proteger a los residentes y mantener accesibles las áreas esenciales. Esto puede aumentar el valor de los diseños de ingeniería y los equipos de instalación capacitados que pueden adaptarse a puntos de acceso limitados, pisos ocupados y superficies sensibles. El mantenimiento y el refuerzo sísmico también proporcionan trabajo recurrente en economías maduras, incluido Japón. La renovación puede ayudar a los proveedores a mantener el equipo desplegado entre proyectos de nueva construcción más grandes. El mercado de Andamios tiene una fuente de demanda más estable cuando los programas de renovación complementan la nueva construcción[3].
Regulaciones de Seguridad en la Construcción más Estrictas
Los requisitos de seguridad están aumentando la demanda de equipos que cuenten con documentación definida de carga, estabilidad y montaje. Los equipos de proyecto necesitan cada vez más demostrar cómo se utilizarán, inspeccionarán y modificarán las estructuras de acceso temporal a medida que cambien las condiciones del sitio. Los sistemas modulares pueden proporcionar componentes estandarizados y registros de ingeniería que son más fáciles de revisar en sitios complejos. Estos requisitos pueden hacer que las instalaciones informales sean menos competitivas cuando los proyectos requieren aprobación formal. Los contratistas también valoran más a los proveedores que pueden proporcionar formación, soporte de diseño y registros de cumplimiento. Una documentación clara puede reducir la incertidumbre para los gestores de obra, las aseguradoras y los propietarios de proyectos que necesitan evidencia de que el equipo ha sido seleccionado y montado correctamente. Los mismos requisitos pueden influir en cómo los contratistas eligen a los proveedores porque necesitan información fiable antes de que comience un proyecto y asesoramiento técnico receptivo cuando cambia un diseño. Los proveedores de equipos que comprenden las normativas locales también pueden ayudar a los clientes a evitar retrasos causados por planes incompletos o registros de inspección faltantes. Un sistema certificado no elimina la necesidad de una instalación adecuada, pero proporciona a los equipos una base más consistente para planificar y verificar el trabajo. Este cambio favorece a los proveedores con procesos de calidad establecidos y amplia capacidad de servicio. También convierte la documentación de seguridad en un factor de compra significativo en el mercado de Andamios.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Acero y el Aluminio | -0.8% | Global, especialmente en los mercados de adquisición de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Montadores e Inspectores de Andamios Certificados | -0.5% | Reino Unido, Australia, América del Norte y mercados asiáticos seleccionados | Largo plazo (≥ 4 años) |
| Altos Costos de Transporte y Almacenamiento | -0.3% | Global, particularmente en África, América del Sur y Oceanía | Mediano plazo (2-4 años) |
| Diferencias en las Normas de Certificación y Seguridad | -0.2% | Global, con mayor fricción transfronteriza en la ASEAN, Oriente Medio y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Acero y el Aluminio
Los costos de materiales afectan a los fabricantes, proveedores de alquiler y contratistas porque el acero y el aluminio forman la base de muchas flotas de equipos. Un cambio en los precios de los insumos puede afectar simultáneamente el costo del stock de reemplazo, las piezas de reparación y la nueva capacidad del sistema. El índice de precios al productor para perfiles de aluminio laminado aumentó un 30,5% entre diciembre de 2024 y diciembre de 2025. Los precios de los productos laminados de acero aumentaron un 17% en el mismo período. Los mayores costos de reemplazo pueden llevar a los proveedores de alquiler a posponer las actualizaciones de flota o a extender el uso de los activos existentes. Las tarifas de alquiler específicas del proyecto pueden no siempre aumentar con suficiente rapidez para recuperar esos costos cuando los contratos se licitan de forma competitiva. Los proveedores pueden enfrentar presión adicional cuando un proyecto requiere componentes especializados que no pueden reemplazarse con equipos de flota estándar. Las decisiones de compra pueden entonces depender de la utilización esperada, el almacenamiento disponible y si un contrato más largo ofrece suficiente certeza para justificar el reemplazo. Esto puede reducir la capacidad de los operadores más pequeños para renovar flotas mientras continúan satisfaciendo las expectativas de los clientes durante períodos de fuerte demanda continua. La presión sobre los precios también puede limitar el atractivo de los sistemas de aluminio para los operadores sensibles a los costos, a pesar de sus ventajas de manejo.
Escasez de Montadores e Inspectores de Andamios Certificados
La escasez de trabajadores capacitados limita el número de proyectos que los contratistas pueden instalar y supervisar de forma segura. El efecto se extiende más allá de la mano de obra directa porque un menor número de trabajadores calificados puede ralentizar las inspecciones, los cambios en los diseños de acceso y la liberación de equipos para el siguiente proyecto. La formación requiere tiempo, lo que hace que esta restricción sea difícil de resolver rápidamente durante períodos de fuerte actividad constructiva. Los contratistas pueden concentrar a los equipos especializados en trabajos complejos de infraestructura e industria donde los rendimientos son más altos. Los contratos más pequeños pueden volverse más difíciles de dotar de personal, particularmente cuando el trabajo requiere inspección certificada. Las restricciones de mano de obra pueden aumentar el valor de los sistemas que son más rápidos de montar y más fáciles de documentar. Una mejor planificación puede ayudar a asignar los equipos disponibles, pero no puede reemplazar completamente la experiencia en obra en trabajos de acceso difícil. Las empresas también pueden necesitar gestionar los compromisos de desplazamiento, supervisión y formación cuando los equipos trabajan en varias ubicaciones. Esto puede afectar tanto al número de contratos aceptados como al tiempo necesario para completar cada instalación. La industria de Andamios debe ampliar la capacidad de formación si la disponibilidad de equipos ha de traducirse plenamente en volumen de proyectos instalados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Andamios Apoyados Lideran el Acceso Amplio en la ConstrucciónLos andamios apoyados representaron el 48,9% del tamaño del mercado de Andamios en 2026. Su posición refleja su uso en puentes, autopistas, acceso exterior y edificios de varios pisos donde el suelo puede soportar la carga del sistema. Los contratistas pueden configurar estructuras apoyadas para diversas elevaciones, áreas de trabajo y formas de edificios sin cambiar el principio básico de acceso apoyado en el suelo. Esta flexibilidad hace que la categoría sea adecuada para infraestructura pública y construcción residencial. Puede utilizarse en activos de infraestructura de gran longitud, así como en proyectos urbanos donde las fachadas necesitan acceso sostenido. El sistema es familiar para muchos instaladores y puede adaptarse a diferentes diseños de obra mediante planificación y selección de componentes. También respalda el trabajo de mantenimiento cuando las fachadas, estructuras o activos industriales requieren acceso de larga duración. Estos usos amplios explican por qué la categoría lidera la clasificación por tipo, aunque los métodos de acceso más especializados siguen siendo importantes.
Los andamios apoyados también son el tipo de mayor crecimiento, con una CAGR proyectada del 5,21% hasta 2032. Los grandes programas de transporte y los proyectos de construcción urbana respaldan esta perspectiva porque requieren plataformas de trabajo repetidas durante varias fases del proyecto y en diferentes partes del mismo sitio. Un proyecto de puente puede requerir acceso mientras se completan los cimientos, los pilares, las secciones del tablero, los trabajos de acabado y las inspecciones. Un proyecto residencial puede utilizar la misma categoría amplia para trabajos estructurales, acabado exterior y acceso de mantenimiento tras la entrega. Los módulos prefabricados pueden mejorar la planificación y reducir el tiempo de montaje cuando los diseños se preparan con antelación y las entregas de materiales siguen el cronograma de construcción. El modelado de información de construcción, comúnmente denominado BIM, puede ayudar a los equipos de proyecto a coordinar esos módulos con otras actividades en obra, incluidos el encofrado, el movimiento de materiales y la planificación de seguridad. Estas herramientas de planificación no eliminan la necesidad de equipos capacitados, pero pueden reducir la incertidumbre antes de que comience la instalación. Los andamios suspendidos siguen siendo importantes para las fachadas de gran altura y los intradoses de puentes donde el apoyo en el suelo no es factible. Los equipos móviles sirven para trabajos interiores y de mantenimiento que requieren reposicionamiento frecuente. El mercado de Andamios retiene por tanto demanda para varios diseños de acceso, aunque los sistemas apoyados lideran la clasificación por tipo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sistema:
Los Sistemas de Tubo y Acoplador Lideran Mientras los Sistemas Modulares / Ringlock Crecen más RápidoLos sistemas de tubo y acoplador representaron el 35,7% del tamaño del mercado de Andamios en 2026. Su uso continuado refleja la capacidad de adaptarse a estructuras irregulares, sitios industriales densos y necesidades de reparación locales. Los contratistas pueden modificar la disposición para trabajar alrededor de tuberías, equipos de planta y formas de edificios no estándar, lo que a menudo es esencial donde un diseño estándar no encaja. Esta flexibilidad sigue siendo útil en ubicaciones industriales maduras donde las condiciones cambian frecuentemente durante el mantenimiento o los trabajos de parada técnica. Los sistemas tradicionales también se benefician de la amplia familiaridad entre los equipos locales y los proveedores establecidos. Las reparaciones a menudo pueden completarse con los componentes disponibles cuando el equipo se utiliza repetidamente en proyectos locales. Estas ventajas prácticas preservan la demanda incluso cuando los sistemas modulares ganan terreno en proyectos que requieren documentación estandarizada.
Se prevé que los sistemas modulares / ringlock se expandan a una CAGR del 5,33% hasta 2032. Sus componentes pueden soportar un montaje más rápido, métodos de conexión consistentes y una documentación de carga más clara que muchos diseños construidos en obra. Estas características son valiosas en proyectos que requieren revisión de ingeniería, secuencias de trabajo definidas y registros de seguridad formales antes de que los equipos comiencen la instalación. Los componentes estándar también pueden facilitar a los contratistas la repetición de un diseño probado en pisos similares, elevaciones de edificios o zonas de trabajo. El beneficio es especialmente relevante cuando un proyecto tiene espacio limitado para la preparación de equipos o debe coordinar a varios subcontratistas. China ha avanzado hacia equipos ringlock a medida que el trabajo intensivo en infraestructura ha aumentado el valor del despliegue rápido y los registros estandarizados. Para los proveedores, la oportunidad no se limita a la venta de componentes, ya que los clientes también pueden necesitar soporte de diseño, formación técnica y coordinación de proyectos. AT-PAC presentó líneas modulares ringlock en Bauma 2025 y amplió su presencia europea a través de nuevas operaciones en Alemania. El mercado de Andamios está viendo por tanto cómo la competencia entre sistemas va más allá del costo de los tubos y accesorios individuales.
Por Modelo de Negocio:
El Alquiler Lidera Mientras las Ventas Crecen más RápidoEl alquiler representó el 62,4% del mercado en 2026. Los contratistas a menudo eligen el alquiler porque evita una gran compra inicial de equipos y da acceso a soporte técnico. El modelo también puede incluir entrega, documentación de ingeniería, inspección y servicio en obra. Estas características ayudan a los contratistas a cumplir los requisitos del proyecto sin mantener grandes flotas internas. El alquiler es especialmente útil cuando los cronogramas del proyecto o las regulaciones cambian durante la entrega. Un proveedor de equipos puede ajustar la combinación de componentes a medida que avanza el trabajo, lo que es útil cuando los diseños de acceso deben revisarse para adaptarse a las condiciones del sitio. El cliente puede por tanto concentrar más su capital y esfuerzo de gestión en la ejecución de la construcción en lugar de en la propiedad de activos. Estos beneficios operativos respaldan la posición líder del alquiler en el mercado de Andamios.
Se proyecta que las ventas se expandan a una CAGR del 5,15% hasta 2032, a medida que los grandes contratistas y operadores industriales construyen inventarios propios. La propiedad puede proporcionar seguridad cuando el suministro local es escaso, un sitio requiere uso frecuente de equipos o un contratista espera un volumen de trabajo predecible a largo plazo. También puede ayudar a los operadores industriales a largo plazo a gestionar los trabajos de parada y mantenimiento en ciclos repetidos sin esperar disponibilidad externa. La decisión aún requiere que los compradores gestionen las responsabilidades de almacenamiento, mantenimiento, inspección, reemplazo y transporte. Los proveedores de alquiler asumen los costos de reemplazo durante la vida útil de sus flotas, lo que puede moderar la exposición inmediata del contratista a los precios de los materiales y reducir la carga administrativa de mantener equipos conformes. Esta diferencia explica por qué el alquiler sigue siendo la categoría más grande incluso cuando se prevé que las ventas crezcan más rápido. Sunbelt Rentals completó su adquisición de Superior Scaffold Services en febrero de 2026, demostrando interés en la capacidad de acceso regional establecida. En el mercado de Andamios, las plataformas de alquiler de servicio completo pueden competir combinando disponibilidad de equipos con logística local y soporte técnico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Acero Mantiene su Liderazgo Mientras el Aluminio Gana TerrenoEl acero representó el 52,5% del mercado en 2026 y sigue siendo fundamental para las aplicaciones civiles pesadas e industriales. Su capacidad de carga, disponibilidad y compatibilidad con los diseños establecidos lo hacen adecuado para sitios exigentes. La composición de las flotas existentes también hace que el acero sea práctico para muchos proveedores de alquiler porque los componentes de reemplazo y los equipos capacitados están ampliamente disponibles. Los contratistas familiarizados con los sistemas de acero pueden utilizar los procedimientos, herramientas y habilidades de la fuerza laboral existentes. Estos factores mantienen la importancia del acero donde se requieren grandes luces, cargas elevadas y despliegue repetido. La posición establecida del acero también reduce la perturbación operativa que puede surgir cuando un proveedor cambia una gran flota de un sistema de material a otro. El material sigue siendo una opción práctica donde la durabilidad y la compatibilidad del sistema importan más que el peso reducido de los componentes.
Se prevé que el aluminio crezca a una CAGR del 5,65% hasta 2032. Su menor peso puede ayudar a los equipos a mover el equipo más rápidamente en fachadas, plataformas suspendidas y sitios marinos, donde el levantamiento y reposicionamiento repetidos pueden extender el tiempo de instalación. La resistencia a la corrosión también respalda su uso en entornos costeros, offshore y de construcción naval que exponen el equipo a la humedad y la sal. Un montaje más rápido puede compensar parte del mayor costo del material cuando la mano de obra es escasa, el tiempo de instalación es limitado o las condiciones de acceso hacen que los componentes pesados sean más difíciles de manejar. El equilibrio entre el costo inicial y el costo total instalado difiere según el proyecto, lo que limita una simple sustitución del aluminio por el acero. El aumento de los precios del aluminio en 2025 complicó temporalmente las decisiones de flota para los proveedores de alquiler, particularmente donde los clientes se centraban en las tarifas de equipos a corto plazo. Aun así, las aplicaciones que valoran el peso reducido y la resistencia a la corrosión pueden sostener la adopción. Es probable que el mercado de Andamios continúe viendo el uso del aluminio donde estos beneficios de rendimiento son materiales para la ejecución del proyecto. La madera y el contrachapado permanecen en aplicaciones locales seleccionadas, pero enfrentan presión de requisitos de seguridad más estrictos y la preferencia por sistemas documentados.
Por Sector:
El Residencial Tuvo la Mayor Participación y se Proyecta que Crezca más RápidoLa construcción residencial representó el 43,1% del tamaño del mercado de Andamios en 2026. Los objetivos de vivienda respaldados por el gobierno y el desarrollo de edificios de varios pisos respaldan este resultado en Asia-Pacífico, Asia del Sur y Oriente Medio. Los proyectos residenciales requieren acceso exterior durante los trabajos estructurales, el revestimiento, los acabados y el mantenimiento posterior. La construcción urbana densa también puede favorecer sistemas que utilicen el espacio de manera eficiente y respalden la entrega por etapas, especialmente donde los edificios vecinos limitan el espacio en planta. Los proveedores pueden atender esta demanda a través de equipos que están fácilmente disponibles en configuraciones repetibles para varios tipos de edificios. El alquiler y el soporte de servicio pueden ser útiles para los contratistas que trabajan en múltiples sitios de vivienda con diferentes cronogramas. Esta amplia actividad mantiene el trabajo residencial como importante para los proveedores y los proveedores de alquiler.
También se prevé que la construcción residencial crezca a una CAGR del 5,51% hasta 2032. El trabajo comercial contribuye a través de la renovación de oficinas, la habilitación de centros de datos y los proyectos de hostelería, cada uno de los cuales puede requerir acceso temporal interno o externo durante la construcción y la rehabilitación. El mantenimiento de plantas, los terminales de gas natural licuado y las ampliaciones de capacidad química respaldan la demanda industrial y logística. Las grandes instalaciones de procesamiento comúnmente requieren trabajos periódicos de parada técnica que requieren equipos de acceso especializados, una secuenciación cuidadosa y equipos familiarizados con los sitios en operación. La infraestructura sigue siendo más pequeña por participación sectorial, pero puede producir un alto valor de equipos por proyecto porque las necesidades de acceso persisten en múltiples fases y a menudo se extienden por una amplia área. Los contratistas que atienden a varios sectores pueden reducir su dependencia de cualquier ciclo de construcción individual y mantener las flotas activas durante todo el año. Esta combinación da al mercado de Andamios exposición a los ciclos de construcción, rehabilitación y mantenimiento industrial. También aumenta el valor de los proveedores que pueden atender diferentes condiciones de obra sin requerir que los clientes gestionen múltiples socios de equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 37,1% de la demanda global en 2026 y se prevé que crezca a una CAGR del 5,89% hasta 2032. La inversión en infraestructura de China aumentó un 8,9% interanual en el primer trimestre de 2026, respaldando el trabajo en aviación civil, vías navegables, redes eléctricas y tuberías urbanas. El programa de capital de India respalda el desarrollo de carreteras, ferrocarriles y zonas urbanas al mismo tiempo, creando flujos de trabajo superpuestos para los proveedores de acceso en la construcción. Australia añade demanda a través de proyectos de transporte, servicios públicos y transmisión de energías renovables que a menudo requieren una preparación compleja a lo largo de grandes distancias. Los programas de mantenimiento y resiliencia de Japón respaldan las necesidades de acceso para la infraestructura envejecida, donde el trabajo de reparación puede repetirse en activos existentes. Corea del Sur y Vietnam también ofrecen oportunidades marinas y offshore vinculadas a la construcción naval y los proyectos de energía. El mercado de Andamios en la región extrae por tanto demanda tanto de nuevos activos como del mantenimiento de la infraestructura establecida.
América del Norte y Europa forman una base grande y estable para el mercado de Andamios. La renovación de infraestructuras y las normas formales de seguridad respaldan la demanda continua incluso cuando la construcción comercial privada es menos activa. En los Estados Unidos, el gasto en construcción pública alcanzó 511,6 mil millones de USD en mayo de 2025, según el borrador suministrado, proporcionando una base para el trabajo de acceso en instalaciones públicas y activos de transporte. El Reino Unido está respaldado por la inversión planificada en agua, electricidad, carreteras y ferrocarriles. Los proveedores europeos también enfrentan mayores expectativas en cuanto a documentación del sistema, diseño de ingeniería, registros de inspección e instalación capacitada. Estos requisitos pueden aumentar el valor del soporte técnico establecido porque los contratistas necesitan equipos que puedan ser aprobados y desplegados sin demoras evitables. Los proveedores certificados con amplia cobertura de servicio están por tanto bien posicionados en toda la región.
Oriente Medio se beneficia del programa Visión 2030 de Arabia Saudita, la construcción de estadios y el mantenimiento de refinerías en los países del Golfo. América del Sur tiene oportunidades específicas en puertos, energía offshore y programas de vivienda social en Brasil, Argentina y Chile. África sigue concentrada en trabajos de infraestructura, mantenimiento minero en Sudáfrica y construcción urbana en Nigeria y Egipto. Los proyectos en estas regiones pueden tener una logística compleja porque el equipo debe entregarse, almacenarse, mantenerse y trasladarse en condiciones que difieren de los mercados urbanos densos. Esto puede favorecer a los proveedores que comprenden los requisitos de acceso locales y pueden organizar soporte de servicio cerca del cliente. La combinación regional reduce la dependencia de un único ciclo de construcción porque la demanda proviene de infraestructura, renovación, mantenimiento industrial y desarrollo urbano. Esta diversidad geográfica respalda el mercado de Andamios cuando la actividad en una región se ralentiza. También aumenta la importancia de flotas adaptables, redes de servicio locales y equipos que pueden configurarse para diversas condiciones de obra.
Panorama Competitivo
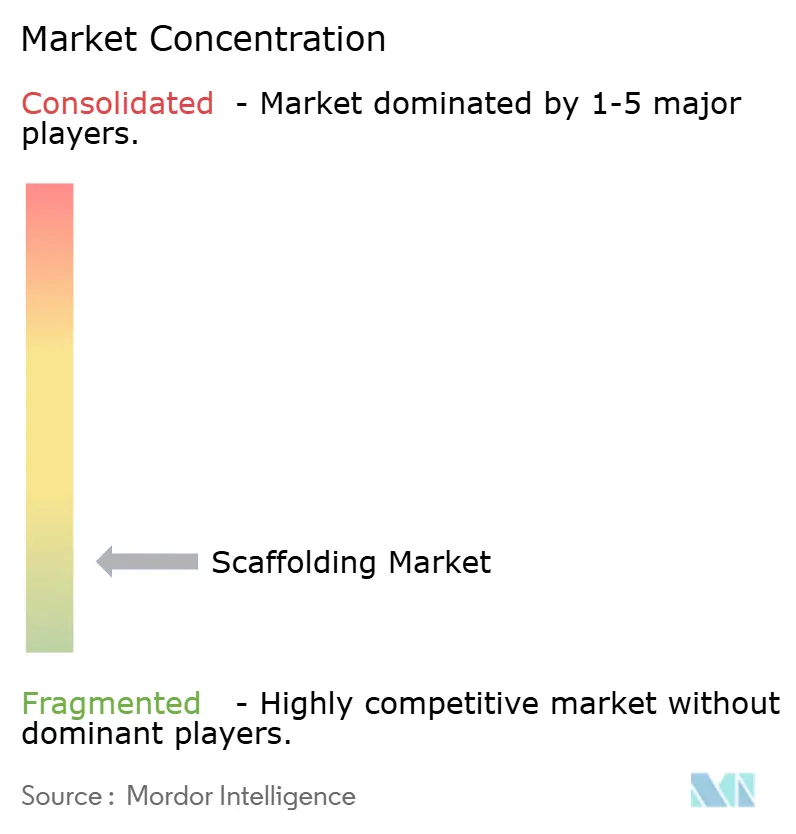
El mercado de Andamios está fragmentado a nivel de ejecución de proyectos. BrandSafway, Layher, PERI, ULMA, HAKI Safety y Altrad compiten con muchos proveedores regionales y nacionales. Los proveedores más grandes buscan carteras de servicios más amplias y mayor cobertura geográfica porque los clientes pueden necesitar equipos, ingeniería, entrega, inspección y soporte de mano de obra a través de un único contrato. BrandSafway opera a través de 340 ubicaciones en 25 países y emplea a 40.000 personas. Las empresas regionales siguen siendo importantes porque la instalación, la logística y el conocimiento del sitio a menudo se entregan localmente. Su proximidad a los sitios de los clientes puede ser una ventaja práctica cuando los proyectos necesitan entrega rápida o cambios en un diseño de acceso.
Las adquisiciones son una ruta importante hacia la escala en el mercado de Andamios. Altrad fusionó Generation Hire and Sales con TRAD UK en Altrad Hire and Sales en septiembre de 2026. La operación combinada reúne andamios, obras temporales, vallado y equipos de seguridad bajo una única plataforma comercial en el Reino Unido e Irlanda. Alimak Group adquirió Pro-Bel en julio de 2026 por 142 millones de USD, ampliando su oferta de acceso suspendido y protección contra caídas en América del Norte. Alimak declaró que Pro-Bel se incorpora a su división de Acceso a Fachadas bajo su estrategia New Heights. Estos movimientos muestran cómo las empresas más grandes están añadiendo capacidad local y capacidades de acceso especializadas en lugar de depender únicamente de la expansión orgánica de sucursales.
La tecnología y el cumplimiento normativo configuran la posición competitiva con tanta fuerza como el precio del equipo. AT-PAC combina sistemas ringlock con planificación compatible con BIM y soporte de ingeniería integrado en Europa. Este enfoque desplaza la competencia hacia la coordinación de proyectos, el diseño documentado y la eficiencia de la mano de obra, que pueden importar más que un precio de componente más bajo en sitios regulados. Muehlhan Industrial Services adquirió Steigerbouw van der Panne en octubre de 2025, añadiendo capacidad de andamios para trabajos industriales, offshore, de infraestructura y de construcción en Bélgica y los Países Bajos. Las oportunidades de espacio en blanco permanecen en el trabajo marino y offshore, el acceso a paradas técnicas petroquímicas y las regiones emergentes donde la actividad de infraestructura ha crecido más rápido que las flotas de alquiler locales. Estas aplicaciones pueden requerir equipos que resistan la corrosión, operen en áreas confinadas o respalden rutinas complejas de inspección y mantenimiento. Los proveedores que combinan equipos especializados con soporte de planificación y cumplimiento pueden tener un acceso más sólido a estos proyectos. El mercado de Andamios puede por tanto recompensar a las empresas que combinan equipos físicos con servicios técnicos y entrega local receptiva.
Líderes de la Industria de Andamios
-
PERI India Pvt. Ltd.
-
Doka India Private Limited
-
Layher Scaffolding Systems Pvt Ltd
-
ULMA Formwork Systems India Pvt. Ltd
-
RMD Kwikform India Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Andamios Empresas cubiertas en este informe
- PERI India Pvt. Ltd.
- Doka India Private Limited
- Layher Scaffolding Systems Pvt Ltd
- ULMA Formwork Systems India Pvt. Ltd
- RMD Kwikform India Private Limited
- Technocraft Industries, India Ltd.
- JRS Scaffoldings
- Finomax Scaffolding (I) Pvt. Ltd.
- Expee Engineering Private Limited
- Iron Ridge Scaffolding and Engineering (I) Pvt. Ltd.
- AMCO Exports
- Wheels Scaffolding (India) Ltd.
- Winntus Formwork Private Limited
- Ananta Formwork Private Limited
- Nexrise India Infra Pvt. Ltd.
- Hindustan Scaffolding and Formwork Pvt. Ltd.
- Safeway Scaffolding and Formwork Pvt. Ltd.
- BSL Scaffolding Ltd
- Bharat Scaffolding Co.
- Shreeji Scaffolding Pvt. Ltd.
- BrandSafway India / SGB BrandSafway
- K-nest Manufacturers Private Limited
- MSafe Group
- MTandT Rentals Limited
- Translite Scaffolding Ltd.
Desarrollos recientes de la industria en Mercado de Andamios
- Septiembre de 2026: Altrad fusionó Generation Hire & Sales y TRAD UK en Altrad Hire & Sales, con efecto a partir del 1 de septiembre de 2026, combinando dos de las marcas de alquiler de andamios y construcción más destacadas del Reino Unido bajo una única plataforma comercial. La entidad fusionada atiende a clientes en el Reino Unido e Irlanda a través de una red de sucursales consolidada que ofrece andamios, obras temporales, vallado y equipos de seguridad.
- Septiembre de 2026: Acrow Limited completó su adquisición de AusGroup Industrial Services tras la autorización en Fase 1 de la Comisión Australiana de Competencia y Consumidores en agosto de 2026. AusGroup proporciona andamios, aislamiento y protección de superficies a clientes de recursos y energía en Queensland, fortaleciendo la plataforma de acceso industrial de Acrow en los mercados de minería e infraestructura del norte de Queensland.
- Julio de 2026: Alimak Group cerró su adquisición de Pro-Bel Group Ltd., un proveedor del área de Toronto de soluciones de acceso suspendido y protección contra caídas, por 142 millones de USD. Pro-Bel generó 49 millones de USD en ingresos en los 12 meses hasta abril de 2026 y fue consolidado en la división de Acceso a Fachadas de Alimak, ampliando la cobertura del grupo para el mantenimiento de edificios de baja y mediana altura en América del Norte.
Alcance del Informe Global del Mercado de Andamios
Resumen de la segmentación
| Andamio Apoyado |
| Andamio Suspendido |
| Andamio Móvil |
| Tubo y Acoplador |
| Cuplock |
| Modular / Ringlock |
| Marco / H-Frame |
| Ventas |
| Alquiler |
| Madera / Contrachapado |
| Acero |
| Aluminio |
| Plástico / Fibra de Vidrio |
| Otros Tipos de Materiales |
| Residencial |
| Comercial |
| Industrial y Logística |
| Infraestructura |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo | Andamio Apoyado | |
| Andamio Suspendido | ||
| Andamio Móvil | ||
| Por Sistema | Tubo y Acoplador | |
| Cuplock | ||
| Modular / Ringlock | ||
| Marco / H-Frame | ||
| Por Modelo de Negocio | Ventas | |
| Alquiler | ||
| Por Tipo de Material | Madera / Contrachapado | |
| Acero | ||
| Aluminio | ||
| Plástico / Fibra de Vidrio | ||
| Otros Tipos de Materiales | ||
| Por Sector | Residencial | |
| Comercial | ||
| Industrial y Logística | ||
| Infraestructura | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de andamios en 2032?
Se prevé que el mercado de andamios alcance los 77,72 mil millones de USD para 2032, creciendo a una CAGR del 4,51% desde 2027.
¿Qué tipo de andamio tiene la mayor participación?
Los andamios apoyados lideran por tipo con una participación del 48,9% en 2026 y se proyecta que crezcan a una CAGR del 5,21% hasta 2032.
¿Por qué los sistemas modulares / ringlock están ganando adopción?
Un montaje más rápido, conexiones consistentes y una documentación más sólida respaldan su CAGR proyectada del 5,33% hasta 2032.
¿Qué material se está expandiendo más rápido para los sistemas de acceso?
El aluminio es el material de mayor crecimiento, con una CAGR proyectada del 5,65% hasta 2032, respaldado por su menor peso y resistencia a la corrosión.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,89% hasta 2032 y representó el 37,1% de la demanda global en 2026.
¿Qué limita la demanda de andamios y los márgenes de los proveedores?
La volatilidad de los precios del acero y el aluminio, la escasez de trabajadores certificados, los costos logísticos y las diferentes normas nacionales pueden limitar el suministro de equipos y la capacidad de instalación.