
Tamanho e Participação do Mercado de Takaful da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
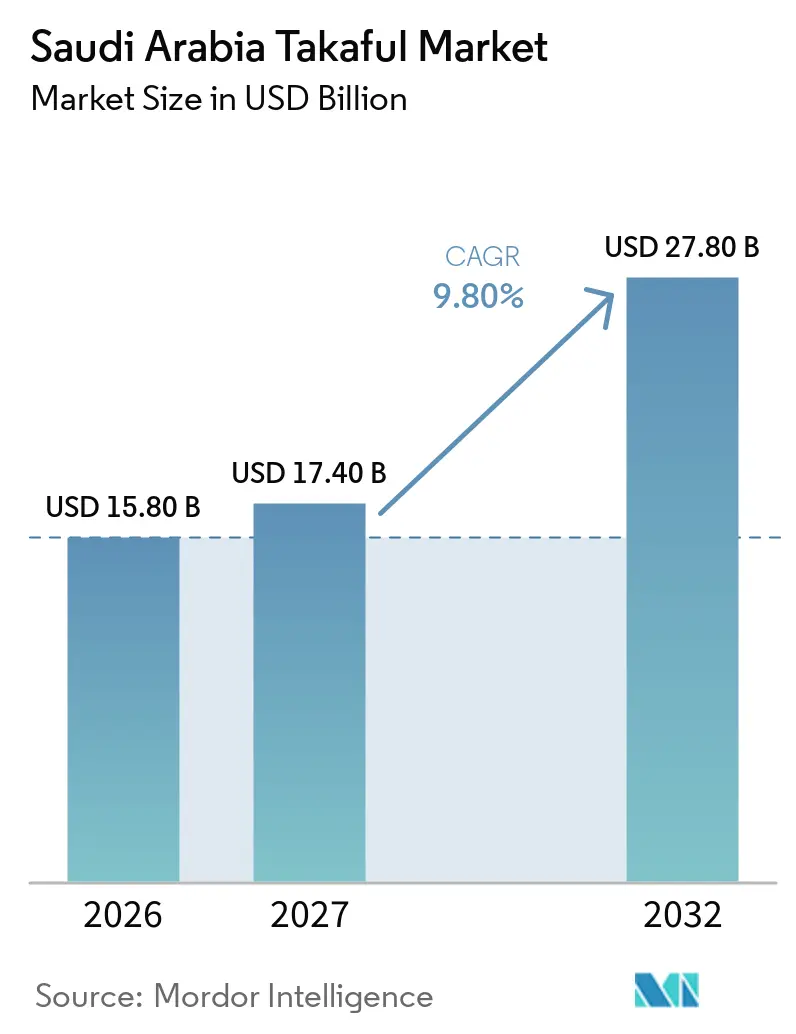
| Tamanho do mercado no ano base (2026) | 15.80 Bilhões de dólares |
| Tamanho do Mercado (2027) | 17.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 27.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.80 % |
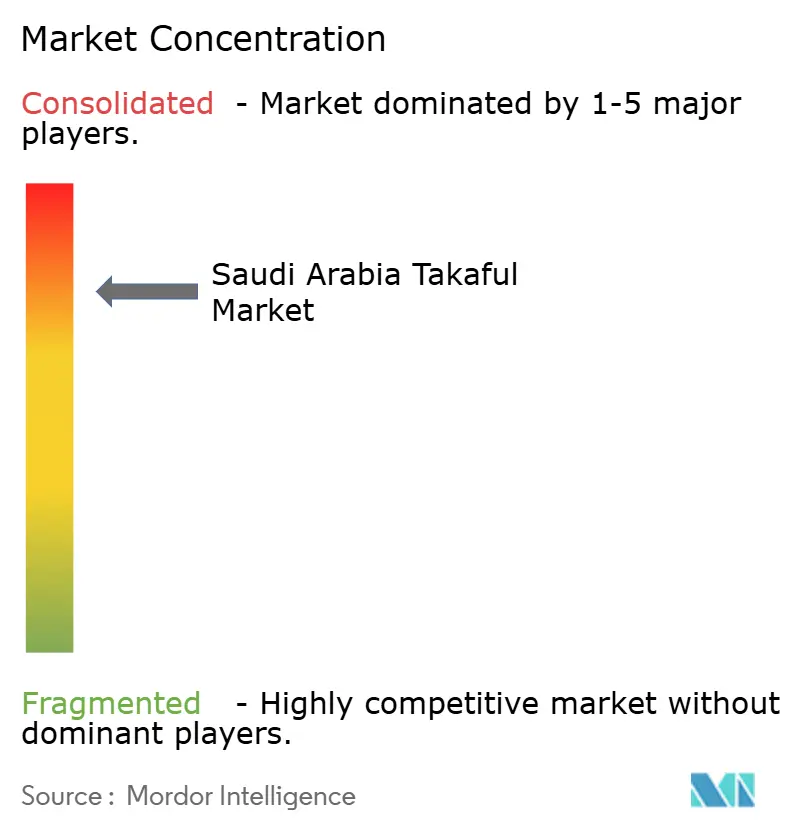
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Takaful da Arábia Saudita por Mordor Intelligence
O tamanho do Mercado de Takaful da Arábia Saudita está projetado em 15,80 bilhões de USD em 2026, 17,40 bilhões de USD em 2027, e deve atingir 27,80 bilhões de USD até 2032, crescendo a uma CAGR de 9,80% de 2027 a 2032.
A Estratégia Nacional do Setor de Seguros apoia essa expansão ao buscar aumentar a penetração de seguros no PIB não petrolífero para 3,6% até 2030, enquanto a penetração atingiu 3,1% no primeiro trimestre de 2026. A Arábia Saudita exige que as atividades de seguros licenciadas operem sob princípios cooperativos e em conformidade com a Sharia, o que coloca o takaful no centro do sistema de seguros do país. A cobertura obrigatória de saúde e automóvel fornece uma grande base recorrente de prêmios, enquanto os projetos de infraestrutura criam demanda por cobertura de engenharia, propriedade, marítima, responsabilidade civil, viagem, acidentes pessoais e crédito à medida que novos ativos entram em construção e depois em operação. O mercado de takaful da Arábia Saudita também está se movendo em direção a uma estrutura mais intensiva em capital à medida que o regime de Capital Baseado em Risco se torna obrigatório em 1º de janeiro de 2027. A distribuição digital, os produtos de poupança doméstica, o seguro para visitantes e a capacidade de resseguro doméstico oferecem aos seguradores rotas adicionais para crescer além dos contratos corporativos de saúde estabelecidos.
Principais Conclusões do Relatório
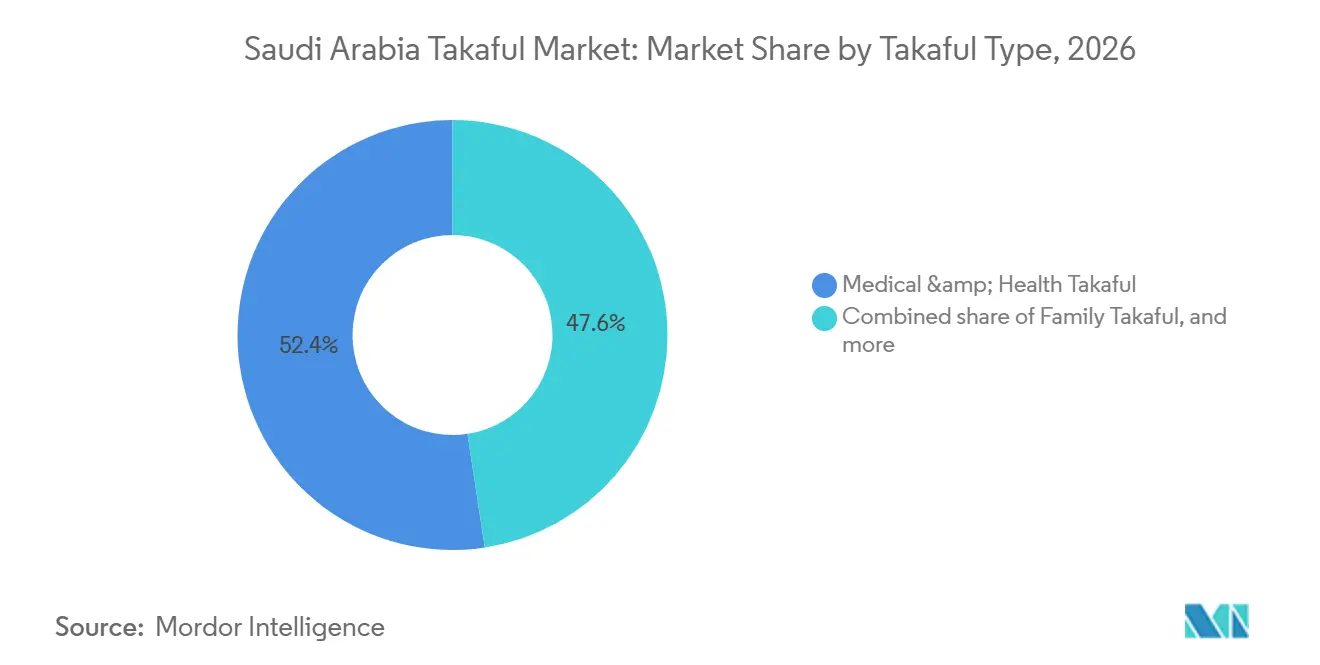
- Por tipo de takaful, o takaful médico e de saúde capturou 52,4% da participação do mercado de takaful da Arábia Saudita em 2026, enquanto o takaful de poupança e vinculado a investimentos deve crescer a uma CAGR de 12,5% até 2032.
- Por canal de distribuição, agentes e corretores detinham 55,6% da participação do mercado de takaful da Arábia Saudita em 2026, enquanto parcerias incorporadas, de afinidade e outras parcerias não bancárias devem crescer a uma CAGR de 13,2% até 2032.
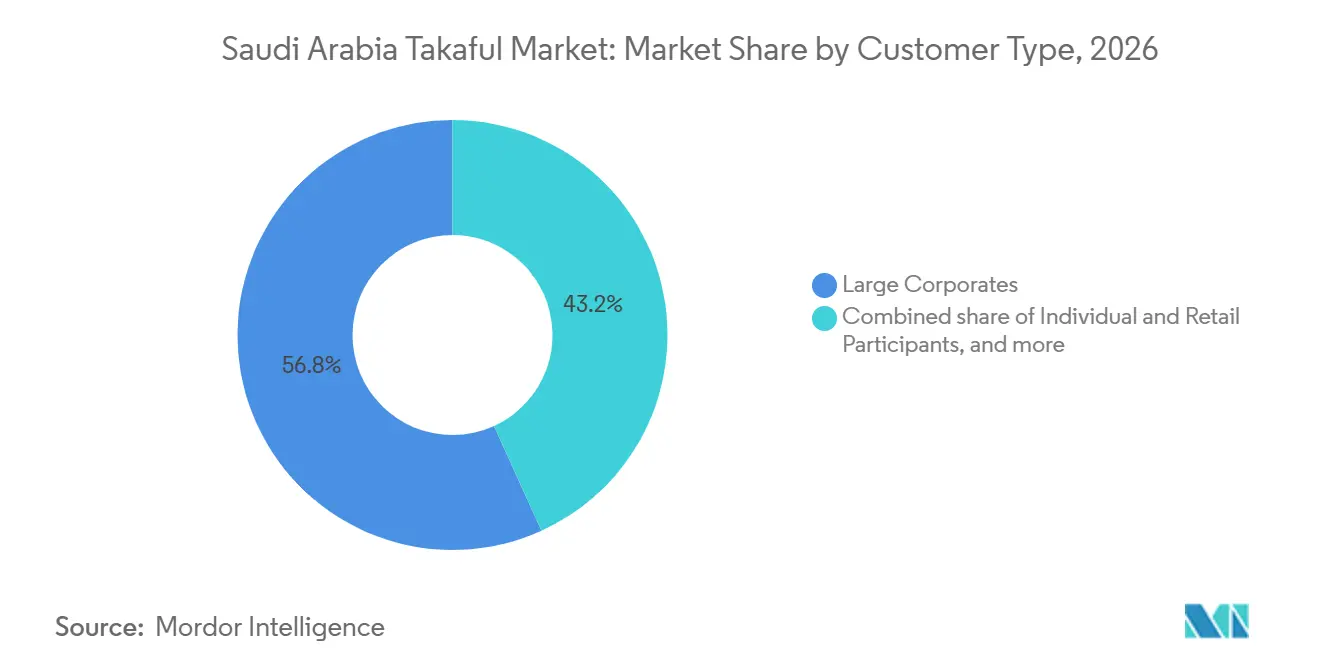
- Por tipo de cliente, grandes empresas capturaram 56,8% da participação do mercado de takaful da Arábia Saudita em 2026, enquanto participantes individuais e de varejo devem crescer a uma CAGR de 13,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Takaful da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Cobertura Obrigatória de Seguro de Saúde e Automóvel | +3.0% | Nacional, com concentração em Riade, Jeddah, Dammam e cidades secundárias | Curto prazo (≤ 2 anos) |
| Diversificação Econômica da Visão 2030 e Crescimento de Ativos Seguráveis | +2.0% | Nacional, incluindo os corredores de NEOM, Mar Vermelho e Qiddiya | Médio prazo (2-4 anos) |
| Demanda por Proteção de Risco em Conformidade com a Sharia | +1.5% | Nacional, com concentração em comunidades expatriadas metropolitanas | Médio prazo (2-4 anos) |
| Expansão da Distribuição Digital e Incorporada de Takaful | +1.2% | Nacional, liderada pela adoção digital urbana | Curto prazo (≤ 2 anos) |
| Potencial Inexplorado de Takaful de Proteção e Poupança | +1.0% | Nacional, com demanda concentrada entre sauditas assalariados | Longo prazo (≥ 4 anos) |
| Crescimento no Seguro de Hajj, Umrah, Turismo e Visitantes | +0.8% | Meca, Medina e o corredor turístico do Mar Vermelho | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Cobertura Obrigatória de Seguro de Saúde e Automóvel
O seguro de saúde obrigatório continua sendo o principal impulsionador de prêmios no mercado de takaful da Arábia Saudita. O seguro de saúde representou 62% dos prêmios brutos subscritos no primeiro trimestre de 2026, atingindo 18,5 bilhões de SAR (4,9 bilhões de USD)[1]. O requisito de saúde pago pelo empregador inclui trabalhadores domésticos com mais de 4 dependentes, ampliando a participação no seguro por meio de relações de emprego formal. Esse regime apoia renovações recorrentes porque a cobertura está vinculada às folhas de pagamento corporativas e às obrigações trabalhistas em todo o mercado de takaful da Arábia Saudita. A cobertura de automóvel atingiu 11,2 milhões de veículos no primeiro trimestre de 2026, e a estratégia nacional tem como meta 16 milhões de veículos antes de 2030. A expansão das linhas obrigatórias oferece aos grandes seguradores uma base estável a partir da qual desenvolver outros produtos de takaful.
Diversificação Econômica da Visão 2030 e Crescimento de Ativos Seguráveis
A agenda de desenvolvimento da Visão 2030 da Arábia Saudita cria oportunidades para os seguradores ao expandir a atividade econômica e os ativos que requerem proteção. Projetos de construção e infraestrutura podem gerar demanda por cobertura de engenharia, propriedade, marítima e responsabilidade civil, embora o crescimento varie por projeto e tipo de risco. A Estratégia Nacional do Setor de Seguros compreende 11 programas estratégicos e habilitadores e 72 iniciativas, visando uma penetração de seguros de 3,6% do produto interno bruto não petrolífero até 2030[2]. Separadamente, o Programa de Desenvolvimento do Setor Financeiro promove o planejamento financeiro, a poupança e uma gama mais ampla de produtos financeiros. Em conjunto, essas iniciativas podem ampliar as oportunidades para o mercado de takaful da Arábia Saudita além do seguro obrigatório de saúde e automóvel, incluindo o takaful geral corporativo e os produtos de proteção e poupança.
Expansão da Distribuição Digital e Incorporada de Takaful
A infraestrutura digital está melhorando a administração de seguros e criando novos canais de distribuição na Arábia Saudita. A Plataforma Nacional de Serviços de Intercâmbio de Informações de Saúde (NPHIES) apoia o processamento eletrônico de sinistros e o intercâmbio de informações de saúde, com indicadores da plataforma publicados reportando mais de 6.400 instalações de prestadores, 25 seguradoras e uma participação de 98% dos sinistros processados pela plataforma[3]. Em julho de 2025, a empresa saudita de insurtech Yasmina captou 2 milhões de USD em financiamento semente para expandir sua plataforma de seguro incorporado baseada em API, que permite que empresas digitais ofereçam produtos de seguro no momento do pagamento em menos de 48 horas. A Tawuniya também anunciou uma parceria com a Abwab.ai para aprimorar a eficiência de subscrição e apoiar capacidades de finanças incorporadas para o setor de pequenas e médias empresas. Esses desenvolvimentos podem melhorar o acesso ao seguro por meio de plataformas digitais e reduzir a dependência de canais de vendas independentes, criando potenciais oportunidades de distribuição para o mercado de seguro cooperativo saudita, incluindo produtos de takaful onde oferecidos.
Demanda por Proteção de Risco em Conformidade com a Sharia
A conformidade com a Sharia é um requisito regulatório para as seguradoras na Arábia Saudita, tornando a amplitude de produtos, precificação, distribuição de excedentes e qualidade de serviço áreas importantes de competição. A demanda por produtos individuais de proteção familiar e poupança representa uma potencial oportunidade de crescimento. A Aljazira Takaful oferece produtos de proteção e poupança, incluindo planos de aposentadoria e para jovens, com contribuições mensais a partir de 300 SAR (80 USD)[4]. Essas opções flexíveis de contribuição podem tornar os produtos de proteção familiar e poupança de longo prazo mais acessíveis aos consumidores mais jovens.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação de Sinistros Médicos e Escalada dos Custos de Saúde | -1.5% | Nacional, com maior exposição em Riade, Jeddah e na Província Oriental | Curto prazo (≤ 2 anos) |
| Pressão de Precificação de Automóvel e Volatilidade de Sinistros | -1.2% | Nacional, com exposição na Província Oriental e nos principais corredores urbanos | Curto prazo (≤ 2 anos) |
| Capital Baseado em Risco e Pressão de Capital sobre Operadores Menores | -0.7% | Nacional, com pressão sobre operadores de segundo e terceiro nível | Médio prazo (2-4 anos) |
| Concorrência nas Linhas de Seguro Obrigatório | -0.5% | Nacional, particularmente nas linhas de saúde e automóvel | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inflação de Sinistros Médicos e Escalada dos Custos de Saúde
Os custos de sinistros médicos são um risco central de rentabilidade no mercado de seguros da Arábia Saudita, incluindo seu segmento de seguro cooperativo. Um estudo revisado por pares de 2025 examinou a relação entre a penetração do seguro médico, fatores macroeconômicos e despesas com saúde, enquanto a Autoridade de Seguros identificou a inflação dos custos de sinistros de seguro de saúde como uma questão-chave para 2026. Em 2025, o seguro de saúde e automóvel juntos responderam por aproximadamente 89% do crescimento total dos prêmios brutos subscritos, com o seguro de saúde contribuindo com cerca de 68%. Essa concentração expõe as seguradoras a mudanças na utilização de serviços de saúde, custos de tratamento e precificação de prestadores. A Estratégia Nacional do Setor de Seguros tem como meta a cobertura de seguro de saúde para 23 milhões de beneficiários até 2030, aumentando a importância de uma precificação sustentável e da gestão de sinistros à medida que a cobertura se expande. As seguradoras devem gerenciar os custos de tratamento, o design de benefícios e o monitoramento de sinistros, mantendo o acesso aos serviços de saúde cobertos.
Pressão de Precificação de Automóvel e Volatilidade de Sinistros
O seguro de automóvel continua sendo um desafio significativo de subscrição no mercado de seguros da Arábia Saudita. O índice combinado líquido de automóvel atingiu 107,3% em 2025, composto por um índice de sinistros de 84% e um índice de despesas de 22,3%, indicando perdas de subscrição. A Autoridade de Seguros reforçou a importância de uma precificação atuarialmente adequada e da avaliação de riscos para melhorar a disciplina de subscrição. Esses desenvolvimentos destacam a importância da disciplina de precificação e da gestão de sinistros em todo o mercado de seguro cooperativo da Arábia Saudita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Takaful: A Cobertura Médica Lidera Enquanto os Produtos de Poupança Ganham Terreno
O Takaful Médico e de Saúde deteve 52,4% do tamanho do mercado de takaful da Arábia Saudita em 2026. O mercado de seguros geral da Arábia Saudita registrou 18,5 bilhões de SAR (4,9 bilhões de USD) em prêmios brutos subscritos de seguro de saúde e 14,5 milhões de beneficiários no primeiro trimestre de 2026. Esses números cobrem o mercado de seguros geral, não apenas o segmento de takaful. O takaful de automóvel continua sendo uma importante linha de takaful geral, enquanto a cobertura de propriedade, incêndio, marítima, engenharia, construção, responsabilidade civil, viagem, acidentes pessoais e crédito oferece oportunidades para diversificar a subscrição à medida que os projetos de infraestrutura entram em operação. O índice combinado líquido do seguro de automóvel foi de 102,5% no primeiro trimestre de 2026, indicando que os sinistros e despesas continuaram a superar a receita de seguros apesar dos recentes aumentos de preços.
O Takaful de Poupança e Vinculado a Investimentos deve expandir a uma CAGR de 12,5% até 2032. Esses produtos combinam proteção em conformidade com a Sharia com recursos de poupança e investimento. A Al Rajhi Takaful reportou um excedente do serviço de seguro de proteção e poupança de 224,7 milhões de SAR (59,9 milhões de USD) em 2025, acima dos 134,2 milhões de SAR (35,8 milhões de USD) em 2024. O registro digital e os níveis de contribuição acessíveis podem ajudar os prestadores a expandir a adesão no varejo e diversificar além das linhas de seguro obrigatório.
Por Canal de Distribuição: Agentes Mantêm Escala Enquanto os Modelos Incorporados Ampliam o Acesso
Agentes e corretores responderam por 55,6% da distribuição em 2026. O canal continua importante para grandes programas corporativos de saúde, engenharia e propriedade que requerem suporte consultivo e coordenação de sinistros. A MEDGULF garantiu um contrato de saúde com a Saudi Electricity Company avaliado em mais de 1,07 bilhão de SAR (285,3 milhões de USD), ilustrando o valor dos relacionamentos corporativos estabelecidos. O Bancatakaful pode realizar vendas cruzadas de produtos de proteção e poupança para clientes bancários. A distribuição direta também está se expandindo à medida que as regras digitais facilitam a emissão e renovação para os segurados. Essas rotas permitem que os operadores atendam a diferentes necessidades dos clientes, mantendo o papel consultivo necessário para cobertura comercial complexa.
Parcerias incorporadas, de afinidade e outras parcerias não bancárias devem crescer a uma CAGR de 13,2% até 2032. A plataforma da Yasmina permite que as empresas ofereçam takaful no ponto de transação por meio de uma única interface de programação de aplicativos. A parceria da Tawuniya com a Abwab.ai incorporou cobertura nos processos de crédito de pequenas e médias empresas. Essas abordagens podem reduzir os custos de aquisição de clientes e melhorar o acesso à proteção no âmbito do comércio, mobilidade, concessão de crédito e serviços de peregrinação. Agentes e corretores continuarão relevantes onde o serviço e o suporte a sinistros são importantes. O mercado de takaful da Arábia Saudita pode usar canais tradicionais e digitais para aumentar a penetração sem substituir todos os relacionamentos de distribuição existentes.
Por Tipo de Cliente: A Demanda Corporativa Ancora os Prêmios Enquanto a Participação no Varejo se Acelera
As grandes empresas capturaram 56,8% da participação setorial em 2026. Os contratos de saúde em grupo são a principal razão para essa liderança, pois a cobertura de saúde é uma responsabilidade do empregador e não uma compra discricionária. Os clientes governamentais e institucionais também apoiam a demanda por saúde, engenharia e propriedade por meio de programas públicos e atividades de projetos. As pequenas e médias empresas continuam sub-seguradas fora dos requisitos obrigatórios de saúde e automóvel. A Estratégia Nacional do Setor de Seguros identifica uma cobertura mais ampla de pequenas e médias empresas como uma prioridade de crescimento. Esses grupos de clientes oferecem às seguradoras uma rota para ampliar seus portfólios além dos maiores empregadores do país.
Os participantes individuais e de varejo devem crescer a uma CAGR de 13,8% até 2032. A cobertura obrigatória para visitantes, programas de educação financeira e produtos digitais de poupança estão apoiando a participação dos consumidores. O requisito de saúde de 90 dias para peregrinos internacionais de Hajj e Umrah produziu 180.000 apólices durante seus primeiros 10 dias de operação. Os produtos de poupança no varejo com contribuições a partir de 300 SAR (80 USD) por mês podem facilitar a participação de consumidores com orçamentos iniciais limitados. O setor de takaful da Arábia Saudita pode atender a esse grupo por meio de produtos digitais simples, termos transparentes e estruturas de investimento em conformidade com a Sharia. O crescimento da demanda no varejo também reduz a dependência do setor de um pequeno número de grandes contratos corporativos.
Análise Geográfica
Os prêmios brutos subscritos nacionais atingiram 29,8 bilhões de SAR (7,9 bilhões de USD) no primeiro trimestre de 2026, crescendo 14,4% em relação ao ano anterior. A penetração de seguros atingiu 3,1% do PIB não petrolífero durante o período. Riade detém a maior concentração de atividade de seguro comercial porque reúne o regulador, as principais seguradoras listadas, as sedes corporativas e a administração de projetos nacionais. A Tawuniya detinha 31% do mercado de seguros saudita geral ao final do primeiro trimestre de 2025. Riade, portanto, continua sendo o principal centro de subscrição, gestão de sinistros, capacidade de retakaful e desenvolvimento de seguro digital.
Jeddah e a Região Ocidental são centrais para o negócio de proteção de visitantes e peregrinos do país. O requisito de saúde de 90 dias para peregrinação cria um grande número de apólices de curta duração por meio da plataforma Nusuk. Meca e Medina são particularmente importantes porque os visitantes internacionais de Hajj e Umrah precisam de cobertura antes de viajar. A Província Oriental apoia a demanda por proteção marítima, de engenharia, responsabilidade civil e propriedade por meio de sua base de energia e petroquímica. O resseguro doméstico reteve 37% do total de prêmios no primeiro trimestre de 2026, o que demonstra o foco da política em manter mais capacidade de risco dentro da Arábia Saudita.
O setor de seguros da Arábia Saudita opera sob um regime regulatório nacional supervisionado pela Autoridade de Seguros. A avaliação de riscos, a precificação e a alocação de capital continuam importantes à medida que as seguradoras cobrem diferentes exposições nos mercados urbanos, industriais e de infraestrutura. Riade também é um centro significativo para tecnologia de seguros e desenvolvimento setorial. O Reino Unido, os Estados Unidos e a Ásia-Pacífico continuam sendo mercados de referência relevantes para resseguradoras internacionais e provedores de tecnologia, embora os requisitos regulatórios locais determinem a participação no mercado de seguros da Arábia Saudita.
Cenário Competitivo
O mercado de takaful da Arábia Saudita é consolidado. A Tawuniya e a Bupa Arabia juntas responderam por 59% da receita de seguros do setor em meados de 2026, enquanto os 5 maiores operadores detinham 77%. Os 3 maiores operadores geraram 789 milhões de SAR (210,4 milhões de USD) de lucro líquido agregado no primeiro trimestre de 2026, em comparação com 20 milhões de SAR (5,3 milhões de USD) para os demais operadores listados. A escala importa porque as grandes seguradoras podem investir em redes de prestadores, tecnologia, capital e capacidade de subscrição. Essa diferença nos resultados também dificulta que os concorrentes menores se igualem às empresas maiores nas linhas obrigatórias de saúde e comerciais.
A Tawuniya estabeleceu a Riyadh Reinsurance Company em novembro de 2025 com 550 milhões de SAR (146,7 milhões de USD) de capital. A empresa é totalmente controlada pela Tawuniya e fornece capacidade de resseguro de tratado e facultativo para riscos comerciais. A Al Rajhi Takaful aprovou um aumento de capital de 100% para 2 bilhões de SAR (533,3 milhões de USD) em junho de 2026. A MEDGULF concluiu sua fusão com a Buruj Cooperative Insurance em outubro de 2025 por 584,6 milhões de SAR (155,9 milhões de USD). O negócio combinado tinha mais de 4,1 bilhões de SAR (1,1 bilhão de USD) em prêmios brutos subscritos e adicionou escala no seguro de varejo e de pequenas e médias empresas.
A GIG Saudi recebeu aprovação para um produto de Visto de Turista em junho de 2026, o que a posiciona para participar da cobertura de visitantes e peregrinos. A Al Rajhi Takaful e a Neutrinos receberam o Prêmio InsureTek Golden Shield de Excelência em Transformação Digital de Takaful em março de 2026. Esses movimentos mostram que o posicionamento competitivo inclui cada vez mais solidez de capital, capacidade de resseguro, serviço digital e produtos direcionados. Há espaço em branco em proteção para pequenas e médias empresas, poupança de varejo de longo prazo e linhas pessoais incorporadas. Os operadores com distribuição digital de menor custo podem competir nessas áreas sem depender apenas das redes de agências estabelecidas.
Líderes do Setor de Takaful da Arábia Saudita
-
Al Rajhi Takaful
-
Walaa Cooperative Insurance Company
-
MEDGULF
-
Bupa Arabia for Cooperative Insurance
-
The Company for Cooperative Insurance (Tawuniya)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Abril de 2026: A Autoridade de Seguros anunciou a transição formal para o regime obrigatório de Capital Baseado em Risco com vigência a partir de 1º de janeiro de 2027, substituindo o regime de avaliação de solvência existente.
- Janeiro de 2026: A Arábia Saudita tornou obrigatório o seguro de saúde de 90 dias para todos os peregrinos de Hajj e Umrah chegando do exterior por meio da plataforma digital de visto Nusuk.
- Novembro de 2025: A Tawuniya recebeu aprovação da Autoridade de Seguros e lançou a Riyadh Reinsurance Company com capital social de 550 milhões de SAR (146,7 milhões de USD).
- Outubro de 2025: A MEDGULF e a Buruj Cooperative Insurance finalizaram sua fusão, avaliada em 584,6 milhões de SAR (155,9 milhões de USD).
Escopo do Relatório do Mercado de Takaful da Arábia Saudita
| Takaful Familiar | Takaful de Proteção Familiar / Takaful de Vida |
| Takaful de Poupança e Vinculado a Investimentos | |
| Takaful Médico e de Saúde | |
| Takaful Geral | Takaful de Automóvel |
| Takaful de Propriedade e Incêndio | |
| Takaful Marítimo e de Aviação | |
| Takaful de Engenharia e Construção | |
| Takaful de Responsabilidade Civil | |
| Takaful de Viagem e Acidentes Pessoais | |
| Takaful de Crédito e Outros Takaful Gerais |
| Agentes e Corretores |
| Bancatakaful |
| Distribuição Direta |
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias |
| Participantes Individuais e de Varejo |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Participantes Governamentais e Institucionais |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Proteção Familiar / Takaful de Vida |
| Takaful de Poupança e Vinculado a Investimentos | ||
| Takaful Médico e de Saúde | ||
| Takaful Geral | Takaful de Automóvel | |
| Takaful de Propriedade e Incêndio | ||
| Takaful Marítimo e de Aviação | ||
| Takaful de Engenharia e Construção | ||
| Takaful de Responsabilidade Civil | ||
| Takaful de Viagem e Acidentes Pessoais | ||
| Takaful de Crédito e Outros Takaful Gerais | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancatakaful | ||
| Distribuição Direta | ||
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias | ||
| Por Tipo de Cliente | Participantes Individuais e de Varejo | |
| Pequenas e Médias Empresas | ||
| Grandes Empresas | ||
| Participantes Governamentais e Institucionais | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de takaful da Arábia Saudita?
O tamanho do mercado de takaful da Arábia Saudita é de 15,8 bilhões de USD em 2026 e deve atingir 27,8 bilhões de USD até 2032 a uma CAGR de 9,8%.
Qual tipo de takaful tem a maior participação na Arábia Saudita?
O Takaful Médico e de Saúde lidera com 52,4% de participação em 2026, apoiado pela cobertura de saúde obrigatória patrocinada pelo empregador.
Qual é o segmento de takaful de crescimento mais rápido na Arábia Saudita?
O Takaful de Poupança e Vinculado a Investimentos deve crescer a uma CAGR de 12,5% até 2032.
Qual canal de distribuição está se expandindo mais rapidamente?
As Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias devem crescer a uma CAGR de 13,2% até 2032.
Por que a demanda por takaful no varejo está crescendo na Arábia Saudita?
Os Participantes Individuais e de Varejo devem crescer a uma CAGR de 13,8%, apoiados pelo seguro para visitantes, produtos digitais e ofertas de poupança.
Qual é o grau de concentração do setor de takaful da Arábia Saudita?
Os 5 maiores operadores detinham 77% da receita do setor em meados de 2026, sustentando uma pontuação de concentração de mercado de 7 em 10.