
サウジアラビア タカフル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 15.80 十億米ドル |
| 市場規模 (2027) | 17.40 十億米ドル |
| 市場規模 (2032) | 27.80 十億米ドル |
| 成長率 (2027 - 2032) | 9.80 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア タカフル市場分析
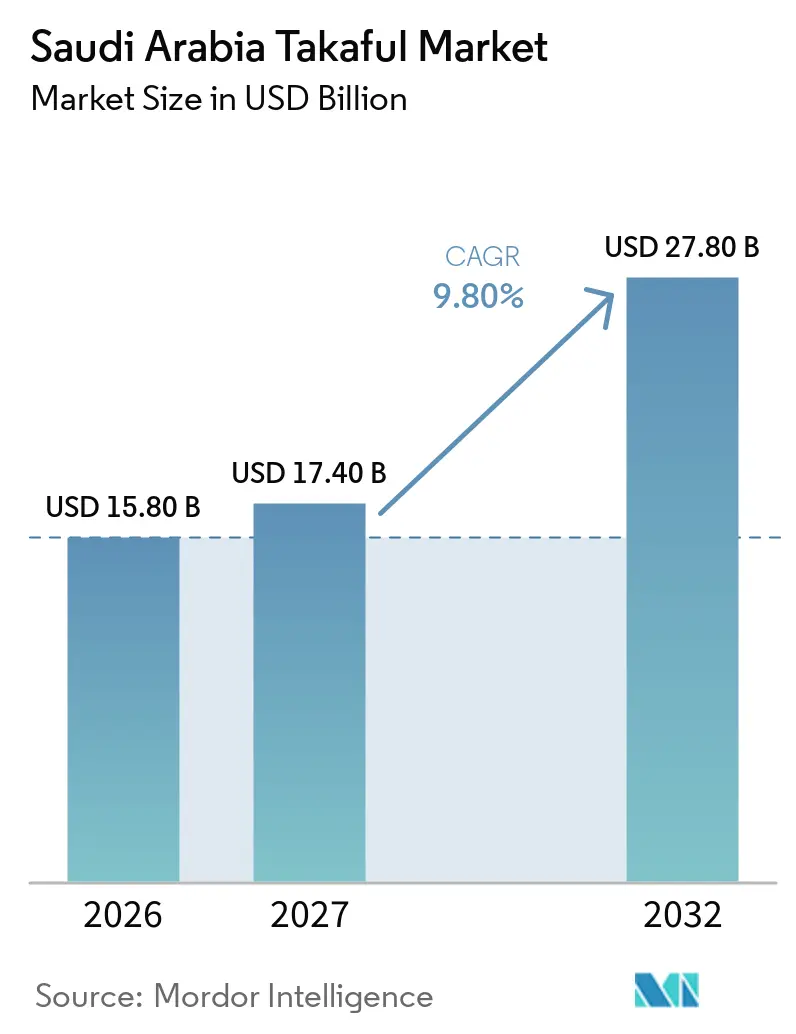
サウジアラビア タカフル市場規模は、2026年に15.80 ビリオン 米ドル、2027年に17.40 ビリオン 米ドルと予測され、2032年までに27.80 ビリオン 米ドルに達し、2027年から2032年にかけて9.80%のCAGRで成長する見込みです。
国家保険セクター戦略は、2030年までに非石油GDPに占める保険普及率を3.6%に引き上げることを目指してこの拡大を支援しており、2026年第1四半期には普及率が3.1%に達しました。サウジアラビアは、認可された保険活動が協同組合的かつシャリア準拠の原則のもとで運営されることを義務付けており、タカフルを同国の保険制度の中心に位置づけています。義務的な健康保険と自動車保険は大規模な継続的保険料基盤を提供し、インフラプロジェクトは新たな資産が建設段階から運用段階へと移行するにつれて、エンジニアリング、財産、海上、賠償責任、旅行、傷害、信用保険への需要を生み出しています。サウジアラビア タカフル市場は、リスクベース資フレームワークが2027年1月1日に義務化されるにあたり、より資本集約的な構造へと移行しつつあります。デジタル流通、家計貯蓄商品、訪問者保険、国内再保険キャパシティにより、保険会社は既存の法人健康保険契約を超えて成長するための追加的な手段を得ています。
主要レポートのポイント
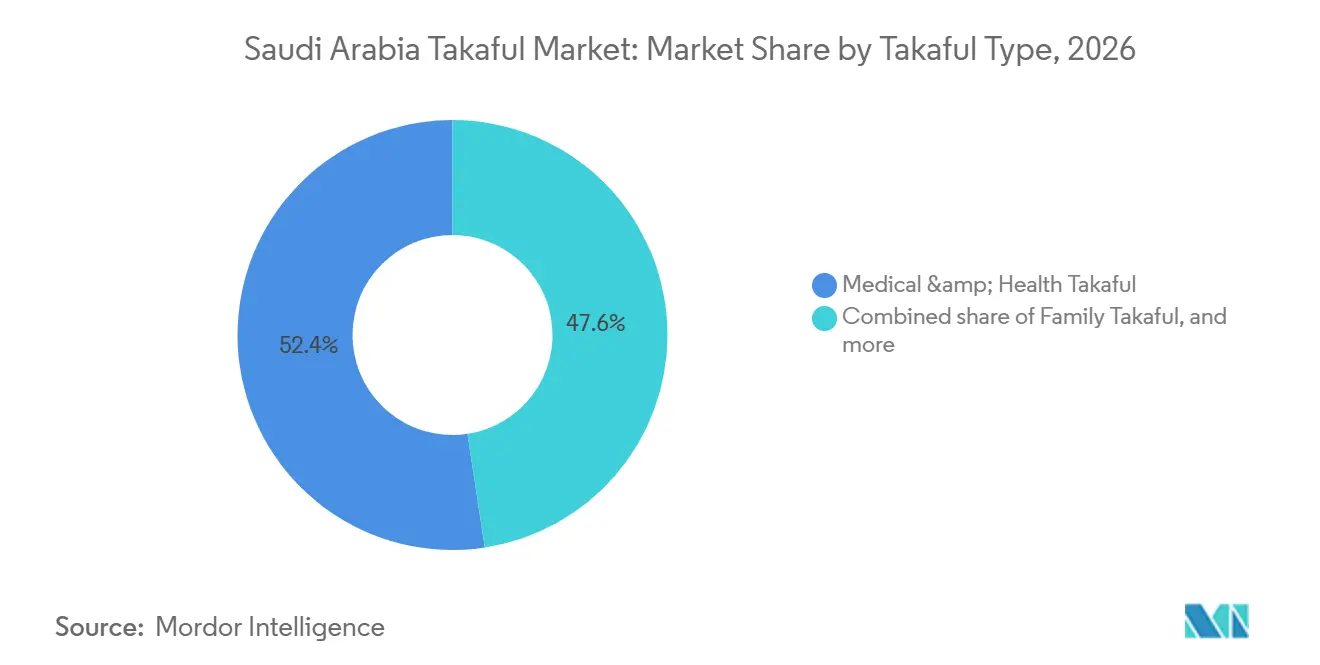
- タカフルタイプ別では、医療・健康タカフルが2026年のサウジアラビア タカフル市場シェアの52.4%を占め、貯蓄・投資連動型タカフルは2032年にかけて12.5%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年のサウジアラビア タカフル市場シェアの55.6%を占め、組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年にかけて13.2%のCAGRで成長すると予測されています。
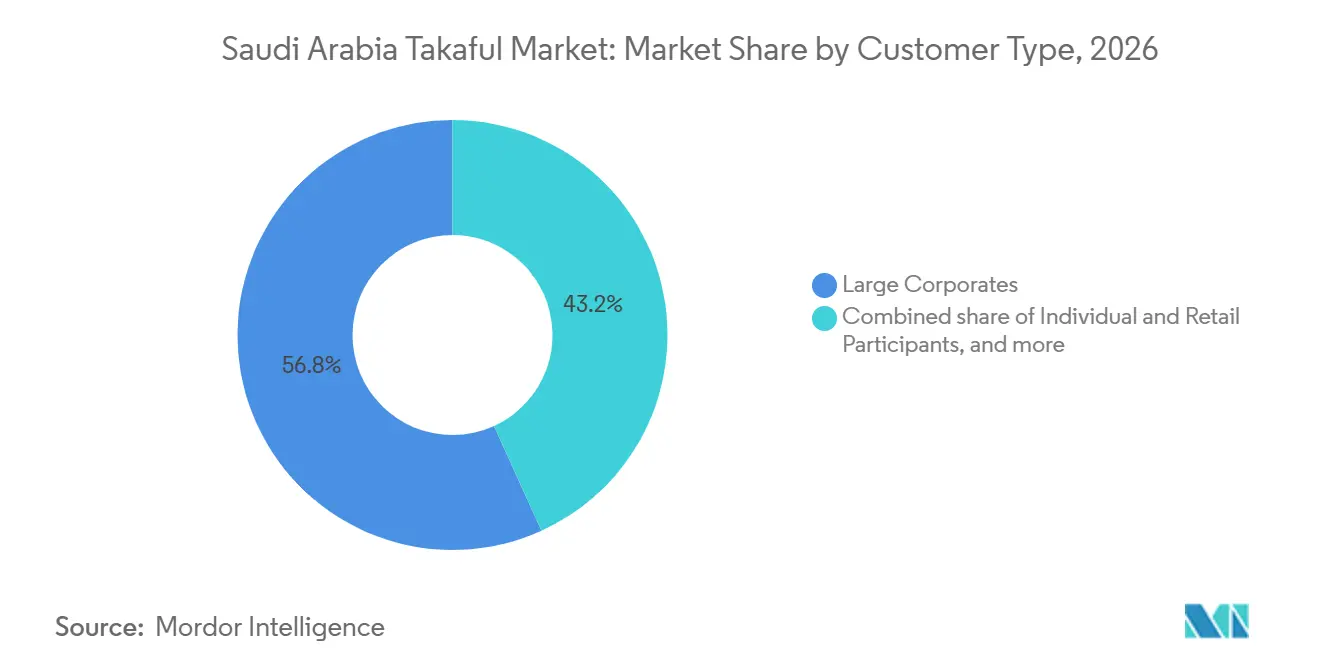
- 顧客タイプ別では、大企業が2026年のサウジアラビア タカフル市場シェアの56.8%を占め、個人・小売参加者は2032年にかけて13.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
サウジアラビア タカフル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 義務的な 健康保険・自動車保険の適用範囲拡大 | +3.0% | リヤド、ジッダ、ダンマーム、および地方都市に集中した全国規模 | 短期 (≤ 2年) |
| ビジョン 2030の経済多角化と被保険資産の成長 | +2.0% | NEOM、紅海、キディヤ回廊を含む全国規模 | 中期 (2〜4年) |
| シャリア準拠の リスク保護への需要 | +1.5% | 大都市圏の在外コミュニティに集中した全国規模 | 中期 (2〜4年) |
| デジタル・ 組み込み型タカフル流通の拡大 | +1.2% | 都市部のデジタル普及が牽引する全国規模 | 短期 (≤ 2年) |
| 未開拓の 保護・貯蓄タカフルのポテンシャル | +1.0% | 給与所得者のサウジ国民に需要が集中した全国規模 | 長期 (≥ 4年) |
| ハッジ、 ウムラ、観光、訪問者保険の成長 | +0.8% | マッカ、マディーナ、紅海観光回廊 | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
義務的な健康保険・自動車保険の適用範囲拡大
義務的な健康保険は、サウジアラビア タカフル市場における主要な保険料ドライバーであり続けています。健康保険は2026年第1四半期の元受保険料の62%を占め、185億サウジアラビアリヤル(49億 米ドル)に達しました[1]。雇用主負担の健康保険要件には、4人以上の扶養家族を持つ家事労働者も含まれており、正式な雇用関係を通じて保険加入が拡大しています。このフレームワークは、サウジアラビア タカフル市場全体において、保険が企業の給与支払いおよび労働力義務に連動しているため、継続的な更新を支援しています。自動車保険は2026年第1四半期に1,120万台に達し、国家戦略は2030年までに1,600万台を目標としています。義務的な保険種目の拡大により、大手保険会社は他のタカフル商品を開発するための安定した基盤を得ています。
ビジョン2030の経済多角化と被保険資産の成長
サウジアラビアのビジョン2030開発アジェンダは、経済活動と保護を必要とする資産を拡大することで、保険会社に機会をもたらしています。建設・インフラプロジェクトは、エンジニアリング、財産、海上、賠償責任保険への需要を生み出す可能性がありますが、成長はプロジェクトやリスクの種類によって異なります。国家保険セクター戦略は、11の戦略・支援プログラムと72のイニシアチブで構成され、2030年までに非石油国内総生産の3.6%の保険普及率を目標としています[2]。別途、金融セクター開発プログラムは、財務計画、貯蓄、および幅広い金融商品の普及を促進しています。これらのイニシアチブは、義務的な健康保険・自動車保険を超えて、法人向け一般タカフルや保護・貯蓄商品を含む、サウジアラビア タカフル市場の機会を広げる可能性があります。
デジタル・組み込み型タカフル流通の拡大
デジタルインフラの整備により、サウジアラビアにおける保険管理が改善され、新たな流通チャネルが生まれています。医療情報交換サービス国家プラットフォーム(NPHIES)は電子請求と医療情報交換を支援しており、公開されているプラットフォーム指標によると、6,400以上の医療提供施設、25の保険会社、および98%の請求がプラットフォームを通じて処理されています[3]。2025年7月、サウジアラビアのインシュアテック企業Yasminaは、APIベースの組み込み型保険プラットフォームを拡大するためにシードファンディングとして200万 米ドルを調達しました。このプラットフォームにより、デジタルビジネスは48時間以内にチェックアウト時に保険商品を提供できます。Tawuniyaもまた、Abwab.aiとのパートナーシップを発表し、引受効率の向上と中小企業セクター向けの組み込み型ファイナンス機能の支援を図っています。これらの動向は、タカフル商品を含むサウジアラビア協同組合保険市場において、デジタルプラットフォームを通じた保険へのアクセスを改善し、独立した販売チャネルへの依存を低減する可能性があります。
シャリア準拠のリスク保護への需要
シャリア準拠はサウジアラビアの保険会社に対する規制上の要件であり、商品の幅広さ、価格設定、余剰金の分配、サービス品質が重要な競争領域となっています。個人向けファミリー保護・貯蓄商品の需要は潜在的な成長機会を示しています。Aljazira Takafulは、月額300サウジアラビアリヤル(80 米ドル)から始まる退職・青少年プランを含む保護・貯蓄商品を提供しています[4]。これらの柔軟な拠出オプションにより、ファミリー保護・長期貯蓄商品が若年層の消費者にとってより利用しやすくなる可能性があります。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 医療 保険金請求インフレと医療費の高騰 | -1.5% | リヤド、ジッダ、東部州でより大きなエクスポージャーを持つ全国規模 | 短期 (≤ 2年) |
| 自動車保険の 価格圧力と保険金請求の変動性 | -1.2% | 東部州および主要都市回廊でエクスポージャーを持つ全国規模 | 短期 (≤ 2年) |
| リスクベース資本と 中小規模事業者への資本圧力 | -0.7% | 第2・第3層事業者に圧力がかかる全国規模 | 中期 (2〜4年) |
| 義務的な保険種目における 競争激化 | -0.5% | 特に健康保険・自動車保険種目における全国規模 | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
医療保険金請求インフレと医療費の高騰
医療保険金請求コストは、協同組合保険セグメントを含むサウジアラビアの保険市場における中心的な収益リスクです。2025年の査読済み研究では、医療保険普及率、マクロ経済要因、医療費の関係が検討され、保険庁は健康保険の保険金請求コストインフレを2026年の主要課題として特定しています。2025年には、健康保険と自動車保険を合わせると元受保険料の総成長額の約89%を占め、健康保険が約68%を占めました。この集中は、医療利用、治療費、医療提供者の価格設定の変化に対して保険会社をさらしています。国家保険セクター戦略は、2030年までに2,300万人の受益者に健康保険を適用することを目標としており、適用範囲の拡大に伴い、持続可能な価格設定と保険金請求管理の重要性が高まっています。保険会社は、保険対象の医療サービスへのアクセスを維持しながら、治療費、給付設計、保険金請求モニタリングを管理しなければなりません。
自動車保険の価格圧力と保険金請求の変動性
自動車保険はサウジアラビアの保険市場において依然として重大な引受上の課題です。自動車保険の正味コンバインドレシオは2025年に107.3%に達し、84%の損害率と22.3%の経費率で構成されており、引受損失を示しています。保険庁は、引受規律を改善するために保険数理上適切な価格設定とリスク評価の重要性を強調しています。これらの動向は、サウジアラビアの協同組合保険市場全体における価格設定規律と保険金請求管理の重要性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タカフルタイプ別:医療保険がリードし、貯蓄商品が台頭
医療・健康タカフルは2026年のサウジアラビア タカフル市場規模の52.4%を占めました。サウジアラビアの保険市場全体では、2026年第1四半期に健康保険の元受保険料が185億サウジアラビアリヤル(49億 米ドル)、受益者数が1,450万人に達しました。これらの数値はタカフルセグメントのみではなく、保険市場全体を対象としています。自動車タカフルは引き続き主要な一般タカフル種目であり、財産、火災、海上、エンジニアリング、建設、賠償責任、旅行、傷害、信用保険は、インフラプロジェクトが稼働するにつれて引受の多角化の機会を提供しています。自動車保険の正味コンバインドレシオは2026年第1四半期に102.5%であり、最近の価格引き上げにもかかわらず、保険金請求と経費が保険収入を上回り続けていることを示しています。
貯蓄・投資連動型タカフルは2032年にかけて12.5%のCAGRで拡大すると予測されています。これらの商品はシャリア準拠の保護と貯蓄・投資機能を組み合わせています。Al Rajhi Takafulは2025年に保護・貯蓄保険サービス余剰金として2億2,470万サウジアラビアリヤル(5,990万 米ドル)を報告し、2024年の1億3,420万サウジラビアリヤル(3,580万 米ドル)から増加しました。デジタル加入と利用しやすい拠出水準により、提供者は小売顧客の取り込みを拡大し、義務的な保険種目を超えて多角化できる可能性があります。
販売チャネル別:代理店が規模を維持しながら組み込み型モデルがアクセスを拡大
代理店・ブローカーは2026年の流通の55.6%を占めました。このチャネルは、助言サポートと保険金請求調整を必要とする大企業向け健康保険、エンジニアリング、財産プログラムにとって引き続き重要です。MEDGULFはサウジアラビア電力公社との健康保険契約を10億7,000万サウジアラビアリヤル(2億8,530万 米ドル)超で獲得し、確立された法人関係の価値を示しています。バンカタカフルは銀行顧客に保護・貯蓄商品をクロスセルできます。デジタル規制により証券の発行と更新が保険契約者にとって容易になるにつれ、直接流通も拡大しています。これらのルートにより、事業者は複雑な商業保険に必要な助言機能を維持しながら、異なる顧客ニーズに対応できます。
組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年にかけて13.2%のCAGRで成長すると予測されています。Yasminaのプラットフォームにより、企業は単一のアプリケーションプログラミングインターフェースを通じて取引時点でタカフルを提供できます。TawuniyaのAbwab.aiとのパートナーシップは、中小企業の信用プロセスに保険を組み込みました。これらのアプローチにより、顧客獲得コストを削減し、商取引、モビリティ、レンディング、巡礼サービス内での保護へのアクセスを改善できます。代理店・ブローカーは、サービスと保険金請求サポートが重要な場面では引き続き重要です。サウジアラビア タカフル市場は、既存の流通関係をすべて置き換えることなく、従来型とデジタルの両チャネルを活用して普及率を高めることができます。
顧客タイプ別:法人需要が保険料を支え、小売参加が加速
大企業は2026年のセクターシェアの56.8%を占めました。グループ健康保険契約がこのリードの主な理由であり、健康保険は任意購入ではなく雇用主の責任であるためです。政府・機関顧客も公共プログラムとプロジェクト活動を通じて健康保険、エンジニアリング、財産保険の需要を支えています。中小企業は義務的な健康保険・自動車保険要件以外では依然として保険加入が不十分です。国家保険セクター戦略は、中小企業の保険適用範囲の拡大を成長優先事項として特定しています。これらの顧客グループにより、保険会社は国内最大の雇用主を超えてポートフォリオを拡大する手段を得ています。
個人・小売参加者は2032年にかけて13.8%のCAGRで成長すると予測されています。義務的な訪問者保険、金融リテラシープログラム、デジタル貯蓄商品が消費者の参加を支援しています。海外からのハッジ・ウムラ巡礼者向けの90日間健康保険要件は、最初の10営業日で18万件の保険証券を生み出しました。月額300サウジアラビアリヤル(80 米ドル)からの拠出による小売貯蓄商品は、初期予算がられた消費者の参加を容易にする可能性があります。サウジアラビア タカフル産業は、シンプルなデジタル商品、透明な条件、シャリア準拠の投資構造を通じてこのグループにサービスを提供できます。小売需要の成長は、少数の大企業契約へのセクターの依存度も低下させます。
地理的分析
国内の元受保険料は2026年第1四半期に298億サウジアラビアリヤル(79億 米ドル)に達し、前年同期比14.4%増加しました。同期間の保険普及率は非石油GDPの3.1%に達しました。リヤドは、規制当局、主要上場保険会社、企業本社、国家プロジェクト管理が集中しているため、商業保険活動の最大の集積地となっています。Tawuniyaは2025年第1四半期末時点でサウジアラビア保険市場全体の31%を占めていました。したがって、リヤドは引受、保険金請求管理、再タカフルキャパシティ、デジタル保険開発の主要センターであり続けています。
ジッダと西部地域は、同国の訪問者・巡礼保護ビジネスの中心です。90日間の巡礼健康保険要件は、Nusukプラットフォームを通じて多数の短期保険証券を生み出しています。マッカとマディーナは、海外からのハッジ・ウムラ訪問者が渡航前に保険加入を必要とするため、特に重要です。東部州はエネルギー・石油化学基盤を通じて、海上、エンジニアリング、賠償責任、財産保護への需要を支えています。国内再保険は2026年第1四半期に総保険料の37%を保持しており、より多くのリスクキャパシティをサウジアラビア国内に留める政策の焦点を示しています。
サウジアラビアの保険セクターは、保険庁が監督する国家規制フレームワークのもとで運営されています。保険会社が都市、産業、インフラ市場にわたる異なるエクスポージャーをカバーするにあたり、リスク評価、価格設定、資本配分が引き続き重要です。リヤドは保険テクノロジーとセクター開発の重要なセンターでもあります。英国、米国、アジア太平洋地域は国際再保険会社とテクノロジープロバイダーにとって引き続き重要な参照市場ですが、サウジアラビアの保険市場への参加は現地の規制要件によって決定されます。
競争環境
サウジアラビア タカフル市場は集約されています。TawuniyaとBupa Arabiaは2026年中頃のセクター保険収入の59%を合わせて占め、上位5社が77%を占めました。上位3社は2026年第1四半期に合計7億8,900万サウジアラビアリヤル(2億1,040万 米ドル)の純利益を生み出したのに対し、残りの上場事業者は2,000万サウジアラビアリヤル(530万 米ドル)にとどまりました。大手保険会社は医療提供者ネットワーク、テクノロジー、資本、引受能力に投資できるため、規模が重要です。この収益格差は、小規模な競合他社が義務的な健康保険・商業種目において大手企業に匹敵することをより困難にしています。
Tawuniyaは2025年11月に5億5,000万サウジアラビアリヤル(1億4,670万 米ドル)の資本でリヤド再保険会社を設立しました。同社はTawuniyaの完全子会社であり、商業リスクに対するトリーティおよびファカルタティブ再保険キャパシティを提供しています。Al Rajhi Takafulは2026年6月に資本を20億サウジアラビアリヤル(5億3,330万 米ドル)に100%増資することを承認しました。MEDGULFは2025年10月にBuruj Cooperative Insuranceとの合併を5億8,460万サウジアラビアリヤル(1億5,590万 米ドル)で完了しました。統合後の事業は41億サウジアラビアリヤル(11億 米ドル)超の元受保険料を有し、小売・中小企業保険における規模を拡大しました。
GIG Saudiは2026年6月に観光ビザ商品の承認を受け、訪問者・巡礼保険への参入を可能にしました。Al Rajhi TakafulとNeutrinosは2026年3月にデジタルタカフル変革に対するInsureTekゴールデンシールド優秀賞を受賞しました。これらの動きは、競争上のポジショニングが資本力、再保険キャパシティ、デジタルサービス、ターゲット商品をますます含むようになっていることを示しています。中小企業保護、長期小売貯蓄、組み込み型個人保険種目にはホワイトスペースが残っています。低コストのデジタル流通を持つ事業者は、既存の代理店ネットワークのみに依存することなく、これらの分野で競争できます。
サウジアラビア タカフル産業リーダー
-
Al Rajhi Takaful
-
Walaa Cooperative Insurance Company
-
MEDGULF
-
Bupa Arabia for Cooperative Insurance
-
The Company for Cooperative Insurance (Tawuniya)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:保険庁は、既存のソルベンシー評価制度に代わる義務的なリスクベース資本フレームワークへの正式移行を2027年1月1日付で発表しました。
- 2026年1月:サウジアラビアは、Nusukデジタルビザプラットフォームを通じて海外から到着するすべてのハッジ・ウムラ巡礼者に対して90日間の健康保険を義務化しました。
- 2025年11月:Tawuniyaは保険庁の承認を受け、5億5,000万サウジアラビアリヤル(1億4,670万 米ドル)の株式資本でリヤド再保険会社を設立・開業しました。
- 2025年10月:MEDGULFとBuruj Cooperative Insuranceは5億8,460万サウジアラビアリヤル(1億5,590万 米ドル)で評価された合併を完了しました。
サウジアラビア タカフル市場レポートの範囲
| ファミリータカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | |
| 医療・健康タカフル | |
| 一般タカフル | 自動車タカフル |
| 財産・火災タカフル | |
| 海上・航空タカフル | |
| エンジニアリング・建設タカフル | |
| 賠償責任タカフル | |
| 旅行・傷害タカフル | |
| 信用・その他一般タカフル |
| 代理店・ブローカー |
| バンカタカフル |
| 直接流通 |
| 組み込み型・アフィニティ型・その他の非銀行パートナーシップ |
| 個人・小売参加者 |
| 中小企業 |
| 大企業 |
| 政府・機関参加者 |
| タカフルタイプ別 | ファミリータカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | ||
| 医療・健康タカフル | ||
| 一般タカフル | 自動車タカフル | |
| 財産・火災タカフル | ||
| 海上・航空タカフル | ||
| エンジニアリング・建設タカフル | ||
| 賠償責任タカフル | ||
| 旅行・傷害タカフル | ||
| 信用・その他一般タカフル | ||
| 販売チャネル別 | 代理店・ブローカー | |
| バンカタカフル | ||
| 直接流通 | ||
| 組み込み型・アフィニティ型・その他の非銀行パートナーシップ | ||
| 顧客タイプ別 | 個人・小売参加者 | |
| 中小企業 | ||
| 大企業 | ||
| 政府・機関参加者 | ||
レポートで回答される主要な質問
サウジアラビア タカフル市場の規模はどのくらいですか?
サウジアラビア タカフル市場規模は2026年に158億 米ドルであり、9.8%のCAGRで2032年までに278億 米ドルに達すると予測されています。
サウジアラビアで最大のシェアを持つタカフルタイプはどれですか?
医療・健康タカフルが2026年に52.4%のシェアでリードしており、義務的な雇用主負担の健康保険によって支えられています。
サウジアラビアで最も成長が速いタカフルセグメントはどれですか?
貯蓄・投資連動型タカフルは2032年にかけて12.5%のCAGRで成長すると予測されています。
最も急速に拡大している販売チャネルはどれですか?
組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年にかけて13.2%のCAGRで成長すると予測されています。
サウジアラビアで小売タカフル需要が成長している理由は何ですか?
個人・小売参加者は、訪問者保険、デジタル商品、貯蓄商品に支えられ、13.8%のCAGRで成長すると予測されています。
サウジアラビアのタカフルセクターはどの程度集約されていますか?
上位5社が2026年中頃のセクター収入の77%を占め、市場集中度スコアは10点満点中7点となっています。