
Taille et part du marché du Takaful en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
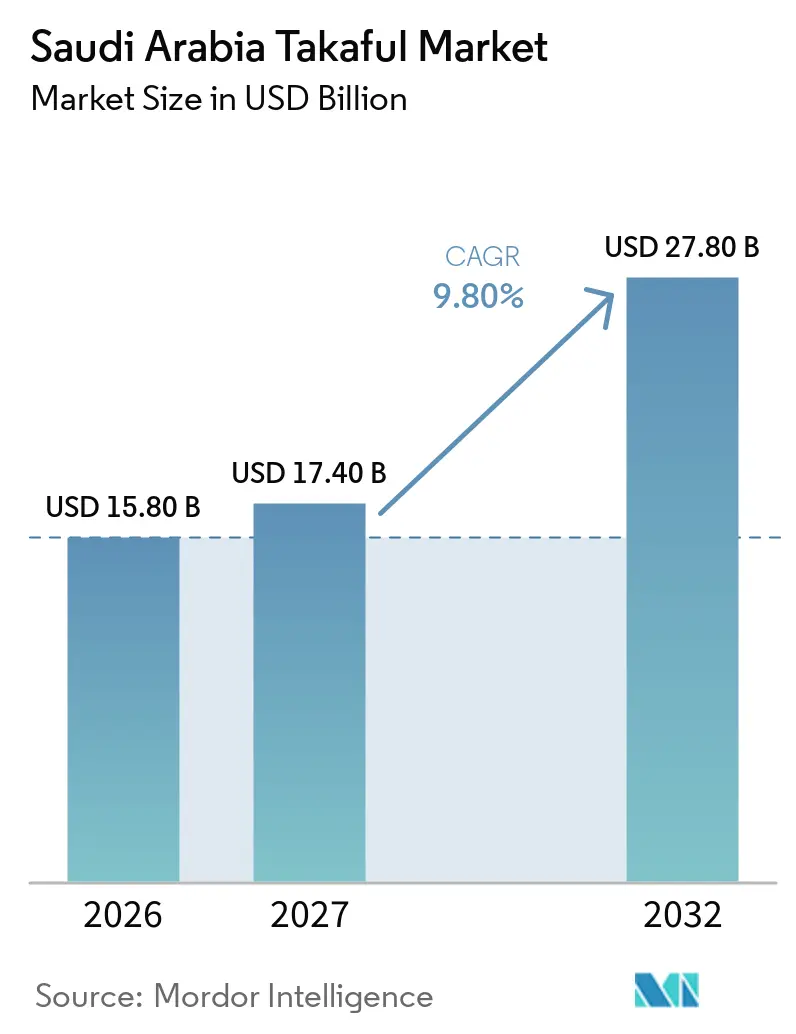
| Taille du marché de l'année de base (2026) | 15.80 Milliards de dollars |
| Taille du Marché (2027) | 17.40 Milliards de dollars |
| Taille du Marché (2032) | 27.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.80 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Takaful en Arabie Saoudite par Mordor Intelligence
La taille du marché du Takaful en Arabie Saoudite est estimée à 15,80 milliards USD en 2026, 17,40 milliards USD en 2027, et devrait atteindre 27,80 milliards USD d'ici 2032, avec un CAGR de 9,80 % de 2027 à 2032.
La Stratégie nationale du secteur des assurances soutient cette expansion en cherchant à porter le taux de pénétration des assurances dans le PIB hors pétrole à 3,6 % d'ici 2030, tandis que la pénétration a atteint 3,1 % au premier trimestre 2026. L'Arabie Saoudite exige que les activités d'assurance agréées opèrent selon des principes coopératifs conformes à la charia, ce qui place le Takaful au cœur du système d'assurance du pays. La couverture obligatoire en santé et en automobile constitue une base de primes récurrentes importante, tandis que les projets d'infrastructure créent une demande pour les couvertures en ingénierie, propriété, marine, responsabilité civile, voyage, accidents personnels et crédit, à mesure que de nouveaux actifs entrent en phase de construction puis d'exploitation. Le marché du Takaful en Arabie Saoudite évolue également vers une structure plus capitalistique, le cadre de capital basé sur le risque devenant obligatoire le 1er janvier 2027. La distribution numérique, les produits d'épargne des ménages, l'assurance visiteurs et la capacité de réassurance nationale offrent aux assureurs des voies supplémentaires de croissance au-delà des contrats de santé d'entreprise établis.
Points clés du rapport
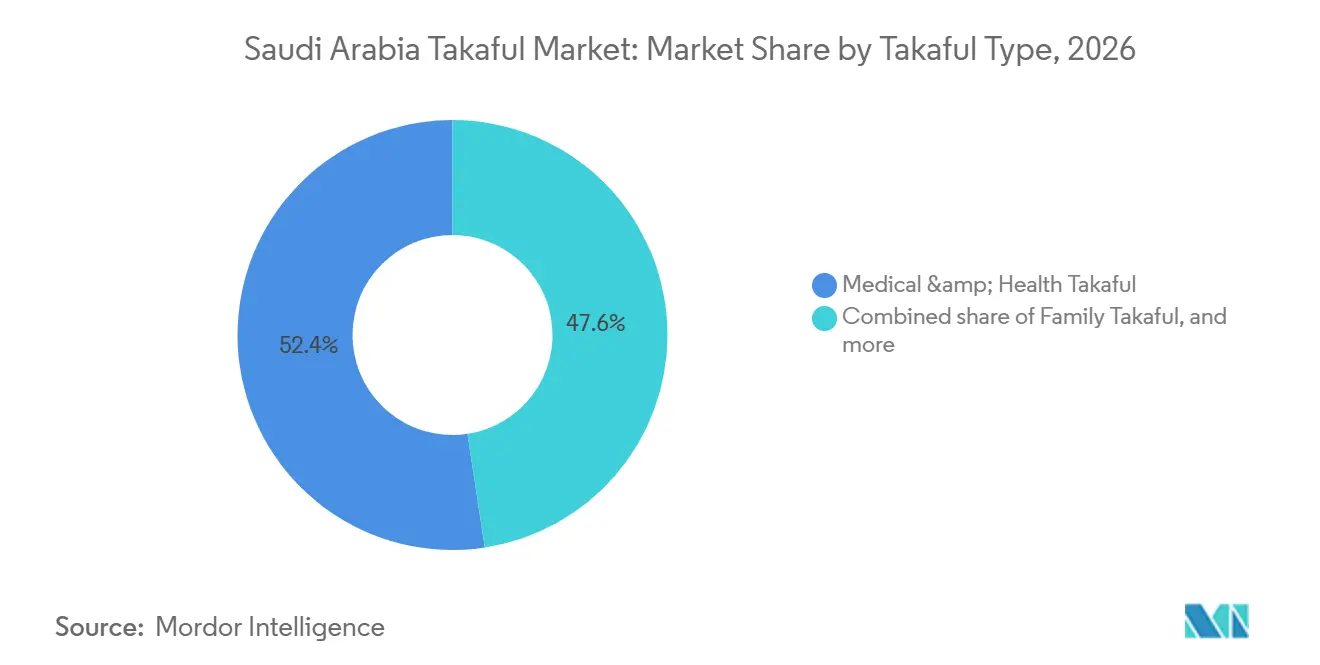
- Par type de Takaful, le Takaful médical et santé a capté 52,4 % de la part du marché du Takaful en Arabie Saoudite en 2026, tandis que le Takaful épargne et lié à l'investissement devrait croître à un CAGR de 12,5 % jusqu'en 2032.
- Par canal de distribution, les agents et courtiers ont détenu 55,6 % de la part du marché du Takaful en Arabie Saoudite en 2026, tandis que les partenariats intégrés, affinitaires et autres partenariats non bancaires devraient croître à un CAGR de 13,2 % jusqu'en 2032.
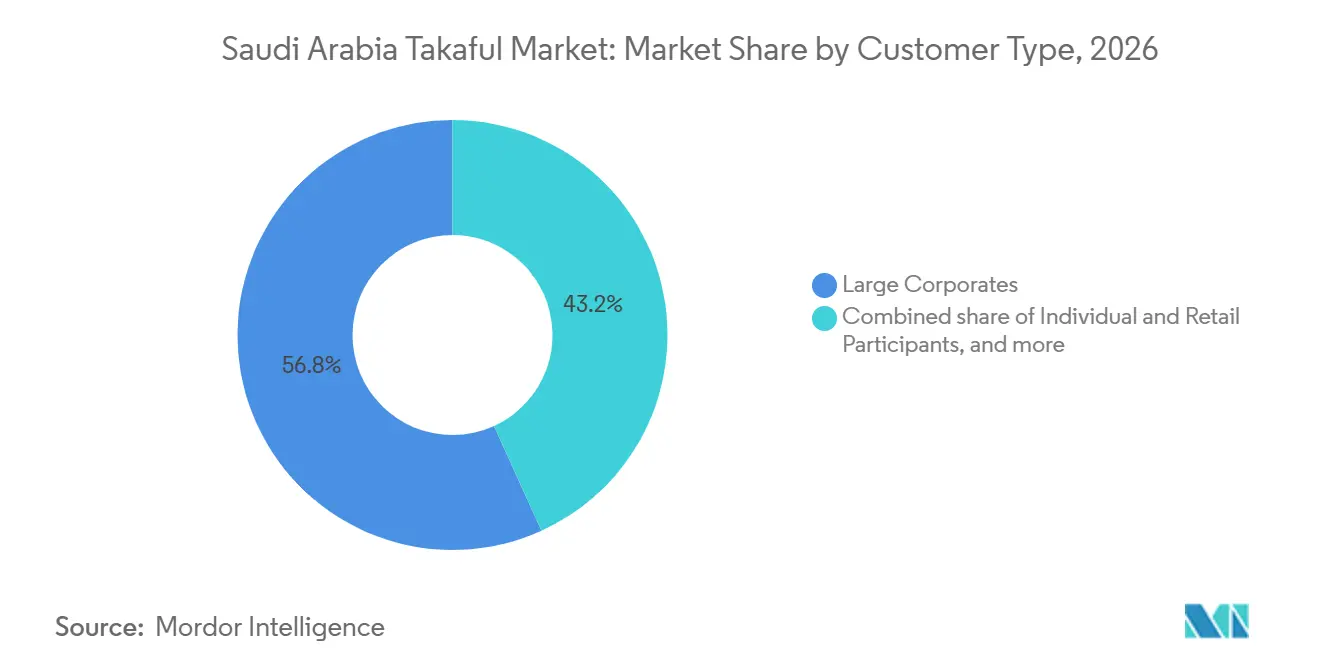
- Par type de client, les grandes entreprises ont capté 56,8 % de la part du marché du Takaful en Arabie Saoudite en 2026, tandis que les participants individuels et particuliers devraient croître à un CAGR de 13,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du Takaful en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la couverture obligatoire en assurance santé et automobile | +3.0% | National, avec concentration à Riyad, Djeddah, Dammam et les villes secondaires | Court terme (≤ 2 ans) |
| Diversification économique Vision 2030 et croissance des actifs assurables | +2.0% | National, incluant les corridors NEOM, mer Rouge et Qiddiya | Moyen terme (2-4 ans) |
| Demande de protection contre les risques conforme à la charia | +1.5% | National, avec une concentration dans les communautés d'expatriés métropolitains | Moyen terme (2-4 ans) |
| Expansion de la distribution numérique et intégrée du Takaful | +1.2% | National, portée par l'adoption numérique urbaine | Court terme (≤ 2 ans) |
| Potentiel inexploité du Takaful protection et épargne | +1.0% | National, avec une demande concentrée parmi les ressortissants saoudiens salariés | Long terme (≥ 4 ans) |
| Croissance de l'assurance Hajj, Omra, tourisme et visiteurs | +0.8% | Makkah, Madinah et le corridor touristique de la mer Rouge | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la couverture obligatoire en assurance santé et automobile
L'assurance santé obligatoire demeure le principal moteur de primes sur le marché du Takaful en Arabie Saoudite. L'assurance santé représentait 62 % des primes brutes émises au premier trimestre 2026, atteignant 18,5 milliards SAR (4,9 milliards USD)[1]. L'obligation d'assurance santé à la charge de l'employeur inclut les travailleurs domestiques ayant plus de 4 personnes à charge, étendant la participation à l'assurance par le biais des relations d'emploi formelles. Ce cadre favorise les renouvellements récurrents car la couverture est liée aux charges salariales des entreprises et aux obligations envers la main-d'œuvre sur l'ensemble du marché du Takaful en Arabie Saoudite. La couverture automobile a atteint 11,2 millions de véhicules au premier trimestre 2026, et la stratégie nationale vise 16 millions de véhicules avant 2030. L'expansion des lignes obligatoires offre aux grands assureurs une base stable à partir de laquelle développer d'autres produits Takaful.
Diversification économique Vision 2030 et croissance des actifs assurables
L'agenda de développement Vision 2030 de l'Arabie Saoudite crée des opportunités pour les assureurs en élargissant l'activité économique et les actifs nécessitant une protection. Les projets de construction et d'infrastructure peuvent générer une demande pour les couvertures en ingénierie, propriété, marine et responsabilité civile, bien que la croissance varie selon les projets et les types de risques. La Stratégie nationale du secteur des assurances comprend 11 programmes stratégiques et habilitants ainsi que 72 initiatives, visant une pénétration des assurances de 3,6 % du produit intérieur brut hors pétrole d'ici 2030[2]. Par ailleurs, le Programme de développement du secteur financier promeut la planification financière, l'épargne et une gamme plus large de produits financiers. Ensemble, ces initiatives pourraient élargir les opportunités pour le marché du Takaful en Arabie Saoudite au-delà de l'assurance santé et automobile obligatoire, notamment le Takaful général d'entreprise et les produits de protection et d'épargne.
Expansion de la distribution numérique et intégrée du Takaful
L'infrastructure numérique améliore l'administration des assurances et crée de nouveaux canaux de distribution en Arabie Saoudite. La Plateforme nationale pour les services d'échange d'informations de santé (NPHIES) soutient l'échange électronique de sinistres et d'informations de santé, avec des indicateurs de plateforme publiés faisant état de plus de 6 400 établissements prestataires, 25 assureurs et une part de 98 % des sinistres traités via la plateforme[3]. En juillet 2025, la société saoudienne d'assurtech Yasmina a levé 2 millions USD en financement d'amorçage pour développer sa plateforme d'assurance intégrée basée sur des API, qui permet aux entreprises numériques de proposer des produits d'assurance au moment du paiement en moins de 48 heures. Tawuniya a également annoncé un partenariat avec Abwab.ai pour améliorer l'efficacité de la souscription et soutenir les capacités de finance intégrée pour le secteur des petites et moyennes entreprises. Ces développements pourraient améliorer l'accès à l'assurance via les plateformes numériques et réduire la dépendance aux canaux de vente autonomes, créant des opportunités de distribution potentielles pour le marché de l'assurance coopérative saoudienne, y compris les produits Takaful là où ils sont proposés.
Demande de protection contre les risques conforme à la charia
La conformité à la charia est une exigence réglementaire pour les compagnies d'assurance en Arabie Saoudite, faisant de l'étendue des produits, de la tarification, de la distribution des excédents et de la qualité de service des domaines de concurrence importants. La demande de produits individuels de protection familiale et d'épargne représente une opportunité de croissance potentielle. Aljazira Takaful propose des produits de protection et d'épargne, notamment des plans retraite et jeunesse, avec des cotisations mensuelles à partir de 300 SAR (80 USD)[4]. Ces options de cotisation flexibles peuvent rendre les produits de protection familiale et d'épargne à long terme plus accessibles aux jeunes consommateurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation des sinistres médicaux et escalade des coûts de santé | -1.5% | National, avec une exposition plus forte à Riyad, Djeddah et la Province orientale | Court terme (≤ 2 ans) |
| Pression tarifaire en automobile et volatilité des sinistres | -1.2% | National, avec exposition dans la Province orientale et les principaux corridors urbains | Court terme (≤ 2 ans) |
| Capital basé sur le risque et pression sur le capital des petits opérateurs | -0.7% | National, avec pression sur les opérateurs de niveau 2 et 3 | Moyen terme (2-4 ans) |
| Concurrence dans les lignes d'assurance obligatoires | -0.5% | National, particulièrement dans les lignes santé et automobile | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Inflation des sinistres médicaux et escalade des coûts de santé
Les coûts des sinistres médicaux constituent un risque central pour les résultats du marché des assurances en Arabie Saoudite, y compris son segment d'assurance coopérative. Une étude évaluée par les pairs en 2025 a examiné la relation entre la pénétration de l'assurance médicale, les facteurs macroéconomiques et les dépenses de santé, tandis que l'Autorité des assurances a identifié l'inflation des coûts des sinistres d'assurance santé comme un enjeu clé pour 2026. En 2025, l'assurance santé et l'assurance automobile représentaient ensemble environ 89 % de la croissance totale des primes brutes émises, l'assurance santé contribuant à hauteur d'environ 68 %. Cette concentration expose les assureurs aux variations de l'utilisation des soins de santé, des coûts de traitement et de la tarification des prestataires. La Stratégie nationale du secteur des assurances vise une couverture d'assurance santé pour 23 millions de bénéficiaires d'ici 2030, renforçant l'importance d'une tarification durable et d'une gestion des sinistres à mesure que la couverture s'étend. Les assureurs doivent gérer les coûts de traitement, la conception des garanties et le suivi des sinistres tout en maintenant l'accès aux services de santé couverts.
Pression tarifaire en automobile et volatilité des sinistres
L'assurance automobile demeure un défi de souscription important sur le marché des assurances en Arabie Saoudite. Le ratio combiné net de l'assurance automobile a atteint 107,3 % en 2025, comprenant un ratio sinistres de 84 % et un ratio de frais de 22,3 %, indiquant des pertes de souscription. L'Autorité des assurances a renforcé l'importance d'une tarification actuariellement adéquate et d'une évaluation des risques pour améliorer la discipline de souscription. Ces développements soulignent l'importance de la discipline tarifaire et de la gestion des sinistres sur l'ensemble du marché de l'assurance coopérative en Arabie Saoudite.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de Takaful, la couverture médicale est en tête tandis que les produits d'épargne gagnent du terrain
Le Takaful médical et santé détenait 52,4 % de la taille du marché du Takaful en Arabie Saoudite en 2026. Le marché global des assurances en Arabie Saoudite a enregistré 18,5 milliards SAR (4,9 milliards USD) en primes brutes émises d'assurance santé et 14,5 millions de bénéficiaires au premier trimestre 2026. Ces chiffres couvrent l'ensemble du marché des assurances, et non le seul segment Takaful. Le Takaful automobile demeure une ligne majeure du Takaful général, tandis que les couvertures en propriété, incendie, marine, ingénierie, construction, responsabilité civile, voyage, accidents personnels et crédit offrent des opportunités de diversification de la souscription à mesure que les projets d'infrastructure deviennent opérationnels. Le ratio combiné net de l'assurance automobile était de 102,5 % au premier trimestre 2026, indiquant que les sinistres et les frais ont continué à dépasser les revenus d'assurance malgré les récentes hausses de tarifs.
Le Takaful épargne et lié à l'investissement devrait se développer à un CAGR de 12,5 % jusqu'en 2032. Ces produits combinent une protection conforme à la charia avec des caractéristiques d'épargne et d'investissement. Al Rajhi Takaful a déclaré un excédent de service d'assurance protection et épargne de 224,7 millions SAR (59,9 millions USD) en 2025, contre 134,2 millions SAR (35,8 millions USD) en 2024. L'inscription numérique et les niveaux de cotisation accessibles peuvent aider les prestataires à élargir l'adoption par les particuliers et à se diversifier au-delà des lignes d'assurance obligatoires.
Par canal de distribution, les agents conservent leur envergure tandis que les modèles intégrés élargissent l'accès
Les agents et courtiers représentaient 55,6 % de la distribution en 2026. Le canal reste important pour les grands programmes d'entreprise en santé, ingénierie et propriété qui nécessitent un soutien consultatif et une coordination des sinistres. MEDGULF a obtenu un contrat de santé avec la Saudi Electricity Company d'une valeur supérieure à 1,07 milliard SAR (285,3 millions USD), illustrant la valeur des relations d'entreprise établies. Le Bancatakaful peut proposer des produits de protection et d'épargne en vente croisée aux clients bancaires. La distribution directe se développe également à mesure que les règles numériques facilitent l'émission et le renouvellement pour les assurés. Ces canaux permettent aux opérateurs de répondre à différents besoins des clients tout en conservant le rôle consultatif nécessaire pour les couvertures commerciales complexes.
Les partenariats intégrés, affinitaires et autres partenariats non bancaires devraient croître à un CAGR de 13,2 % jusqu'en 2032. La plateforme de Yasmina permet aux entreprises de proposer le Takaful au point de transaction via une interface de programmation d'application unique. Le partenariat de Tawuniya avec Abwab.ai a intégré la couverture dans les processus de crédit des petites et moyennes entreprises. Ces approches peuvent réduire les coûts d'acquisition de clients et améliorer l'accès à la protection dans le commerce, la mobilité, le crédit et les services de pèlerinage. Les agents et courtiers resteront pertinents là où le service et le soutien aux sinistres sont importants. Le marché du Takaful en Arabie Saoudite peut utiliser à la fois les canaux traditionnels et numériques pour accroître la pénétration sans remplacer toutes les relations de distribution existantes.
Par type de client, la demande des entreprises ancre les primes tandis que la participation des particuliers s'accélère
Les grandes entreprises ont capté 56,8 % de la part sectorielle en 2026. Les contrats de santé collectifs sont la principale raison de cette avance car la couverture santé est une responsabilité de l'employeur plutôt qu'un achat discrétionnaire. Les clients gouvernementaux et institutionnels soutiennent également la demande en santé, ingénierie et propriété à travers les programmes publics et l'activité de projets. Les petites et moyennes entreprises restent sous-assurées en dehors des exigences obligatoires en santé et automobile. La Stratégie nationale du secteur des assurances identifie une couverture plus large des petites et moyennes entreprises comme une priorité de croissance. Ces groupes de clients offrent aux assureurs un moyen d'élargir leurs portefeuilles au-delà des plus grands employeurs du pays.
Les participants individuels et particuliers devraient croître à un CAGR de 13,8 % jusqu'en 2032. La couverture obligatoire des visiteurs, les programmes d'éducation financière et les produits d'épargne numériques soutiennent la participation des consommateurs. L'obligation de couverture santé de 90 jours pour les pèlerins internationaux du Hajj et de l'Omra a produit 180 000 polices lors de ses 10 premiers jours d'exploitation. Les produits d'épargne pour particuliers avec des cotisations à partir de 300 SAR (80 USD) par mois peuvent faciliter la participation des consommateurs disposant de budgets initiaux limités. Le secteur du Takaful en Arabie Saoudite peut servir ce groupe grâce à des produits numériques simples, des conditions transparentes et des structures d'investissement conformes à la charia. La croissance de la demande des particuliers réduit également la dépendance du secteur à un petit nombre de grands contrats d'entreprise.
Analyse géographique
Les primes brutes émises nationales ont atteint 29,8 milliards SAR (7,9 milliards USD) au premier trimestre 2026, en hausse de 14,4 % en glissement annuel. La pénétration des assurances a atteint 3,1 % du PIB hors pétrole au cours de la période. Riyad concentre la plus grande part de l'activité d'assurance commerciale car elle réunit le régulateur, les principaux assureurs cotés, les sièges sociaux d'entreprises et l'administration des projets nationaux. Tawuniya détenait 31 % du marché global des assurances saoudiennes à la fin du premier trimestre 2025. Riyad demeure donc le principal centre de souscription, de gestion des sinistres, de capacité de rétakaful et de développement de l'assurance numérique.
Djeddah et la région occidentale sont au cœur de l'activité d'assurance visiteurs et pèlerinage du pays. L'obligation de couverture santé de 90 jours pour le pèlerinage génère un grand nombre de polices de courte durée via la plateforme Nusuk. Makkah et Madinah sont particulièrement importantes car les visiteurs internationaux du Hajj et de l'Omra nécessitent une couverture avant le voyage. La Province orientale soutient la demande de protection marine, ingénierie, responsabilité civile et propriété grâce à sa base énergétique et pétrochimique. La réassurance nationale a retenu 37 % des primes totales au premier trimestre 2026, ce qui témoigne de l'orientation politique visant à conserver davantage de capacité de risque en Arabie Saoudite.
Le secteur des assurances en Arabie Saoudite opère dans le cadre d'un dispositif réglementaire national supervisé par l'Autorité des assurances. L'évaluation des risques, la tarification et l'allocation du capital restent importants à mesure que les assureurs couvrent différentes expositions sur les marchés urbains, industriels et d'infrastructure. Riyad est également un centre important pour la technologie de l'assurance et le développement du secteur. Le Royaume-Uni, les États-Unis et la région Asie-Pacifique restent des marchés de référence pertinents pour les réassureurs internationaux et les fournisseurs de technologie, bien que les exigences réglementaires locales déterminent la participation au marché des assurances en Arabie Saoudite.
Paysage concurrentiel
Le marché du Takaful en Arabie Saoudite est consolidé. Tawuniya et Bupa Arabia représentaient ensemble 59 % des revenus d'assurance du secteur à mi-2026, tandis que les 5 plus grands opérateurs en détenaient 77 %. Les 3 premiers opérateurs ont généré 789 millions SAR (210,4 millions USD) de bénéfice net agrégé au premier trimestre 2026, contre 20 millions SAR (5,3 millions USD) pour les opérateurs cotés restants. La taille compte car les grands assureurs peuvent investir dans les réseaux de prestataires, la technologie, le capital et la capacité de souscription. Cet écart de résultats rend également plus difficile pour les concurrents plus petits de rivaliser avec les grandes entreprises dans les lignes de santé obligatoires et commerciales.
Tawuniya a créé Riyadh Reinsurance Company en novembre 2025 avec un capital de 550 millions SAR (146,7 millions USD). La société est détenue à 100 % par Tawuniya et fournit une capacité de réassurance en traité et en facultative pour les risques commerciaux. Al Rajhi Takaful a approuvé une augmentation de capital de 100 % à 2 milliards SAR (533,3 millions USD) en juin 2026. MEDGULF a finalisé sa fusion avec Buruj Cooperative Insurance en octobre 2025 pour 584,6 millions SAR (155,9 millions USD). L'entité combinée disposait de plus de 4,1 milliards SAR (1,1 milliard USD) en primes brutes émises et a renforcé son envergure dans l'assurance des particuliers et des petites et moyennes entreprises.
GIG Saudi a reçu l'approbation pour un produit Visa Touriste en juin 2026, ce qui la positionne pour participer à la couverture visiteurs et pèlerinage. Al Rajhi Takaful et Neutrinos ont reçu le Prix d'excellence InsureTek Golden Shield pour la Transformation numérique du Takaful en mars 2026. Ces mouvements montrent que le positionnement concurrentiel inclut de plus en plus la solidité du capital, la capacité de réassurance, le service numérique et les produits ciblés. Des espaces blancs subsistent dans la protection des petites et moyennes entreprises, l'épargne à long terme pour les particuliers et les lignes personnelles intégrées. Les opérateurs disposant d'une distribution numérique à moindre coût peuvent concurrencer dans ces domaines sans s'appuyer uniquement sur les réseaux d'agents établis.
Leaders du secteur du Takaful en Arabie Saoudite
-
Al Rajhi Takaful
-
Walaa Cooperative Insurance Company
-
MEDGULF
-
Bupa Arabia for Cooperative Insurance
-
The Company for Cooperative Insurance (Tawuniya)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : L'Autorité des assurances a annoncé la transition formelle vers le cadre obligatoire de capital basé sur le risque, effectif le 1er janvier 2027, remplaçant le régime d'évaluation de la solvabilité existant.
- Janvier 2026 : L'Arabie Saoudite a rendu obligatoire l'assurance santé de 90 jours pour tous les pèlerins du Hajj et de l'Omra arrivant de l'étranger via la plateforme de visa numérique Nusuk.
- Novembre 2025 : Tawuniya a reçu l'approbation de l'Autorité des assurances et a lancé Riyadh Reinsurance Company avec un capital social de 550 millions SAR (146,7 millions USD).
- Octobre 2025 : MEDGULF et Buruj Cooperative Insurance ont finalisé leur fusion, évaluée à 584,6 millions SAR (155,9 millions USD).
Périmètre du rapport sur le marché du Takaful en Arabie Saoudite
| Takaful familial | Takaful familial protection / vie |
| Takaful épargne et lié à l'investissement | |
| Takaful médical et santé | |
| Takaful général | Takaful automobile |
| Takaful propriété et incendie | |
| Takaful marine et aviation | |
| Takaful ingénierie et construction | |
| Takaful responsabilité civile | |
| Takaful voyage et accidents personnels | |
| Takaful crédit et autres Takaful généraux |
| Agents et courtiers |
| Bancatakaful |
| Distribution directe |
| Partenariats intégrés, affinitaires et autres partenariats non bancaires |
| Participants individuels et particuliers |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Participants gouvernementaux et institutionnels |
| Par type de Takaful | Takaful familial | Takaful familial protection / vie |
| Takaful épargne et lié à l'investissement | ||
| Takaful médical et santé | ||
| Takaful général | Takaful automobile | |
| Takaful propriété et incendie | ||
| Takaful marine et aviation | ||
| Takaful ingénierie et construction | ||
| Takaful responsabilité civile | ||
| Takaful voyage et accidents personnels | ||
| Takaful crédit et autres Takaful généraux | ||
| Par canal de distribution | Agents et courtiers | |
| Bancatakaful | ||
| Distribution directe | ||
| Partenariats intégrés, affinitaires et autres partenariats non bancaires | ||
| Par type de client | Participants individuels et particuliers | |
| Petites et moyennes entreprises | ||
| Grandes entreprises | ||
| Participants gouvernementaux et institutionnels | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du Takaful en Arabie Saoudite ?
La taille du marché du Takaful en Arabie Saoudite est de 15,8 milliards USD en 2026 et devrait atteindre 27,8 milliards USD d'ici 2032 à un CAGR de 9,8 %.
Quel type de Takaful détient la plus grande part en Arabie Saoudite ?
Le Takaful médical et santé est en tête avec une part de 52,4 % en 2026, soutenu par la couverture santé obligatoire financée par l'employeur.
Quel est le segment Takaful à la croissance la plus rapide en Arabie Saoudite ?
Le Takaful épargne et lié à l'investissement devrait croître à un CAGR de 12,5 % jusqu'en 2032.
Quel canal de distribution se développe le plus rapidement ?
Les partenariats intégrés, affinitaires et autres partenariats non bancaires devraient croître à un CAGR de 13,2 % jusqu'en 2032.
Pourquoi la demande de Takaful pour les particuliers est-elle en croissance en Arabie Saoudite ?
Les participants individuels et particuliers devraient croître à un CAGR de 13,8 %, soutenus par l'assurance visiteurs, les produits numériques et les offres d'épargne.
Quel est le niveau de concentration du secteur Takaful en Arabie Saoudite ?
Les 5 plus grands opérateurs détenaient 77 % des revenus du secteur à mi-2026, soutenant un score de concentration du marché de 7 sur 10.