
Tamaño y Participación del Mercado de Takaful de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 15.80 Mil millones de dólares |
| Tamaño del Mercado (2027) | 17.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.80 % |
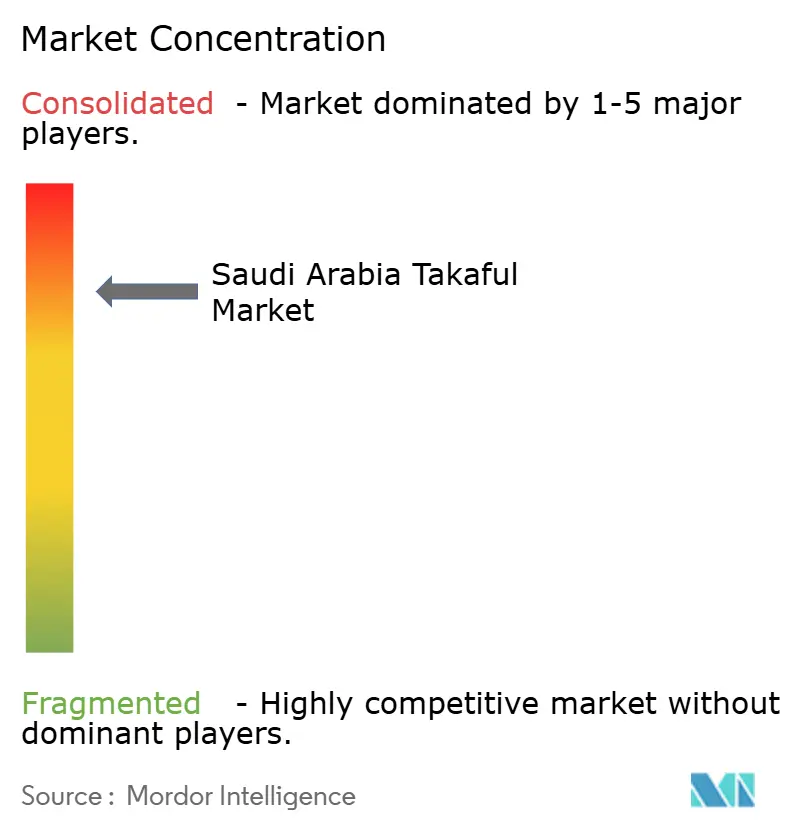
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Takaful de Arabia Saudita por Mordor Intelligence
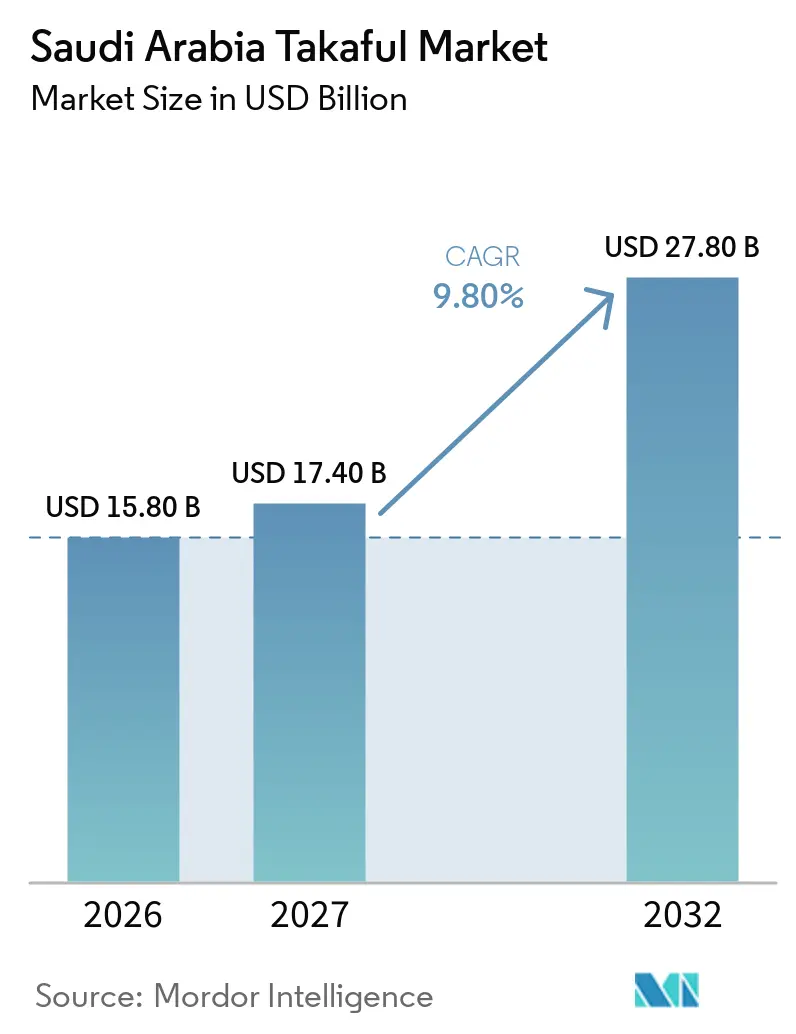
Se proyecta que el tamaño del Mercado de Takaful de Arabia Saudita sea de 15,80 mil millones de USD en 2026, 17,40 mil millones de USD en 2027, y alcance los 27,80 mil millones de USD para 2032, creciendo a una CAGR del 9,80% de 2027 a 2032.
La Estrategia Nacional del Sector Asegurador respalda esta expansión al buscar aumentar la penetración del seguro en el PIB no petrolero al 3,6% para 2030, mientras que la penetración alcanzó el 3,1% en el primer trimestre de 2026. Arabia Saudita exige que las actividades de seguros autorizadas operen bajo principios cooperativos conformes a la Sharia, lo que sitúa al takaful en el centro del sistema de seguros del país. La cobertura obligatoria de salud y automóviles proporciona una base de primas recurrente de gran volumen, mientras que los proyectos de infraestructura generan demanda de cobertura de ingeniería, propiedad, marina, responsabilidad civil, viaje, accidentes personales y crédito a medida que nuevos activos entran en construcción y luego en operación. El mercado de takaful de Arabia Saudita también avanza hacia una estructura más intensiva en capital a medida que el marco de Capital Basado en Riesgo se vuelve obligatorio el 1 de enero de 2027. La distribución digital, los productos de ahorro para el hogar, el seguro para visitantes y la capacidad de reaseguro doméstico ofrecen a las aseguradoras rutas adicionales para crecer más allá de los contratos corporativos de salud establecidos.
Conclusiones Clave del Informe
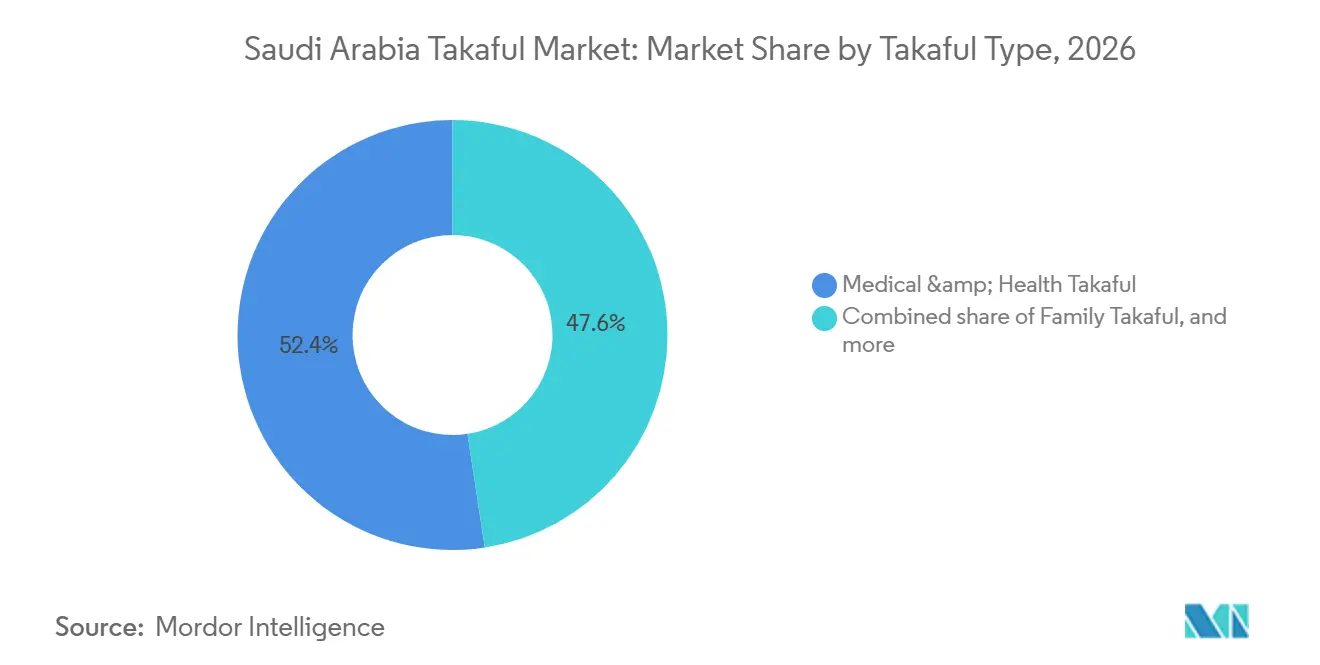
- Por tipo de takaful, el takaful médico y de salud capturó el 52,4% de la participación del mercado de takaful de Arabia Saudita en 2026, mientras que se proyecta que el takaful de ahorro y vinculado a inversiones crezca a una CAGR del 12,5% hasta 2032.
- Por canal de distribución, los agentes y corredores mantuvieron el 55,6% de la participación del mercado de takaful de Arabia Saudita en 2026, mientras que se proyecta que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 13,2% hasta 2032.
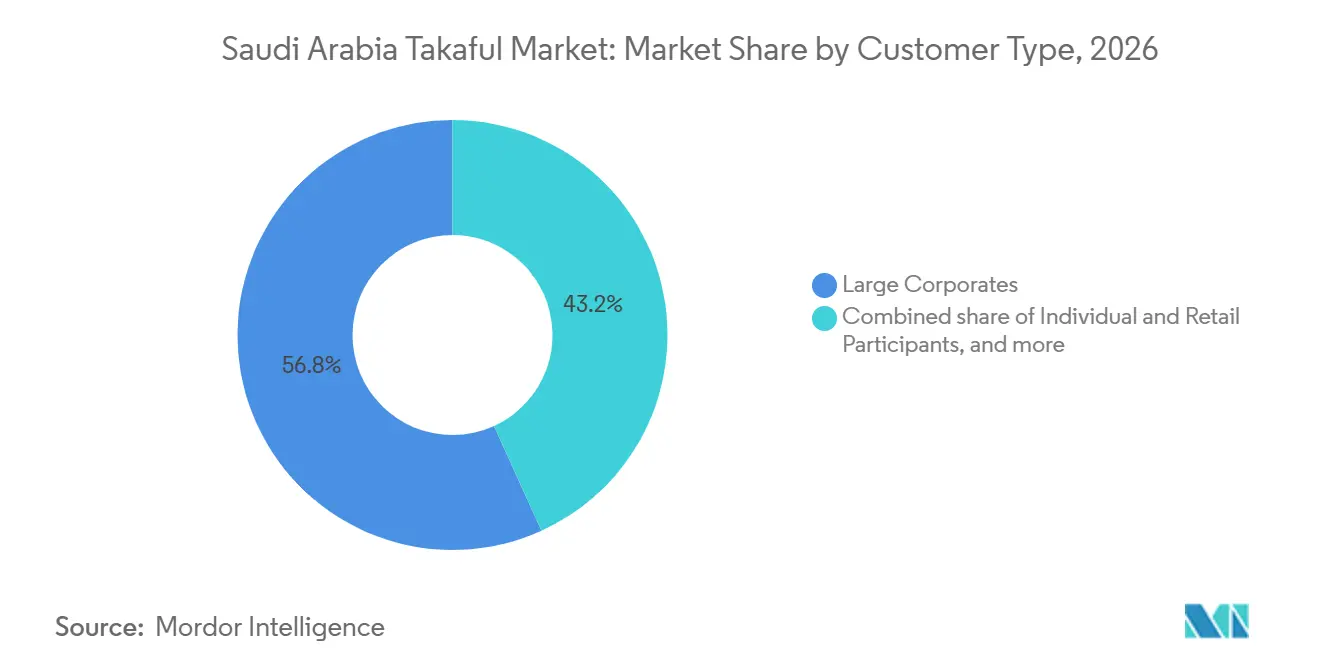
- Por tipo de cliente, las grandes empresas capturaron el 56,8% de la participación del mercado de takaful de Arabia Saudita en 2026, mientras que se proyecta que los participantes individuales y minoristas crezcan a una CAGR del 13,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Takaful de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Cobertura Obligatoria de Seguros de Salud y Automóviles | +3.0% | Nacional, con concentración en Riad, Yeda, Dammam y ciudades secundarias | Corto plazo (≤ 2 años) |
| Diversificación Económica de la Visión 2030 y Crecimiento de Activos Asegurables | +2.0% | Nacional, incluidos los corredores de NEOM, Mar Rojo y Qiddiya | Mediano plazo (2-4 años) |
| Demanda de Protección contra Riesgos Conforme a la Sharia | +1.5% | Nacional, con concentración en comunidades de expatriados metropolitanos | Mediano plazo (2-4 años) |
| Expansión de la Distribución Digital e Integrada de Takaful | +1.2% | Nacional, liderada por la adopción digital urbana | Corto plazo (≤ 2 años) |
| Potencial No Aprovechado de Takaful de Protección y Ahorro | +1.0% | Nacional, con demanda concentrada entre los nacionales sauditas asalariados | Largo plazo (≥ 4 años) |
| Crecimiento en Seguros de Hajj, Umrah, Turismo y Visitantes | +0.8% | Makkah, Madinah y el corredor turístico del Mar Rojo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Cobertura Obligatoria de Seguros de Salud y Automóviles
El seguro de salud obligatorio sigue siendo el principal impulsor de primas en el mercado de takaful de Arabia Saudita. El seguro de salud representó el 62% de las primas brutas emitidas en el primer trimestre de 2026, alcanzando los 18.500 millones de SAR (4.900 millones de USD)[1]. El requisito de salud pagado por el empleador incluye a los trabajadores domésticos con más de 4 dependientes, extendiendo la participación en el seguro a través de las relaciones laborales formales. Este marco respalda las renovaciones recurrentes porque la cobertura está vinculada a las nóminas corporativas y las obligaciones laborales en todo el mercado de takaful de Arabia Saudita. La cobertura de automóviles alcanzó 11,2 millones de vehículos en el primer trimestre de 2026, y la estrategia nacional tiene como objetivo 16 millones de vehículos antes de 2030. La expansión de las líneas obligatorias proporciona a las grandes aseguradoras una base estable desde la cual desarrollar otros productos takaful.
Diversificación Económica de la Visión 2030 y Crecimiento de Activos Asegurables
La agenda de desarrollo Visión 2030 de Arabia Saudita crea oportunidades para las aseguradoras al expandir la actividad económica y los activos que requieren protección. Los proyectos de construcción e infraestructura pueden generar demanda de cobertura de ingeniería, propiedad, marina y responsabilidad civil, aunque el crecimiento varía según el proyecto y el tipo de riesgo. La Estrategia Nacional del Sector Asegurador comprende 11 programas estratégicos y habilitadores y 72 iniciativas, con el objetivo de alcanzar una penetración del seguro del 3,6% del producto interior bruto no petrolero para 2030[2]. Por separado, el Programa de Desarrollo del Sector Financiero promueve la planificación financiera, el ahorro y una gama más amplia de productos financieros. En conjunto, estas iniciativas podrían ampliar las oportunidades para el mercado de takaful de Arabia Saudita más allá del seguro obligatorio de salud y automóviles, incluido el takaful general corporativo y los productos de protección y ahorro.
Expansión de la Distribución Digital e Integrada de Takaful
La infraestructura digital está mejorando la administración de seguros y creando nuevos canales de distribución en Arabia Saudita. La Plataforma Nacional de Servicios de Intercambio de Información de Salud (NPHIES) respalda el intercambio electrónico de reclamaciones e información sanitaria, con indicadores de plataforma publicados que reportan más de 6.400 instalaciones de proveedores, 25 aseguradoras y una participación del 98% de las reclamaciones procesadas a través de la plataforma[3]. En julio de 2025, la empresa saudita de tecnología de seguros Yasmina recaudó 2 millones de USD en financiación inicial para expandir su plataforma de seguros integrados basada en interfaz de programación de aplicaciones, que permite a las empresas digitales ofrecer productos de seguros en el momento del pago en menos de 48 horas. Tawuniya también anunció una asociación con Abwab.ai para mejorar la eficiencia en la suscripción y respaldar las capacidades de finanzas integradas para el sector de pequeñas y medianas empresas. Estos desarrollos pueden mejorar el acceso al seguro a través de plataformas digitales y reducir la dependencia de los canales de venta independientes, creando oportunidades de distribución potenciales para el mercado de seguros cooperativos de Arabia Saudita, incluidos los productos takaful donde se ofrezcan.
Demanda de Protección contra Riesgos Conforme a la Sharia
El cumplimiento de la Sharia es un requisito regulatorio para las compañías de seguros en Arabia Saudita, lo que hace que la amplitud de productos, los precios, la distribución del superávit y la calidad del servicio sean áreas importantes de competencia. La demanda de productos individuales de protección familiar y ahorro representa una oportunidad de crecimiento potencial. Aljazira Takaful ofrece productos de protección y ahorro, incluidos planes de jubilación y para jóvenes, con contribuciones mensuales a partir de 300 SAR (80 USD)[4]. Estas opciones de contribución flexibles pueden hacer que los productos de protección familiar y ahorro a largo plazo sean más accesibles para los consumidores más jóvenes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inflación de Reclamaciones Mdicas y Escalada de Costos de Atención Médica | -1.5% | Nacional, con mayor exposición en Riad, Yeda y la Provincia Oriental | Corto plazo (≤ 2 años) |
| Presión en los Precios de Automóviles y Volatilidad de Reclamaciones | -1.2% | Nacional, con exposición en la Provincia Oriental y los principales corredores urbanos | Corto plazo (≤ 2 años) |
| Capital Basado en Riesgo y Presión de Capital sobre Operadores Más Pequeños | -0.7% | Nacional, con presión sobre los operadores de nivel 2 y nivel 3 | Mediano plazo (2-4 años) |
| Competencia en Líneas de Seguros Obligatorios | -0.5% | Nacional, particularmente en las líneas de salud y automóviles | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Reclamaciones Médicas y Escalada de Costos de Atención Médica
Los costos de las reclamaciones médicas son un riesgo central para las ganancias en el mercado de seguros de Arabia Saudita, incluido su segmento de seguros cooperativos. Un estudio revisado por pares de 2025 examinó la relación entre la penetración del seguro médico, los factores macroeconómicos y el gasto en atención médica, mientras que la Autoridad de Seguros ha identificado la inflación de los costos de las reclamaciones de seguros de salud como un tema clave para 2026. En 2025, los seguros de salud y automóviles juntos representaron aproximadamente el 89% del crecimiento total de las primas brutas emitidas, con el seguro de salud contribuyendo aproximadamente el 68%. Esta concentración expone a las aseguradoras a cambios en la utilización de la atención médica, los costos de tratamiento y los precios de los proveedores. La Estrategia Nacional del Sector Asegurador tiene como objetivo la cobertura de seguro de salud para 23 millones de beneficiarios para 2030, lo que aumenta la importancia de una fijación de precios sostenible y la gestión de reclamaciones a medida que se expande la cobertura. Las aseguradoras deben gestionar los costos de tratamiento, el diseño de beneficios y el seguimiento de reclamaciones mientras mantienen el acceso a los servicios de atención médica cubiertos.
Presión en los Precios de Automóviles y Volatilidad de Reclamaciones
El seguro de automóviles sigue siendo un desafío significativo de suscripción en el mercado de seguros de Arabia Saudita. El ratio combinado neto de automóviles alcanzó el 107,3% en 2025, compuesto por un ratio de siniestralidad del 84% y un ratio de gastos del 22,3%, lo que indica pérdidas en la suscripción. La Autoridad de Seguros ha reforzado la importancia de una fijación de precios actuarialmente adecuada y la evaluación de riesgos para mejorar la disciplina de suscripción. Estos desarrollos destacan la importancia de la disciplina en la fijación de precios y la gestión de reclamaciones en todo el mercado de seguros cooperativos de Arabia Saudita.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Takaful la Cobertura Médica Lidera Mientras los Productos de Ahorro Ganan Terreno
El Takaful Médico y de Salud mantuvo el 52,4% del tamaño del mercado de takaful de Arabia Saudita en 2026. El mercado de seguros general de Arabia Saudita registró 18.500 millones de SAR (4.900 millones de USD) en primas brutas emitidas de seguros de salud y 14,5 millones de beneficiarios en el primer trimestre de 2026. Estas cifras cubren el mercado de seguros en general, no solo el segmento takaful. El takaful de automóviles sigue siendo una línea importante de takaful general, mientras que la cobertura de propiedad, incendio, marina, ingeniería, construcción, responsabilidad civil, viaje, accidentes personales y crédito ofrece oportunidades para diversificar la suscripción a medida que los proyectos de infraestructura entran en operación. El ratio combinado neto del seguro de automóviles fue del 102,5% en el primer trimestre de 2026, lo que indica que las reclamaciones y los gastos continuaron superando los ingresos del seguro a pesar de los recientes aumentos de precios.
Se proyecta que el Takaful de Ahorro y Vinculado a Inversiones se expanda a una CAGR del 12,5% hasta 2032. Estos productos combinan protección conforme a la Sharia con características de ahorro e inversión. Al Rajhi Takaful reportó un superávit del servicio de seguros de protección y ahorro de 224,7 millones de SAR (59,9 millones de USD) en 2025, frente a los 134,2 millones de SAR (35,8 millones de USD) en 2024. La inscripción digital y los niveles de contribución accesibles pueden ayudar a los proveedores a ampliar la adopción minorista y diversificarse más allá de las líneas de seguros obligatorios.
Por Canal de Distribución los Agentes Mantienen Escala Mientras los Modelos Integrados Amplían el Acceso
Los agentes y corredores representaron el 55,6% de la distribución en 2026. El canal sigue siendo importante para los grandes programas corporativos de salud, ingeniería y propiedad que requieren apoyo consultivo y coordinación de reclamaciones. MEDGULF aseguró un contrato de salud con la Compañía Eléctrica Saudita valorado en más de 1.070 millones de SAR (285,3 millones de USD), lo que ilustra el valor de las relaciones corporativas establecidas. El bancatakaful puede realizar ventas cruzadas de productos de protección y ahorro a los clientes bancarios. La distribución directa también se está expandiendo a medida que las normas digitales facilitan la emisión y renovación para los tomadores de seguros. Estas vías permiten a los operadores atender diferentes necesidades de los clientes mientras conservan el papel consultivo necesario para la cobertura comercial compleja.
Se espera que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 13,2% hasta 2032. La plataforma de Yasmina permite a las empresas ofrecer takaful en el punto de transacción a través de una única interfaz de programación de aplicaciones. La asociación de Tawuniya con Abwab.ai incorporó cobertura en los procesos de crédito de pequeñas y medianas empresas. Estos enfoques pueden reducir los costos de adquisición de clientes y mejorar el acceso a la protección dentro del comercio, la movilidad, los préstamos y los servicios de peregrinación. Los agentes y corredores seguirán siendo relevantes donde el servicio y el apoyo en reclamaciones sean importantes. El mercado de takaful de Arabia Saudita puede utilizar tanto canales tradicionales como digitales para aumentar la penetración sin reemplazar todas las relaciones de distribución existentes.
Por Tipo de Cliente la Demanda Corporativa Ancla las Primas Mientras la Participación Minorista se Acelera
Las grandes empresas capturaron el 56,8% de la participación del sector en 2026. Los contratos de salud grupales son la principal razón de este liderazgo porque la cobertura de salud es una responsabilidad del empleador y no una compra discrecional. Los clientes gubernamentales e institucionales también respaldan la demanda de salud, ingeniería y propiedad a través de programas públicos y actividad de proyectos. Las pequeñas y medianas empresas siguen estando infraseguradas fuera de los requisitos obligatorios de salud y automóviles. La Estrategia Nacional del Sector Asegurador identifica una cobertura más amplia de pequeñas y medianas empresas como una prioridad de crecimiento. Estos grupos de clientes ofrecen a las aseguradoras una vía para ampliar sus carteras más allá de los empleadores más grandes del país.
Se proyecta que los participantes individuales y minoristas crezcan a una CAGR del 13,8% hasta 2032. La cobertura obligatoria para visitantes, los programas de educación financiera y los productos de ahorro digital están respaldando la participación de los consumidores. El requisito de salud de 90 días para los peregrinos internacionales de Hajj y Umrah produjo 180.000 pólizas durante sus primeros 10 días de operación. Los productos de ahorro minoristas con contribuciones desde 300 SAR (80 USD) por mes pueden facilitar la participación a los consumidores con presupuestos iniciales limitados. La industria de takaful de Arabia Saudita puede atender a este grupo a través de productos digitales simples, términos transparentes y estructuras de inversión conformes a la Sharia. El crecimiento en la demanda minorista también reduce la dependencia del sector de un pequeño número de grandes contratos corporativos.
Análisis Geográfico
Las primas brutas emitidas nacionales alcanzaron los 29.800 millones de SAR (7.900 millones de USD) en el primer trimestre de 2026, aumentando un 14,4% interanual. La penetración del seguro alcanzó el 3,1% del PIB no petrolero durante el período. Riad concentra la mayor actividad de seguros comerciales porque reúne al regulador, las principales aseguradoras cotizadas, las sedes corporativas y la administración de proyectos nacionales. Tawuniya tenía el 31% del mercado de seguros saudita en general al final del primer trimestre de 2025. Riad, por lo tanto, sigue siendo el principal centro de suscripción, gestión de reclamaciones, capacidad de retakaful y desarrollo de seguros digitales.
Yeda y la Región Occidental son fundamentales para el negocio de protección de visitantes y peregrinos del país. El requisito de salud de 90 días para peregrinos crea un gran número de pólizas de corta duración a través de la plataforma Nusuk. Makkah y Madinah son particularmente importantes porque los visitantes internacionales de Hajj y Umrah requieren cobertura antes de viajar. La Provincia Oriental respalda la demanda de protección marina, de ingeniería, responsabilidad civil y propiedad a través de su base energética y petroquímica. El reaseguro doméstico retuvo el 37% del total de primas en el primer trimestre de 2026, lo que muestra el enfoque de política en mantener más capacidad de riesgo dentro de Arabia Saudita.
El sector de seguros de Arabia Saudita opera bajo un marco regulatorio nacional supervisado por la Autoridad de Seguros. La evaluación de riesgos, la fijación de precios y la asignación de capital siguen siendo importantes a medida que las aseguradoras cubren diferentes exposiciones en los mercados urbanos, industriales y de infraestructura. Riad es también un centro significativo para la tecnología de seguros y el desarrollo del sector. El Reino Unido, los Estados Unidos y la región de Asia-Pacífico siguen siendo mercados de referencia relevantes para los reaseguradores internacionales y los proveedores de tecnología, aunque los requisitos regulatorios locales determinan la participación en el mercado de seguros de Arabia Saudita.
Panorama Competitivo
El mercado de takaful de Arabia Saudita está consolidado. Tawuniya y Bupa Arabia juntos representaron el 59% de los ingresos del sector asegurador a mediados de 2026, mientras que los 5 operadores más grandes mantuvieron el 77%. Los 3 principales operadores generaron 789 millones de SAR (210,4 millones de USD) de beneficio neto agregado en el primer trimestre de 2026, en comparación con 20 millones de SAR (5,3 millones de USD) para los operadores cotizados restantes. La escala importa porque las grandes aseguradoras pueden invertir en redes de proveedores, tecnología, capital y capacidad de suscripción. Esta brecha en las ganancias también dificulta que los competidores más pequeños igualen a las empresas más grandes en las líneas obligatorias de salud y comerciales.
Tawuniya estableció Riyadh Reinsurance Company en noviembre de 2025 con un capital de 550 millones de SAR (146,7 millones de USD). La empresa es propiedad total de Tawuniya y proporciona capacidad de reaseguro de tratado y facultativo para riesgos comerciales. Al Rajhi Takaful aprobó un aumento de capital del 100% hasta los 2.000 millones de SAR (533,3 millones de USD) en junio de 2026. MEDGULF completó su fusión con Buruj Cooperative Insurance en octubre de 2025 por 584,6 millones de SAR (155,9 millones de USD). El negocio combinado tenía más de 4.100 millones de SAR (1.100 millones de USD) en primas brutas emitidas y añadió escala en seguros minoristas y de pequeñas y medianas empresas.
GIG Saudi recibió la aprobación para un producto de Visa Turística en junio de 2026, lo que lo posiciona para participar en la cobertura de visitantes y peregrinos. Al Rajhi Takaful y Neutrinos recibieron el Premio InsureTek Golden Shield de Excelencia en Transformación Digital de Takaful en marzo de 2026. Estos movimientos muestran que el posicionamiento competitivo incluye cada vez más la solidez del capital, la capacidad de reaseguro, el servicio digital y los productos específicos. Quedan espacios en blanco en la protección de pequeñas y medianas empresas, el ahorro minorista a largo plazo y las líneas personales integradas. Los operadores con distribución digital de menor costo pueden competir en estas áreas sin depender únicamente de las redes de agencias establecidas.
Líderes de la Industria de Takaful de Arabia Saudita
-
Al Rajhi Takaful
-
Walaa Cooperative Insurance Company
-
MEDGULF
-
Bupa Arabia for Cooperative Insurance
-
The Company for Cooperative Insurance (Tawuniya)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: La Autoridad de Seguros anunció la transición formal al marco obligatorio de Capital Basado en Riesgo con vigencia a partir del 1 de enero de 2027, reemplazando el régimen de evaluación de solvencia existente.
- Enero de 2026: Arabia Saudita hizo obligatorio el seguro de salud de 90 días para todos los peregrinos de Hajj y Umrah que lleguen del extranjero a través de la plataforma digital de visados Nusuk.
- Noviembre de 2025: Tawuniya recibió la aprobación de la Autoridad de Seguros y lanzó Riyadh Reinsurance Company con un capital social de 550 millones de SAR (146,7 millones de USD).
- Octubre de 2025: MEDGULF y Buruj Cooperative Insurance finalizaron su fusión, valorada en 584,6 millones de SAR (155,9 millones de USD).
Alcance del Informe del Mercado de Takaful de Arabia Saudita
| Takaful Familiar | Takaful de Protección Familiar / de Vida |
| Takaful de Ahorro y Vinculado a Inversiones | |
| Takaful Médico y de Salud | |
| Takaful General | Takaful de Automóviles |
| Takaful de Propiedad e Incendio | |
| Takaful Marino y de Aviación | |
| Takaful de Ingeniería y Construcción | |
| Takaful de Responsabilidad Civil | |
| Takaful de Viaje y Accidentes Personales | |
| Takaful de Crédito y Otro Takaful General |
| Agentes y Corredores |
| Bancatakaful |
| Distribución Directa |
| Asociaciones Integradas, de Afinidad y Otras No Bancarias |
| Participantes Individuales y Minoristas |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Participantes Gubernamentales e Institucionales |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Protección Familiar / de Vida |
| Takaful de Ahorro y Vinculado a Inversiones | ||
| Takaful Médico y de Salud | ||
| Takaful General | Takaful de Automóviles | |
| Takaful de Propiedad e Incendio | ||
| Takaful Marino y de Aviación | ||
| Takaful de Ingeniería y Construcción | ||
| Takaful de Responsabilidad Civil | ||
| Takaful de Viaje y Accidentes Personales | ||
| Takaful de Crédito y Otro Takaful General | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Bancatakaful | ||
| Distribución Directa | ||
| Asociaciones Integradas, de Afinidad y Otras No Bancarias | ||
| Por Tipo de Cliente | Participantes Individuales y Minoristas | |
| Pequeñas y Medianas Empresas | ||
| Grandes Empresas | ||
| Participantes Gubernamentales e Institucionales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de takaful de Arabia Saudita?
El tamaño del mercado de takaful de Arabia Saudita es de 15.800 millones de USD en 2026 y se proyecta que alcance los 27.800 millones de USD para 2032 a una CAGR del 9,8%.
¿Qué tipo de takaful tiene la mayor participación en Arabia Saudita?
El Takaful Médico y de Salud lidera con una participación del 52,4% en 2026, respaldado por la cobertura de salud obligatoria patrocinada por el empleador.
¿Cuál es el segmento de takaful de más rápido crecimiento en Arabia Saudita?
Se prevé que el Takaful de Ahorro y Vinculado a Inversiones crezca a una CAGR del 12,5% hasta 2032.
¿Qué canal de distribución se está expandiendo más rápidamente?
Se proyecta que las Asociaciones Integradas, de Afinidad y Otras No Bancarias crezcan a una CAGR del 13,2% hasta 2032.
¿Por qué está creciendo la demanda de takaful minorista en Arabia Saudita?
Se prevé que los Participantes Individuales y Minoristas crezcan a una CAGR del 13,8%, respaldados por el seguro para visitantes, los productos digitales y las ofertas de ahorro.
¿Qué tan concentrado está el sector de takaful de Arabia Saudita?
Los 5 operadores más grandes mantuvieron el 77% de los ingresos del sector a mediados de 2026, lo que respalda una puntuación de concentración del mercado de 7 sobre 10.