
Saudi-Arabien Takaful-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 15.80 Milliarden US-Dollar |
| Marktgröße (2027) | 17.40 Milliarden US-Dollar |
| Marktgröße (2032) | 27.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Saudi-Arabien Takaful-Marktanalyse von Mordor Intelligence
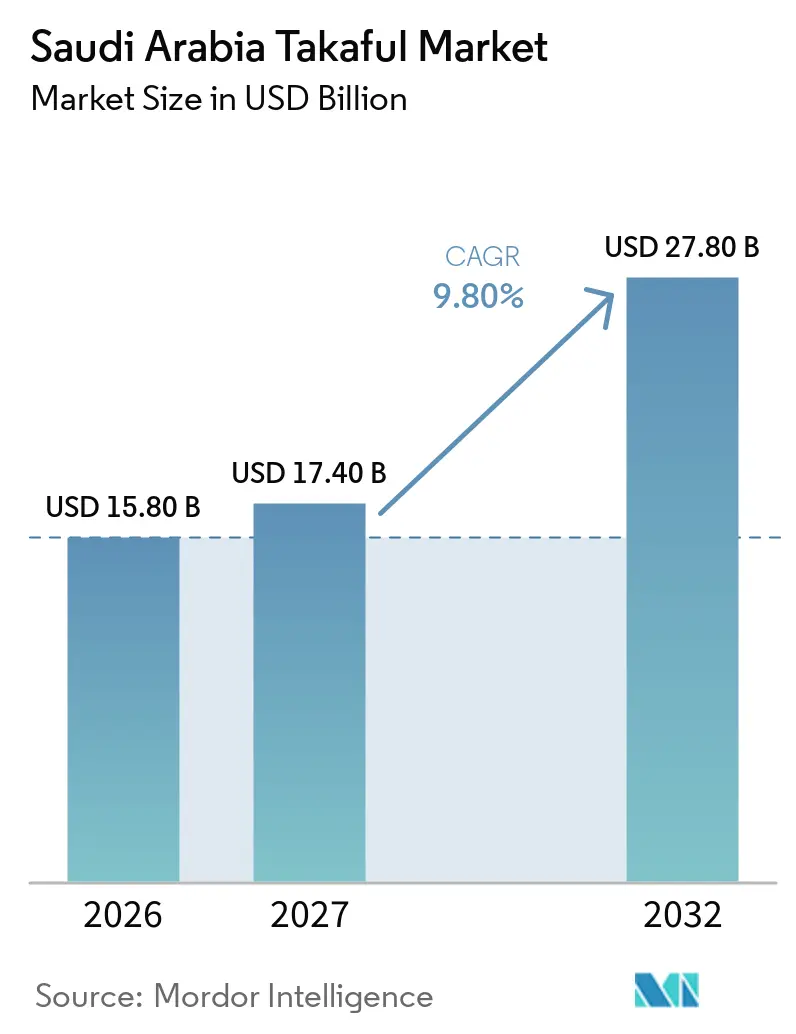
Die Größe des saudi-arabischen Takaful-Marktes wird für 2026 auf 15,80 Milliarden USD, für 2027 auf 17,40 Milliarden USD und bis 2032 auf 27,80 Milliarden USD prognostiziert, mit einem CAGR von 9,80 % von 2027 bis 2032.
Die nationale Versicherungssektorstrategie unterstützt diese Expansion, indem sie anstrebt, die Versicherungsdurchdringung im Nicht-Öl-BIP bis 2030 auf 3,6 % zu erhöhen, während die Durchdringung im ersten Quartal 2026 bei 3,1 % lag. Saudi-Arabien verlangt, dass lizenzierte Versicherungsaktivitäten nach kooperativen, Scharia-konformen Grundsätzen betrieben werden, was Takaful in den Mittelpunkt des Versicherungssystems des Landes stellt. Obligatorische Kranken- und Kfz-Deckungen bilden eine große, wiederkehrende Prämiengrundlage, während Infrastrukturprojekte eine Nachfrage nach Ingenieur-, Sach-, Marine-, Haftpflicht-, Reise-, Unfallversicherungen und Kreditdeckungen erzeugen, sobald neue Vermögenswerte in den Bau- und anschließend in den Betriebszustand übergehen. Der saudi-arabische Takaful-Markt entwickelt sich auch in Richtung einer kapitalintensiveren Struktur, da das risikobasierte Kapitalrahmenwerk am 1. Januar 2027 verbindlich wird. Digitaler Vertrieb, Haushaltssparprodukte, Besucherversicherungen und inländische Rückversicherungskapazitäten bieten Versicherern zusätzliche Wachstumsmöglichkeiten über etablierte Unternehmens-Krankenverträge hinaus.
Wichtigste Erkenntnisse des Berichts
- Nach Takaful-Typ entfiel auf medizinisches und gesundheitliches Takaful im Jahr 2026 ein Marktanteil von 52,4 % am saudi-arabischen Takaful-Markt, während spar- und anlagegebundenes Takaful bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen wird.
- Nach Vertriebskanal hielten Agenten und Makler im Jahr 2026 einen Marktanteil von 55,6 % am saudi-arabischen Takaful-Markt, während eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften bis 2032 voraussichtlich mit einem CAGR von 13,2 % wachsen werden.
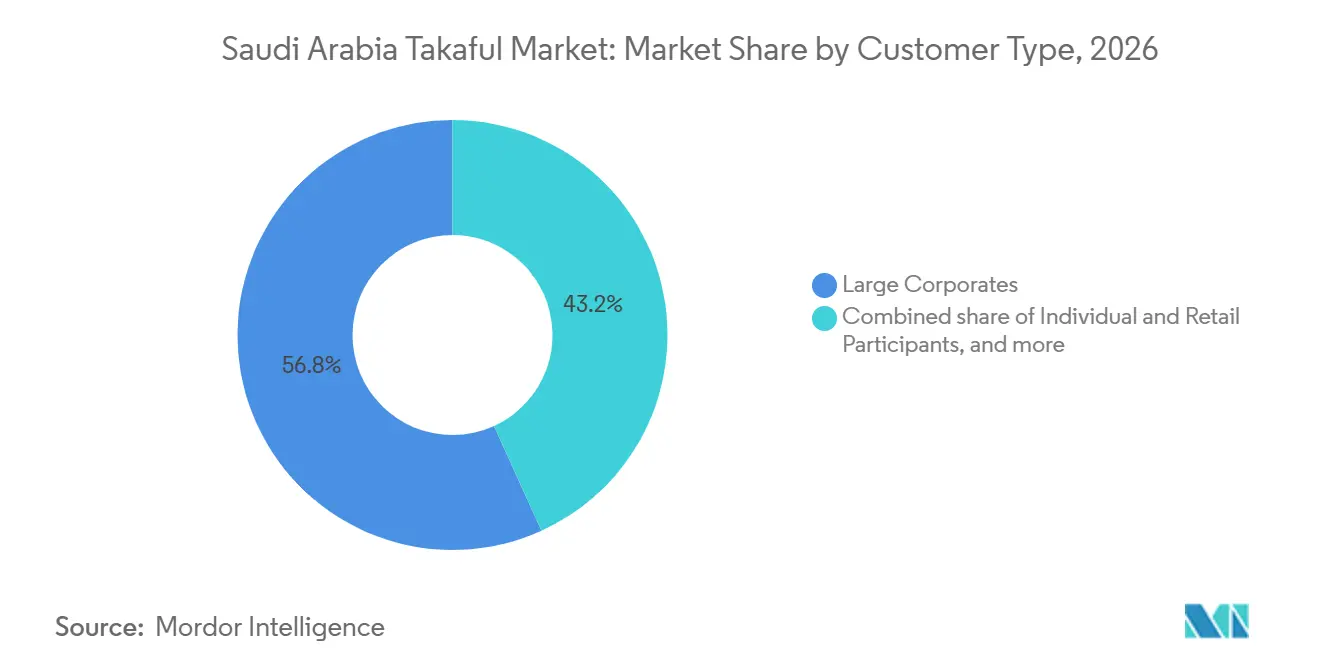
- Nach Kundentyp entfiel auf Großunternehmen im Jahr 2026 ein Marktanteil von 56,8 % am saudi-arabischen Takaful-Markt, während Einzel- und Privatkunden bis 2032 voraussichtlich mit einem CAGR von 13,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Saudi-Arabien Takaful-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der obligatorischen Kranken- und Kfz-Versicherungsdeckung | +3.0% | National, mit Schwerpunkt in Riad, Dschidda, Dammam und Sekundärstädten | Kurzfristig (≤ 2 Jahre) |
| Vision 2030 – Wirtschaftliche Diversifizierung und Wachstum versicherbarer Vermögenswerte | +2.0% | National, einschließlich der Korridore NEOM, Rotes Meer und Qiddiya | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Scharia-konformem Risikoschutz | +1.5% | National, mit Schwerpunkt in metropolitanen Expatriate-Gemeinschaften | Mittelfristig (2–4 Jahre) |
| Digitaler und eingebetteter Takaful-Vertriebsausbau | +1.2% | National, angeführt von der digitalen Akzeptanz in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Ungenutztes Potenzial für Schutz- und Spar-Takaful | +1.0% | National, mit Nachfragekonzentration unter angestellten saudi-arabischen Staatsangehörigen | Langfristig (≥ 4 Jahre) |
| Wachstum bei Hadsch-, Umra-, Tourismus- und Besucherversicherungen | +0.8% | Mekka, Medina und der Tourismuskorridor am Roten Meer | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der obligatorischen Kranken- und Kfz-Versicherungsdeckung
Die obligatorische Krankenversicherung bleibt der wichtigste Prämientreiber im saudi-arabischen Takaful-Markt. Die Krankenversicherung machte im ersten Quartal 2026 62 % der gebuchten Bruttoprämien aus und erreichte 18,5 Milliarden SAR (4,9 Milliarden USD)[1]. Die vom Arbeitgeber zu zahlende Krankenversicherungspflicht umfasst Haushaltsangestellte mit mehr als 4 Unterhaltsberechtigten und erweitert die Versicherungsbeteiligung durch formelle Beschäftigungsverhältnisse. Dieses Rahmenwerk unterstützt wiederkehrende Verlängerungen, da die Deckung an Unternehmensgehaltsabrechnungen und Arbeitgeberpflichten im gesamten saudi-arabischen Takaful-Markt geknüpft ist. Die Kfz-Deckung umfasste im ersten Quartal 2026 11,2 Millionen Fahrzeuge, und die nationale Strategie zielt auf 16 Millionen Fahrzeuge bis 2030 ab. Die Ausweitung der obligatorischen Versicherungssparten gibt großen Versicherern eine stabile Basis, von der aus sie weitere Takaful-Produkte entwickeln können.
Vision 2030 – Wirtschaftliche Diversifizierung und Wachstum versicherbarer Vermögenswerte
Saudi-Arabiens Entwicklungsagenda Vision 2030 schafft Chancen für Versicherer, indem sie wirtschaftliche Aktivitäten und die zu schützenden Vermögenswerte ausweitet. Bau- und Infrastrukturprojekte können eine Nachfrage nach Ingenieur-, Sach-, Marine- und Haftpflichtdeckungen erzeugen, obwohl das Wachstum je nach Projekt und Risikoart variiert. Die nationale Versicherungssektorstrategie umfasst 11 strategische und unterstützende Programme sowie 72 Initiativen mit dem Ziel einer Versicherungsdurchdringung von 3,6 % des Nicht-Öl-Bruttoinlandsprodukts bis 2030[2]. Separat fördert das Programm zur Entwicklung des Finanzsektors Finanzplanung, Sparen und ein breiteres Spektrum an Finanzprodukten. Zusammen könnten diese Initiativen die Chancen für den saudi-arabischen Takaful-Markt über die obligatorische Kranken- und Kfz-Versicherung hinaus erweitern, einschließlich allgemeiner Unternehmens-Takaful- sowie Schutz- und Sparprodukte.
Digitaler und eingebetteter Takaful-Vertriebsausbau
Die digitale Infrastruktur verbessert die Versicherungsverwaltung und schafft neue Vertriebskanäle in Saudi-Arabien. Die nationale Plattform für den Austausch von Gesundheitsinformationen (NPHIES) unterstützt die elektronische Schadenabwicklung und den Austausch von Gesundheitsinformationen; veröffentlichte Plattformindikatoren berichten von mehr als 6.400 Anbietereinrichtungen, 25 Versicherern und einem Anteil von 98 % der über die Plattform abgewickelten Ansprüche[3]. Im Juli 2025 sammelte das saudi-arabische Insurtech-Unternehmen Yasmina 2 Millionen USD in einer Seed-Finanzierungsrunde ein, um seine API-basierte eingebettete Versicherungsplattform auszubauen, die es digitalen Unternehmen ermöglicht, Versicherungsprodukte beim Checkout in weniger als 48 Stunden anzubieten. Tawuniya kündigte außerdem eine Partnerschaft mit Abwab.ai an, um die Zeichnungseffizienz zu steigern und eingebettete Finanzierungsmöglichkeiten für den Sektor der kleinen und mittleren Unternehmen zu unterstützen. Diese Entwicklungen können den Zugang zu Versicherungen über digitale Plattformen verbessern und die Abhängigkeit von eigenständigen Vertriebskanälen verringern, wodurch potenzielle Vertriebsmöglichkeiten für den saudi-arabischen kooperativen Versicherungsmarkt entstehen, einschließlich Takaful-Produkten, wo diese angeboten werden.
Nachfrage nach Scharia-konformem Risikoschutz
Die Scharia-Konformität ist eine regulatorische Anforderung für Versicherungsunternehmen in Saudi-Arabien, was Produktbreite, Preisgestaltung, Überschussverteilung und Servicequalität zu wichtigen Wettbewerbsbereichen macht. Die Nachfrage nach individuellem Familienschutz und Sparprodukten stellt eine potenzielle Wachstumschance dar. Aljazira Takaful bietet Schutz- und Sparprodukte an, darunter Renten- und Jugendpläne, mit monatlichen Beiträgen ab 300 SAR (80 USD)[4]. Diese flexiblen Beitragsoptionen können Familienschutz- und langfristige Sparprodukte für jüngere Verbraucher zugänglicher machen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflation bei medizinischen Schadensansprüchen und Eskalation der Gesundheitskosten | -1.5% | National, mit stärkerer Exposition in Riad, Dschidda und der Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Preisdruck bei Kfz-Versicherungen und Schadensvolatilität | -1.2% | National, mit Exposition in der Ostprovinz und den wichtigsten städtischen Korridoren | Kurzfristig (≤ 2 Jahre) |
| Risikobasiertes Kapital und Kapitaldruck auf kleinere Betreiber | -0.7% | National, mit Druck auf Tier-2- und Tier-3-Betreiber | Mittelfristig (2–4 Jahre) |
| Wettbewerb in obligatorischen Versicherungssparten | -0.5% | National, insbesondere in den Kranken- und Kfz-Versicherungssparten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation bei medizinischen Schadensansprüchen und Eskalation der Gesundheitskosten
Die Kosten für medizinische Schadensansprüche sind ein zentrales Ertragsrisiko auf dem saudi-arabischen Versicherungsmarkt, einschließlich seines kooperativen Versicherungssegments. Eine peer-reviewed Studie aus dem Jahr 2025 untersuchte den Zusammenhang zwischen der Durchdringung der Krankenversicherung, makroökonomischen Faktoren und den Gesundheitsausgaben, während die Versicherungsbehörde die Kosteninflation bei Krankenversicherungsansprüchen als ein Schlüsselthema für 2026 identifiziert hat. Im Jahr 2025 entfielen auf Kranken- und Kfz-Versicherungen zusammen etwa 89 % des gesamten Wachstums der gebuchten Bruttoprämien, wobei die Krankenversicherung etwa 68 % beitrug. Diese Konzentration setzt Versicherer Veränderungen bei der Inanspruchnahme von Gesundheitsleistungen, Behandlungskosten und Anbieterpreisen aus. Die nationale Versicherungssektorstrategie zielt auf eine Krankenversicherungsdeckung für 23 Millionen Begünstigte bis 2030 ab, was die Bedeutung einer nachhaltigen Preisgestaltung und eines nachhaltigen Schadenmanagements mit zunehmender Deckungsausweitung erhöht. Versicherer müssen Behandlungskosten, Leistungsgestaltung und Schadenüberwachung managen und gleichzeitig den Zugang zu gedeckten Gesundheitsleistungen aufrechterhalten.
Preisdruck bei Kfz-Versicherungen und Schadensvolatilität
Die Kfz-Versicherung bleibt eine erhebliche Zeichnungsherausforderung auf dem saudi-arabischen Versicherungsmarkt. Die kombinierte Nettoschadenquote der Kfz-Versicherung erreichte im Jahr 2025 107,3 %, bestehend aus einer Schadenquote von 84 % und einer Kostenquote von 22,3 %, was auf Zeichnungsverluste hindeutet. Die Versicherungsbehörde hat die Bedeutung einer versicherungsmathematisch angemessenen Preisgestaltung und Risikobewertung zur Verbesserung der Zeichnungsdisziplin bekräftigt. Diese Entwicklungen unterstreichen die Bedeutung von Preisdisziplin und Schadenmanagement im gesamten saudi-arabischen kooperativen Versicherungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Takaful-Typ: Medizinische Deckung führt, während Sparprodukte an Bedeutung gewinnen
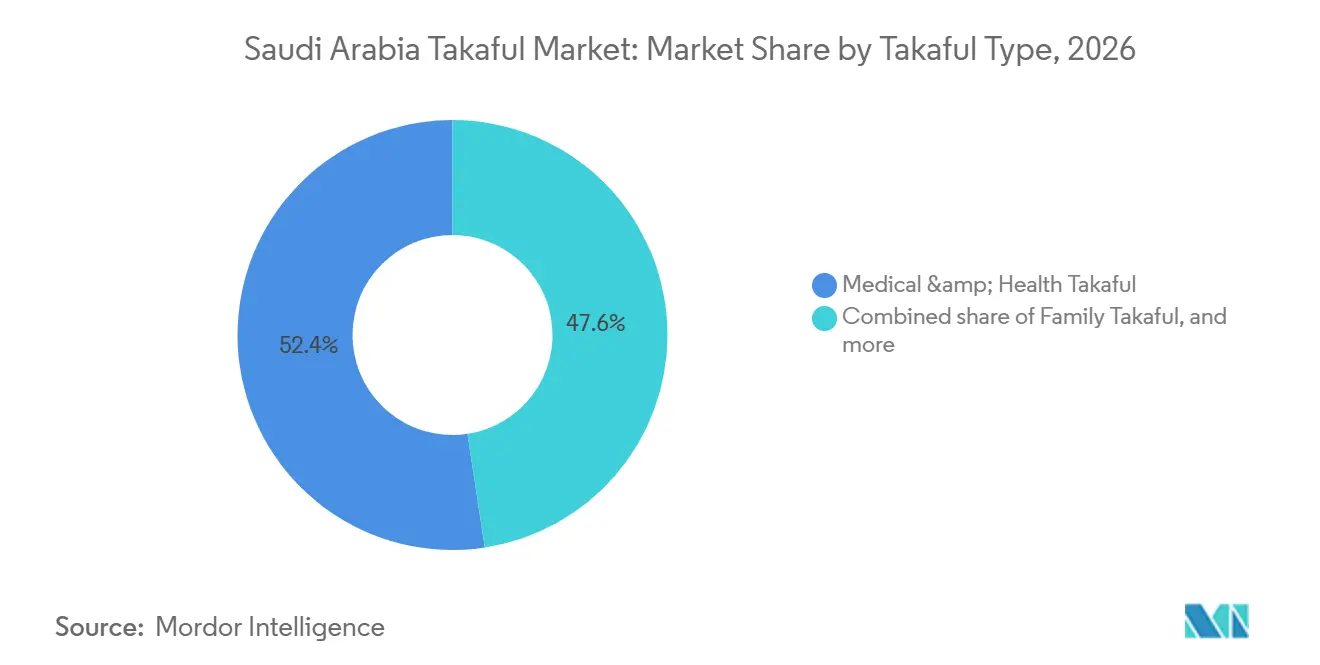
Medizinisches und gesundheitliches Takaful hielt im Jahr 2026 einen Anteil von 52,4 % an der Größe des saudi-arabischen Takaful-Marktes. Der saudi-arabische Gesamtversicherungsmarkt verzeichnete im ersten Quartal 2026 gebuchte Bruttoprämien in der Krankenversicherung von 18,5 Milliarden SAR (4,9 Milliarden USD) und 14,5 Millionen Begünstigte. Diese Zahlen beziehen sich auf den Gesamtversicherungsmarkt, nicht nur auf das Takaful-Segment. Kfz-Takaful bleibt eine wichtige allgemeine Takaful-Sparte, während Sach-, Feuer-, Marine-, Ingenieur-, Bau-, Haftpflicht-, Reise-, Unfall- und Kreditdeckungen Möglichkeiten zur Diversifizierung des Zeichnungsgeschäfts bieten, sobald Infrastrukturprojekte in Betrieb gehen. Die kombinierte Nettoschadenquote der Kfz-Versicherung betrug im ersten Quartal 2026 102,5 %, was darauf hindeutet, dass Schäden und Kosten trotz jüngster Preiserhöhungen weiterhin die Versicherungseinnahmen übersteigen.
Spar- und anlagegebundenes Takaful wird bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen. Diese Produkte verbinden Scharia-konformen Schutz mit Spar- und Anlagefunktionen. Al Rajhi Takaful meldete für 2025 einen Versicherungsdienstleistungsüberschuss aus Schutz- und Sparversicherungen von 224,7 Millionen SAR (59,9 Millionen USD), gegenüber 134,2 Millionen SAR (35,8 Millionen USD) im Jahr 2024. Digitale Einschreibung und zugängliche Beitragsniveaus können Anbietern helfen, die Akzeptanz im Privatkundenbereich auszubauen und sich über obligatorische Versicherungssparten hinaus zu diversifizieren.
Nach Vertriebskanal: Agenten behalten ihre Bedeutung, während eingebettete Modelle den Zugang erweitern
Agenten und Makler machten im Jahr 2026 55,6 % des Vertriebs aus. Der Kanal bleibt wichtig für große Unternehmens-Kranken-, Ingenieur- und Sachprogramme, die Beratungsunterstützung und Schadenkoordination erfordern. MEDGULF sicherte sich einen Krankenversicherungsvertrag mit der Saudi Electricity Company im Wert von mehr als 1,07 Milliarden SAR (285,3 Millionen USD), was den Wert etablierter Unternehmensbeziehungen verdeutlicht. Bancatakaful kann Schutz- und Sparprodukte an Bankkunden verkaufen. Der Direktvertrieb weitet sich ebenfalls aus, da digitale Regelungen die Ausstellung und Verlängerung für Versicherungsnehmer erleichtern. Diese Wege ermöglichen es Betreibern, unterschiedliche Kundenbedürfnisse zu bedienen und gleichzeitig die Beratungsrolle beizubehalten, die für komplexe gewerbliche Deckungen erforderlich ist.
Eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften werden bis 2032 voraussichtlich mit einem CAGR von 13,2 % wachsen. Die Plattform von Yasmina ermöglicht es Unternehmen, Takaful am Transaktionspunkt über eine einzige Programmierschnittstelle anzubieten. Die Partnerschaft von Tawuniya mit Abwab.ai integrierte Deckungen in Kreditprozesse für kleine und mittlere Unternehmen. Diese Ansätze können die Kundenakquisitionskosten senken und den Zugang zu Schutz in den Bereichen Handel, Mobilität, Kreditvergabe und Pilgerfahrtsdienste verbessern. Agenten und Makler bleiben dort relevant, wo Service und Schadenunterstützung wichtig sind. Der saudi-arabische Takaful-Markt kann sowohl traditionelle als auch digitale Kanäle nutzen, um die Durchdringung zu erhöhen, ohne alle bestehenden Vertriebsbeziehungen zu ersetzen.
Nach Kundentyp: Unternehmensnachfrage verankert Prämien, während die Privatkundenbeteiligung zunimmt
Großunternehmen entfielen im Jahr 2026 auf 56,8 % des Sektoranteils. Gruppen-Krankenverträge sind der Hauptgrund für diese Führungsposition, da die Krankenversicherungsdeckung eine Arbeitgeberpflicht und kein freiwilliger Kauf ist. Staatliche und institutionelle Kunden unterstützen ebenfalls die Nachfrage nach Kranken-, Ingenieur- und Sachversicherungen durch öffentliche Programme und Projektaktivitäten. Kleine und mittlere Unternehmen sind außerhalb der obligatorischen Kranken- und Kfz-Anforderungen nach wie vor unterversichert. Die nationale Versicherungssektorstrategie identifiziert eine breitere Deckung kleiner und mittlerer Unternehmen als Wachstumspriorität. Diese Kundengruppen bieten Versicherern einen Weg, ihre Portfolios über die größten Arbeitgeber des Landes hinaus zu erweitern.
Einzel- und Privatkunden werden bis 2032 voraussichtlich mit einem CAGR von 13,8 % wachsen. Obligatorische Besucherdeckungen, Programme zur Finanzkompetenz und digitale Sparprodukte unterstützen die Verbraucherbeteiligung. Die 90-tägige Krankenversicherungspflicht für internationale Hadsch- und Umra-Pilger erzeugte in den ersten 10 Betriebstagen 180.000 Policen. Sparprodukte mit Beiträgen ab 300 SAR (80 USD) pro Monat können die Beteiligung für Verbraucher mit begrenztem Anfangsbudget erleichtern. Die saudi-arabische Takaful-Branche kann diese Gruppe durch einfache digitale Produkte, transparente Bedingungen und Scharia-konforme Anlagestrukturen bedienen. Das Wachstum der Privatkundennachfrage verringert auch die Abhängigkeit des Sektors von einer kleinen Anzahl großer Unternehmensverträge.
Geografische Analyse
Die nationalen gebuchten Bruttoprämien erreichten im ersten Quartal 2026 29,8 Milliarden SAR (7,9 Milliarden USD) und stiegen im Jahresvergleich um 14,4 %. Die Versicherungsdurchdringung erreichte im Berichtszeitraum 3,1 % des Nicht-Öl-BIP. Riad weist die größte Konzentration gewerblicher Versicherungsaktivitäten auf, da dort die Aufsichtsbehörde, die wichtigsten börsennotierten Versicherer, Unternehmenszentralen und die nationale Projektverwaltung zusammenkommen. Tawuniya hatte Ende des ersten Quartals 2025 einen Anteil von 31 % am gesamten saudi-arabischen Versicherungsmarkt. Riad bleibt daher das wichtigste Zentrum für Zeichnung, Schadenmanagement, Retakaful-Kapazität und die Entwicklung digitaler Versicherungen.
Dschidda und die Westregion sind zentral für das Besucher- und Pilgerfahrtsschutzgeschäft des Landes. Die 90-tägige Krankenversicherungspflicht für Pilgerfahrten erzeugt eine große Anzahl kurzfristiger Policen über die Nusuk-Plattform. Mekka und Medina sind besonders wichtig, da internationale Hadsch- und Umra-Besucher vor der Reise eine Deckung benötigen. Die Ostprovinz unterstützt die Nachfrage nach Marine-, Ingenieur-, Haftpflicht- und Sachschutz durch ihre Energie- und Petrochemiebasis. Die inländische Rückversicherung behielt im ersten Quartal 2026 37 % der Gesamtprämien ein, was den politischen Fokus auf die Beibehaltung von mehr Risikokapazität innerhalb Saudi-Arabiens zeigt.
Der saudi-arabische Versicherungssektor operiert unter einem nationalen Regulierungsrahmen, der von der Versicherungsbehörde überwacht wird. Risikobewertung, Preisgestaltung und Kapitalallokation bleiben wichtig, da Versicherer unterschiedliche Risiken in städtischen, industriellen und Infrastrukturmärkten abdecken. Riad ist auch ein bedeutendes Zentrum für Versicherungstechnologie und Sektorentwicklung. Das Vereinigte Königreich, die Vereinigten Staaten und der asiatisch-pazifische Raum bleiben relevante Referenzmärkte für internationale Rückversicherer und Technologieanbieter, obwohl lokale regulatorische Anforderungen die Beteiligung am saudi-arabischen Versicherungsmarkt bestimmen.
Wettbewerbslandschaft
Der saudi-arabische Takaful-Markt ist konsolidiert. Tawuniya und Bupa Arabia zusammen machten Mitte 2026 59 % der sektoralen Versicherungseinnahmen aus, während die 5 größten Betreiber 77 % hielten. Die 3 größten Betreiber erzielten im ersten Quartal 2026 einen aggregierten Nettogewinn von 789 Millionen SAR (210,4 Millionen USD), verglichen mit 20 Millionen SAR (5,3 Millionen USD) für die übrigen börsennotierten Betreiber. Größe ist wichtig, da große Versicherer in Anbieternetzwerke, Technologie, Kapital und Zeichnungskapazität investieren können. Diese Ertragslücke erschwert es kleineren Wettbewerbern auch, mit größeren Unternehmen in obligatorischen Kranken- und gewerblichen Versicherungssparten mitzuhalten.
Tawuniya gründete im November 2025 die Riyadh Reinsurance Company mit einem Kapital von 550 Millionen SAR (146,7 Millionen USD). Das Unternehmen befindet sich vollständig im Besitz von Tawuniya und bietet Treaty- und fakultative Rückversicherungskapazität für gewerbliche Risiken. Al Rajhi Takaful genehmigte im Juni 2026 eine 100%ige Kapitalerhöhung auf 2 Milliarden SAR (533,3 Millionen USD). MEDGULF schloss im Oktober 2025 seine Fusion mit Buruj Cooperative Insurance zu einem Wert von 584,6 Millionen SAR (155,9 Millionen USD) ab. Das kombinierte Unternehmen verfügte über mehr als 4,1 Milliarden SAR (1,1 Milliarden USD) an gebuchten Bruttoprämien und gewann an Größe im Privatkunden- und KMU-Versicherungsbereich.
GIG Saudi erhielt im Juni 2026 die Genehmigung für ein Touristenvisum-Produkt, was es in die Lage versetzt, am Besucher- und Pilgerfahrtsschutzgeschäft teilzunehmen. Al Rajhi Takaful und Neutrinos erhielten im März 2026 den InsureTek Golden Shield Excellence Award für digitale Takaful-Transformation. Diese Schritte zeigen, dass die Wettbewerbspositionierung zunehmend Kapitalstärke, Rückversicherungskapazität, digitalen Service und zielgerichtete Produkte umfasst. Weißer Fleck verbleibt im KMU-Schutz, langfristigen Privatkunden-Sparprodukten und eingebetteten Privatkundensparten. Betreiber mit kostengünstigerem digitalem Vertrieb können in diesen Bereichen wettbewerbsfähig sein, ohne sich ausschließlich auf etablierte Agenturnetze zu stützen.
Marktführer der saudi-arabischen Takaful-Branche
-
Al Rajhi Takaful
-
Walaa Cooperative Insurance Company
-
MEDGULF
-
Bupa Arabia for Cooperative Insurance
-
The Company for Cooperative Insurance (Tawuniya)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Die Versicherungsbehörde kündigte den formellen Übergang zum obligatorischen risikobasierten Kapitalrahmenwerk an, das ab dem 1. Januar 2027 in Kraft tritt und das bestehende Solvenzbeurteilungsregime ersetzt.
- Januar 2026: Saudi-Arabien machte eine 90-tägige Krankenversicherung für alle Hadsch- und Umra-Pilger, die aus dem Ausland über die digitale Visaplattform Nusuk einreisen, obligatorisch.
- November 2025: Tawuniya erhielt die Genehmigung der Versicherungsbehörde und gründete die Riyadh Reinsurance Company mit einem Grundkapital von 550 Millionen SAR (146,7 Millionen USD).
- Oktober 2025: MEDGULF und Buruj Cooperative Insurance schlossen ihre Fusion ab, die mit 584,6 Millionen SAR (155,9 Millionen USD) bewertet wurde.
Berichtsumfang des saudi-arabischen Takaful-Marktes
| Familien-Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | |
| Medizinisches und gesundheitliches Takaful | |
| Allgemeines Takaful | Kfz-Takaful |
| Sach- und Feuer-Takaful | |
| Marine- und Luftfahrt-Takaful | |
| Ingenieur- und Bau-Takaful | |
| Haftpflicht-Takaful | |
| Reise- und Unfall-Takaful | |
| Kredit- und sonstiges allgemeines Takaful |
| Agenten und Makler |
| Bancatakaful |
| Direktvertrieb |
| Eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften |
| Einzel- und Privatkunden |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Staatliche und institutionelle Teilnehmer |
| Nach Takaful-Typ | Familien-Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | ||
| Medizinisches und gesundheitliches Takaful | ||
| Allgemeines Takaful | Kfz-Takaful | |
| Sach- und Feuer-Takaful | ||
| Marine- und Luftfahrt-Takaful | ||
| Ingenieur- und Bau-Takaful | ||
| Haftpflicht-Takaful | ||
| Reise- und Unfall-Takaful | ||
| Kredit- und sonstiges allgemeines Takaful | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancatakaful | ||
| Direktvertrieb | ||
| Eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften | ||
| Nach Kundentyp | Einzel- und Privatkunden | |
| Kleine und mittlere Unternehmen | ||
| Großunternehmen | ||
| Staatliche und institutionelle Teilnehmer | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der saudi-arabische Takaful-Markt?
Die Größe des saudi-arabischen Takaful-Marktes beträgt im Jahr 2026 15,8 Milliarden USD und wird bis 2032 voraussichtlich 27,8 Milliarden USD bei einem CAGR von 9,8 % erreichen.
Welcher Takaful-Typ hat den größten Marktanteil in Saudi-Arabien?
Medizinisches und gesundheitliches Takaful führt mit einem Anteil von 52,4 % im Jahr 2026, unterstützt durch die obligatorische arbeitgeberfinanzierte Krankenversicherungsdeckung.
Was ist das am schnellsten wachsende Takaful-Segment in Saudi-Arabien?
Spar- und anlagegebundenes Takaful wird bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen.
Welcher Vertriebskanal wächst am schnellsten?
Eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften werden bis 2032 voraussichtlich mit einem CAGR von 13,2 % wachsen.
Warum wächst die Nachfrage nach Privatkunden-Takaful in Saudi-Arabien?
Einzel- und Privatkunden werden voraussichtlich mit einem CAGR von 13,8 % wachsen, unterstützt durch Besucherversicherungen, digitale Produkte und Sparangebote.
Wie konzentriert ist der saudi-arabische Takaful-Sektor?
Die 5 größten Betreiber hielten Mitte 2026 77 % der Sektoreinnahmen, was einem Marktkonzentrationsindex von 7 von 10 entspricht.