
Tamanho e Participação do Mercado de Sukuk da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
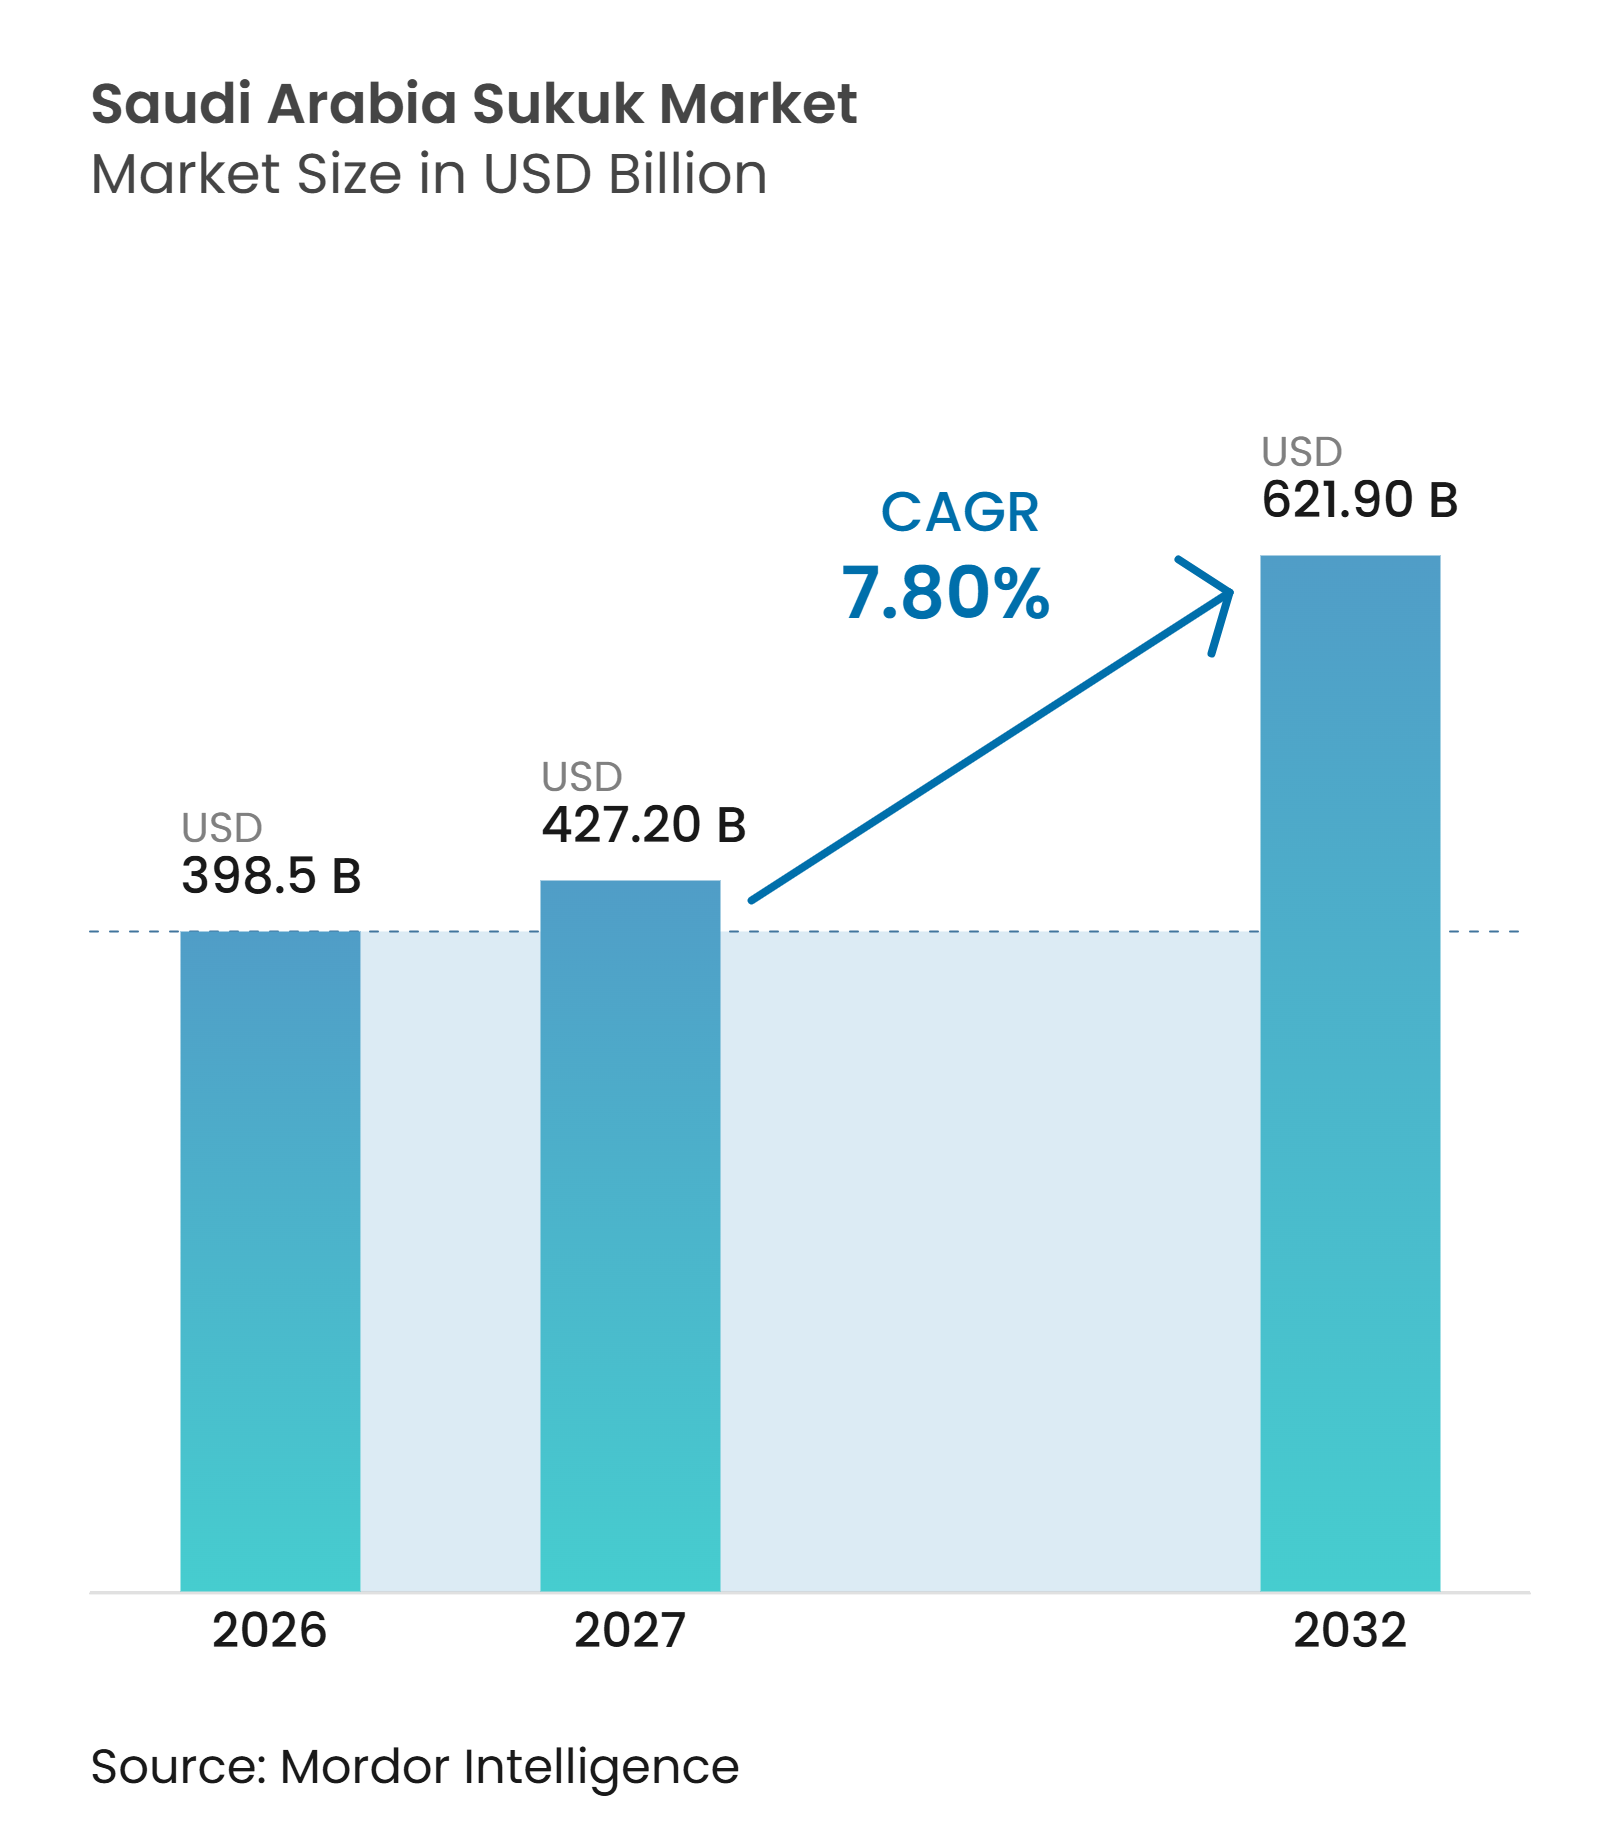
| Tamanho do mercado no ano base (2026) | 398.5 Bilhões de dólares |
| Tamanho do Mercado (2027) | 427.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 621.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.80 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sukuk da Arábia Saudita por Mordor Intelligence
O tamanho do Mercado de Sukuk da Arábia Saudita foi avaliado em 398,5 bilhões de USD em 2026 e estima-se que cresça de 427,20 bilhões de USD em 2027 para atingir 621,90 bilhões de USD até 2032, a um CAGR de 7,80% durante o período de previsão (2027-2032).
O mercado de sukuk da Arábia Saudita é sustentado pelas necessidades de financiamento soberano, por uma curva de rendimentos doméstica mais ampla e pela demanda por investimentos em conformidade com a Sharia. A Arábia Saudita detinha uma participação de 18% nas emissões de dívida em dólares americanos de mercados emergentes, excluindo a China, em 2025, enquanto sua participação de 26% nas emissões de dívida ESG em dólares americanos a posicionou entre os principais emissores nessa categoria. Os projetos da Visão 2030 em energia renovável, logística, turismo e grandes empreendimentos requerem financiamento de longo prazo e ampliam as oportunidades para emissão de sukuk. O plano anual de captação de 2026 prevê necessidades de financiamento de SAR 217 bilhões (57,86 bilhões de USD), incluindo SAR 165 bilhões (43,97 bilhões de USD) para o déficit fiscal e SAR 52 bilhões (13,86 bilhões de USD) para amortizações de principal. Os leilões regulares em riais sauditas também oferecem aos emissores corporativos uma referência local mais clara para precificação e seleção de prazos de vencimento.
Principais Conclusões do Relatório
- Por tipo de sukuk, o Ijarah capturou 34,8% do mercado de sukuk da Arábia Saudita em 2026, enquanto o Wakalah tem projeção de crescimento a um CAGR de 8,7% até 2032.
- Por tipo de emissor, os emissores soberanos capturaram 65,3% do mercado de sukuk da Arábia Saudita em 2026, enquanto os emissores corporativos não financeiros têm projeção de crescimento a um CAGR de 9,8% até 2032.
- Por tipo de mercado, o sukuk doméstico capturou 74,6% do mercado de sukuk da Arábia Saudita em 2026, enquanto o sukuk internacional tem projeção de crescimento a um CAGR de 8,7% até 2032.
- Por prazo de vencimento, o sukuk de médio prazo capturou 40,1% do mercado de sukuk da Arábia Saudita em 2026, enquanto o sukuk perpétuo tem projeção de crescimento a um CAGR de 9,3% até 2032.
- Por classificação, o sukuk simples ou sem classificação capturou 87,6% do mercado de sukuk da Arábia Saudita em 2026, enquanto o sukuk verde tem projeção de crescimento a um CAGR de 11,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento em Infraestrutura da Visão 2030 e Diversificação Econômica | +2.3% | Nacional, com repercussão nos mercados internacionais de capitais | Longo prazo (≥ 4 anos) |
| Necessidades de Captação Soberana e Refinanciamento da Dívida | +1.7% | Nacional, com acesso a investidores do Oriente Médio e Norte da África, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Diversificação do Financiamento Bancário e Necessidades de Financiamento do Crescimento do Crédito | +1.4% | Nacional | Curto prazo (≤ 2 anos) |
| Reformas do Mercado de Capitais e Ampliação do Acesso de Investidores Estrangeiros | +1.2% | Nacional, com fluxos de entrada do Oriente Médio e Norte da África, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Emissão de Sukuk Corporativo e Diversificação do Financiamento do Setor Privado | +0.9% | Nacional | Médio prazo (2-4 anos) |
| Desenvolvimento de Canais de Emissão de Sukuk Doméstico e Internacional | +0.5% | Global, centrado na Arábia Saudita | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento em Infraestrutura da Visão 2030 e Diversificação Econômica
As necessidades de investimento da Visão 2030 fornecem uma base de longo prazo para emissões em infraestrutura, serviços públicos, logística, energia renovável, turismo e grandes empreendimentos. O Centro Nacional de Gestão da Dívida finalizou um empréstimo sindicalizado de 13 bilhões de USD com prazo de 7 anos em dezembro de 2025 para apoiar o financiamento de energia, água e serviços públicos. A transação demonstra a escala e a duração das necessidades de financiamento em paralelo ao mercado de sukuk da Arábia Saudita. O Fundo de Investimento Público concluiu 3 ofertas internacionais de sukuk de 2023 até abril de 2025 e captou 1,25 bilhão de USD por meio de uma oferta Wakalah em abril de 2025[1]. Os pedidos superaram 9 bilhões de USD, ou 6,5 vezes o tamanho da emissão, demonstrando a profundidade da demanda dos investidores por títulos quase soberanos sauditas. A concessão da Copa do Mundo FIFA 2034 estende o pipeline de financiamento de projetos além do período de previsão e sustenta a demanda contínua por financiamento estruturado.
Necessidades de Captação Soberana e Refinanciamento da Dívida
As necessidades de financiamento fiscal da Arábia Saudita e as necessidades de refinanciamento da dívida impulsionam a emissão regular de sukuk soberano, sustentando a liquidez do mercado e fornecendo instrumentos de referência para os investidores. Em julho de 2026, o Centro Nacional de Gestão da Dívida (NDMC) concluiu uma transação doméstica de recompra antecipada envolvendo aproximadamente SAR 17,1 bilhões (4,56 bilhões de USD) em sukuk em circulação e emitiu sukuk de substituição no valor de aproximadamente SAR 17,2 bilhões (4,59 bilhões de USD) em cinco tranches com vencimento entre 2031 e 2041[2]. Em setembro de 2026, o NDMC também concluiu uma emissão internacional de sukuk de 3,25 bilhões de USD, atraindo um livro de pedidos superior a 16,5 bilhões de USD. Essas transações domésticas e internacionais recorrentes fortalecem a familiaridade dos investidores, melhoram as referências de precificação e apoiam emissores corporativos e quase soberanos que buscam acesso ao mercado de sukuk saudita.
Diversificação do Financiamento Bancário e Necessidades de Financiamento do Crescimento do Crédito
Os bancos sauditas utilizam sukuk para gerir o capital regulatório, diversificar o financiamento e apoiar o crescimento dos empréstimos. Essa necessidade recorrente torna a emissão bancária menos dependente do ciclo fiscal do que a emissão soberana. O Riyad Bank emitiu SAR 10 bilhões (2,67 bilhões de USD) em sukuk de Nível 1 em 2026 a 6,50%, enquanto o Al Rajhi Bank e o Alinma Bank também utilizaram estruturas de Nível 1. O Al Rajhi Bank captou 1,6 bilhão de USD em instrumentos sociais de Nível 1 e Nível 2, e o Alinma Bank captou SAR 4,88 bilhões (1,3 bilhão de USD) por meio de 2 ofertas de Nível 1 Adicional. As estruturas Wakalah e Mudarabah continuam sendo importantes para emissões de Nível 1 Adicional porque se adequam às características de participação no capital exigidas para o capital bancário. O arcabouço de capital do Banco Central Saudita sustenta um ciclo recorrente de emissão de capital à medida que os balanços dos bancos se expandem.
Reformas do Mercado de Capitais e Ampliação do Acesso de Investidores Estrangeiros
A abertura do mercado de capitais saudita a todas as categorias de investidores estrangeiros a partir de 1º de fevereiro de 2026 deve ampliar a participação no mercado de sukuk da Arábia Saudita. A Autoridade do Mercado de Capitais (CMA) eliminou o arcabouço de Investidor Estrangeiro Qualificado, permitindo que investidores não residentes elegíveis acessem o Mercado Principal sem atender aos requisitos de qualificação anteriores. Os investimentos internacionais no Mercado Principal atingiram SAR 519 bilhões (138 bilhões de USD) ao final do terceiro trimestre de 2025. De acordo com a Fitch, investidores estrangeiros detinham mais de 10% das emissões domésticas diretas em circulação do governo saudita nos mercados locais primários ao final de 2025. Em outubro de 2025, a Tradeweb lançou uma plataforma eletrônica de negociação licenciada pela CMA para sukuk e instrumentos de dívida denominados em riais sauditas, melhorando a transparência, a eficiência das negociações e o acesso para investidores institucionais internacionais[3].
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração de Emissores Relacionados ao Governo e Profundidade Limitada do Mercado Corporativo | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Liquidez Limitada no Mercado Secundário e Descoberta de Preços Incompleta | -0.3% | Nacional | Médio prazo (2-4 anos) |
| Base de Investidores Restrita e Concentração Institucional de Carteiras | -0.2% | Nacional | Médio prazo (2-4 anos) |
| Barreiras à Estruturação e Emissão de Sukuk Corporativo | -0.1% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração de Emissores Relacionados ao Governo e Profundidade Limitada do Mercado Corporativo
O mercado de sukuk da Arábia Saudita permanece concentrado em emissores soberanos e relacionados ao governo, limitando a diversidade das exposições de crédito corporativo disponíveis. Em abril de 2026, sukuk e títulos governamentais representavam SAR 724,97 bilhões (193,33 bilhões de USD) do mercado listado de sukuk e dívida, em comparação com SAR 19,21 bilhões (5,12 bilhões de USD) em instrumentos corporativos. Entidades relacionadas ao governo e grandes corporações, incluindo o Fundo de Investimento Público, Saudi Electricity Company, Ma'aden, Almarai e Dar Al Arkan, contribuem para a base mais ampla de emissores. Empresas menores podem enfrentar barreiras associadas à documentação, estruturação Sharia, classificações de crédito e custos de emissão, tornando o financiamento no mercado de capitais menos econômico para transações de menor porte. Iniciativas de desenvolvimento do mercado, incluindo reformas regulatórias para expandir instrumentos de dívida e potenciais fundos de investimento em sukuk corporativo negociados em bolsa, poderiam ampliar o acesso dos investidores e apoiar uma maior diversificação dos emissores.
Liquidez Limitada no Mercado Secundário e Descoberta de Preços Incompleta
A limitada negociação secundária leva muitos investidores institucionais a manter sukuk até o vencimento. O giro secundário atingiu 9% das emissões em circulação em 2025, com negociações anuais de SAR 50 bilhões (13,3 bilhões de USD), demonstrando melhora em relação aos níveis anteriores. Os participantes do mercado ainda carecem de acesso universal a precificação eletrônica bidirecional em tempo real e a informações amplas de mercado de Nível 2. A precificação disponível também pode apresentar atraso de até 15 minutos. A ausência de um mercado de recompra funcional reduz a capacidade dos formadores de mercado de financiar estoques e apoiar negociações contínuas. Arranjos bilaterais de recompra mais amplos entre empresas não bancárias poderiam melhorar a liquidez e a formação de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sukuk:
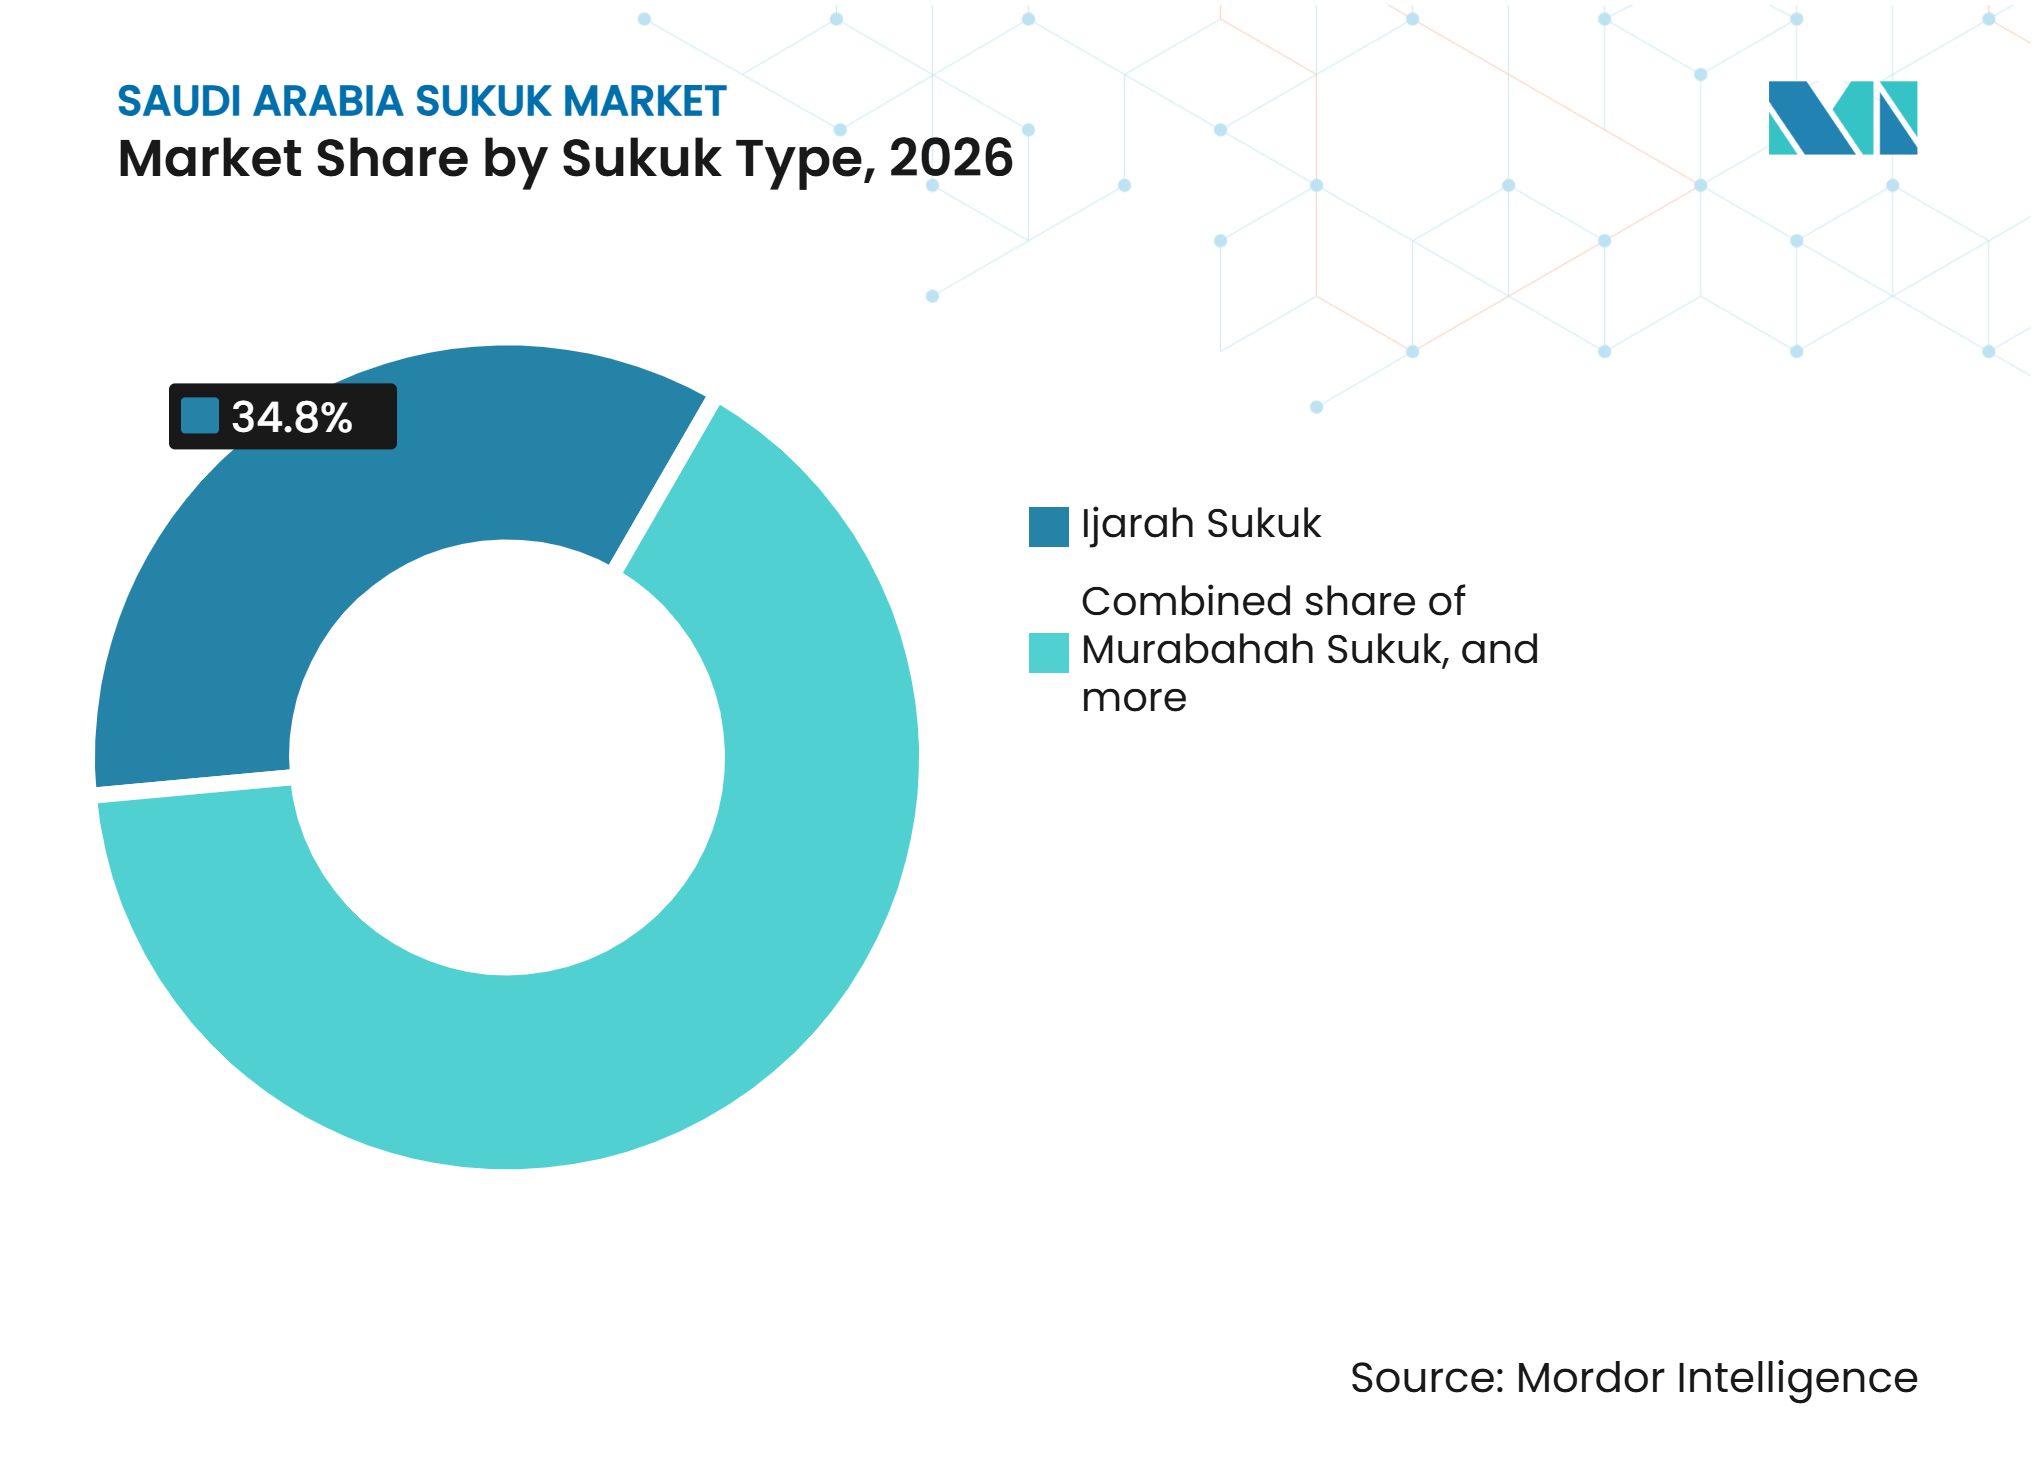
O Ijarah Mantém a Maior Posição Enquanto o Wakalah se ExpandeO Ijarah detinha 34,8% do tamanho do mercado de sukuk da Arábia Saudita em 2026. Sua posição reflete o amplo uso em programas internacionais soberanos e a familiaridade de sua estrutura baseada em arrendamento entre investidores globais. O Centro Nacional de Gestão da Dívida utilizou o Ijarah em grandes ofertas internacionais, incluindo a transação de 3,25 bilhões de USD concluída em setembro de 2026. O Murabahah permanece importante em arranjos bilaterais e sindicalizados domésticos. O Musharakah e o Mudarabah são comumente utilizados em estruturas de capital bancário de Nível 1 Adicional. O Salam e o Istisna atendem a necessidades mais especializadas de financiamento de commodities e construção.
O Wakalah tem projeção de registrar um CAGR de 8,7% até 2032. A estrutura permite que os emissores nomeiem um agente para gerir um conjunto de ativos, o que lhe confere flexibilidade para transações de capital bancário e de fundos soberanos de riqueza. O Fundo de Investimento Público precificou um sukuk Wakalah de 1,25 bilhão de USD em abril de 2025, com demanda superior a 9 bilhões de USD. Sua transação Wakalah de 2 bilhões de USD em janeiro de 2026 atraiu pedidos acima de 11 bilhões de USD. O Al Rajhi Bank também utilizou características Wakalah e Mudarabah em sua emissão sustentável de Nível 1 Adicional de 1,5 bilhão de USD em 2025. A emissão tokenizada pode conferir ao Wakalah maior alcance porque a estrutura pode acomodar conjuntos variados de ativos.


Por Tipo de Emissor:
A Emissão Soberana Define o Referencial e os Corporativos Crescem Mais RapidamenteOs emissores soberanos responderam por 65,3% da participação do mercado de sukuk da Arábia Saudita em 2026. Suas emissões regulares estabelecem rendimentos de referência para outros emissores e sustentam uma curva que se estende até 2041. Entidades relacionadas ao governo, como o Fundo de Investimento Público, Saudi Electricity Company e Saudi Real Estate Refinance Company, formam o próximo nível de oferta de crédito. As instituições financeiras acrescentam emissões recorrentes de Nível 1 Adicional e Nível 2 à medida que gerem os requisitos de capital. Tomadores multilaterais e supranacionais oferecem outra via para que Riade se desenvolva como centro de mercados de capitais islâmicos. Essa estrutura de emissores oferece aos investidores uma gama de qualidade de crédito, embora o risco relacionado ao soberano permaneça dominante.
Os emissores corporativos não financeiros têm projeção de crescimento a um CAGR de 9,8% até 2032. O sukuk inaugural de 1,25 bilhão de USD da Ma'aden em fevereiro de 2025 foi 9,2 vezes sobredemandado, com pedidos superiores a 11,5 bilhões de USD. A oferta de 500 milhões de USD da Almarai em setembro de 2025 registrou o spread mais estreito para um corporativo BBB menos e Baa3 do Conselho de Cooperação do Golfo, a Treasuries dos Estados Unidos mais 85 pontos-base. O sukuk de 5 anos de 750 milhões de USD da Dar Al Arkan atraiu 2,6 bilhões de USD em demanda. Essas transações fornecem comparações úteis para emissores nos setores de mineração, bens de consumo, imóveis e serviços públicos. Elas também demonstram que a demanda internacional pode apoiar créditos além dos setores soberano e bancário.
Por Tipo de Mercado:
O Financiamento Doméstico Permanece Central Enquanto a Emissão Internacional se AmpliaO sukuk doméstico detinha 74,6% do mercado de sukuk da Arábia Saudita em 2026. Os leilões mensais em riais sauditas realizados pelo Centro Nacional de Gestão da Dívida formam a base do canal doméstico. Esses leilões captaram SAR 24,6 bilhões (6,6 bilhões de USD) nos primeiros 7 meses de 2025. O Índice iBoxx Tadawul SAR de Sukuk Governamental fornece uma referência padronizada para sukuk governamental em riais sauditas ao longo da curva. A participação estrangeira nas emissões primárias domésticas do governo superou 10% até o final de 2025. O arcabouço mais amplo para investidores estrangeiros introduzido em 2026 pode apoiar maior participação.
O sukuk internacional tem projeção de crescimento a um CAGR de 8,7% até 2032. As emissões de sukuk sauditas em dólares americanos atingiram 100 bilhões de USD em 2025, com o sukuk crescendo mais rapidamente do que os títulos convencionais. Os programas internacionais conectam os emissores sauditas a instituições nos Estados Unidos, no Reino Unido, na Ásia-Pacífico, na Europa e no Oriente Médio e Norte da África. Para emissores com classificações mais elevadas, o sukuk em dólares americanos pode ser precificado de forma mais competitiva do que as alternativas domésticas em riais sauditas porque o conjunto global de investidores é mais profundo. As práticas estabelecidas de listagem e divulgação tornaram a via internacional mais sistemática para o Centro Nacional de Gestão da Dívida, o Fundo de Investimento Público, a Saudi Electricity Company e os emissores corporativos. Esse canal complementa o financiamento doméstico em vez de substituir o papel da emissão em moeda local.
Por Prazo de Vencimento:
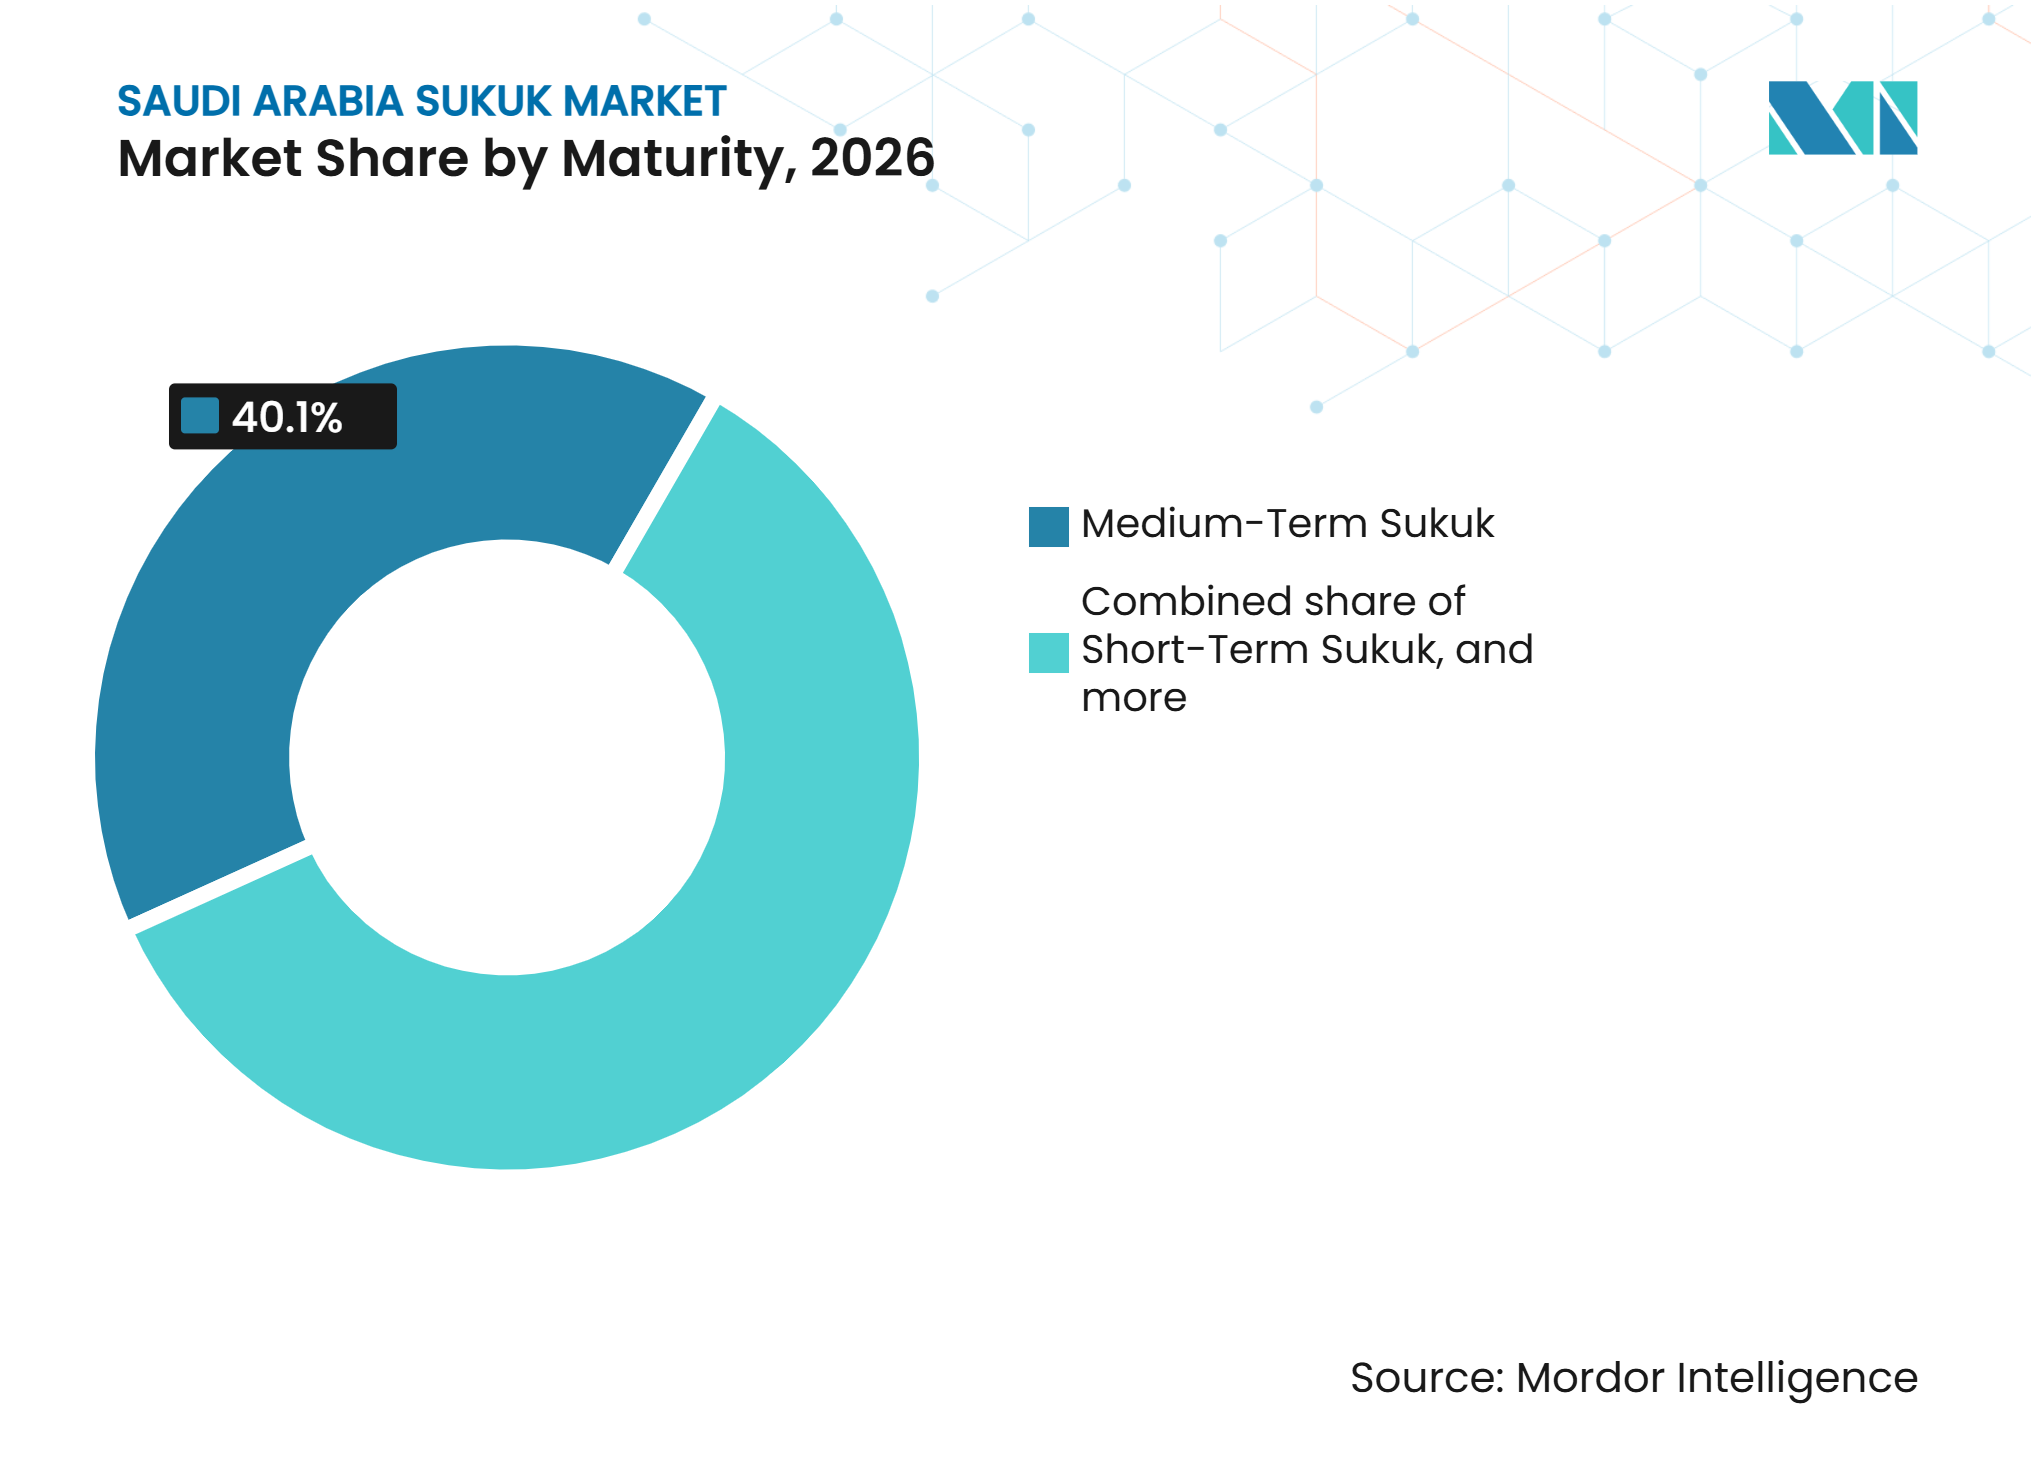
As Emissões de Médio Prazo Lideram e os Instrumentos de Capital Perpétuo se ExpandemO sukuk de médio prazo respondeu por 40,1% do tamanho do mercado de sukuk da Arábia Saudita em 2026. O segmento inclui tranches corporativas de 5 e 10 anos, bem como vencimentos soberanos domésticos. Ma'aden, Almarai e Dar Al Arkan utilizaram estruturas de 5 anos em transações internacionais recentes. A emissão de longo prazo está mais estreitamente associada ao financiamento soberano doméstico e a investidores institucionais que buscam duração. O leilão do Centro Nacional de Gestão da Dívida de fevereiro de 2026 captou um total de SAR 7,86 bilhões (2,09 bilhões de USD), com a maior parcela sendo a quinta tranche de SAR 3,197 bilhões (852,5 milhões de USD) com vencimento em 2041. O sukuk de curto prazo permanece limitado pela profundidade restrita do ecossistema do mercado monetário em riais sauditas.
O sukuk perpétuo tem projeção de crescimento a um CAGR de 9,3% até 2032. Os bancos sauditas utilizam instrumentos perpétuos de Nível 1 Adicional para atender às necessidades de capital à medida que as carteiras de empréstimos crescem. O Riyad Bank emitiu SAR 10 bilhões (2,67 bilhões de USD) em sukuk perpétuo de Nível 1 em 2026 a 6,50%. Al Rajhi Bank, Alinma Bank, Arab National Bank, Bank AlJazira e Bank Albilad também emitiram instrumentos de Nível 1 Adicional. As características de resgate geralmente criam necessidades de refinanciamento após 5 anos. Esse ciclo recorrente de capital pode sustentar as emissões quando a atividade soberana ou corporativa desacelera.

Por Classificação:
Os Instrumentos Simples Dominam e o Sukuk Verde Registra o Maior CrescimentoO sukuk simples ou sem classificação respondeu por 87,6% da participação do mercado de sukuk da Arábia Saudita em 2026. O financiamento soberano, a gestão de capital bancário e o financiamento corporativo geral nem sempre requerem um arcabouço de destinação de recursos. Esses instrumentos abrangem categorias de emissores e perfis de vencimento. Eles também fornecem o principal universo investível para bancos domésticos, fundos de pensão e seguradoras. Sua escala sustenta a liquidez, embora grande parte da base de investidores continue a manter os títulos até o vencimento. Os instrumentos simples, portanto, permanecem centrais ao mercado de sukuk da Arábia Saudita mesmo com a expansão das finanças classificadas.
O sukuk verde tem projeção de crescimento a um CAGR de 11,6% até 2032. A Autoridade do Mercado de Capitais aprovou diretrizes para instrumentos de dívida verdes, sociais, sustentáveis e vinculados à sustentabilidade em maio de 2025. As diretrizes exigem revisão externa, relatórios contínuos e informações sobre desempenho ambiental, social e de governança. A Arábia Saudita registrou 6,25 bilhões de USD em emissões verdes, sociais, sustentáveis e vinculadas à sustentabilidade no primeiro semestre de 2025. A Saudi Electricity Company emitiu um sukuk verde de 10 anos de 1,25 bilhão de USD em fevereiro de 2025, elevando suas emissões acumuladas de sukuk verde para 3,75 bilhões de USD desde 2020. Os instrumentos classificados podem atrair alocações de investidores com mandatos formais de ambiental, social e governança.
Análise Geográfica
A Arábia Saudita representou de 20% a 30% das emissões globais de sukuk nos últimos anos. Riade abriga a Autoridade do Mercado de Capitais, o Centro Nacional de Gestão da Dívida, a Bolsa Saudita e a Edaa, que juntos apoiam as emissões domésticas e internacionais. O arcabouço institucional do país sustenta o mercado de sukuk da Arábia Saudita em regulação, gestão da dívida, negociação, liquidação e custódia. O Índice iBoxx Tadawul SAR de Sukuk Governamental acompanha os títulos governamentais denominados em riais sauditas ao longo de uma curva que se estende até 2041. Esse referencial apoia a construção de carteiras institucionais e estratégias de investimento passivo.
A Arábia Saudita permanece a maior emissora regional apesar de uma queda nas emissões durante o primeiro semestre de 2026. O total de emissões de sukuk sauditas caiu 18% em relação ao ano anterior para 34,2 bilhões de USD nesse período. As emissões soberanas recuaram 29% para 18,4 bilhões de USD, enquanto as emissões corporativas cresceram 59% para 8,8 bilhões de USD. A divisão mostra que a atividade não soberana tornou-se mais resiliente mesmo quando as emissões soberanas são interrompidas. O Centro Nacional de Gestão da Dívida havia assegurado 90% de seu plano anual de captação de 2026 antes que perturbaçes geopolíticas afetassem as condições de emissão. Ele utilizou canais privados e mercados locais para continuar as operações de financiamento.
A participação global está se ampliando por meio de canais de investidores dos Estados Unidos, do Reino Unido, da Ásia-Pacífico, da Europa e do Oriente Médio e Norte da África. A Ma'aden emitiu seu sukuk inaugural de 1,25 bilhão de USD sob a Regra 144A e o Regulamento S, ampliando o acesso a investidores institucionais dos Estados Unidos. A transação da Almarai em setembro de 2025 atraiu 90% de participação de investidores internacionais. A emissão de 2,75 bilhões de USD da Saudi Real Estate Refinance Company em julho de 2026 foi 6,8 vezes sobredemandada, com a demanda liderada por investidores internacionais. O lançamento do mercado da Tradeweb em outubro de 2025 aborda uma lacuna de acesso anterior em instrumentos denominados em riais sauditas. Sua expansão adicional, sujeita a aprovação regulatória, pode reduzir a diferença entre o acesso de investidores domésticos e internacionais.
Cenário Competitivo
Concentração do Mercado
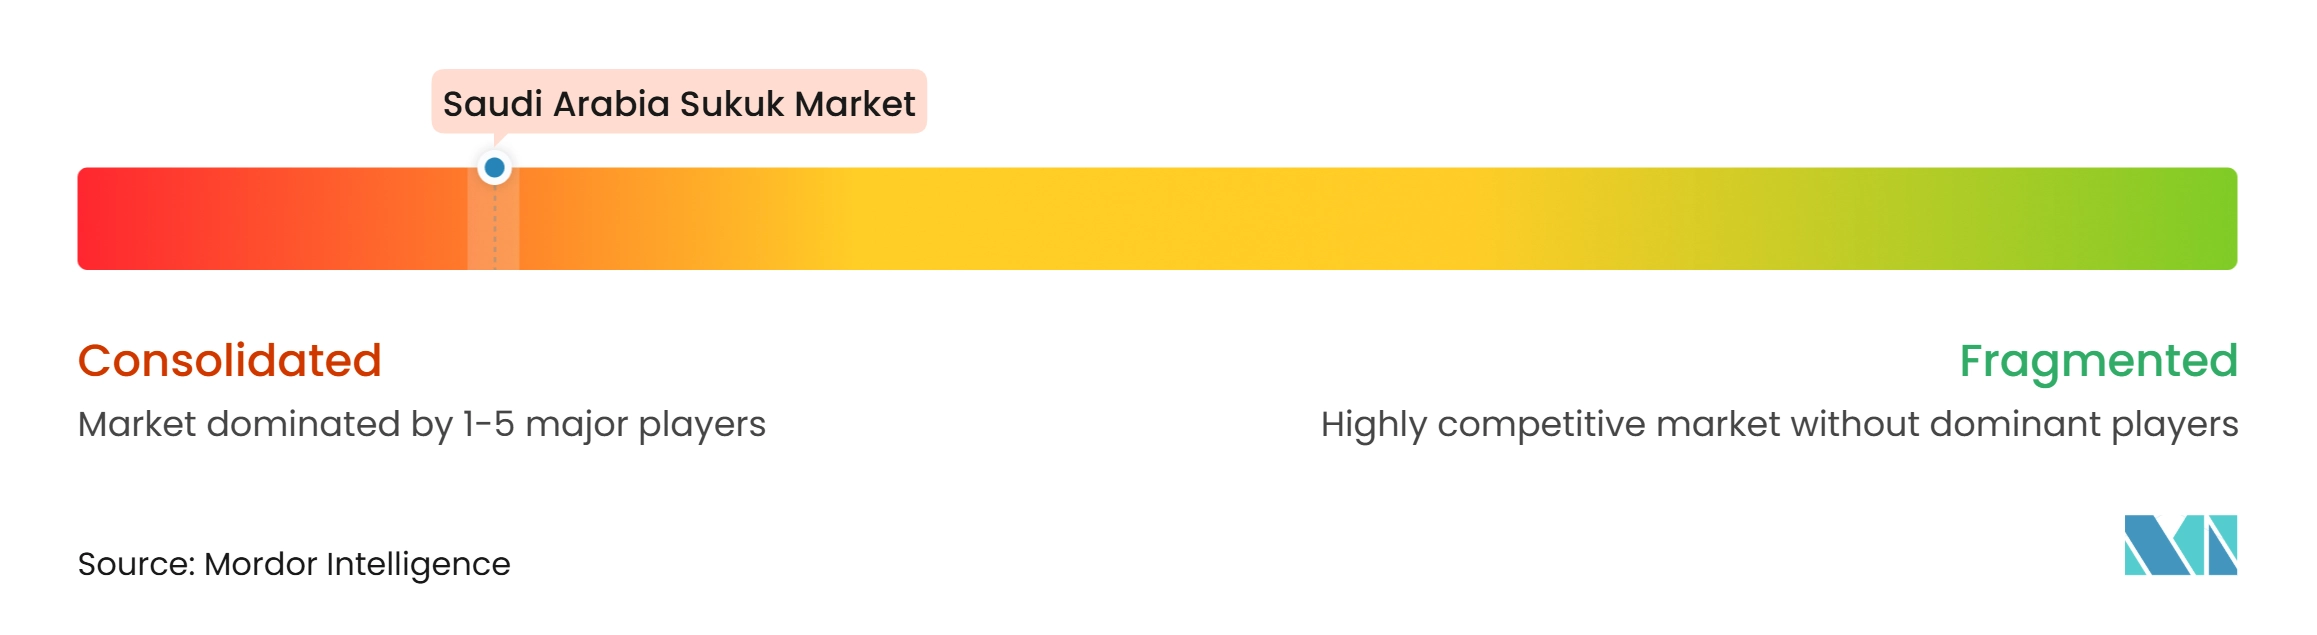
O mercado de sukuk da Arábia Saudita está concentrado entre emissores soberanos, quase soberanos e grandes instituições financeiras. O Centro Nacional de Gestão da Dívida, o Fundo de Investimento Público e a Saudi Electricity Company estabelecem spreads de referência que influenciam outros emissores. Al Rajhi Bank, Riyad Bank e Alinma Bank lideram as emissões de Nível 1 Adicional e Nível 2 entre os bancos listados. Ma'aden, Almarai e Dar Al Arkan fornecem referências corporativas em diferentes níveis de crédito. Os emissores corporativos ainda enfrentam custos fixos mais elevados para documentação, estruturação Sharia e classificações de crédito. A faixa de financiamento de 200 milhões a 500 milhões de USD permanece difícil para empresas sem programas regulares no mercado de capitais.
Várias transações recentes mostram como os principais emissores estão expandindo seu alcance de financiamento. O Centro Nacional de Gestão da Dívida concluiu um sukuk Ijarah internacional de 3,25 bilhões de USD em setembro de 2026, com pedidos superiores a 16,5 bilhões de USD. A emissão Wakalah de 1,25 bilhão de USD do Fundo de Investimento Público em abril de 2025 foi 6,5 vezes sobredemandada. A Saudi Real Estate Refinance Company expandiu seu programa internacional de sukuk para 10 bilhões de USD ao precificar uma operação de 2,75 bilhões de USD em julho de 2026. O Al Rajhi Bank concluiu um sukuk social de Nível 2 de 600 milhões de USD em setembro de 2026. Essas ações demonstram que emissores soberanos, relacionados ao governo e bancários estão utilizando programas internacionais para manter acesso diversificado a financiamento.
A tecnologia e as emissões classificadas estão se tornando áreas adicionais de competição. A Bolsa Saudita operou uma plataforma de títulos digitais em modo piloto desde o segundo trimestre de 2025, com liquidação atômica de entrega contra pagamento. Um sukuk governamental Ijarah tokenizado de SAR 500 milhões (133,3 milhões de USD) foi listado no ambiente piloto. O Saudi Awwal Bank concluiu transações de recompra baseadas em blockchain na região do Conselho de Cooperação do Golfo. O Arcabouço de Ativos Digitais da Autoridade do Mercado de Capitais rege as emissões tokenizadas em ambiente de sandbox, enquanto a implantação mais ampla depende de salvaguardas de divulgação e custódia. As diretrizes de dívida verde e sustentável também incentivam os emissores a utilizar estruturas classificadas quando buscam alocações focadas em ambiental, social e governança.
Líderes do Setor de Sukuk da Arábia Saudita
-
Saudi Electricity Company
-
Saudi Aramco
-
Al Rajhi Bank
-
Alinma Bank
-
Saudi National Bank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sukuk da Arábia Saudita Empresas cobertas neste relatório
- Saudi Electricity Company
- Saudi Aramco
- Al Rajhi Bank
- Alinma Bank
- Saudi National Bank
- Riyad Bank
- Saudi Awwal Bank
- Bank AlJazira
- Arab National Bank
- Bank Albilad
- Almarai Company
- Dar Al Arkan Real Estate Development Company
- ACWA Power Company
- Bidaya Finance Company
- Rawasi Albina Investment Company
- Arabian Centres Company (Cenomi Centres)
- Middle East Healthcare Company (Saudi German Health)
- Red Sea International Company
- Sadara Chemical Company
- Al Kathiri Holding Company
Desenvolvimentos industriais recentes em Mercado de Sukuk da Arábia Saudita
- Outubro de 2026: O NDMC encerrou sua emissão de sukuk denominada em riais sauditas de outubro de 2026, alocando SAR 6,749 bilhões (1,8 bilhão de USD) em 4 tranches com vencimento de 2031 a 2039, dando continuidade ao seu programa doméstico mensal para atender às necessidades fiscais.
- Setembro de 2026: O NDMC concluiu um sukuk Ijarah internacional de 3,25 bilhões de USD com um livro de pedidos superior a 16,5 bilhões de USD, mais de 5 vezes sobredemandado.
- Junho de 2026: A Saudi Real Estate Refinance Company precificou um sukuk internacional de 2,75 bilhões de USD em tranches de 5,5 anos e 10 anos, 6,8 vezes sobredemandado, e expandiu seu Programa Internacional de Sukuk para 10 bilhões de USD.
- Fevereiro de 2026: O NDMC encerrou uma emissão doméstica de sukuk de SAR 7,86 bilhões (2,1 bilhões de USD) em 5 tranches com vencimento de 2031 a 2041.
Escopo do Relatório do Mercado de Sukuk da Arábia Saudita
Visão geral da segmentação
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Composto |
| Outros Tipos de Sukuk |
| Soberano |
| Relacionado ao Soberano / Quase Soberano |
| Instituição Financeira |
| Corporativo Não Financeiro |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk de Curto Prazo |
| Sukuk de Médio Prazo |
| Sukuk de Longo Prazo |
| Sukuk Perpétuo |
| Sukuk Simples / Sem Classificação |
| Sukuk Verde |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Sukuk Classificados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Composto | |
| Outros Tipos de Sukuk | |
| Por Tipo de Emissor | Soberano |
| Relacionado ao Soberano / Quase Soberano | |
| Instituição Financeira | |
| Corporativo Não Financeiro | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Prazo de Vencimento | Sukuk de Curto Prazo |
| Sukuk de Médio Prazo | |
| Sukuk de Longo Prazo | |
| Sukuk Perpétuo | |
| Por Classificação | Sukuk Simples / Sem Classificação |
| Sukuk Verde | |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Sukuk Classificados |
Principais Questões Respondidas no Relatório
Qual é a previsão para o sukuk da Arábia Saudita até 2032?
O mercado de sukuk da Arábia Saudita tem projeção de crescimento de 427,2 bilhões de USD em 2027 para 621,9 bilhões de USD até 2032, a um CAGR de 7,8%.
Qual estrutura de sukuk tem a maior posição na Arábia Saudita?
O Ijarah detinha 34,8% em 2026, sustentado por seu uso em grandes emissões soberanas internacionais.
Por que os bancos sauditas emitem sukuk de Nível 1 Adicional?
Os bancos utilizam o sukuk de Nível 1 Adicional para gerir os requisitos de capital, diversificar o financiamento e apoiar o crescimento do crédito.
Qual é a importância das emissões domésticas na Arábia Saudita?
O sukuk doméstico detinha 74,6% em 2026, refletindo o papel dos leilões recorrentes em riais sauditas no financiamento fiscal e no desenvolvimento de referenciais.
Como o acesso de investidores estrangeiros está mudando na Arábia Saudita?
A Autoridade do Mercado de Capitais abriu o mercado de capitais a todas as categorias de investidores estrangeiros a partir de 1º de fevereiro de 2026, ampliando o acesso potencial a títulos sauditas.
Qual segmento de sukuk saudita tem projeção de crescimento mais rápido?
O sukuk verde tem projeção de crescimento a um CAGR de 11,6% até 2032, à frente dos demais segmentos identificados.