
サウジアラビア・スクーク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
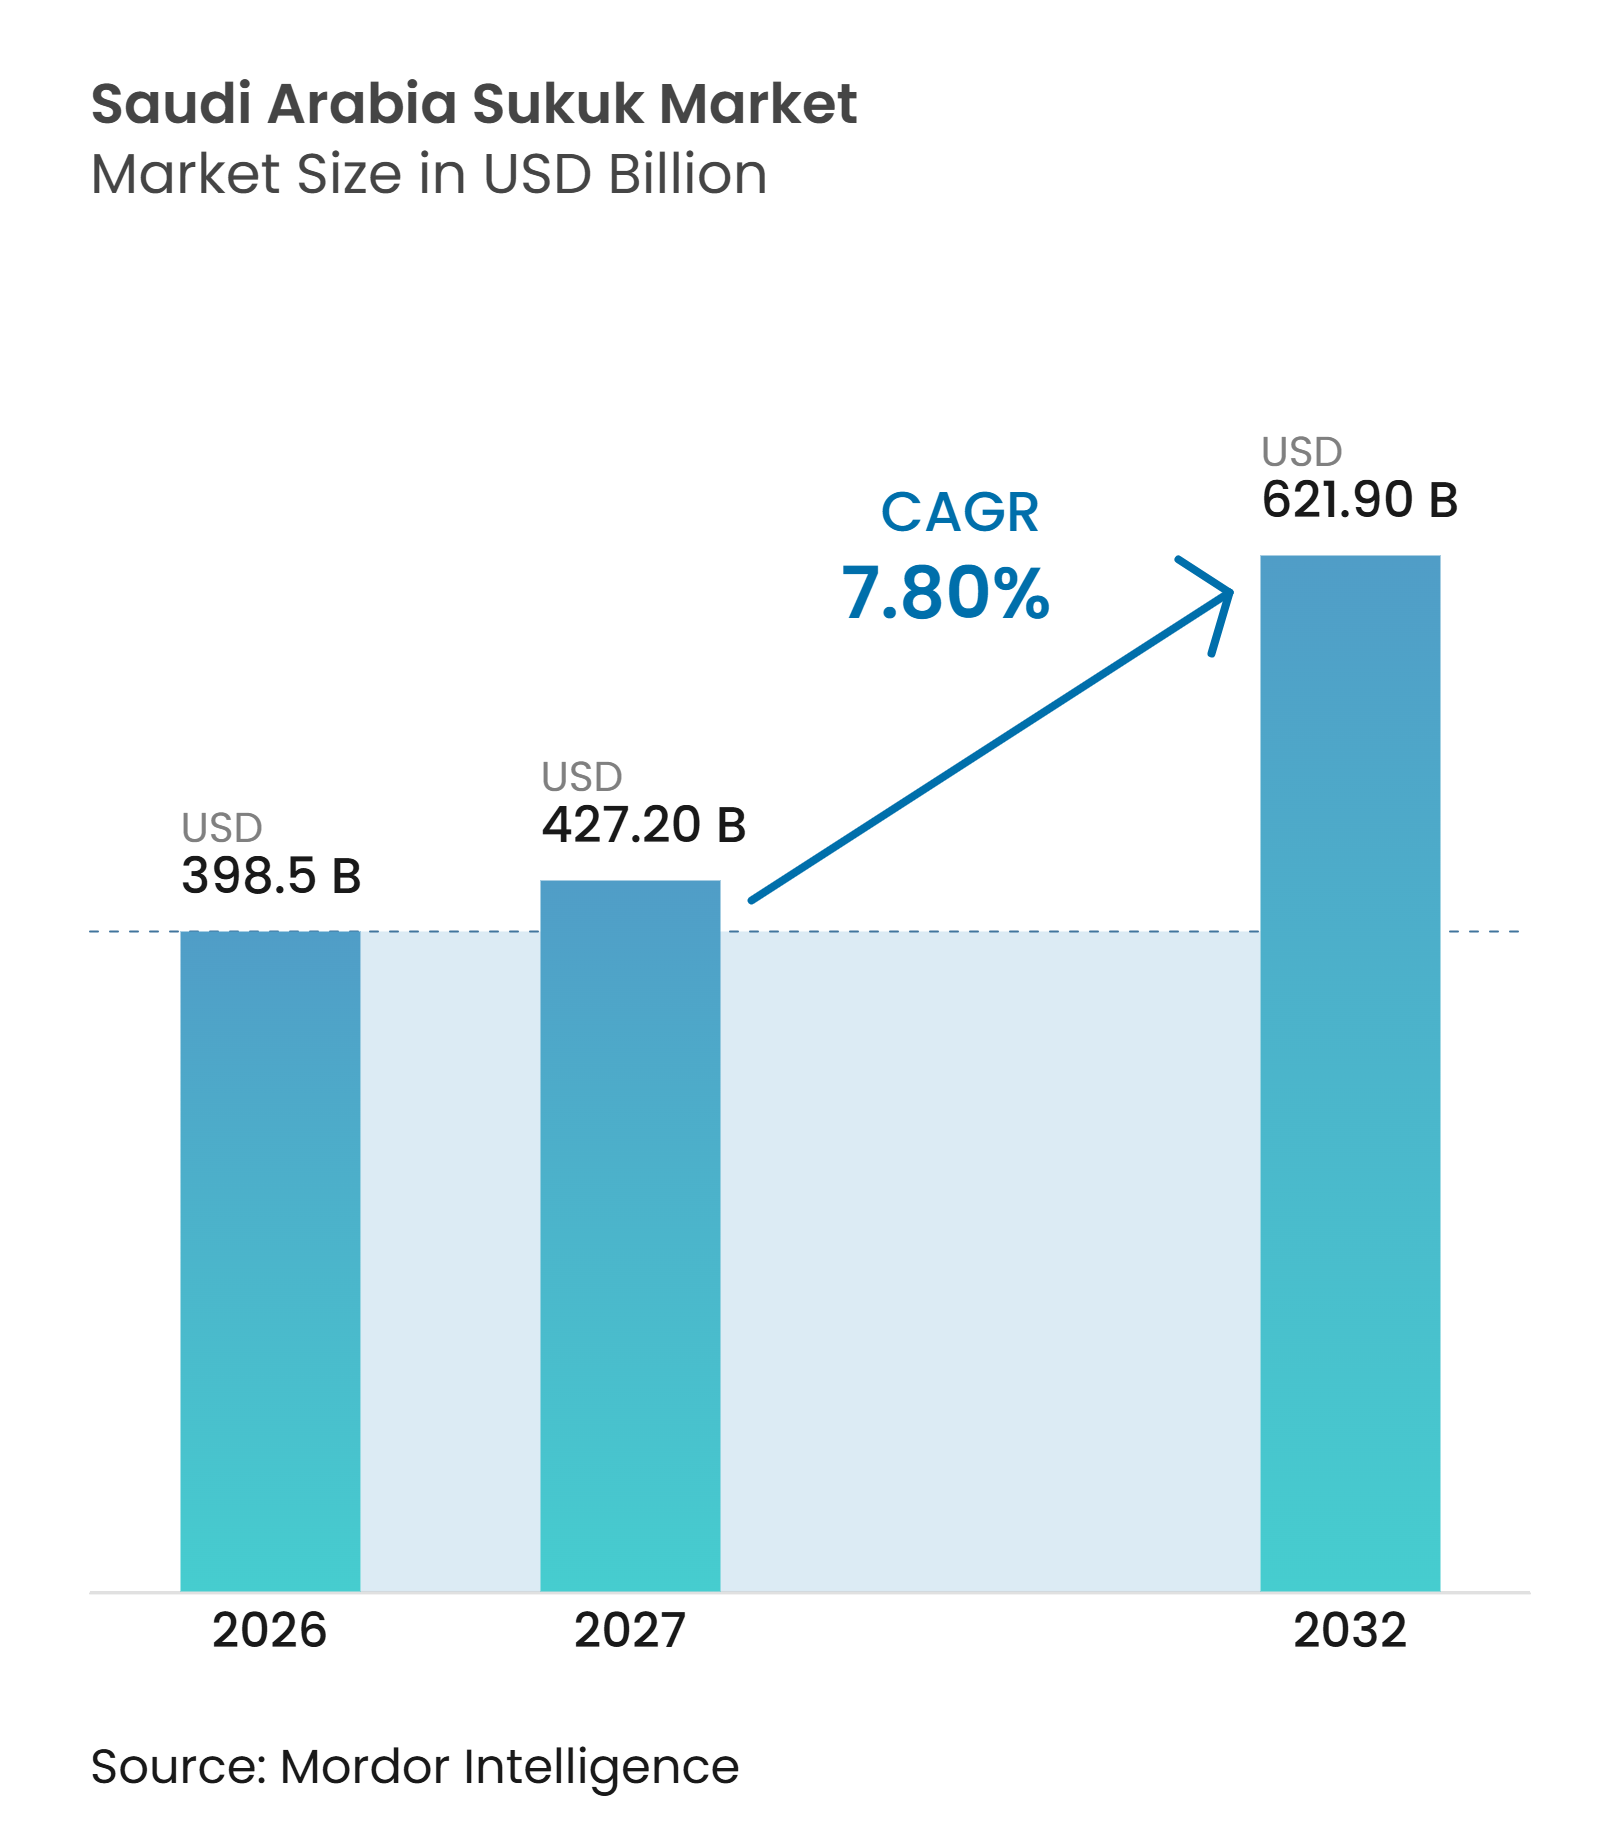
| 基準年の市場規模 (2026) | 398.5 十億米ドル |
| 市場規模 (2027) | 427.20 十億米ドル |
| 市場規模 (2032) | 621.90 十億米ドル |
| 成長率 (2027 - 2032) | 7.80 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア・スクーク市場分析
サウジアラビア・スクーク市場規模は2026年に3,985億米ドルと評価され、2027年の4,272億米ドルから2032年には6,219億米ドルに達すると推定され、予測期間(2027年~2032年)において7.80%のCAGRで成長する見込みです。
サウジアラビアのスクーク市場は、ソブリン資金調達ニーズ、より広範な国内イールドカーブ、およびシャリーア準拠投資への需要によって支えられています。サウジアラビアは2025年に中国を除く新興市場の米ドル建て債務発行において18%のシェアを保持し、ESG米ドル建て債務発行における26%のシェアはその分野の主要発行体の一つとして位置づけられています。再生可能エネルギー、物流、観光、および大型開発プロジェクトにおけるビジョン2030の事業は長期資金調達を必要とし、スクーク発行の機会を広げています。2026年の年間借入計画は、財政赤字向けの2,170億サウジアラビア・リヤル(578.6億米ドル)を含む資金調達ニーズを規定しており、財政赤字向けに1,650億サウジアラビア・リヤル(439.7億米ドル)、元本返済向けに520億サウジアラビア・リヤル(138.6億米ドル)が充当されます。定期的なサウジアラビア・リヤル入札は、企業発行体に対しても価格設定と満期選択のための明確な国内ベンチマークを提供しています。
主要レポートのポイント
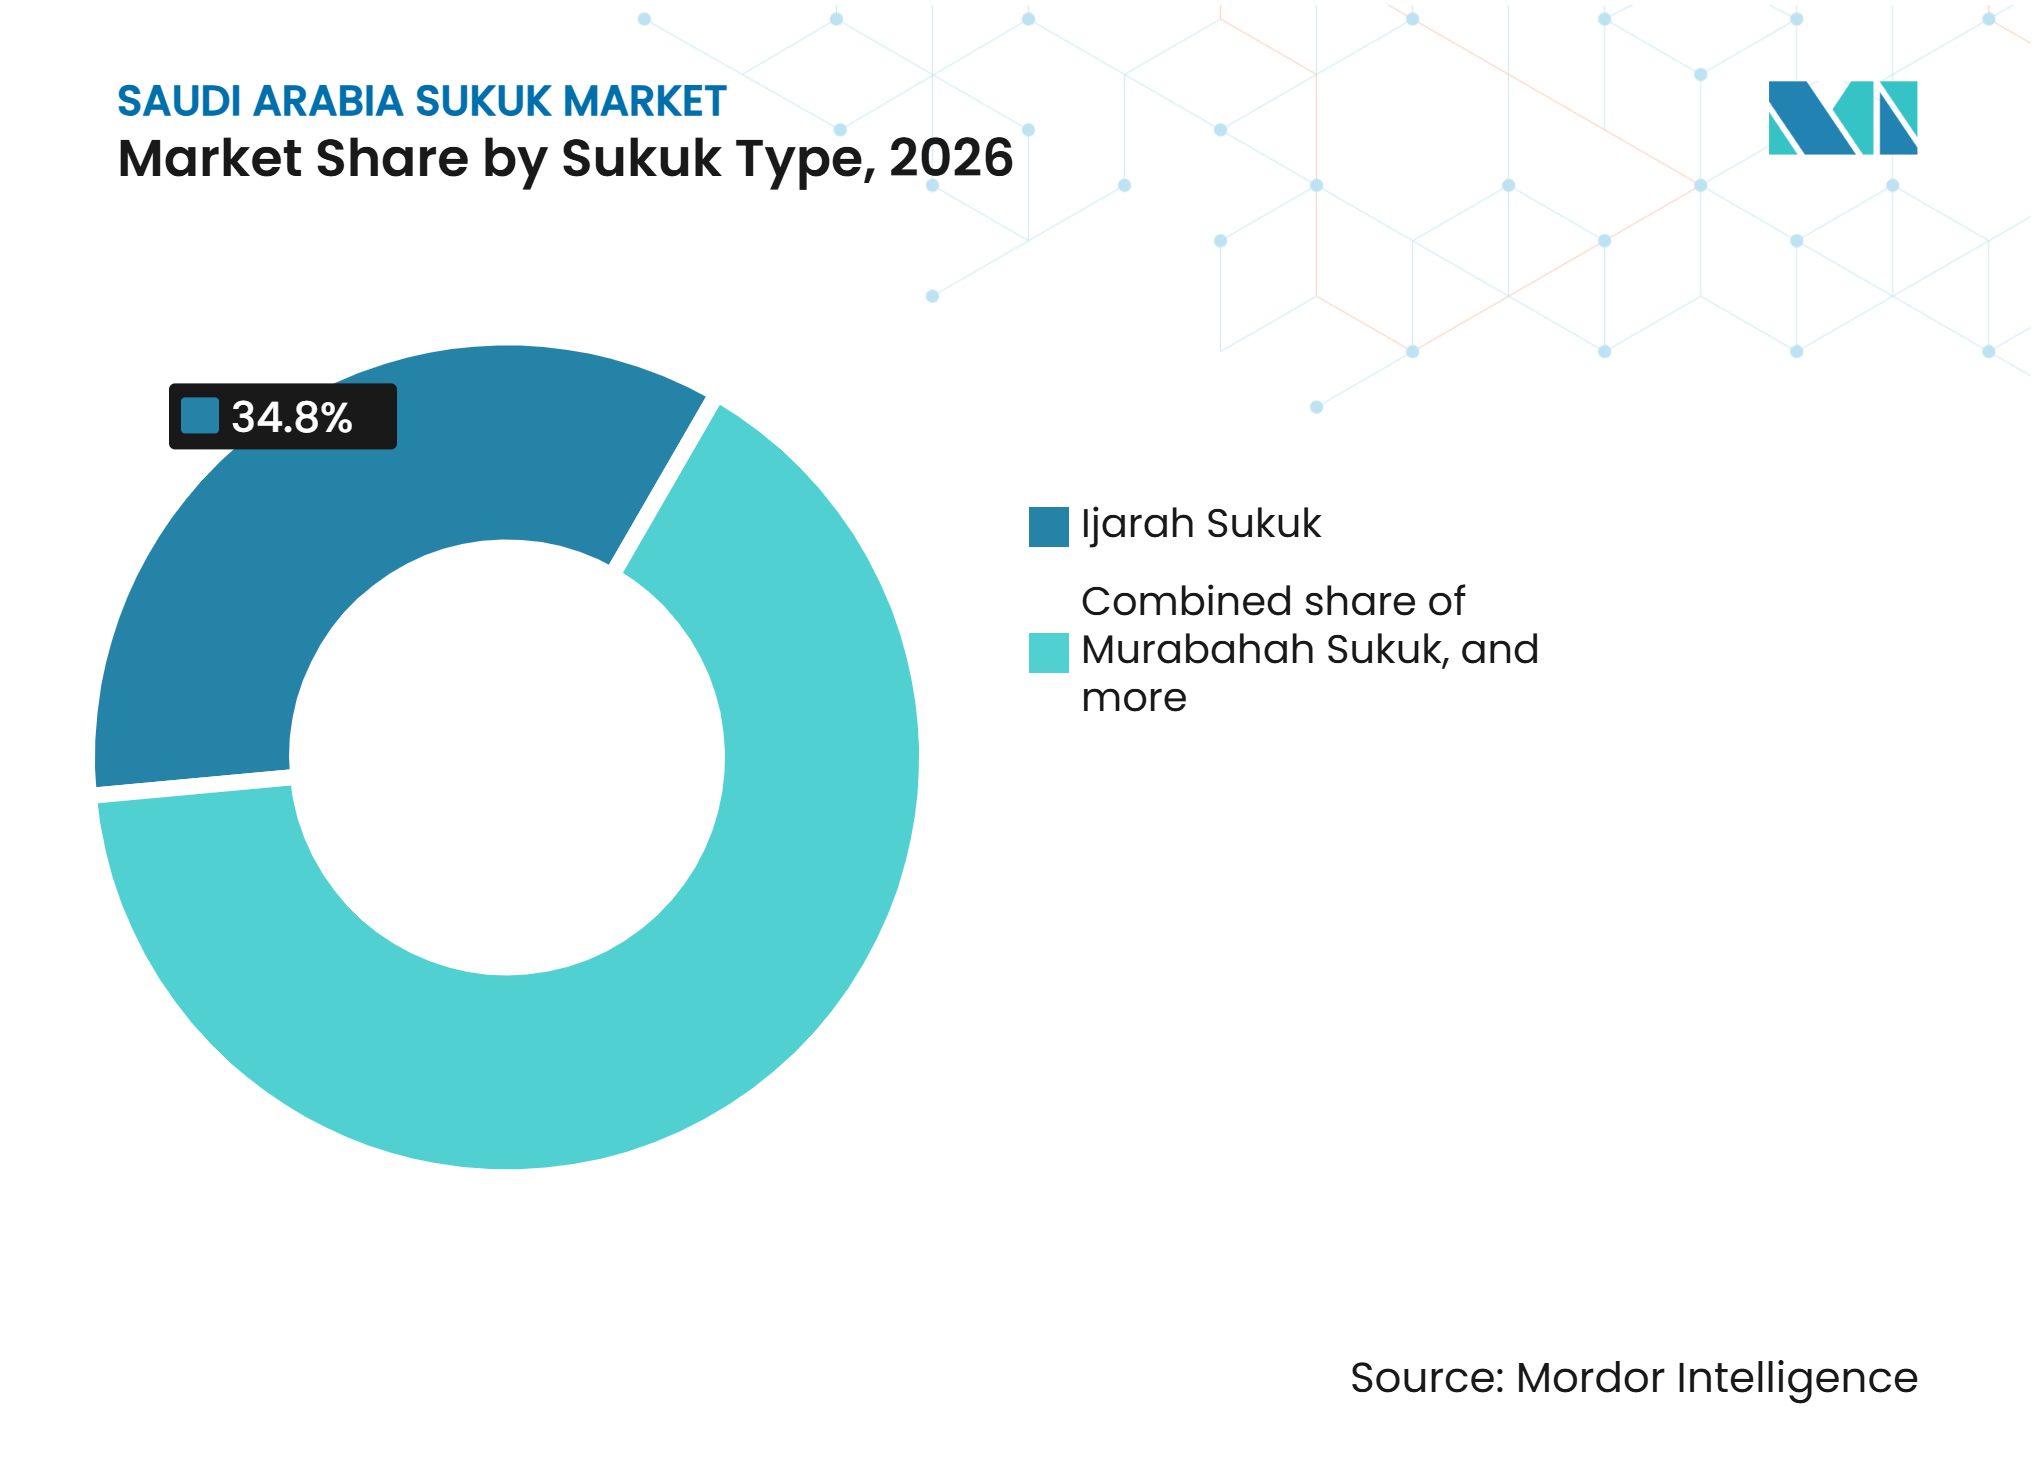
- スクーク種別では、イジャーラがサウジアラビア・スクーク市場において2026年に34.8%を占め、ワカーラは2032年にかけて8.7%のCAGRで成長すると予測されています。
- 発行体種別では、ソブリン発行体がサウジアラビア・スクーク市場において2026年に65.3%を占め、非金融法人発行体は2032年にかけて9.8%のCAGRで成長すると予測されています。
- 市場種別では、国内スクークがサウジアラビア・スクーク市場において2026年に74.6%を占め、国際スクークは2032年にかけて8.7%のCAGRで成長すると予測されています。
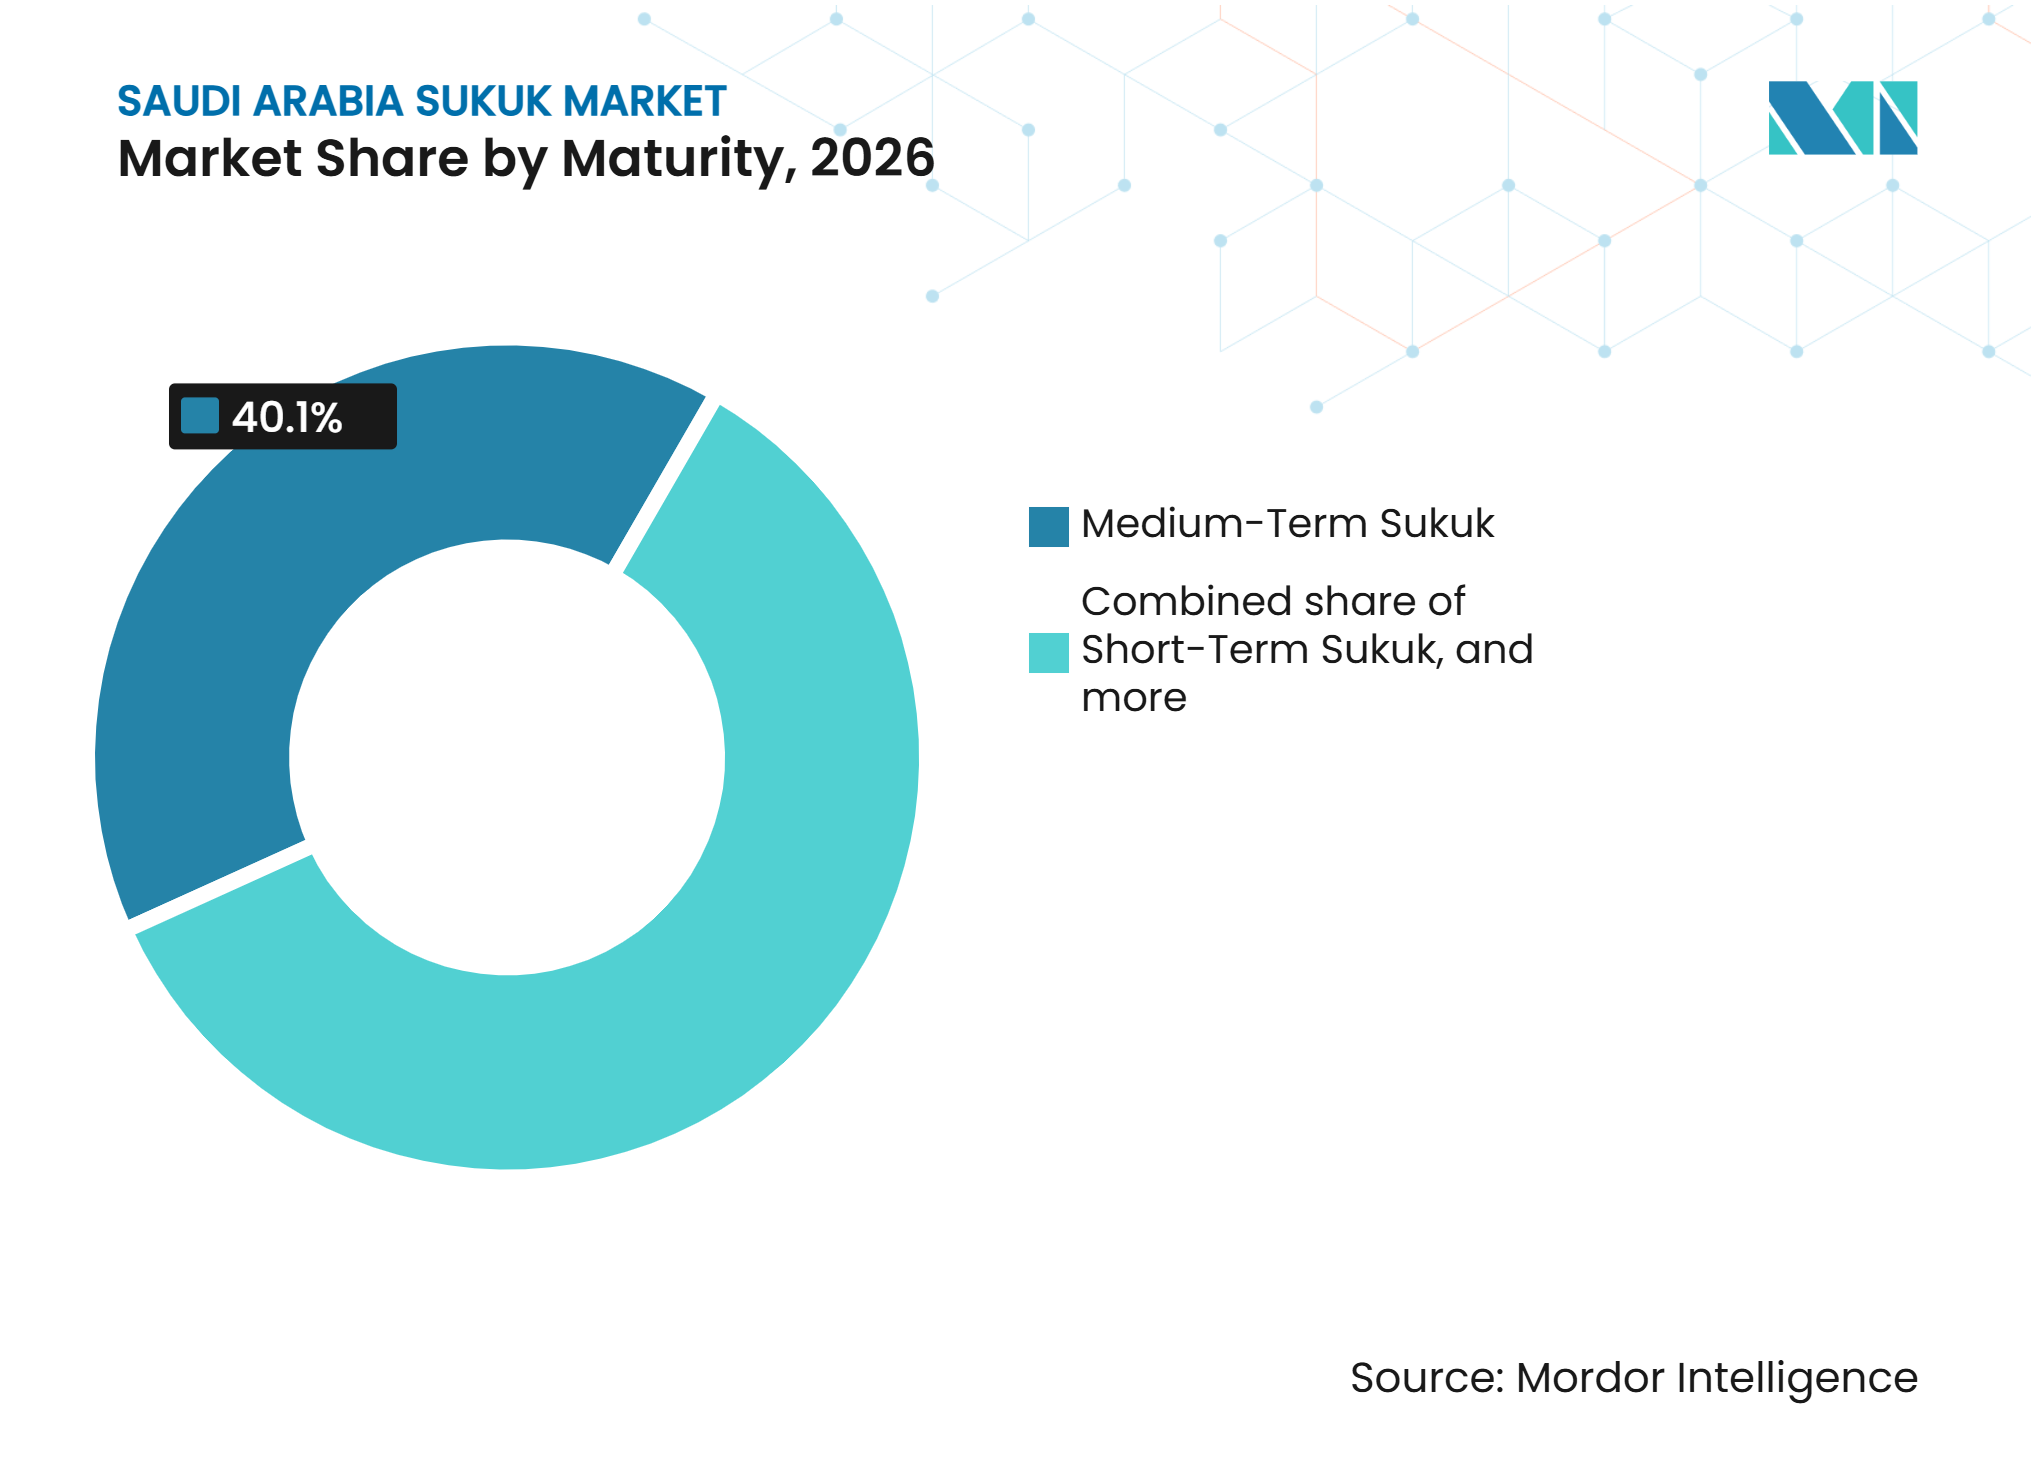
- 満期別では、中期スクークがサウジアラビア・スクーク市場において2026年に40.1%を占め、永久スクーは2032年にかけて9.3%のCAGRで成長すると予測されています。
- ラベル別では、プレーンまたは無ラベルのスクークがサウジアラビア・スクーク市場において2026年に87.6%を占め、グリーン・スクークは2032年にかけて11.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ビジョン2030 インフラ投資および経済多角化 | +2.3% | 国内、 国際資本市場への波及効果あり | 長期 (4年以上) |
| ソブリン 借入要件と債務借り換え | +1.7% | 国内、 中東・北アフリカ、欧州、アジア太平洋の投資家へのアクセスあり | 中期 (2~4年) |
| 銀行 資金調達の多様化と信用成長資金調達ニーズ | +1.4% | 国内 | 短期 (2年以下) |
| 資本市場 改革と外国人投資家アクセスの拡大 | +1.2% | 国内、 中東・北アフリカ、アジア太平洋、欧州からの資金流入あり | 中期 (2~4年) |
| 企業 スクーク発行と民間セクター資金調達の多様化 | +0.9% | 国内 | 中期 (2~4年) |
| 国内外 スクーク発行チャネルの発展 | +0.5% | グローバル、 サウジアラビアを中心 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030インフラ投資および経済多角化
ビジョン2030の投資ニーズは、インフラ、公益事業、物流、再生可能エネルギー、観光、および大型開発プロジェクトにわたる発行の長期的な基盤を提供しています。国家債務管理センターは2025年12月に電力、水道、公益事業の資金調達を支援するため、130億米ドルの7年間シンジケートローンを締結しました。この取引は、サウジアラビア・スクーク市場と並行した資金調達要件の規模と期間を示しています。公共投資ファンドは2023年から2025年4月にかけて3件の国際スクーク発行を完了し、2025年4月にはワカーラ発行を通じて12.5億米ドルを調達しました[1]。注文は90億米ドル、すなわち発行規模の6.5倍に達し、サウジ準ソブリン債券に対する投資家需要の深さを示しました。2034年FIFAワールドカップの開催決定は、予測期間を超えてプロジェクト・ファイナンスのパイプラインを延長し、構造化ファイナンスへの継続的な需要を支えています。
ソブリン借入要件と債務借り換え
サウジアラビアの財政資金調達要件と債務借り換えニーズは、定期的なソブリン・スクーク発行を促進し、市場流動性を支え、投資家にベンチマーク商品を提供しています。2026年7月、国家債務管理センター(NDMC)は、約171億サウジアラビア・リヤル(45.6億米ドル)の未償還スクークに関わる国内早期買い戻し取引を完了し、2031年から2041年の間に満期を迎える5つのトランシェにわたって約172億サウジアラビア・リヤル(45.9億米ドル)相当の代替スクークを発行しました[2]。2026年9月、NDMCはまた32.5億米ドルの国際スクーク発行を完了し、165億米ドルを超える注文を集めました。これらの定期的な国内外取引は、投資家の親しみを深め、価格参照を改善し、サウジ・スクーク市場へのアクセスを求める企業および準ソブリン発行体を支援しています。
銀行資金調達の多様化と信用成長資金調達ニーズ
サウジの銀行は、規制資本の管理、資金調達の多様化、および融資成長の支援にスクークを活用しています。この定期的な要件により、銀行の発行はソブリン発行よりも財政サイクルへの依存度が低くなっています。Riyad Bankは2026年に6.50%で100億サウジアラビア・リヤル(26.7億米ドル)のティア1スクークを発行し、Al Rajhi BankおよびAlinma Bankもティア1構造を活用しました。Al Rajhi Bankはソーシャル・ティア1およびティア2商品にわたって16億米ドルを調達し、Alinma Bankは2件の追加ティア1発行を通じて48.8億サウジアラビア・リヤル(13億米ドル)を調達しました。ワカーラおよびムダーラバ構造は、銀行資本に必要な持分参加機能に適合するため、追加ティア1発行において引き続き重要です。サウジ中央銀行の資本フレームワークは、銀行のバランスシートが拡大するにつれて定期的な資本発行サイクルを支援しています。
資本市場改革と外国人投資家アクセスの拡大
2026年2月1日からすべてのカテゴリーの外国人投資家にサウジ資本市場を開放したことは、サウジアラビア・スクーク市場への参加を広げると期待されています。資本市場庁(CMA)は適格外国人投資家フレームワークを廃止し、適格な非居住者投資家が従来の資格要件を満たすことなくメイン市場にアクセスできるようにしました。メイン市場への国際投資は2025年第3四半期末に5,190億サウジアラビア・リヤル(1,380億米ドル)に達しました。フィッチによると、外国人投資家は2025年末時点で国内一次市場におけるサウジ政府の未償還直接国内発行の10%以上を保有していました。2025年10月、Tradewebはスクークおよびサウジアラビアのリヤル建て債務商品向けのCMAライセンスを取得した電子取引プラットフォームを立ち上げ、国際機関投資家の透明性、取引効率、およびアクセスを向上させました[3]。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 政府関連 発行体の集中と企業市場の深度不足 | -0.4% | 国内 | 長期 (4年以上) |
| 二次市場 流動性の限界と不完全な価格発見 | -0.3% | 国内 | 中期 (2~4年) |
| 狭い 投資家基盤と機関投資家保有の集中 | -0.2% | 国内 | 中期 (2~4年) |
| 企業 スクーク組成と発行の障壁 | -0.1% | 国内 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
政府関連発行体の集中と企業市場の深度不足
サウジアラビア・スクーク市場はソブリンおよび政府関連発行体に集中しており、利用可能な企業信用エクスポージャーの多様性が制されています。2026年4月時点で、政府スクークおよび債券は上場スクーク・債務市場において7,249.7億サウジアラビア・リヤル(1,933.3億米ドル)を占め、企業商品の192.1億サウジアラビア・リヤル(51.2億米ドル)と比較されます。公共投資ファンド、Saudi Electricity Company、マアーデン、Almarai Company、Dar Al Arkan Real Estate Development Companyを含む政府関連事業体および大企業が、より広範な発行体基盤に貢献しています。中小企業は、文書化、シャリーア組成、信用格付け、および発行コストに関連する障壁に直面する可能性があり、小規模取引では資本市場資金調達の経済性が低下します。規制改革による債務商品の拡大や潜在的な企業スクーク上場投資信託を含む市場開発イニシアチブは、投資家アクセスを広げ、より大きな発行体の多様化を支援する可能性があります。
二次市場流動性の限界と不完全な価格発見
二次取引の限界は、多くの機関投資家にスクークを満期まで保有させる傾向があります。二次市場の売買高は2025年に未償還発行残高の9%に達し、年間取引額は500億サウジアラビア・リヤル(133億米ドル)となり、以前の水準からの改善を示しています。市場参加者はいまだにリアルタイムの双方向電子価格情報および広範なレベル2市場情報への普遍的なアクセスを欠いています。利用可能な価格情報は最大15分遅延する場合もあります。機能するレポ市場の不在は、マーケットメーカーが在庫を資金調達し継続的な取引を支援する能力を低下させています。非銀行企業間のより広範な相対型レポ取引は、流動性と価格形成を改善する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スクーク種別:
イジャーラが最大のポジションを維持しながらワカーラが拡大イジャーラは2026年のサウジアラビア・スクーク市場規模において34.8%を占めました。その地位は、ソブリン国際プログラムでの広範な使用と、グローバル投資家の間でのリース型構造への親しみを反映しています。国家債務管理センターは、2026年9月に完了した32.5億米ドルの取引を含む主要な国際発行においてイジャーラを活用しています。ムラーバハは国内の相対型およびシンジケート取引において引き続き重要です。ムシャーラカおよびムダーラバは追加ティア1銀行資本構造において一般的に使用されています。サラームおよびイスティスナーはより特化したコモディティおよび建設資金調達要件に対応しています。
ワカーラは2032年にかけて8.7%のCAGRを記録すると予測されています。この構造により、発行体は資産プールを管理するエージェントを任命することができ、銀行資本およびソブリン・ウェルス・ファンド取引に柔軟性をもたらします。公共投資ファンドは2025年4月に12.5億米ドルのワカーラ・スクークの価格を決定し、需要は90億米ドルを超えました。2026年1月の20億米ドルのワカーラ取引は110億米ドルを超える注文を集めました。Al Rajhi Bankも2025年の15億米ドルのサステナブル追加ティア1発行においてワカーラおよびムダーラバの特徴を活用しました。トークン化発行は、この構造が多様な資産プールに対応できるため、ワカーラにさらなる範囲をもたらす可能性があります。


発行体種別:
ソブリン発行がベンチマークを設定し企業が急成長ソブリン発行体は2026年のサウジアラビア・スクーク市場シェアの65.3%を占めました。定期的な発行は他の発行体の参照利回りを設定し、2041年まで延びるカーブを支えています。公共投資ファンド、Saudi Electricity Company、サウジ不動産借り換え会社などの政府関連事業体が次の信用供給層を形成しています。金融機関は資本要件を管理するにあたって定期的な追加ティア1およびティア2発行を加えています。多国間および超国家的借入体は、リヤドをイスラム資本市場センターとして発展させるための別のルートを加えています。この発行体構造は投資家に幅広い信用品質を提供していますが、ソブリン関連リスクが依然として支配的です。
非金融法人発行体は2032年にかけて9.8%のCAGRで成長すると予測されています。マアーデンの2025年2月の12.5億米ドルの初回スクークは9.2倍の超過申込となり、注文は115億米ドルを超えました。Almarai Companyの2025年9月の5億米ドルの発行は、米国財務省利回りプラス85ベーシスポイントで、BBBマイナスおよびBaa3格付けの湾岸協力会議企業として最もタイトなスプレッドを記録しました。Dar Al Arkan Real Estate Development Companyの7.5億米ドルの5年スクークは26億米ドルの需要を集めました。これらの取引は、鉱業、消費財、不動産、公益事業の発行体に有用な比較を提供しています。また、国際需要がソブリンおよび銀行セクターを超えた信用を支援できることも示しています。
市場種別:
国内資金調達が中心を維持しながら国際発行が拡大国内スクークは2026年のサウジアラビア・スクーク市場において74.6%を占めました。国家債務管理センターによる月次サウジアラビア・リヤル入札が国内チャネルの基盤を形成しています。これらの入札は2025年の最初の7ヶ月間に246億サウジアラビア・リヤル(66億米ドル)を調達しました。iBoxx Tadawul SAR政府スクーク指数は、カーブ全体にわたるサウジアラビア・リヤル建て政府スクークの標準化された参照を提供しています。国内政府一次発行への外国人参加は2025年末までに10%を超えました。2026年に導入されたより広範な外国人投資家フレームワークはさらなる参加を支援する可能性があります。
国際スクークは2032年にかけて8.7%のCAGRで成長すると予測されています。サウジアラビアの米ドル建てスクーク発行は2025年に1,000億米ドルに達し、スクークは従来型債券よりも速く拡大しました。国際プログラムはサウジ発行体を米国、英国、アジア太平洋、欧州、中東・北アフリカの機関と結びつけています。高格付け発行体にとって、グローバル投資家プールがより深いため、米ドル建てスクークは国内サウジアラビア・リヤル建て代替手段よりもタイトに価格設定できます。確立された上場および開示慣行により、国家債務管理センター、公共投資ファンド、Saudi Electricity Company、および企業発行体にとって国際ルートがより体系的になっています。このチャネルは国内資金調達を補完するものであり、現地通貨発行の役割を置き換えるものではありません。
満期別:
中期発行がリードし永久資本商品が拡大中期スクークは2026年のサウジアラビア・スクーク市場規模において40.1%を占めました。このセグメントには5年および10年の企業トランシェ、ならびに国内ソブリン期が含まれます。マアーデン、Almarai Company、Dar Al Arkan Real Estate Development Companyはそれぞれ最近の国際取引において5年構造を使用しました。長期発行はソブリン国内資金調達およびデュレーションを求める機関投資家とより密接に関連しています。2026年2月の国家債務管理センター入札は合計78.6億サウジアラビア・リヤル(20.9億米ドル)を調達し、最大の部分は2041年に満期を迎える第5トランシェの31.97億サウジアラビア・リヤル(8.525億米ドル)でした。短期スクークはサウジアラビア・リヤルのマネーマーケット・エコシステムの深度の限界により依然として制約されています。
永久スクークは2032年にかけて9.3%のCAGRで成長すると予測されています。サウジの銀行は融資ポートフォリオの成長に伴う資本ニーズを満たすために永久追加ティア1商品を使用しています。Riyad Bankは2026年に6.50%で100億サウジアラビア・リヤル(26.7億米ドル)の永久ティア1スクークを発行しました。Al Rajhi Bank、Alinma Bank、Arab National Bank、Bank AlJazira、およびBank Albilad も追加ティア1商品を発行しました。コール特約は通常5年後に借り換え要件を生じさせます。その定期的な資本サイクルは、ソブリンまたは企業活動が鈍化した際にも発行を持続させることができます。

ラベル別:
プレーン商品が支配的でグリーン・スクークが最高成長を記録プレーンまたは無ラベルのスクークは2026年のサウジアラビア・スクーク市場シェアの87.6%を占めました。ソブリン資金調達、銀行資本管理、および一般的な企業資金調達は必ずしも使途フレームワークを必要としません。これらの商品は発行体カテゴリーおよび満期プロファイルにわたっています。また、国内銀行、年金基金、および保険会社にとっての主要な投資可能ユニバースを提供しています。その規模は流動性を支えていますが、投資家基盤の多くは引き続き証券を満期まで保有しています。したがって、プレーン商品はラベル付きファイナンスが拡大する中でもサウジアラビア・スクーク市場の中心であり続けています。
グリーン・スクークは2032年にかけて11.6%のCAGRで成長すると予測されています。資本市場庁は2025年5月にグリーン、ソーシャル、サステナブル、およびサステナビリティ連動型債務商品のガイドラインを承認しました。このガイドラインは外部レビュー、継続的な報告、および環境・社会・ガバナンスのパフォーマンス情報を要求しています。サウジアラビアは2025年上半期にグリーン、ソーシャル、サステナブル、およびサステナビリティ連動型発行において62.5億米ドルを記録しました。Saudi Electricity Companyは2025年2月に12.5億米ドルの10年グリーン・スクークを発行し、2020年以来の累積グリーン・スクーク発行額を37.5億米ドルに引き上げました。ラベル付き商品は、正式な環境・社会・ガバナンスの委任を持つ投資家からの配分を引き付けることができます。
地理的分析
サウジアラビアは近年、グローバルなスクーク発行の20%から30%を占めています。リヤドは資本市場庁、国家債務管理センター、サウジ証券取引所、およびエダーを擁し、これらが一体となっ国内外の発行を支援しています。同国の制度的フレームワークは、規制、債務管理、取引、決済、および保管にわたってサウジアラビア・スクーク市場を支えています。iBoxx Tadawul SAR政府スクーク指数は、2041年まで延びるカーブにわたってサウジアラビア・リヤル建て政府証券を追跡しています。このベンチマークは機関投資家のポートフォリオ構築およびパッシブ投資戦略を支援しています。
サウジアラビアは2026年上半期の発行減少にもかかわらず、最大の地域発行体であり続けています。サウジアラビアのスクーク発行総額はその期間に前年比18%減少し、342億米ドルとなりました。ソブリン発行は29%減少して184億米ドルとなった一方、企業発行は59%増加して88億米ドルとなりました。この分割は、ソブリン発行が混乱した際でも非ソブリン活動がより回復力を持つようになったことを示しています。国家債務管理センターは地政学的混乱が発行条件に影響を与える前に2026年の年間借入計画の90%を確保していました。プライベートチャネルと国内市場を活用して資金調達業務を継続しました。
グローバルな参加は米国、英国、アジア太平洋、欧州、および中東・北アフリカの投資家チャネルを通じて拡大しています。マアーデンはルール144AおよびレギュレーションSに基づいて12.5億米ドルのデビュー発行を行い、米国機関投資家へのアクセスを拡大しました。Almarai Companyの2025年9月の取引は90%の国際投資家参加を集めました。サウジ不動産借り換え会社の2026年7月の27.5億米ドルの発行は6.8倍の超過申込となり、需要は国際投資家が主導しました。Tradewebの2025年10月のマーケットプレイス立ち上げは、サウジアラビア・リヤル商品における従来のアクセスギャップに対処しています。規制当局の承認を条件とするさらなる拡大は、国内外の投資家アクセスの差を縮小することができます。
競争環境
市場集中度
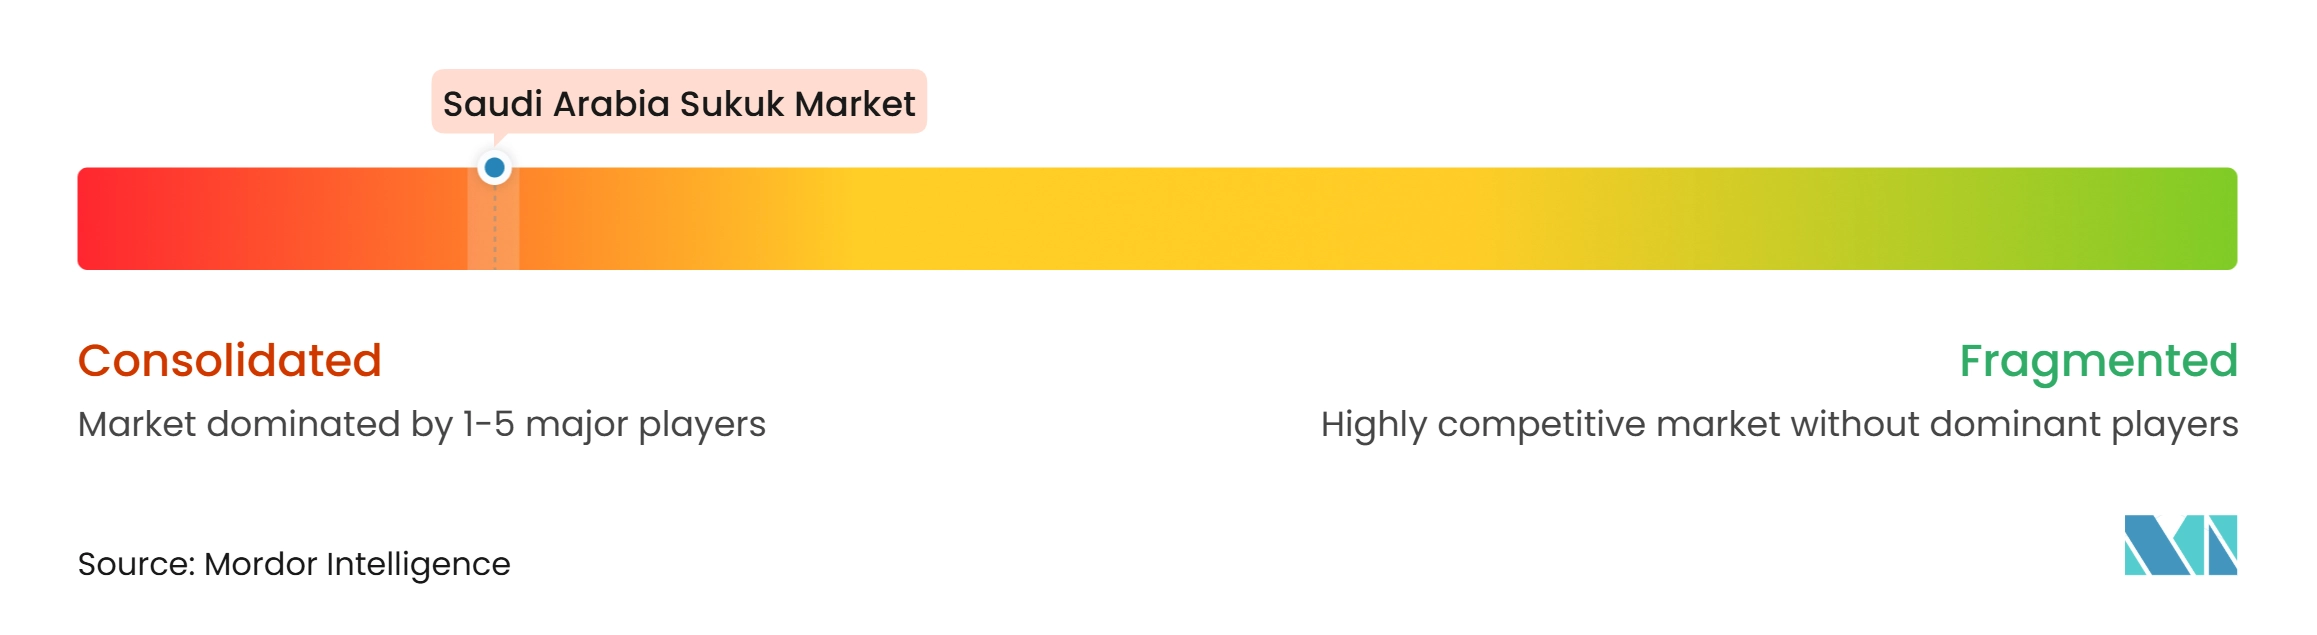
サウジアラビア・スクーク市場はソブリン、準ソブリン、および主要金融機関発行体に集中しています。国家債務管理センター、公共投資ファンド、およびSaudi Electricity Companyは他の発行体に影響を与える参照スプレッドを設定しています。Al Rajhi Bank、Riyad Bank、およびAlinma Bankは上場銀行の中で追加ティア1およびティア2発行をリードしています。マアーデン、Almarai Company、およびDar Al Arkan Real Estate Development Companyは異なる信用水準での企業参照ポイントを提供しています。企業発行体は依然として文書化、シャリーア組成、および信用格付けに関してより高い固定費に直面しています。定期的な資本市場プログラムを持たない企業にとって、2億米ドルから5億米ドルの資金調達レンジは依然として困難です。
最近のいくつかの取引は、主要発行体が資金調達範囲を拡大している方法を示しています。国家債務管理センターは2026年9月に32.5億米ドルの国際イジャーラ・スクークを完了し、注文は165億米ドルを超えました。公共投資ファンドの2025年4月の12.5億米ドルのワカーラ発行は6.5倍の超過申込となりました。サウジ不動産借り換え会社は2026年7月に27.5億米ドルの取引の価格を決定した際に国際スクーク・プログラムを100億米ドルに拡大しました。Al Rajhi Bankは2026年9月に6億米ドルのティア2ソーシャル・スクークを完了しました。これらの行動は、ソブリン、政府関連、および銀行発行体が多様化した資金調達アクセスを維持するために国際プログラムを活用していることを示しています。
テクノジーおよびラベル付き発行は競争の追加領域になりつつあります。サウジ証券取引所は2025年第2四半期からアトミック・デリバリー・バーサス・ペイメント決済を伴うデジタル証券プラットフォームをパイロットモードで運営しています。5億サウジアラビア・リヤル(1.333億米ドル)のトークン化イジャーラ政府スクークがパイロット環境に上場されました。Saudi Awwal Bankは湾岸協力会議地域でブロックチェーンベースのレポ取引を完了しました。資本市場庁デジタル資産フレームワークはサンドボックスベースのトークン化発行を規定しており、より広範な展開は開示および保管のセーフガードに依存しています。グリーンおよびサステナブル債務ガイドラインはまた、環境・社会・ガバナンスに焦点を当てた配分を求める際にラベル付き構造を使用するよう発行体を促しています。
サウジアラビア・スクーク産業のリーダー企業
-
Saudi Electricity Company
-
Saudi Aramco
-
Al Rajhi Bank
-
Alinma Bank
-
Saudi National Bank
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア・スクーク市場 このレポートでカバーされる企業
- Saudi Electricity Company
- Saudi Aramco
- Al Rajhi Bank
- Alinma Bank
- Saudi National Bank
- Riyad Bank
- Saudi Awwal Bank
- Bank AlJazira
- Arab National Bank
- Bank Albilad
- Almarai Company
- Dar Al Arkan Real Estate Development Company
- ACWA Power Company
- Bidaya Finance Company
- Rawasi Albina Investment Company
- Arabian Centres Company (Cenomi Centres)
- Middle East Healthcare Company (Saudi German Health)
- Red Sea International Company
- Sadara Chemical Company
- Al Kathiri Holding Company
最近の産業開発事情 サウジアラビア・スクーク市場
- 2026年10月:NDMCは2026年10月のサウジアラビア・リヤル建てスクーク発行を締め切り、2031年から2039年に満期を迎える4つのトランシェにわたって67.49億サウジアラビア・リヤル(18億米ドル)を配分し、財政要件を満たすための月次国内プログラムを継続しました。
- 2026年9月:NDMCは165億米ドルを超える注文を集め、5倍以上の超過申込となった32.5億米ドルの国際イジャーラ・スクークを完了しました。
- 2026年6月:サウジ不動産借り換え会社は5.5年および10年トランシェにわたって27.5億米ドルの国際スクークの価格を決定し、6.8倍の超過申込となり、国際スクーク・プログラムを100億米ドルに拡大しました。
- 2026年2月:NDMCは2031年から2041年に満期を迎える5つのトランシェにわたって78.6億サウジアラビア・リヤル(21億米ドル)の国内スクーク発行を締め切りました。
サウジアラビア・スクーク市場レポートの範囲
セグメンテーション概要
| ムラーバハ・スクーク |
| イジャーラ・スクーク |
| ワカーラ・スクーク |
| ムシャーラカ・スクーク |
| ムダーラバ・スクーク |
| サラーム・スクーク |
| イスティスナー・スクーク |
| ハイブリッド/複合スクーク |
| その他のスクーク種別 |
| ソブリン |
| ソブリン関連/準ソブリン |
| 金融機関 |
| 非金融法人 |
| 多国間/超国家的機関 |
| 国内スクーク |
| 国際スクーク |
| 短期スクーク |
| 中期スクーク |
| 長期スクーク |
| 永久スクーク |
| プレーン/無ラベル・スクーク |
| グリーン・スクーク |
| サステナビリティ/サステナビリティ連動型/ソーシャル/その他のラベル付きスクーク |
| スクーク種別 | ムラーバハ・スクーク |
| イジャーラ・スクーク | |
| ワカーラ・スクーク | |
| ムシャーラカ・スクーク | |
| ムダーラバ・スクーク | |
| サラーム・スクーク | |
| イスティスナー・スクーク | |
| ハイブリッド/複合スクーク | |
| その他のスクーク種別 | |
| 発行体種別 | ソブリン |
| ソブリン関連/準ソブリン | |
| 金融機関 | |
| 非金融法人 | |
| 多国間/超国家的機関 | |
| 市場種別 | 国内スクーク |
| 国際スクーク | |
| 満期別 | 短期スクーク |
| 中期スクーク | |
| 長期スクーク | |
| 永久スクーク | |
| ラベル別 | プレーン/無ラベル・スクーク |
| グリーン・スクーク | |
| サステナビリティ/サステナビリティ連動型/ソーシャル/その他のラベル付きスクーク |
レポートで回答される主要な質問
2032年までのサウジアラビア・スクークの予測は?
サウジアラビア・スクーク市場は2027年の4,272億米ドルから2032年には6,219億米ドルに上昇し、7.8%のCAGRで成長すると予測されています。
サウジアラビアで最大のポジションを持つスクーク構造はどれですか?
イジャーラは2026年に34.8%を占め、主要なソブリン国際発行での使用によって支えられています。
サウジの銀行が追加ティア1スクークを発行する理由は何ですか?
銀行は資本要件の管理、資金調達の多様化、および信用成長の支援のために追加ティア1スクークを使用しています。
サウジアラビアにおける国内発行の重要性はどの程度ですか?
国内スクークは2026年に74.6%を占め、財政資金調達とベンチマーク開発における定期的なサウジアラビア・リヤル入札の役割を反映しています。
サウジアラビアにおける外国人投資家アクセスはどのように変化していますか?
資本市場庁は2026年2月1日からすべての外国人投資家カテゴリーに資本市場を開放し、サウジ証券へのアクセスの可能性を広げました。
最も速く成長すると予測されているサウジ・スクークのセグメントはどれですか?
グリーン・スクークは2032年にかけて11.6%のCAGRで成長すると予測されており、他の特定セグメントを上回っています。