
Marktgröße und Marktanteile des Saudi-Arabien-Sukuk-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 398.5 Milliarden US-Dollar |
| Marktgröße (2027) | 427.20 Milliarden US-Dollar |
| Marktgröße (2032) | 621.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Saudi-Arabien-Sukuk-Marktes durch Mordor Intelligence
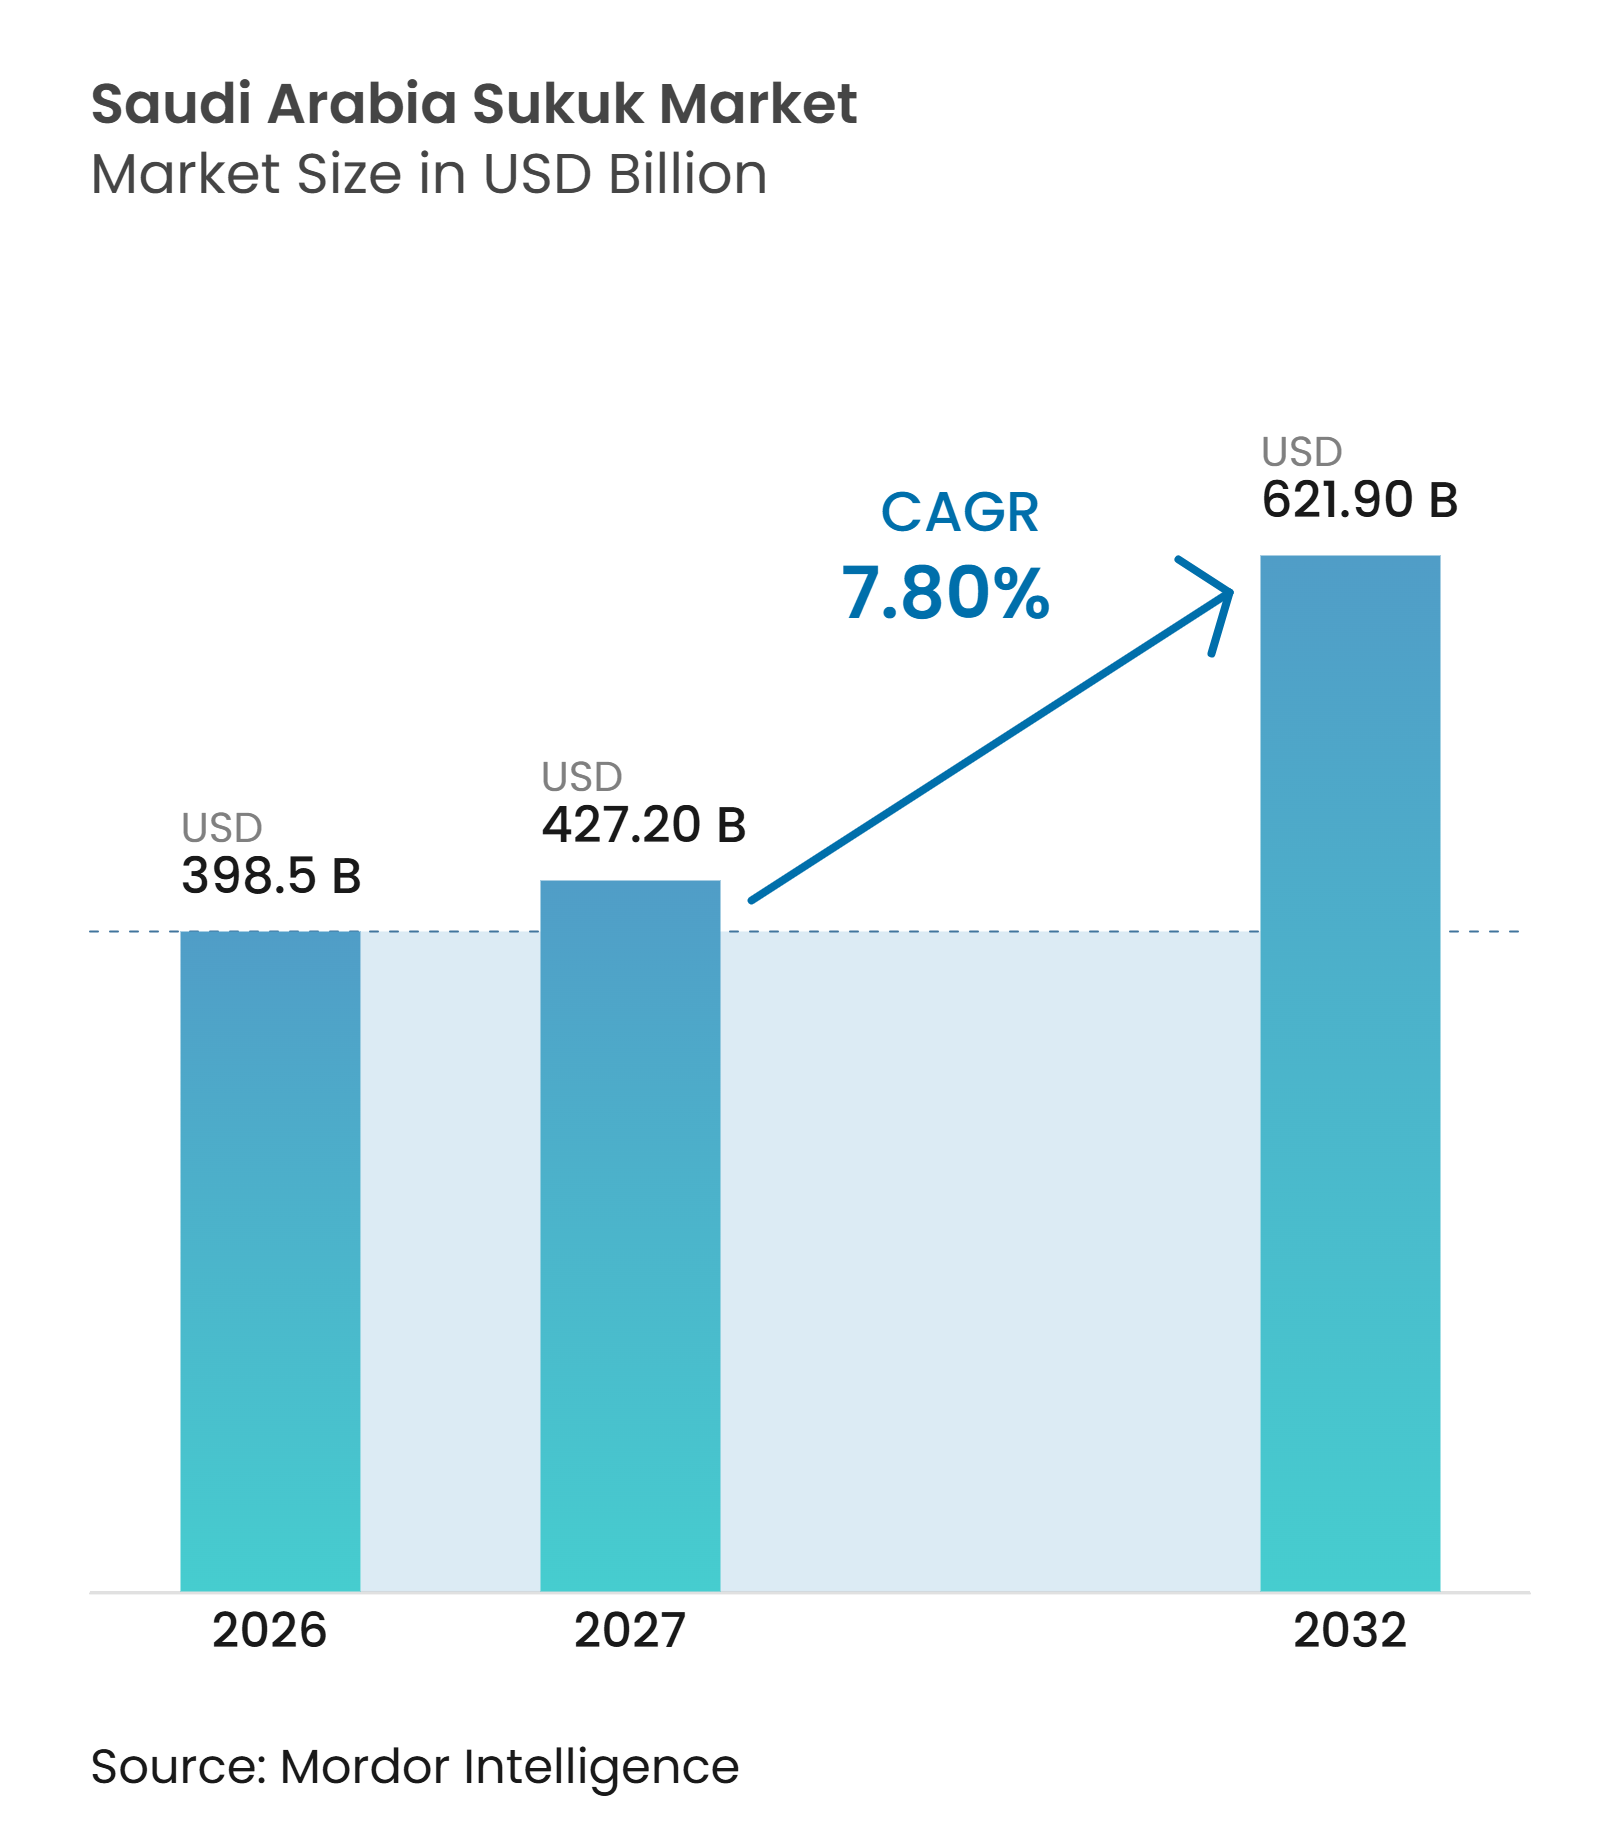
Die Marktgröße des Saudi-Arabien-Sukuk-Marktes wurde 2026 auf 398,5 Milliarden USD geschätzt und soll von 427,20 Milliarden USD im Jahr 2027 auf 621,90 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,80 % während des Prognosezeitraums (2027–2032).
Der Saudi-Arabien-Sukuk-Markt wird durch staatliche Finanzierungsbedürfnisse, eine breitere inländische Renditekurve und die Nachfrage nach Scharia-konformen Anlagen gestützt. Saudi-Arabien hielt 2025 einen Anteil von 18 % an der Emission von Schwellenländer-Anleihen in US-Dollar ohne China, während sein Anteil von 26 % an der ESG-Emission in US-Dollar es zu den führenden Emittenten in dieser Kategorie zählte. Vision-2030-Projekte in den Bereichen erneuerbare Energien, Logistik, Tourismus und bedeutende Entwicklungsvorhaben erfordern langfristige Finanzierungen und erweitern die Möglichkeiten für Sukuk-Emissionen. Der jährliche Kreditaufnahmeplan 2026 sieht einen Finanzierungsbedarf von SAR 217 Milliarden (57,86 Milliarden USD) vor, darunter SAR 165 Milliarden (43,97 Milliarden USD) für das Haushaltsdefizit und SAR 52 Milliarden (13,86 Milliarden USD) für Tilgungszahlungen. Regelmäßige Auktionen in Saudi-Riyal geben Unternehmensemittenten auch eine klarere lokale Benchmark für Preisgestaltung und Laufzeitauswahl.
Wichtigste Erkenntnisse des Berichts
- Nach Sukuk-Typ entfiel auf Ijarah im Jahr 2026 ein Anteil von 34,8 % am Saudi-Arabien-Sukuk-Markt, während für Wakalah bis 2032 ein CAGR von 8,7 % prognostiziert wird.
- Nach Emittentenart entfiel auf staatliche Emittenten im Jahr 2026 ein Anteil von 65,3 % am Saudi-Arabien-Sukuk-Markt, während für nichtfinanzielle Unternehmensemittenten bis 2032 ein CAGR von 9,8 % prognostiziert wird.
- Nach Markttyp entfiel auf inländische Sukuk im Jahr 2026 ein Anteil von 74,6 % am Saudi-Arabien-Sukuk-Markt, während für internationale Sukuk bis 2032 ein CAGR von 8,7 % prognostiziert wird.
- Nach Laufzeit entfiel auf mittelfristige Sukuk im Jahr 2026 ein Anteil von 40,1 % am Saudi-Arabien-Sukuk-Markt, während für unbefristete Sukuk bis 2032 ein CAGR von 9,3 % prognostiziert wird.
- Nach Bezeichnung entfiel auf einfache oder nicht bezeichnete Sukuk im Jahr 2026 ein Anteil von 87,6 % am Saudi-Arabien-Sukuk-Markt, während für grüne Sukuk bis 2032 ein CAGR von 11,6 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Vision 2030 Infrastrukturinvestitionen und wirtschaftliche Diversifizierung | +2.3% | National, mit Auswirkungen auf internationale Kapitalmärkte | Lang- fristig (≥ 4 Jahre) |
| Staatliche Kreditaufnahmeanforderungen und Schuldenrefinanzierung | +1.7% | National, mit Zugang zu Investoren aus dem Nahen Osten und Nordafrika, Europa und dem asiatisch-pazifischen Raum | Mittel- fristig (2–4 Jahre) |
| Diversifizierung der Bankfinanzierung und Finanzierungsbedarf für Kreditwachstum | +1.4% | National | Kurz- fristig (≤ 2 Jahre) |
| Reformen des Kapitalmarkts und erweiterter Zugang für ausländische Investoren | +1.2% | National, mit Zuflüssen aus dem Nahen Osten und Nordafrika, dem asiatisch-pazifischen Raum und Europa | Mittel- fristig (2–4 Jahre) |
| Unternehmens-Sukuk-Emissionen und Diversifizierung der Privatsektor-Finanzierung | +0.9% | National | Mittel- fristig (2–4 Jahre) |
| Entwicklung inländischer und internationaler Sukuk-Emissionskanäle | +0.5% | Global, mit Schwerpunkt auf Saudi-Arabien | Mittel- fristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030 Infrastrukturinvestitionen und wirtschaftliche Diversifizierung
Der Investitionsbedarf von Vision 2030 bildet eine langfristige Grundlage für Emissionen in den Bereichen Infrastruktur, Versorgungsunternehmen, Logistik, erneuerbare Energien, Tourismus und bedeutende Entwicklungsvorhaben. Das National Debt Management Center schloss im Dezember 2025 ein syndiziertes Darlehen in Höhe von 13 Milliarden USD mit einer Laufzeit von 7 Jahren ab, um die Finanzierung von Strom-, Wasser- und Versorgungsinfrastruktur zu unterstützen. Die Transaktion zeigt den Umfang und die Dauer der Finanzierungsanforderungen neben dem Saudi-Arabien-Sukuk-Markt. Der Public Investment Fund schloss von 2023 bis April 2025 3 internationale Sukuk-Angebote ab und erzielte im April 2025 durch ein Wakalah-Angebot 1,25 Milliarden USD[1]. Die Aufträge überstiegen 9 Milliarden USD, also das 6,5-Fache der Emissionsgröße, was die Tiefe der Investorennachfrage nach saudischen quasi-staatlichen Papieren zeigt. Die Vergabe der FIFA-Weltmeisterschaft 2034 verlängert die Projektfinanzierungspipeline über den Prognosezeitraum hinaus und unterstützt die anhaltende Nachfrage nach strukturierten Finanzierungen.
Staatliche Kreditaufnahmeanforderungen und Schuldenrefinanzierung
Die fiskalischen Finanzierungsanforderungen und der Schuldenrefinanzierungsbedarf Saudi-Arabiens treiben regelmäßige staatliche Sukuk-Emissionen an, stützen die Marktliquidität und stellen Benchmark-Instrumente für Investoren bereit. Im Juli 2026 schloss das National Debt Management Center (NDMC) eine inländische vorzeitige Rückkauftransaktion ab, die ausstehende Sukuk im Wert von rund SAR 17,1 Milliarden (4,56 Milliarden USD) umfasste, und emittierte Ersatz-Sukuk im Wert von rund SAR 17,2 Milliarden (4,59 Milliarden USD) in fünf Tranchen mit Fälligkeiten zwischen 2031 und 2041[2]. Im September 2026 schloss das NDMC außerdem eine internationale Sukuk-Emission über 3,25 Milliarden USD ab und zog ein Orderbuch von über 16,5 Milliarden USD an. Diese wiederkehrenden inländischen und internationalen Transaktionen stärken die Vertrautheit der Investoren, verbessern die Preisreferenzen und unterstützen Unternehmens- und quasi-staatliche Emittenten, die Zugang zum saudischen Sukuk-Markt suchen.
Diversifizierung der Bankfinanzierung und Finanzierungsbedarf für Kreditwachstum
Saudische Banken nutzen Sukuk zur Verwaltung des regulatorischen Eigenkapitals, zur Diversifizierung der Finanzierung und zur Unterstützung des Kreditwachstums. Dieser wiederkehrende Bedarf macht die Bankenemission weniger abhängig vom Haushaltszyklus als staatliche Emissionen. Riyad Bank emittierte 2026 Tier-1-Sukuk im Wert von SAR 10 Milliarden (2,67 Milliarden USD) zu 6,50 %, während Al Rajhi Bank und Alinma Bank ebenfalls Tier-1-Strukturen nutzten. Al Rajhi Bank platzierte 1,6 Milliarden USD in sozialen Tier-1- und Tier-2-Instrumenten, und Alinma Bank erzielte durch 2 Additional-Tier-1-Angebote SAR 4,88 Milliarden (1,3 Milliarden USD). Wakalah- und Mudarabah-Strukturen bleiben für Additional-Tier-1-Emissionen wichtig, da sie den für Bankkapital erforderlichen Eigenkapitalbeteiligungsmerkmalen entsprechen. Der Kapitalrahmen der Saudi Central Bank unterstützt einen wiederkehrenden Zyklus von Kapitalemissionen, da die Bankbilanzen wachsen.
Reformen des Kapitalmarkts und erweiterter Zugang für ausländische Investoren
Die Öffnung des saudischen Kapitalmarkts für alle Kategorien ausländischer Investoren ab dem 1. Februar 2026 soll die Beteiligung am Saudi-Arabien-Sukuk-Markt verbreitern. Die Capital Market Authority (CMA) hob den Rahmen für qualifizierte ausländische Investoren auf und ermöglicht es berechtigten gebietsfremden Investoren, ohne die bisherigen Qualifikationsanforderungen auf den Hauptmarkt zuzugreifen. Internationale Investitionen im Hauptmarkt erreichten Ende des dritten Quartals 2025 SAR 519 Milliarden (138 Milliarden USD). Laut Fitch hielten ausländische Investoren Ende 2025 mehr als 10 % der ausstehenden direkten inländischen Emissionen der saudischen Regierung auf den primären lokalen Märkten. Im Oktober 2025 startete Tradeweb eine von der CMA lizenzierte elektronische Handelsplattform für Sukuk und auf Saudi-Riyal lautende Schuldinstrumente, was die Transparenz, Handelseffizienz und den Zugang für internationale institutionelle Investoren verbessert[3].
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Konzentration staatsbezogener Emittenten und begrenzte Tiefe des Unternehmensmarktes | -0.4% | National | Lang- fristig (≥ 4 Jahre) |
| Begrenzte Sekundärmarktliquidität und unvollständige Preisfindung | -0.3% | National | Mittel- fristig (2–4 Jahre) |
| Enge Investorenbasis und konzentrierte institutionelle Bestände | -0.2% | National | Mittel- fristig (2–4 Jahre) |
| Strukturierungs- und Emissionshürden für Unternehmens-Sukuk | -0.1% | National | Mittel- fristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konzentration staatsbezogener Emittenten und begrenzte Tiefe des Unternehmensmarktes
Der Saudi-Arabien-Sukuk-Markt ist weiterhin auf staatliche und staatsbezogene Emittenten konzentriert, was die Vielfalt der verfügbaren Unternehmenskreditengagements einschränkt. Stand April 2026 entfielen auf staatliche Sukuk und Anleihen SAR 724,97 Milliarden (193,33 Milliarden USD) des notierten Sukuk- und Schuldenmarktes, verglichen mit SAR 19,21 Milliarden (5,12 Milliarden USD) in Unternehmensinstrumenten. Staatsbezogene Unternehmen und große Konzerne, darunter der Public Investment Fund, Saudi Electricity Company, Ma'aden, Almarai und Dar Al Arkan, tragen zur breiteren Emittentenbasis bei. Kleinere Unternehmen können mit Hürden in Bezug auf Dokumentation, Scharia-Strukturierung, Kreditratings und Emissionskosten konfrontiert sein, was die Kapitalmarktfinanzierung für kleinere Transaktionen weniger wirtschaftlich macht. Marktentwicklungsinitiativen, einschließlich regulatorischer Reformen zur Ausweitung von Schuldinstrumenten und potenzieller börsengehandelter Fonds für Unternehmens-Sukuk, könnten den Investorenzugang verbreitern und eine größere Emittentendiversifizierung unterstützen.
Begrenzte Sekundärmarktliquidität und unvollständige Preisfindung
Begrenzte Sekundärhandelsaktivität veranlasst viele institutionelle Investoren, Sukuk bis zur Fälligkeit zu halten. Der Sekundärumsatz erreichte 2025 9 % der ausstehenden Emissionen, mit einem jährlichen Handelsvolumen von SAR 50 Milliarden (13,3 Milliarden USD), was eine Verbesserung gegenüber früheren Niveaus zeigt. Marktteilnehmern fehlt nach wie vor ein universeller Zugang zu Live-Zwei-Wege-Elektronikpreisen und umfassenden Level-2-Marktinformationen. Verfügbare Preise können auch um bis zu 15 Minuten verzögert sein. Das Fehlen eines funktionierenden Repo-Marktes schränkt die Fähigkeit der Market Maker ein, Bestände zu finanzieren und einen kontinuierlichen Handel zu unterstützen. Breitere bilaterale Repo-Vereinbarungen zwischen Nichtbankunternehmen könnten die Liquidität und Preisbildung verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sukuk-Typ:
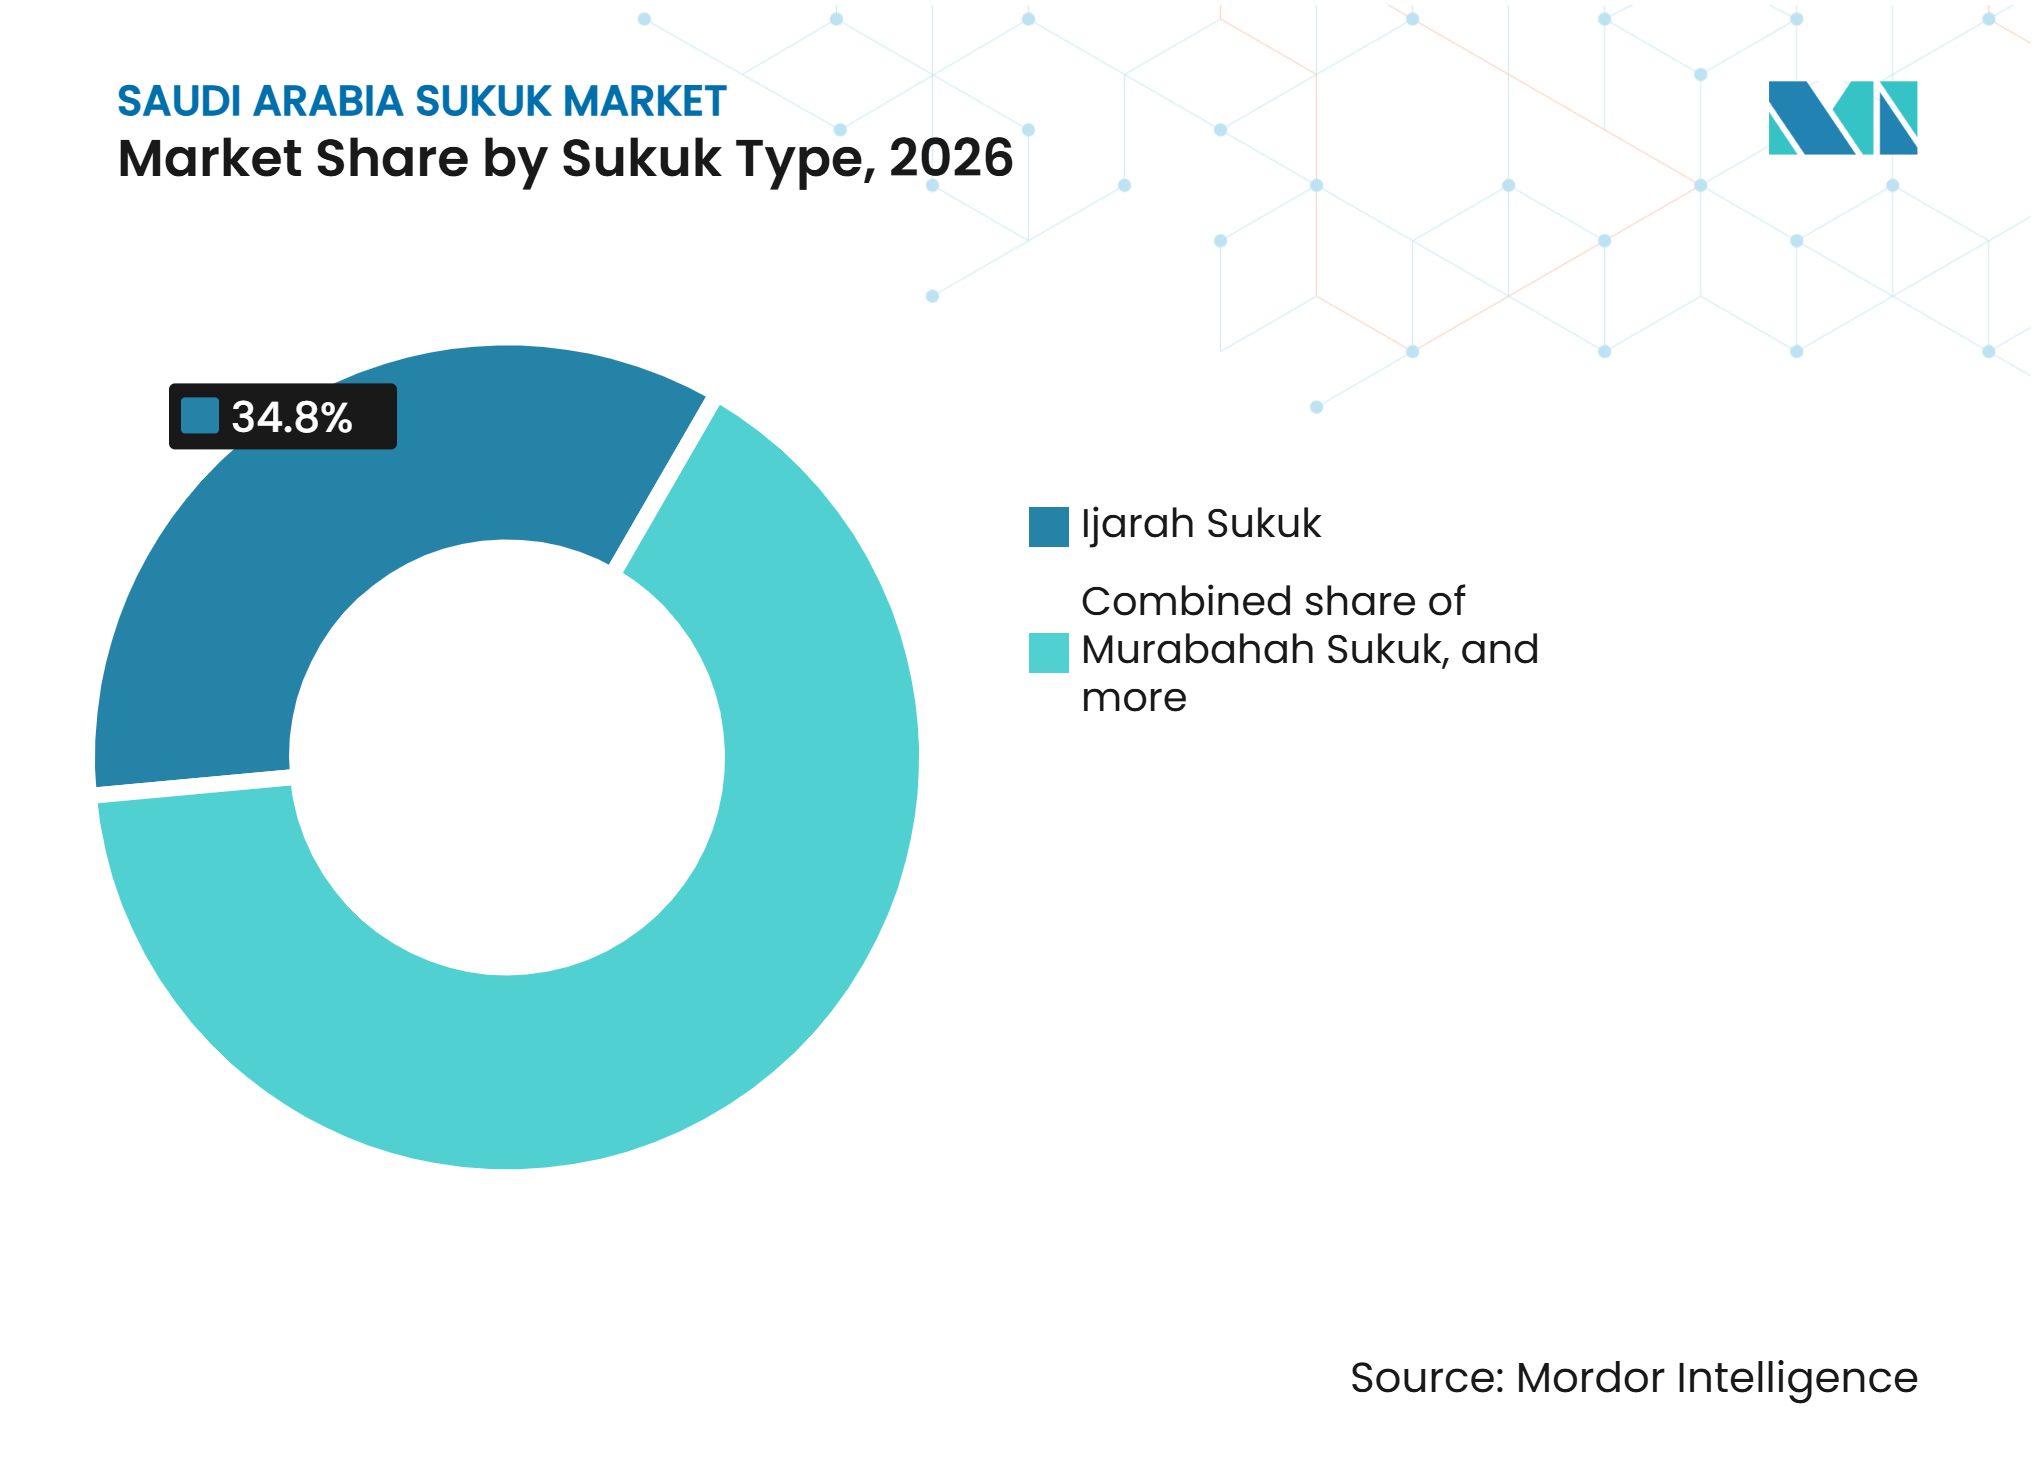
Ijarah behält die größte Position, während Wakalah expandiertIjarah hielt 2026 einen Anteil von 34,8 % an der Marktgröße des Saudi-Arabien-Sukuk-Marktes. Seine Position spiegelt die breite Nutzung in staatlichen internationalen Programmen und die Vertrautheit seiner leasingbasierten Struktur bei globalen Investoren wider. Das National Debt Management Center hat Ijarah in bedeutenden internationalen Angeboten eingesetzt, darunter die im September 2026 abgeschlossene Transaktion über 3,25 Milliarden USD. Murabahah bleibt in inländischen bilateralen und syndizierten Vereinbarungen wichtig. Musharakah und Mudarabah werden häufig in Additional-Tier-1-Bankkapitalstrukturen verwendet. Salam und Istisna dienen spezielleren Rohstoff- und Baufinanzierungsanforderungen.
Für Wakalah wird bis 2032 ein CAGR von 8,7 % prognostiziert. Die Struktur ermöglicht es Emittenten, einen Agenten zur Verwaltung eines Vermögenspools zu bestellen, was ihr Flexibilität für Bankkapital- und Staatsfondstransaktionen verleiht. Der Public Investment Fund bepreiste im April 2025 einen Wakalah-Sukuk über 1,25 Milliarden USD, wobei die Nachfrage 9 Milliarden USD überstieg. Seine Wakalah-Transaktion über 2 Milliarden USD im Januar 2026 zog Aufträge von über 11 Milliarden USD an. Al Rajhi Bank nutzte ebenfalls Wakalah- und Mudarabah-Merkmale in seiner nachhaltigen Additional-Tier-1-Emission über 1,5 Milliarden USD im Jahr 2025. Tokenisierte Emissionen könnten Wakalah weiteren Spielraum geben, da die Struktur unterschiedliche Vermögenspools aufnehmen kann.


Nach Emittentenart:
Staatliche Emissionen setzen den Benchmark und Unternehmen wachsen schnellerStaatliche Emittenten entfielen 2026 auf 65,3 % des Marktanteils des Saudi-Arabien-Sukuk-Marktes. Ihre regelmäßigen Emissionen setzen Referenzrenditen für andere Emittenten und stützen eine Kurve bis 2041. Staatsbezogene Unternehmen wie der Public Investment Fund, Saudi Electricity Company und Saudi Real Estate Refinance Company bilden die nächste Ebene des Kreditangebots. Finanzinstitute fügen wiederkehrende Additional-Tier-1- und Tier-2-Emissionen hinzu, wenn sie Kapitalanforderungen verwalten. Multilaterale und supranationale Kreditnehmer bieten einen weiteren Weg für Riad, sich als Zentrum für islamische Kapitalmärkte zu entwickeln. Diese Emittentenstruktur bietet Investoren eine Bandbreite an Kreditqualitäten, obwohl staatsbezogene Risiken weiterhin dominieren.
Für nichtfinanzielle Unternehmensemittenten wird bis 2032 ein CAGR von 9,8 % prognostiziert. Ma'adens erster Sukuk über 1,25 Milliarden USD im Februar 2025 war 9,2-fach überzeichnet, mit Aufträgen von über 11,5 Milliarden USD. Das Angebot von Almarai über 500 Millionen USD im September 2025 verzeichnete den engsten Spread für ein BBB-minus- und Baa3-Unternehmen des Golf-Kooperationsrats, bei US-Staatsanleihen plus 85 Basispunkte. Der 5-jährige Sukuk von Dar Al Arkan über 750 Millionen USD zog eine Nachfrage von 2,6 Milliarden USD an. Diese Transaktionen bieten nützliche Vergleichspunkte für Emittenten in den Bereichen Bergbau, Konsumgüter, Immobilien und Versorgungsunternehmen. Sie zeigen auch, dass die internationale Nachfrage Kredite jenseits des staatlichen und Bankensektors unterstützen kann.
Nach Markttyp:
Inlandsfinanzierung bleibt zentral, während internationale Emissionen zunehmenInländische Sukuk hielten 2026 einen Anteil von 74,6 % am Saudi-Arabien-Sukuk-Markt. Monatliche Saudi-Riyal-Auktionen des National Debt Management Center bilden das Fundament des inländischen Kanals. Diese Auktionen erzielten in den ersten 7 Monaten des Jahres 2025 SAR 24,6 Milliarden (6,6 Milliarden USD). Der iBoxx Tadawul SAR Government Sukuk Index bietet eine standardisierte Referenz für staatliche Saudi-Riyal-Sukuk über die gesamte Kurve. Die ausländische Beteiligung an inländischen staatlichen Primäremissionen überstieg Ende 2025 10 %. Der 2026 eingeführte breitere Rahmen für ausländische Investoren könnte eine weitere Beteiligung unterstützen.
Für internationale Sukuk wird bis 2032 ein CAGR von 8,7 % prognostiziert. Die saudischen US-Dollar-Sukuk-Emissionen erreichten 2025 100 Milliarden USD, wobei Sukuk schneller wuchsen als konventionelle Anleihen. Internationale Programme verbinden saudische Emittenten mit Institutionen in den USA, dem Vereinigten Königreich, dem asiatisch-pazifischen Raum, Europa sowie dem Nahen Osten und Nordafrika. Für höher bewertete Emittenten können US-Dollar-Sukuk enger bepreist werden als inländische Saudi-Riyal-Alternativen, da der globale Investorenpool tiefer ist. Etablierte Notierungs- und Offenlegungspraktiken haben den internationalen Weg für das National Debt Management Center, den Public Investment Fund, Saudi Electricity Company und Unternehmensemittenten systematischer gemacht. Dieser Kanal ergänzt die inländische Finanzierung, anstatt die Rolle der Lokalwährungsemission zu ersetzen.
Nach Laufzeit:
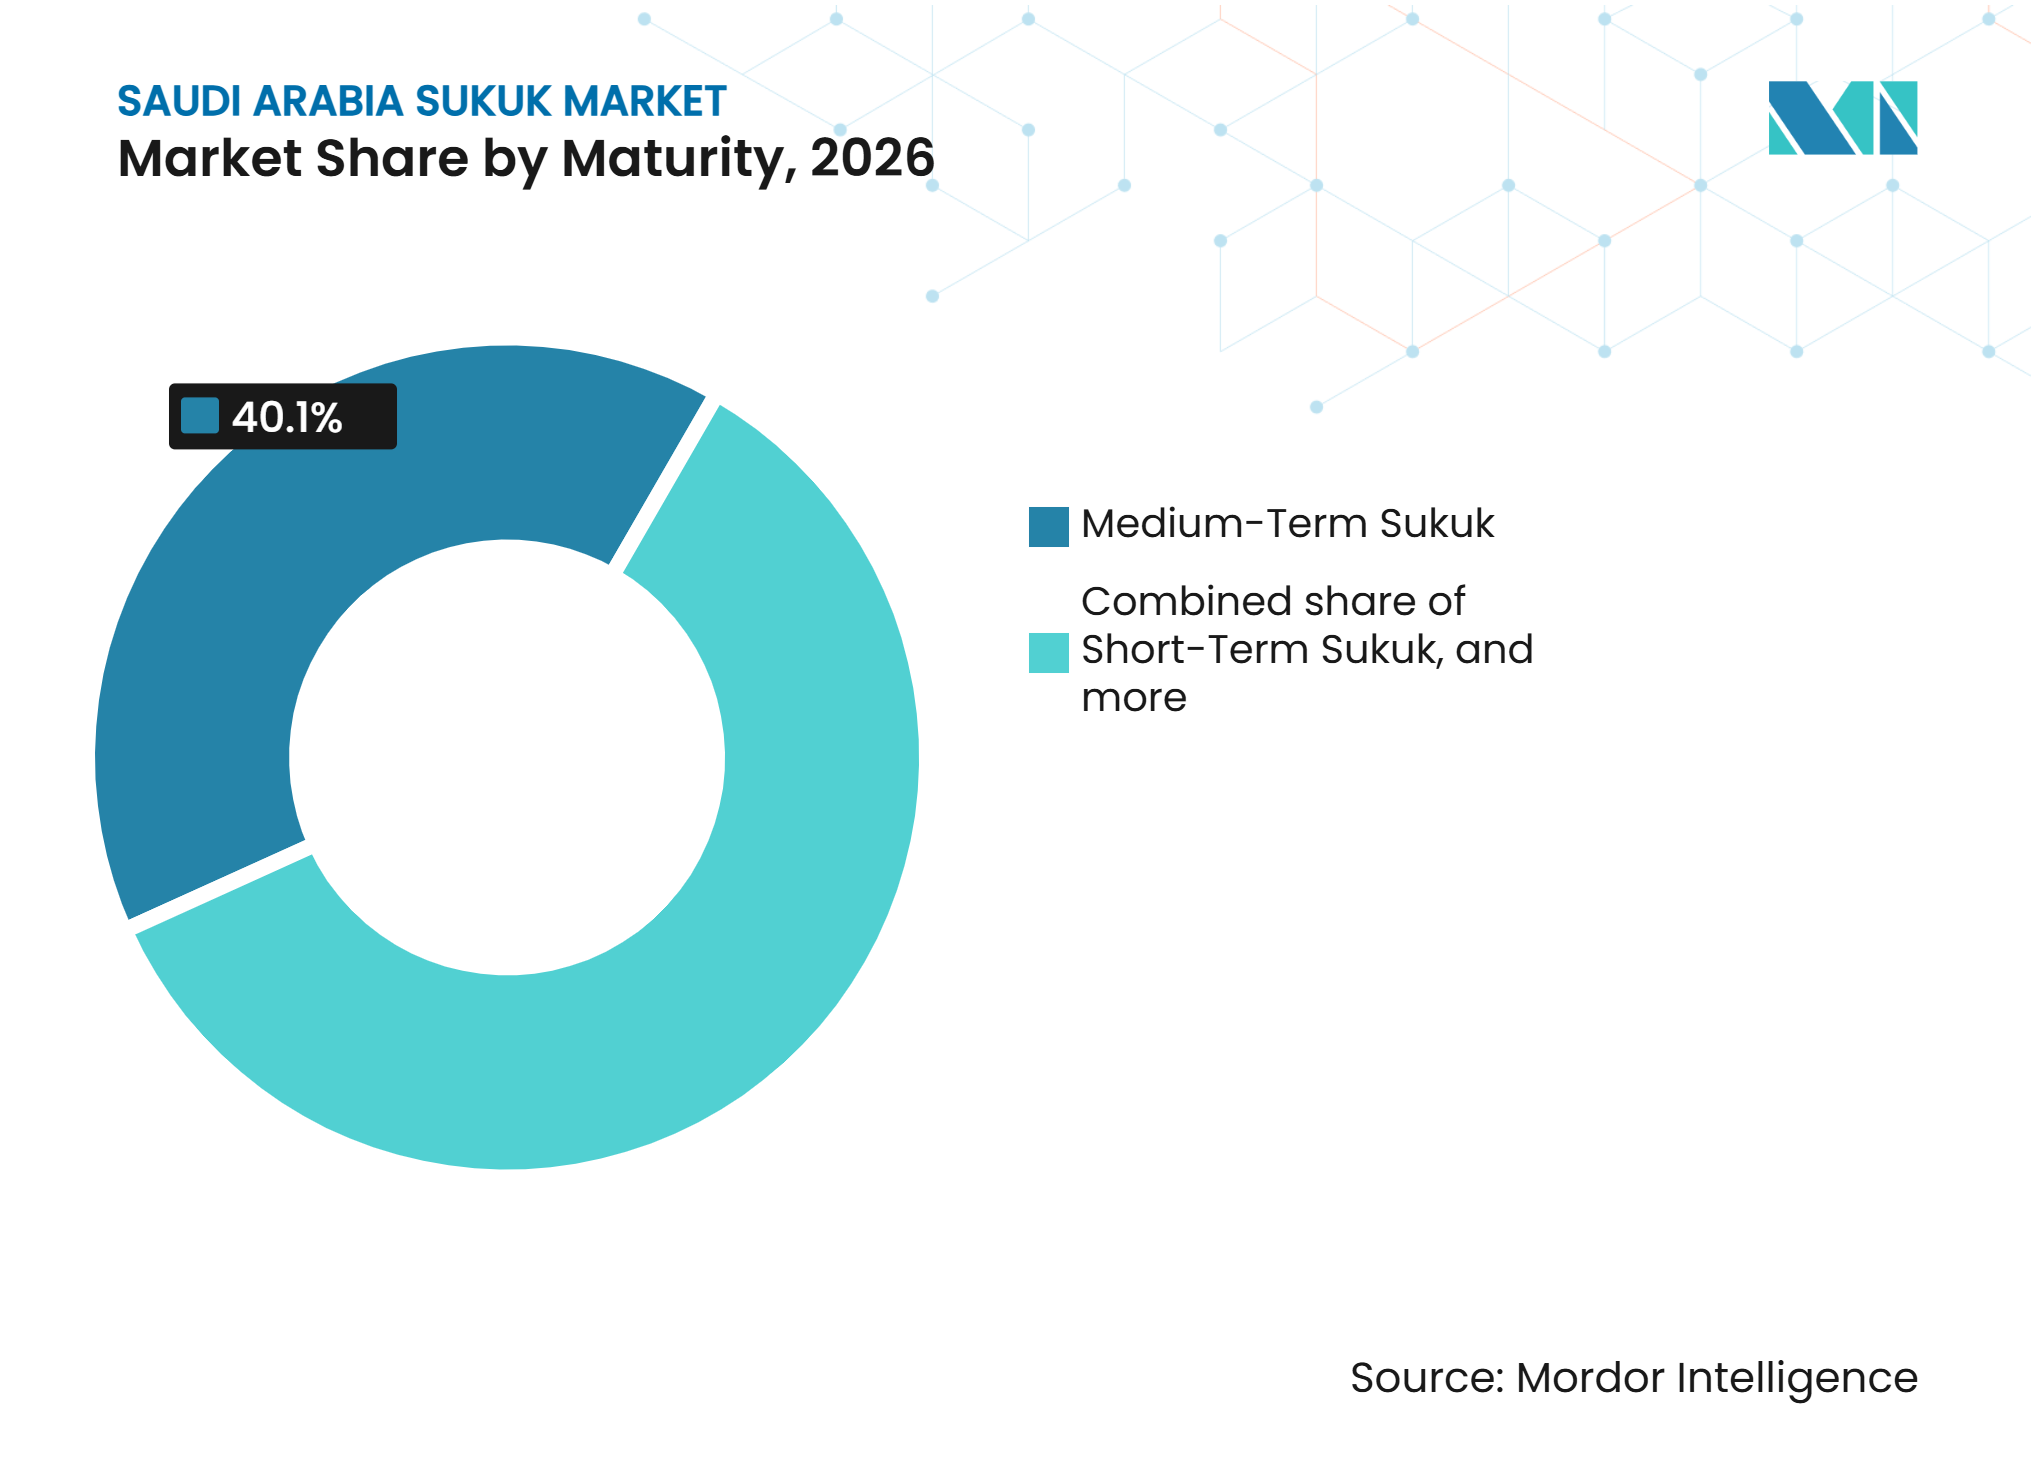
Mittelfristige Emissionen führen und unbefristete Kapitalinstrumente expandierenMittelfristige Sukuk entfielen 2026 auf 40,1 % der Marktgröße des Saudi-Arabien-Sukuk-Marktes. Das Segment umfasst 5-jährige und 10-jährige Unternehmenstranchen sowie inländische staatliche Laufzeiten. Ma'aden, Almarai und Dar Al Arkan nutzten jeweils 5-jährige Strukturen in jüngsten internationalen Transaktionen. Langfristige Emissionen sind stärker mit staatlicher Inlandsfinanzierung und institutionellen Investoren verbunden, die Duration anstreben. Die Auktion des National Debt Management Center im Februar 2026 erzielte insgesamt SAR 7,86 Milliarden (2,09 Milliarden USD), wobei der größte Anteil auf die fünfte Tranche über SAR 3,197 Milliarden (852,5 Millionen USD) mit Fälligkeit 2041 entfiel. Kurzfristige Sukuk bleiben durch die begrenzte Tiefe des Saudi-Riyal-Geldmarktökosystems eingeschränkt.
Für unbefristete Sukuk wird bis 2032 ein CAGR von 9,3 % prognostiziert. Saudische Banken nutzen unbefristete Additional-Tier-1-Instrumente, um den Kapitalbedarf zu decken, wenn die Kreditportfolios wachsen. Riyad Bank emittierte 2026 unbefristete Tier-1-Sukuk im Wert von SAR 10 Milliarden (2,67 Milliarden USD) zu 6,50 %. Al Rajhi Bank, Alinma Bank, Arab National Bank, Bank AlJazira und Bank Albilad emittierten ebenfalls Additional-Tier-1-Instrumente. Kündigungsmerkmale schaffen typischerweise nach 5 Jahren Refinanzierungsanforderungen. Dieser wiederkehrende Kapitalzyklus kann Emissionen aufrechterhalten, wenn staatliche oder Unternehmensaktivitäten nachlassen.

Nach Bezeichnung:
Einfache Instrumente dominieren und grüne Sukuk verzeichnen das höchste WachstumEinfache oder nicht bezeichnete Sukuk entfielen 2026 auf 87,6 % des Marktanteils des Saudi-Arabien-Sukuk-Marktes. Staatliche Finanzierung, Bankkapitalverwaltung und allgemeine Unternehmensfinanzierung erfordern nicht immer einen Verwendungszweckrahmen. Diese Instrumente erstrecken sich über Emittentenkategorien und Laufzeitprofile. Sie bilden auch das wichtigste investierbare Universum für inländische Banken, Pensionsfonds und Versicherungsgesellschaften. Ihr Umfang unterstützt die Liquidität, obwohl ein Großteil der Investorenbasis Wertpapiere weiterhin bis zur Fälligkeit hält. Einfache Instrumente bleiben daher zentral für den Saudi-Arabien-Sukuk-Markt, auch wenn die bezeichnete Finanzierung expandiert.
Für grüne Sukuk wird bis 2032 ein CAGR von 11,6 % prognostiziert. Die Capital Market Authority genehmigte im Mai 2025 Leitlinien für grüne, soziale, nachhaltige und nachhaltigkeitsgebundene Schuldinstrumente. Die Leitlinien erfordern eine externe Überprüfung, laufende Berichterstattung sowie Informationen zur Umwelt-, Sozial- und Governance-Leistung. Saudi-Arabien verzeichnete im ersten Halbjahr 2025 grüne, soziale, nachhaltige und nachhaltigkeitsgebundene Emissionen in Höhe von 6,25 Milliarden USD. Saudi Electricity Company emittierte im Februar 2025 einen grünen 10-jährigen Sukuk über 1,25 Milliarden USD und erhöhte damit seine kumulierten grünen Sukuk-Emissionen seit 2020 auf 3,75 Milliarden USD. Bezeichnete Instrumente können Zuweisungen von Investoren mit formellen Umwelt-, Sozial- und Governance-Mandaten anziehen.
Geografische Analyse
Saudi-Arabien repräsentierte in den letzten Jahren 20 % bis 30 % der globalen Sukuk-Emissionen. Riad beherbergt die Capital Market Authority, das National Debt Management Center, die Saudi Exchange und Edaa, die gemeinsam inländische und internationale Emissionen unterstützen. Der institutionelle Rahmen des Landes stützt den Saudi-Arabien-Sukuk-Markt in den Bereichen Regulierung, Schuldenmanagement, Handel, Abwicklung und Verwahrung. Der iBoxx Tadawul SAR Government Sukuk Index verfolgt auf Saudi-Riyal lautende Staatspapiere über eine Kurve, die sich bis 2041 erstreckt. Dieser Benchmark unterstützt den institutionellen Portfolioaufbau und passive Anlagestrategien.
Saudi-Arabien bleibt der größte regionale Emittent, trotz eines Rückgangs der Emissionen im ersten Halbjahr 2026. Die gesamten saudischen Sukuk-Emissionen sanken im Jahresvergleich um 18 % auf 34,2 Milliarden USD in diesem Zeitraum. Staatliche Emissionen gingen um 29 % auf 18,4 Milliarden USD zurück, während Unternehmensemissionen um 59 % auf 8,8 Milliarden USD stiegen. Die Aufteilung zeigt, dass nicht-staatliche Aktivitäten widerstandsfähiger geworden sind, auch wenn staatliche Emissionen gestört werden. Das National Debt Management Center hatte 90 % seines jährlichen Kreditaufnahmeplans 2026 gesichert, bevor geopolitische Störungen die Emissionsbedingungen beeinträchtigten. Es nutzte private Kanäle und lokale Märkte, um den Finanzierungsbetrieb fortzusetzen.
Die globale Beteiligung weitet sich durch US-amerikanische, britische, asiatisch-pazifische, europäische sowie Naher-Osten-und-Nordafrika-Investorenkanäle aus. Ma'aden emittierte seinen Sukuk über 1,25 Milliarden USD erstmals gemäß Rule 144A und Regulation S und erweiterte damit den Zugang für institutionelle US-Investoren. Die Transaktion von Almarai im September 2025 zog 90 % internationale Investorenbeteiligung an. Die Emission der Saudi Real Estate Refinance Company über 2,75 Milliarden USD im Juli 2026 war 6,8-fach überzeichnet, wobei die Nachfrage von internationalen Investoren angeführt wurde. Der Start des Tradeweb-Marktplatzes im Oktober 2025 schließt eine frühere Zuganglücke bei Saudi-Riyal-Instrumenten. Seine weitere Expansion, vorbehaltlich der behördlichen Genehmigung, kann den Unterschied zwischen inländischem und internationalem Investorenzugang verringern.
Wettbewerbslandschaft
Marktkonzentration
Der Saudi-Arabien-Sukuk-Markt ist auf staatliche, quasi-staatliche und bedeutende Finanzinstitut-Emittenten konzentriert. Das National Debt Management Center, der Public Investment Fund und Saudi Electricity Company setzen Referenz-Spreads, die andere Emittenten beeinflussen. Al Rajhi Bank, Riyad Bank und Alinma Bank führen Additional-Tier-1- und Tier-2-Emissionen unter den notierten Banken an. Ma'aden, Almarai und Dar Al Arkan bieten Unternehmensreferenzpunkte auf verschiedenen Kreditniveaus. Unternehmensemittenten sehen sich nach wie vor höheren Fixkosten für Dokumentation, Scharia-Strukturierung und Kreditratings gegenüber. Der Finanzierungsbereich von 200 Millionen USD bis 500 Millionen USD bleibt für Unternehmen ohne regelmäßige Kapitalmarktprogramme schwierig.
Mehrere jüngste Transaktionen zeigen, wie führende Emittenten ihre Finanzierungsreichweite ausbauen. Das National Debt Management Center schloss im September 2026 einen internationalen Ijarah-Sukuk über 3,25 Milliarden USD ab, mit Aufträgen von über 16,5 Milliarden USD. Die Wakalah-Emission des Public Investment Fund über 1,25 Milliarden USD im April 2025 war 6,5-fach überzeichnet. Saudi Real Estate Refinance Company erweiterte sein internationales Sukuk-Programm auf 10 Milliarden USD, als es im Juli 2026 einen Deal über 2,75 Milliarden USD bepreiste. Al Rajhi Bank schloss im September 2026 einen sozialen Tier-2-Sukuk über 600 Millionen USD ab. Diese Maßnahmen zeigen, dass staatliche, staatsbezogene und Bankenemittenten internationale Programme nutzen, um einen diversifizierten Finanzierungszugang aufrechtzuerhalten.
Technologie und bezeichnete Emissionen werden zu weiteren Wettbewerbsbereichen. Die Saudi Exchange betreibt seit dem zweiten Quartal 2025 eine Plattform für digitale Wertpapiere im Pilotbetrieb mit atomarer Lieferung-gegen-Zahlung-Abwicklung. Ein tokenisierter Ijarah-Staatssukuk über SAR 500 Millionen (133,3 Millionen USD) wurde in der Pilotumgebung notiert. Saudi Awwal Bank schloss Blockchain-basierte Repo-Transaktionen im Golf-Kooperationsrat-Raum ab. Der Digital-Assets-Rahmen der Capital Market Authority regelt Sandbox-basierte tokenisierte Emissionen, während eine breitere Einführung von Offenlegungs- und Verwahrungsschutzmaßnahmen abhängt. Die Leitlinien für grüne und nachhaltige Schulden ermutigen Emittenten auch, bezeichnete Strukturen zu verwenden, wenn sie Zuweisungen mit Fokus auf Umwelt, Soziales und Governance anstreben.
Branchenführer im Saudi-Arabien-Sukuk-Markt
-
Saudi Electricity Company
-
Saudi Aramco
-
Al Rajhi Bank
-
Alinma Bank
-
Saudi National Bank
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien-Sukuk-Markt Unternehmen in diesem Bericht
- Saudi Electricity Company
- Saudi Aramco
- Al Rajhi Bank
- Alinma Bank
- Saudi National Bank
- Riyad Bank
- Saudi Awwal Bank
- Bank AlJazira
- Arab National Bank
- Bank Albilad
- Almarai Company
- Dar Al Arkan Real Estate Development Company
- ACWA Power Company
- Bidaya Finance Company
- Rawasi Albina Investment Company
- Arabian Centres Company (Cenomi Centres)
- Middle East Healthcare Company (Saudi German Health)
- Red Sea International Company
- Sadara Chemical Company
- Al Kathiri Holding Company
Neueste Industrielle Entwicklungen in Saudi-Arabien-Sukuk-Markt
- Oktober 2026: Das NDMC schloss seine SAR-denominierte Sukuk-Emission vom Oktober 2026 ab und verteilte SAR 6,749 Milliarden (1,8 Milliarden USD) auf 4 Tranchen mit Fälligkeiten von 2031 bis 2039, womit es sein monatliches Inlandsprogramm zur Deckung des Finanzierungsbedarfs fortsetzt.
- September 2026: Das NDMC schloss einen internationalen Ijarah-Sukuk über 3,25 Milliarden USD mit einem Orderbuch von über 16,5 Milliarden USD ab, was mehr als dem 5-Fachen der Emissionsgröße entspricht.
- Juni 2026: Saudi Real Estate Refinance Company bepreiste einen internationalen Sukuk über 2,75 Milliarden USD in 5,5-jährigen und 10-jährigen Tranchen, der 6,8-fach überzeichnet war, und erweiterte sein Internationales Sukuk-Programm auf 10 Milliarden USD.
- Februar 2026: Das NDMC schloss eine inländische Sukuk-Emission über SAR 7,86 Milliarden (2,1 Milliarden USD) in 5 Tranchen mit Fälligkeiten von 2031 bis 2041 ab.
Berichtsumfang des Saudi-Arabien-Sukuk-Marktes
Segmentierungsübersicht
| Murabahah-Sukuk |
| Ijarah-Sukuk |
| Wakalah-Sukuk |
| Musharakah-Sukuk |
| Mudarabah-Sukuk |
| Salam-Sukuk |
| Istisna-Sukuk |
| Hybride / Zusammengesetzte Sukuk |
| Sonstige Sukuk-Typen |
| Staatlich |
| Staatsbezogen / Quasi-staatlich |
| Finanzinstitut |
| Nichtfinanzielles Unternehmen |
| Multilateral / Supranational |
| Inländische Sukuk |
| Internationale Sukuk |
| Kurzfristige Sukuk |
| Mittelfristige Sukuk |
| Langfristige Sukuk |
| Unbefristete Sukuk |
| Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk |
| Nachhaltige / Nachhaltigkeitsgebundene / Soziale / Sonstige bezeichnete Sukuk |
| Nach Sukuk-Typ | Murabahah-Sukuk |
| Ijarah-Sukuk | |
| Wakalah-Sukuk | |
| Musharakah-Sukuk | |
| Mudarabah-Sukuk | |
| Salam-Sukuk | |
| Istisna-Sukuk | |
| Hybride / Zusammengesetzte Sukuk | |
| Sonstige Sukuk-Typen | |
| Nach Emittentenart | Staatlich |
| Staatsbezogen / Quasi-staatlich | |
| Finanzinstitut | |
| Nichtfinanzielles Unternehmen | |
| Multilateral / Supranational | |
| Nach Markttyp | Inländische Sukuk |
| Internationale Sukuk | |
| Nach Laufzeit | Kurzfristige Sukuk |
| Mittelfristige Sukuk | |
| Langfristige Sukuk | |
| Unbefristete Sukuk | |
| Nach Bezeichnung | Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk | |
| Nachhaltige / Nachhaltigkeitsgebundene / Soziale / Sonstige bezeichnete Sukuk |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Saudi-Arabien-Sukuk bis 2032?
Der Saudi-Arabien-Sukuk-Markt soll von 427,2 Milliarden USD im Jahr 2027 auf 621,9 Milliarden USD bis 2032 steigen, bei einem CAGR von 7,8 %.
Welche Sukuk-Struktur hat die größte Position in Saudi-Arabien?
Ijarah hielt 2026 einen Anteil von 34,8 %, gestützt durch seine Verwendung in bedeutenden staatlichen internationalen Emissionen.
Warum emittieren saudische Banken Additional-Tier-1-Sukuk?
Banken nutzen Additional-Tier-1-Sukuk zur Verwaltung von Kapitalanforderungen, zur Diversifizierung der Finanzierung und zur Unterstützung des Kreditwachstums.
Wie wichtig sind inländische Emissionen in Saudi-Arabien?
Inländische Sukuk hielten 2026 einen Anteil von 74,6 %, was die Rolle wiederkehrender Saudi-Riyal-Auktionen bei der Haushaltsfinanzierung und der Benchmark-Entwicklung widerspiegelt.
Wie verändert sich der Zugang ausländischer Investoren in Saudi-Arabien?
Die Capital Market Authority öffnete den Kapitalmarkt ab dem 1. Februar 2026 für alle Kategorien ausländischer Investoren und erweiterte damit den potenziellen Zugang zu saudischen Wertpapieren.
Welches Saudi-Arabien-Sukuk-Segment soll am schnellsten wachsen?
Grüne Sukuk sollen bis 2032 mit einem CAGR von 11,6 % wachsen, vor anderen identifizierten Segmenten.