
Tamaño y Participación del Mercado de Sukuk de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
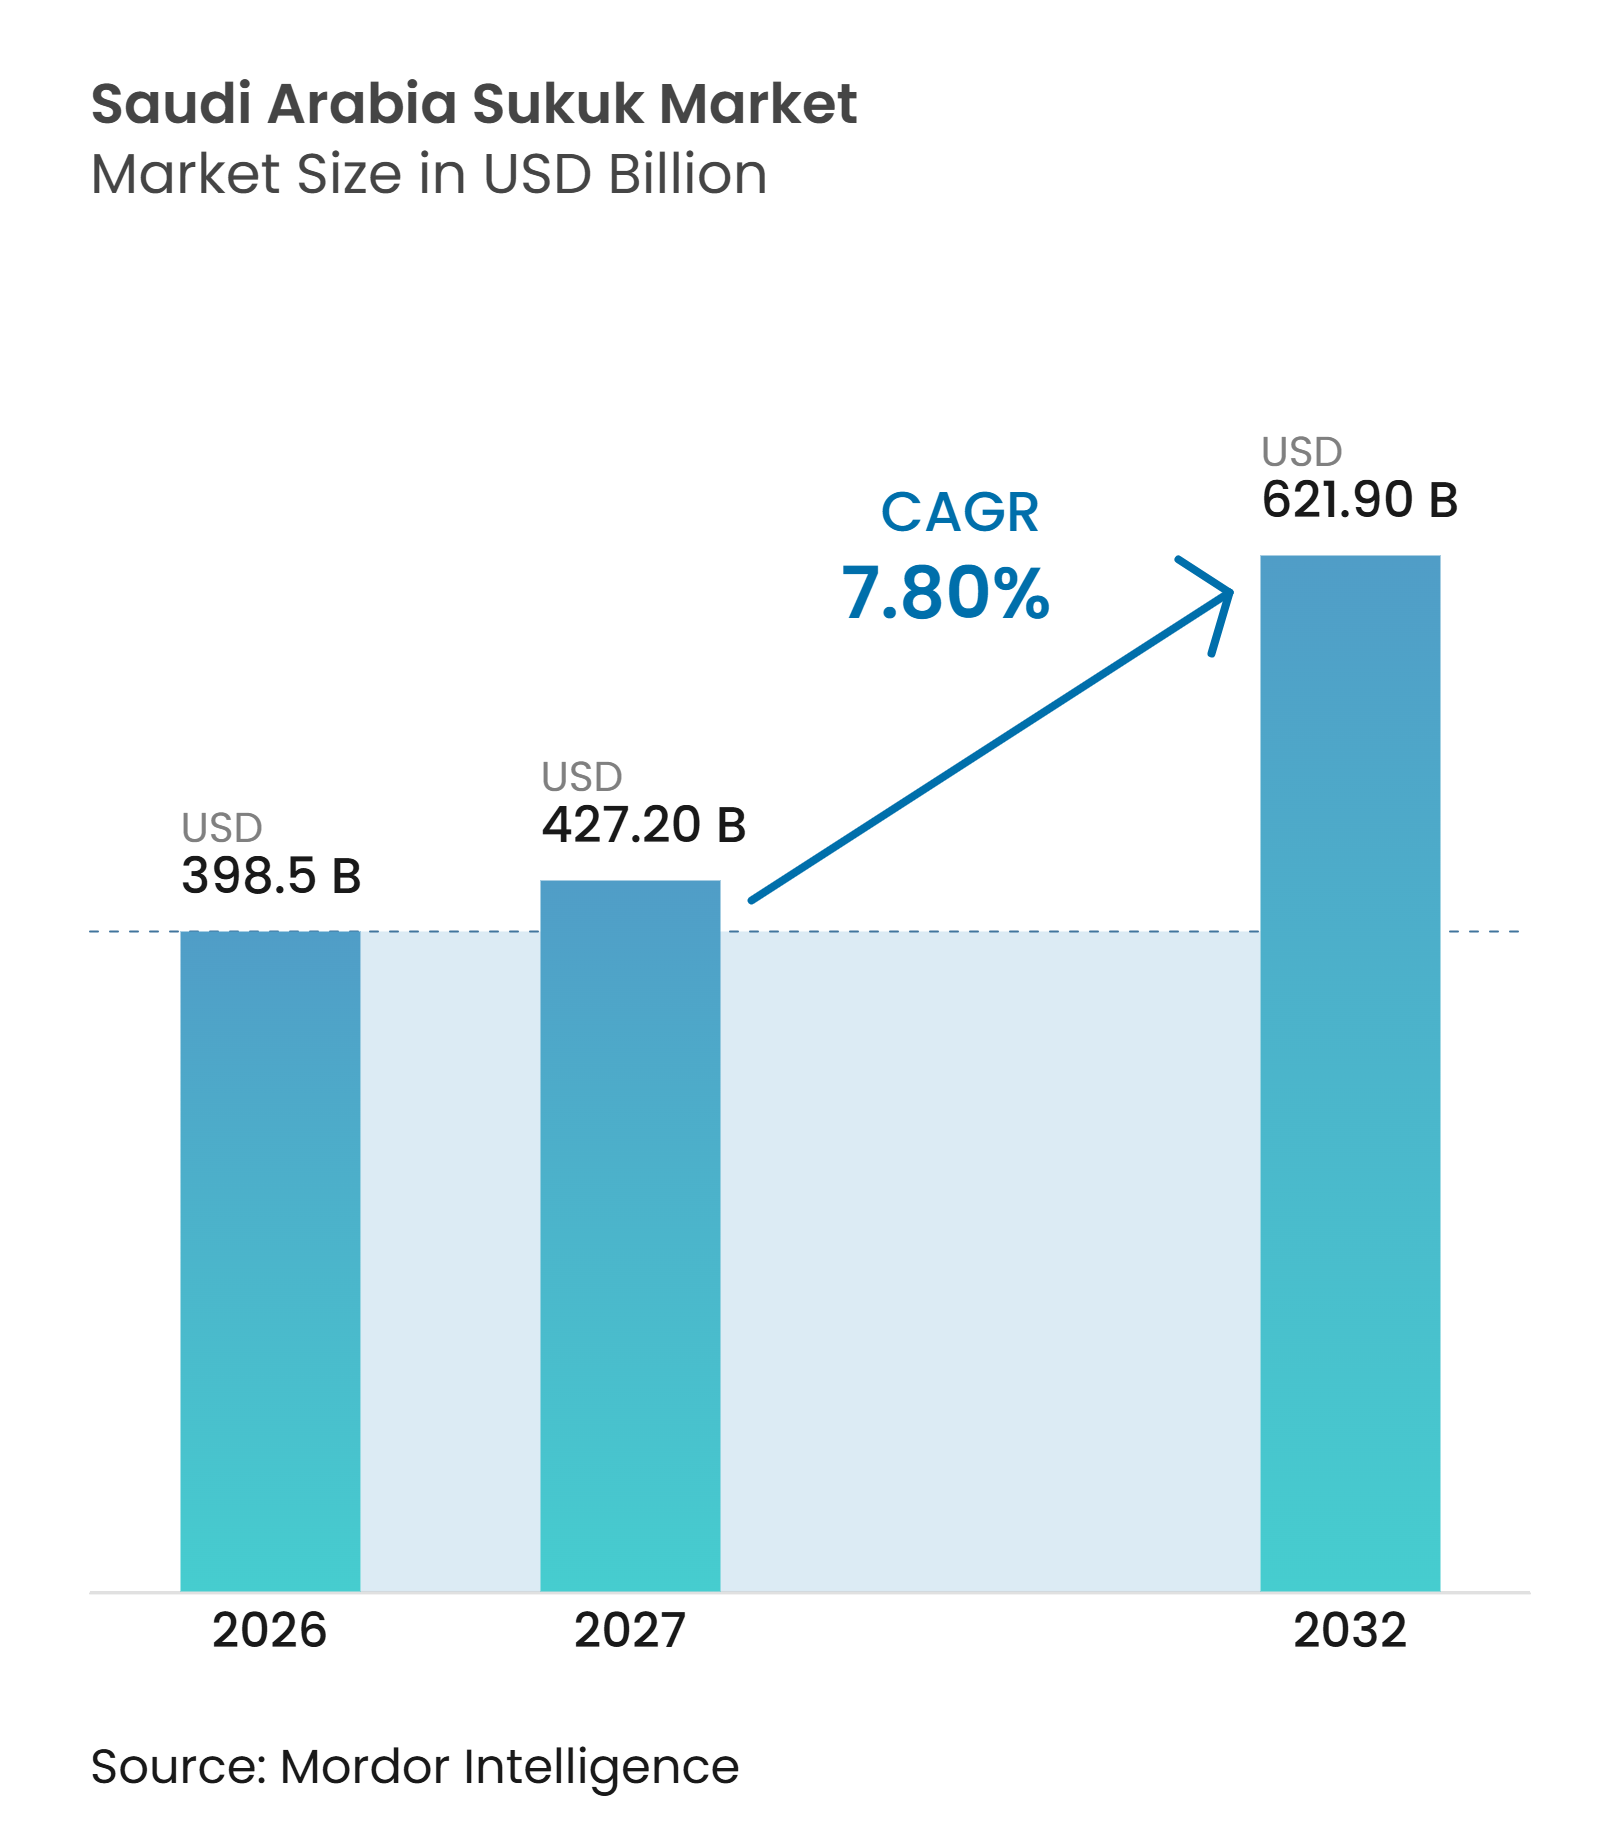
| Tamaño del mercado en el año base (2026) | 398.5 Mil millones de dólares |
| Tamaño del Mercado (2027) | 427.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 621.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.80 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sukuk de Arabia Saudita por Mordor Intelligence
El tamaño del Mercado de Sukuk de Arabia Saudita fue valorado en 398,5 mil millones de USD en 2026 y se estima que crecerá desde 427,20 mil millones de USD en 2027 hasta alcanzar 621,90 mil millones de USD en 2032, a una CAGR del 7,80% durante el período de pronóstico (2027-2032).
El mercado de sukuk de Arabia Saudita está respaldado por las necesidades de financiamiento soberano, una curva de rendimiento doméstica más amplia y la demanda de inversiones conformes con la Sharia. Arabia Saudita mantuvo una participación del 18% en la emisión de deuda en dólares estadounidenses de mercados emergentes excluyendo a China en 2025, mientras que su participación del 26% en la emisión de deuda en dólares estadounidenses ESG la situó entre los principales emisores en esa categoría. Los proyectos de la Visión 2030 en energía renovable, logística, turismo y grandes desarrollos requieren financiamiento a largo plazo y amplían la oportunidad para la emisión de sukuk. El plan de endeudamiento anual de 2026 prevé necesidades de financiamiento de SAR 217 mil millones (57,86 mil millones de USD), incluidos SAR 165 mil millones (43,97 mil millones de USD) para el déficit fiscal y SAR 52 mil millones (13,86 mil millones de USD) para el pago de capital. Las subastas periódicas en riales sauditas también ofrecen a los emisores corporativos una referencia local más clara para la fijación de precios y la selección de vencimientos.
Conclusiones Clave del Informe
- Por tipo de sukuk, el Ijarah capturó el 34,8% del mercado de sukuk de Arabia Saudita en 2026, mientras que se proyecta que el Wakalah crezca a una CAGR del 8,7% hasta 2032.
- Por tipo de emisor, los emisores soberanos capturaron el 65,3% del mercado de sukuk de Arabia Saudita en 2026, mientras que se proyecta que los emisores corporativos no financieros crezcan a una CAGR del 9,8% hasta 2032.
- Por tipo de mercado, el sukuk doméstico capturó el 74,6% del mercado de sukuk de Arabia Saudita en 2026, mientras que se proyecta que el sukuk internacional crezca a una CAGR del 8,7% hasta 2032.
- Por vencimiento, el sukuk a mediano plazo capturó el 40,1% del mercado de sukuk de Arabia Saudita en 2026, mientras que se proyecta que el sukuk perpetuo crezca a una CAGR del 9,3% hasta 2032.
- Por etiqueta, el sukuk simple o sin etiqueta capturó el 87,6% del mercado de sukuk de Arabia Saudita en 2026, mientras que se proyecta que el sukuk verde crezca a una CAGR del 11,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inversión en Infraestructura de la Visión 2030 y Diversificación Económica | +2.3% | Nacional, con efectos secundarios en los mercados de capitales internacionales | Largo plazo (≥ 4 años) |
| Requisitos de Endeudamiento Soberano y Refinanciamiento de Deuda | +1.7% | Nacional, con acceso a inversores de Oriente Medio y Norte de África, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Diversificación del Financiamiento Bancario y Necesidades de Financiamiento del Crecimiento del Crédito | +1.4% | Nacional | Corto plazo (≤ 2 años) |
| Reformas del Mercado de Capitales y Mayor Acceso de Inversores Extranjeros | +1.2% | Nacional, con flujos de entrada de Oriente Medio y Norte de África, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Emisión de Sukuk Corporativo y Diversificación del Financiamiento del Sector Privado | +0.9% | Nacional | Mediano plazo (2-4 años) |
| Desarrollo de Canales de Emisión de Sukuk Doméstico e Internacional | +0.5% | Global, centrado en Arabia Saudita | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Infraestructura de la Visión 2030 y Diversificación Económica
Las necesidades de inversión de la Visión 2030 proporcionan una base a largo plazo para la emisión en infraestructura, servicios públicos, logística, energía renovable, turismo y grandes desarrollos. El Centro Nacional de Gestión de la Deuda finalizó un préstamo sindicado de 13 mil millones de USD a 7 años en diciembre de 2025 para apoyar el financiamiento de energía, agua y servicios públicos. La transacción muestra la escala y duración de los requisitos de financiamiento junto con el mercado de sukuk de Arabia Saudita. El Fondo de Inversión Pública completó 3 ofertas internacionales de sukuk entre 2023 y abril de 2025 y recaudó 1,25 mil millones de USD a través de una oferta Wakalah en abril de 2025[1]. Los pedidos superaron los 9 mil millones de USD, es decir, 6,5 veces el tamaño de la emisión, lo que muestra la profundidad de la demanda de los inversores por el papel cuasi-soberano saudita. La adjudicación de la Copa Mundial de la FIFA 2034 extiende el flujo de financiamiento de proyectos más allá del período de pronóstico y respalda la demanda continua de financiamiento estructurado.
Requisitos de Endeudamiento Soberano y Refinanciamiento de Deuda
Los requisitos de financiamiento fiscal de Arabia Saudita y las necesidades de refinanciamiento de deuda impulsan la emisión periódica de sukuk soberano, apoyando la liquidez del mercado y proporcionando instrumentos de referencia para los inversores. En julio de 2026, el Centro Nacional de Gestión de la Deuda (CNGD) completó una transacción de recompra anticipada doméstica que involucró aproximadamente SAR 17,1 mil millones (4,56 mil millones de USD) en sukuk en circulación y emitió sukuk de reemplazo por un valor aproximado de SAR 17,2 mil millones (4,59 mil millones de USD) en cinco tramos con vencimiento entre 2031 y 2041[2]. En septiembre de 2026, el CNGD también completó una emisión internacional de sukuk de 3,25 mil millones de USD, atrayendo un libro de órdenes que superó los 16,5 mil millones de USD. Estas transacciones domésticas e internacionales recurrentes fortalecen la familiaridad de los inversores, mejoran las referencias de precios y apoyan a los emisores corporativos y cuasi-soberanos que buscan acceso al mercado de sukuk saudita.
Diversificación del Financiamiento Bancario y Necesidades de Financiamiento del Crecimiento del Crédito
Los bancos sauditas utilizan el sukuk para gestionar el capital regulatorio, diversificar el financiamiento y apoyar el crecimiento de los préstamos. Este requisito recurrente hace que la emisión bancaria sea menos dependiente del ciclo fiscal que la emisión soberana. Riyad Bank emitió SAR 10 mil millones (2,67 mil millones de USD) de sukuk de Nivel 1 en 2026 al 6,50%, mientras que Al Rajhi Bank y Alinma Bank también utilizaron estructuras de Nivel 1. Al Rajhi Bank colocó 1,6 mil millones de USD en instrumentos sociales de Nivel 1 y Nivel 2, y Alinma Bank recaudó SAR 4,88 mil millones (1,3 mil millones de USD) a través de 2 ofertas de Nivel 1 Adicional. Las estructuras Wakalah y Mudarabah siguen siendo importantes para la emisión de Nivel 1 Adicional porque se adaptan a las características de participación en el capital requeridas para el capital bancario. El marco de capital del Banco Central de Arabia Saudita respalda un ciclo recurrente de emisión de capital a medida que los balances bancarios se expanden.
Reformas del Mercado de Capitales y Mayor Acceso de Inversores Extranjeros
Se espera que la apertura del mercado de capitales saudita a todas las categorías de inversores extranjeros a partir del 1 de febrero de 2026 amplíe la participación en el mercado de sukuk de Arabia Saudita. La Autoridad del Mercado de Capitales (AMC) eliminó el marco de Inversor Extranjero Calificado, permitiendo a los inversores no residentes elegibles acceder al Mercado Principal sin cumplir los requisitos de calificación anteriores. Las inversiones internacionales en el Mercado Principal alcanzaron SAR 519 mil millones (138 mil millones de USD) al final del tercer trimestre de 2025. Según Fitch, los inversores extranjeros poseían más del 10% de la emisión doméstica directa en circulación del gobierno saudita en los mercados locales primarios a finales de 2025. En octubre de 2025, Tradeweb lanzó una plataforma de negociación electrónica con licencia de la AMC para sukuk e instrumentos de deuda denominados en riales sauditas, mejorando la transparencia, la eficiencia de negociación y el acceso para los inversores institucionales internacionales[3].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Concentración de Emisores Relacionados con el Gobierno y Limitada Profundidad del Mercado Corporativo | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Liquidez Limitada en el Mercado Secundario e Incompleto Descubrimiento de Precios | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Base de Inversores Reducida y Tenencias Institucionales Concentradas | -0.2% | Nacional | Mediano plazo (2-4 años) |
| Barreras de Estructuración y Emisión de Sukuk Corporativo | -0.1% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Concentración de Emisores Relacionados con el Gobierno y Limitada Profundidad del Mercado Corporativo
El mercado de sukuk de Arabia Saudita sigue concentrado en emisores soberanos y relacionados con el gobierno, lo que limita la diversidad de las exposiciones crediticias corporativas disponibles. A abril de 2026, el sukuk y los bonos gubernamentales representaban SAR 724,97 mil millones (193,33 mil millones de USD) del mercado de sukuk y deuda cotizada, en comparación con SAR 19,21 mil millones (5,12 mil millones de USD) en instrumentos corporativos. Las entidades relacionadas con el gobierno y las grandes corporaciones, incluidos el Fondo de Inversión Pública, Saudi Electricity Company, Ma'aden, Almarai Company y Dar Al Arkan Real Estate Development Company, contribuyen a la base de emisores más amplia. Las empresas más pequeñas pueden enfrentar barreras asociadas con la documentación, la estructuración Sharia, las calificaciones crediticias y los costos de emisión, lo que hace que el financiamiento en el mercado de capitales sea menos económico para transacciones más pequeñas. Las iniciativas de desarrollo del mercado, incluidas las reformas regulatorias para ampliar los instrumentos de deuda y los posibles fondos cotizados en bolsa de sukuk corporativo, podrían ampliar el acceso de los inversores y apoyar una mayor diversificación de los emisores.
Liquidez Limitada en el Mercado Secundario e Incompleto Descubrimiento de Precios
La limitada negociación secundaria lleva a muchos inversores institucionales a mantener el sukuk hasta el vencimiento. La rotación secundaria alcanzó el 9% de la emisión en circulación en 2025, con una negociación anual de SAR 50 mil millones (13,3 mil millones de USD), mostrando una mejora respecto a niveles anteriores. Los participantes del mercado aún carecen de acceso universal a precios electrónicos bidireccionales en tiempo real e información amplia de mercado de Nivel 2. Los precios disponibles también pueden retrasarse hasta 15 minutos. La ausencia de un mercado de repos funcional reduce la capacidad de los creadores de mercado para financiar inventario y apoyar la negociación continua. Acuerdos de repos bilaterales más amplios entre empresas no bancarias podrían mejorar la liquidez y la formación de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sukuk:
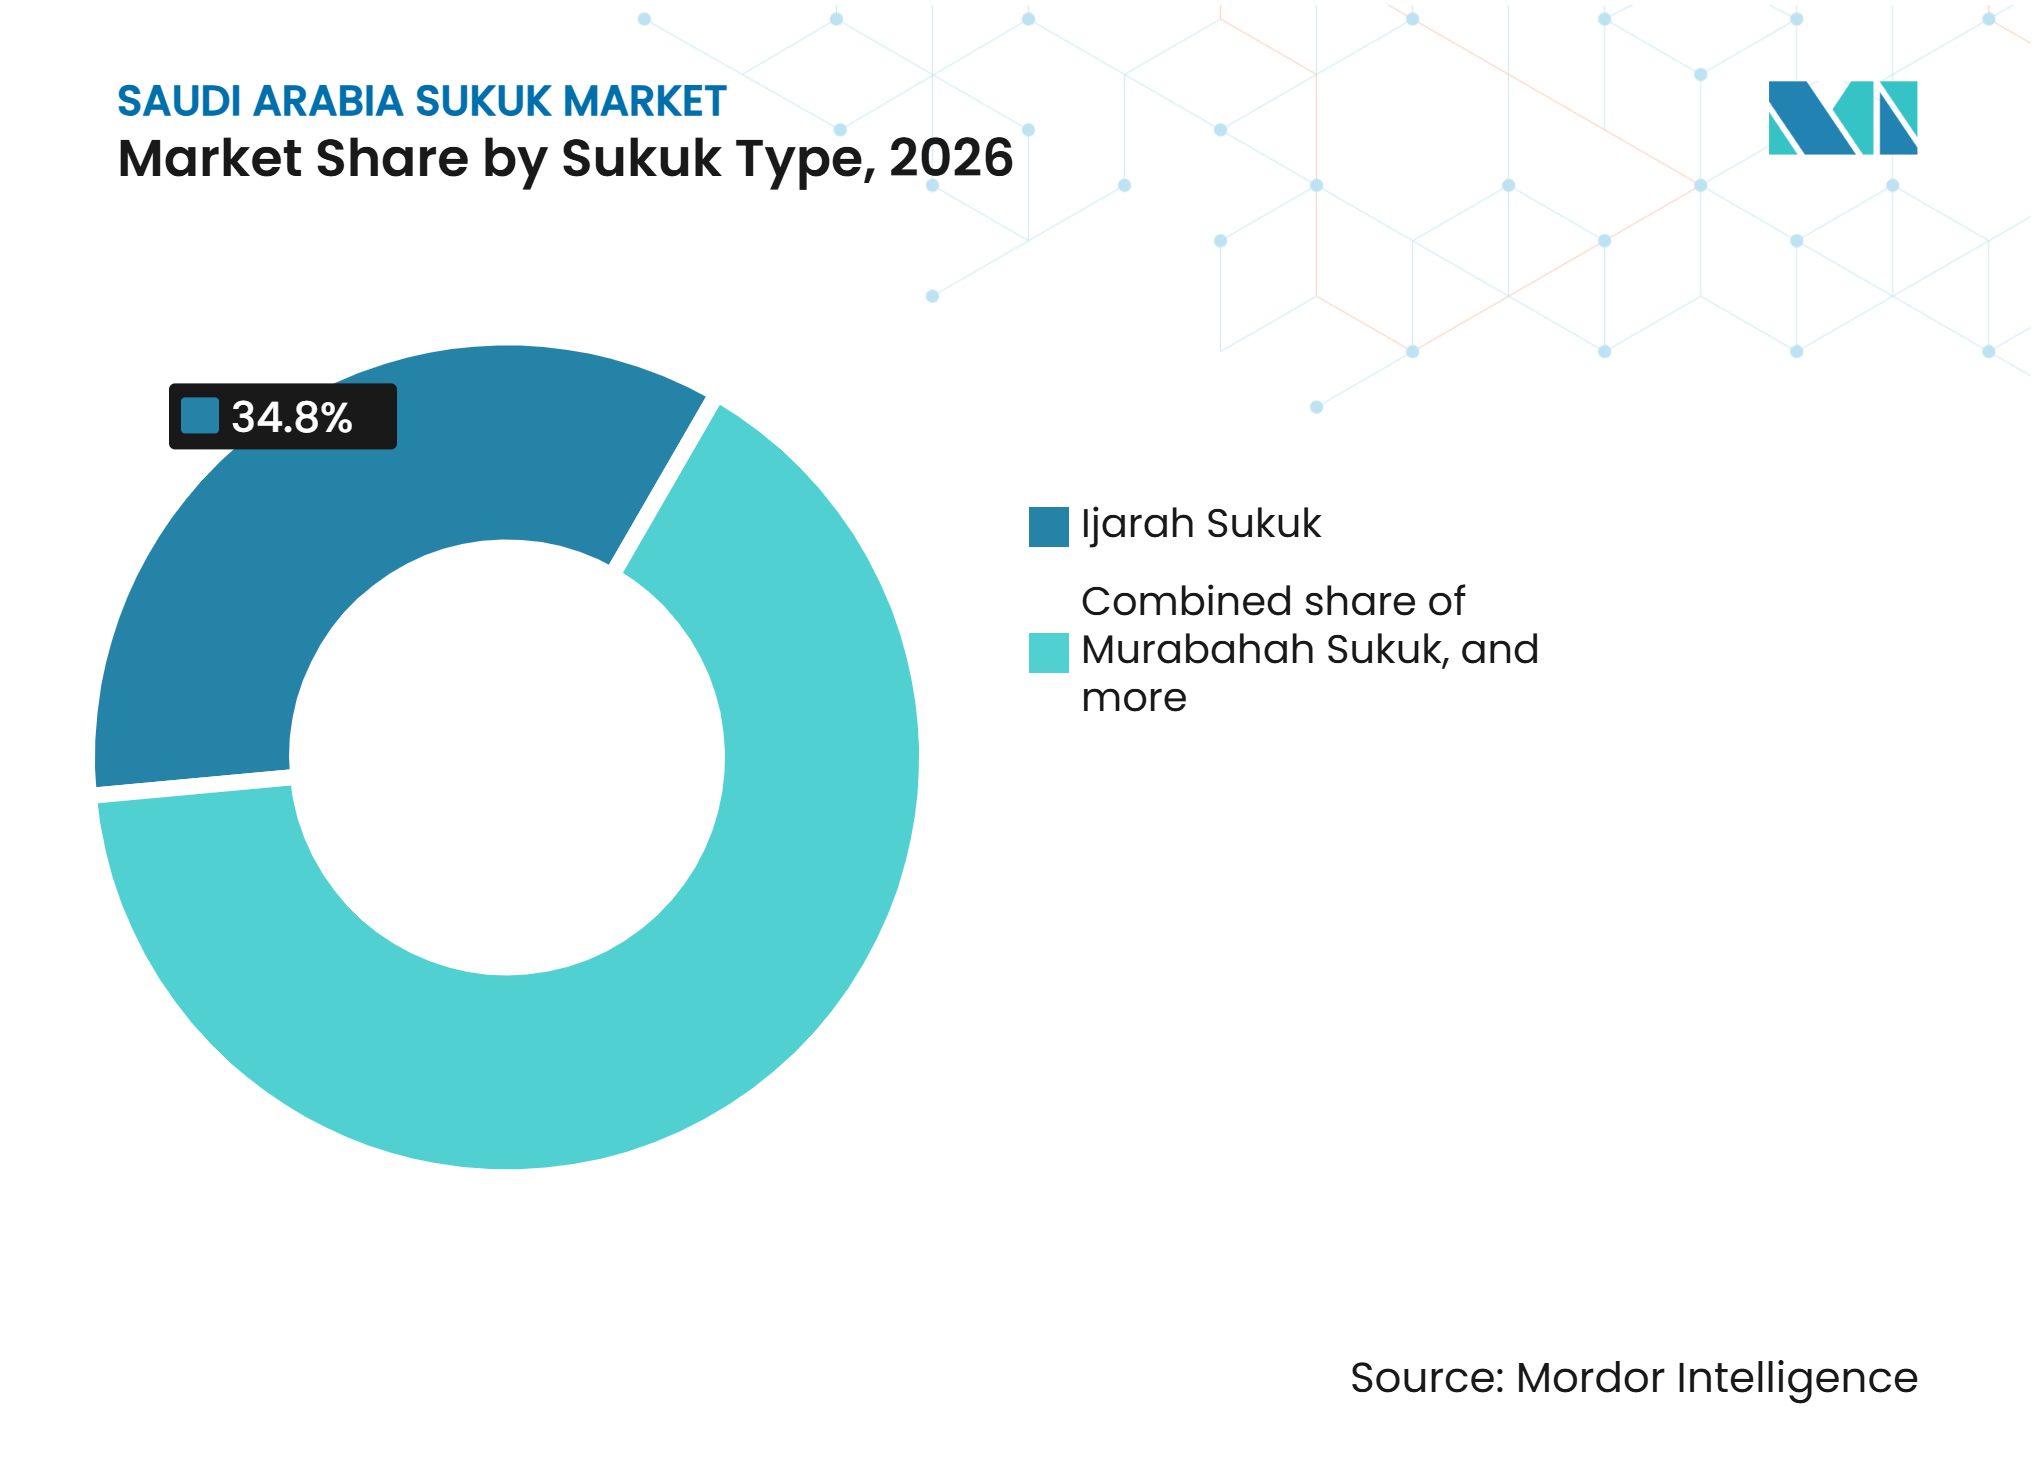
El Ijarah Mantiene la Posición Más Grande Mientras el Wakalah se ExpandeEl Ijarah mantuvo el 34,8% del tamaño del mercado de sukuk de Arabia Saudita en 2026. Su posición refleja el amplio uso en los programas internacionales soberanos y la familiaridad de su estructura basada en arrendamiento entre los inversores globales. El Centro Nacional de Gestión de la Deuda ha utilizado el Ijarah en importantes ofertas internacionales, incluida la transacción de 3,25 mil millones de USD completada en septiembre de 2026. El Murabahah sigue siendo importante en los acuerdos bilaterales y sindicados domésticos. El Musharakah y el Mudarabah se utilizan comúnmente en las estructuras de capital bancario de Nivel 1 Adicional. El Salam y el Istisna sirven para requisitos de financiamiento de materias primas y construcción más especializados.
Se proyecta que el Wakalah registre una CAGR del 8,7% hasta 2032. La estructura permite a los emisores designar un agente para gestionar un conjunto de activos, lo que le otorga flexibilidad para transacciones de capital bancario y fondos soberanos de riqueza. El Fondo de Inversión Pública fijó el precio de un sukuk Wakalah de 1,25 mil millones de USD en abril de 2025, con una demanda que superó los 9 mil millones de USD. Su transacción Wakalah de 2 mil millones de USD en enero de 2026 atrajo órdenes superiores a los 11 mil millones de USD. Al Rajhi Bank también utilizó características Wakalah y Mudarabah en su emisión sostenible de Nivel 1 Adicional de 1,5 mil millones de USD en 2025. La emisión tokenizada puede dar al Wakalah mayor alcance porque la estructura puede acomodar conjuntos de activos variados.


Por Tipo de Emisor:
La Emisión Soberana Establece el Punto de Referencia y las Corporaciones Crecen Más RápidoLos emisores soberanos representaron el 65,3% de la participación del mercado de sukuk de Arabia Saudita en 2026. Su emisión regular establece rendimientos de referencia para otros emisores y respalda una curva que se extiende hasta 2041. Las entidades relacionadas con el gobierno, como el Fondo de Inversión Pública, Saudi Electricity Company y Saudi Real Estate Refinance Company, forman el siguiente nivel de oferta crediticia. Las instituciones financieras añaden emisiones recurrentes de Nivel 1 Adicional y Nivel 2 a medida que gestionan los requisitos de capital. Los prestatarios multilaterales y supranacionales añaden otra vía para que Riad se desarrolle como centro de mercados de capitales islámicos. Esta estructura de emisores ofrece a los inversores una gama de calidad crediticia, aunque el riesgo relacionado con el soberano sigue siendo dominante.
Se proyecta que los emisores corporativos no financieros crezcan a una CAGR del 9,8% hasta 2032. El sukuk inaugural de 1,25 mil millones de USD de Ma'aden en febrero de 2025 fue 9,2 veces sobrerequerido, con órdenes que superaron los 11,5 mil millones de USD. La oferta de 500 millones de USD de Almarai Company en septiembre de 2025 registró el diferencial más ajustado para un corporativo del Consejo de Cooperación del Golfo con calificación BBB menos y Baa3, en Tesoro de Estados Unidos más 85 puntos básicos. El sukuk a 5 años de 750 millones de USD de Dar Al Arkan Real Estate Development Company atrajo 2,6 mil millones de USD en demanda. Estas transacciones proporcionan comparaciones útiles para los emisores en minería, bienes de consumo, bienes raíces y servicios públicos. También muestran que la demanda internacional puede respaldar créditos más allá de los sectores soberano y bancario.
Por Tipo de Mercado:
El Financiamiento Doméstico Sigue Siendo Central Mientras la Emisión Internacional se AmplíaEl sukuk doméstico mantuvo el 74,6% del mercado de sukuk de Arabia Saudita en 2026. Las subastas mensuales en riales sauditas realizadas por el Centro Nacional de Gestión de la Deuda forman la base del canal doméstico. Estas subastas recaudaron SAR 24,6 mil millones (6,6 mil millones de USD) en los primeros 7 meses de 2025. El Índice iBoxx Tadawul SAR de Sukuk Gubernamental proporciona una referencia estandarizada para el sukuk gubernamental en riales sauditas a lo largo de la curva. La participación extranjera en la emisión primaria gubernamental doméstica superó el 10% a finales de 2025. El marco más amplio de inversores extranjeros introducido en 2026 puede apoyar una mayor participación.
Se proyecta que el sukuk internacional crezca a una CAGR del 8,7% hasta 2032. La emisión de sukuk en dólares estadounidenses de Arabia Saudita alcanzó los 100 mil millones de USD en 2025, con el sukuk expandiéndose más rápido que los bonos convencionales. Los programas internacionales conectan a los emisores sauditas con instituciones en Estados Unidos, Reino Unido, Asia-Pacífico, Europa y Oriente Medio y Norte de África. Para los emisores con mayor calificación, el sukuk en dólares estadounidenses puede tener un precio más ajustado que las alternativas domésticas en riales sauditas porque el conjunto de inversores globales es más profundo. Las prácticas establecidas de cotización y divulgación han hecho que la vía internacional sea más sistemática para el Centro Nacional de Gestión de la Deuda, el Fondo de Inversión Pública, Saudi Electricity Company y los emisores corporativos. Este canal complementa el financiamiento doméstico en lugar de reemplazar el papel de la emisión en moneda local.
Por Vencimiento:
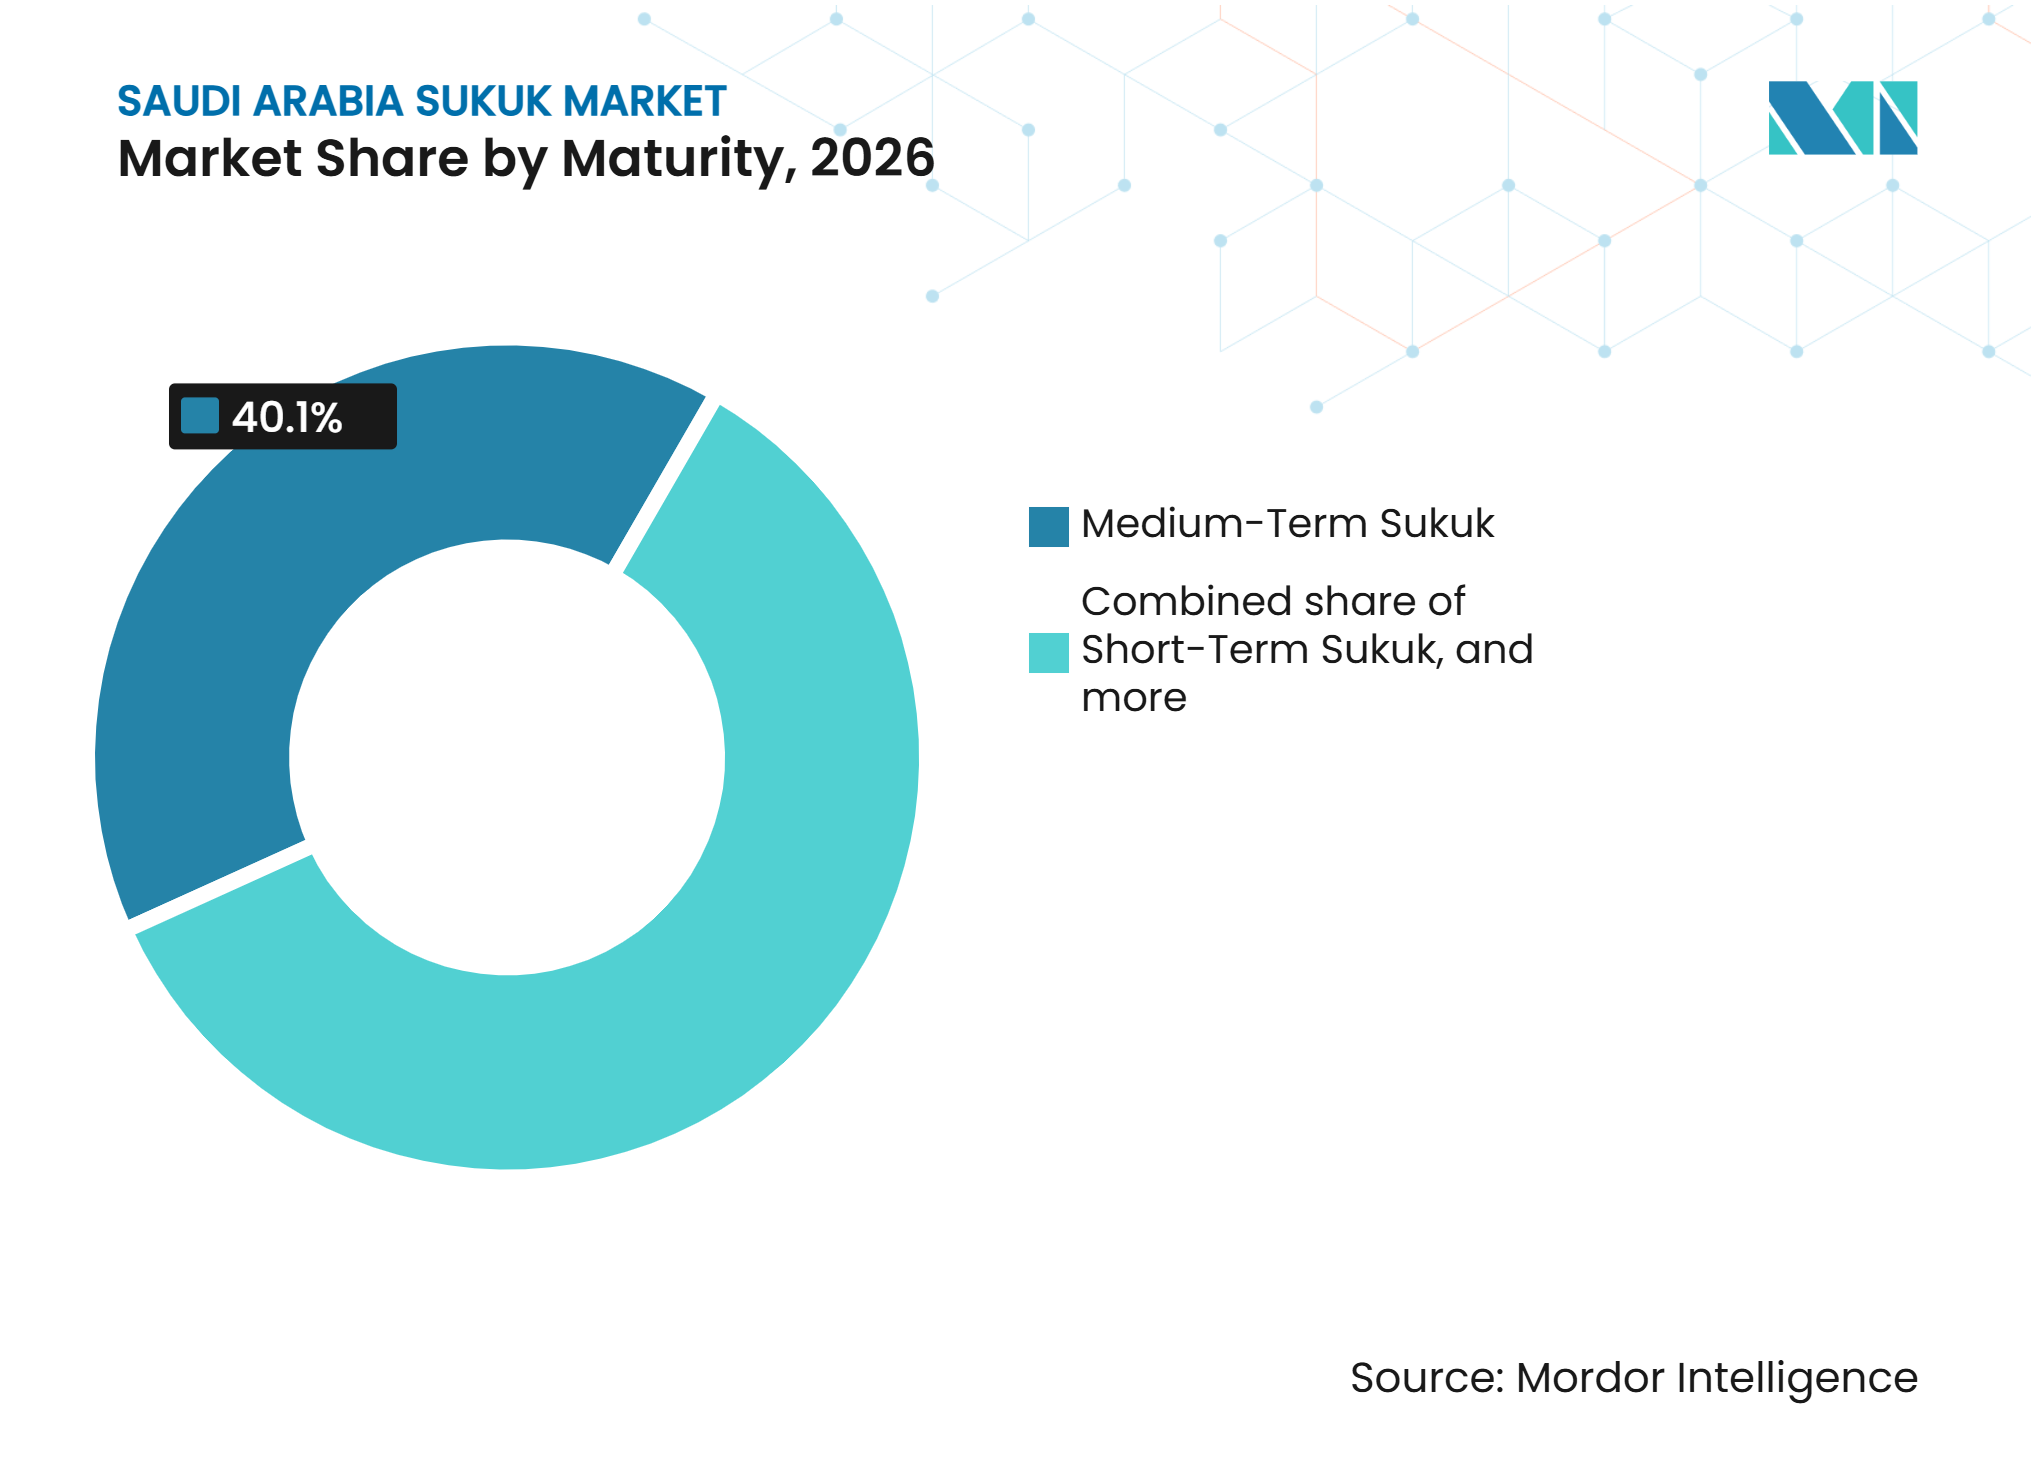
Las Emisiones a Mediano Plazo Lideran y los Instrumentos de Capital Perpetuo se ExpandenEl sukuk a mediano plazo representó el 40,1% del tamaño del mercado de sukuk de Arabia Saudita en 2026. El segmento incluye tramos corporativos a 5 y 10 años, así como vencimientos soberanos domésticos. Ma'aden, Almarai Company y Dar Al Arkan Real Estate Development Company utilizaron estructuras a 5 años en transacciones internacionales recientes. La emisión a largo plazo está más estrechamente asociada con el financiamiento soberano doméstico y los inversores institucionales que buscan duración. La subasta del Centro Nacional de Gestión de la Deuda de febrero de 2026 recaudó un total de SAR 7,86 mil millones (2,09 mil millones de USD), siendo la mayor parte el quinto tramo de SAR 3,197 mil millones (852,5 millones de USD) con vencimiento en 2041. El sukuk a corto plazo sigue limitado por la escasa profundidad del ecosistema del mercado monetario en riales sauditas.
Se proyecta que el sukuk perpetuo crezca a una CAGR del 9,3% hasta 2032. Los bancos sauditas utilizan instrumentos perpetuos de Nivel 1 Adicional para satisfacer las necesidades de capital a medida que crecen las carteras de préstamos. Riyad Bank emitió SAR 10 mil millones (2,67 mil millones de USD) de sukuk perpetuo de Nivel 1 en 2026 al 6,50%. Al Rajhi Bank, Alinma Bank, Arab National Bank, Bank AlJazira y Bank Albilad también emitieron instrumentos de Nivel 1 Adicional. Las características de amortización anticipada típicamente crean requisitos de refinanciamiento después de 5 años. Ese ciclo de capital recurrente puede sostener la emisión cuando la actividad soberana o corporativa disminuye.

Por Etiqueta:
Los Instrumentos Simples Dominan y el Sukuk Verde Registra el Mayor CrecimientoEl sukuk simple o sin etiqueta representó el 87,6% de la participación del mercado de sukuk de Arabia Saudita en 2026. El financiamiento soberano, la gestión del capital bancario y el financiamiento corporativo general no siempre requieren un marco de uso de los ingresos. Estos instrumentos abarcan categorías de emisores y perfiles de vencimiento. También proporcionan el principal universo invertible para los bancos domésticos, los fondos de pensiones y las compañías de seguros. Su escala apoya la liquidez, aunque gran parte de la base de inversores continúa manteniendo los valores hasta el vencimiento. Los instrumentos simples, por tanto, siguen siendo fundamentales para el mercado de sukuk de Arabia Saudita incluso a medida que las finanzas etiquetadas se expanden.
Se proyecta que el sukuk verde crezca a una CAGR del 11,6% hasta 2032. La Autoridad del Mercado de Capitales aprobó directrices para instrumentos de deuda verdes, sociales, sostenibles y vinculados a la sostenibilidad en mayo de 2025. Las directrices requieren revisión externa, informes continuos e información sobre el desempeño ambiental, social y de gobernanza. Arabia Saudita registró 6,25 mil millones de USD en emisiones verdes, sociales, sostenibles y vinculadas a la sostenibilidad en el primer semestre de 2025. Saudi Electricity Company emitió un sukuk verde a 10 años de 1,25 mil millones de USD en febrero de 2025, elevando su emisión acumulada de sukuk verde a 3,75 mil millones de USD desde 2020. Los instrumentos etiquetados pueden atraer asignaciones de inversores con mandatos formales de criterios ambientales, sociales y de gobernanza.
Análisis Geográfico
Arabia Saudita representó entre el 20% y el 30% de la emisión global de sukuk en los últimos años. Riad alberga la Autoridad del Mercado de Capitales, el Centro Nacional de Gestión de la Deuda, la Bolsa de Valores Saudita y Edaa, que en conjunto apoyan la emisión doméstica e internacional. El marco institucional del país respalda el mercado de sukuk de Arabia Saudita en regulación, gestión de deuda, negociación, liquidación y custodia. El Índice iBoxx Tadawul SAR de Sukuk Gubernamental rastrea los valores gubernamentales denominados en riales sauditas a lo largo de una curva que se extiende hasta 2041. Este índice de referencia apoya la construcción de carteras institucionales y las estrategias de inversión pasiva.
Arabia Saudita sigue siendo el mayor emisor regional a pesar de una disminución en la emisión durante el primer semestre de 2026. La emisión total de sukuk saudita cayó un 18% interanual hasta los 34,2 mil millones de USD durante ese período. La emisión soberana disminuyó un 29% hasta los 18,4 mil millones de USD, mientras que la emisión corporativa aumentó un 59% hasta los 8,8 mil millones de USD. La división muestra que la actividad no soberana se ha vuelto más resiliente incluso cuando la emisión soberana se ve interrumpida. El Centro Nacional de Gestión de la Deuda había asegurado el 90% de su plan de endeudamiento anual de 2026 antes de que las perturbaciones geopolíticas afectaran las condiciones de emisión. Utilizó canales privados y mercados locales para continuar las operaciones de financiamiento.
La participación global se está ampliando a través de los canales de inversores de Estados Unidos, Reino Unido, Asia-Pacífico, Europa y Oriente Medio y Norte de África. Ma'aden emitió su sukuk inaugural de 1,25 mil millones de USD bajo la Regla 144A y la Regulación S, extendiendo el acceso a los inversores institucionales de Estados Unidos. La transacción de septiembre de 2025 de Almarai Company atrajo una participación del 90% de inversores internacionales. La emisión de 2,75 mil millones de USD de Saudi Real Estate Refinance Company en julio de 2026 fue 6,8 veces sobrerequerida, con la demanda liderada por inversores internacionales. El lanzamiento del mercado de Tradeweb en octubre de 2025 aborda una brecha de acceso previa en los instrumentos en riales sauditas. Su expansión adicional, sujeta al consentimiento regulatorio, puede reducir la diferencia entre el acceso de los inversores domésticos e internacionales.
Panorama Competitivo
Concentración del Mercado
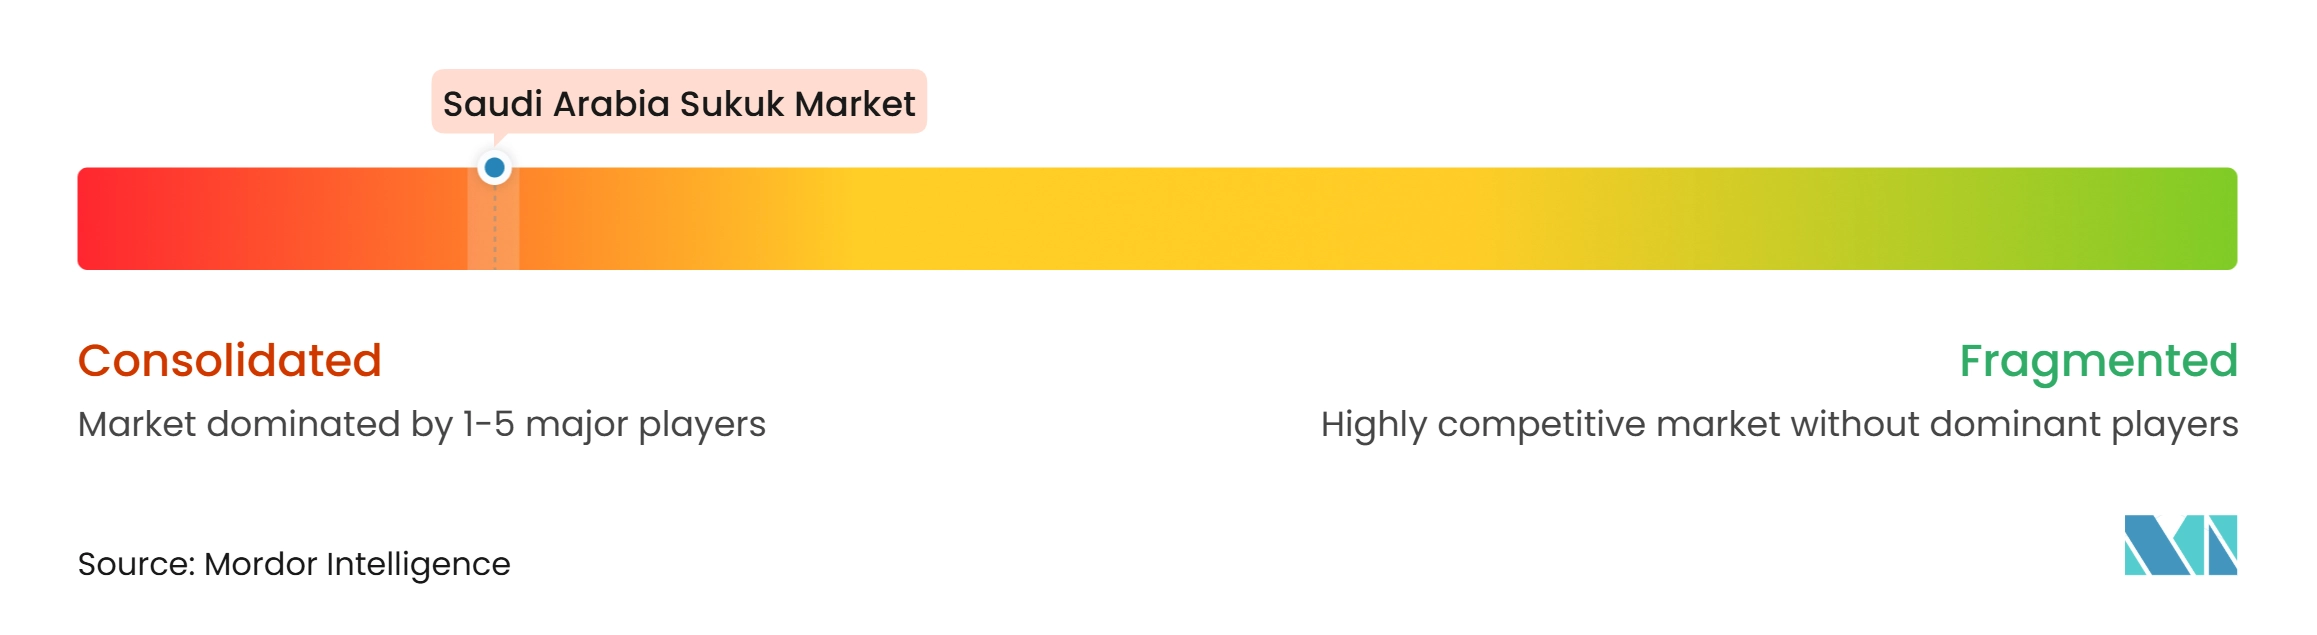
El mercado de sukuk de Arabia Saudita está concentrado entre emisores soberanos, cuasi-soberanos y de las principales instituciones financieras. El Centro Nacional de Gestión de la Deuda, el Fondo de Inversión Pública y Saudi Electricity Company establecen diferenciales de referencia que influyen en otros emisores. Al Rajhi Bank, Riyad Bank y Alinma Bank lideran la emisión de Nivel 1 Adicional y Nivel 2 entre los bancos cotizados. Ma'aden, Almarai Company y Dar Al Arkan Real Estate Development Company proporcionan puntos de referencia corporativos en diferentes niveles crediticios. Los emisores corporativos aún enfrentan costos fijos más altos para la documentación, la estructuración Sharia y las calificaciones crediticias. El rango de financiamiento de 200 a 500 millones de USD sigue siendo difícil para las empresas sin programas regulares en el mercado de capitales.
Varias transacciones recientes muestran cómo los principales emisores están ampliando su alcance de financiamiento. El Centro Nacional de Gestión de la Deuda completó un sukuk Ijarah internacional de 3,25 mil millones de USD en septiembre de 2026, con órdenes que superaron los 16,5 mil millones de USD. La emisión Wakalah de 1,25 mil millones de USD del Fondo de Inversión Pública en abril de 2025 fue 6,5 veces sobrerequerida. Saudi Real Estate Refinance Company amplió su programa internacional de sukuk a 10 mil millones de USD cuando fijó el precio de un acuerdo de 2,75 mil millones de USD en julio de 2026. Al Rajhi Bank completó un sukuk social de Nivel 2 de 600 millones de USD en septiembre de 2026. Estas acciones muestran que los emisores soberanos, relacionados con el gobierno y bancarios están utilizando programas internacionales para mantener un acceso de financiamiento diversificado.
La tecnología y la emisión etiquetada se están convirtiendo en áreas adicionales de competencia. La Bolsa de Valores Saudita ha operado una plataforma de valores digitales en modo piloto desde el segundo trimestre de 2025, con liquidación atómica de entrega contra pago. Un sukuk gubernamental Ijarah tokenizado de SAR 500 millones (133,3 millones de USD) fue listado en el entorno piloto. Saudi Awwal Bank completó transacciones de repos basadas en cadena de bloques en la región del Consejo de Cooperación del Golfo. El Marco de Activos Digitales de la Autoridad del Mercado de Capitales rige la emisión tokenizada basada en entorno de pruebas, mientras que el despliegue más amplio depende de las salvaguardas de divulgación y custodia. Las directrices de deuda verde y sostenible también alientan a los emisores a utilizar estructuras etiquetadas cuando buscan asignaciones centradas en criterios ambientales, sociales y de gobernanza.
Líderes de la Industria de Sukuk de Arabia Saudita
-
Saudi Electricity Company
-
Saudi Aramco
-
Al Rajhi Bank
-
Alinma Bank
-
Saudi National Bank
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sukuk de Arabia Saudita Empresas cubiertas en este informe
- Saudi Electricity Company
- Saudi Aramco
- Al Rajhi Bank
- Alinma Bank
- Saudi National Bank
- Riyad Bank
- Saudi Awwal Bank
- Bank AlJazira
- Arab National Bank
- Bank Albilad
- Almarai Company
- Dar Al Arkan Real Estate Development Company
- ACWA Power Company
- Bidaya Finance Company
- Rawasi Albina Investment Company
- Arabian Centres Company (Cenomi Centres)
- Middle East Healthcare Company (Saudi German Health)
- Red Sea International Company
- Sadara Chemical Company
- Al Kathiri Holding Company
Desarrollos recientes de la industria en Mercado de Sukuk de Arabia Saudita
- Octubre de 2026: El CNGD cerró su emisión de sukuk denominada en riales sauditas de octubre de 2026, asignando SAR 6,749 mil millones (1,8 mil millones de USD) en 4 tramos con vencimiento de 2031 a 2039, continuando su programa doméstico mensual para satisfacer los requisitos fiscales.
- Septiembre de 2026: El CNGD completó un sukuk Ijarah internacional de 3,25 mil millones de USD con un libro de órdenes que superó los 16,5 mil millones de USD, lo que fue más de 5 veces sobrerequerido.
- Junio de 2026: Saudi Real Estate Refinance Company fijó el precio de un sukuk internacional de 2,75 mil millones de USD en tramos a 5,5 años y 10 años, que fue 6,8 veces sobrerequerido, y amplió su Programa Internacional de Sukuk a 10 mil millones de USD.
- Febrero de 2026: El CNGD cerró una emisión de sukuk doméstico de SAR 7,86 mil millones (2,1 mil millones de USD) en 5 tramos con vencimiento de 2031 a 2041.
Alcance del Informe del Mercado de Sukuk de Arabia Saudita
Resumen de la segmentación
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Compuesto |
| Otros Tipos de Sukuk |
| Soberano |
| Relacionado con el Soberano / Cuasi-Soberano |
| Institución Financiera |
| Corporativo No Financiero |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo |
| Sukuk a Largo Plazo |
| Sukuk Perpetuo |
| Sukuk Simple / Sin Etiqueta |
| Sukuk Verde |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Sukuk Etiquetados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Compuesto | |
| Otros Tipos de Sukuk | |
| Por Tipo de Emisor | Soberano |
| Relacionado con el Soberano / Cuasi-Soberano | |
| Institución Financiera | |
| Corporativo No Financiero | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Vencimiento | Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo | |
| Sukuk a Largo Plazo | |
| Sukuk Perpetuo | |
| Por Etiqueta | Sukuk Simple / Sin Etiqueta |
| Sukuk Verde | |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Sukuk Etiquetados |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el sukuk de Arabia Saudita hasta 2032?
Se proyecta que el mercado de sukuk de Arabia Saudita aumente de 427,2 mil millones de USD en 2027 a 621,9 mil millones de USD en 2032, a una CAGR del 7,8%.
¿Qué estructura de sukuk tiene la posición más grande en Arabia Saudita?
El Ijarah mantuvo el 34,8% en 2026, respaldado por su uso en la principal emisión internacional soberana.
¿Por qué los bancos sauditas emiten sukuk de Nivel 1 Adicional?
Los bancos utilizan el sukuk de Nivel 1 Adicional para gestionar los requisitos de capital, diversificar el financiamiento y apoyar el crecimiento del crédito.
¿Qué tan importante es la emisión doméstica en Arabia Saudita?
El sukuk doméstico mantuvo el 74,6% en 2026, lo que refleja el papel de las subastas periódicas en riales sauditas en el financiamiento fiscal y el desarrollo de referencias.
¿Cómo está cambiando el acceso de los inversores extranjeros en Arabia Saudita?
La Autoridad del Mercado de Capitales abrió el mercado de capitales a todas las categorías de inversores extranjeros a partir del 1 de febrero de 2026, ampliando el acceso potencial a los valores sauditas.
¿Qué segmento de sukuk saudita se proyecta que crezca más rápido?
Se proyecta que el sukuk verde crezca a una CAGR del 11,6% hasta 2032, por delante de otros segmentos identificados.