
Taille et part du marché des Sukuk en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
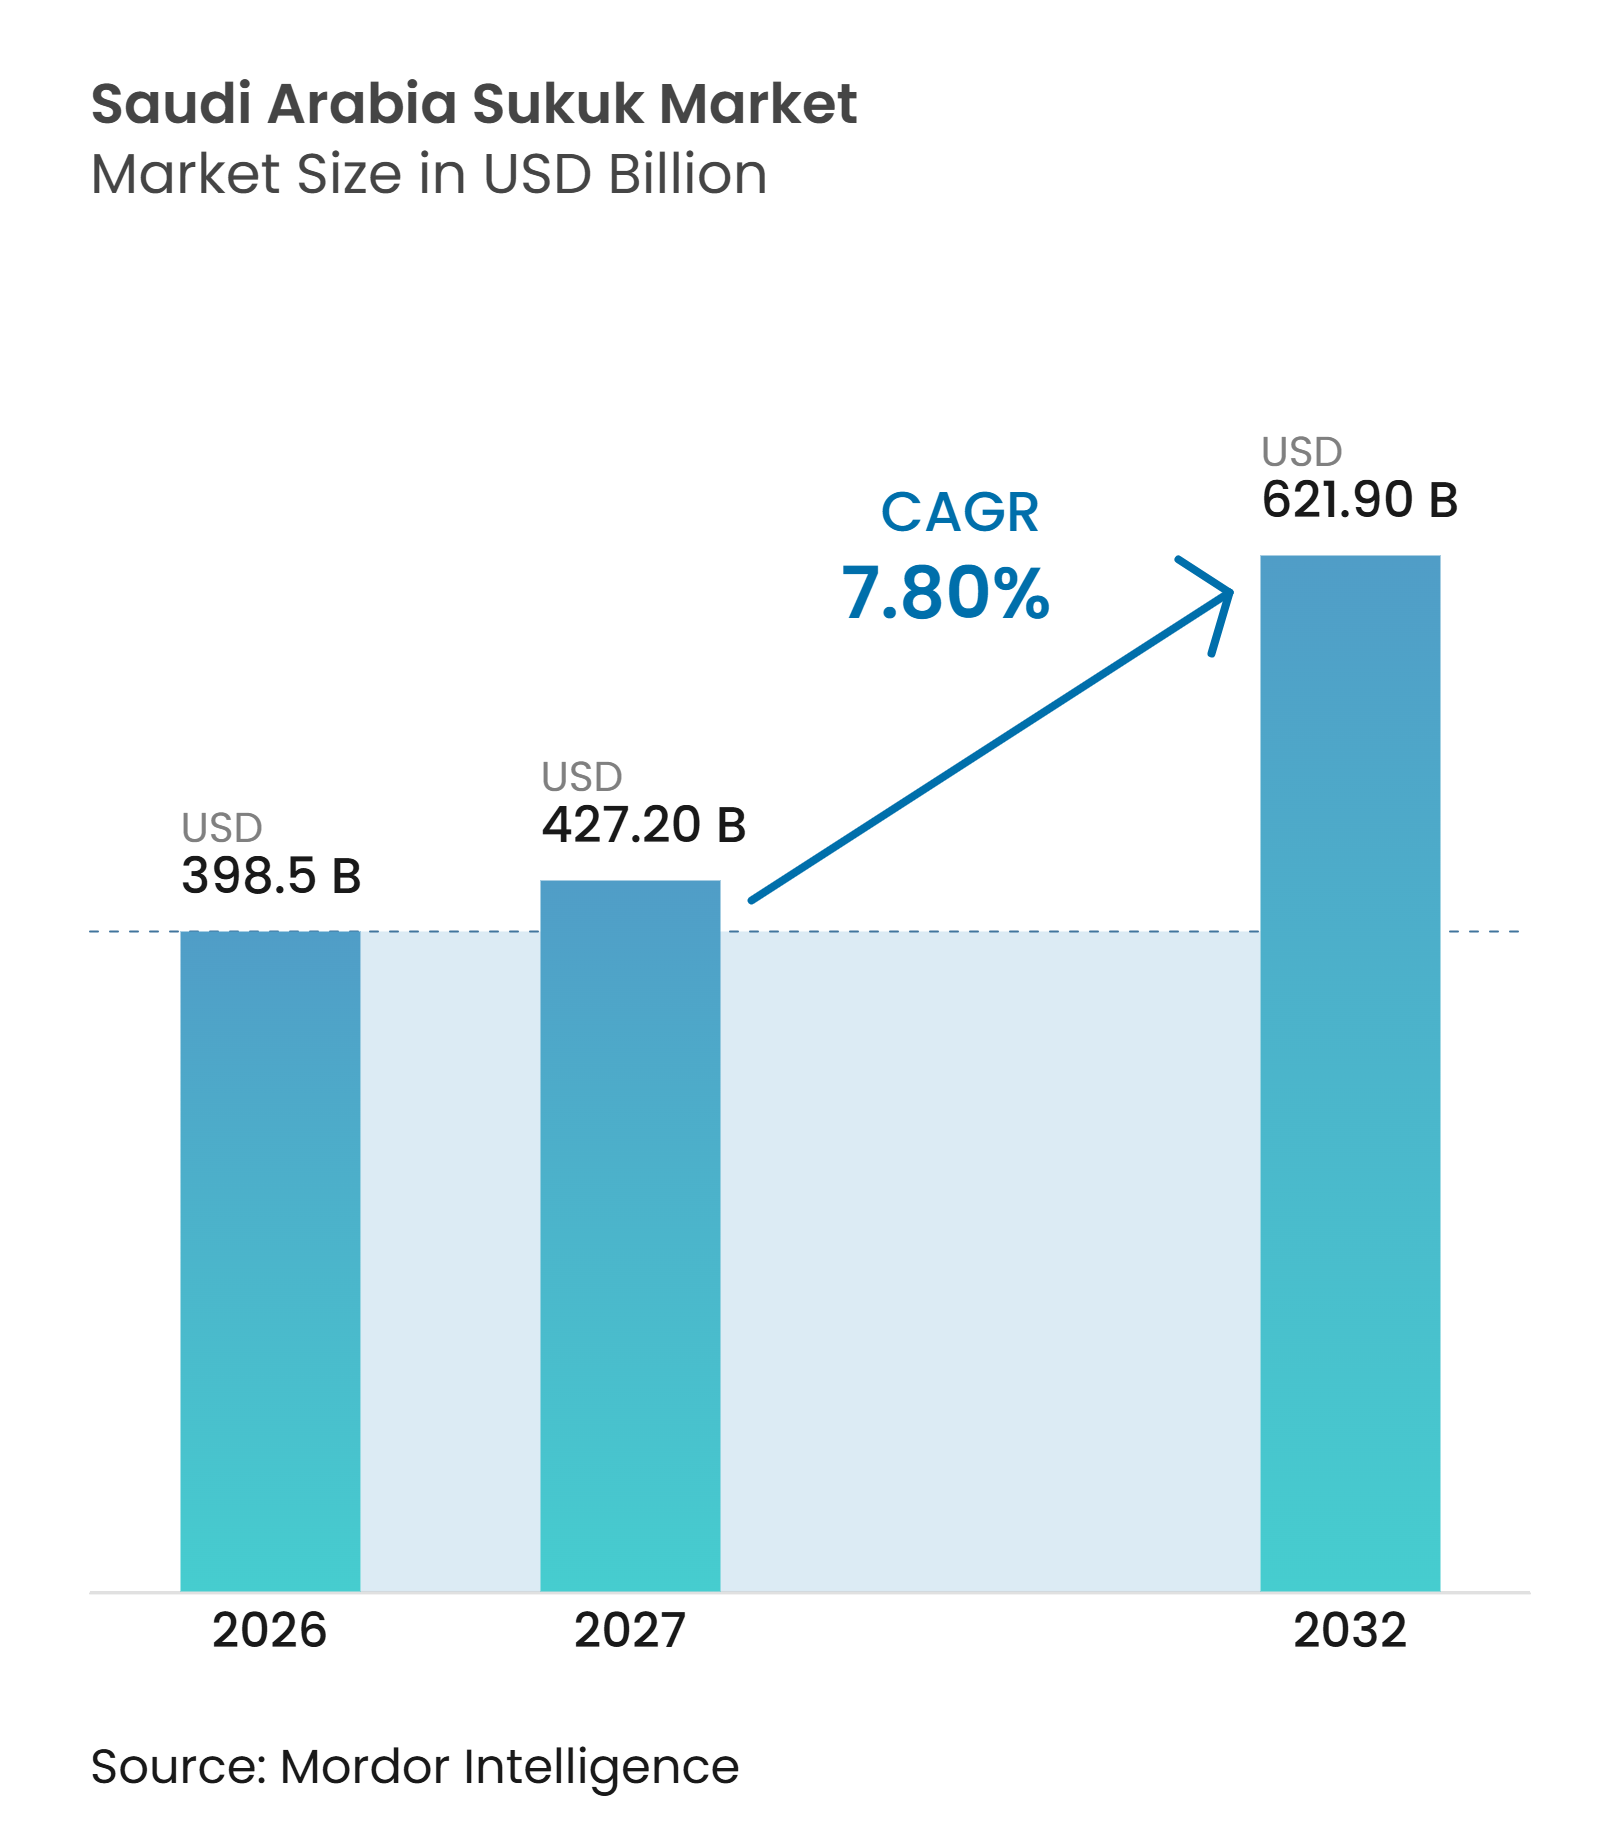
| Taille du marché de l'année de base (2026) | 398.5 Milliards de dollars |
| Taille du Marché (2027) | 427.20 Milliards de dollars |
| Taille du Marché (2032) | 621.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.80 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Sukuk en Arabie Saoudite par Mordor Intelligence
La taille du marché des Sukuk en Arabie Saoudite était évaluée à 398,5 milliards USD en 2026 et devrait croître de 427,20 milliards USD en 2027 pour atteindre 621,90 milliards USD d'ici 2032, à un CAGR de 7,80 % durant la période de prévision (2027-2032).
Le marché des Sukuk en Arabie Saoudite est soutenu par les besoins de financement souverain, une courbe de rendement domestique plus large et la demande d'investissements conformes à la charia. L'Arabie Saoudite détenait une part de 18 % des émissions de dette en dollars américains sur les marchés émergents hors Chine en 2025, tandis que sa part de 26 % des émissions de dette ESG en dollars américains la plaçait parmi les principaux émetteurs dans cette catégorie. Les projets de la Vision 2030 dans les énergies renouvelables, la logistique, le tourisme et les grands développements nécessitent un financement à long terme et élargissent les opportunités d'émission de Sukuk. Le plan d'emprunt annuel 2026 prévoit 217 milliards SAR (57,86 milliards USD) de besoins de financement, dont 165 milliards SAR (43,97 milliards USD) pour le déficit budgétaire et 52 milliards SAR (13,86 milliards USD) pour les remboursements de principal. Les adjudications régulières en riyals saoudiens offrent également aux émetteurs corporatifs une référence locale plus claire pour la tarification et la sélection des maturités.
Points clés du rapport
- Par type de Sukuk, l'Ijarah a capturé 34,8 % du marché des Sukuk en Arabie Saoudite en 2026, tandis que le Wakalah devrait croître à un CAGR de 8,7 % jusqu'en 2032.
- Par type d'émetteur, les émetteurs souverains ont capturé 65,3 % du marché des Sukuk en Arabie Saoudite en 2026, tandis que les émetteurs corporatifs non financiers devraient croître à un CAGR de 9,8 % jusqu'en 2032.
- Par type de marché, les Sukuk nationaux ont capturé 74,6 % du marché des Sukuk en Arabie Saoudite en 2026, tandis que les Sukuk internationaux devraient croître à un CAGR de 8,7 % jusqu'en 2032.
- Par maturité, les Sukuk à moyen terme ont capturé 40,1 % du marché des Sukuk en Arabie Saoudite en 2026, tandis que les Sukuk perpétuels devraient croître à un CAGR de 9,3 % jusqu'en 2032.
- Par label, les Sukuk ordinaires ou sans label ont capturé 87,6 % du marché des Sukuk en Arabie Saoudite en 2026, tandis que les Sukuk verts devraient croître à un CAGR de 11,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement d'infrastructure de la Vision 2030 et diversification économique | +2.3% | National, avec des retombées sur les marchés internationaux des capitaux | Long terme (≥ 4 ans) |
| Besoins d'emprunt souverain et refinancement de la dette | +1.7% | National, avec accès aux investisseurs du Moyen-Orient et d'Afrique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Diversification du financement bancaire et besoins de financement de la croissance du crédit | +1.4% | National | Court terme (≤ 2 ans) |
| Réformes du marché des capitaux et élargissement de l'accès des investisseurs étrangers | +1.2% | National, avec des flux entrants du Moyen-Orient et d'Afrique du Nord, d'Asie-Pacifique et d'Europe | Moyen terme (2-4 ans) |
| Émission de Sukuk corporatifs et diversification du financement du secteur privé | +0.9% | National | Moyen terme (2-4 ans) |
| Développement des canaux d'émission de Sukuk nationaux et internationaux | +0.5% | Mondial, centré sur l'Arabie Saoudite | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement d'infrastructure de la Vision 2030 et diversification économique
Les besoins d'investissement de la Vision 2030 constituent une base à long terme pour les émissions dans les domaines des infrastructures, des services publics, de la logistique, des énergies renouvelables, du tourisme et des grands développements. Le Centre national de gestion de la dette a finalisé un prêt syndiqué de 13 milliards USD sur 7 ans en décembre 2025 pour soutenir le financement de l'énergie, de l'eau et des services publics. Cette transaction illustre l'ampleur et la durée des besoins de financement parallèlement au marché des Sukuk en Arabie Saoudite. Le Fonds public d'investissement a réalisé 3 émissions internationales de Sukuk de 2023 à avril 2025 et a levé 1,25 milliard USD grâce à une offre Wakalah en avril 2025[1]. Les ordres ont dépassé 9 milliards USD, soit 6,5 fois la taille de l'émission, témoignant de la profondeur de la demande des investisseurs pour les titres quasi-souverains saoudiens. L'attribution de la Coupe du Monde de la FIFA 2034 prolonge le pipeline de financement de projets au-delà de la période de prévision et soutient la demande continue de financements structurés.
Besoins d'emprunt souverain et refinancement de la dette
Les besoins de financement budgétaire et de refinancement de la dette de l'Arabie Saoudite alimentent des émissions souveraines régulières de Sukuk, soutenant la liquidité du marché et fournissant des instruments de référence aux investisseurs. En juillet 2026, le Centre national de gestion de la dette (NDMC) a réalisé une transaction de rachat anticipé domestique portant sur environ 17,1 milliards SAR (4,56 milliards USD) de Sukuk en circulation et a émis des Sukuk de remplacement d'une valeur d'environ 17,2 milliards SAR (4,59 milliards USD) répartis en cinq tranches arrivant à maturité entre 2031 et 2041[2]. En septembre 2026, le NDMC a également réalisé une émission internationale de Sukuk de 3,25 milliards USD, attirant un carnet d'ordres dépassant 16,5 milliards USD. Ces transactions récurrentes nationales et internationales renforcent la familiarité des investisseurs, améliorent les références de tarification et soutiennent les émetteurs corporatifs et quasi-souverains cherchant à accéder au marché des Sukuk saoudien.
Diversification du financement bancaire et besoins de financement de la croissance du crédit
Les banques saoudiennes utilisent les Sukuk pour gérer leur capital réglementaire, diversifier leurs sources de financement et soutenir la croissance des prêts. Cette exigence récurrente rend les émissions bancaires moins dépendantes du cycle budgétaire que les émissions souveraines. Riyad Bank a émis 10 milliards SAR (2,67 milliards USD) de Sukuk de Niveau 1 en 2026 à 6,50 %, tandis qu'Al Rajhi Bank et Alinma Bank ont également eu recours à des structures de Niveau 1. Al Rajhi Bank a placé 1,6 milliard USD à travers des instruments sociaux de Niveau 1 et de Niveau 2, et Alinma Bank a levé 4,88 milliards SAR (1,3 milliard USD) via 2 offres de Niveau 1 additionnel. Les structures Wakalah et Mudarabah restent importantes pour les émissions de Niveau 1 additionnel car elles correspondent aux caractéristiques de participation aux fonds propres requises pour le capital bancaire. Le cadre de capital de la Banque centrale saoudienne soutient un cycle récurrent d'émissions de capital à mesure que les bilans bancaires se développent.
Réformes du marché des capitaux et élargissement de l'accès des investisseurs étrangers
L'ouverture du marché des capitaux saoudien à toutes les catégories d'investisseurs étrangers à compter du 1er février 2026 devrait élargir la participation au marché des Sukuk en Arabie Saoudite. L'Autorité des marchés des capitaux (CMA) a supprimé le cadre des investisseurs étrangers qualifiés, permettant aux investisseurs non-résidents éligibles d'accéder au marché principal sans satisfaire aux exigences de qualification antérieures. Les investissements internationaux sur le marché principal ont atteint 519 milliards SAR (138 milliards USD) à la fin du troisième trimestre 2025. Selon Fitch, les investisseurs étrangers détenaient plus de 10 % des émissions directes domestiques en cours du gouvernement saoudien sur les marchés locaux primaires à la fin de 2025. En octobre 2025, Tradeweb a lancé une plateforme de négociation électronique agréée par la CMA pour les Sukuk et les instruments de dette libellés en riyals saoudiens, améliorant la transparence, l'efficacité des échanges et l'accès pour les investisseurs institutionnels internationaux[3].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concentration des émetteurs liés au gouvernement et faible profondeur du marché corporatif | -0.4% | National | Long terme (≥ 4 ans) |
| Liquidité limitée du marché secondaire et découverte des prix incomplète | -0.3% | National | Moyen terme (2-4 ans) |
| Base d'investisseurs étroite et détentions institutionnelles concentrées | -0.2% | National | Moyen terme (2-4 ans) |
| Obstacles à la structuration et à l'émission de Sukuk corporatifs | -0.1% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concentration des émetteurs liés au gouvernement et faible profondeur du marché corporatif
Le marché des Sukuk en Arabie Saoudite reste concentré parmi les émetteurs souverains et liés au gouvernement, limitant la diversité des expositions de crédit corporatif disponibles. En avril 2026, les Sukuk et obligations gouvernementaux représentaient 724,97 milliards SAR (193,33 milliards USD) du marché coté des Sukuk et de la dette, contre 19,21 milliards SAR (5,12 milliards USD) pour les instruments corporatifs. Les entités liées au gouvernement et les grandes entreprises, notamment le Fonds public d'investissement, Saudi Electricity Company, Ma'aden, Almarai et Dar Al Arkan, contribuent à la base d'émetteurs plus large. Les petites entreprises peuvent se heurter à des obstacles liés à la documentation, à la structuration charia, aux notations de crédit et aux coûts d'émission, rendant le financement par les marchés des capitaux moins économique pour les transactions de moindre envergure. Les initiatives de développement du marché, notamment les réformes réglementaires visant à élargir les instruments de dette et les éventuels fonds négociés en bourse de Sukuk corporatifs, pourraient élargir l'accès des investisseurs et soutenir une plus grande diversification des émetteurs.
Liquidité limitée du marché secondaire et découverte des prix incomplète
La faiblesse des échanges secondaires incite de nombreux investisseurs institutionnels à conserver les Sukuk jusqu'à leur maturité. Le volume des échanges secondaires a atteint 9 % des émissions en circulation en 2025, avec des échanges annuels de 50 milliards SAR (13,3 milliards USD), témoignant d'une amélioration par rapport aux niveaux précédents. Les acteurs du marché ne disposent toujours pas d'un accès universel à une tarification électronique bilatérale en temps réel et à des informations de marché de Niveau 2 étendues. La tarification disponible peut également être retardée jusqu'à 15 minutes. L'absence d'un marché de pension fonctionnel réduit la capacité des teneurs de marché à financer leurs stocks et à soutenir les échanges continus. Des arrangements de pension bilatéraux plus larges entre les entreprises non bancaires pourraient améliorer la liquidité et la formation des prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de Sukuk :
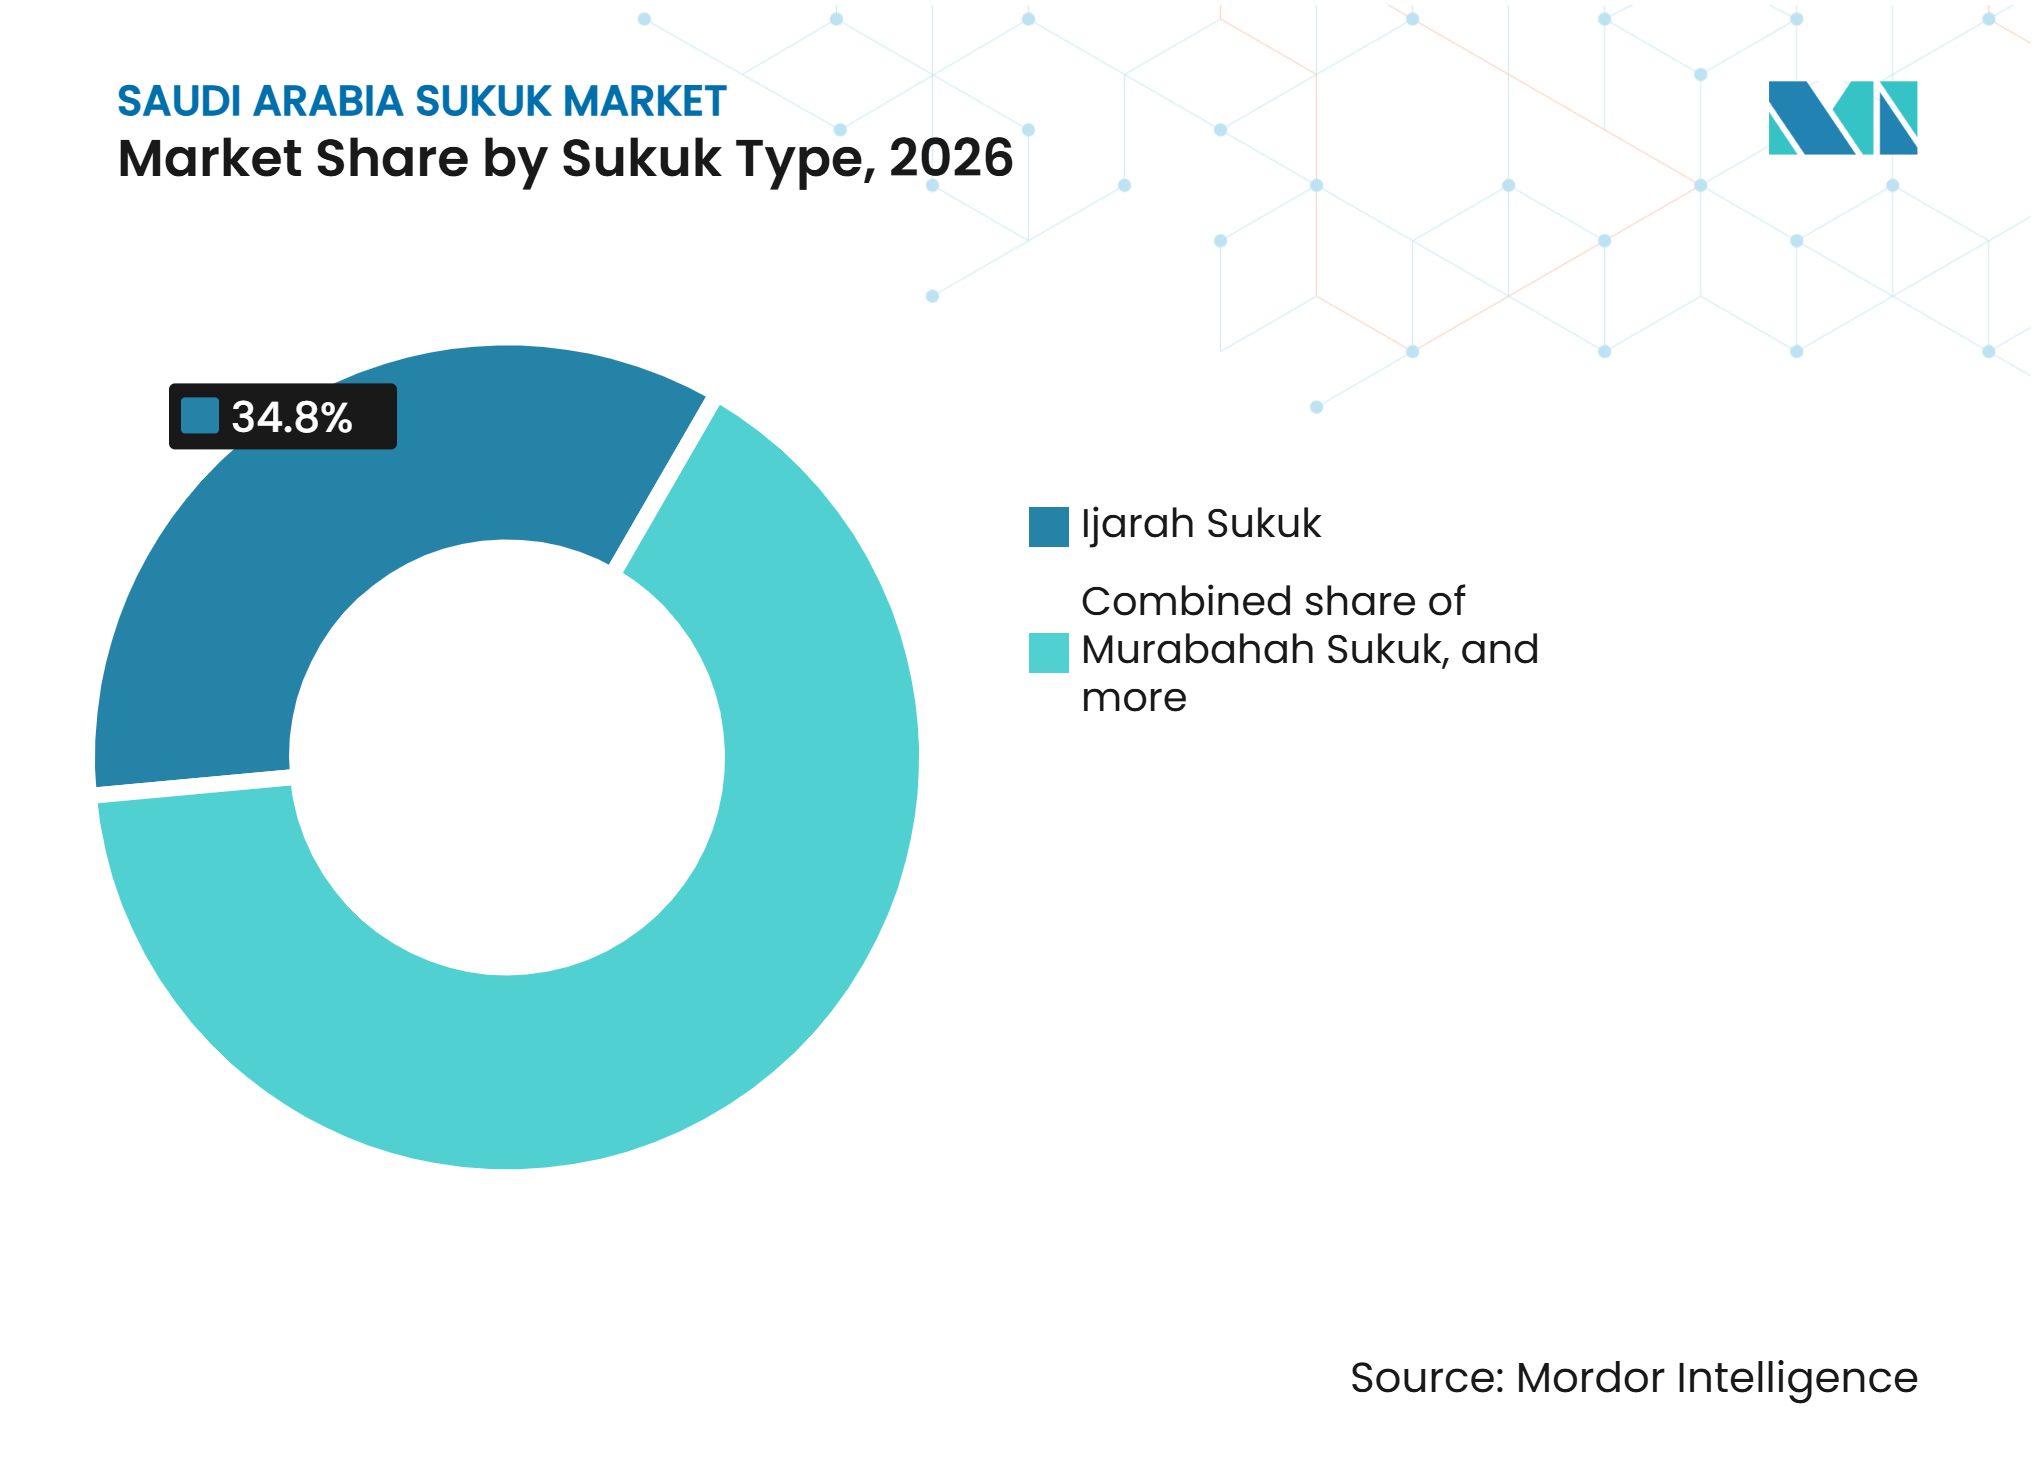
l'Ijarah conserve la position dominante tandis que le Wakalah se développeL'Ijarah détenait 34,8 % de la taille du marché des Sukuk en Arabie Saoudite en 2026. Sa position reflète son utilisation répandue dans les programmes internationaux souverains et la familiarité de sa structure basée sur le crédit-bail parmi les investisseurs mondiaux. Le Centre national de gestion de la dette a eu recours à l'Ijarah dans ses principales offres internationales, notamment la transaction de 3,25 milliards USD réalisée en septembre 2026. Le Murabahah reste important dans les arrangements bilatéraux et syndiqués nationaux. Le Musharakah et le Mudarabah sont couramment utilisés dans les structures de capital bancaire de Niveau 1 additionnel. Le Salam et l'Istisna répondent à des besoins de financement plus spécialisés dans les matières premières et la construction.
Le Wakalah devrait enregistrer un CAGR de 8,7 % jusqu'en 2032. La structure permet aux émetteurs de désigner un agent pour gérer un portefeuille d'actifs, ce qui lui confère une flexibilité pour les transactions de capital bancaire et de fonds souverains. Le Fonds public d'investissement a fixé le prix d'un Sukuk Wakalah de 1,25 milliard USD en avril 2025, avec une demande dépassant 9 milliards USD. Sa transaction Wakalah de 2 milliards USD en janvier 2026 a attiré des ordres supérieurs à 11 milliards USD. Al Rajhi Bank a également utilisé des caractéristiques Wakalah et Mudarabah dans son émission durable de Niveau 1 additionnel de 1,5 milliard USD en 2025. Les émissions tokenisées pourraient offrir au Wakalah une portée supplémentaire car la structure peut accueillir des portefeuilles d'actifs variés.


Par type d'émetteur :
les émissions souveraines établissent la référence et les entreprises croissent plus rapidementLes émetteurs souverains représentaient 65,3 % de la part du marché des Sukuk en Arabie Saoudite en 2026. Leurs émissions régulières établissent des rendements de référence pour les autres émetteurs et soutiennent une courbe s'étendant jusqu'en 2041. Les entités liées au gouvernement telles que le Fonds public d'investissement, Saudi Electricity Company et la Société saoudienne de refinancement immobilier constituent le niveau suivant de l'offre de crédit. Les institutions financières ajoutent des émissions récurrentes de Niveau 1 additionnel et de Niveau 2 dans le cadre de la gestion de leurs exigences en capital. Les emprunteurs multilatéraux et supranationaux offrent une autre voie pour que Riyad se développe en tant que centre des marchés de capitaux islamiques. Cette structure d'émetteurs offre aux investisseurs une gamme de qualités de crédit, bien que le risque lié au souverain reste dominant.
Les émetteurs corporatifs non financiers devraient croître à un CAGR de 9,8 % jusqu'en 2032. Le Sukuk inaugural de 1,25 milliard USD de Ma'aden en février 2025 a été sursouscrit 9,2 fois, avec des ordres dépassant 11,5 milliards USD. L'offre de 500 millions USD d'Almarai en septembre 2025 a enregistré le spread le plus serré pour un émetteur noté BBB moins et Baa3 du Conseil de coopération du Golfe, à 85 points de base au-dessus des bons du Trésor américain. Le Sukuk de 750 millions USD sur 5 ans de Dar Al Arkan a attiré 2,6 milliards USD de demande. Ces transactions fournissent des comparaisons utiles pour les émetteurs dans les secteurs minier, des biens de consommation, de l'immobilier et des services publics. Elles montrent également que la demande internationale peut soutenir des crédits au-delà des secteurs souverain et bancaire.
Par type de marché :
le financement national reste central tandis que les émissions internationales s'élargissentLes Sukuk nationaux détenaient 74,6 % du marché des Sukuk en Arabie Saoudite en 2026. Les adjudications mensuelles en riyals saoudiens organisées par le Centre national de gestion de la dette constituent le fondement du canal national. Ces adjudications ont levé 24,6 milliards SAR (6,6 milliards USD) au cours des 7 premiers mois de 2025. L'indice iBoxx Tadawul SAR Government Sukuk fournit une référence standardisée pour les Sukuk gouvernementaux en riyals saoudiens sur l'ensemble de la courbe. La participation étrangère aux émissions primaires gouvernementales nationales a dépassé 10 % à la fin de 2025. Le cadre élargi pour les investisseurs étrangers introduit en 2026 pourrait soutenir une participation accrue.
Les Sukuk internationaux devraient croître à un CAGR de 8,7 % jusqu'en 2032. Les émissions de Sukuk saoudiens en dollars américains ont atteint 100 milliards USD en 2025, les Sukuk progressant plus rapidement que les obligations conventionnelles. Les programmes internationaux connectent les émetteurs saoudiens aux institutions aux États-Unis, au Royaume-Uni, en Asie-Pacifique, en Europe et au Moyen-Orient et en Afrique du Nord. Pour les émetteurs mieux notés, les Sukuk en dollars américains peuvent être tarifés plus étroitement que les alternatives nationales en riyals saoudiens car le bassin d'investisseurs mondiaux est plus profond. Les pratiques établies de cotation et de divulgation ont rendu la voie internationale plus systématique pour le Centre national de gestion de la dette, le Fonds public d'investissement, Saudi Electricity Company et les émetteurs corporatifs. Ce canal complète le financement national plutôt que de remplacer le rôle des émissions en monnaie locale.
Par maturité :
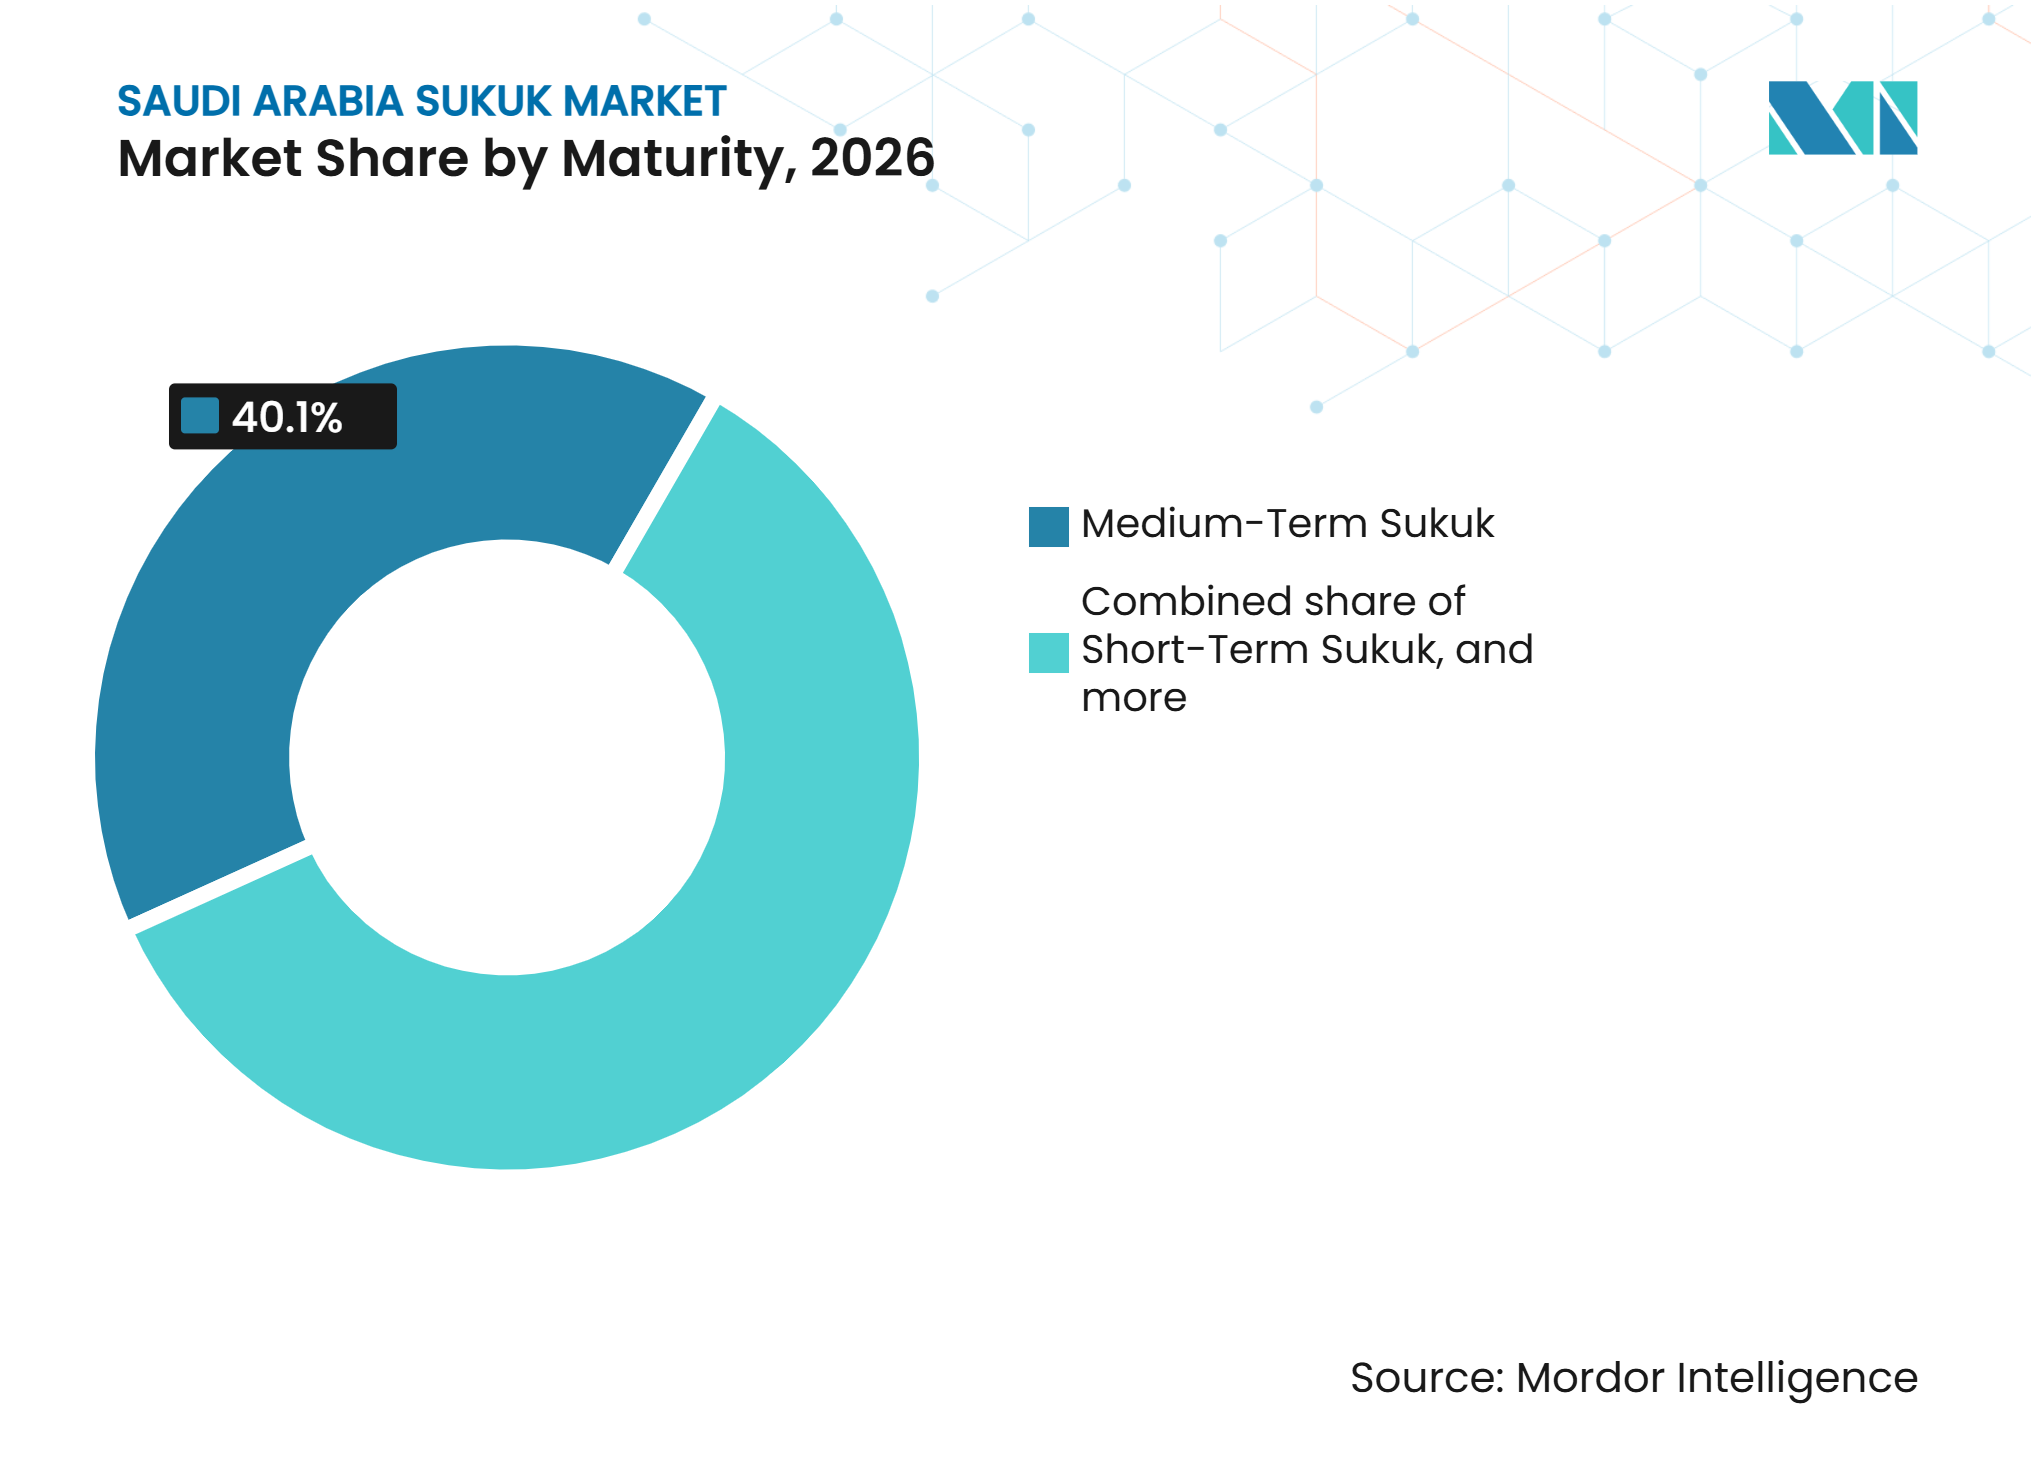
les émissions à moyen terme dominent et les instruments de capital perpétuel se développentLes Sukuk à moyen terme représentaient 40,1 % de la taille du marché des Sukuk en Arabie Saoudite en 2026. Le segment comprend des tranches corporatives à 5 ans et à 10 ans, ainsi que des maturités souveraines nationales. Ma'aden, Almarai et Dar Al Arkan ont chacun utilisé des structures à 5 ans dans leurs récentes transactions internationales. Les émissions à long terme sont plus étroitement associées au financement souverain national et aux investisseurs institutionnels recherchant de la duration. L'adjudication du Centre national de gestion de la dette de février 2026 a levé un total de 7,86 milliards SAR (2,09 milliards USD), la plus grande portion étant la cinquième tranche de 3,197 milliards SAR (852,5 millions USD) arrivant à maturité en 2041. Les Sukuk à court terme restent contraints par la profondeur limitée de l'écosystème du marché monétaire en riyals saoudiens.
Les Sukuk perpétuels devraient croître à un CAGR de 9,3 % jusqu'en 2032. Les banques saoudiennes utilisent des instruments perpétuels de Niveau 1 additionnel pour répondre à leurs besoins en capital à mesure que leurs portefeuilles de prêts se développent. Riyad Bank a émis 10 milliards SAR (2,67 milliards USD) de Sukuk perpétuels de Niveau 1 en 2026 à 6,50 %. Al Rajhi Bank, Alinma Bank, Arab National Bank, Bank AlJazira et Bank Albilad ont également émis des instruments de Niveau 1 additionnel. Les options de remboursement anticipé créent généralement des besoins de refinancement après 5 ans. Ce cycle de capital récurrent peut soutenir les émissions lorsque l'activité souveraine ou corporative ralentit.

Par label :
les instruments ordinaires dominent et les Sukuk verts enregistrent la croissance la plus élevéeLes Sukuk ordinaires ou sans label représentaient 87,6 % de la part du marché des Sukuk en Arabie Saoudite en 2026. Le financement souverain, la gestion du capital bancaire et le financement corporatif général ne nécessitent pas toujours un cadre d'utilisation des produits. Ces instruments couvrent toutes les catégories d'émetteurs et tous les profils de maturité. Ils constituent également le principal univers investissable pour les banques nationales, les fonds de pension et les compagnies d'assurance. Leur ampleur soutient la liquidité, bien qu'une grande partie de la base d'investisseurs continue de conserver les titres jusqu'à leur maturité. Les instruments ordinaires restent donc au cœur du marché des Sukuk en Arabie Saoudite même si la finance labellisée se développe.
Les Sukuk verts devraient croître à un CAGR de 11,6 % jusqu'en 2032. L'Autorité des marchés des capitaux a approuvé des lignes directrices pour les instruments de dette verts, sociaux, durables et liés à la durabilité en mai 2025. Les lignes directrices exigent un examen externe, des rapports continus et des informations sur les performances environnementales, sociales et de gouvernance. L'Arabie Saoudite a enregistré 6,25 milliards USD d'émissions vertes, sociales, durables et liées à la durabilité au premier semestre 2025. Saudi Electricity Company a émis un Sukuk vert à 10 ans de 1,25 milliard USD en février 2025, portant ses émissions cumulées de Sukuk verts à 3,75 milliards USD depuis 2020. Les instruments labellisés peuvent attirer des allocations d'investisseurs ayant des mandats formels en matière d'environnement, de social et de gouvernance.
Analyse géographique
L'Arabie Saoudite représentait 20 % à 30 % des émissions mondiales de Sukuk ces dernières années. Riyad accueille l'Autorité des marchés des capitaux, le Centre national de gestion de la dette, la Bourse saoudienne et Edaa, qui soutiennent ensemble les émissions nationales et internationales. Le cadre institutionnel du pays soutient le marché des Sukuk en Arabie Saoudite dans les domaines de la réglementation, de la gestion de la dette, des échanges, du règlement et de la conservation. L'indice iBoxx Tadawul SAR Government Sukuk suit les titres gouvernementaux libellés en riyals saoudiens sur une courbe s'étendant jusqu'en 2041. Cette référence soutient la construction de portefeuilles institutionnels et les stratégies d'investissement passif.
L'Arabie Saoudite reste le plus grand émetteur régional malgré une baisse des émissions au premier semestre 2026. Les émissions totales de Sukuk saoudiens ont chuté de 18 % en glissement annuel pour atteindre 34,2 milliards USD au cours de cette période. Les émissions souveraines ont diminué de 29 % à 18,4 milliards USD, tandis que les émissions corporatives ont augmenté de 59 % à 8,8 milliards USD. Cette répartition montre que l'activité non souveraine est devenue plus résiliente même lorsque les émissions souveraines sont perturbées. Le Centre national de gestion de la dette avait sécurisé 90 % de son plan d'emprunt annuel 2026 avant que les perturbations géopolitiques n'affectent les conditions d'émission. Il a utilisé des canaux privés et les marchés locaux pour poursuivre ses opérations de financement.
La participation mondiale s'élargit à travers les canaux d'investisseurs américains, britanniques, d'Asie-Pacifique, européens et du Moyen-Orient et d'Afrique du Nord. Ma'aden a émis son Sukuk inaugural de 1,25 milliard USD en vertu de la Règle 144A et du Règlement S, élargissant l'accès aux investisseurs institutionnels américains. La transaction d'Almarai de septembre 2025 a attiré 90 % de participation d'investisseurs internationaux. L'émission de 2,75 milliards USD de la Société saoudienne de refinancement immobilier en juillet 2026 a été sursouscrite 6,8 fois, avec une demande portée par les investisseurs internationaux. Le lancement de la plateforme Tradeweb en octobre 2025 comble un déficit d'accès antérieur aux instruments en riyals saoudiens. Son expansion ultérieure, sous réserve de l'approbation réglementaire, peut réduire la différence entre l'accès des investisseurs nationaux et internationaux.
Paysage concurrentiel
Concentration du Marché
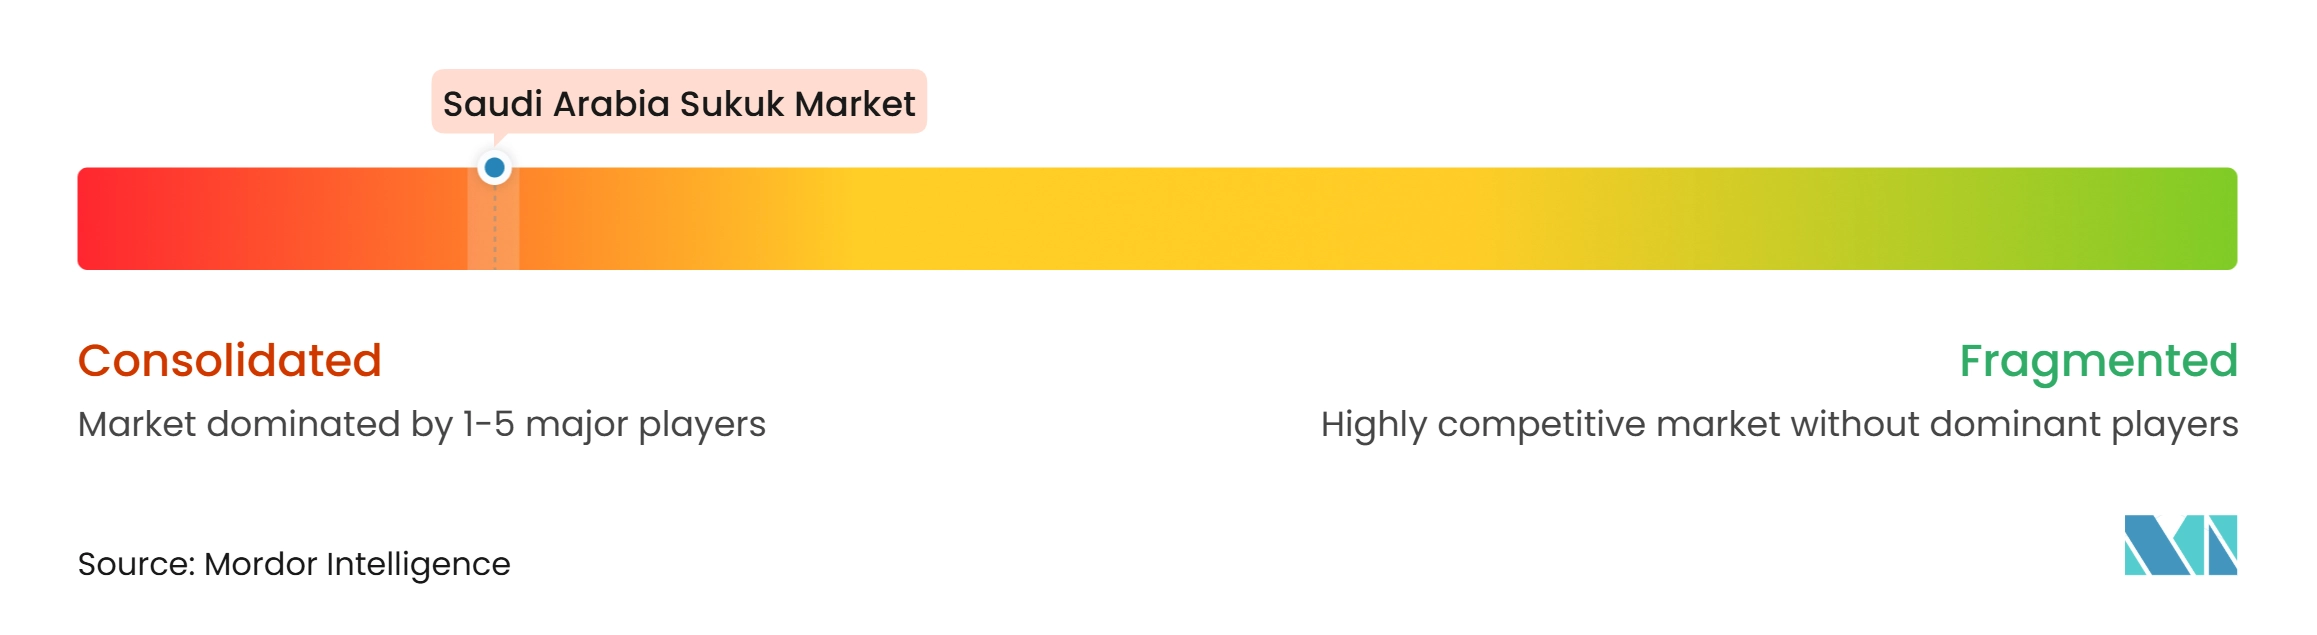
Le marché des Sukuk en Arabie Saoudite est concentré parmi les émetteurs souverains, quasi-souverains et les principales institutions financières. Le Centre national de gestion de la dette, le Fonds public d'investissement et Saudi Electricity Company établissent des spreads de référence qui influencent les autres émetteurs. Al Rajhi Bank, Riyad Bank et Alinma Bank dominent les émissions de Niveau 1 additionnel et de Niveau 2 parmi les banques cotées. Ma'aden, Almarai et Dar Al Arkan fournissent des points de référence corporatifs à différents niveaux de crédit. Les émetteurs corporatifs font toujours face à des coûts fixes plus élevés pour la documentation, la structuration charia et les notations de crédit. La fourchette de financement de 200 millions USD à 500 millions USD reste difficile pour les entreprises sans programmes réguliers sur les marchés des capitaux.
Plusieurs transactions récentes montrent comment les principaux émetteurs élargissent leur portée de financement. Le Centre national de gestion de la dette a réalisé un Sukuk Ijarah international de 3,25 milliards USD en septembre 2026, avec des ordres dépassant 16,5 milliards USD. L'émission Wakalah de 1,25 milliard USD du Fonds public d'investissement en avril 2025 a été sursouscrite 6,5 fois. La Société saoudienne de refinancement immobilier a étendu son programme international de Sukuk à 10 milliards USD lorsqu'elle a fixé le prix d'une transaction de 2,75 milliards USD en juillet 2026. Al Rajhi Bank a réalisé un Sukuk social de Niveau 2 de 600 millions USD en septembre 2026. Ces actions montrent que les émetteurs souverains, liés au gouvernement et bancaires utilisent des programmes internationaux pour maintenir un accès diversifié au financement.
La technologie et les émissions labellisées deviennent des domaines de concurrence supplémentaires. La Bourse saoudienne exploite une plateforme de titres numériques en mode pilote depuis le deuxième trimestre 2025, avec un règlement atomique de livraison contre paiement. Un Sukuk gouvernemental Ijarah tokenisé de 500 millions SAR (133,3 millions USD) a été coté dans l'environnement pilote. Saudi Awwal Bank a réalisé des transactions de pension basées sur la blockchain dans la région du Conseil de coopération du Golfe. Le Cadre des actifs numériques de l'Autorité des marchés des capitaux régit les émissions tokenisées en mode bac à sable, tandis que le déploiement plus large dépend des garanties de divulgation et de conservation. Les lignes directrices sur la dette verte et durable encouragent également les émetteurs à utiliser des structures labellisées lorsqu'ils recherchent des allocations axées sur l'environnement, le social et la gouvernance.
Leaders du secteur des Sukuk en Arabie Saoudite
-
Saudi Electricity Company
-
Saudi Aramco
-
Al Rajhi Bank
-
Alinma Bank
-
Saudi National Bank
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sukuk en Arabie Saoudite Entreprises couvertes dans ce rapport
- Saudi Electricity Company
- Saudi Aramco
- Al Rajhi Bank
- Alinma Bank
- Saudi National Bank
- Riyad Bank
- Saudi Awwal Bank
- Bank AlJazira
- Arab National Bank
- Bank Albilad
- Almarai Company
- Dar Al Arkan Real Estate Development Company
- ACWA Power Company
- Bidaya Finance Company
- Rawasi Albina Investment Company
- Arabian Centres Company (Cenomi Centres)
- Middle East Healthcare Company (Saudi German Health)
- Red Sea International Company
- Sadara Chemical Company
- Al Kathiri Holding Company
Développements industriels récents dans Marché des Sukuk en Arabie Saoudite
- Octobre 2026 : le NDMC a clôturé son émission de Sukuk libellés en SAR d'octobre 2026, allouant 6,749 milliards SAR (1,8 milliard USD) sur 4 tranches arrivant à maturité de 2031 à 2039, poursuivant son programme mensuel national pour répondre aux exigences budgétaires.
- Septembre 2026 : le NDMC a réalisé un Sukuk Ijarah international de 3,25 milliards USD avec un carnet d'ordres dépassant 16,5 milliards USD, soit plus de 5 fois sursouscrit.
- Juin 2026 : la Société saoudienne de refinancement immobilier a fixé le prix d'un Sukuk international de 2,75 milliards USD sur des tranches à 5,5 ans et à 10 ans, sursouscrit 6,8 fois, et a étendu son Programme international de Sukuk à 10 milliards USD.
- Février 2026 : le NDMC a clôturé une émission nationale de Sukuk de 7,86 milliards SAR (2,1 milliards USD) sur 5 tranches arrivant à maturité de 2031 à 2041.
Périmètre du rapport sur le marché des Sukuk en Arabie Saoudite
Aperçu de la segmentation
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk hybride / composite |
| Autres types de Sukuk |
| Souverain |
| Lié au souverain / quasi-souverain |
| Institution financière |
| Entreprise non financière |
| Multilatéral / supranational |
| Sukuk nationaux |
| Sukuk internationaux |
| Sukuk à court terme |
| Sukuk à moyen terme |
| Sukuk à long terme |
| Sukuk perpétuels |
| Sukuk ordinaires / sans label |
| Sukuk verts |
| Sukuk durables / liés à la durabilité / sociaux / autres Sukuk labellisés |
| Par type de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk hybride / composite | |
| Autres types de Sukuk | |
| Par type d'émetteur | Souverain |
| Lié au souverain / quasi-souverain | |
| Institution financière | |
| Entreprise non financière | |
| Multilatéral / supranational | |
| Par type de marché | Sukuk nationaux |
| Sukuk internationaux | |
| Par maturité | Sukuk à court terme |
| Sukuk à moyen terme | |
| Sukuk à long terme | |
| Sukuk perpétuels | |
| Par label | Sukuk ordinaires / sans label |
| Sukuk verts | |
| Sukuk durables / liés à la durabilité / sociaux / autres Sukuk labellisés |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les Sukuk en Arabie Saoudite jusqu'en 2032 ?
Le marché des Sukuk en Arabie Saoudite devrait passer de 427,2 milliards USD en 2027 à 621,9 milliards USD d'ici 2032, à un CAGR de 7,8 %.
Quelle structure de Sukuk occupe la position la plus importante en Arabie Saoudite ?
L'Ijarah détenait 34,8 % en 2026, soutenu par son utilisation dans les principales émissions internationales souveraines.
Pourquoi les banques saoudiennes émettent-elles des Sukuk de Niveau 1 additionnel ?
Les banques utilisent les Sukuk de Niveau 1 additionnel pour gérer leurs exigences en capital, diversifier leurs sources de financement et soutenir la croissance du crédit.
Quelle est l'importance des émissions nationales en Arabie Saoudite ?
Les Sukuk nationaux détenaient 74,6 % en 2026, reflétant le rôle des adjudications récurrentes en riyals saoudiens dans le financement budgétaire et le développement des références.
Comment l'accès des investisseurs étrangers évolue-t-il en Arabie Saoudite ?
L'Autorité des marchés des capitaux a ouvert le marché des capitaux à toutes les catégories d'investisseurs étrangers à compter du 1er février 2026, élargissant l'accès potentiel aux titres saoudiens.
Quel segment du marché des Sukuk en Arabie Saoudite devrait connaître la croissance la plus rapide ?
Les Sukuk verts devraient croître à un CAGR de 11,6 % jusqu'en 2032, devançant les autres segments identifiés.