
Tamanho e Participação do Mercado de Logística Reversa da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.65 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.18 % |
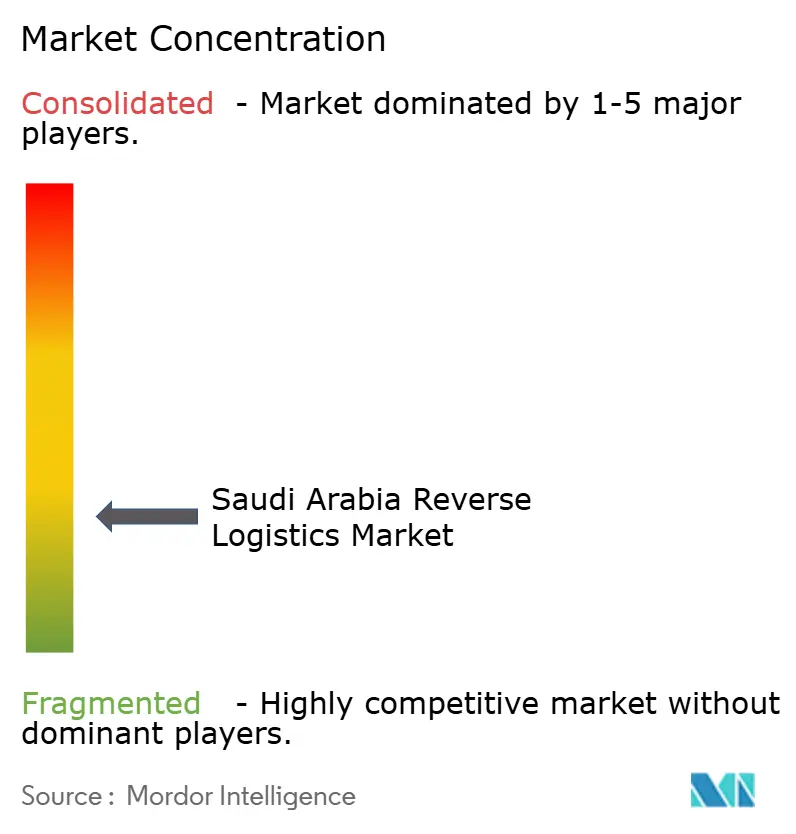
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Reversa da Arábia Saudita por Mordor Intelligence
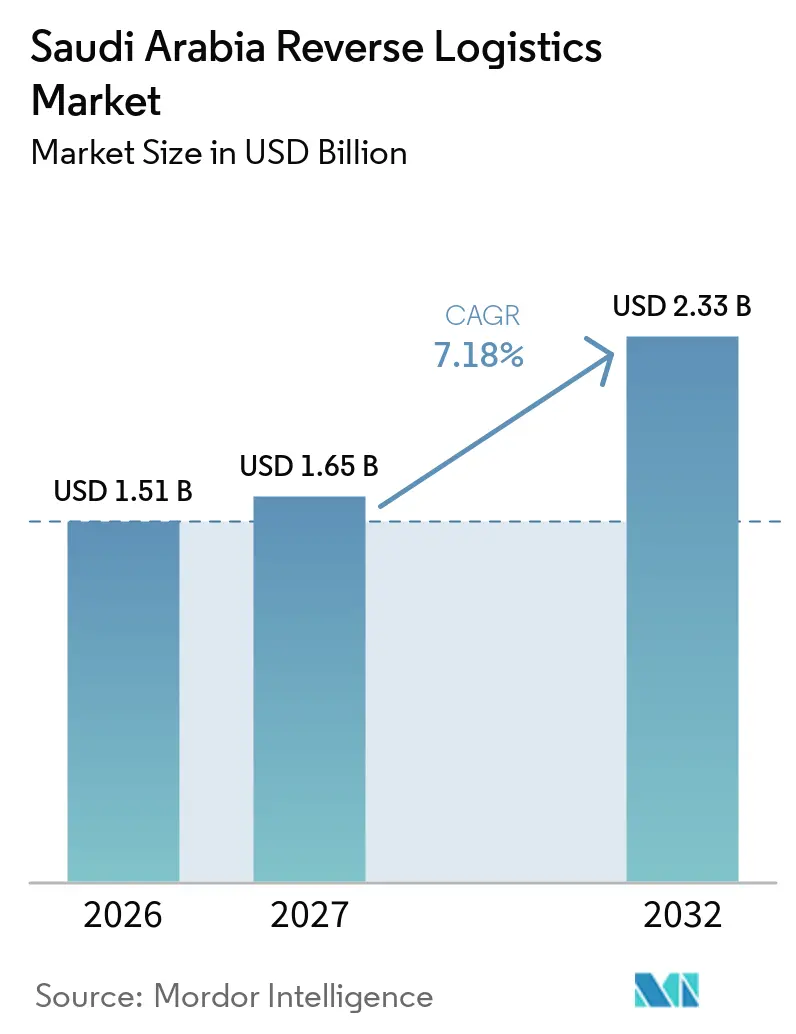
O tamanho do mercado de logística reversa da Arábia Saudita é avaliado em 1,51 bilhões de USD em 2026 e estima-se que cresça de 1,65 bilhões de USD em 2027 para atingir 2,33 bilhões de USD até 2032, a um CAGR de 7,18% durante o período de previsão (2027-2032).
O mercado de logística reversa da Arábia Saudita está evoluindo além da simples coleta de devoluções em direção à recuperação, revenda e descarte em conformidade. O comércio eletrônico aumenta o volume e a abrangência geográfica das devoluções, enquanto os varejistas atribuem maior valor a reembolsos mais rápidos e à recuperação de estoque. A nova capacidade de atendimento, a cobertura digital de endereços e a infraestrutura de economia circular melhoram as condições para fluxos reversos organizados. O mercado de logística reversa da Arábia Saudita, portanto, oferece a maior oportunidade para prestadores que combinam coleta, inspeção, reabastecimento e recuperação, em vez de competir apenas pelo preço de coleta.
Principais Conclusões do Relatório
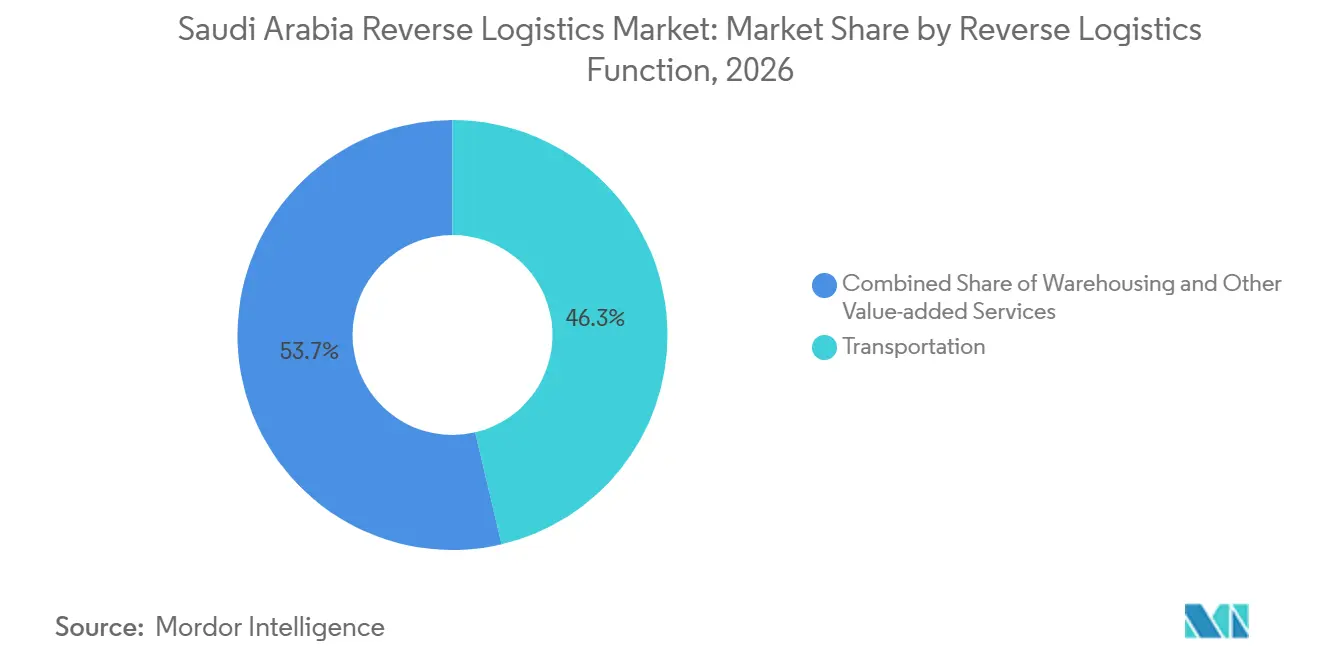
- Por função de logística reversa, o transporte representa 46,34% da participação do mercado de logística reversa da Arábia Saudita em 2026, enquanto outros serviços de valor agregado têm previsão de registrar um CAGR de 9,87% até 2032.
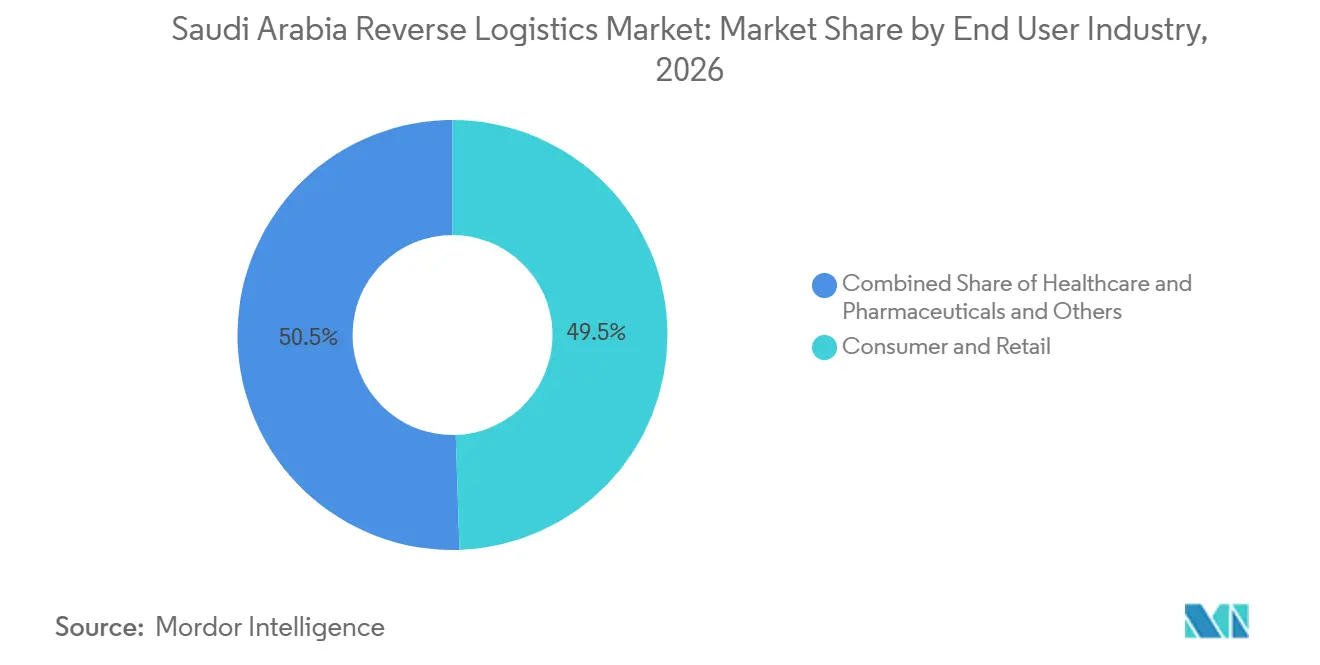
- Por setor de usuário final, consumo e varejo representa 49,48% do tamanho do mercado de logística reversa da Arábia Saudita em 2026, enquanto saúde e produtos farmacêuticos têm projeção de expansão a um CAGR de 8,98% até 2032.
- Por geografia, a região Central representa 38,63% do tamanho do mercado de logística reversa da Arábia Saudita em 2026, enquanto a Província Oriental tem previsão de avançar a um CAGR de 9,85% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Logística Reversa da Arábia Saudita
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico Aumentando os Volumes de Devolução de Produtos | +2.1% | Nacional, com concentração em Riade, Jeddah e Dammam | Curto prazo (≤ 2 anos) |
| Expectativas de Conveniência do Consumidor Ampliando a Demanda por Serviços de Devolução | +1.1% | Nacional, mais forte nas regiões urbanas Central e Ocidental | Curto prazo (≤ 2 anos) |
| Expansão da Rede de Atendimento Fortalecendo o Alcance da Logística Reversa | +1.0% | Nacional, com ganhos iniciais em Riade, Jeddah, Dammam e SPARK na Província Oriental | Médio prazo (2-4 anos) |
| Iniciativas de Economia Circular Apoiando Atividades de Recuperação de Produtos | +0.8% | Nacional, com infraestrutura inicial no Porto de Jeddah e zonas industriais de Riade | Longo prazo (≥ 4 anos) |
| Crescimento do Programa de Troca de Dispositivos Ampliando a Demanda por Logística de Recomércio | +0.7% | Nacional, com maior penetração nas regiões Central e Ocidental | Médio prazo (2-4 anos) |
| Crescimento do Valor de Recuperação Aumentando a Economia dos Fluxos Reversos | +0.6% | Em todo o GCC, com a Arábia Saudita como principal mercado de origem | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico Aumentando os Volumes de Devolução de Produtos
O mercado de logística reversa da Arábia Saudita está recebendo maiores volumes de devolução à medida que o comércio online alcança clientes além das maiores cidades. As compras realizadas por dispositivos móveis podem aumentar os erros de dimensionamento e as lacunas de expectativa em relação ao produto, especialmente em moda e calçados. Essas categorias também exigem triagem rápida porque o estoque devolvido perde valor quando as janelas de revenda se fecham. A maior cobertura de entrega desloca o ponto de origem das devoluções de Riade e Jeddah para cidades menores. Prestadores com pontos de coleta consolidados e locais de entrega podem reduzir o custo de incorporar essas encomendas às suas redes. Isso torna o crescimento do comércio eletrônico um fator de demanda para o mercado de logística reversa da Arábia Saudita e um teste da economia unitária dos prestadores.
Expectativas de Conveniência do Consumidor Ampliando a Demanda por Serviços de Devolução
As devoluções facilitadas estão se tornando parte da proposta de compra, e não mais um serviço de retaguarda. Os varejistas estão cada vez mais interessados em coleta, rastreamento visível, inspeção rápida e reembolsos mais ágeis. Esses serviços exigem que os operadores de logística reversa conectem transportadoras, armazéns e sistemas dos varejistas. A capacidade de atendimento local pode posicionar o processamento mais próximo do ponto de entrega original, o que pode encurtar os ciclos de inspeção e reabastecimento de mercadorias devolvidas. Modelos operacionais semelhantes fortalecem o mercado de logística reversa da Arábia Saudita ao apoiar a comunicação confiável com o cliente e a visibilidade do estoque.
Iniciativas de Economia Circular Apoiando Atividades de Recuperação de Produtos
O mercado de logística reversa da Arábia Saudita ganha valor quando os produtos devolvidos são reparados, reutilizados, revendidos ou encaminhados para canais formais de reciclagem. Isso aumenta a importância da classificação, da rastreabilidade e do descarte controlado após a coleta. A Basatne adquiriu a Cartlow em março de 2025 para expandir o gerenciamento circular de dispositivos no Oriente Médio. A aquisição trouxe as capacidades de recondicionamento e revenda da Cartlow para o modelo de circuito fechado da Basatne. Em junho de 2025, a Basatne MENA e a Likewize lançaram o Upgrade & Protect, um programa de assinatura que combina coleta de dispositivos, troca, classificação, recondicionamento e revenda. Esses programas apoiam fluxos de recuperação mais estruturados e reduzem a dependência de canais informais[1].
Expansão da Rede de Atendimento Fortalecendo o Alcance da Logística Reversa
Novos ativos logísticos ampliam as instalações disponíveis para armazenar, inspecionar e redirecionar mercadorias devolvidas. A DHL Supply Chain assinou um contrato de arrendamento de 26 anos em novembro de 2025 para um armazém multiusuário de 78.000 m² na Zona Logística Integrada Especial próxima ao Aeroporto Internacional Rei Khalid. O investimento de 130 milhões de EUR (152,92 milhões de USD) está programado para conclusão no segundo trimestre de 2027 e atenderá clientes dos setores de tecnologia, varejo, automotivo, energia e comércio eletrônico. A ASMO e a Arcapita concordaram em fevereiro de 2026 em desenvolver uma instalação logística de 1,4 milhão de m² no SPARK. Áreas com controle de temperatura, espaço alfandegado e sistemas de inventário dentro dessas instalações podem melhorar o controle sobre o estoque devolvido. O mercado de logística reversa da Arábia Saudita pode utilizar esses ativos para consolidação, retrabalho e descarte.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Coleta Remota Aumentando as Despesas de Logística Reversa | -1.2% | Regiões Norte, regiões Sul e cidades secundárias em todas as províncias | Curto prazo (≤ 2 anos) |
| Dados de Devolução Fragmentados Reduzindo a Eficiência do Processamento | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Capacidade Limitada de Recondicionamento Restringindo as Operações de Recuperação | -0.7% | Nacional, com gargalo na região Central | Médio prazo (2-4 anos) |
| Complexidade de Conformidade Transfronteiriça Aumentando os Custos de Processamento de Devoluções | -0.6% | Nacional, com maior efeito nos corredores de comércio eletrônico transfronteiriço | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Coleta Remota Aumentando as Despesas de Logística Reversa
A grande extensão geográfica da Arábia Saudita e a distribuição desigual da infraestrutura de coleta aumentam o custo da logística reversa, especialmente para devoluções de comércio eletrônico originadas fora das principais cidades. Em comparação com Riade, Jeddah e Dammam, os locais de menor densidade nas regiões Norte e Sul podem ter menos pontos de coleta de devoluções e menos oportunidades de consolidar encomendas ao longo das rotas. Isso pode aumentar as distâncias de coleta, o consumo de combustível e os custos de mão de obra por remessa devolvida, tornando as devoluções individuais menos econômicas de processar. Os prestadores de logística reversa devem, portanto, equilibrar a cobertura nacional de devoluções com a eficiência de coleta, utilizando pontos de entrega regionais, redes de coleta compartilhadas e centros de atendimento locais. A capacidade de consolidar encomendas devolvidas e gerenciar os custos de coleta da primeira milha continua sendo importante para melhorar a eficiência operacional e a viabilidade econômica do mercado de logística reversa da Arábia Saudita.
Dados de Devolução Fragmentados Reduzem a Eficiência do Processamento
As devoluções exigem informações precisas sobre o item, a condição, o motivo da devolução e o destino pretendido. Quando as informações chegam tarde ou estão incompletas, a inspeção, o roteamento e o reabastecimento tornam-se reativos; o comércio móvel e as transações contra entrega podem adicionar complexidade quando os campos de dados são inconsistentes entre o cliente, a transportadora e o armazém. A rede da OTO integra mais de 400 prestadores de entrega no Oriente Médio, Norte da África e Turquia, criando uma ampla camada de conexão para informações de remessa. A Salasa também está expandindo a infraestrutura de atendimento baseada em inteligência artificial após sua rodada Série B de 30 milhões de USD em agosto de 2025[2]. O mercado de logística reversa da Arábia Saudita se beneficiará quando esses tipos de conexões produzirem registros de devolução compartilhados em vez de dados isolados de transportadoras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Logística Reversa: Transporte Lidera Enquanto Serviços de Valor Agregado Aceleram
O transporte representa 46,34% do tamanho do mercado de logística reversa da Arábia Saudita em 2026. O segmento reflete o alto volume de coleta na última milha em uma grande extensão geográfica nacional. O frete rodoviário é o principal modal para a coleta reversa doméstica porque conecta consumidores, pontos de serviço, centros de atendimento e instalações de triagem. Os serviços aéreos são mais relevantes para itens de alto valor e com prazo definido, incluindo eletrônicos e produtos farmacêuticos. A armazenagem fornece a camada de retenção e consolidação para mercadorias aguardando inspeção e descarte. A instalação planejada de 53.000 m² da DHL no SILZ demonstra a contínua adição de capacidade multiusuário próxima a Riade. Sua localização próxima ao Aeroporto Internacional Rei Khalid pode apoiar fluxos integrados de transporte e armazenagem[3]. O mercado de logística reversa da Arábia Saudita depende dessa camada física antes que qualquer processo de recuperação de valor possa começar.
Outros serviços de valor agregado têm previsão de registrar um CAGR de 9,87% até 2032, a taxa mais rápida neste agrupamento de funções. Essa categoria inclui processamento de devoluções, reabastecimento, recondicionamento e descarte. Os varejistas utilizam esses serviços para restaurar o estoque, recuperar materiais e limitar as perdas em produtos que não podem retornar diretamente à venda. A aquisição da Cartlow pela Basatne aproximou os processos de recondicionamento de uma rota de revenda estruturada. A Cartlow Wholesale processou 50.000 unidades por mês em 2025 dentro de um fluxo de trabalho mais amplo de recondicionamento, diagnóstico, logística e rastreabilidade. O diagnóstico e a classificação automatizados podem reduzir o tempo entre o recebimento da devolução e a prontidão para revenda. O setor de logística reversa da Arábia Saudita se beneficia quando esses serviços são incorporados aos canais dos varejistas, em vez de serem deixados para atividades informais de revenda.

Por Setor de Usuário Final: Consumo e Varejo Lidera Enquanto Saúde Impulsiona a Expansão Mais Rápida
Consumo e varejo representa 49,48% da participação do mercado de logística reversa da Arábia Saudita em 2026. Moda, eletrônicos, eletrodomésticos e produtos de beleza geram devoluções regulares no comércio ao consumidor. Cada grupo de produtos requer manuseio diferente porque o potencial de revenda e os riscos de danos variam amplamente. As devoluções de casa e decoração podem ser volumosas e podem envolver reclamações por danos no transporte ou incompatibilidade de dimensões. As devoluções de FMCG precisam de movimentação rápida quando envolvem produtos próximos ao vencimento, recalls ou excesso de estoque. As categorias de consumo, portanto, exigem controles flexíveis de encomendas, armazenagem e estoque. Isso torna o mercado de logística reversa da Arábia Saudita sensível às políticas de devolução dos varejistas e ao mix de produtos. Também cria demanda por operadores que possam recuperar o valor de revenda sem atrasar o reembolso ao cliente.
Saúde e produtos farmacêuticos têm previsão de expansão a um CAGR de 8,98% até 2032. Este é o segmento de usuário final de crescimento mais rápido porque as devoluções e recalls devem preservar a integridade do produto e a documentação. Em junho de 2025, a Autoridade Saudita de Alimentos e Medicamentos e a Autoridade Geral de Transportes lançaram o rastreamento de temperatura e umidade por meio da plataforma Wasel para veículos de alimentos e medicamentos. Esse requisito aumenta o controle necessário no transporte farmacêutico e no manuseio de devoluções. A AJEX inaugurou um depósito de 3.000 m² em conformidade com GMP-GxP em Riade em outubro de 2025, com câmaras de temperatura controlada monitoradas e documentação alinhada aos requisitos da SFDA. As devoluções de produtos de saúde, biológicos e cadeias de fornecimento direto ao paciente exigem manuseio mais especializado do que os bens de consumo em geral. O setor de logística reversa da Arábia Saudita pode obter maior valor com esses serviços quando os operadores conseguem apresentar registros de temperatura em conformidade e descarte rastreável. Isso apoia uma transição em direção à capacidade de manuseio certificada.
Análise Geográfica
A região Central representa 38,63% da participação do mercado de logística reversa da Arábia Saudita em 2026. Riade serve como centro comercial e logístico, o que confere à região acesso denso a varejistas, prestadores de serviços e ativos de atendimento. O investimento da DHL no armazém do SILZ adiciona um importante site multiusuário próximo ao aeroporto da cidade. A capacidade de atendimento local pode reduzir a distância entre coleta, inspeção e reabastecimento. A região Central se beneficia tanto da grande demanda dos consumidores quanto da concentração de tomadores de decisão em logística. Essa posição sustenta sua principal contribuição de receita no mercado de logística reversa da Arábia Saudita.
A região Ocidental é outro importante polo de manuseio de devoluções porque inclui Jeddah e o principal portal de importações do país. Ela também registra fluxos sazonais de consumidores relacionados ao Hajj e à Umrah em Meca e Medina. Os operadores precisam de capacidade flexível durante esses períodos porque a demanda pode mudar abruptamente. A capacidade de triagem automatizada de encomendas no portal pode apoiar movimentação consistente em alto volume. O mercado de logística reversa da Arábia Saudita pode utilizar esses nós para processar encomendas de devolução de forma mais consistente. A infraestrutura da região Ocidental também apoia os fluxos entre a distribuição de importações e as devoluções domésticas.
A Província Oriental tem previsão de registrar um CAGR de 9,85% até 2032, a taxa mais alta entre os segmentos geográficos. Os investimentos em logística em torno de Dammam, Jubail e SPARK apoiam o crescimento da atividade logística regional. O projeto SPARK de 1,4 milhão de m² da ASMO e da Arcapita expande a base logística prospectiva da área. A região pode conectar cadeias de fornecimento do setor de energia, portos, atividade industrial e corredores de transporte do GCC. As regiões Norte e Sul permanecem bases de receita menores e enfrentam uma economia de coleta mais difícil. Sua menor densidade cria uma abertura para prestadores que possam construir pontos de coleta compartilhados e rotas otimizadas. O mercado de logística reversa da Arábia Saudita só se tornará mais equilibrado geograficamente quando essas redes se tornarem comercialmente sustentáveis.
Cenário Competitivo
O mercado de logística reversa da Arábia Saudita é fragmentado porque nenhum operador único lidera transporte, armazenagem, recondicionamento e recomércio ao mesmo tempo. Integradores globais, empresas expressas domésticas e plataformas de recomércio frequentemente competem em serviços adjacentes. A escala no transporte de encomendas não cria automaticamente uma vantagem na classificação ou reparo de produtos. A DSV concluiu a integração das operações da DB Schenker na Arábia Saudita em fevereiro de 2026, unindo as duas organizações sob a marca DSV. A operação combinada abrange 29 instalações e 1.150 especialistas em logística no Reino. Isso adiciona escala em logística contratual que pode pressionar os prestadores de armazenagem de médio porte. A concorrência no mercado de logística reversa da Arábia Saudita é, portanto, mais intensa onde a escala da rede física e a tecnologia são combinadas.
Ainda há espaço para prestadores especializados em manuseio farmacêutico certificado, categorias mais amplas de recomércio e coleta em áreas remotas. A AJEX inaugurou uma instalação para ciências da vida com controles GMP-GxP, o que cria uma clara vantagem de posicionamento em devoluções regulamentadas. A DHL eCommerce finalizou um investimento minoritário na AJEX em agosto de 2025, conferindo à DHL representação no conselho e uma opção de aumentar para uma posição majoritária[4]. A parceria combina as capacidades internacionais de comércio eletrônico da DHL com a rede doméstica da AJEX. A Basatne oferece outro exemplo por meio de sua aquisição da Cartlow e seu foco na recuperação e revenda de dispositivos. Essas ações mostram que a vantagem competitiva pode ser construída por meio de acesso à rede local, manuseio certificado ou capacidades de recuperação. O mercado de logística reversa da Arábia Saudita recompensa empresas que conseguem vincular esses pontos fortes em uma única oferta de serviços.
O investimento em tecnologia também está moldando a qualidade do serviço e os custos operacionais. A Starlinks e a Geekplus concluíram a implantação do RoboShuttle8 em Riade em agosto de 2025, utilizando 39 RoboShuttle8, 126 P40 e 90 robôs S20C. A Geekplus reportou velocidade de separação 3 vezes maior, densidade de armazenagem 4 vezes maior e precisão de separação quase perfeita com a implantação. A NAQEL Express se conectou à Anchanto em setembro de 2026 para automatizar o atendimento, as devoluções e o rastreamento de remessas por meio de sistemas de pedidos, armazém e encomendas. Prestadores que conectam dados de transportadoras, armazéns e varejistas podem reduzir as transferências manuais durante o processamento de devoluções. Os serviços de transporte puro podem enfrentar maior pressão de preços onde as redes se sobrepõem. Os serviços de valor agregado podem oferecer maior flexibilidade de precificação quando encurtam os ciclos de recuperação ou atendem a requisitos regulamentados.
Líderes do Setor de Logística Reversa da Arábia Saudita
-
Saudi Post | SPL (including NAQEL Express)
-
SMSA Express Transportation Company Ltd
-
Saudi Investment Recycling Company (SIRC)
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A NAQEL Express firmou parceria com a Anchanto para se conectar às suas plataformas de gestão de pedidos, gestão de armazém e rastreamento de encomendas.
- Fevereiro de 2026: A DSV concluiu a integração das operações da DB Schenker na Arábia Saudita e lançou a organização combinada sob a marca DSV.
- Fevereiro de 2026: A ASMO e a Arcapita concordaram em desenvolver uma instalação logística de 1,4 milhão de m² no SPARK na Província Oriental.
- Novembro de 2025: A DHL Supply Chain assinou um contrato de arrendamento de terreno de 26 anos na Zona Logística Integrada Especial, comprometendo 130 milhões de EUR (152,92 milhões de USD) para um armazém de 78.000 m² próximo ao Aeroporto Internacional Rei Khalid.
Escopo do Relatório do Mercado de Logística Reversa da Arábia Saudita
| Transporte | Rodoviário |
| Aéreo | |
| Outros Modais | |
| Armazenagem (Estocagem, Distribuição, Consolidação) | |
| Outros Serviços de Valor Agregado (Processamento de Devoluções, Reabastecimento, Recondicionamento, Descarte) |
| Consumo e Varejo |
| Casa e Decoração |
| Saúde e Produtos Farmacêuticos |
| FMCG |
| Outros Usuários Finais |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Função de Logística Reversa | Transporte | Rodoviário |
| Aéreo | ||
| Outros Modais | ||
| Armazenagem (Estocagem, Distribuição, Consolidação) | ||
| Outros Serviços de Valor Agregado (Processamento de Devoluções, Reabastecimento, Recondicionamento, Descarte) | ||
| Por Setor de Usuário Final | Consumo e Varejo | |
| Casa e Decoração | ||
| Saúde e Produtos Farmacêuticos | ||
| FMCG | ||
| Outros Usuários Finais | ||
| Por Região | Central (Riade, Al-Qassim e Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | ||
| Norte (Al-Jouf e Arar) | ||
| Sul (Asir, Jazan e Najran) |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de logística reversa da Arábia Saudita?
O tamanho do mercado de logística reversa da Arábia Saudita é estimado em 1,65 bilhões de USD em 2027 e tem previsão de atingir 2,33 bilhões de USD até 2032, a um CAGR de 7,18%.
Qual função de logística reversa lidera na Arábia Saudita?
O transporte lidera com uma participação de receita de 46,34% em 2026, enquanto outros serviços de valor agregado apresentam o maior crescimento projetado, com um CAGR de 9,87% até 2032.
Qual segmento de usuário final está crescendo mais rapidamente na logística reversa saudita?
Saúde e produtos farmacêuticos têm projeção de registrar um CAGR de 8,98% até 2032, apoiado pela necessidade de manuseio controlado e rastreável.
Qual região saudita apresenta o crescimento mais rápido em logística reversa?
A Província Oriental tem projeção de registrar um CAGR de 9,85% até 2032, apoiado pela expansão da infraestrutura logística e da atividade industrial.
O que está impulsionando os serviços de devolução na Arábia Saudita?
A atividade de comércio eletrônico, a demanda dos consumidores por devoluções convenientes, o investimento em atendimento, os programas de recuperação circular e a atividade de troca de dispositivos sustentam a demanda por serviços.
Quão competitivo é o setor de logística reversa da Arábia Saudita?
O setor é fragmentado porque integradores globais, especialistas domésticos e plataformas de recomércio competem em diferentes camadas de serviço.