
Tamanho e Participação do Mercado de Logística de Comércio Rápido da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
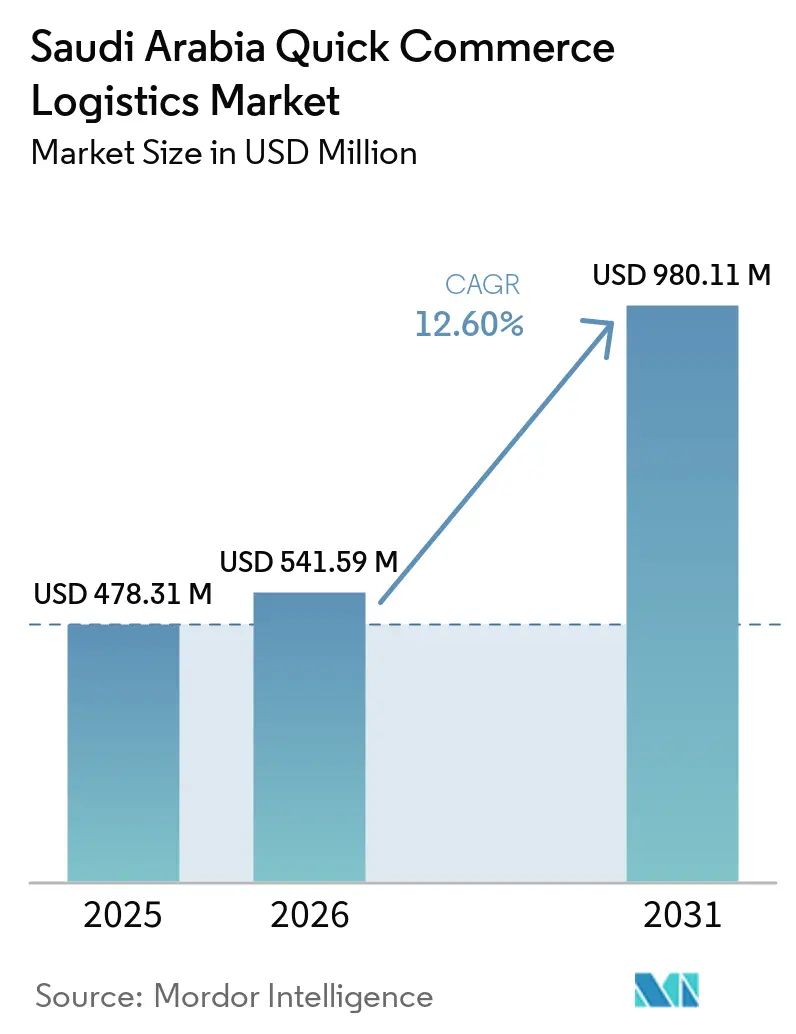
| Tamanho do mercado no ano base (2025) | 478.31 Milhões de dólares |
| Tamanho do Mercado (2026) | 541.59 Milhões de dólares |
| Tamanho do Mercado (2031) | 980.11 Milhões de dólares |
| Growth Rate (2026 - 2031) | 12.60 % |
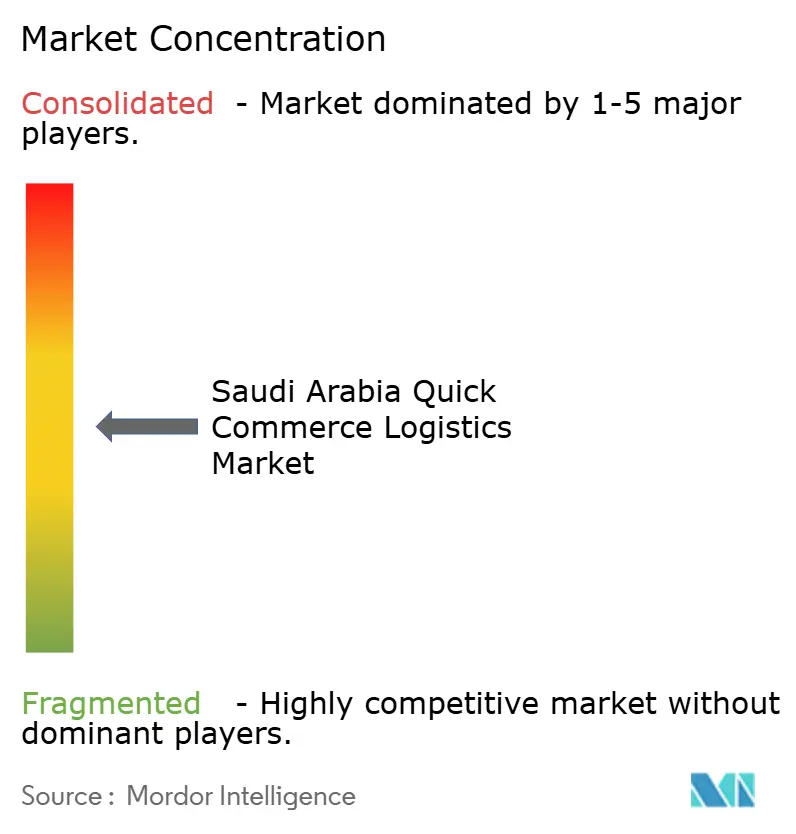
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Comércio Rápido da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de logística de comércio rápido da Arábia Saudita foi avaliado em 478,31 milhões de USD em 2025 e estima-se que cresça de 541,59 milhões de USD em 2026 para atingir 980,11 milhões de USD até 2031, a um CAGR de 12,60% durante o período de previsão (2026-2031).
O mercado de logística de comércio rápido da Arábia Saudita é apoiado por investimentos em logística no âmbito da Visão 2030, incluindo SAR 280 bilhões (74,6 bilhões de USD), comprometidos com infraestrutura de transporte e logística. O sistema de endereçamento nacional, em vigor a partir de janeiro de 2026, oferece aos operadores de entrega uma base mais consistente para o planejamento de rotas e localização de destinatários. A demanda também está se expandindo, pois o setor de entregas processou mais de 118 milhões de pedidos no primeiro trimestre de 2026, um aumento de 49% em relação ao ano anterior. O mercado de logística de comércio rápido da Arábia Saudita, portanto, favorece operadores que conseguem combinar capacidade de atendimento local, dados de endereço confiáveis e redes controladas de última milha. O modelo também cria espaço para prestadores de serviços que podem apoiar os comerciantes com armazenamento, reabastecimento e devoluções, e não apenas com entregas.
Principais Conclusões do Relatório
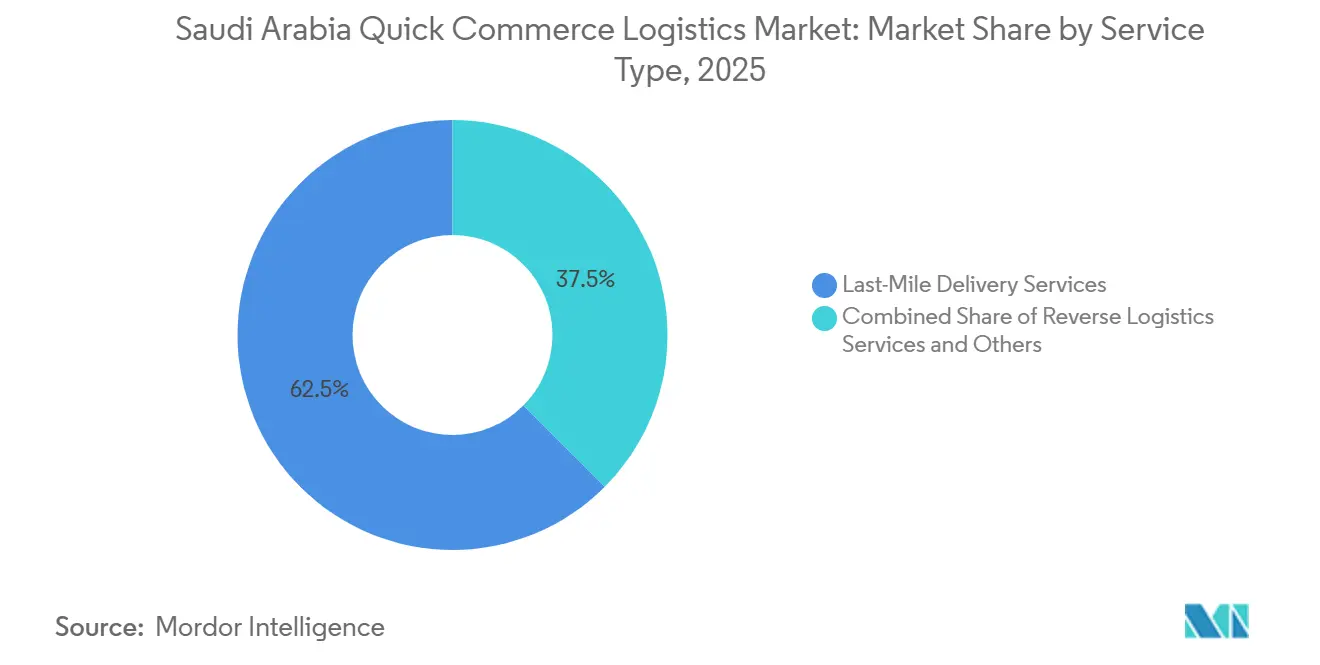
- Por tipo de serviço, os serviços de entrega na última milha representaram 62,53% da participação do mercado de logística de comércio rápido da Arábia Saudita em 2025, enquanto os serviços de logística reversa registraram o maior CAGR projetado de 16,96% até 2031.
- Por modelo de atendimento, o atendimento baseado em dark store representou 42,08% do tamanho do mercado de logística de comércio rápido da Arábia Saudita em 2025, enquanto o atendimento baseado em centro de microatendimento está previsto para crescer a um CAGR de 16,54% até 2031.
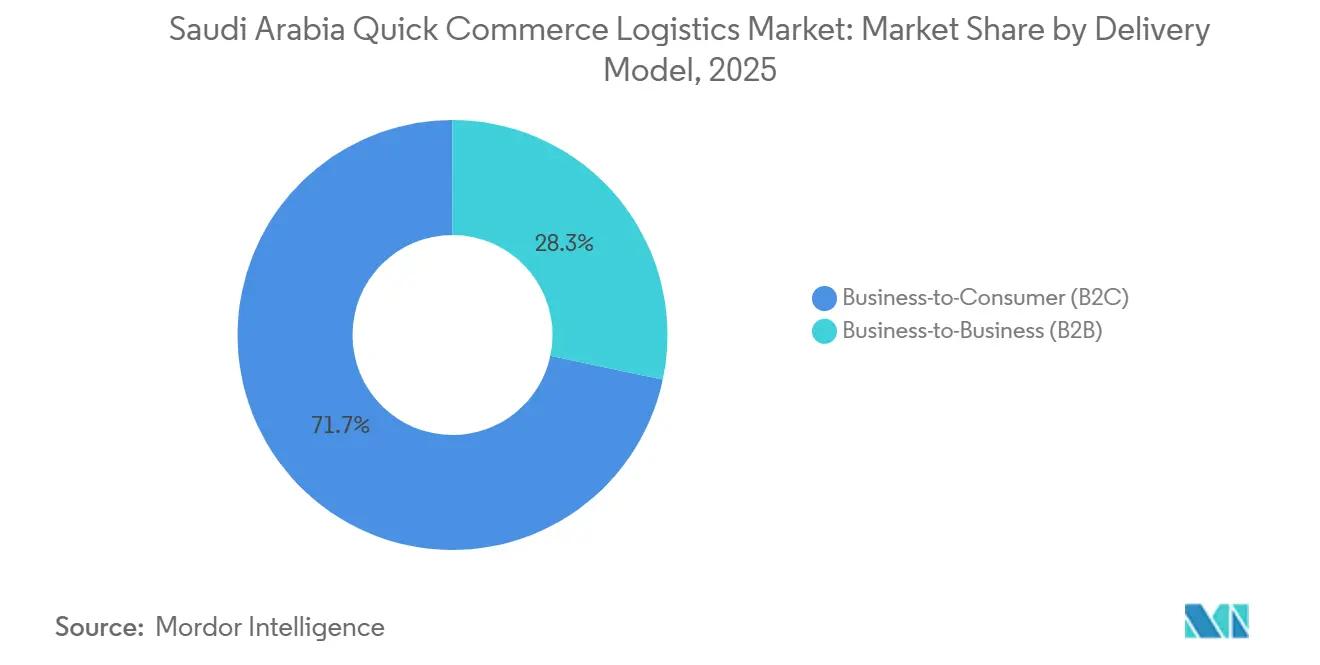
- Por modelo de entrega, o modelo business-to-consumer representou 71,68% da participação do mercado de logística de comércio rápido da Arábia Saudita em 2025, enquanto o comércio rápido business-to-business está projetado para se expandir a um CAGR de 19,70% até 2031.
- Por nível de cidade, as cidades de Nível 1 representaram 51,97% do tamanho do mercado de logística de comércio rápido da Arábia Saudita em 2025, enquanto os mercados de Nível 3 e abaixo estão previstos para crescer a um CAGR de 22,55% até 2031.
- Por região, a região Central representou 45,76% da participação do mercado de logística de comércio rápido da Arábia Saudita em 2025, enquanto o Corredor Ocidental está projetado para crescer a um CAGR de 19,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Comércio Rápido da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Penetração de Entrega de Alimentos e Produtos de Conveniência | +2.8% | Nacional, com maior concentração em Riade e Jeddah | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Dark Stores e Microatendimento em Zonas Urbanas Densas | +2.3% | Núcleo da Região Central, com expansão para o Corredor Ocidental | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade Logística de Plataformas Próprias para Agrupamento Mais Rápido de Pedidos | +1.8% | Nacional, especialmente cidades de Nível 1 e Nível 2 | Médio prazo (2-4 anos) |
| Agregação de Restaurantes e Varejo Impulsionando a Densidade do Comércio Rápido Multicategoria | +1.6% | Riade, Jeddah e Dammam | Curto prazo (≤ 2 anos) |
| Uso Mais Amplo de Despacho em Tempo Real, Otimização de Rotas e Previsão de Demanda | +1.7% | Nacional, com maior retorno nas áreas metropolitanas de Riade | Médio prazo (2-4 anos) |
| Pressão dos Comerciantes por Visibilidade de Estoque no Mesmo Dia e Controle de SLA de Atendimento | +1.3% | Nacional, especialmente cidades de Nível 1 com alta densidade de comerciantes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Penetração de Entrega de Alimentos e Produtos de Conveniência
O mercado de mercearia online da Arábia Saudita ainda se encontra em uma fase inicial de adoção, deixando espaço significativo para crescimento à medida que a penetração de smartphones, a acessibilidade a pagamentos digitais e a confiança do consumidor no comércio eletrônico continuam a melhorar. O forte impulso nas transações digitais em categorias de varejo deve apoiar ainda mais a transição para a compra de mercearia online[1]Fonte: Banco Central da Arábia Saudita, "Estatísticas de Comércio Eletrônico e Dados de Transações Mada," Banco Central da Arábia Saudita, sama.gov.sa. As carteiras digitais representaram 18% dos checkouts online em meados de 2025, reduzindo a dependência do pagamento contra entrega. No mercado de logística de comércio rápido da Arábia Saudita, uma maior frequência de pedidos de mercearia aumenta a necessidade de reabastecimento constante nos pontos de estoque local. Isso desloca parte da demanda logística para arranjos de atendimento medidos por níveis de serviço e throughput previsível. Operadores com mais de 100 dark stores em 28 cidades exigem giros frequentes de estoque para produtos básicos. O requisito operacional torna o planejamento de estoque tão importante quanto a entrega final em si. A Ninja gerou 1 bilhão de USD em receita em 2025 e tem como meta 1,6 bilhão de USD em 2026, demonstrando a escala que as plataformas lideradas por mercearia pretendem alcançar. Sua abordagem mostra como uma plataforma de entrega ao consumidor pode se desenvolver em um provedor de capacidade logística. O mercado de logística de comércio rápido da Arábia Saudita tende a recompensar redes que conseguem manter a disponibilidade sem aumentar o desperdício ou prolongar os prazos de entrega. A demanda por mercearia também torna a qualidade do atendimento mais visível, pois os clientes fazem pedidos com frequência e percebem rapidamente as inconsistências.
Adoção Crescente de Dark Stores e Microatendimento em Zonas Urbanas Densas
A densidade de dark stores nos corredores metropolitanos de Riade quase dobrou entre 2023 e 2025. Os novos pontos reduziram os raios de entrega para menos de 2 km e apoiaram janelas de serviço de 10 a 30 minutos. Uma rede varejista líder investiu 390 milhões de USD em infraestrutura de hub automatizado com mais de 250 robôs móveis. Uma empresa de logística terceirizada também comprometeu SAR 100 milhões (26,7 milhões de USD) em um centro de 400.000 pés quadrados capaz de processar 3,6 milhões de pedidos por mês. Esses investimentos mostram que o mercado de logística de comércio rápido da Arábia Saudita depende de infraestrutura localizada próxima às principais zonas de demanda. Eles também elevam o limiar de entrada para operadores que não controlam ativos de atendimento. O posicionamento local de estoque pode reduzir os custos variáveis da última milha em até 40% e ajudar a proteger produtos refrigerados de trajetos mais longos. A abordagem oferece às redes de plataformas próprias maior controle sobre estoque, preparação e qualidade de entrega do que um modelo exclusivo de entrega. A CJ Logistics inaugurou um Centro de Distribuição Global na Zona Logística Integrada Especial de Riade em fevereiro de 2026. O centro processa mais de 20.000 encomendas por dia utilizando tecnologia de veículos guiados automatizados. O projeto demonstra como os métodos de microatendimento podem aumentar o throughput em um ambiente de logística urbana. No mercado de logística de comércio rápido da Arábia Saudita, essas instalações podem permitir que os operadores ampliem a capacidade sem depender exclusivamente de armazéns maiores e mais distantes.
Expansão da Capacidade Logística de Plataformas Próprias para Agrupamento Mais Rápido de Pedidos
Os operadores de plataformas que combinam pedidos de mercearia, restaurante e farmácia em uma única camada de roteamento conseguem utilizar melhor os entregadores e veículos. A utilização de suas vans é de 15% a 25% maior do que a dos operadores de segmento único. Essa vantagem pode ser usada para encurtar as janelas de entrega em vez de melhorar as margens. A Keeta expandiu de 9 para 20 cidades sauditas em 2025, adicionou mais de 18.000 entregadores e integrou 7.500 comerciantes. A expansão mostra que a cobertura geográfica se tornou uma importante fonte de crescimento de pedidos. No mercado de logística de comércio rápido da Arábia Saudita, a capacidade própria oferece às plataformas maior controle sobre a rapidez com que entram em novos níveis de cidades. O agrupamento de pedidos pode reunir de 2 a 4 entregas em uma viagem do entregador durante os períodos de pico. Isso ajuda as plataformas a lidar com cestas abaixo de SAR 20 (5,33 USD), onde as viagens de pedido único exercem maior pressão de custo sobre elas. As operações de plataformas próprias também podem definir horários em torno das pausas para oração e dos picos noturnos do Ramadã. Esses padrões locais são mais difíceis de gerenciar quando os entregadores terceirizados trabalham em várias plataformas concorrentes. A agregação de restaurantes e varejo adiciona ainda mais densidade ao combinar múltiplas categorias em uma única jornada do cliente. O mercado de logística de comércio rápido da Arábia Saudita, portanto, se beneficia quando as plataformas conseguem coordenar o fornecimento dos comerciantes, a disponibilidade de estoque e o planejamento de rotas por meio de um modelo operacional unificado.
Uso Mais Amplo de Despacho em Tempo Real, Otimização de Rotas e Previsão de Demanda
A previsão baseada em inteligência artificial para dark stores de comércio rápido sauditas reduziu as rupturas de estoque em 80% e o excesso de estoque em 35%. Melhores sinais de estoque são importantes porque as margens de entrega reduzidas deixam pouca capacidade para absorver baixas contábeis. A otimização de rotas que reflete as condições de tráfego de Riade e as janelas de tempo de oração reduziu os custos da última milha em 30% a 40% em comparação com o roteamento estático. Esses sistemas tornam os gastos com tecnologia parte do desempenho operacional cotidiano, e não uma atividade de suporte separada. O mercado de logística de comércio rápido da Arábia Saudita pode aproveitar essa capacidade para posicionar produtos de alta rotatividade antes dos picos de demanda. Isso ajuda os pontos locais a preparar pedidos rapidamente, ao mesmo tempo que limita o excesso de estoque. A cobertura de fibra atingiu 95% dos domicílios urbanos em 2025. A cobertura fornece a conectividade necessária para sistemas de despacho em tempo real e de preparação de pedidos. O posicionamento preditivo de estoque também permite que os operadores coloquem produtos de alta demanda nas dark stores antes que a demanda aumente. Isso é diferente de movimentar estoque somente após as vendas já terem aumentado. A mudança confere aos operadores logísticos um papel maior no planejamento do varejo, pois seus sistemas influenciam a disponibilidade de produtos em cada ponto. No mercado de logística de comércio rápido da Arábia Saudita, o valor prático se traduz em menos substituições malsucedidas, preparação mais rápida e janelas de entrega ao cliente mais confiáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo por Entrega em Corredores de Baixa Densidade | -1.8% | Região Norte, incluindo Al-Jouf e Arar, e Região Sul, incluindo Asir, Jazan e Najran | Longo prazo (≥ 4 anos) |
| Restrições de Disponibilidade de Entregadores e Conformidade da Força de Trabalho | -1.5% | Nacional, concentrado em cidades de Nível 2 e Nível 3 | Médio prazo (2-4 anos) |
| Perdas na Cadeia de Frio e de Embalagem para Sortimentos Perecíveis | -1.2% | Nacional, com maior efeito em cidades secundárias com cobertura limitada de vans refrigeradas | Médio prazo (2-4 anos) |
| Pressão sobre o Tamanho da Cesta e Compressão de Margem na Entrega Hiperlocal | -1.0% | Nacional, principalmente operadores de plataformas de Nível 1 | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo por Entrega em Corredores de Baixa Densidade
A economia do comércio rápido depende de uma densidade de entrega de 15 a 20 entregas por km² por dia. As cidades do Corredor Central e Ocidental conseguem sustentar essa densidade com mais facilidade do que as áreas de entrega do Norte e do Sul. Em corredores de menor densidade, o custo por entrega pode superar a taxa máxima de entrega que as plataformas consideram viável. Isso exige subsídio cruzado das operações urbanas ou retirada do corredor. As proibições de trabalho externo no verão das 12h00 às 15h00 reduzem o tempo produtivo de entrega em 18%-20%. As restrições resultantes são mais pronunciadas onde a densidade de rotas já está abaixo do nível necessário para cobrir os custos. Operadores com infraestrutura própria em cidades de Nível 1 podem usar sua base urbana estabelecida para apoiar testes em cidades secundárias. Provedores com custos de entrega terceirizados majoritariamente variáveis têm menos margem para manter corredores não lucrativos por longos períodos. Isso cria uma diferença na capacidade de expansão entre redes que possuem frota e ativos de atendimento e redes que intermediam capacidade de entrega. A baixa densidade também limita o argumento financeiro para ativos dedicados de cadeia de frio. O mercado de logística de comércio rápido da Arábia Saudita pode permanecer concentrado nos núcleos urbanos até que a frequência de pedidos em locais secundários melhore. O investimento nacional em estradas pode melhorar o acesso, mas por si só não cria a densidade de pedidos necessária para modelos de entrega rápida.
Restrições de Disponibilidade de Entregadores e Conformidade da Força de Trabalho
A rotatividade de entregadores autônomos no comércio rápido saudita superou 50% ao ano. A exposição ao calor, o pagamento variável por pico e a progressão de carreira limitada contribuíram para esse nível de rotatividade. O Ministério de Recursos Humanos e Desenvolvimento Social exige 70% de quadro de funcionários nacionais sauditas em 12 funções de cadeia de suprimentos e compras para estabelecimentos qualificados, com vigência a partir de novembro de 2025. A partir de 15 de abril de 2026, apenas trabalhadores com contratos Qiwa documentados digitalmente serão contabilizados nos cálculos de Saudização. Esses requisitos ressaltam a importância da documentação da força de trabalho e dos planos de contratação no mercado de logística de comércio rápido da Arábia Saudita. Eles também aumentam o custo de retenção de trabalhadores em funções que envolvem atividade ao ar livre e cronogramas de entrega exigentes. Operadores que utilizam principalmente força de trabalho de entregadores expatriados enfrentam tanto custos de documentação quanto um prêmio salarial necessário para atrair nacionais sauditas. Programas certificados de treinamento em logística reduziram a rotatividade de entregadores em 6 meses em 10% nos dados iniciais dos operadores. Os programas ainda são difíceis de estender a grandes populações de trabalhadores autônomos. A iMile assinou uma parceria de 5 anos com a Academia de Logística da Arábia Saudita em junho de 2026 para treinar e empregar 100 profissionais sauditas de logística[2]Fonte: Academia de Logística da Arábia Saudita, "Academia de Logística da Arábia Saudita," Academia de Logística da Arábia Saudita, sela.edu.sa. O acordo mostra como o desenvolvimento da força de trabalho se tornou parte do planejamento da capacidade operacional. O mercado de logística de comércio rápido da Arábia Saudita exigirá medidas sustentadas de conformidade e retenção à medida que os provedores se expandem além de suas zonas de entrega metropolitanas originais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Receita da Última Milha Domina, Logística Reversa Acelera
Os serviços de entrega na última milha representaram 62,53% da participação do mercado de logística de comércio rápido da Arábia Saudita em 2025. O segmento permanece o principal ponto de contato com o consumidor porque a velocidade e a confiabilidade da entrega afetam fortemente a experiência do cliente. As plataformas que utilizam entregadores terceirizados abrem mão de algum controle sobre os compromissos de nível de serviço. A entrega em menos de 30 minutos pode ser mais importante para a retenção do que o número de dark stores em uma rede. Os serviços de logística reversa são o serviço de crescimento mais rápido, com um CAGR de 16,96% de 2026 a 2031. O segmento reflete a necessidade de lidar com devoluções de produtos de moda, eletrônicos e consumíveis na mesma velocidade que os clientes esperam para os pedidos de saída.
A iMile registrou 3 reclamações escaladas por 100.000 remessas no primeiro trimestre de 2026. O resultado ocorreu durante o Ramadã, quando mais de 56 milhões de remessas expressas circularam pelo Reino. Os serviços de logística de valor agregado incluem kitting, co-embalagem e gestão de sortimento para clientes comerciantes. As operações de atendimento e dark store apoiam essa estrutura de serviços ao posicionar produtos a menos de 2 quilômetros dos consumidores em áreas densas. A iMile também adquiriu 100 veículos comerciais JAC Sunray em março de 2026 para expandir a cobertura da última milha. O mercado de logística de comércio rápido da Arábia Saudita está caminhando para um modelo integrado no qual um único provedor gerencia atendimento, entrega e devoluções.


Por Modelo de Atendimento: Dark Stores Lideram, MFCs Impulsionam a Próxima Fase de Crescimento
O atendimento baseado em dark store representou 42,08% do tamanho do mercado de logística de comércio rápido da Arábia Saudita em 2025. Os locais construídos especificamente para esse fim permitem que os operadores controlem o estoque e selecionem produtos com base nos padrões de demanda local. Os tempos de separação podem ser mantidos abaixo de 2 minutos por pedido, apoiando janelas de preparação inferiores a 15 minutos. As lojas tradicionais não são projetadas para o mesmo nível de consistência de preparação durante os períodos de pico. O atendimento baseado em centro de microatendimento está projetado para crescer a um CAGR de 16,54% até 2031. Ele combina veículos guiados automatizados e triagem por esteira com menores áreas urbanas.
O Centro de Distribuição Global da CJ Logistics de fevereiro de 2026 em Riade processa mais de 20.000 encomendas por dia com tecnologia de veículos guiados automatizados[3]Fonte: CJ Logistics, "CJ Logistics Inaugura Centro de Distribuição Global na Arábia Saudita," CJ Logistics, cjlogistics.com. O local mostra a diferença de throughput entre os primeiros projetos de dark store e as instalações mais automatizadas. Os modelos de atendimento baseados em loja de varejo e híbridos oferecem opções de transição para grupos de supermercados. O investimento de 390 milhões de USD em hub de um varejista líder combinou o estoque de loja e de dark store em uma única rede. As instalações compartilhadas podem reduzir os custos indiretos, embora a separação no varejo e os pedidos online rápidos possam competir pelo mesmo espaço de trabalho e armazenamento. O mercado de logística de comércio rápido da Arábia Saudita favorece locais que conseguem atingir a lucratividade em limiares de pedidos mais baixos ao se expandir para locais de Nível 2 e Nível 3.
Por Modelo de Entrega: B2C Dominante, B2B Oferece Demanda de Maior Crescimento
As entregas business-to-consumer representaram 71,68% da participação do mercado de logística de comércio rápido da Arábia Saudita em 2025. A categoria reflete as origens voltadas ao consumidor da entrega rápida de mercearia, alimentos e farmácia. O comércio rápido business-to-business está previsto para se expandir a um CAGR de 19,70% de 2026 a 2031. Essa demanda inclui o reabastecimento de dark stores, a entrega de ingredientes para restaurantes e o abastecimento de farmácias de varejo. Os clientes B2B frequentemente operam com janelas de entrega definidas e cronogramas de pedidos recorrentes. O tamanho do mercado de logística de comércio rápido da Arábia Saudita para serviços B2B pode, portanto, crescer à medida que os comerciantes buscam fornecimento confiável entre os ciclos de reabastecimento planejados.
A J&T Express Arábia Saudita contribuiu para o segmento de novos mercados que reportou um EBIT ajustado positivo de 4 milhões de USD no ano fiscal de 2025 na Arábia Saudita, nos Emirados Árabes Unidos, no México, no Brasil e no Egito. O resultado indicou o papel que o volume de logística contratada pode desempenhar na melhoria da economia operacional. A atividade B2C tem um volume maior, mas enfrenta pressão de margem decorrente da concorrência baseada em descontos. A intensidade de descontos na entrega de alimentos saudita subiu para 36% do valor bruto de reservas em 2025. Os provedores estão construindo operações de serviços para comerciantes ao lado das plataformas de consumo, para que a receita B2B programada possa apoiar suas redes de entrega.
Por Nível de Cidade: Nível 1 Domina, Nível 3 e Abaixo Apresenta Crescimento Mais Rápido
As cidades de Nível 1, incluindo Riade, Jeddah e Dammam, representaram 51,97% do tamanho do mercado de logística de comércio rápido da Arábia Saudita em 2025. Essas cidades combinam densidade de dark stores, redes de entregadores mais maduras e clientes dispostos a pagar pela entrega rápida. O Nível 3 e abaixo é o segmento de nível de cidade de crescimento mais rápido, com um CAGR de 22,55% até 2031, à medida que a conectividade rodoviária melhora e as plataformas aproveitam as receitas das cidades estabelecidas para financiar a expansão.
A entrega no mesmo dia é possível em locais de Nível 2, como Khobar e Tabuk, para pedidos realizados antes do meio-dia por meio de parcerias com hubs regionais. A entrega em menos de 4 horas requer investimentos em dark stores, que permanecem limitados fora de Riade e Jeddah. As cidades de Nível 2 são a área de competição de curto prazo porque se situam entre a densidade do Nível 1 e o potencial de crescimento do Nível 3. A Quiqup lançou operações em escala completa na Arábia Saudita em abril de 2025, oferecendo atendimento, entrega no mesmo dia e logística de cadeia de frio para cosméticos. A empresa começou em locais de Nível 1 antes de se expandir para cidades de Nível 2. O mercado de logística de comércio rápido da Arábia Saudita deve equilibrar as ambições de expansão com a menor densidade de pedidos que eleva os custos de entrega fora das maiores áreas metropolitanas.
Análise Geográfica
A Região Central representou 45,76% do mercado de logística de comércio rápido da Arábia Saudita em 2025, tornando-se a maior área geográfica. Riade é o principal motor da região devido à sua densa presença de dark stores e às redes de despacho estabelecidas. O sistema de endereçamento nacional fornece um padrão de localização mais formal para as operações de entrega a partir de 2026. Isso ajuda a reduzir a incerteza de roteamento que afetava o desempenho de entrega na primeira tentativa. A Região Oriental combina a demanda por entrega rápida em Dammam e Khobar com uma base maior de cadeia de suprimentos industrial. A ASMO, joint venture da Saudi Aramco e da DHL Supply Chain, iniciou a construção de um centro logístico no Parque de Energia King Salman em maio de 2026. A instalação inclui armazenagem com controle de temperatura, armazenamento de grau químico e capacidade de pátio industrial.
O Corredor Ocidental está previsto para crescer a um CAGR de 19,56% até 2031. Makkah e Medina sustentam atividade de entrega frequente e adicionam demanda contínua por bens de consumo de alta rotatividade. Uma participação de receita regional não é fornecida para este corredor, mas sua taxa de crescimento é a mais alta entre as regiões. A base logística de Jeddah apoia o corredor por meio de armazenamento e capacidade de distribuição vinculados ao porto. O parque da Maersk em Jeddah inclui armazenagem a frio que pode apoiar fluxos de produtos sensíveis à temperatura. Essa infraestrutura ajuda a conectar os fluxos de fornecimento nacional com as operações de entrega local.
A Região Sul inclui Asir, Jazan e Najran, enquanto a Região Norte inclui Al-Jouf e Arar. Ambas as áreas apresentam menor densidade de entrega e cobertura limitada por veículos refrigerados. Essas condições aumentam o custo de atender pedidos de entrega rápida em comparação com os grandes centros urbanos. Os operadores atualmente se concentram mais em entregas de corredor e de serviços governamentais do que em comércio rápido comercial em escala. A conectividade rodoviária pode melhorar o acesso a essas áreas, mas o investimento em dark stores ainda precisa de uma base de pedidos local suficiente. O mercado de logística de comércio rápido da Arábia Saudita se expandirá de forma mais gradual nessas regiões, a menos que os operadores encontrem modelos de entrega adequados a rotas mais longas e menor densidade de cestas.
Cenário Competitivo
O setor de logística de comércio rápido da Arábia Saudita é moderadamente consolidado no nível de plataforma e fragmentado na execução da última milha. Mais de 20 provedores competem em atendimento, entrega e logística reversa, enquanto Saudi Post SPL, por meio da Naqel Express, Aramex e SMSA Express mantêm ampla cobertura nacional além das cidades de Nível 1. iMile, J&T Express e AJEX competem por meio de tecnologia, desempenho de entrega e relatórios de nível de serviço. A DHL eCommerce concluiu um investimento minoritário na AJEX em agosto de 2025. A transação deu à DHL acesso a mais de 60 instalações e 1.200 veículos da AJEX, com opção de aumentar sua participação acionária[4]Fonte: DHL Group, "DHL eCommerce Entra no Mercado Saudita ao Adquirir Participação Acionária na Empresa de Logística de Encomendas AJEX," DHL Group, dhl.com.
A Naqel Express buscou parcerias com a CJ Logistics e a MSC em 2025 para aprofundar os vínculos da cadeia de suprimentos transfronteiriça e expandir a cobertura da última milha. Essa abordagem se concentra na integração logística em vez de competição direta pelos tempos de entrega hiperlocal mais rápidos. A iMile reportou uma taxa de entrega no prazo de 99,5% durante o pico do Ramadã de 2026 e 3 reclamações por 100.000 remessas na classificação da TGA. A Aramex introduziu uma instalação de triagem robótica no Porto Islâmico de Jeddah em janeiro de 2025 e anunciou um piloto de entrega por drone. Essas medidas mostram que as transportadoras estabelecidas estão usando a automação para proteger a qualidade do serviço e a capacidade operacional.
A demanda por espaços não atendidos permanece na entrega de cadeia de frio para farmácia e produtos frescos, na logística reversa automatizada para moda e eletrônicos, e nos serviços B2B para plataformas sem ativos de atendimento próprios. Em contrapartida, menos de 500 vans de entrega refrigeradas atendem à cadeia de frio nacional. Os operadores também devem cumprir os requisitos do Nitaqat ou arriscar limitações na emissão de vistos e no acesso a contratos governamentais do Etimad. A Aramex e a ASX eMobility expandiram a infraestrutura de carregamento de veículos elétricos para a frota de entrega da Aramex em julho de 2026. O mercado de logística de comércio rápido da Arábia Saudita é competitivo tanto no desempenho de serviços quanto na capacidade de construir capacidade de entrega compatível e controlada.
Líderes do Setor de Logística de Comércio Rápido da Arábia Saudita
Aramex
SMSA Express
Saudi Post SPL
Careem Express
iMile
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Aramex Arábia Saudita e a ASX eMobility expandiram a infraestrutura de carregamento de veículos elétricos para apoiar a frota de entrega da Aramex, implantando múltiplas novas unidades de carregamento, incluindo um carregador rápido DC da Sungrow, identificado como o primeiro de seu tipo instalado no Reino, reforçando a eletrificação da frota da Aramex alinhada à Visão 2030 e à sua meta de Neutralidade de Carbono 2030.
- Junho de 2026: A iMile Delivery Arábia Saudita assinou uma parceria de desenvolvimento de talentos de 5 anos com a Academia de Logística da Arábia Saudita, com o objetivo de treinar e empregar 100 profissionais sauditas de logística, tendo já avançado 25 estagiários por 4 turmas, com 12 colocados em funções permanentes.
- Maio de 2026: A ASMO, joint venture entre a Saudi Aramco e a DHL Supply Chain, iniciou a construção de um centro logístico construído especificamente para esse fim no Parque de Energia King Salman na Província Oriental, projetado com armazenagem com controle de temperatura, armazenamento de grau químico e instalações de pátio industrial para clientes do setor de energia.
- Fevereiro de 2026: A CJ Logistics inaugurou seu Centro de Distribuição Global na Zona Logística Integrada Especial de Riade, processando mais de 20.000 encomendas diariamente com tecnologia de veículos guiados automatizados, como parte de uma estratégia mais ampla de hub logístico Ásia-Oriente Médio que também atende aos Emirados Árabes Unidos e ao Kuwait.


Escopo do Relatório do Mercado de Logística de Comércio Rápido da Arábia Saudita
| Operações de Atendimento e Dark Store |
| Serviços de Entrega na Última Milha |
| Serviços de Logística Reversa |
| Serviços de Logística de Valor Agregado |
| Atendimento Baseado em Dark Store |
| Atendimento Baseado em Centro de Microatendimento (MFC) |
| Atendimento Baseado em Loja de Varejo |
| Modelo de Atendimento Híbrido |
| Business-to-Consumer (B2C) |
| Business-to-Business (B2B) |
| Nível 1 |
| Nível 2 |
| Nível 3 e Abaixo |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Makkah, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Tipo de Serviço | Operações de Atendimento e Dark Store |
| Serviços de Entrega na Última Milha | |
| Serviços de Logística Reversa | |
| Serviços de Logística de Valor Agregado | |
| Por Modelo de Atendimento | Atendimento Baseado em Dark Store |
| Atendimento Baseado em Centro de Microatendimento (MFC) | |
| Atendimento Baseado em Loja de Varejo | |
| Modelo de Atendimento Híbrido | |
| Por Modelo de Entrega | Business-to-Consumer (B2C) |
| Business-to-Business (B2B) | |
| Por Nível de Cidade | Nível 1 |
| Nível 2 | |
| Nível 3 e Abaixo | |
| Por Região | Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) | |
| Ocidental (Al-Bahah, Makkah, Medina e Tabuk) | |
| Norte (Al-Jouf e Arar) | |
| Sul (Asir, Jazan e Najran) |


Principais Perguntas Respondidas no Relatório
Qual é a previsão para a logística de comércio rápido na Arábia Saudita?
O setor está previsto para crescer de 541,59 milhões de USD em 2026 para 980,11 milhões de USD até 2031, a um CAGR de 12,60%.
Qual serviço gera mais receita na logística de entrega rápida saudita?
Os serviços de entrega na última milha representaram 62,53% da receita em 2025, ressaltando a importância da velocidade de entrega e da consistência do serviço.
Qual método de atendimento está crescendo mais rapidamente no mercado de entrega rápida da Arábia Saudita?
O atendimento baseado em centro de microatendimento está previsto para crescer a um CAGR de 16,54% até 2031, à medida que os operadores adicionam automação aos locais urbanos.
Por que os serviços de entrega B2B estão se tornando mais importantes na Arábia Saudita?
O comércio rápido B2B está projetado para crescer a um CAGR de 19,70% até 2031, impulsionado pela necessidade dos comerciantes de reabastecimento planejado e janelas de entrega definidas.
Qual região saudita tem as melhores perspectivas de crescimento para a logística de entrega rápida?
O Corredor Ocidental está projetado para crescer a um CAGR de 19,56% até 2031, apoiado pela demanda de entrega em Makkah e Medina e pela capacidade logística em Jeddah.
O que limita a expansão do comércio rápido além das principais cidades sauditas?
A menor densidade de pedidos, o alto custo por entrega, a disponibilidade de entregadores e a capacidade limitada de cadeia de frio tornam a entrega rápida economicamente mais desafiadora nas regiões Norte e Sul.
Página atualizada pela última vez em:



