
サウジアラビアのクイックコマース物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
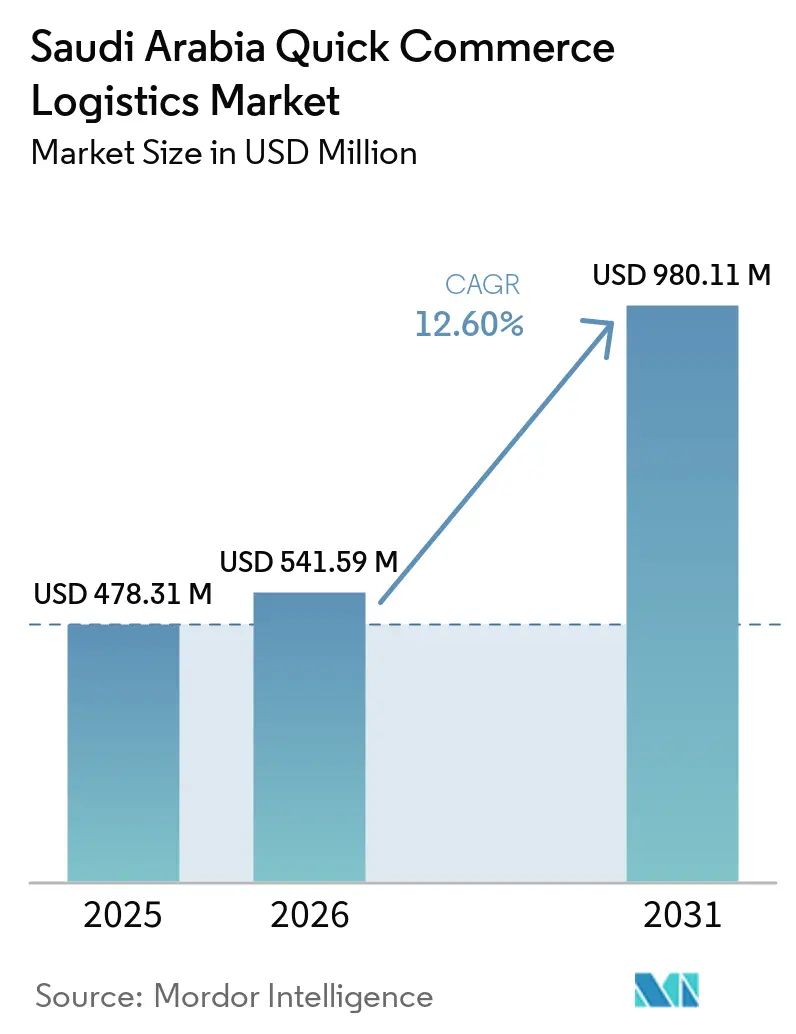
| 基準年の市場規模 (2025) | 478.31 百万米ドル |
| 市場規模 (2026) | 541.59 百万米ドル |
| 市場規模 (2031) | 980.11 百万米ドル |
| Growth Rate (2026 - 2031) | 12.60 % |
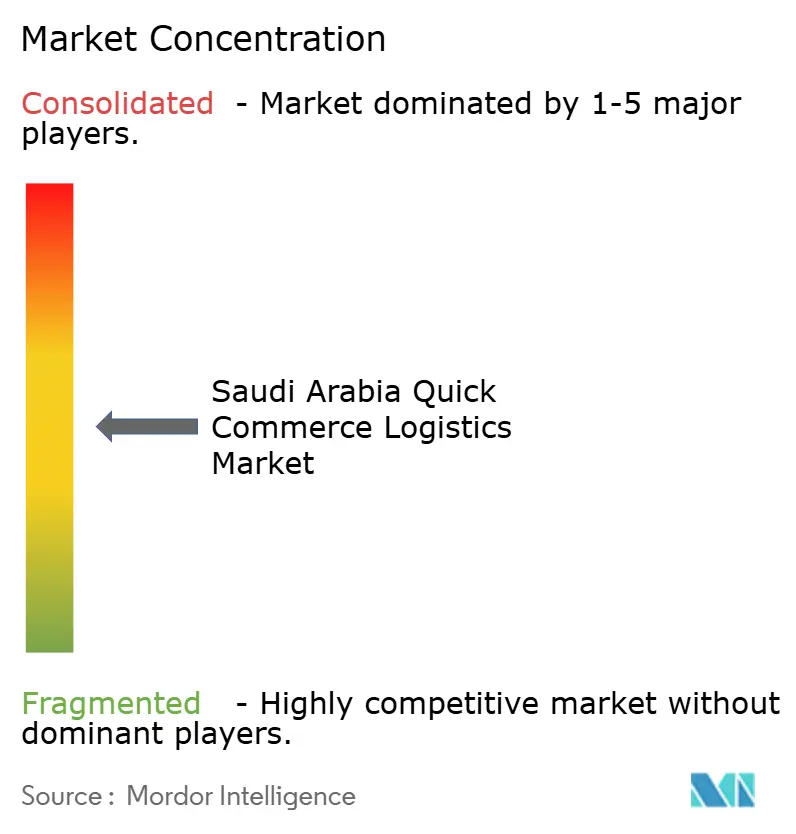
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアのクイックコマース物流市場分析
サウジアラビアのクイックコマース物流市場規模は2025年に478.31 ミリオン 米ドルと評価され、2026年の541.59 ミリオン 米ドルから2031年には980.11 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは12.60%です。
サウジアラビアのクイックコマス物流市場は、輸送・物流インフラに2,800億サウジアラビアリヤル(746億 米ドル)を投じるビジョン2030の下での物流投資に支えられています。2026年1月から有効となる国家住所システムは、配送事業者がルート計画や受取人の特定を行うためのより一貫した基盤を提供します。需要も拡大しており、配送セクターは2026年第1四半期に1億1,800万件以上の注文を処理し、前年比49%増となりました。したがって、サウジアラビアのクイックコマース物流市場は、ローカルフルフィルメント能力、信頼性の高い住所データ、および管理されたラストマイルネットワークを組み合わせることができる事業者に有利です。このモデルはまた、単なる配送にとどまらず、保管、補充、返品においてマーチャントを支援できるサービスプロバイダーにも機会をもたらします。
主要レポートのポイント
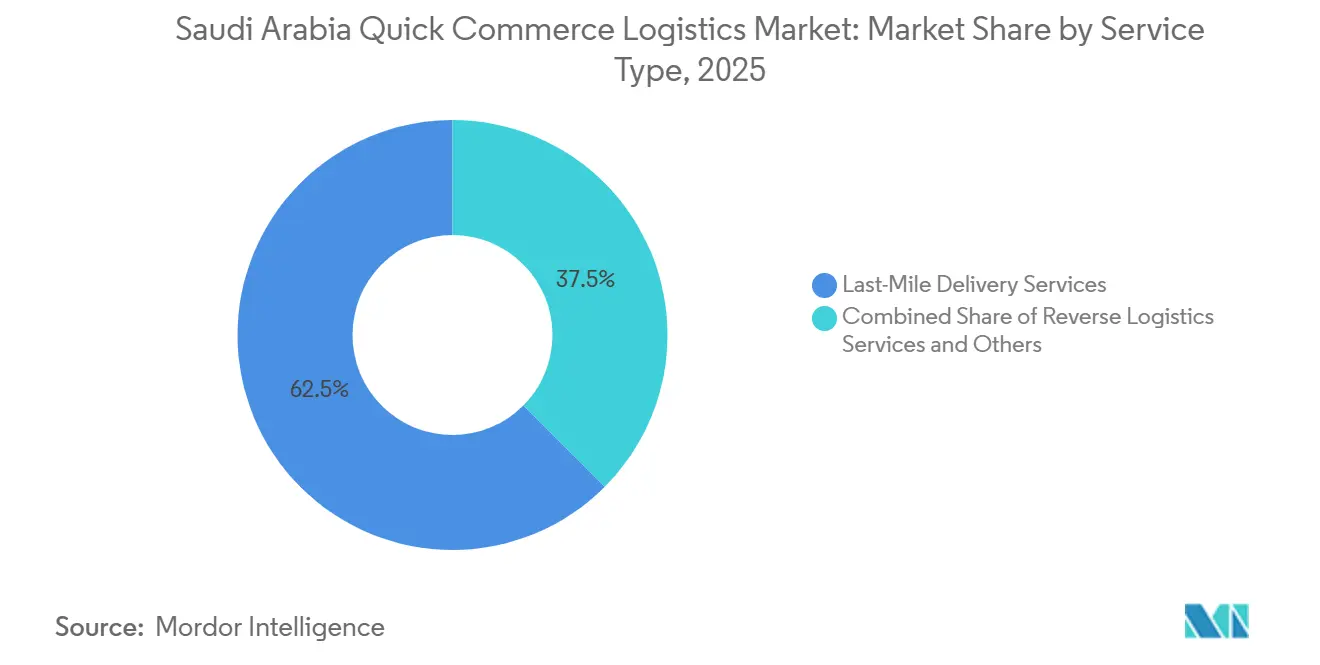
- サービスタイプ別では、ラストマイル配送サービスが2025年のサウジアラビアのクイックコマース物流市場シェアの62.53%を占め、一方で逆物流サービスは2031年にかけて16.96%という最高のCAGR予測を記録しました。
- フルフィルメントモデル別では、ダークストア型フルフィルメントが2025年のサウジアラビアのクイックコマース物流市場規模の42.08%を占め、一方でマイクロフルフィルメントセンター型フルフィルメントは2031年にかけて16.54%のCAGRで成長すると予測されています。
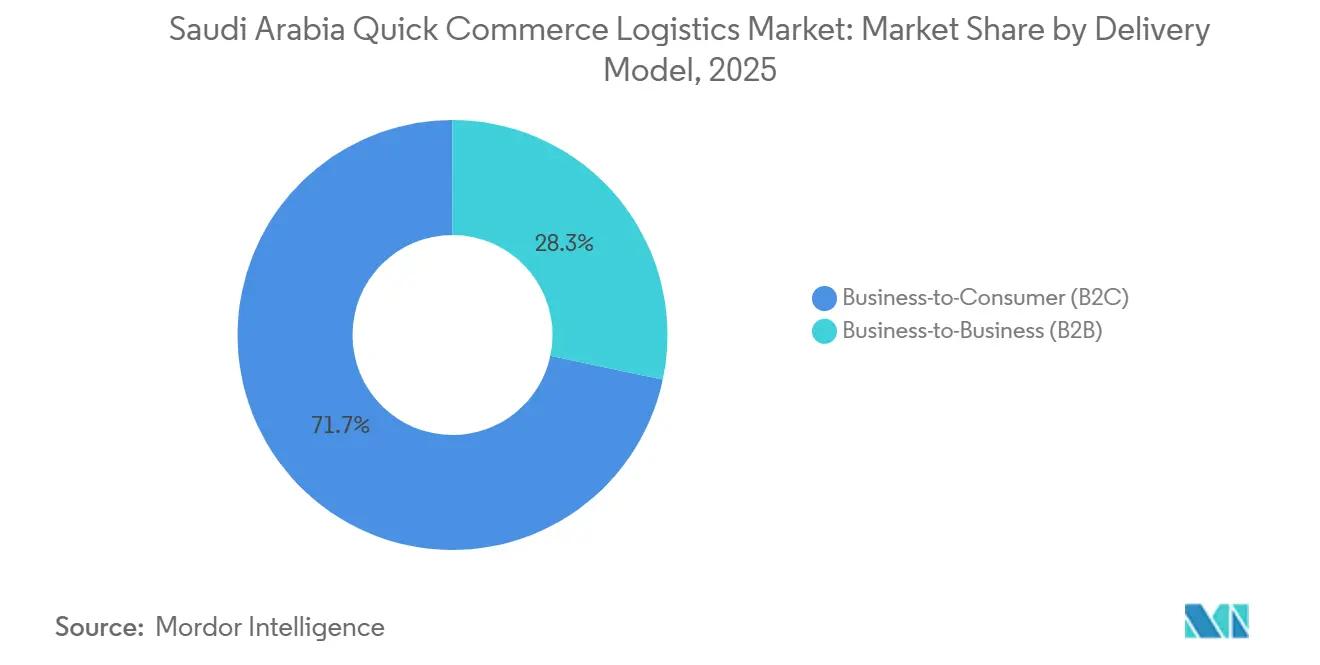
- 配送モデル別では、企業対消費者が2025年のサウジアラビアのクイックコマース物流市場シェアの71.68%を占め、一方で企業対企業のクイックコマースは2031年にかけて19.70%のCAGRで拡大すると予測されています。
- 都市ティア別では、ティア1都市が2025年のサウジアラビアのクイックコマース物流市場規模の51.97%を占め、一方でティア3以下の市場は2031年にかけて22.55%のCAGRで成長すると予測されています。
- 地域別では、中央地域が2025年のサウジアラビアのクイックコマース物流市場シェアの45.76%を占め、一方で西部回廊は2031年にかけて19.56%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
サウジアラビアのクイックコマース物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食料品・コンビニエンス配送普及の加速 | +2.8% | リヤドとジェッダに最も集中した全国規模 | 短期(2年以内) |
| 高密度都市圏におけるダークストアおよびマイクロフルフィルメントの採用拡大 | +2.3% | 西部回廊への波及を伴う中央地域コア | 短期(2年以内) |
| より迅速な注文バッチ処理に向けたプラットフォーム所有物流能力の拡大 | +1.8% | 特にティア1およびティア2都市を中心とした全国規模 | 中期(2〜4年) |
| マルチカテゴリーのクイックコマース密度を高めるレストランおよび小売集約 | +1.6% | リヤド、ジェッダ、ダンマーム | 短期(2年以内) |
| リアルタイムディスパッチ、ルート最適化、需要予測の広範な活用 | +1.7% | リヤド首都圏で最も高いリターンを示す全国規模 | 中期(2〜4年) |
| 同日在庫可視化とフルフィルメントSLA管理に向けたマーチャントの推進 | +1.3% | 特にマーチャント密度の高いティア1都市を中心とした全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
食料品・コンビニエンス配送普及の加速
サウジアラビアのオンライン食料品市場は採用の初期段階にあり、スマートフォン普及率、デジタル決済のアクセシビリティ、およびeコマースに対する消費者の信頼が引き続き向上するにつれて、成長の余地は大きく残されています。小売カテゴリー全体でのデジタル取引の強い勢いは、オンライン食料品購入へのシフトをさらに支援すると期待されています[1]出典:サウジアラビア中央銀行、「eコマース統計およびMadaトランザクションデータ」、サウジアラビア中央銀行、sama.gov.sa。デジタルウォレットは2025年半ばまでにオンラインチェックアウトの18%を占め、代金引換への依存を低下させました。サウジアラビアのクイックコマース物流市場において、食料品注文頻度の高まりは、ローカル在庫拠点での安定した補充の必要性を高めます。これにより、物流需要の一部がサービスレベルと予測可能なスループットで測定されるフルフィルメント体制へとシフトします。28都市に100以上のダークストアを持つ事業者は、定番商品の頻繁な在庫回転を必要とします。この運営要件により、在庫計画は最終配送そのものと同様に重要となります。Ninjaは2025年に10億 米ドルの収益を達成し、2026年には16億 米ドルを目標としており、食料品主導のプラットフォームが目指す規模を示しています。そのアプローチは、消費者向け配送プラットフォームが物流能力のプロバイダーへと発展できることを示しています。サウジアラビアのクイックコマース物流市場は、廃棄を増やしたり配送時間を延ばしたりすることなく在庫の可用性を維持できるネットワークを評価する可能性が高いです。食料品需要はまた、顧客が頻繁に注文し不一致にすぐ気づくため、フルフィルメントの品質をより可視化します。
高密度都市圏におけるダークストアおよびマイクロフルフィルメントの採用拡大
リヤドの主要都市回廊におけるダークストア密度は2023年から2025年の間にほぼ倍増しました。拠点の追加により配送半径は2km未満に短縮され、10〜30分のサービスウィンドウが実現しました。大手食料品チェーンは、250台以上のモバイルロボットを備えた自動化ハブインフラに3億9,000万 米ドルを投資しました。また、ある第三者物流会社は、月間360万件の注文を処理できる40万平方フィートのセンターに1億サウジアラビアリヤル(2,670万 米ドル)を投じました。これらの投資は、サウジアラビアのクイックコマース物流市場が主要需要ゾーンの近くに位置するインフラに依存していることを示しています。また、フルフィルメント資産を保有しない事業者の参入障壁を高めます。ローカル在庫配置により、ラストマイルの変動コストを最大40%削減し、長距離輸送から冷蔵製品を保護することができます。このアプローチにより、プラットフォーム所有のネットワークは、配送のみのモデルよりも在庫、準備、配送品質をより管理できます。CJロジスティクスは2026年2月にリヤドの特別統合物流ゾーンにグローバル流通センターを開設しました。このセンターは自動搬送車技術を使用して1日2万件以上の荷物を処理します。このプロジェクトは、マイクロフルフィルメント手法が都市物流環境内でスループットを向上させる方法を示しています。サウジアラビアのクイックコマース物流市場において、これらの施設により事業者は大規模でより遠方の倉庫のみに依存することなく能力を拡大できます。
より迅速な文バッチ処理に向けたプラットフォーム所有物流能力の拡大
食料品、レストラン、薬局の注文を単一のルーティングレイヤーに組み合わせるプラットフォーム事業者は、ライダーと車両をより効率的に活用できます。彼らのバン稼働率は単一垂直事業者より15〜25%高くなっています。この優位性は、マージンを改善するのではなく、配送ウィンドウを短縮するために活用できます。Keetaは2025年にサウジアラビアの9都市から20都市に拡大し、18,000人以上のライダーを追加し、7,500のマーチャントをオンボードしました。この拡大は、地理的カバレッジが注文成長の重要な源泉となっていることを示しています。サウジアラビアのクイックコマース物流市場において、自社保有の能力はプラットフォームが新しい都市ティアに参入する速度をより管理できるようにします。注文バッチ処理は、繁忙期にライダーの1回の配送で2〜4件の配送をグループ化できます。これにより、プラットフォームは20サウジアラビアリヤル(5.33 米ドル)未満のバスケットを処理しやすくなり、単一注文の配送ではコスト圧力が大きくなります。プラットフォーム所有の運営は、礼拝時間の休止やラマダン夜間の需要急増に合わせてスケジュールを設定することもできます。これらのローカルパターンは、第三者クーリエが複数の競合プラットフォームで働く場合、管理がより困難になります。レストランと小売の集約は、複数のカテゴリーを単一の顧客ジャーニーに組み合わせることでさらに密度を高めます。したがって、サウジアラビアのクイックコマース物流市場は、プラットフォームが統一された運営モデルを通じてマーチャント供給、在庫可用性、ルート計画を調整できる場合に恩恵を受けます。
リアルタイムディスパッチ、ルート最適化、需要予測の広範な活用
サウジアラビアのクイックコマースダークストア向けのAIベースの予測により、欠品が80%、過剰在庫が35%削減されました。薄い配送マージンでは評価損を吸収する余地がほとんどないため、より良い在庫シグナルは重要です。リヤドの交通状況と礼拝時間ウィンドウを反映したルート最適化により、静的ルーティングと比較してラストマイルコストが30〜40%削減されました。これらのシステムにより、技術支出は別個のサポート活動ではなく、日常的な運営パフォーマンスの一部となります。サウジアラビアのクイックコマース物流市場は、この能力を活用して需要ピーク前に高回転製品を配置できます。これにより、ローカル拠点は過剰在庫を制限しながら迅速に注文を準備できます。光ファイバーカバレッジは2025年までに都市世帯の95%に達しました。このカバレッジは、リアルタイムディスパッチおよび注文準備システムに必要な接続性を提供します。予測的在庫配置により、事業者は需要が増加する前に高回転製品をダークストアに配置することもできます。これは、売上がすでに上昇した後にのみ在庫を移動させることとは異なります。この変化により、物流事業者は各拠点での製品可用性に影響を与えるシステムを通じて、小売計画においてより大きな役割を担います。サウジアラビアのクイックコマース物流市場において、実際の価値は代替失敗の減少、準備の迅速化、および顧客への配送ウィンドウの信頼性向上から生まれます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低密度配送回廊におる高い1件当たりコスト | -1.8% | アル・ジョウフおよびアラールを含む北部地域、アシール、ジャザーン、ナジュランを含む南部地域 | 長期(4年以上) |
| ライダーの可用性と労働力コンプライアンスの制約 | -1.5% | ティア2およびティア3都市に集中した全国規模 | 中期(2〜4年) |
| 生鮮品アソートメントのコールドチェーンおよびパッケージングロス | -1.2% | 冷蔵バンのカバレッジが限られた二次都市で最も強い影響を受ける全国規模 | 中期(2〜4年) |
| ハイパーローカル配送におけるバスケットサイズの圧力とマージン圧縮 | -1.0% | 主にティア1プラットフォーム事業者を中心とした全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低密度配送回廊における高い1件当たりコスト
クイックコマースの経済性は、1日当たり1km²あたり15〜20件の配送密度に依存しています。中央および西部回廊の都市は、北部および南部の配送エリアよりもこの密度を維持しやすいです。低密度回廊では、1件当たりのコストがプラットフォームが実行可能と考える最大配送料を超える可能性があります。これにより、都市部の事業からの相互補助または回廊からの撤退が必要となります。12:00〜15:00の夏季屋外作業禁止により、生産的な配送時間が18〜20%削減されます。結果として生じる制約は、ルート密度がすでにコストをカバーするために必要なレベルを下回っている場所でより顕著になります。ティア1都市に自社インフラを持つ事業者は、確立された都市基盤を活用して二次都市での試験運用を支援できます。主に変動的な第三者配送コストを持つプロバイダーは、長期間にわたって不採算の回廊を維持する余地が少ないです。これにより、フリートとフルフィルメント資産を所有するネットワークと配送能力を仲介するネットワークとの間で拡張能力に差が生じます。低密度はまた、専用コールドチェーン資産の財務的根拠を制限します。サウジアラビアのクイックコマース物流市場は、二次拠点での注文頻度が改善されるまで都市コアに集中したままとなる可能性があります。国道投資はアクセスを改善できますが、それ自体では迅速配送モデルに必要な注文密度を生み出すことはできません。
ライダーの可用性と労働力コンプライアンスの制約
サウジアラビアのクイックコマースにおけるギグライダーの離職率は年間50%を超えました。熱への暴露、変動するサージ報酬、および限られたキャリアアップがこのレベルの離職に寄与しました。人的資源社会開発省は、2025年11月から有効となる対象事業所に対して、サプライチェーンおよび調達の12の役割において70%のサウジアラビア国民スタッフを要求しています。2026年4月15日以降、デジタルで文書化されたQiwa契約を持つ労働者のみがサウジアライゼーション計算に算入されます。これらの要件は、サウジアラビアのクイックコマース物流市場における労働力文書化と人員計画の重要性を強調しています。また、屋外活動と厳しい配送スケジュールを伴う役割で労働者を確保するコストも増加します。主に外国人ライダー労働力を使用する事業者は、文書化コストとサウジアラビア国民を引き付けるために必要な賃金プレミアムの両方に直面します。認定物流トレーニングプログラムにより、初期の事業者データでは6ヶ月のライダー離職率が10%削減されました。これらのプログラムは、大規模なギグワーカー集団に拡大することがまだ困難です。iMileは2026年6月にサウジアラビア物流アカデミーと5年間のパトナーシップを締結し、100人のサウジアラビア物流専門家を訓練・雇用することを目指しています[2]出典:サウジアラビア物流アカデミー、「サウジアラビア物流アカデミー」、サウジアラビア物流アカデミー、sela.edu.sa。この合意は、労働力開発が運営能力計画の一部となっていることを示しています。サウジアラビアのクイックコマース物流市場は、プロバイダーが元の首都圏配送ゾーンを超えて拡大するにつれて、継続的なコンプライアンスと定着対策を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ラストマイル収益が支配的、逆物流が加速
ラストマイル配送サービスは2025年のサウジアラビアのクイックコマース物流市場シェアの62.53%を占めました。配送速度と信頼性が顧客体験に強く影響するため、このセグメントは主要な消費者接点であり続けています。第三者クーリエを使用するプラットフォームは、サービスレベルコミットメントに対する一部の管理を失います。30分未満の配送は、ネットワーク内のダークストアの数よりも顧客維持においてより重要となる場合があります。逆物流サービスは2026年から2031年にかけて16.96%のCAGRで最も急成長しているサービスです。このセグメントは、ファッション、電子機器、消耗品の返品を、顧客が出荷注文に期待するのと同じ速度で処理する必要性を反映しています。
iMileは2026年第1四半期に10万件の出荷当たり3件のエスカレートされた苦情を記録しました。この結果は、5,600万件以上のエクスプレス出荷が王国を通じて移動したラマダン期間中に達成されました。付加価値物流サービスには、マーチャント顧客向けのキッティング、共同梱包、アソートメント管理が含まれます。フルフィルメントとダークストア運営は、密集エリアの消費者から2km未満の場所に製品を配置することでこのサービス構造を支援します。iMileはまた、ラストマイルカバレッジを拡大するために2026年3月にJAC Sunray商用車100台を調達しました。サウジアラビアのクイックコマース物流市場は、単一のプロバイダーがフルフィルメント、配送、返品を管理する統合モデルへと移行しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


フルフィルメントモデル別:ダークストアが主導、MFCが次の成長フェーズを牽引
ダークストア型フルフィルメントは2025年のサウジアラビアのクイックコマース物流市場規模の42.08%を占めました。専用拠点により、事業者はローカル需要パターンに基づいて在庫を管理し製品を選択できます。ピッキング時間は注文当たり2分未満に抑えられ、15分未満の準備ウィンドウをサポートします。従来の店舗は、繁忙期に同レベルの準備一貫性を維持するように設計されていません。マイクロフルフィルメントセンター型フルフィルメントは2031年にかけて16.54%のCAGRで成長すると予測されています。自動搬送車とコンベアソーティングをより小さな都市フットプリントと組み合わせます。
CJロジスティクスの2026年2月のリヤドのグローバル流通センターは、自動搬送車技術を使用して1日2万件以上の荷物を処理します[3]出典:CJロジスティクス、「CJロジスティクスがサウジアラビアにグローバル流通センターを開設」、CJロジスティクス、cjlogistics.com。このサイトは、初期のダークストア設計とより自動化された施設のスループットの違いを示しています。小売店舗型およびハイブリッドフルフィルメントモデルは、スーパーマーケットグループに移行オプションを提供します。大手小売業者の3億9,000万 米ドルのハブ投資は、店舗とダークストアの在庫を単一のネットワークに統合しました。共有施設はオーバーヘッドを削減できますが、小売ピッキングと迅速なオンライン注文が同じ労働力と保管スペースを競合する可能性があります。サウジアラビアのクイックコマース物流市場は、ティア2およびティア3の拠点に拡大する際に低い注文閾値で収益性を達成できるサイトを優先します。
配送モデル別:B2Cが支配的、B2Bがより高い成長需要を提供
企業対消費者配送は2025年のサウジアラビアのクイックコマース物流市場シェアの71.68%を占めました。このカテゴリーは、迅速な食料品、食品、薬局配送の消費者向け起源を反映しています。企業対企業のクイックコマースは2026年から2031年にかけて19.70%のCAGRで拡大すると予測されています。この需要には、ダークストアの補充、レストランの食材配送、小売薬局への医薬品配送が含まれます。B2B顧客は多くの場合、定義された配送ウィンドウと定期的な注文スケジュールで運営します。したがって、B2Bサービスのサウジアラビアのクイックコマース物流市場規模は、マーチャントが計画された補充サイクル間の信頼性の高い供給を求めるにつれて成長できます。
J&T Express サウジアラビアは、2025年度にサウジアラビア、UAE、メキシコ、ブラジル、エジプト全体で400万 米ドルのプラスの調整後EBITを報告した新興市場セグメントに貢献しました。この結果は、契約物流量が運営経済性の改善において果たす役割を示しました。B2C活動は量が多いですが、割引主導の競争からのマージン圧力に直面しています。サウジアラビアの食品配送における割引強度は2025年に総予約価値の36%に上昇しました。プロバイダーは、スケジュールされたB2B収益が配送ネットワークを支援できるよう、消費者プラットフォームの傍らにマーチャントサービス事業を構築しています。
都市ティア別:ティア1が支配的、ティア3以下がよ速い成長を示す
リヤド、ジェッダ、ダンマームを含むティア1都市は2025年のサウジアラビアのクイックコマース物流市場規模の51.97%を占めました。これらの都市は、ダークストア密度、より成熟したライダーネットワーク、および迅速配送に対価を支払う準備ができた顧客を組み合わせています。ティア3以下は、道路接続性の改善とプラットフォームが確立された都市収益を活用して拡大を資金調達するにつれて、2031年にかけて22.55%のCAGRで最も急成長している都市ティアセグメントです。
コバールやタブークなどのティア2の拠点では、正午前に注文された場合、地域ハブパートナーシップを通じて当日配送が可能です。4時間未満の配送にはダークストア投資が必要ですが、リヤドとジェッダ以外では依然として限られています。ティア2都市は、ティア1の密度とティア3の成長ポテンシャルの間に位置するため、近期の競争エリアです。Quiqupは2025年4月にサウジアラビアでの本格的な事業を開始し、化粧品向けのフルフィルメント、当日配送、コールドチェーン物流を提供しました。同社はティア1の拠点から始め、その後ティア2都市に拡大しました。サウジアラビアのクイックコマース物流市場は、最大の首都圏エリア以外での配送コストを押し上げる低い注文密度と拡大の野心のバランスを取る必要があります。
地理的分析
中央地域は2025年のサウジアラビアのクイックコマース物流市場の45.76%を占め、最大の地理的エリアとなりました。リヤドは、密集したダークストートフットプリントと確立されたディスパッチネットワークにより、地域の中心的な牽引役です。国家住所システムは2026年から配送業務のためのより正式な位置標準を提供します。これにより、初回配送パフォーマンスに影響を与えたルーティングの不確実性が軽減されます。東部地域は、ダンマームとコバールの迅速配送需要と、より大きな産業サプライチェーン基盤を組み合わせています。サウジアラムコとDHLサプライチェーンの合弁会社であるASMOは、2026年5月にキング・サルマン・エネルギーパークに物流センターの建設を開始しました。この施設には、温度管理倉庫、化学品グレードの保管、および産業ヤード能力が含まれます。
西部回廊は2031年にかけて19.56%のCAGRで成長すると予測されています。マッカとマディーナは頻繁な配送活動を支援し、日用消費財への持続的な需要を加えます。この回廊の地域収益シェアは提供されていませんが、その成長率は地域の中で最も高いです。ジェッダの物流基盤は、港湾連携の保管・流通能力を通じて回廊を支援します。マースクのジェッダパークには、温度敏感製品の流れを支援できるコールドストレージが含まれています。このインフラは、国内サプライフローとローカル配送業務を接続するのに役立ちます。
南部地域にはアシール、ジャザーン、ナジュランが含まれ、北部地域にはアル・ジョウフとアラールが含まれます。両エリアは配送密度が低く、冷蔵車両によるカバレッジが限られています。これらの条件により、大規模な都市センターと比較して迅速配送注文のサービスコストが増加します。事業者は現在、大規模な商業クイックコマースよりも回廊および政府サービス配送に重点を置いています。道路接続性はこれらのエリアへのアクセスを改善できますが、ダークストート投資には依然として十分なローカル注文基盤が必要です。サウジアラビアのクイックコマース物流市場は、事業者がより長いルートと低いバスケット密度に適した配送モデルを見つけない限り、これらの地域ではより緩やかに拡大するでしょう。
競争環境
サウジアラビアのクイックコマース物流セクターは、プラットフォームレベルでは適度に統合されており、ラストマイル実行全体では分散しています。20以上のプロバイダーがフルフィルメント、配送、逆物流で競合しており、Saudi Post SPLはNaqel Express、Aramex、SMSA Expressを通じてティア1都市を超えた広範な全国カバレッジを維持しています。iMile、J&T Express、AJEXは技術、配送パフォーマンス、サービスレベル報告を通じて競合しています。DHLイーコマースは2025年8月にAJEXへの少数株投資を完了しました。この取引により、DHLはAJEXの60以上の施設と1,200台の車両へのアクセスを得るとともに、所有権持分を増加させるオプションを取得しました[4]出典:DHL Group、「DHLイーコマースが小包物流会社AJEXへの株式取得によりサウジアラビア市場に参入」、DHL Group、dhl.com。
Naqel Expressは2025年にCJロジスティクスおよびMSCとのパートナーシップを追求し、国境を越えたサプライチェーンリンクを深め、ラストマイルカバレッジを拡大しました。このアプローチは、最速のハイパーローカル配送時間を直接競争するのではなく、物流統合に焦点を当てています。iMileは2026年ラマダンピーク時に99.5%の時間通り配送率を報告し、TGA評価で10万件の出荷当たり3件の苦情を記録しました。Aramexは2025年1月にジェッダ・イスラミック港にロボットソーティング施設を導入し、ドローン配送パイロットを発表しました。これらの措置は、確立されたキャリアが自動化を使用してサービス品質と運営能力を保護していることを示しています。
ホワイトスペース需要は、薬局および生鮮品向けのコールドチェーン配送、ファッションおよび電子機器向けの自動化逆物流、および自社フルフィルメント資産を持たないプラットフォーム向けのB2Bサービスに残っています。対照的に、国内コールドチェーンには500台未満の冷蔵配送バンが対応しています。事業者はまた、ニタカット要件を満たすか、ビザ発行の制限とEtimad政府契約へのアクセスのリスクに直面する必要があります。AramexとASX eMobilityは2026年7月にAramexの配送フリート向けの電気自動車充電インフラを拡大しました。サウジアラビアのクイックコマース物流市場は、サービスパフォーマンスと、コンプライアントで管理された配送能力を構築する能力の両方において競争的です。
サウジアラビアのクイックコマース物流業界リーダー
Aramex
SMSA Express
Saudi Post SPL
Careem Express
iMile
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Aramex サウジアラビアとASX eMobilityは、Aramexの配送フリートを支援するための電気自動車充電インフラを拡大し、王国で初めて設置されたSungrow DC急速充電器を含む複数の新しい充電ユニットを展開し、ビジョン2030および2030年カーボンニュートラル目標に沿ったAramexのフリート電動化を強化しました。
- 2026年6月:iMile Delivery サウジアラビアはサウジアラビア物流アカデミーと5年間の人材育成パートナーシップを締結し、100人のサウジアラビア物流専門家の訓練と雇用を目標とし、すでに4コホートを通じて25人の研修生を育成し、12人を正規職に配置しました。
- 2026年5月:サウジアラムコとDHLサプライチェーンの合弁会社であるASMOは、東部州のキング・サルマン・エネルギーパークに専用物流センターの建設を開始し、エネルギーセクターの顧客向けに温度管理倉庫、化学品グレードの保管、産業ヤード施設を備えた設計となっています。
- 2026年2月:CJロジスティクスはリヤドの特別統合物流ゾーンにグローバル流通センターを開設し、自動搬送車技術を使用して1日2万件以上の荷物を処理し、UAEおよびクウェートにも対応するより広範なアジア・中東物流ハブ戦略の一部を形成しています。


サウジアラビアのクイックコマース物流市場レポートの範囲
| フルフィルメントおよびダークストア運営 |
| ラストマイル配送サービス |
| 逆物流サービス |
| 付加価値物流サービス |
| ダークストート型フルフィルメント |
| マイクロフルフィルメントセンター(MFC)型フルフィルメント |
| 小売店舗型フルフィルメント |
| ハイブリッドフルフィルメントモデル |
| 企業対消費者(B2C) |
| 企業対企業(B2B) |
| ティア1 |
| ティア2 |
| ティア3以下 |
| 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) |
| 北部(アル・ジョウフおよびアラール) |
| 南部(アシール、ジャザーン、ナジュラン) |
| サービスタイプ別 | フルフィルメントおよびダークストア運営 |
| ラストマイル配送サービス | |
| 逆物流サービス | |
| 付加価値物流サービス | |
| フルフィルメントモデル別 | ダークストート型フルフィルメント |
| マイクロフルフィルメントセンター(MFC)型フルフィルメント | |
| 小売店舗型フルフィルメント | |
| ハイブリッドフルフィルメントモデル | |
| 配送モデル別 | 企業対消費者(B2C) |
| 企業対企業(B2B) | |
| 都市ティア別 | ティア1 |
| ティア2 | |
| ティア3以下 | |
| 地域別 | 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) | |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) | |
| 北部(アル・ジョウフおよびアラール) | |
| 南部(アシール、ジャザーン、ナジュラン) |


レポートで回答される主要な質問
サウジアラビアのクイックコマース物流の予測はどうなっていますか?
このセクターは2026年の541.59 ミリオン 米ドルから2031年には980.11 ミリオン 米ドルに上昇すると予測されており、CAGRは12.60%です。
サウジアラビアの迅速配送物流で最も収益を生み出すサービスはどれですか?
ラストマイル配送サービスは2025年の収益の62.53%を占め、配送速度とサービス一貫性の重要性を強調しています。
サウジアラビアの迅速配送市場で最も急成長しているフルフィルメント方法はどれですか?
マイクロフルフィルメントセンター型フルフィルメントは、事業者が都市拠点に自動化を追加するにつれて、2031年にかけて16.54%のCAGRで成長すると予測されています。
サウジアラビアでB2B配送サービスがより重要になっている理由は何ですか?
企業対企業のクイックコマースは、計画された補充と定義された配送ウィンドウに対するマーチャントのニーズに牽引され、2031年にかけて19.70%のCAGRで成長すると予測されています。
迅速配送物流において最も強い成長見通しを持つサウジアラビアの地域はどこですか?
西部回廊は、マッカとマディーナの配送需要とジェッダの物流能力に支えられ、2031年にかけて19.56%のCAGRで成長すると予測されています。
主要なサウジアラビア都市を超えたクイックコマースの拡大を制限するものは何ですか?
低い注文密度、高い1件当たりコスト、ライダーの可用性、および限られたコールドチェーン能力により、北部および南部地域では迅速配送の経済的実現がより困難になっています。
最終更新日:



