
Marktgröße und Marktanteil der Quick-Commerce-Logistik in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
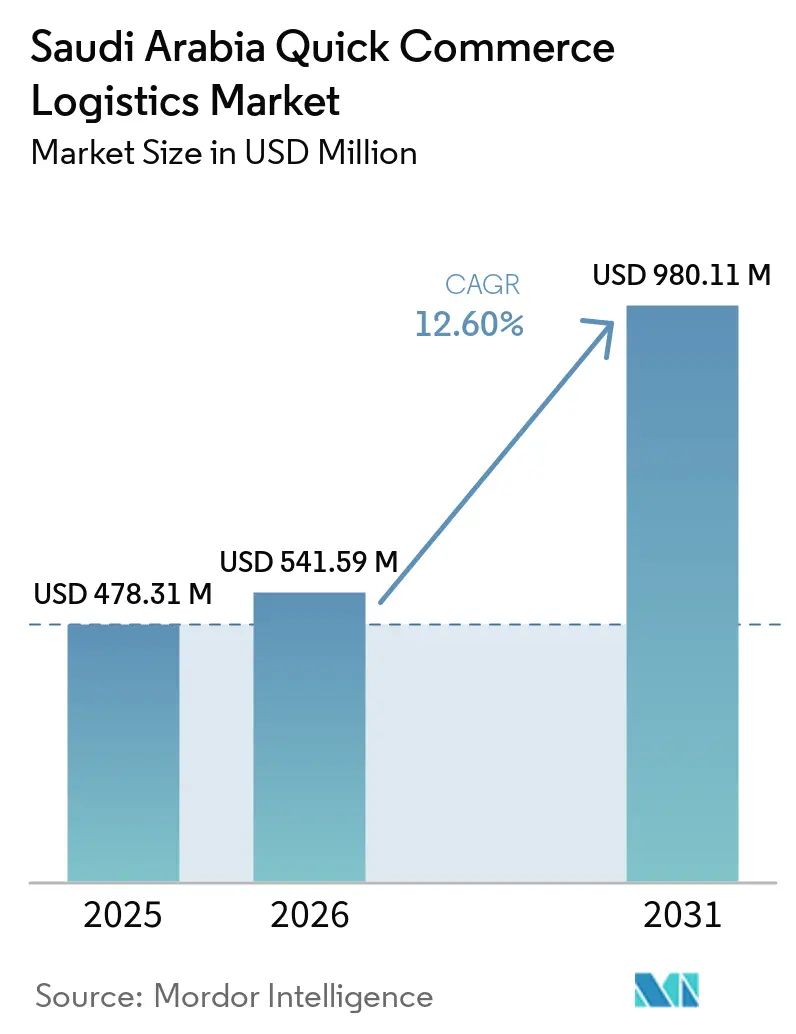
| Marktgröße im Basisjahr (2025) | 478.31 Millionen US-Dollar |
| Marktgröße (2026) | 541.59 Millionen US-Dollar |
| Marktgröße (2031) | 980.11 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 12.60 % |
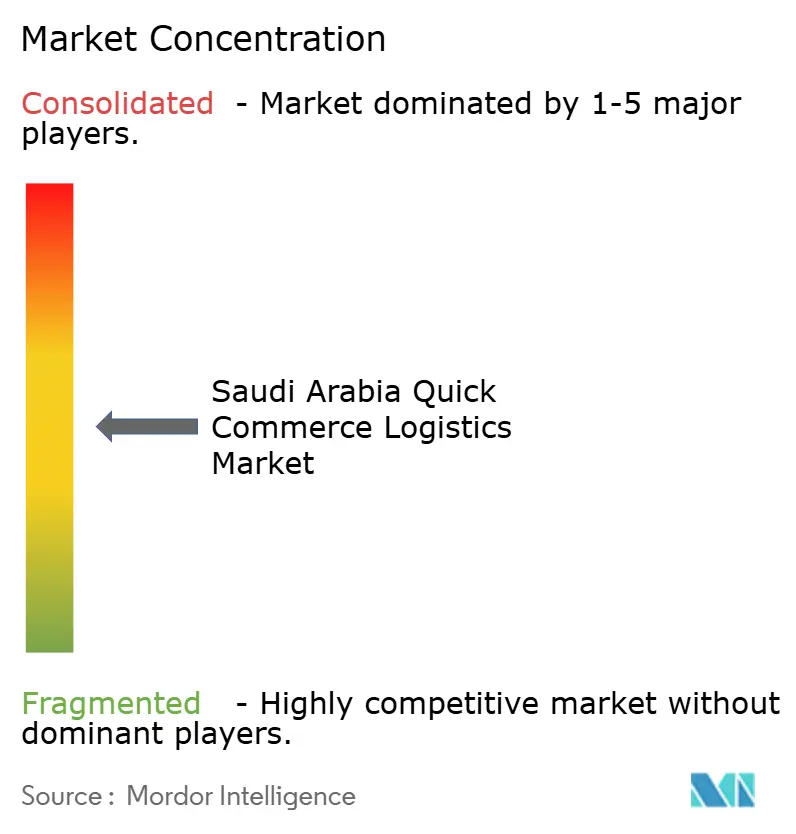
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Quick-Commerce-Logistik in Saudi-Arabien von Mordor Intelligence
Die Marktgröße der Quick-Commerce-Logistik in Saudi-Arabien wurde im Jahr 2025 auf 478,31 Millionen USD geschätzt und wird voraussichtlich von 541,59 Millionen USD im Jahr 2026 auf 980,11 Millionen USD bis 2031 wachsen, bei einem CAGR von 12,60 % während des Prognosezeitraums (2026–2031).
Der Markt für Quick-Commerce-Logistik in Saudi-Arabien wird durch Logistikinvestitionen im Rahmen der Vision 2030 unterstützt, darunter 280 Milliarden SAR (74,6 Milliarden USD), die für Transport- und Logistikinfrastruktur bereitgestellt wurden. Das nationale Adresssystem, das ab Januar 2026 in Kraft tritt, bietet Lieferoperatoren eine konsistentere Grundlage für die Routenplanung und die Lokalisierung von Empfängern. Die Nachfrage wächst ebenfalls, da der Liefersektor im ersten Quartal 2026 mehr als 118 Millionen Bestellungen abgewickelt hat, was einem Anstieg von 49 % gegenüber dem Vorjahr entspricht. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien begünstigt daher Betreiber, die lokale Fulfillment-Kapazitäten, zuverlässige Adressdaten und kontrollierte Netzwerke auf der letzten Meile kombinieren können. Das Modell schafft auch Raum für Dienstleister, die Händler mit Lagerung, Nachschub und Retouren unterstützen können, anstatt nur Lieferungen durchzuführen.
Wichtigste Erkenntnisse des Berichts
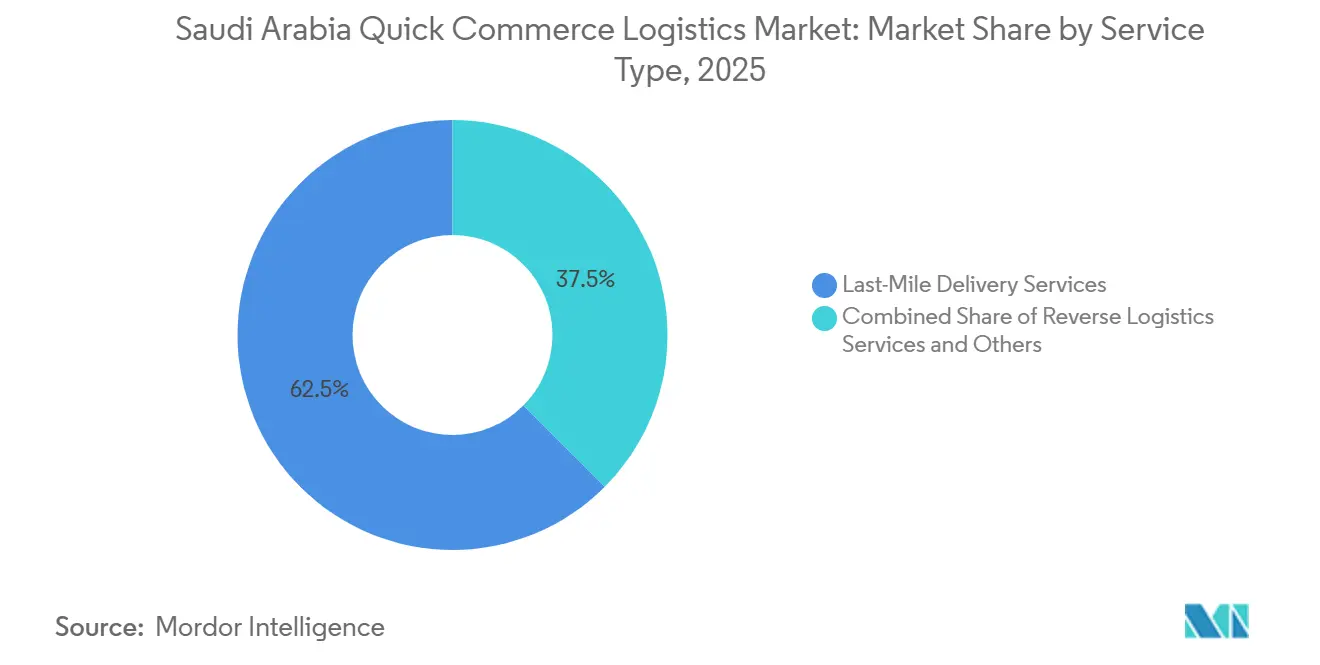
- Nach Servicetyp entfielen im Jahr 2025 62,53 % des Marktanteils der Quick-Commerce-Logistik in Saudi-Arabien auf Lieferdienste auf der letzten Meile, während Reverse-Logistics-Dienste bis 2031 den höchsten prognostizierten CAGR von 16,96 % verzeichneten.
- Nach Fulfillment-Modell entfielen im Jahr 2025 42,08 % der Marktgröße der Quick-Commerce-Logistik in Saudi-Arabien auf Dark-Store-basiertes Fulfillment, während das auf Mikro-Fulfillment-Centern basierende Fulfillment bis 2031 mit einem CAGR von 16,54 % wachsen soll.
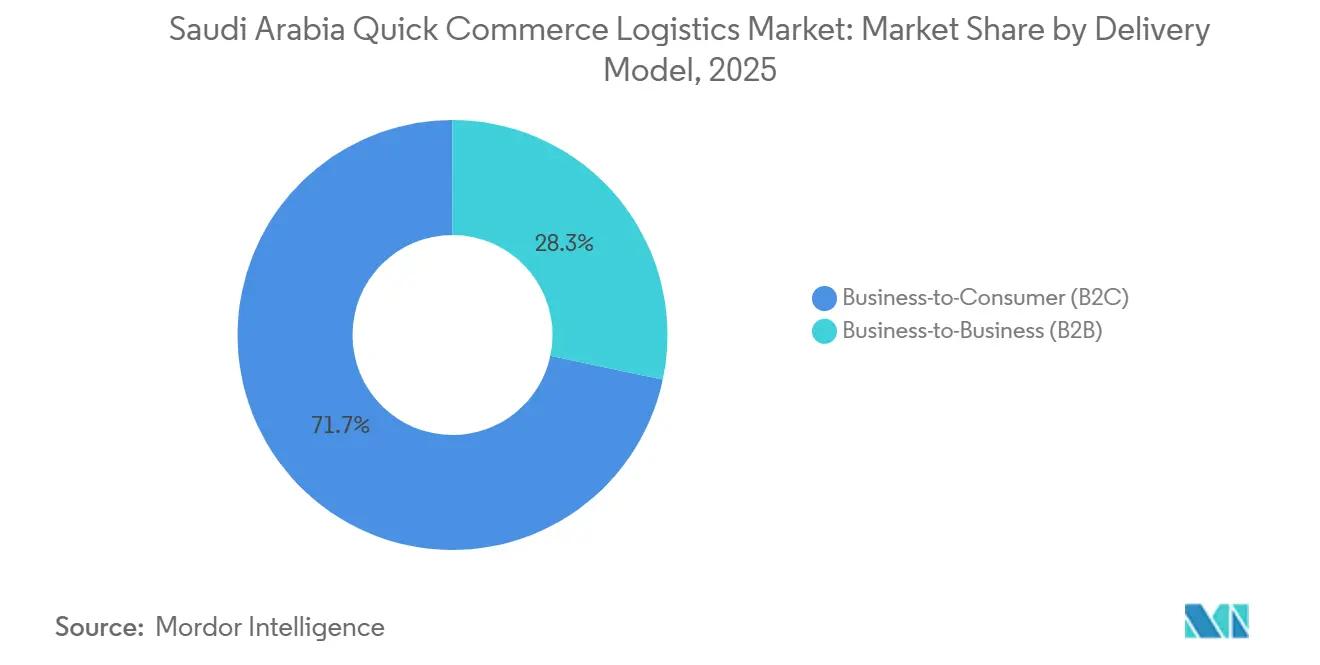
- Nach Liefermodell entfielen im Jahr 2025 71,68 % des Marktanteils der Quick-Commerce-Logistik in Saudi-Arabien auf Business-to-Consumer, während Business-to-Business-Quick-Commerce bis 2031 voraussichtlich mit einem CAGR von 19,70 % wachsen wird.
- Nach Stadttier entfielen im Jahr 2025 51,97 % der Marktgröße der Quick-Commerce-Logistik in Saudi-Arabien auf Tier-1-Städte, während Tier-3-Märkte und darunter bis 2031 mit einem CAGR von 22,55 % wachsen sollen.
- Nach Region entfielen im Jahr 2025 45,76 % des Marktanteils der Quick-Commerce-Logistik in Saudi-Arabien auf die Zentralregion, während der westliche Korridor bis 2031 voraussichtlich mit einem CAGR von 19,56 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Quick-Commerce-Logistik in Saudi-Arabien
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Durchdringung der Lebensmittel- und Convenience-Lieferung | +2.8% | National, mit der höchsten Konzentration in Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung von Dark Stores und Mikro-Fulfillment in dicht besiedelten städtischen Zonen | +2.3% | Kernbereich der Zentralregion, mit Ausstrahlungseffekten auf den westlichen Korridor | Kurzfristig (≤ 2 Jahre) |
| Ausbau plattformeigener Logistikkapazitäten für schnelleres Auftragssammeln | +1.8% | National, insbesondere Tier-1- und Tier-2-Städte | Mittelfristig (2–4 Jahre) |
| Restaurant- und Einzelhandelsaggregation treibt die Dichte des Multi-Kategorie-Quick-Commerce an | +1.6% | Riad, Dschidda und Dammam | Kurzfristig (≤ 2 Jahre) |
| Verstärkter Einsatz von Echtzeit-Disposition, Routenoptimierung und Nachfrageprognose | +1.7% | National, mit dem höchsten Ertrag im Großraum Riad | Mittelfristig (2–4 Jahre) |
| Händlerdruck für taggleiche Bestandstransparenz und Fulfillment-SLA-Kontrolle | +1.3% | National, insbesondere händlerdichte Tier-1-Städte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Durchdringung der Lebensmittel- und Convenience-Lieferung
Saudi-Arabiens Online-Lebensmittelmarkt befindet sich noch in einem frühen Adoptionsstadium, was erhebliches Wachstumspotenzial lässt, da die Smartphone-Durchdringung, die Zugänglichkeit digitaler Zahlungen und das Verbrauchervertrauen in den E-Commerce weiter zunehmen. Eine starke Dynamik bei digitalen Transaktionen in allen Einzelhandelskategorien dürfte den Wandel hin zum Online-Lebensmittelkauf weiter unterstützen[1]Quelle: Saudi Central Bank, „E-Commerce-Statistiken und Mada-Transaktionsdaten”, Saudi Central Bank, sama.gov.sa. Digitale Geldbörsen machten bis Mitte 2025 18 % der Online-Kassenvorgänge aus und reduzierten die Abhängigkeit von Barzahlung bei Lieferung. Im Markt für Quick-Commerce-Logistik in Saudi-Arabien erhöht eine höhere Bestellfrequenz bei Lebensmitteln den Bedarf an stetigem Nachschub an lokalen Lagerstandorten. Dies verlagert einen Teil der Logistiknachfrage hin zu Fulfillment-Vereinbarungen, die nach Serviceniveaus und vorhersehbarem Durchsatz gemessen werden. Betreiber mit mehr als 100 Dark Stores in 28 Städten benötigen häufige Lagerumschläge für Grundnahrungsmittel. Die betriebliche Anforderung macht die Bestandsplanung ebenso wichtig wie die eigentliche Lieferung. Ninja erzielte im Jahr 2025 einen Umsatz von 1,0 Milliarden USD und strebt für 2026 einen Umsatz von 1,6 Milliarden USD an, was das Ausmaß zeigt, das lebensmittelgeführte Plattformen anstreben. Der Ansatz zeigt, wie eine Verbraucherlieferplattform zu einem Anbieter von Logistikkapazitäten werden kann. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien wird voraussichtlich Netzwerke belohnen, die Verfügbarkeit aufrechterhalten können, ohne Abfall zu erhöhen oder Lieferzeiten zu verlängern. Die Lebensmittelnachfrage macht die Fulfillment-Qualität auch sichtbarer, da Kunden häufig bestellen und Inkonsistenzen schnell bemerken.
Wachsende Nutzung von Dark Stores und Mikro-Fulfillment in dicht besiedelten städtischen Zonen
Die Dichte der Dark Stores in den Metropolkorridoren Riads hat sich zwischen 2023 und 2025 nahezu verdoppelt. Die zusätzlichen Standorte reduzierten die Lieferradien auf weniger als 2 km und unterstützten Servicefenster von 10 bis 30 Minuten. Eine führende Lebensmittelkette investierte 390 Millionen USD in automatisierte Hub-Infrastruktur mit mehr als 250 mobilen Robotern. Ein Drittlogistikunternehmen verpflichtete sich ebenfalls zu einer Investition von 100 Millionen SAR (26,7 Millionen USD) für ein 37.161 m² großes Zentrum, das 3,6 Millionen Bestellungen pro Monat verarbeiten kann. Diese Investitionen zeigen, dass der Markt für Quick-Commerce-Logistik in Saudi-Arabien auf Infrastruktur angewiesen ist, die sich in der Nähe wichtiger Nachfragezonen befindet. Sie erhöhen auch die Eintrittsbarriere für Betreiber, die keine Fulfillment-Anlagen kontrollieren. Die lokale Bestandsplatzierung kann die variablen Kosten auf der letzten Meile um bis zu 40 % senken und dazu beitragen, gekühlte Produkte vor längeren Transporten zu schützen. Der Ansatz gibt plattformeigenen Netzwerken mehr Kontrolle über Bestand, Vorbereitung und Lieferqualität als ein reines Liefermodell. CJ Logistics eröffnete im Februar 2026 ein globales Distributionszentrum in der Sonderwirtschaftszone für integrierte Logistik in Riad. Das Zentrum verarbeitet täglich mehr als 20.000 Pakete mithilfe von Technologie mit automatisch geführten Fahrzeugen. Das Projekt zeigt, wie Mikro-Fulfillment-Methoden den Durchsatz in einem städtischen Logistikumfeld steigern können. Im Markt für Quick-Commerce-Logistik in Saudi-Arabien können diese Einrichtungen Betreibern ermöglichen, Kapazitäten auszubauen, ohne sich ausschließlich auf größere, weiter entfernte Lagerhäuser zu verlassen.
Ausbau plattformeigener Logistikkapazitäten für schnelleres Auftragssammeln
Plattformbetreiber, die Lebensmittel-, Restaurant- und Apothekenbestellungen in einer einzigen Routing-Schicht kombinieren, können Fahrer und Fahrzeuge besser auslasten. Ihre Fahrzeugauslastung ist 15 % bis 25 % höher als die von Betreibern mit nur einer Vertikale. Dieser Vorteil kann genutzt werden, um Lieferfenster zu verkürzen, anstatt die Margen zu verbessern. Keeta expandierte im Jahr 2025 von 9 auf 20 saudi-arabische Städte, fügte mehr als 18.000 Fahrer hinzu und nahm 7.500 Händler auf. Die Expansion zeigt, dass die geografische Abdeckung zu einer wichtigen Quelle des Bestellwachstums geworden ist. Im Markt für Quick-Commerce-Logistik in Saudi-Arabien gibt eigene Kapazität den Plattformen mehr Kontrolle darüber, wie schnell sie in neue Stadttiere eintreten. Das Auftragssammeln kann 2 bis 4 Lieferungen auf einer Fahrerfahrt während Stoßzeiten bündeln. Dies hilft Plattformen, Warenkörbe unter 20 SAR (5,33 USD) zu bearbeiten, bei denen Einzelbestellungsfahrten einen höheren Kostendruck auf sie ausüben. Plattformeigene Betriebe können auch Zeitpläne rund um Gebetspausen und Ramadan-Abendstoßzeiten festlegen. Diese lokalen Muster sind schwieriger zu managen, wenn Drittanbieter-Kuriere auf mehreren konkurrierenden Plattformen tätig sind. Die Restaurant- und Einzelhandelsaggregation schafft durch die Kombination mehrerer Kategorien in einer einzigen Kundenreise zusätzliche Dichte. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien profitiert daher, wenn Plattformen Händlerversorgung, Bestandsverfügbarkeit und Routenplanung durch ein einheitliches Betriebsmodell koordinieren können.
Verstärkter Einsatz von Echtzeit-Disposition, Routenoptimierung und Nachfrageprognose
KI-basierte Prognosen für saudi-arabische Quick-Commerce-Dark-Stores reduzierten Fehlbestände um 80 % und Überbestände um 35 %. Bessere Bestandssignale sind wichtig, da dünne Liefermargen wenig Kapazität lassen, um Abschreibungen zu absorbieren. Routenoptimierung, die Riad-Verkehrsbedingungen und Gebetszeitfenster berücksichtigt, reduzierte die Kosten auf der letzten Meile um 30 % bis 40 % im Vergleich zur statischen Routenplanung. Diese Systeme machen Technologieausgaben zu einem Teil der alltäglichen Betriebsleistung und nicht zu einer separaten Unterstützungsaktivität. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien kann diese Fähigkeit nutzen, um umsatzstarke Produkte vor Nachfragespitzen zu positionieren. Dies hilft lokalen Standorten, Bestellungen schnell vorzubereiten und gleichzeitig überschüssige Bestände zu begrenzen. Die Glasfaserabdeckung erreichte bis 2025 95 % der städtischen Haushalte. Die Abdeckung bietet die für Echtzeit-Disposition und Auftragsvorbereitungssysteme erforderliche Konnektivität. Die prädiktive Bestandsplatzierung ermöglicht es Betreibern auch, schnell drehende Produkte in Dark Stores zu platzieren, bevor die Nachfrage steigt. Dies unterscheidet sich vom Verschieben von Beständen erst, nachdem der Umsatz bereits gestiegen ist. Die Änderung gibt Logistikbetreibern eine größere Rolle in der Einzelhandelsplanung, da ihre Systeme die Produktverfügbarkeit an jedem Standort beeinflussen. Im Markt für Quick-Commerce-Logistik in Saudi-Arabien liegt der praktische Nutzen in weniger fehlgeschlagenen Substitutionen, schnellerer Vorbereitung und zuverlässigeren Lieferfenstern für Kunden.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten pro Lieferung in Korridoren mit geringer Lieferdichte | -1.8% | Nördliche Region, einschließlich Al-Dschauf und Arar, sowie südliche Region, einschließlich Asir, Dschisan und Nadschran | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von Fahrern und Einschränkungen bei der Einhaltung von Arbeitnehmervorschriften | -1.5% | National, konzentriert in Tier-2- und Tier-3-Städten | Mittelfristig (2–4 Jahre) |
| Kühlkettenverluste und Verpackungsverluste bei verderblichen Sortimenten | -1.2% | National, mit dem stärksten Effekt in Sekundärstädten mit begrenzter Kühlfahrzeugabdeckung | Mittelfristig (2–4 Jahre) |
| Warenkorbgrößendruck und Margenverengung bei hyperlokaler Lieferung | -1.0% | National, hauptsächlich Tier-1-Plattformbetreiber | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten pro Lieferung in Korridoren mit geringer Lieferdichte
Die Wirtschaftlichkeit des Quick Commerce hängt von einer Lieferdichte von 15 bis 20 Lieferungen pro km² pro Tag ab. Städte im zentralen und westlichen Korridor können diese Dichte leichter aufrechterhalten als Liefergebiete im Norden und Süden. In Korridoren mit geringerer Dichte können die Kosten pro Lieferung die maximale Liefergebühr übersteigen, die Plattformen als tragfähig erachten. Dies erfordert eine Quersubventionierung aus dem städtischen Betrieb oder den Rückzug aus dem Korridor. Sommerliche Verbote für Außenarbeiten von 12:00 bis 15:00 Uhr reduzieren die produktive Lieferzeit um 18 %–20 %. Die daraus resultierenden Einschränkungen sind ausgeprägter, wo die Routendichte bereits unter dem zur Kostendeckung erforderlichen Niveau liegt. Betreiber mit eigener Infrastruktur in Tier-1-Städten können ihre etablierte städtische Basis nutzen, um Versuche in Sekundärstädten zu unterstützen. Anbieter mit überwiegend variablen Drittanbieter-Lieferkosten haben weniger Spielraum, um unrentable Korridore über längere Zeiträume offen zu halten. Dies schafft einen Unterschied in der Expansionsfähigkeit zwischen Netzwerken, die Flotten- und Fulfillment-Anlagen besitzen, und Netzwerken, die Lieferkapazitäten vermitteln. Geringe Dichte begrenzt auch den wirtschaftlichen Anreiz für dedizierte Kühlkettenanlagen. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien könnte auf städtische Kernbereiche konzentriert bleiben, bis sich die Bestellfrequenz an Sekundärstandorten verbessert. Nationale Straßeninvestitionen können den Zugang verbessern, schaffen aber für sich allein nicht die Bestelldichte, die für Schnellliefermodelle erforderlich ist.
Verfügbarkeit von Fahrern und Einschränkungen bei der Einhaltung von Arbeitnehmervorschriften
Die Fluktuation von Gig-Fahrern im saudi-arabischen Quick Commerce überstieg 50 % pro Jahr. Hitzebelastung, variable Bonuszahlungen und begrenzte Karrieremöglichkeiten trugen zu diesem Fluktuationsniveau bei. Das Ministerium für Humanressourcen und soziale Entwicklung schreibt ab November 2025 für qualifizierende Betriebe eine Besetzung von 70 % saudi-arabischen Staatsangehörigen in 12 Lieferketten- und Beschaffungsrollen vor. Ab dem 15. April 2026 werden nur noch Arbeitnehmer mit digital dokumentierten Qiwa-Verträgen bei den Saudisierungsberechnungen berücksichtigt. Diese Anforderungen unterstreichen die Bedeutung der Arbeitnehmerdokumentation und der Personalplanung im Markt für Quick-Commerce-Logistik in Saudi-Arabien. Sie erhöhen auch die Kosten für die Bindung von Arbeitnehmern in Rollen, die Außenaktivitäten und anspruchsvolle Lieferpläne beinhalten. Betreiber, die überwiegend ausländische Fahrerbelegschaften einsetzen, sehen sich sowohl mit Dokumentationskosten als auch mit einem Lohnaufschlag konfrontiert, der erforderlich ist, um saudi-arabische Staatsangehörige zu gewinnen. Zertifizierte Logistikausbildungsprogramme reduzierten die 6-monatige Fahrerfluktuation in frühen Betreiberdaten um 10 %. Die Programme sind nach wie vor schwer auf große Gig-Worker-Populationen auszuweiten. iMile unterzeichnete im Juni 2026 eine 5-jährige Partnerschaft mit der Saudi Logistics Academy, um 100 saudi-arabische Logistikfachleute auszubilden und zu beschäftigen[2]Quelle: Saudi Logistics Academy, „Saudi Logistics Academy”, Saudi Logistics Academy, sela.edu.sa. Die Vereinbarung zeigt, wie die Personalentwicklung zu einem Teil der operativen Kapazitätsplanung geworden ist. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien wird nachhaltige Compliance- und Bindungsmaßnahmen erfordern, wenn Anbieter über ihre ursprünglichen städtischen Lieferzonen hinaus expandieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Umsatz auf der letzten Meile dominiert, Reverse Logistics beschleunigt sich
Lieferdienste auf der letzten Meile entfielen im Jahr 2025 auf 62,53 % des Marktanteils der Quick-Commerce-Logistik in Saudi-Arabien. Das Segment bleibt der primäre Verbraucher-Kontaktpunkt, da Liefergeschwindigkeit und Zuverlässigkeit die Kundenerfahrung stark beeinflussen. Plattformen, die Drittanbieter-Kuriere nutzen, geben einen Teil der Kontrolle über Service-Level-Verpflichtungen auf. Lieferungen in weniger als 30 Minuten können für die Kundenbindung wichtiger sein als die Anzahl der Dark Stores in einem Netzwerk. Reverse-Logistics-Dienste sind das am schnellsten wachsende Servicesegment mit einem CAGR von 16,96 % von 2026 bis 2031. Das Segment spiegelt die Notwendigkeit wider, Retouren aus Mode-, Elektronik- und Verbrauchsgüterprodukten mit der gleichen Geschwindigkeit zu bearbeiten, die Kunden für ausgehende Bestellungen erwarten.
iMile verzeichnete im ersten Quartal 2026 3 eskalierte Beschwerden pro 100.000 Sendungen. Das Ergebnis fiel in den Ramadan, in dem mehr als 56 Millionen Expresssendungen durch das Königreich transportiert wurden. Mehrwertlogistikdienste umfassen Kitting, Co-Packing und Sortimentsverwaltung für Händlerkunden. Fulfillment- und Dark-Store-Betrieb unterstützt diese Servicestruktur, indem Produkte in dicht besiedelten Gebieten innerhalb von weniger als 2 Kilometern von Verbrauchern platziert werden. iMile beschaffte im März 2026 auch 100 kommerzielle JAC-Sunray-Fahrzeuge, um die Abdeckung auf der letzten Meile auszubauen. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien entwickelt sich hin zu einem integrierten Modell, bei dem ein einziger Anbieter Fulfillment, Lieferung und Retouren verwaltet.


Nach Fulfillment-Modell: Dark Stores führen, Mikro-Fulfillment-Center treiben die nächste Wachstumsphase an
Dark-Store-basiertes Fulfillment entfiel im Jahr 2025 auf 42,08 % der Marktgröße der Quick-Commerce-Logistik in Saudi-Arabien. Zweckgebundene Standorte ermöglichen es Betreibern, Bestände zu kontrollieren und Produkte basierend auf lokalen Nachfragemustern auszuwählen. Kommissionierzeiten können unter 2 Minuten pro Bestellung gehalten werden, was Vorbereitungsfenster von weniger als 15 Minuten unterstützt. Traditionelle Geschäfte sind nicht für das gleiche Maß an Vorbereitungskonsistenz in Stoßzeiten ausgelegt. Das auf Mikro-Fulfillment-Centern basierende Fulfillment soll bis 2031 mit einem CAGR von 16,54 % wachsen. Es kombiniert automatisch geführte Fahrzeuge und Fördersortierung mit kleineren städtischen Fußabdrücken.
Das globale Distributionszentrum von CJ Logistics vom Februar 2026 in Riad verarbeitet täglich mehr als 20.000 Pakete mit Technologie für automatisch geführte Fahrzeuge[3]Quelle: CJ Logistics, „CJ Logistics eröffnet globales Distributionszentrum in Saudi-Arabien”, CJ Logistics, cjlogistics.com. Der Standort zeigt den Unterschied im Durchsatz zwischen frühen Dark-Store-Designs und stärker automatisierten Einrichtungen. Auf Einzelhandelsgeschäften und Hybrid-Fulfillment-Modellen basierende Optionen bieten Übergangsmöglichkeiten für Supermarktgruppen. Die 390-Millionen-USD-Hub-Investition eines führenden Einzelhändlers kombinierte Geschäfts- und Dark-Store-Bestände in einem einzigen Netzwerk. Gemeinsame Einrichtungen können den Gemeinkosten senken, obwohl Einzelhandelskommissionierung und schnelle Online-Bestellungen um dieselbe Arbeitskraft und denselben Lagerraum konkurrieren können. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien bevorzugt Standorte, die bei niedrigeren Bestellschwellen Rentabilität erzielen können, wenn sie in Tier-2- und Tier-3-Standorte expandieren.
Nach Liefermodell: B2C dominiert, B2B bietet höheres Wachstumspotenzial
Business-to-Consumer-Lieferungen entfielen im Jahr 2025 auf 71,68 % des Marktanteils der Quick-Commerce-Logistik in Saudi-Arabien. Die Kategorie spiegelt die verbraucherorientierte Herkunft der schnellen Lebensmittel-, Speisen- und Apothekenlieferung wider. Business-to-Business-Quick-Commerce soll von 2026 bis 2031 mit einem CAGR von 19,70 % wachsen. Diese Nachfrage umfasst Dark-Store-Nachschub, Restaurantzutatlieferung und pharmazeutische Lieferungen an Einzelhandelsapotheken. B2B-Kunden arbeiten häufig mit definierten Lieferfenstern und wiederkehrenden Bestellplänen. Die Marktgröße der Quick-Commerce-Logistik in Saudi-Arabien für B2B-Dienste kann daher wachsen, wenn Händler zuverlässige Versorgung zwischen geplanten Nachschubzyklen suchen.
J&T Express Saudi-Arabien trug zum Segment der neuen Märkte bei, das im Geschäftsjahr 2025 in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Mexiko, Brasilien und Ägypten ein positives bereinigtes EBIT von 4 Millionen USD auswies. Das Ergebnis zeigte die Rolle, die kontrahiertes Logistikvolumen bei der Verbesserung der Betriebswirtschaft spielen kann. B2C-Aktivitäten haben ein höheres Volumen, sehen sich jedoch einem Margendruck durch rabattgetriebenen Wettbewerb ausgesetzt. Die Rabattintensität bei der saudi-arabischen Essenslieferung stieg im Jahr 2025 auf 36 % des Bruttobuchungswerts. Anbieter bauen Händlerdienstleistungsbetriebe neben Verbraucherplattformen auf, damit geplante B2B-Einnahmen ihre Liefernetzwerke unterstützen können.
Nach Stadttier: Tier 1 dominiert, Tier 3 und darunter zeigen schnelleres Wachstum
Tier-1-Städte, darunter Riad, Dschidda und Dammam, entfielen im Jahr 2025 auf 51,97 % der Marktgröße der Quick-Commerce-Logistik in Saudi-Arabien. Diese Städte kombinieren Dark-Store-Dichte, reifere Fahrernetzwerke und Kunden, die bereit sind, für schnelle Lieferung zu zahlen. Tier 3 und darunter ist das am schnellsten wachsende Stadttier-Segment mit einem CAGR von 22,55 % bis 2031, da die Straßenanbindung verbessert wird und Plattformen etablierte Stadteinnahmen nutzen, um die Expansion zu finanzieren.
Taggleiche Lieferung ist in Tier-2-Standorten wie Khobar und Tabuk für Bestellungen möglich, die vor Mittag über regionale Hub-Partnerschaften aufgegeben werden. Lieferungen in weniger als 4 Stunden erfordern Dark-Store-Investitionen, die außerhalb von Riad und Dschidda begrenzt bleiben. Tier-2-Städte sind der kurzfristige Wettbewerbsbereich, da sie zwischen der Tier-1-Dichte und dem Tier-3-Wachstumspotenzial liegen. Quiqup startete im April 2025 den Vollbetrieb in Saudi-Arabien und bietet Fulfillment, taggleiche Lieferung und Kühlkettenlogistik für Kosmetika an. Das Unternehmen begann in Tier-1-Standorten, bevor es in Tier-2-Städte expandierte. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien muss Expansionsambitionen mit der geringeren Bestelldichte in Einklang bringen, die die Lieferkosten außerhalb der größten Ballungsräume in die Höhe treibt.
Geografische Analyse
Die Zentralregion entfiel im Jahr 2025 auf 45,76 % des Marktes für Quick-Commerce-Logistik in Saudi-Arabien und ist damit das größte geografische Gebiet. Riad ist der zentrale Treiber der Region aufgrund seiner dichten Dark-Store-Präsenz und etablierten Dispositionsnetzwerke. Das nationale Adresssystem bietet ab 2026 einen formaleren Standortstandard für Lieferbetriebe. Dies hilft, die Routing-Unsicherheit zu reduzieren, die die Lieferleistung beim ersten Versuch beeinträchtigte. Die Ostregion kombiniert schnelle Liefernachfrage in Dammam und Khobar mit einer größeren industriellen Lieferkettenbasis. ASMO, ein Gemeinschaftsunternehmen von Saudi Aramco und DHL Supply Chain, begann im Mai 2026 mit dem Bau eines Logistikzentrums im King Salman Energy Park. Die Einrichtung umfasst temperaturkontrollierte Lagerhaltung, chemiegradige Lagerung und industrielle Hofkapazität.
Der westliche Korridor soll bis 2031 mit einem CAGR von 19,56 % wachsen. Mekka und Medina unterstützen häufige Lieferaktivitäten und schaffen eine anhaltende Nachfrage nach schnell drehenden Konsumgütern. Ein regionaler Umsatzanteil wird für diesen Korridor nicht angegeben, aber seine Wachstumsrate ist die höchste unter den Regionen. Die Logistikbasis Dschiddas unterstützt den Korridor durch hafengebundene Lager- und Distributionskapazitäten. Der Dschidda-Park von Maersk umfasst Kühllagerung, die temperaturempfindliche Produktflüsse unterstützen kann. Diese Infrastruktur hilft, nationale Versorgungsflüsse mit lokalen Lieferbetrieben zu verbinden.
Die Südregion umfasst Asir, Dschisan und Nadschran, während die Nordregion Al-Dschauf und Arar umfasst. Beide Gebiete weisen eine geringere Lieferdichte und eine begrenzte Abdeckung durch Kühlfahrzeuge auf. Diese Bedingungen erhöhen die Kosten für die Abwicklung von Schnelllieferbestellungen im Vergleich zu großen städtischen Zentren. Betreiber konzentrieren sich derzeit stärker auf Korridor- und Regierungsdienstlieferungen als auf kommerziellen Quick Commerce in großem Maßstab. Die Straßenanbindung kann den Zugang zu diesen Gebieten verbessern, aber Dark-Store-Investitionen benötigen immer noch eine ausreichende lokale Bestellbasis. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien wird sich in diesen Regionen langsamer ausweiten, es sei denn, Betreiber finden Liefermodelle, die für längere Routen und geringere Warenkorbdichte geeignet sind.
Wettbewerbslandschaft
Der Sektor der Quick-Commerce-Logistik in Saudi-Arabien ist auf Plattformebene mäßig konsolidiert und bei der Ausführung auf der letzten Meile fragmentiert. Mehr als 20 Anbieter konkurrieren in den Bereichen Fulfillment, Lieferung und Reverse Logistics, während Saudi Post SPL über Naqel Express, Aramex und SMSA Express eine breite nationale Abdeckung über Tier-1-Städte hinaus aufrechterhalten. iMile, J&T Express und AJEX konkurrieren durch Technologie, Lieferleistung und Service-Level-Reporting. DHL eCommerce schloss im August 2025 eine Minderheitsbeteiligung an AJEX ab. Die Transaktion verschaffte DHL Zugang zu mehr als 60 Einrichtungen und 1.200 Fahrzeugen von AJEX, mit der Option, seinen Eigentumsanteil zu erhöhen[4]Quelle: DHL Group, „DHL eCommerce tritt in den saudi-arabischen Markt ein, indem es eine Kapitalbeteiligung am Paketlogistikunternehmen AJEX erwirbt”, DHL Group, dhl.com.
Naqel Express verfolgte im Jahr 2025 Partnerschaften mit CJ Logistics und MSC, um grenzüberschreitende Lieferkettenverbindungen zu vertiefen und die Abdeckung auf der letzten Meile auszubauen. Dieser Ansatz konzentriert sich auf die Logistikintegration und nicht auf den direkten Wettbewerb um die schnellsten hyperlokalen Lieferzeiten. iMile meldete während des Ramadan-Höhepunkts 2026 eine pünktliche Lieferrate von 99,5 % und 3 Beschwerden pro 100.000 Sendungen in der TGA-Bewertung. Aramex führte im Januar 2025 eine Robotersortieranlage am Islamischen Hafen Dschidda ein und kündigte einen Drohnenlieferpiloten an. Diese Maßnahmen zeigen, dass etablierte Spediteure Automatisierung einsetzen, um Servicequalität und Betriebskapazität zu schützen.
Ungenutzte Nachfrage besteht weiterhin bei der Kühlkettenlieferung für Apotheken- und Frischprodukte, automatisierter Reverse Logistics für Mode und Elektronik sowie B2B-Diensten für Plattformen ohne eigene Fulfillment-Anlagen. Im Gegensatz dazu bedienen weniger als 500 Kühllieferfahrzeuge die nationale Kühlkette. Betreiber müssen auch die Nitaqat-Anforderungen erfüllen oder riskieren Einschränkungen bei der Visaerteilung und dem Zugang zu Etimad-Regierungsverträgen. Aramex und ASX eMobility haben im Juli 2026 die Ladeinfrastruktur für Elektrofahrzeuge für die Lieferflotte von Aramex ausgebaut. Der Markt für Quick-Commerce-Logistik in Saudi-Arabien ist sowohl in der Serviceleistung als auch in der Fähigkeit, konforme und kontrollierte Lieferkapazitäten aufzubauen, wettbewerbsintensiv.
Marktführer der Branche für Quick-Commerce-Logistik in Saudi-Arabien
Aramex
SMSA Express
Saudi Post SPL
Careem Express
iMile
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Aramex Saudi-Arabien und ASX eMobility haben die Ladeinfrastruktur für Elektrofahrzeuge zur Unterstützung der Lieferflotte von Aramex ausgebaut, wobei mehrere neue Ladeeinheiten installiert wurden, darunter ein Sungrow-DC-Schnellladegerät, das als das erste seiner Art im Königreich identifiziert wurde, und damit die Flottenelektrifizierung von Aramex im Einklang mit der Vision 2030 und dem Ziel der Kohlenstoffneutralität 2030 stärkt.
- Juni 2026: iMile Delivery Saudi-Arabien unterzeichnete eine 5-jährige Talententwicklungspartnerschaft mit der Saudi Logistics Academy mit dem Ziel, 100 saudi-arabische Logistikfachleute auszubilden und zu beschäftigen, wobei bereits 25 Auszubildende durch 4 Kohorten gefördert wurden und 12 in feste Stellen vermittelt wurden.
- Mai 2026: ASMO, das Gemeinschaftsunternehmen zwischen Saudi Aramco und DHL Supply Chain, begann mit dem Bau eines zweckgebundenen Logistikzentrums im King Salman Energy Park in der Ostprovinz, das mit temperaturkontrollierter Lagerhaltung, chemiegradiger Lagerung und industriellen Hofeinrichtungen für Kunden aus dem Energiesektor ausgestattet ist.
- Februar 2026: CJ Logistics eröffnete sein globales Distributionszentrum in der Sonderwirtschaftszone für integrierte Logistik in Riad und verarbeitet täglich mehr als 20.000 Pakete mit Technologie für automatisch geführte Fahrzeuge. Es ist Teil einer umfassenderen Asien-Naher-Osten-Logistik-Hub-Strategie, die auch die Vereinigten Arabischen Emirate und Kuwait bedient.


Berichtsumfang des Marktes für Quick-Commerce-Logistik in Saudi-Arabien
| Fulfillment und Dark-Store-Betrieb |
| Lieferdienste auf der letzten Meile |
| Reverse-Logistics-Dienste |
| Mehrwertlogistikdienste |
| Dark-Store-basiertes Fulfillment |
| Auf Mikro-Fulfillment-Centern (MFC) basierendes Fulfillment |
| Auf Einzelhandelsgeschäften basierendes Fulfillment |
| Hybrides Fulfillment-Modell |
| Business-to-Consumer (B2C) |
| Business-to-Business (B2B) |
| Tier 1 |
| Tier 2 |
| Tier 3 und darunter |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Asch-Scharqiyya) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Dschauf und Arar) |
| Südlich (Asir, Dschisan und Nadschran) |
| Nach Servicetyp | Fulfillment und Dark-Store-Betrieb |
| Lieferdienste auf der letzten Meile | |
| Reverse-Logistics-Dienste | |
| Mehrwertlogistikdienste | |
| Nach Fulfillment-Modell | Dark-Store-basiertes Fulfillment |
| Auf Mikro-Fulfillment-Centern (MFC) basierendes Fulfillment | |
| Auf Einzelhandelsgeschäften basierendes Fulfillment | |
| Hybrides Fulfillment-Modell | |
| Nach Liefermodell | Business-to-Consumer (B2C) |
| Business-to-Business (B2B) | |
| Nach Stadttier | Tier 1 |
| Tier 2 | |
| Tier 3 und darunter | |
| Nach Region | Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Asch-Scharqiyya) | |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | |
| Nördlich (Al-Dschauf und Arar) | |
| Südlich (Asir, Dschisan und Nadschran) |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Quick-Commerce-Logistik in Saudi-Arabien?
Der Sektor soll von 541,59 Millionen USD im Jahr 2026 auf 980,11 Millionen USD bis 2031 steigen, bei einem CAGR von 12,60 %.
Welcher Dienst erzielt den höchsten Umsatz in der saudi-arabischen Schnelllieferlogistik?
Lieferdienste auf der letzten Meile entfielen im Jahr 2025 auf 62,53 % des Umsatzes und unterstreichen die Bedeutung von Liefergeschwindigkeit und Servicekonsistenz.
Welche Fulfillment-Methode wächst am schnellsten im saudi-arabischen Schnellliefermarkt?
Das auf Mikro-Fulfillment-Centern basierende Fulfillment soll bis 2031 mit einem CAGR von 16,54 % wachsen, da Betreiber Automatisierung an städtischen Standorten hinzufügen.
Warum werden B2B-Lieferdienste in Saudi-Arabien immer wichtiger?
B2B-Quick-Commerce soll bis 2031 mit einem CAGR von 19,70 % wachsen, angetrieben durch den Bedarf der Händler an geplantem Nachschub und definierten Lieferfenstern.
Welche saudi-arabische Region hat die stärksten Wachstumsaussichten für die Schnelllieferlogistik?
Der westliche Korridor soll bis 2031 mit einem CAGR von 19,56 % wachsen, unterstützt durch Liefernachfrage in Mekka und Medina sowie Logistikkapazitäten in Dschidda.
Was begrenzt die Expansion des Quick Commerce über die großen saudi-arabischen Städte hinaus?
Geringere Bestelldichte, hohe Kosten pro Lieferung, Fahrerverfügbarkeit und begrenzte Kühlkettenkapazität machen die Schnelllieferung in den nördlichen und südlichen Regionen wirtschaftlich anspruchsvoller.
Seite zuletzt aktualisiert am:



