
Tamaño y Participación del Mercado de Logística de Comercio Rápido en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 478.31 Millones de dólares |
| Tamaño del Mercado (2026) | 541.59 Millones de dólares |
| Tamaño del Mercado (2031) | 980.11 Millones de dólares |
| Growth Rate (2026 - 2031) | 12.60 % |
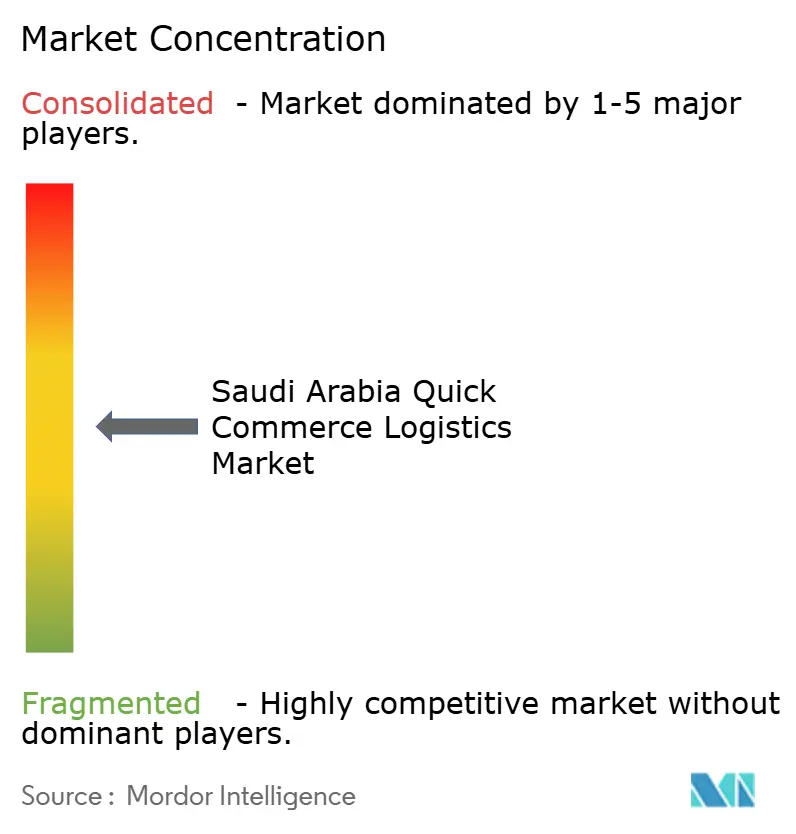
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Comercio Rápido en Arabia Saudita por Mordor Intelligence
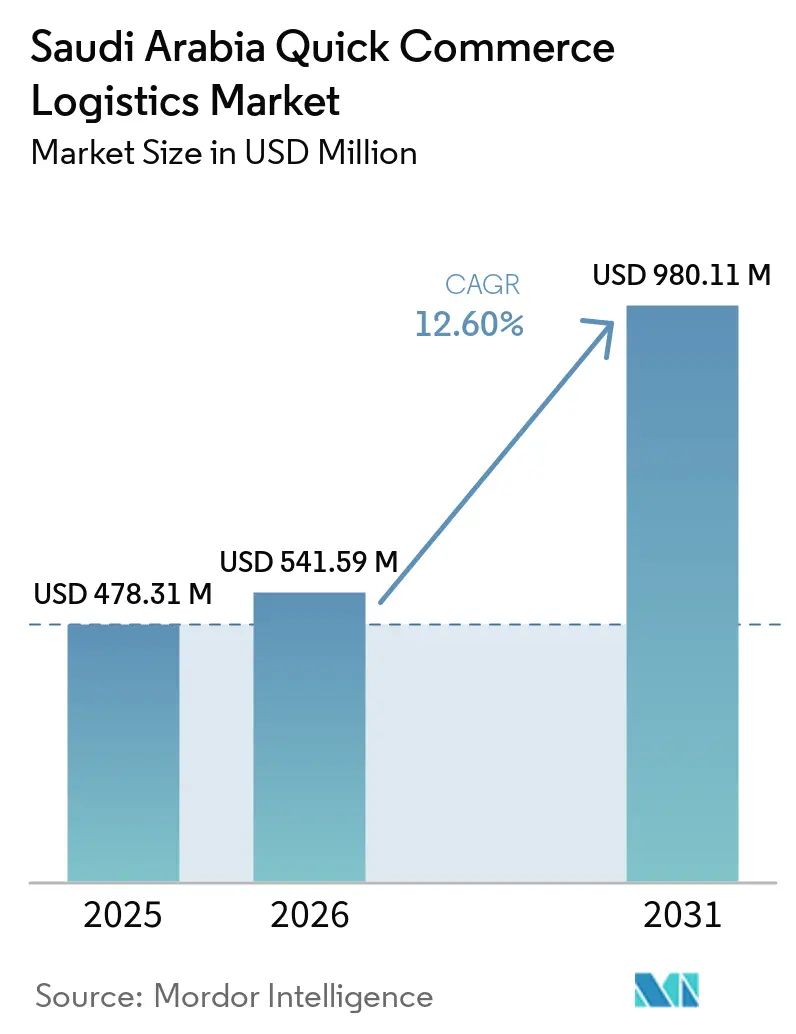
El tamaño del mercado de logística de comercio rápido en Arabia Saudita fue valorado en 478,31 millones de USD en 2025 y se estima que crecerá desde 541,59 millones de USD en 2026 hasta alcanzar 980,11 millones de USD en 2031, a una CAGR del 12,60% durante el período de pronóstico (2026-2031).
El mercado de logística de comercio rápido en Arabia Saudita está respaldado por la inversión en logística bajo la Visión 2030, que incluye 280.000 millones de SAR (74.600 millones de USD) comprometidos en infraestructura de transporte y logística. El sistema de direcciones nacional, vigente desde enero de 2026, proporciona a los operadores de entrega una base más consistente para planificar rutas y localizar destinatarios. La demanda también se está expandiendo, ya que el sector de entregas procesó más de 118 millones de pedidos en el primer trimestre de 2026, un 49% más que el año anterior. El mercado de logística de comercio rápido en Arabia Saudita, por lo tanto, favorece a los operadores que pueden combinar capacidad de fulfillment local, datos de direcciones confiables y redes de última milla controladas. El modelo también crea espacio para proveedores de servicios que pueden apoyar a los comerciantes con almacenamiento, reabastecimiento y devoluciones, en lugar de solo la entrega.
Conclusiones Clave del Informe
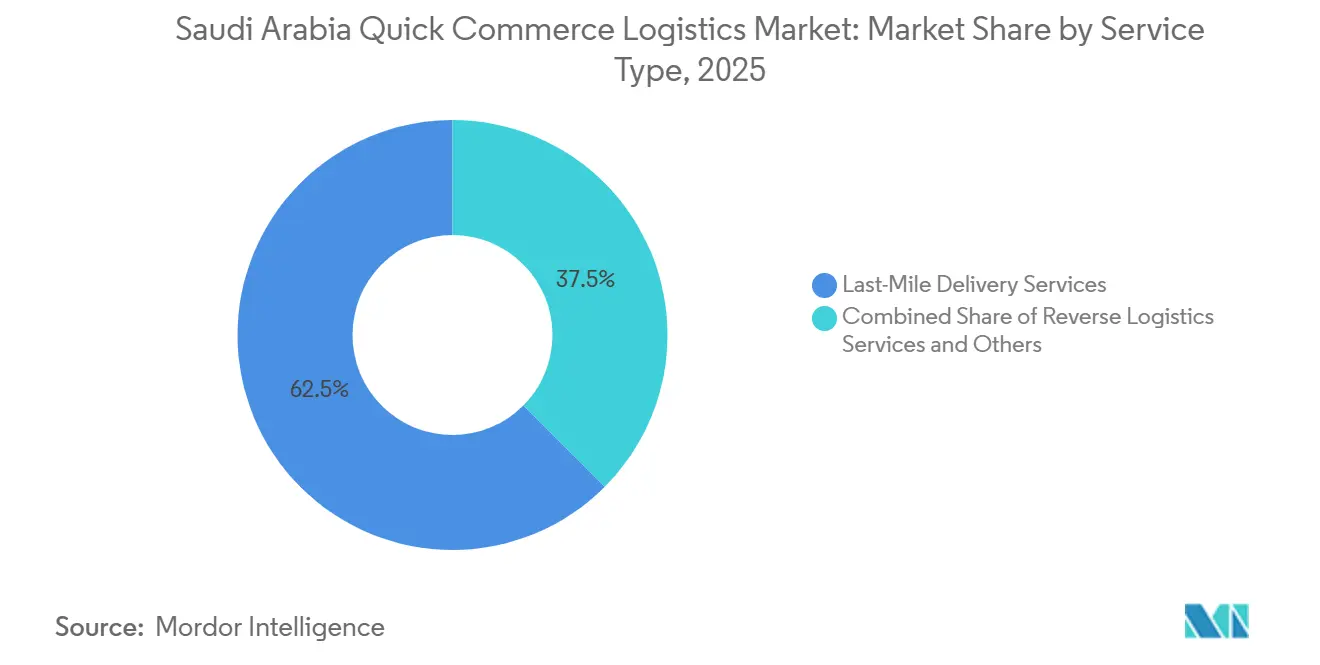
- Por tipo de servicio, los servicios de entrega de última milla representaron el 62,53% de la participación del mercado de logística de comercio rápido en Arabia Saudita en 2025, mientras que los servicios de logística inversa registraron la CAGR proyectada más alta del 16,96% hasta 2031.
- Por modelo de fulfillment, el fulfillment basado en tiendas oscuras representó el 42,08% del tamaño del mercado de logística de comercio rápido en Arabia Saudita en 2025, mientras que se prevé que el fulfillment basado en centros de micro-fulfillment crezca a una CAGR del 16,54% hasta 2031.
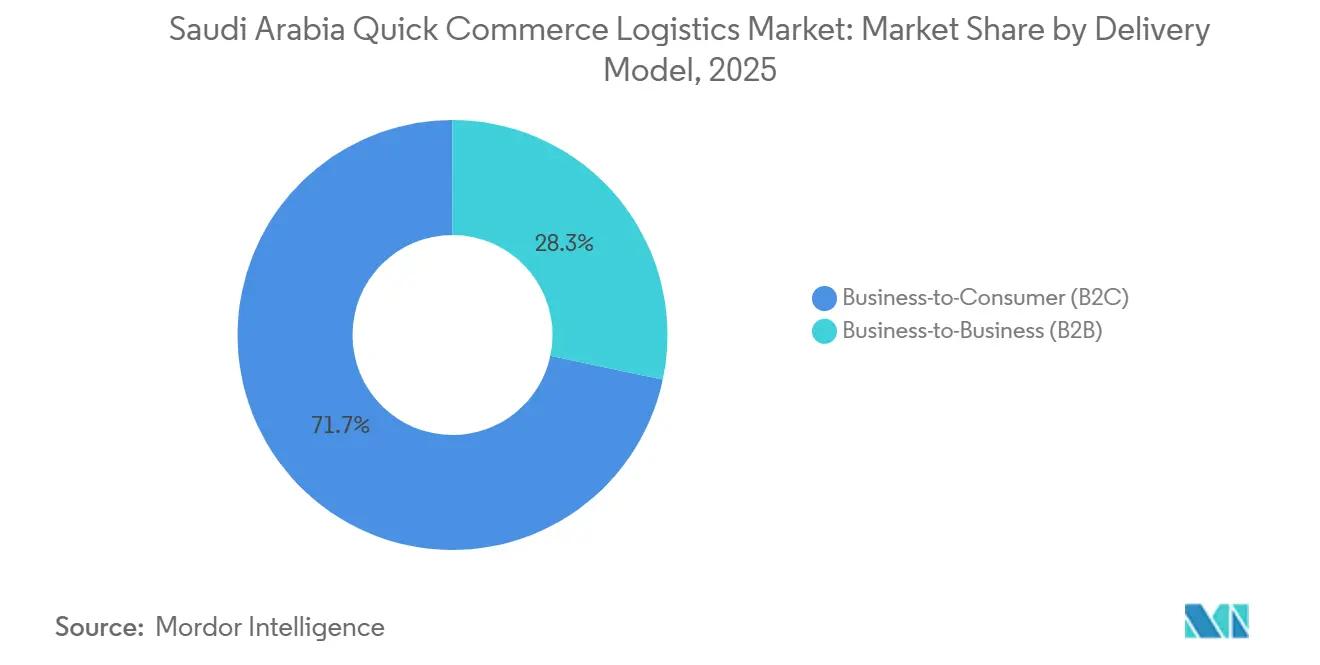
- Por modelo de entrega, el negocio a consumidor representó el 71,68% de la participación del mercado de logística de comercio rápido en Arabia Saudita en 2025, mientras que se proyecta que el comercio rápido negocio a negocio se expanda a una CAGR del 19,70% hasta 2031.
- Por nivel de ciudad, las ciudades de Nivel 1 representaron el 51,97% del tamaño del mercado de logística de comercio rápido en Arabia Saudita en 2025, mientras que se prevé que los mercados de Nivel 3 y por debajo crezcan a una CAGR del 22,55% hasta 2031.
- Por región, la región Central representó el 45,76% de la participación del mercado de logística de comercio rápido en Arabia Saudita en 2025, mientras que se proyecta que el Corredor Occidental crezca a una CAGR del 19,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Comercio Rápido en Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Penetración de la Entrega de Comestibles y Productos de Conveniencia | +2.8% | Nacional, con la mayor concentración en Riad y Yeda | Corto plazo (≤ 2 años) |
| Adopción Creciente de Tiendas Oscuras y Micro-Fulfillment en Zonas Urbanas Densas | +2.3% | Núcleo de la Región Central, con expansión hacia el Corredor Occidental | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad Logística de Plataformas Propias para una Agrupación de Pedidos más Rápida | +1.8% | Nacional, especialmente en ciudades de Nivel 1 y Nivel 2 | Mediano plazo (2-4 años) |
| Agregación de Restaurantes y Comercio Minorista que Impulsa la Densidad de Comercio Rápido Multicategoría | +1.6% | Riad, Yeda y Dammam | Corto plazo (≤ 2 años) |
| Mayor Uso de Despacho en Tiempo Real, Optimización de Rutas y Pronóstico de Demanda | +1.7% | Nacional, con el mayor retorno en las áreas metropolitanas de Riad | Mediano plazo (2-4 años) |
| Impulso de los Comerciantes hacia la Visibilidad de Inventario en el Mismo Día y el Control de SLA de Fulfillment | +1.3% | Nacional, especialmente en ciudades de Nivel 1 con alta densidad de comerciantes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Penetración de la Entrega de Comestibles y Productos de Conveniencia
El mercado de comestibles en línea de Arabia Saudita se encuentra en una etapa temprana de adopción, lo que deja un margen significativo de crecimiento a medida que la penetración de teléfonos inteligentes, la accesibilidad a los pagos digitales y la confianza del consumidor en el comercio electrónico continúan mejorando. Se espera que el fuerte impulso en las transacciones digitales en todas las categorías minoristas apoye aún más el cambio hacia la compra de comestibles en línea[1]Fuente: Banco Central de Arabia Saudita, "Estadísticas de Comercio Electrónico y Datos de Transacciones Mada," Banco Central de Arabia Saudita, sama.gov.sa. Las billeteras digitales representaron el 18% de los pagos en línea a mediados de 2025, reduciendo la dependencia del pago contra entrega. En el mercado de logística de comercio rápido de Arabia Saudita, una mayor frecuencia de pedidos de comestibles incrementa la necesidad de reabastecimiento constante en los sitios de inventario local. Esto desplaza parte de la demanda logística hacia acuerdos de fulfillment medidos por niveles de servicio y rendimiento predecible. Los operadores con más de 100 tiendas oscuras en 28 ciudades requieren rotaciones frecuentes de inventario para productos básicos. El requisito operativo hace que la planificación del inventario sea tan importante como la entrega final. Ninja generó 1.000 millones de USD en ingresos en 2025 y apunta a 1.600 millones de USD en 2026, mostrando la escala que las plataformas lideradas por comestibles aspiran a alcanzar. Su enfoque muestra cómo una plataforma de entrega al consumidor puede convertirse en un proveedor de capacidad logística. El mercado de logística de comercio rápido en Arabia Saudita probablemente recompensará a las redes que puedan mantener la disponibilidad sin aumentar el desperdicio ni extender los tiempos de entrega. La demanda de comestibles también hace que la calidad del fulfillment sea más visible, ya que los clientes realizan pedidos con frecuencia y notan rápidamente las inconsistencias.
Adopción Creciente de Tiendas Oscuras y Micro-Fulfillment en Zonas Urbanas Densas
La densidad de tiendas oscuras en los corredores metropolitanos de Riad casi se duplicó entre 2023 y 2025. Las nuevas ubicaciones redujeron los radios de entrega a menos de 2 km y respaldaron ventanas de servicio de 10 a 30 minutos. Una cadena de supermercados líder invirtió 390 millones de USD en infraestructura de centros automatizados con más de 250 robots móviles. Una empresa de logística de terceros también comprometió 100 millones de SAR (26,7 millones de USD) en un centro de 400.000 pies cuadrados capaz de procesar 3,6 millones de pedidos por mes. Estas inversiones demuestran que el mercado de logística de comercio rápido en Arabia Saudita depende de infraestructura ubicada cerca de las principales zonas de demanda. También elevan el umbral de entrada para los operadores que no controlan activos de fulfillment. La colocación de inventario local puede reducir los costos variables de última milla hasta en un 40% y ayudar a proteger los productos refrigerados de trayectos más largos. El enfoque otorga a las redes de plataformas propias mayor control sobre el stock, la preparación y la calidad de la entrega que un modelo exclusivo de entrega. CJ Logistics inauguró un Centro de Distribución Global en la Zona Logística Integrada Especial de Riad en febrero de 2026. El centro procesa más de 20.000 paquetes al día utilizando tecnología de vehículos de guiado automático. El proyecto demuestra cómo los métodos de micro-fulfillment pueden aumentar el rendimiento dentro de un entorno logístico urbano. En el mercado de logística de comercio rápido de Arabia Saudita, estas instalaciones pueden permitir a los operadores ampliar la capacidad sin depender únicamente de almacenes más grandes y más distantes.
Expansión de la Capacidad Logística de Plataformas Propias para una Agrupación de Pedidos más Rápida
Los operadores de plataformas que combinan pedidos de comestibles, restaurantes y farmacias en una única capa de enrutamiento pueden utilizar mejor a los repartidores y vehículos. Su utilización de furgonetas es entre un 15% y un 25% mayor que la de los operadores de una sola vertical. Esta ventaja puede utilizarse para acortar las ventanas de entrega en lugar de mejorar los márgenes. Keeta se expandió de 9 a 20 ciudades sauditas en 2025, incorporó más de 18.000 repartidores y registró 7.500 comerciantes. La expansión muestra que la cobertura geográfica se ha convertido en una fuente importante de crecimiento de pedidos. En el mercado de logística de comercio rápido en Arabia Saudita, la capacidad propia otorga a las plataformas mayor control sobre la rapidez con que ingresan a nuevos niveles de ciudades. La agrupación de pedidos puede reunir de 2 a 4 entregas en un viaje de repartidor durante los períodos de mayor actividad. Esto ayuda a las plataformas a gestionar cestas por debajo de 20 SAR (5,33 USD), donde los viajes de un solo pedido ejercen mayor presión de costos sobre ellas. Las operaciones de plataformas propias también pueden establecer horarios en torno a las pausas por el tiempo de oración y los picos vespertinos del Ramadán. Estos patrones locales son más difíciles de gestionar cuando los mensajeros de terceros trabajan en varias plataformas competidoras. La agregación de restaurantes y comercio minorista añade mayor densidad al combinar múltiples categorías en un único recorrido del cliente. El mercado de logística de comercio rápido en Arabia Saudita, por lo tanto, se beneficia cuando las plataformas pueden coordinar el suministro de los comerciantes, la disponibilidad de inventario y la planificación de rutas a través de un modelo operativo unificado.
Mayor Uso de Despacho en Tiempo Real, Optimización de Rutas y Pronóstico de Demanda
El pronóstico basado en inteligencia artificial para las tiendas oscuras de comercio rápido en Arabia Saudita redujo las roturas de stock en un 80% y el exceso de inventario en un 35%. Las mejores señales de inventario son importantes porque los márgenes de entrega reducidos dejan poca capacidad para absorber depreciaciones. La optimización de rutas que refleja las condiciones de tráfico en Riad y las ventanas de tiempo de oración redujo los costos de última milla entre un 30% y un 40% en comparación con el enrutamiento estático. Estos sistemas hacen que el gasto en tecnología forme parte del rendimiento operativo cotidiano en lugar de ser una actividad de soporte independiente. El mercado de logística de comercio rápido en Arabia Saudita puede aprovechar esta capacidad para posicionar productos de alta rotación antes de que la demanda alcance su punto máximo. Esto ayuda a los sitios locales a preparar pedidos rápidamente mientras se limita el exceso de inventario. La cobertura de fibra alcanzó el 95% de los hogares urbanos en 2025. La cobertura proporciona la conectividad necesaria para los sistemas de despacho en tiempo real y de preparación de pedidos. La colocación predictiva de inventario también permite a los operadores ubicar productos de alta rotación en tiendas oscuras antes de que aumente la demanda. Esto es diferente a mover el stock solo después de que las ventas ya hayan aumentado. El cambio otorga a los operadores logísticos un papel más importante en la planificación minorista, ya que sus sistemas influyen en la disponibilidad de productos en cada sitio. En el mercado de logística de comercio rápido en Arabia Saudita, el valor práctico proviene de menos sustituciones fallidas, una preparación más rápida y ventanas de entrega al cliente más confiables.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo por Entrega en Corredores de Baja Densidad | -1.8% | Región Norte, incluidas Al-Jouf y Arar, y Región Sur, incluidas Asir, Jazan y Najran | Largo plazo (≥ 4 años) |
| Disponibilidad de Repartidores y Restricciones de Cumplimiento de la Fuerza Laboral | -1.5% | Nacional, concentrado en ciudades de Nivel 2 y Nivel 3 | Mediano plazo (2-4 años) |
| Pérdidas en la Cadena de Frío y el Embalaje para Surtidos Perecederos | -1.2% | Nacional, con el mayor efecto en ciudades secundarias con cobertura limitada de furgonetas refrigeradas | Mediano plazo (2-4 años) |
| Presión sobre el Tamaño de la Cesta y Compresión de Márgenes en la Entrega Hiperlocal | -1.0% | Nacional, principalmente operadores de plataformas de Nivel 1 | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo por Entrega en Corredores de Baja Densidad
La economía del comercio rápido depende de una densidad de entrega de 15 a 20 entregas por km² al día. Las ciudades del Corredor Central y Occidental pueden sostener esta densidad con mayor facilidad que las áreas de entrega del Norte y el Sur. En los corredores de menor densidad, el costo por entrega puede superar la tarifa máxima de entrega que las plataformas consideran viable. Esto requiere una subvención cruzada de las operaciones urbanas o la retirada del corredor. Las prohibiciones de trabajo al aire libre en verano de 12:00 a 15:00 reducen el tiempo productivo de entrega entre un 18% y un 20%. Las restricciones resultantes son más pronunciadas donde la densidad de rutas ya está por debajo del nivel necesario para cubrir costos. Los operadores con infraestructura propia en ciudades de Nivel 1 pueden utilizar su base urbana establecida para apoyar pruebas en ciudades secundarias. Los proveedores con costos de entrega de terceros mayormente variables tienen menos margen para mantener corredores no rentables durante períodos prolongados. Esto crea una diferencia en la capacidad de expansión entre las redes que poseen activos de flota y fulfillment y las redes que intermedian capacidad de entrega. La baja densidad también limita el argumento financiero para activos dedicados de cadena de frío. El mercado de logística de comercio rápido en Arabia Saudita puede permanecer concentrado en los núcleos urbanos hasta que la frecuencia de pedidos en ubicaciones secundarias mejore. La inversión nacional en carreteras puede mejorar el acceso, pero por sí sola no crea la densidad de pedidos necesaria para los modelos de entrega rápida.
Disponibilidad de Repartidores y Restricciones de Cumplimiento de la Fuerza Laboral
La rotación de repartidores de economía colaborativa en el comercio rápido saudita superó el 50% anual. La exposición al calor, el pago variable por demanda pico y las limitadas perspectivas de desarrollo profesional contribuyeron a este nivel de rotación. El Ministerio de Recursos Humanos y Desarrollo Social exige un 70% de personal nacional saudita en 12 roles de cadena de suministro y adquisiciones para los establecimientos que califiquen, con vigencia desde noviembre de 2025. A partir del 15 de abril de 2026, solo los trabajadores con contratos Qiwa documentados digitalmente contarán para los cálculos de saudización. Estos requisitos subrayan la importancia de la documentación de la fuerza laboral y los planes de dotación de personal en el mercado de logística de comercio rápido en Arabia Saudita. También aumentan el costo de retener trabajadores en roles que implican actividad al aire libre y exigentes horarios de entrega. Los operadores que utilizan principalmente fuerzas de trabajo de repartidores expatriados enfrentan tanto costos de documentación como una prima salarial necesaria para atraer a nacionales sauditas. Los programas de formación logística certificada redujeron la rotación de repartidores a 6 meses en un 10% en los datos iniciales de los operadores. Los programas aún son difíciles de extender a grandes poblaciones de trabajadores de economía colaborativa. iMile firmó una asociación de 5 años con la Academia de Logística de Arabia Saudita en junio de 2026 para formar y emplear a 100 profesionales sauditas de logística[2]Fuente: Academia de Logística de Arabia Saudita, "Academia de Logística de Arabia Saudita," Academia de Logística de Arabia Saudita, sela.edu.sa. El acuerdo muestra cómo el desarrollo de la fuerza laboral se ha convertido en parte de la planificación de la capacidad operativa. El mercado de logística de comercio rápido en Arabia Saudita requerirá medidas sostenidas de cumplimiento y retención a medida que los proveedores se expandan más allá de sus zonas de entrega metropolitanas originales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Ingresos de Última Milla Dominan, la Logística Inversa se Acelera
Los servicios de entrega de última milla representaron el 62,53% de la participación del mercado de logística de comercio rápido en Arabia Saudita en 2025. El segmento sigue siendo el principal punto de contacto con el consumidor porque la velocidad y la fiabilidad de la entrega afectan fuertemente la experiencia del cliente. Las plataformas que utilizan mensajeros de terceros ceden cierto control sobre los compromisos de nivel de servicio. La entrega en menos de 30 minutos puede importar más para la retención que el número de tiendas oscuras dentro de una red. Los servicios de logística inversa son el servicio de más rápido crecimiento con una CAGR del 16,96% de 2026 a 2031. El segmento refleja la necesidad de gestionar las devoluciones de productos de moda, electrónica y consumibles a la misma velocidad que los clientes esperan para los pedidos salientes.
iMile registró 3 reclamaciones escaladas por cada 100.000 envíos en el primer trimestre de 2026. El resultado se produjo durante el Ramadán, cuando más de 56 millones de envíos urgentes circularon por el Reino. Los servicios logísticos de valor añadido incluyen el ensamblaje de kits, el co-empaque y la gestión de surtidos para clientes comerciantes. Las operaciones de fulfillment y tiendas oscuras respaldan esta estructura de servicios al colocar productos a menos de 2 kilómetros de los consumidores en áreas densas. iMile también adquirió 100 vehículos comerciales JAC Sunray en marzo de 2026 para ampliar la cobertura de última milla. El mercado de logística de comercio rápido en Arabia Saudita avanza hacia un modelo integrado en el que un único proveedor gestiona el fulfillment, la entrega y las devoluciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Fulfillment: Las Tiendas Oscuras Lideran, los MFC Impulsan la Próxima Fase de Crecimiento
El fulfillment basado en tiendas oscuras representó el 42,08% del tamaño del mercado de logística de comercio rápido en Arabia Saudita en 2025. Las ubicaciones de uso exclusivo permiten a los operadores controlar el stock y seleccionar productos en función de los patrones de demanda local. Los tiempos de preparación pueden mantenerse por debajo de 2 minutos por pedido, lo que respalda ventanas de preparación de menos de 15 minutos. Las tiendas tradicionales no están diseñadas para el mismo nivel de consistencia en la preparación durante los períodos de mayor actividad. Se proyecta que el fulfillment basado en centros de micro-fulfillment crezca a una CAGR del 16,54% hasta 2031. Combina vehículos de guiado automático y clasificación por cinta transportadora con superficies urbanas más reducidas.
El Centro de Distribución Global de CJ Logistics en Riad, inaugurado en febrero de 2026, procesa más de 20.000 paquetes al día con tecnología de vehículos de guiado automático[3]Fuente: CJ Logistics, "CJ Logistics Lanza el Centro de Distribución Global en Arabia Saudita," CJ Logistics, cjlogistics.com. El sitio muestra la diferencia en rendimiento entre los primeros diseños de tiendas oscuras y las instalaciones más automatizadas. Los modelos de fulfillment basados en tiendas minoristas e híbridos ofrecen opciones de transición para los grupos de supermercados. La inversión de 390 millones de USD de un minorista líder en centros combinó el inventario de tiendas y tiendas oscuras en una única red. Las instalaciones compartidas pueden reducir los gastos generales, aunque la preparación minorista y los pedidos en línea rápidos pueden competir por el mismo espacio de trabajo y almacenamiento. El mercado de logística de comercio rápido en Arabia Saudita favorece los sitios que pueden alcanzar la rentabilidad con umbrales de pedidos más bajos al expandirse a ubicaciones de Nivel 2 y Nivel 3.
Por Modelo de Entrega: B2C Dominante, B2B Ofrece una Demanda de Mayor Crecimiento
Las entregas negocio a consumidor representaron el 71,68% de la participación del mercado de logística de comercio rápido en Arabia Saudita en 2025. La categoría refleja los orígenes orientados al consumidor de la entrega rápida de comestibles, alimentos y farmacia. Se prevé que el comercio rápido negocio a negocio se expanda a una CAGR del 19,70% de 2026 a 2031. Esta demanda incluye el reabastecimiento de tiendas oscuras, la entrega de ingredientes a restaurantes y los envíos farmacéuticos a farmacias minoristas. Los clientes B2B a menudo operan con ventanas de entrega definidas y calendarios de pedidos recurrentes. El tamaño del mercado de logística de comercio rápido en Arabia Saudita para los servicios B2B puede, por lo tanto, crecer a medida que los comerciantes buscan un suministro confiable entre los ciclos de reabastecimiento planificados.
J&T Express Arabia Saudita contribuyó al segmento de nuevos mercados que reportó un EBIT ajustado positivo de 4 millones de USD en el año fiscal 2025 en Arabia Saudita, los Emiratos Árabes Unidos, México, Brasil y Egipto. El resultado indicó el papel que el volumen logístico contratado puede desempeñar en la mejora de la economía operativa. La actividad B2C tiene un mayor volumen, pero enfrenta presión de márgenes por la competencia basada en descuentos. La intensidad de los descuentos en la entrega de alimentos en Arabia Saudita aumentó al 36% del valor bruto de reservas en 2025. Los proveedores están construyendo operaciones de servicios para comerciantes junto a las plataformas de consumidores para que los ingresos B2B programados puedan respaldar sus redes de entrega.
Por Nivel de Ciudad: El Nivel 1 Domina, el Nivel 3 y Por Debajo Muestra un Crecimiento más Rápido
Las ciudades de Nivel 1, incluidas Riad, Yeda y Dammam, representaron el 51,97% del tamaño del mercado de logística de comercio rápido en Arabia Saudita en 2025. Estas ciudades combinan densidad de tiendas oscuras, redes de repartidores más maduras y clientes dispuestos a pagar por la entrega rápida. El Nivel 3 y por debajo es el segmento de nivel de ciudad de más rápido crecimiento, con una CAGR del 22,55% hasta 2031, a medida que mejora la conectividad vial y las plataformas aprovechan los ingresos de las ciudades establecidas para financiar la expansión.
La entrega en el mismo día es posible en ubicaciones de Nivel 2, como Khobar y Tabuk, para pedidos realizados antes del mediodía a través de asociaciones con centros regionales. La entrega en menos de 4 horas requiere inversiones en tiendas oscuras, que siguen siendo limitadas fuera de Riad y Yeda. Las ciudades de Nivel 2 son el área de competencia a corto plazo porque se sitúan entre la densidad del Nivel 1 y el potencial de crecimiento del Nivel 3. Quiqup lanzó operaciones a plena escala en Arabia Saudita en abril de 2025, ofreciendo fulfillment, entrega en el mismo día y logística de cadena de frío para cosméticos. La empresa comenzó en ubicaciones de Nivel 1 antes de expandirse a ciudades de Nivel 2. El mercado de logística de comercio rápido en Arabia Saudita debe equilibrar las ambiciones de expansión con la menor densidad de pedidos que eleva los costos de entrega fuera de las áreas metropolitanas más grandes.
Análisis Geográfico
La Región Central representó el 45,76% del mercado de logística de comercio rápido en Arabia Saudita en 2025, convirtiéndola en la mayor área geográfica. Riad es el principal motor de la región debido a su densa presencia de tiendas oscuras y sus redes de despacho establecidas. El sistema de direcciones nacional proporciona un estándar de ubicación más formal para las operaciones de entrega a partir de 2026. Esto ayuda a reducir la incertidumbre de enrutamiento que afectó el rendimiento de la entrega en el primer intento. La Región Oriental combina la demanda de entrega rápida en Dammam y Khobar con una base más amplia de cadena de suministro industrial. ASMO, una empresa conjunta de Saudi Aramco y DHL Supply Chain, inició la construcción de un centro logístico en el Parque Energético del Rey Salmán en mayo de 2026. La instalación incluye almacenamiento con control de temperatura, almacenamiento de grado químico y capacidad de patio industrial.
Se prevé que el Corredor Occidental crezca a una CAGR del 19,56% hasta 2031. La Meca y Medina respaldan una actividad de entrega frecuente y añaden una demanda sostenida de bienes de consumo de alta rotación. No se proporciona una participación de ingresos regional para este corredor, pero su tasa de crecimiento es la más alta entre las regiones. La base logística de Yeda respalda el corredor a través del almacenamiento y la capacidad de distribución vinculados al puerto. El parque de Maersk en Yeda incluye almacenamiento en frío que puede respaldar los flujos de productos sensibles a la temperatura. Esta infraestructura ayuda a conectar los flujos de suministro nacionales con las operaciones de entrega local.
La Región Sur incluye Asir, Jazan y Najran, mientras que la Región Norte incluye Al-Jouf y Arar. Ambas áreas experimentan una menor densidad de entrega y una cobertura limitada por vehículos refrigerados. Estas condiciones aumentan el costo de atender pedidos de entrega rápida en comparación con los de los grandes centros urbanos. Los operadores actualmente se centran más en las entregas de corredor y servicios gubernamentales que en el comercio rápido comercial a escala. La conectividad vial puede mejorar el acceso a estas áreas, pero la inversión en tiendas oscuras aún necesita una base de pedidos local suficiente. El mercado de logística de comercio rápido en Arabia Saudita se expandirá de manera más gradual en estas regiones a menos que los operadores encuentren modelos de entrega adecuados para rutas más largas y menor densidad de cestas.
Panorama Competitivo
El sector de logística de comercio rápido de Arabia Saudita está moderadamente consolidado a nivel de plataforma y fragmentado en la ejecución de última milla. Más de 20 proveedores compiten en fulfillment, entrega y logística inversa, mientras que Saudi Post SPL, a través de Naqel Express, Aramex y SMSA Express, mantienen una amplia cobertura nacional más allá de las ciudades de Nivel 1. iMile, J&T Express y AJEX compiten a través de tecnología, rendimiento de entrega e informes de nivel de servicio. DHL eCommerce completó una inversión minoritaria en AJEX en agosto de 2025. La transacción otorgó a DHL acceso a más de 60 instalaciones y 1.200 vehículos de AJEX, con opción de aumentar su participación accionaria[4]Fuente: DHL Group, "DHL eCommerce Entra en el Mercado Saudita Adquiriendo una Participación Accionaria en la Empresa de Logística de Paquetes AJEX," DHL Group, dhl.com.
Naqel Express buscó asociaciones con CJ Logistics y MSC en 2025 para profundizar los vínculos de cadena de suministro transfronteriza y ampliar la cobertura de última milla. Este enfoque se centra en la integración logística en lugar de la competencia directa por los tiempos de entrega hiperlocal más rápidos. iMile reportó una tasa de entrega a tiempo del 99,5% durante el pico del Ramadán 2026 y 3 reclamaciones por cada 100.000 envíos en la calificación de la TGA. Aramex introdujo una instalación de clasificación robótica en el Puerto Islámico de Yeda en enero de 2025 y anunció un piloto de entrega con drones. Estas medidas muestran que los transportistas establecidos están utilizando la automatización para proteger la calidad del servicio y la capacidad operativa.
La demanda de espacios no atendidos permanece en la entrega de cadena de frío para productos farmacéuticos y frescos, la logística inversa automatizada para moda y electrónica, y los servicios B2B para plataformas sin activos de fulfillment propios. En contraste, menos de 500 furgonetas de entrega refrigeradas sirven a la cadena de frío nacional. Los operadores también deben cumplir con los requisitos de Nitaqat o arriesgarse a limitaciones en la emisión de visas y el acceso a los contratos gubernamentales de Etimad. Aramex y ASX eMobility ampliaron la infraestructura de carga de vehículos eléctricos para la flota de entrega de Aramex en julio de 2026. El mercado de logística de comercio rápido en Arabia Saudita es competitivo tanto en el rendimiento del servicio como en la capacidad de construir una capacidad de entrega conforme y controlada.
Líderes de la Industria de Logística de Comercio Rápido en Arabia Saudita
Aramex
SMSA Express
Saudi Post SPL
Careem Express
iMile
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Aramex Arabia Saudita y ASX eMobility ampliaron la infraestructura de carga de vehículos eléctricos para respaldar la flota de entrega de Aramex, desplegando múltiples nuevas unidades de carga, incluido un cargador rápido de CC Sungrow, identificado como el primero de su tipo instalado en el Reino, reforzando la electrificación de la flota de Aramex alineada con la Visión 2030 y su objetivo de Neutralidad de Carbono 2030.
- Junio de 2026: iMile Delivery Arabia Saudita firmó una asociación de desarrollo de talento de 5 años con la Academia de Logística de Arabia Saudita, con el objetivo de formar y emplear a 100 profesionales sauditas de logística, habiendo ya avanzado a 25 aprendices a través de 4 cohortes, con 12 colocados en roles permanentes.
- Mayo de 2026: ASMO, la empresa conjunta entre Saudi Aramco y DHL Supply Chain, inició la construcción de un centro logístico de uso exclusivo en el Parque Energético del Rey Salmán en la Provincia Oriental, diseñado con almacenamiento con control de temperatura, almacenamiento de grado químico e instalaciones de patio industrial para clientes del sector energético.
- Febrero de 2026: CJ Logistics lanzó su Centro de Distribución Global en la Zona Logística Integrada Especial de Riad, procesando más de 20.000 paquetes diarios con tecnología de vehículos de guiado automático, formando parte de una estrategia más amplia de centro logístico Asia-Oriente Medio que también sirve a los Emiratos Árabes Unidos y Kuwait.


Alcance del Informe del Mercado de Logística de Comercio Rápido en Arabia Saudita
| Operaciones de Fulfillment y Tiendas Oscuras |
| Servicios de Entrega de Última Milla |
| Servicios de Logística Inversa |
| Servicios Logísticos de Valor Añadido |
| Fulfillment Basado en Tiendas Oscuras |
| Fulfillment Basado en Centros de Micro-Fulfillment (MFC) |
| Fulfillment Basado en Tiendas Minoristas |
| Modelo de Fulfillment Híbrido |
| Negocio a Consumidor (B2C) |
| Negocio a Negocio (B2B) |
| Nivel 1 |
| Nivel 2 |
| Nivel 3 y Por Debajo |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Tipo de Servicio | Operaciones de Fulfillment y Tiendas Oscuras |
| Servicios de Entrega de Última Milla | |
| Servicios de Logística Inversa | |
| Servicios Logísticos de Valor Añadido | |
| Por Modelo de Fulfillment | Fulfillment Basado en Tiendas Oscuras |
| Fulfillment Basado en Centros de Micro-Fulfillment (MFC) | |
| Fulfillment Basado en Tiendas Minoristas | |
| Modelo de Fulfillment Híbrido | |
| Por Modelo de Entrega | Negocio a Consumidor (B2C) |
| Negocio a Negocio (B2B) | |
| Por Nivel de Ciudad | Nivel 1 |
| Nivel 2 | |
| Nivel 3 y Por Debajo | |
| Por Región | Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) | |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | |
| Norte (Al-Jouf y Arar) | |
| Sur (Asir, Jazan y Najran) |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la logística de comercio rápido en Arabia Saudita?
Se prevé que el sector crezca desde 541,59 millones de USD en 2026 hasta 980,11 millones de USD en 2031, a una CAGR del 12,60%.
¿Qué servicio genera más ingresos en la logística de entrega rápida en Arabia Saudita?
Los servicios de entrega de última milla representaron el 62,53% de los ingresos en 2025, lo que subraya la importancia de la velocidad de entrega y la consistencia del servicio.
¿Qué método de fulfillment crece más rápido en el mercado de entrega rápida de Arabia Saudita?
Se prevé que el fulfillment basado en centros de micro-fulfillment crezca a una CAGR del 16,54% hasta 2031, a medida que los operadores añaden automatización a los sitios urbanos.
¿Por qué los servicios de entrega B2B son cada vez más importantes en Arabia Saudita?
Se proyecta que el comercio rápido B2B crezca a una CAGR del 19,70% hasta 2031, impulsado por la necesidad de los comerciantes de reabastecimiento planificado y ventanas de entrega definidas.
¿Qué región de Arabia Saudita tiene las mejores perspectivas de crecimiento para la logística de entrega rápida?
Se proyecta que el Corredor Occidental crezca a una CAGR del 19,56% hasta 2031, respaldado por la demanda de entrega en La Meca y Medina y la capacidad logística en Yeda.
¿Qué limita la expansión del comercio rápido más allá de las principales ciudades sauditas?
La menor densidad de pedidos, el alto costo por entrega, la disponibilidad de repartidores y la capacidad limitada de cadena de frío hacen que la entrega rápida sea económicamente más desafiante en las regiones Norte y Sur.
Última actualización de la página el:



