
Taille et part du marché de la logistique du commerce rapide en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 478.31 Millions de dollars américains |
| Taille du Marché (2026) | 541.59 Millions de dollars américains |
| Taille du Marché (2031) | 980.11 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 12.60 % |
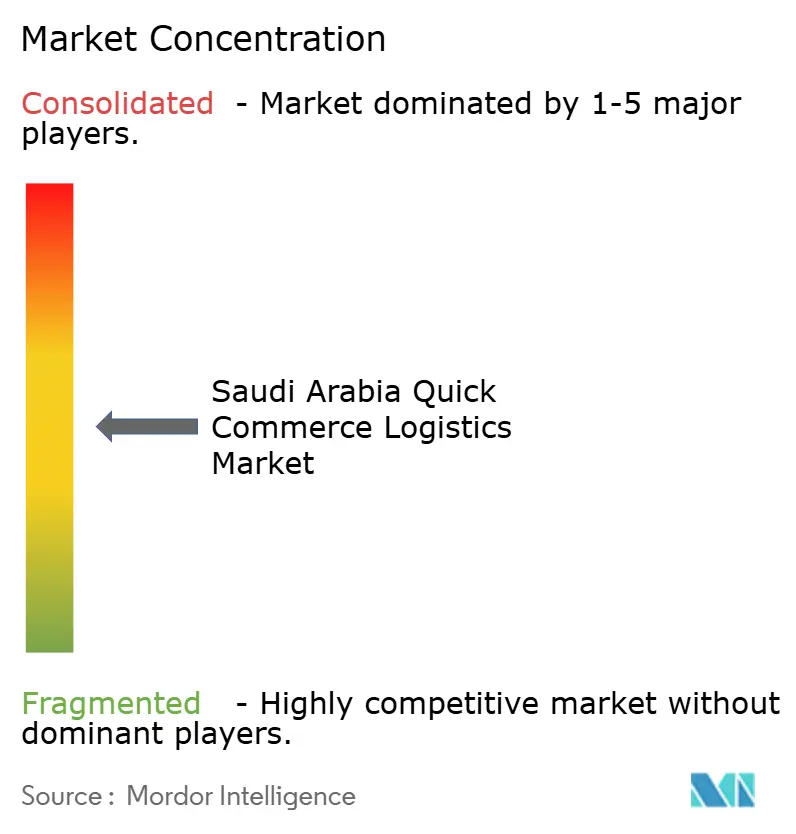
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique du commerce rapide en Arabie Saoudite par Mordor Intelligence
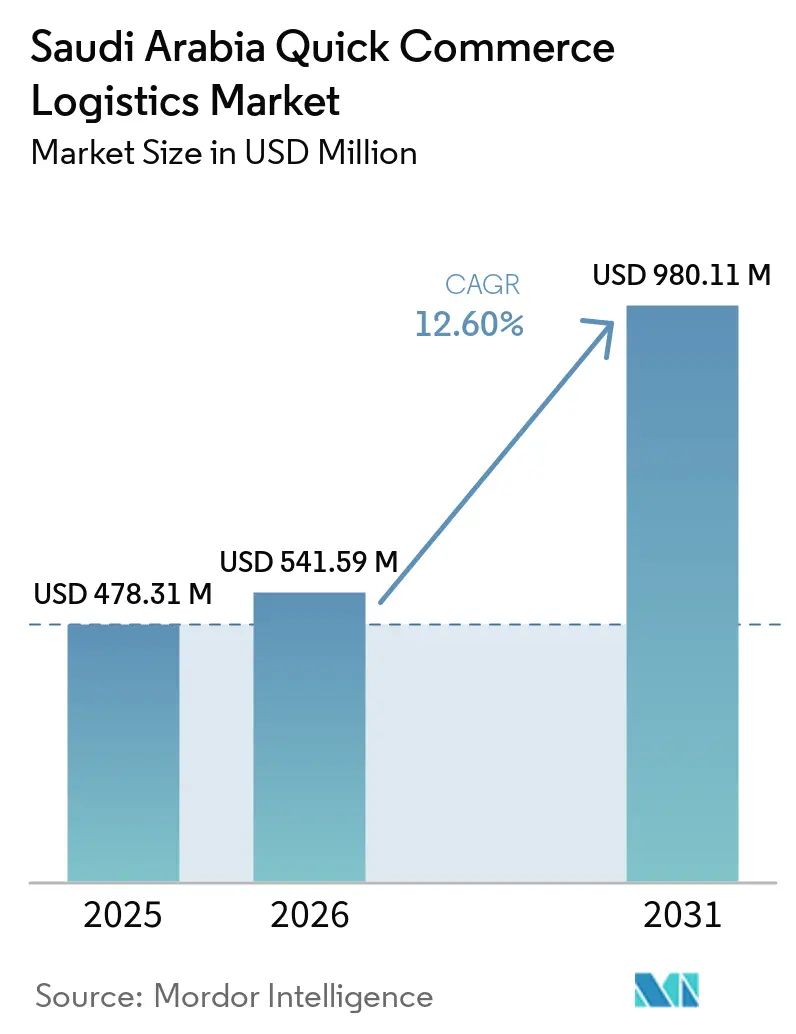
La taille du marché de la logistique du commerce rapide en Arabie Saoudite était évaluée à 478,31 millions USD en 2025 et devrait croître de 541,59 millions USD en 2026 pour atteindre 980,11 millions USD d'ici 2031, à un CAGR de 12,60 % durant la période de prévision (2026-2031).
Le marché de la logistique du commerce rapide en Arabie Saoudite est soutenu par les investissements logistiques dans le cadre de Vision 2030, notamment 280 milliards SAR (74,6 milliards USD) engagés dans les infrastructures de transport et de logistique. Le système d'adressage national, en vigueur à partir de janvier 2026, offre aux opérateurs de livraison une base plus cohérente pour planifier les itinéraires et localiser les destinataires. La demande est également en expansion, le secteur de la livraison ayant traité plus de 118 millions de commandes au premier trimestre 2026, en hausse de 49 % par rapport à l'année précédente. Le marché de la logistique du commerce rapide en Arabie Saoudite favorise donc les opérateurs capables de combiner une capacité de traitement des commandes locale, des données d'adressage fiables et des réseaux de dernier kilomètre maîtrisés. Le modèle crée également un espace pour les prestataires de services capables d'accompagner les marchands dans le stockage, le réapprovisionnement et les retours, et pas seulement dans la livraison.
Principaux enseignements du rapport
- Par type de service, les services de livraison du dernier kilomètre représentaient 62,53 % de la part du marché de la logistique du commerce rapide en Arabie Saoudite en 2025, tandis que les services de logistique inverse ont enregistré le CAGR projeté le plus élevé à 16,96 % jusqu'en 2031.
- Par modèle de traitement des commandes, le traitement basé sur les dark stores représentait 42,08 % de la taille du marché de la logistique du commerce rapide en Arabie Saoudite en 2025, tandis que le traitement basé sur les centres de micro-traitement des commandes devrait croître à un CAGR de 16,54 % jusqu'en 2031.
- Par modèle de livraison, le commerce interentreprises-à-consommateur représentait 71,68 % de la part du marché de la logistique du commerce rapide en Arabie Saoudite en 2025, tandis que le commerce rapide interentreprises devrait se développer à un CAGR de 19,70 % jusqu'en 2031.
- Par niveau de ville, les villes de niveau 1 représentaient 51,97 % de la taille du marché de la logistique du commerce rapide en Arabie Saoudite en 2025, tandis que les marchés de niveau 3 et en dessous devraient croître à un CAGR de 22,55 % jusqu'en 2031.
- Par région, la région centrale représentait 45,76 % de la part du marché de la logistique du commerce rapide en Arabie Saoudite en 2025, tandis que le couloir occidental devrait croître à un CAGR de 19,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique du commerce rapide en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la pénétration de la livraison d'épicerie et de produits de commodité | +2.8% | National, avec la plus forte concentration à Riyad et Djeddah | Court terme (≤ 2 ans) |
| Adoption croissante des dark stores et de la livraison intermédiaire dans les zones urbaines denses | +2.3% | Cœur de la région centrale, avec débordement vers le couloir occidental | Court terme (≤ 2 ans) |
| Expansion de la capacité logistique détenue par les plateformes pour un traitement plus rapide des commandes | +1.8% | National, notamment dans les villes de niveau 1 et de niveau 2 | Moyen terme (2-4 ans) |
| Agrégation de restaurants et de commerces de détail stimulant la densité du commerce rapide multi-catégories | +1.6% | Riyad, Djeddah et Dammam | Court terme (≤ 2 ans) |
| Utilisation accrue de la répartition en temps réel, de l'optimisation des itinéraires et des prévisions de la demande | +1.7% | National, avec le meilleur rendement dans les zones métropolitaines de Riyad | Moyen terme (2-4 ans) |
| Pression des marchands pour une visibilité des stocks le jour même et le contrôle des SLA de traitement des commandes | +1.3% | National, notamment dans les villes de niveau 1 à forte densité de marchands | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la pénétration de la livraison d'épicerie et de produits de commodité
Le marché de l'épicerie en ligne en Arabie Saoudite reste à un stade précoce d'adoption, laissant une marge de croissance significative à mesure que la pénétration des smartphones, l'accessibilité aux paiements numériques et la confiance des consommateurs dans le commerce électronique continuent de progresser. La forte dynamique des transactions numériques dans les catégories de vente au détail devrait soutenir davantage le passage aux achats d'épicerie en ligne[1]Source : Banque centrale d'Arabie Saoudite, « Statistiques du commerce électronique et données sur les transactions Mada », Banque centrale d'Arabie Saoudite, sama.gov.sa. Les portefeuilles numériques représentaient 18 % des paiements en ligne à la mi-2025, réduisant la dépendance au paiement à la livraison. Sur le marché de la logistique du commerce rapide en Arabie Saoudite, une fréquence plus élevée des commandes d'épicerie accroît le besoin de réapprovisionnement régulier sur les sites de stockage locaux. Cela déplace une partie de la demande logistique vers des dispositifs de traitement des commandes mesurés par les niveaux de service et un débit prévisible. Les opérateurs disposant de plus de 100 dark stores dans 28 villes nécessitent des rotations fréquentes des stocks pour les produits de base. Cette exigence opérationnelle rend la planification des stocks aussi importante que la livraison finale elle-même. Ninja a généré 1 milliard USD de chiffre d'affaires en 2025 et vise 1,6 milliard USD en 2026, illustrant l'échelle que visent les plateformes axées sur l'épicerie. Son approche montre comment une plateforme de livraison aux consommateurs peut évoluer vers un prestataire de capacité logistique. Le marché de la logistique du commerce rapide en Arabie Saoudite est susceptible de récompenser les réseaux capables de maintenir la disponibilité sans augmenter les pertes ni allonger les délais de livraison. La demande d'épicerie rend également la qualité du traitement des commandes plus visible, car les clients commandent fréquemment et remarquent rapidement les incohérences.
Adoption croissante des dark stores et de la livraison intermédiaire dans les zones urbaines denses
La densité des dark stores dans les couloirs métropolitains de Riyad a presque doublé entre 2023 et 2025. Les nouveaux emplacements ont réduit les rayons de livraison à moins de 2 km et ont permis des fenêtres de service de 10 à 30 minutes. Une grande chaîne d'épicerie a investi 390 millions USD dans une infrastructure de hub automatisée avec plus de 250 robots mobiles. Une société de logistique tierce a également engagé 100 millions SAR (26,7 millions USD) pour un centre de 400 000 pieds carrés capable de traiter 3,6 millions de commandes par mois. Ces investissements montrent que le marché de la logistique du commerce rapide en Arabie Saoudite dépend d'infrastructures situées à proximité des principales zones de demande. Ils élèvent également le seuil d'entrée pour les opérateurs qui ne contrôlent pas d'actifs de traitement des commandes. Le placement local des stocks peut réduire les coûts variables du dernier kilomètre jusqu'à 40 % et contribuer à protéger les produits réfrigérés des trajets plus longs. Cette approche donne aux réseaux détenus par les plateformes un meilleur contrôle sur les stocks, la préparation et la qualité de la livraison qu'un modèle de livraison uniquement. CJ Logistics a ouvert un Centre de distribution mondial dans la Zone logistique intégrée spéciale de Riyad en février 2026. Le centre traite plus de 20 000 colis par jour grâce à la technologie des véhicules à guidage automatique. Le projet démontre comment les méthodes de micro-traitement des commandes peuvent augmenter le débit dans un contexte logistique urbain. Sur le marché de la logistique du commerce rapide en Arabie Saoudite, ces installations peuvent permettre aux opérateurs d'accroître leur capacité sans dépendre uniquement d'entrepôts plus grands et plus éloignés.
Expansion de la capacité logistique détenue par les plateformes pour un traitement plus rapide des commandes
Les opérateurs de plateformes qui combinent les commandes d'épicerie, de restaurants et de pharmacies dans une seule couche de routage peuvent mieux utiliser les livreurs et les véhicules. Leur taux d'utilisation des fourgonnettes est de 15 % à 25 % supérieur à celui des opérateurs mono-verticaux. Cet avantage peut être utilisé pour raccourcir les fenêtres de livraison plutôt que d'améliorer les marges. Keeta s'est étendue de 9 à 20 villes saoudiennes en 2025, a ajouté plus de 18 000 livreurs et a intégré 7 500 marchands. L'expansion montre que la couverture géographique est devenue une source importante de croissance des commandes. Sur le marché de la logistique du commerce rapide en Arabie Saoudite, la capacité propre donne aux plateformes un meilleur contrôle sur la rapidité avec laquelle elles pénètrent de nouveaux niveaux de villes. Le regroupement des commandes peut regrouper 2 à 4 livraisons sur un trajet de livreur pendant les périodes chargées. Cela aide les plateformes à gérer les paniers inférieurs à 20 SAR (5,33 USD), où les trajets pour une seule commande exercent une pression de coût plus importante sur elles. Les opérations détenues par les plateformes peuvent également établir des horaires autour des pauses de prière et des pics du soir du Ramadan. Ces schémas locaux sont plus difficiles à gérer lorsque des coursiers tiers travaillent sur plusieurs plateformes concurrentes. L'agrégation de restaurants et de commerces de détail ajoute une densité supplémentaire en combinant plusieurs catégories dans un seul parcours client. Le marché de la logistique du commerce rapide en Arabie Saoudite bénéficie donc lorsque les plateformes peuvent coordonner l'approvisionnement des marchands, la disponibilité des stocks et la planification des itinéraires via un modèle opérationnel unifié.
Utilisation accrue de la répartition en temps réel, de l'optimisation des itinéraires et des prévisions de la demande
Les prévisions basées sur l'IA pour les dark stores du commerce rapide saoudien ont réduit les ruptures de stock de 80 % et les surstocks de 35 %. De meilleurs signaux d'inventaire sont importants car les faibles marges de livraison laissent peu de capacité pour absorber les dépréciations. L'optimisation des itinéraires tenant compte des conditions de circulation à Riyad et des fenêtres de prière a réduit les coûts du dernier kilomètre de 30 % à 40 % par rapport au routage statique. Ces systèmes font des dépenses technologiques une partie des performances opérationnelles quotidiennes plutôt qu'une activité de support distincte. Le marché de la logistique du commerce rapide en Arabie Saoudite peut tirer parti de cette capacité pour positionner les produits à forte rotation avant les pics de demande. Cela aide les sites locaux à préparer les commandes rapidement tout en limitant les stocks excédentaires. La couverture en fibre optique a atteint 95 % des ménages urbains en 2025. Cette couverture fournit la connectivité nécessaire aux systèmes de répartition en temps réel et de préparation des commandes. Le placement prédictif des stocks permet également aux opérateurs de placer les produits à forte rotation dans les dark stores avant que la demande n'augmente. Cela diffère du déplacement des stocks uniquement après que les ventes ont déjà augmenté. Ce changement donne aux opérateurs logistiques un rôle plus important dans la planification de la vente au détail, car leurs systèmes influencent la disponibilité des produits sur chaque site. Sur le marché de la logistique du commerce rapide en Arabie Saoudite, la valeur pratique se traduit par moins de substitutions échouées, une préparation plus rapide et des fenêtres de livraison aux clients plus fiables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé par livraison dans les couloirs de livraison à faible densité | -1.8% | Région Nord, notamment Al-Jouf et Arar, et région Sud, notamment Asir, Jazan et Najran | Long terme (≥ 4 ans) |
| Disponibilité des livreurs et contraintes de conformité de la main-d'œuvre | -1.5% | National, concentré dans les villes de niveau 2 et de niveau 3 | Moyen terme (2-4 ans) |
| Pertes liées à la chaîne du froid et aux emballages pour les assortiments périssables | -1.2% | National, avec l'effet le plus fort dans les villes secondaires à couverture limitée en fourgonnettes réfrigérées | Moyen terme (2-4 ans) |
| Pression sur la taille des paniers et compression des marges dans la livraison hyperlocale | -1.0% | National, principalement les opérateurs de plateformes de niveau 1 | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé par livraison dans les couloirs de livraison à faible densité
L'économie du commerce rapide dépend d'une densité de livraison de 15 à 20 dépôts par km² chaque jour. Les villes du couloir central et occidental peuvent maintenir cette densité plus facilement que les zones de livraison du Nord et du Sud. Dans les couloirs à faible densité, le coût par livraison peut dépasser le tarif de livraison maximum que les plateformes considèrent comme viable. Cela nécessite une subvention croisée des opérations urbaines ou un retrait du couloir. Les interdictions de travail en extérieur en été de 12h00 à 15h00 réduisent le temps de livraison productif de 18 % à 20 %. Les contraintes qui en résultent sont plus prononcées là où la densité des itinéraires est déjà inférieure au niveau nécessaire pour couvrir les coûts. Les opérateurs disposant d'infrastructures propres dans les villes de niveau 1 peuvent utiliser leur base urbaine établie pour soutenir des essais dans les villes secondaires. Les prestataires dont les coûts de livraison sont principalement variables et tiers ont moins de marge pour maintenir des couloirs non rentables pendant de longues périodes. Cela crée une différence de capacité d'expansion entre les réseaux qui possèdent des actifs de flotte et de traitement des commandes et les réseaux qui courtent la capacité de livraison. La faible densité limite également l'argument financier en faveur d'actifs dédiés à la chaîne du froid. Le marché de la logistique du commerce rapide en Arabie Saoudite pourrait rester concentré dans les centres urbains jusqu'à ce que la fréquence des commandes dans les zones secondaires s'améliore. L'investissement national dans les routes peut améliorer l'accès, mais il ne crée pas, à lui seul, la densité de commandes nécessaire aux modèles de livraison rapide.
Disponibilité des livreurs et contraintes de conformité de la main-d'œuvre
Le taux de rotation des livreurs à la demande dans le commerce rapide saoudien a dépassé 50 % par an. L'exposition à la chaleur, la rémunération variable des heures de pointe et les perspectives de carrière limitées ont contribué à ce niveau de rotation. Le ministère des Ressources humaines et du Développement social exige 70 % de personnel national saoudien dans 12 rôles de chaîne d'approvisionnement et d'approvisionnement pour les établissements éligibles, en vigueur à partir de novembre 2025. À compter du 15 avril 2026, seuls les travailleurs disposant de contrats Qiwa documentés numériquement seront comptabilisés dans les calculs de saoudisation. Ces exigences soulignent l'importance de la documentation de la main-d'œuvre et des plans de dotation en personnel sur le marché de la logistique du commerce rapide en Arabie Saoudite. Elles augmentent également le coût de fidélisation des travailleurs dans des rôles impliquant une activité en extérieur et des horaires de livraison exigeants. Les opérateurs utilisant principalement des livreurs expatriés font face à la fois à des coûts de documentation et à une prime salariale nécessaire pour attirer des ressortissants saoudiens. Des programmes de formation certifiés en logistique ont réduit le taux de rotation des livreurs sur 6 mois de 10 % dans les premières données des opérateurs. Ces programmes restent difficiles à étendre à de grandes populations de travailleurs à la demande. iMile a signé un partenariat de 5 ans avec l'Académie saoudienne de logistique en juin 2026 pour former et employer 100 professionnels saoudiens de la logistique[2]Source : Académie saoudienne de logistique, « Académie saoudienne de logistique », Académie saoudienne de logistique, sela.edu.sa. L'accord montre comment le développement de la main-d'œuvre est devenu une partie intégrante de la planification de la capacité opérationnelle. Le marché de la logistique du commerce rapide en Arabie Saoudite nécessitera des mesures de conformité et de fidélisation soutenues à mesure que les prestataires s'étendent au-delà de leurs zones de livraison métropolitaines d'origine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les revenus du dernier kilomètre dominent, la logistique inverse s'accélère
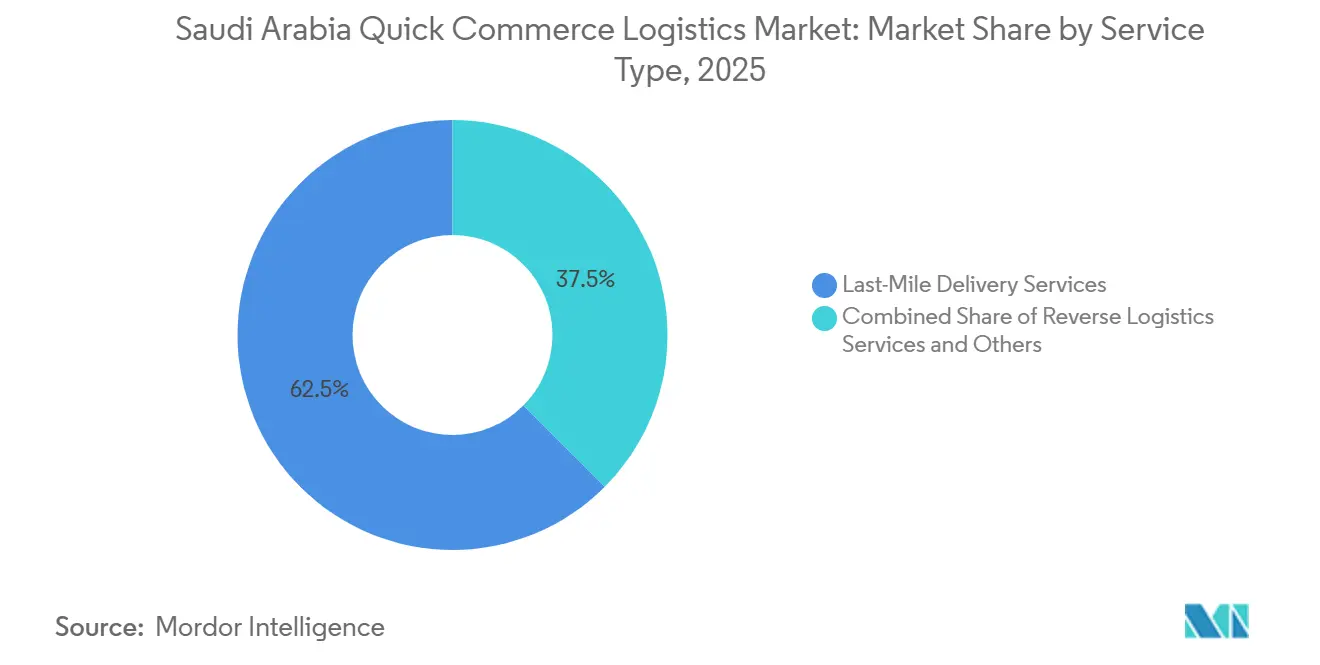
Les services de livraison du dernier kilomètre représentaient 62,53 % de la part du marché de la logistique du commerce rapide en Arabie Saoudite en 2025. Le segment reste le principal point de contact avec le consommateur car la rapidité et la fiabilité de la livraison influencent fortement l'expérience client. Les plateformes qui utilisent des coursiers tiers renoncent à une partie du contrôle sur les engagements de niveau de service. Une livraison en moins de 30 minutes peut avoir plus d'importance pour la fidélisation que le nombre de dark stores au sein d'un réseau. Les services de logistique inverse sont le service à la croissance la plus rapide avec un CAGR de 16,96 % de 2026 à 2031. Le segment reflète la nécessité de gérer les retours de produits de mode, d'électronique et de consommables à la même vitesse que celle attendue par les clients pour les commandes sortantes.
iMile a enregistré 3 réclamations escaladées pour 100 000 expéditions au premier trimestre 2026. Ce résultat a été obtenu pendant le Ramadan, lorsque plus de 56 millions d'expéditions express ont transité par le Royaume. Les services logistiques à valeur ajoutée comprennent le kitting, le co-emballage et la gestion des assortiments pour les clients marchands. Les opérations de traitement des commandes et de dark stores soutiennent cette structure de service en plaçant les produits à moins de 2 kilomètres des consommateurs dans les zones denses. iMile a également acquis 100 véhicules commerciaux JAC Sunray en mars 2026 pour étendre la couverture du dernier kilomètre. Le marché de la logistique du commerce rapide en Arabie Saoudite évolue vers un modèle intégré dans lequel un seul prestataire gère le traitement des commandes, la livraison et les retours.


Par modèle de traitement des commandes : les dark stores en tête, les centres de micro-traitement des commandes constituent la prochaine phase de croissance
Le traitement des commandes basé sur les dark stores représentait 42,08 % de la taille du marché de la logistique du commerce rapide en Arabie Saoudite en 2025. Les emplacements dédiés permettent aux opérateurs de contrôler les stocks et de sélectionner les produits en fonction des schémas de demande locaux. Les temps de préparation peuvent être maintenus en dessous de 2 minutes par commande, soutenant des fenêtres de préparation inférieures à 15 minutes. Les magasins traditionnels ne sont pas conçus pour le même niveau de cohérence de préparation pendant les périodes chargées. Le traitement des commandes basé sur les centres de micro-traitement devrait croître à un CAGR de 16,54 % jusqu'en 2031. Il combine des véhicules à guidage automatique et un tri par convoyeur avec des empreintes urbaines plus petites.
Le Centre de distribution mondial de CJ Logistics de février 2026 à Riyad traite plus de 20 000 colis par jour grâce à la technologie des véhicules à guidage automatique[3]Source : CJ Logistics, « CJ Logistics lance un Centre de distribution mondial en Arabie Saoudite », CJ Logistics, cjlogistics.com. Le site illustre la différence de débit entre les premières conceptions de dark stores et les installations plus automatisées. Les modèles de traitement des commandes basés sur les magasins de détail et hybrides offrent des options de transition pour les groupes de supermarchés. L'investissement de 390 millions USD d'un grand détaillant dans un hub a combiné les stocks en magasin et en dark store en un seul réseau. Les installations partagées peuvent réduire les frais généraux, bien que la préparation en magasin et les commandes en ligne rapides puissent se concurrencer pour la même main-d'œuvre et le même espace de stockage. Le marché de la logistique du commerce rapide en Arabie Saoudite favorise les sites capables d'atteindre la rentabilité à des seuils de commandes plus bas lors de l'expansion vers les emplacements de niveau 2 et de niveau 3.
Par modèle de livraison : B2C dominant, le B2B offre une demande à plus forte croissance
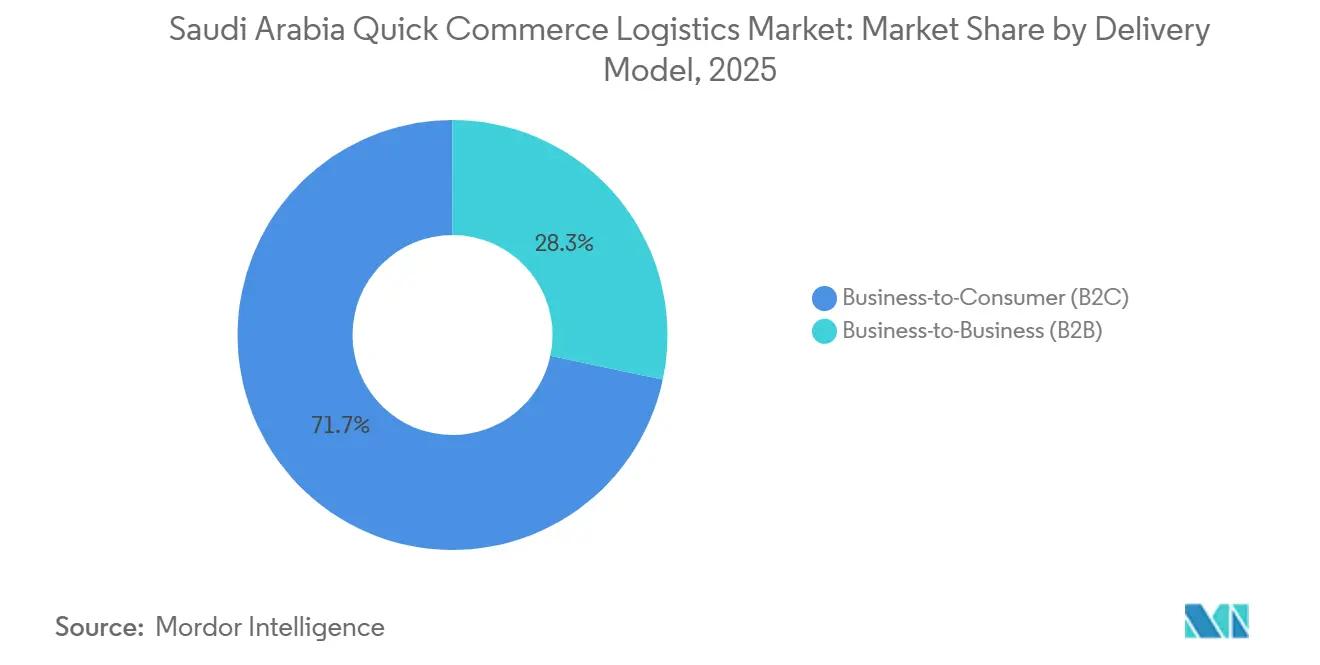
Les livraisons interentreprises-à-consommateur représentaient 71,68 % de la part du marché de la logistique du commerce rapide en Arabie Saoudite en 2025. Cette catégorie reflète les origines orientées consommateur de la livraison rapide d'épicerie, de nourriture et de pharmacie. Le commerce rapide interentreprises devrait se développer à un CAGR de 19,70 % de 2026 à 2031. Cette demande comprend le réapprovisionnement des dark stores, la livraison d'ingrédients aux restaurants et les livraisons pharmaceutiques aux pharmacies de détail. Les clients B2B opèrent souvent avec des fenêtres de livraison définies et des calendriers de commandes récurrents. La taille du marché de la logistique du commerce rapide en Arabie Saoudite pour les services B2B peut donc croître à mesure que les marchands recherchent un approvisionnement fiable entre les cycles de réapprovisionnement planifiés.
J&T Express Arabie Saoudite a contribué au segment des nouveaux marchés qui a déclaré un EBIT ajusté positif de 4 millions USD pour l'exercice fiscal 2025 en Arabie Saoudite, aux Émirats arabes unis, au Mexique, au Brésil et en Égypte. Le résultat a indiqué le rôle que le volume logistique contractuel peut jouer dans l'amélioration de l'économie opérationnelle. L'activité B2C présente un volume plus élevé mais fait face à une pression sur les marges due à la concurrence axée sur les remises. L'intensité des remises dans la livraison de nourriture en Arabie Saoudite a atteint 36 % de la valeur brute des réservations en 2025. Les prestataires développent des opérations de services aux marchands à côté des plateformes grand public afin que les revenus B2B planifiés puissent soutenir leurs réseaux de livraison.
Par niveau de ville : le niveau 1 domine, le niveau 3 et en dessous affiche une croissance plus rapide
Les villes de niveau 1, notamment Riyad, Djeddah et Dammam, représentaient 51,97 % de la taille du marché de la logistique du commerce rapide en Arabie Saoudite en 2025. Ces villes combinent une densité de dark stores, des réseaux de livreurs plus matures et des clients prêts à payer pour une livraison rapide. Le niveau 3 et en dessous est le segment de niveau de ville à la croissance la plus rapide, avec un CAGR de 22,55 % jusqu'en 2031, à mesure que la connectivité routière s'améliore et que les plateformes tirent parti des revenus des villes établies pour financer leur expansion.
La livraison le jour même est possible dans les emplacements de niveau 2, tels que Khobar et Tabuk, pour les commandes passées avant midi via des partenariats de hub régionaux. La livraison en moins de 4 heures nécessite des investissements dans les dark stores, qui restent limités en dehors de Riyad et de Djeddah. Les villes de niveau 2 constituent le domaine de concurrence à court terme car elles se situent entre la densité du niveau 1 et le potentiel de croissance du niveau 3. Quiqup a lancé des opérations à grande échelle en Arabie Saoudite en avril 2025, offrant le traitement des commandes, la livraison le jour même et la logistique de la chaîne du froid pour les cosmétiques. L'entreprise a commencé dans les emplacements de niveau 1 avant de s'étendre aux villes de niveau 2. Le marché de la logistique du commerce rapide en Arabie Saoudite doit équilibrer les ambitions d'expansion avec la densité de commandes plus faible qui fait augmenter les coûts de livraison en dehors des plus grandes zones métropolitaines.
Analyse géographique
La région centrale représentait 45,76 % du marché de la logistique du commerce rapide en Arabie Saoudite en 2025, ce qui en fait la plus grande zone géographique. Riyad est le principal moteur de la région en raison de sa dense empreinte de dark stores et de ses réseaux de répartition établis. Le système d'adressage national fournit une norme de localisation plus formelle pour les opérations de livraison à partir de 2026. Cela contribue à réduire l'incertitude de routage qui affectait les performances de livraison à la première tentative. La région orientale combine la demande de livraison rapide à Dammam et Khobar avec une base de chaîne d'approvisionnement industrielle plus importante. ASMO, une coentreprise de Saudi Aramco et DHL Supply Chain, a commencé la construction d'un centre logistique au Parc énergétique du roi Salmane en mai 2026. L'installation comprend des entrepôts à température contrôlée, un stockage de qualité chimique et une capacité de cour industrielle.
Le couloir occidental devrait croître à un CAGR de 19,56 % jusqu'en 2031. La Mecque et Médine soutiennent une activité de livraison fréquente et ajoutent une demande soutenue pour les produits de grande consommation. Une part de revenus régionale n'est pas fournie pour ce couloir, mais son taux de croissance est le plus élevé parmi les régions. La base logistique de Djeddah soutient le couloir grâce à une capacité de stockage et de distribution liée au port. Le parc de Maersk à Djeddah comprend un stockage frigorifique pouvant soutenir les flux de produits sensibles à la température. Cette infrastructure contribue à connecter les flux d'approvisionnement nationaux aux opérations de livraison locales.
La région Sud comprend Asir, Jazan et Najran, tandis que la région Nord comprend Al-Jouf et Arar. Les deux zones connaissent une densité de livraison plus faible et une couverture limitée par des véhicules réfrigérés. Ces conditions augmentent le coût de traitement des commandes de livraison rapide par rapport à celles des grands centres urbains. Les opérateurs se concentrent actuellement davantage sur les livraisons de couloir et de services gouvernementaux que sur le commerce rapide commercial à grande échelle. La connectivité routière peut améliorer l'accès à ces zones, mais l'investissement dans les dark stores nécessite toujours une base de commandes locales suffisante. Le marché de la logistique du commerce rapide en Arabie Saoudite se développera plus progressivement dans ces régions à moins que les opérateurs ne trouvent des modèles de livraison adaptés aux itinéraires plus longs et à la densité de paniers plus faible.
Paysage concurrentiel
Le secteur de la logistique du commerce rapide en Arabie Saoudite est modérément consolidé au niveau des plateformes et fragmenté dans l'exécution du dernier kilomètre. Plus de 20 prestataires se font concurrence dans le traitement des commandes, la livraison et la logistique inverse, tandis que Saudi Post SPL, via Naqel Express, Aramex et SMSA Express conservent une large couverture nationale au-delà des villes de niveau 1. iMile, J&T Express et AJEX se font concurrence par la technologie, les performances de livraison et le reporting des niveaux de service. DHL eCommerce a réalisé un investissement minoritaire dans AJEX en août 2025. La transaction a donné à DHL accès à plus de 60 installations et 1 200 véhicules d'AJEX, avec une option pour augmenter sa participation[4]Source : DHL Group, « DHL eCommerce entre sur le marché saoudien en acquérant une participation dans la société de logistique de colis AJEX », DHL Group, dhl.com.
Naqel Express a poursuivi des partenariats avec CJ Logistics et MSC en 2025 pour approfondir les liens de chaîne d'approvisionnement transfrontaliers et étendre la couverture du dernier kilomètre. Cette approche se concentre sur l'intégration logistique plutôt que sur la concurrence directe pour les délais de livraison hyperlocaux les plus rapides. iMile a déclaré un taux de livraison à temps de 99,5 % pendant le pic du Ramadan 2026 et 3 réclamations pour 100 000 expéditions dans la notation TGA. Aramex a introduit une installation de tri robotisé au port islamique de Djeddah en janvier 2025 et a annoncé un projet pilote de livraison par drone. Ces mesures montrent que les transporteurs établis utilisent l'automatisation pour protéger la qualité de service et la capacité opérationnelle.
La demande non satisfaite subsiste dans la livraison par chaîne du froid pour les produits pharmaceutiques et frais, la logistique inverse automatisée pour la mode et l'électronique, et les services B2B pour les plateformes sans leurs propres actifs de traitement des commandes. En revanche, moins de 500 fourgonnettes de livraison réfrigérées desservent la chaîne du froid nationale. Les opérateurs doivent également satisfaire aux exigences Nitaqat ou risquer des limitations sur la délivrance de visas et l'accès aux contrats gouvernementaux Etimad. Aramex et ASX eMobility ont étendu l'infrastructure de recharge de véhicules électriques pour la flotte de livraison d'Aramex en juillet 2026. Le marché de la logistique du commerce rapide en Arabie Saoudite est compétitif tant en termes de performance de service que de capacité à construire une capacité de livraison conforme et maîtrisée.
Leaders du secteur de la logistique du commerce rapide en Arabie Saoudite
Aramex
SMSA Express
Saudi Post SPL
Careem Express
iMile
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Aramex Arabie Saoudite et ASX eMobility ont étendu l'infrastructure de recharge de véhicules électriques pour soutenir la flotte de livraison d'Aramex, en déployant plusieurs nouvelles unités de recharge, dont un chargeur rapide DC Sungrow, identifié comme le premier de ce type installé dans le Royaume, renforçant l'électrification de la flotte d'Aramex en accord avec Vision 2030 et son objectif de neutralité carbone 2030.
- Juin 2026 : iMile Delivery Arabie Saoudite a signé un partenariat de développement des talents de 5 ans avec l'Académie saoudienne de logistique, visant la formation et l'emploi de 100 professionnels saoudiens de la logistique, ayant déjà fait progresser 25 stagiaires à travers 4 cohortes, dont 12 placés dans des rôles permanents.
- Mai 2026 : ASMO, la coentreprise entre Saudi Aramco et DHL Supply Chain, a commencé la construction d'un centre logistique dédié au Parc énergétique du roi Salmane dans la province orientale, conçu avec des entrepôts à température contrôlée, un stockage de qualité chimique et des installations de cour industrielle pour les clients du secteur énergétique.
- Février 2026 : CJ Logistics a lancé son Centre de distribution mondial dans la Zone logistique intégrée spéciale de Riyad, traitant plus de 20 000 colis par jour grâce à la technologie des véhicules à guidage automatique, s'inscrivant dans une stratégie plus large de hub logistique Asie-Moyen-Orient desservant également les Émirats arabes unis et le Koweït.


Périmètre du rapport sur le marché de la logistique du commerce rapide en Arabie Saoudite
| Opérations de traitement des commandes et dark stores |
| Services de livraison du dernier kilomètre |
| Services de logistique inverse |
| Services logistiques à valeur ajoutée |
| Traitement basé sur les dark stores |
| Traitement basé sur les centres de micro-traitement des commandes (CMT) |
| Traitement basé sur les magasins de détail |
| Modèle de traitement hybride |
| Interentreprises-à-consommateur (B2C) |
| Interentreprises (B2B) |
| Niveau 1 |
| Niveau 2 |
| Niveau 3 et en dessous |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par type de service | Opérations de traitement des commandes et dark stores |
| Services de livraison du dernier kilomètre | |
| Services de logistique inverse | |
| Services logistiques à valeur ajoutée | |
| Par modèle de traitement des commandes | Traitement basé sur les dark stores |
| Traitement basé sur les centres de micro-traitement des commandes (CMT) | |
| Traitement basé sur les magasins de détail | |
| Modèle de traitement hybride | |
| Par modèle de livraison | Interentreprises-à-consommateur (B2C) |
| Interentreprises (B2B) | |
| Par niveau de ville | Niveau 1 |
| Niveau 2 | |
| Niveau 3 et en dessous | |
| Par région | Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) | |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | |
| Nord (Al-Jouf et Arar) | |
| Sud (Asir, Jazan et Najran) |


Questions clés auxquelles répond le rapport
Quelle est la prévision pour la logistique du commerce rapide en Arabie Saoudite ?
Le secteur devrait passer de 541,59 millions USD en 2026 à 980,11 millions USD d'ici 2031, à un CAGR de 12,60 %.
Quel service génère le plus de revenus dans la logistique de livraison rapide en Arabie Saoudite ?
Les services de livraison du dernier kilomètre représentaient 62,53 % des revenus en 2025, soulignant l'importance de la rapidité de livraison et de la cohérence du service.
Quelle méthode de traitement des commandes connaît la croissance la plus rapide sur le marché de la livraison rapide en Arabie Saoudite ?
Le traitement basé sur les centres de micro-traitement des commandes devrait croître à un CAGR de 16,54 % jusqu'en 2031, à mesure que les opérateurs ajoutent de l'automatisation aux sites urbains.
Pourquoi les services de livraison B2B deviennent-ils plus importants en Arabie Saoudite ?
Le commerce rapide B2B devrait croître à un CAGR de 19,70 % jusqu'en 2031, porté par le besoin des marchands de réapprovisionnement planifié et de fenêtres de livraison définies.
Quelle région saoudienne présente les meilleures perspectives de croissance pour la logistique de livraison rapide ?
Le couloir occidental devrait croître à un CAGR de 19,56 % jusqu'en 2031, soutenu par la demande de livraison à La Mecque et Médine et la capacité logistique à Djeddah.
Qu'est-ce qui limite l'expansion du commerce rapide au-delà des grandes villes saoudiennes ?
La faible densité de commandes, le coût élevé par livraison, la disponibilité des livreurs et la capacité limitée de la chaîne du froid rendent la livraison rapide économiquement plus difficile dans les régions Nord et Sud.
Dernière mise à jour de la page le:



