
Tamanho e Participação do Mercado de Transporte de Frete Oceânico da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
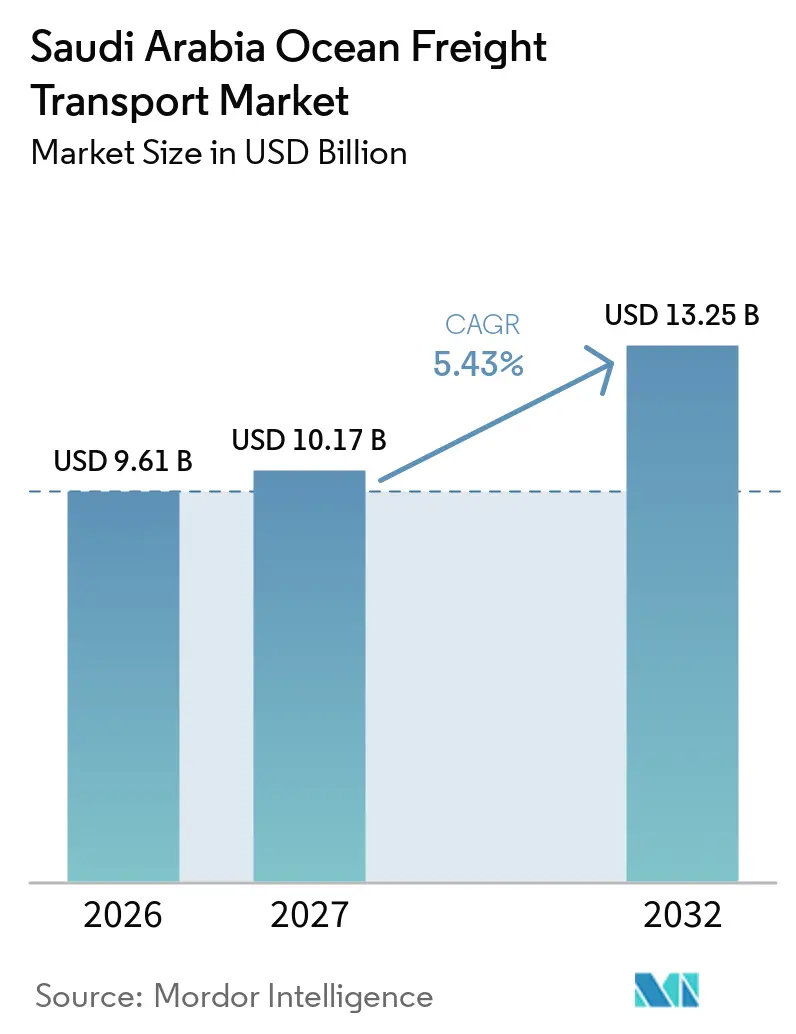
| Tamanho do mercado no ano base (2026) | 9.61 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.25 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.43 % |
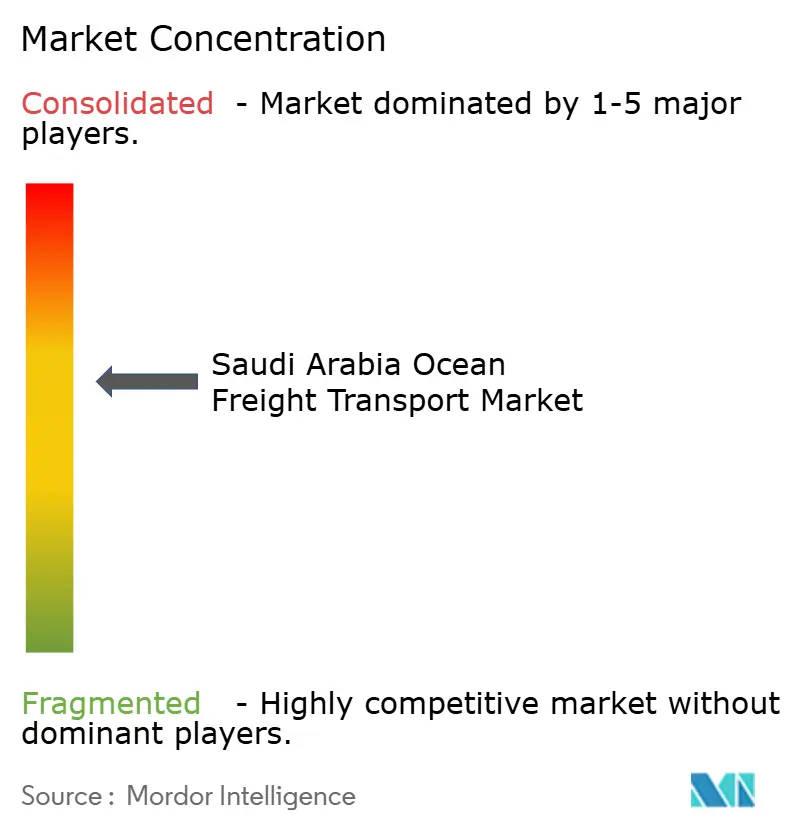
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Frete Oceânico da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de transporte de frete oceânico da Arábia Saudita é avaliado em 9,61 bilhões de USD em 2026. Estima-se que cresça de 10,17 bilhões de USD em 2027 para atingir 13,25 bilhões de USD até 2032, a um CAGR de 5,43% durante o período de previsão (2027-2032).
As costas da Arábia Saudita ao longo do Mar Vermelho e do Golfo Árabe proporcionam acesso estratégico a rotas marítimas que conectam a Ásia, a África, a Europa e os mercados de exportação do Golfo. No âmbito da Visão 2030, os investimentos em capacidade portuária, equipamentos de terminal e infraestrutura logística estão fortalecendo as capacidades de transporte de frete oceânico do país. O crescimento do tráfego de contêineres, as importações de bens de consumo e os requisitos de carga especializada estão impulsionando a demanda por serviços de frete oceânico. O mercado também se beneficia de volumes significativos de carga a granel e da crescente demanda por serviços de transporte conteinerizado e com controle de temperatura confiáveis. No entanto, os riscos de segurança no Mar Vermelho e as limitações na conectividade terrestre podem perturbar os cronogramas dos navios, aumentar os custos de seguro e restringir a distribuição de carga entre os portos.
Principais Conclusões do Relatório
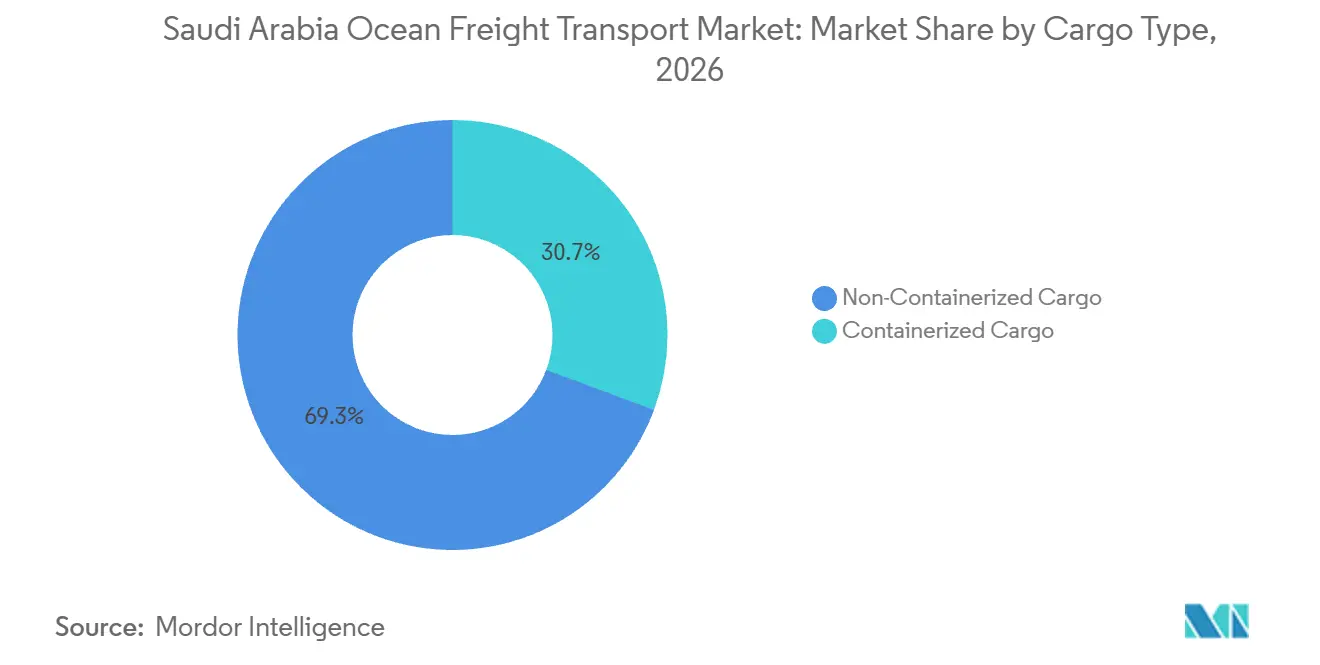
- Por tipo de carga, a carga não conteinerizada representa 69,35% da participação do mercado de transporte de frete oceânico da Arábia Saudita em 2026, enquanto a carga conteinerizada tem previsão de registrar um CAGR de 7,25% até 2032.
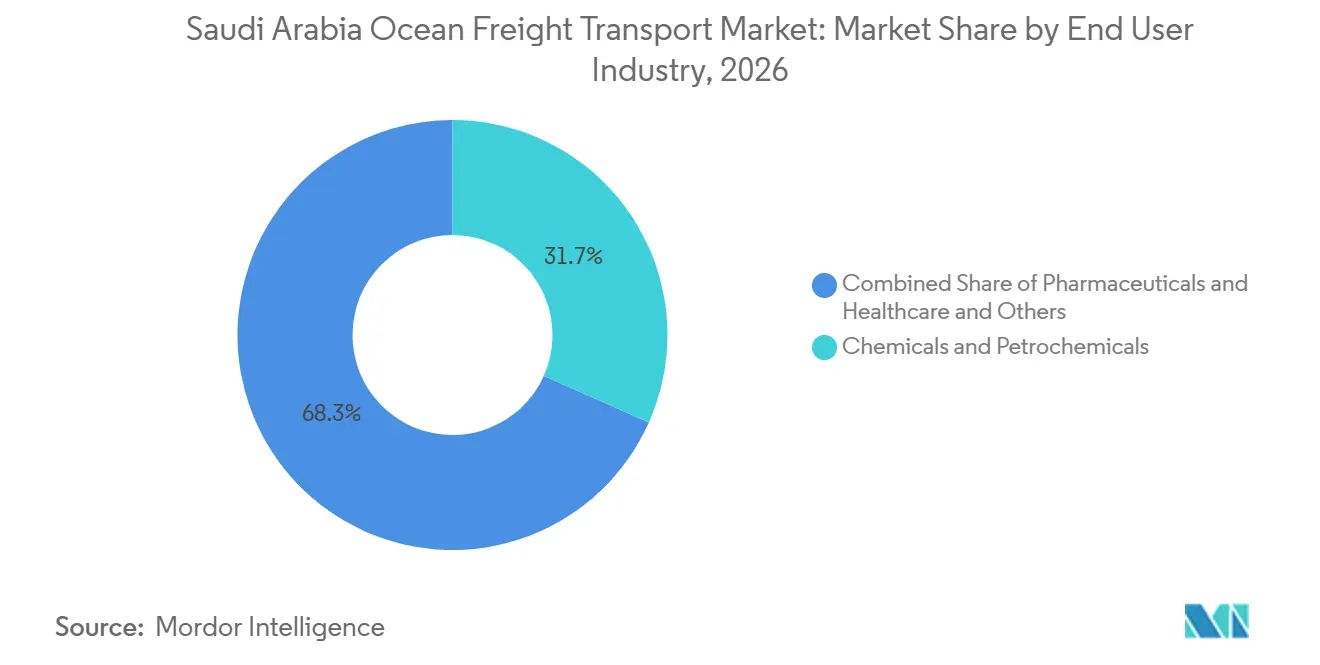
- Por setor de usuário final, os químicos e petroquímicos representam 31,67% da participação do mercado de transporte de frete oceânico da Arábia Saudita em 2026, enquanto os farmacêuticos e a saúde têm previsão de registrar um CAGR de 8,35% até 2032.
- Por região, a Região Oriental representa 33,83% do tamanho do mercado de transporte de frete oceânico da Arábia Saudita em 2026, enquanto a Região Norte tem previsão de registrar um CAGR de 6,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Transporte de Frete Oceânico da Arábia Saudita
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Investimento Portuário da Visão 2030 Expandindo a Capacidade de Frete Oceânico | +2.0% | Nacional; ganhos concentrados em Jeddah, Dammam, Jubail, Yanbu e Ras Al-Khair | Longo prazo (≥ 4 anos) |
| Posição no Mar Vermelho e no Golfo Fortalecendo a Conectividade Comercial | +1.5% | Regiões costeiras ocidental (corredor do Mar Vermelho) e oriental (corredor do Golfo Árabe) | Médio prazo (2-4 anos) |
| Crescimento das Exportações Não Petrolíferas Aumentando os Volumes de Carga Industrial | +1.2% | Província Oriental (petroquímicos), Ocidental (portos de exportação industrial), corredores emergentes do Centro para a costa | Médio prazo (2-4 anos) |
| Importações de Varejo e Alimentos Expandindo o Frete Conteinerizado | +1.0% | Porto Islâmico de Jeddah (Ocidental), Porto Rei Abdulaziz (Oriental), transbordamento de última milha para o Centro | Curto prazo (≤ 2 anos) |
| Automação Portuária Melhorando a Eficiência no Manuseio de Carga Marítima | +0.8% | Terminal Sul de Contêineres de Jeddah, KAPD Dammam, Porto de NEOM (Norte/Ocidental) | Longo prazo (≥ 4 anos) |
| Localização Marítima Fortalecendo a Capacidade da Indústria de Navegação Doméstica | +0.5% | Nacional; estaleiro IMI em Ras Al-Khair (Província Oriental) como nó principal | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento Portuário da Visão 2030 Expandindo a Capacidade de Frete Oceânico
A Arábia Saudita está expandindo a capacidade portuária e de terminais por meio de investimentos públicos e privados. Em março de 2025, a DP World e a Autoridade Portuária Saudita (Mawani) inauguraram o Terminal Sul de Contêineres no Porto Islâmico de Jeddah após um investimento de SAR 3 bilhes (799,38 milhões de USD)DP World e Mawani Inauguram Terminal de Última Geração de SAR 3 Bilhões em Jeddah, março de 2025, dpworld.com">[1]. A expansão aumentou a capacidade anual do terminal de 1,8 milhão para 4 milhões de TEUs e adicionou infraestrutura de automação e de contêineres refrigerados. O terminal também possui um plano de expansão de longo prazo, sujeito a desenvolvimento adicional. Em agosto de 2026, o Red Sea Gateway Terminal (RSGT), o CMA CGM Group e a Mawani avançaram no desenvolvimento do Terminal 4 no Porto Islâmico de Jeddah. O projeto conta com um investimento inicial de 434 milhões de USD e visa adicionar até 2,6 milhões de TEUs de capacidade anual, apoiado por berços de águas profundas e 10 guindastes de navio para terra. Espera-se que esses investimentos fortaleçam a disponibilidade de capacidade para armadores e proprietários de carga.
Posição no Mar Vermelho e no Golfo Fortalecendo a Conectividade Comercial
O acesso da Arábia Saudita tanto ao Mar Vermelho quanto ao Golfo Árabe oferece aos embarcadores gateways portuários ocidentais e orientais. Essa posição geográfica oferece alternativas de roteamento quando os cronogramas ou as condições operacionais mudam ao longo de qualquer um dos corredores. O Porto Islâmico de Jeddah atende ao comércio do Mar Vermelho, enquanto o Porto Rei Abdulaziz em Dammam e os portos industriais na Província Oriental apoiam os movimentos de carga pelo Golfo Árabe. No entanto, o acesso a dois corredores costeiros não elimina o impacto de perturbações nas rotas de navegação internacionais. Os riscos de segurança podem alterar os cronogramas dos navios, aumentar os custos de seguro e influenciar as decisões de escala nos portos. Embarcadores e transportadoras devem, portanto, avaliar a confiabilidade das rotas, o tipo de carga e a conectividade de transporte terrestre ao selecionar os gateways. O volume de carga que se desloca entre os portos ocidentais e orientais dependerá da duração das perturbações e das capacidades de serviço disponíveis em cada porto.
Crescimento das Exportações Não Petrolíferas Aumentando os Volumes de Carga Industrial
As exportações não petrolíferas da Arábia Saudita impulsionam a demanda por serviços marítimos que transportam produtos industriais e manufaturados para os mercados internacionais. Os químicos e petroquímicos continuam sendo categorias de carga fundamentais, enquanto a diversificação industrial pode ampliar a gama de produtos que transitam pelos portos sauditas. Em janeiro de 2026, a Bahri e a Saudi Iron and Steel Company assinaram uma carta de intenções para explorar soluções de transporte marítimo para embarques de minério de ferro. Essa colaboração proposta demonstra como os proprietários de carga industrial podem desenvolver arranjos de transporte adaptados às suas necessidades de cadeia de suprimentos. O crescimento das exportações também pode influenciar a disponibilidade de contêineres e a utilização dos navios. Quando a carga de exportação complementa os embarques de entrada, as transportadoras podem equilibrar melhor os movimentos de equipamentos e reduzir o reposicionamento de contêineres vazios. A extensão desse benefício depende dos volumes de exportação, das rotas comerciais e do equilíbrio entre a carga de importação e exportação. A atividade industrial sustenta a demanda por transporte a granel, carga fracionada e conteinerizado.
Importações de Varejo e Alimentos Expandindo o Frete Conteinerizado
A atividade varejista, o crescimento do comércio eletrônico e as importações de alimentos impulsionam a demanda por serviços regulares de contêineres e operações confiáveis de manuseio de carga. Em julho de 2025, a Maersk e os Correios Sauditas anunciaram uma parceria estratégica para apoiar empresas internacionais de comércio eletrônico que operam na Arábia Saudita. No âmbito da parceria, o Parque Logístico Integrado de Jeddah da Maersk serve como um hub de fulfillment alfandegado para serviços de origem e transporte internacional. A expansão do Terminal Sul de Contêineres em Jeddah também fortaleceu a infraestrutura de contêineres refrigerados. A capacidade de tomadas reefer do terminal aumentou de 1.200 para 2.340 pontos, enquanto sua instalação de inspeção reefer pode lidar com 75 contêineres refrigerados simultaneamenteMawani e DP World Expandem o Porto Islâmico de Jeddah, março de 2025, spa.gov.sa/en/N2277492">[2]. Essas capacidades apoiam o manuseio de carga sensível à temperatura, incluindo produtos alimentícios e determinados produtos de saúde.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Riscos de Segurança no Mar Vermelho Aumentando a Volatilidade das Rotas | -0.8% | Região Ocidental (Jeddah, Yanbu, Jazan); reduz a recuperação do transbordo e eleva os custos de seguro no Mar Vermelho | Médio prazo (2-4 anos) |
| Gargalos Portuários e Terrestres Limitando a Eficiência do Frete | -0.5% | Nacional; agudo em Jeddah durante os períodos de pico e nos corredores terrestres do Centro para os portos | Curto a médio prazo (≤ 4 anos) |
| Custos de Combustível e Afretamento Aumentando as Despesas Operacionais | -0.3% | Impacto global; mais elevado nas rotas Oriente Médio-Europa e Oriente Médio-Ásia que utilizam roteamentos estendidos pelo Cabo da Boa Esperança | Curto prazo (≤ 2 anos) |
| Desequilíbrios de Carga Aumentando os Custos de Reposicionamento de Contêineres Vazios | -0.2% | Portos orientais e ocidentais; superávit estrutural de importações sauditas agravado pelo redirecionamento no Mar Vermelho | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Segurança no Mar Vermelho Aumentando a Volatilidade das Rotas
Os riscos de segurança no Mar Vermelho, no Estreito de Bab el-Mandeb, no Golfo de Áden e nas águas circundantes continuam a perturbar as operações de navegação comercial. O redirecionamento de navios prolonga os tempos de viagem e aumenta o consumo de combustível, os custos de seguro e as perturbações nos cronogramas de escala nos portos. As perturbações também alteram a distribuição de carga entre os portos ocidentais e orientais. No entanto, a escala e a duração desses impactos dependem das decisões de roteamento das transportadoras, das condições de segurança prevalecentes, da disponibilidade de serviços e dos requisitos dos clientes. Os embarcadores precisam considerar tempos de trânsito adicionais e alterações de cronograma ao planejar os embarques. Gateways alternativos oferecem opções viáveis, embora a adequação de cada rota dependa do destino da carga e dos requisitos de transporte terrestre.
Gargalos Portuários e Terrestres Limitando a Eficiência do Frete
A capacidade adicional de berços por si só não garante o movimento eficiente de carga dos portos até os destinos finais. O desempenho do frete oceânico também depende do desembaraço aduaneiro, da disponibilidade de caminhões, da conectividade ferroviária, de portos secos e da capacidade de armazéns. Esses fatores são particularmente importantes na Arábia Saudita, onde muitos centros de distribuição e locais industriais estão situados no interior, distantes dos gateways costeiros. Os sistemas digitais de terminal podem aprimorar o planejamento e a visibilidade; no entanto, não podem resolver de forma independente o congestionamento ou as restrições de capacidade em toda a cadeia logística mais ampla. Os picos sazonais e as chegadas irregulares de carga ainda podem prolongar os tempos de permanência e atrasar a distribuição subsequente. Os operadores portuários devem, portanto, coordenar as operações de terminal com as redes de transporte terrestre e os processos aduaneiros para garantir que a nova capacidade de terminal proporcione um desempenho de frete de ponta a ponta aprimorado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga: Carga Não Conteinerizada Lidera, Frete Conteinerizado Cresce Mais Rápido
A carga não conteinerizada representa 69,35% da participação do mercado de transporte de frete oceânico da Arábia Saudita em 2026, tornando-a a maior categoria de carga. Este segmento inclui granel líquido, granel seco, carga fracionada e carga de projeto. O granel líquido abrange petróleo bruto, produtos petrolíferos refinados e líquidos petroquímicos que requerem navios adequados e infraestrutura de terminal especializada. Os serviços de granel seco e carga fracionada também apoiam materiais industriais, equipamentos e cargas que não podem ser transportados de forma eficiente em contêineres padrão. A demanda por esses serviços está vinculada às exportações de energia, à produção industrial, à atividade de construção e aos cronogramas de projetos.
A carga conteinerizada tem previsão de registrar um CAGR de 7,25% até 2032, a taxa mais rápida entre os tipos de carga. Os contêineres padrão apoiam o movimento de bens de varejo, eletrônicos, componentes industriais e outros produtos manufaturados. Os contêineres refrigerados também são importantes para alimentos e cargas sensíveis à temperatura. O investimento em capacidade de terminal e infraestrutura reefer pode apoiar esses fluxos, embora a demanda dependa da atividade de importação, do crescimento das exportações, da frequência dos serviços e da confiabilidade das conexões terrestres. O frete conteinerizado está, portanto, posicionado para se beneficiar da diversificação da cadeia de suprimentos e da demanda por manuseio padronizado de carga.

Por Setor de Usuário Final: Químicos e Petroquímicos Lideram, Saúde Cresce Mais Rápido
Os químicos e petroquímicos representam 31,67% do tamanho do mercado de transporte de frete oceânico da Arábia Saudita em 2026. Os clusters de produção em Jubail e Yanbu geram demanda por transporte marítimo de produtos químicos, líquidos petroquímicos e materiais industriais relacionados. Esses embarques podem exigir navios-tanque de granel líquido, tanques ISO, serviços de carga fracionada ou procedimentos de manuseio especializados, dependendo do produto. A posição do segmento reflete a importância do comércio industrial e relacionado à energia para a atividade de frete marítimo do Reino. Em janeiro de 2026, a Bahri e a Saudi Iron and Steel Company assinaram uma carta de intenções para explorar soluções de transporte marítimo para embarques de minério de ferro, ilustrando o papel dos arranjos de transporte personalizados para clientes industriais.
Os farmacêuticos e a saúde têm previsão de registrar um CAGR de 8,35% até 2032, a taxa mais rápida entre as categorias de usuários finais. Esses embarques podem exigir controle de temperatura, custódia documentada e manuseio confiável durante o armazenamento portuário e a distribuição terrestre. Em outubro de 2025, a AJEX Logistics anunciou um depósito de logística farmacêutica em Riade com armazenamento com controle de temperatura para biológicos e produtos congeladosAJEX Inaugura as Primeiras Instalações Conformes com GMP-GxP da Arábia Saudita, Expandindo as Capacidades de Logística de Ciências da Vida, outubro de 2025, aj-ex.com/news">[3]. Essas instalações podem apoiar a cadeia logística mais ampla para carga de saúde, mas os embarques oceânicos também dependem de contêineres adequados, disponibilidade de tomadas reefer, monitoramento, desembaraço aduaneiro e transporte subsequente. Outros setores de usuários finais incluem alimentos e bebidas, eletrônicos e semicondutores, varejo e comércio eletrônico, e manufatura.
Análise Geográfica
A Região Oriental representa 33,83% da participação do mercado de transporte de frete oceânico da Arábia Saudita em 2026, tornando-a o maior contribuinte regional. Sua posição é apoiada pelo acesso ao Golfo Árabe, pelo Porto Rei Abdulaziz em Dammam, pela base industrial de Jubail e pelas exportações de produtos químicos e petroquímicos. Em fevereiro de 2026, a MSC inaugurou o MEDLOG 1 no Porto Rei Abdulaziz em Dammam. O parque logístico integrado cobre mais de 100.000 m² e tem uma capacidade de manuseio anual superior a 300.000 TEUs. Foi projetado para lidar com carga conteinerizada, geral e a granel. A instalação adiciona capacidade logística e de armazenamento próxima a um importante gateway industrial e marítimo.
A Região Ocidental permanece importante para o mercado porque inclui o Porto Islâmico de Jeddah e as instalações portuárias industriais de Yanbu. Em março de 2025, a DP World e a Mawani inauguraram o Terminal Sul de Contêineres expandido no Porto Islâmico de Jeddah, aumentando sua capacidade anual para 4 milhões de TEUs. Em agosto de 2026, o RSGT, o CMA CGM Group e a Mawani avançaram nos planos para o Terminal 4, que deverá adicionar até 2,6 milhões de TEUs de capacidade anualRSGT e CMA CGM Anunciam Investimento Inicial de 434 Milhões de USD para Desenvolver o Terminal 4 e Adicionar até 2,6 Milhões de TEUs de Capacidade no Porto Islâmico de Jeddah, agosto de 2026, rsgt.com.sa/news">[4]. Esses desenvolvimentos fortalecem a capacidade do porto de lidar com o tráfego de contêineres e navios maiores. As condições de segurança que afetam o Mar Vermelho continuam sendo uma consideração relevante para os cronogramas dos navios, as decisões de roteamento e a confiabilidade dos gateways ocidentais.
A Região Norte tem previsão de registrar um CAGR de 6,98% até 2032, o mais alto entre as regiões. Seu crescimento depende de corredores logísticos que conectam a demanda e a produção do interior aos portos costeiros, e não do acesso direto aos principais portos marítimos. A Região Central também apoia a demanda do mercado por meio de redes de distribuição que atendem a Riade e outros centros do interior. Em novembro de 2025, a DHL Supply Chain anunciou um investimento de EUR 130 milhões (152,92 milhões de USD) em um armazém multiusuário na Zona Logística Integrada Especial da Arábia Saudita em Riade. A instalação planejada inclui um armazém de 53.000 m² dentro de um terreno maior de 78.000 m², com conclusão prevista para o segundo trimestre de 2027. O desenvolvimento apoia a capacidade logística próxima a Riade, embora não seja em si um investimento portuário.
Cenário Competitivo
O mercado de transporte de frete oceânico da Arábia Saudita é consolidado e inclui armadores globais, provedores de logística integrada, operadores de terminais portuários e empresas marítimas domésticas. A concorrência é influenciada pela capacidade dos navios, pelo acesso aos portos, pela eficiência dos terminais, pelos serviços de agenciamento de cargas e pela capacidade de coordenar o transporte oceânico com armazenagem e distribuição terrestre. Em agosto de 2026, o RSGT, o CMA CGM Group e a Mawani avançaram nos planos para o Terminal 4 no Porto Islâmico de Jeddah. O investimento proposto vincula os serviços de navegação à infraestrutura de terminal e inclui berços de águas profundas e 10 guindastes de navio para terra. Tais projetos influenciam a capacidade portuária e a gama de serviços disponíveis para armadores e proprietários de carga.
A MSC expandiu sua presença logística em Dammam por meio do MEDLOG 1, uma instalação integrada próxima ao Porto Rei Abdulaziz que lida com carga conteinerizada, geral e a granel. A Bahri continua a desenvolver suas operações marítimas e relacionamentos com a indústria doméstica. Em outubro de 2025, a Bahri encomendou 6 navios graneleiros Ultramax equipados da International Maritime Industries por SAR 762 milhões (203 milhões de USD), com entrega programada entre 2028 e 2029. Em conjunto, esses desenvolvimentos fortalecem as capacidades de logística marítima da Arábia Saudita, expandindo a infraestrutura de manuseio de carga e adicionando capacidade dedicada de navios de granel seco. Tais investimentos podem melhorar a flexibilidade dos serviços, apoiar os movimentos de carga industrial e reforçar o papel dos serviços marítimos domésticos no atendimento à demanda de transporte em evolução.
Os agentes de cargas e os provedores de logística integrada competem por meio de expertise aduaneira, coordenação de transporte, armazenagem e manuseio específico de carga. Em maio de 2025, a Kuehne+Nagel anunciou que obteve a certificação de Corretagem Aduaneira de Operador Econômico Autorizado da Arábia Saudita. A parceria da Maersk com os Correios Sauditas, anunciada em julho de 2025, adicionou uma opção de logística de comércio eletrônico usando o Parque Logístico Integrado de Jeddah da Maersk como um hub de fulfillment alfandegado. Para carga de saúde e outras cargas sensíveis à temperatura, os provedores também podem diferenciar seus serviços por meio de processos de manuseio adequados e coordenação de cadeia de frio.
Líderes do Setor de Transporte de Frete Oceânico da Arábia Saudita
-
Bahri
-
SAL Saudi Logistics Services Company
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: RSGT, CMA CGM Group e Mawani anunciaram planos para desenvolver o Terminal 4 no Porto Islâmico de Jeddah, com um investimento inicial de 434 milhões de USD. Espera-se que o projeto adicione até 2,6 milhões de TEUs de capacidade anual e inclui berços de águas profundas e 10 guindastes de navio para terra.
- Agosto de 2026: A Bahri Logistics anunciou novos escritórios de agência de navios nos Portos Comercial e Industrial de Yanbu e no Porto Industrial de Ras Tanura, expandindo sua presença tanto na costa do Mar Vermelho quanto no Golfo Árabe.
- Fevereiro de 2026: A MSC inaugurou um parque logístico integrado cobrindo mais de 100.000 m² no Porto Rei Abdulaziz, com uma capacidade de manuseio anual superior a 300.000 TEUs. A instalação apoia carga conteinerizada, geral e a granel.
- Janeiro de 2026: A Bahri e a Saudi Iron and Steel Company assinaram uma carta de intenções para explorar soluções de transporte marítimo para as necessidades de minério de ferro da Hadeed.
Escopo do Relatório do Mercado de Transporte de Frete Oceânico da Arábia Saudita
| Carga Conteinerizada | Seca |
| Refrigerada | |
| Carga Não Conteinerizada | Carga de Granel Seco |
| Carga de Granel Líquido | |
| Carga Fracionada e Geral |
| Eletrônicos e Semicondutores |
| Químicos e Petroquímicos |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Varejo e Comércio Eletrônico |
| Outros |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Tipo de Carga | Carga Conteinerizada | Seca |
| Refrigerada | ||
| Carga Não Conteinerizada | Carga de Granel Seco | |
| Carga de Granel Líquido | ||
| Carga Fracionada e Geral | ||
| Por Setor de Usuário Final | Eletrônicos e Semicondutores | |
| Químicos e Petroquímicos | ||
| Alimentos e Bebidas | ||
| Farmacêuticos e Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Outros | ||
| Por Região | Central (Riade, Al-Qassim e Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | ||
| Norte (Al-Jouf e Arar) | ||
| Sul (Asir, Jazan e Najran) | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de transporte de frete oceânico da Arábia Saudita?
O mercado tem previsão de registrar um CAGR de 5,43% de 2027 a 2032, aumentando de 10,17 bilhões de USD em 2027 para 13,25 bilhões de USD até 2032. O investimento portuário, a atividade comercial e a demanda por serviços de carga conteinerizada e especializada apoiam as perspectivas do mercado.
Qual tipo de carga detém a maior participação do mercado?
A carga não conteinerizada representa uma participação de 69,35% em 2026. O granel líquido, o granel seco, a carga fracionada e a carga de projeto apoiam este segmento por meio do comércio de energia, industrial e relacionado à infraestrutura da Arábia Saudita.
Qual tipo de carga deve crescer mais rapidamente até 2031?
A carga conteinerizada tem previsão de registrar um CAGR de 7,25% até 2032. A demanda por bens de varejo, embarques de alimentos e produtos manufaturados apoia a necessidade de serviços de contêineres confiáveis, enquanto a infraestrutura reefer ajuda a lidar com carga sensível à temperatura.
Qual setor de usuário final deve crescer mais rapidamente?
Os farmacêuticos e a saúde têm previsão de registrar um CAGR de 8,35% até 2032. Esses embarques requerem manuseio confiável, controle de temperatura adequado e coordenação entre o transporte marítimo, as operações portuárias e a logística terrestre.
Qual região tem a maior participação do mercado?
A Região Oriental representa uma participação de 33,83% em 2026. O acesso ao Golfo Árabe, a infraestrutura portuária de Dammam, a atividade industrial de Jubail e as exportações petroquímicas apoiam a posição da região.
Qual região deve crescer mais rapidamente até 2032?
A Região Norte tem previsão de registrar um CAGR de 6,98% até 2032. Seu crescimento depende de corredores logísticos que conectam a demanda do interior e os centros de produção aos portos costeiros e às redes de distribuição mais amplas.