
Marktgröße und Marktanteil des Seefrachtverkehrs in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.61 Milliarden US-Dollar |
| Marktgröße (2027) | 10.17 Milliarden US-Dollar |
| Marktgröße (2032) | 13.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Seefrachtverkehrs in Saudi-Arabien von Mordor Intelligence
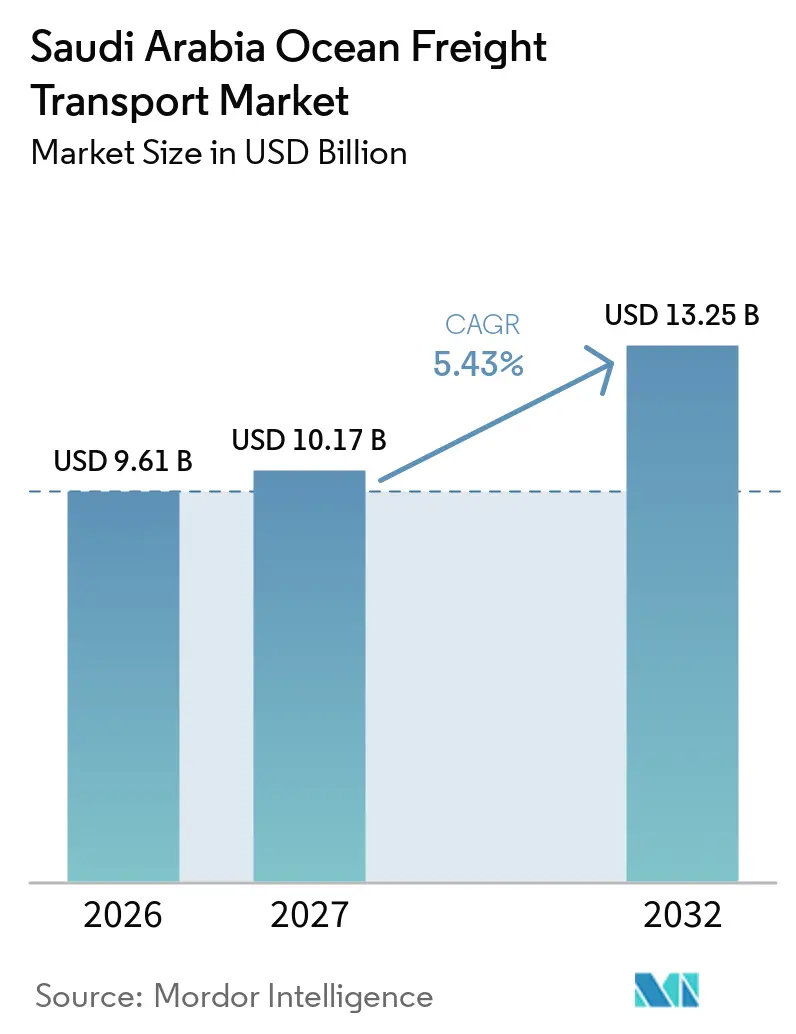
Der Markt für Seefrachtverkehr in Saudi-Arabien wird im Jahr 2026 auf 9,61 Milliarden USD geschätzt. Es wird erwartet, dass er von 10,17 Milliarden USD im Jahr 2027 auf 13,25 Milliarden USD bis 2032 wächst, bei einer CAGR von 5,43 % während des Prognosezeitraums (2027–2032).
Die Küstenlinien Saudi-Arabiens entlang des Roten Meeres und des Arabischen Golfs bieten strategischen Zugang zu Seerouten, die Asien, Afrika, Europa und die Exportmärkte des Golfs verbinden. Im Rahmen der Vision 2030 stärken Investitionen in Hafenkapazitäten, Terminalausrüstungen und Logistikinfrastruktur die Seefrachtverkehrskapazitäten des Landes. Wachsender Containerverkehr, Importe von Konsumgütern und spezialisierte Frachtanforderungen treiben die Nachfrage nach Seefrachtdienstleistungen an. Der Markt profitiert auch von erheblichen Schüttgutmengen und einer steigenden Nachfrage nach zuverlässigen containerisierten und temperaturgesteuerten Transportdienstleistungen. Sicherheitsrisiken im Roten Meer und Einschränkungen bei der Inlandsanbindung können jedoch Schiffsfahrpläne stören, Versicherungskosten erhöhen und die Frachtverteilung über die Häfen hinweg einschränken.
Wichtigste Erkenntnisse des Berichts
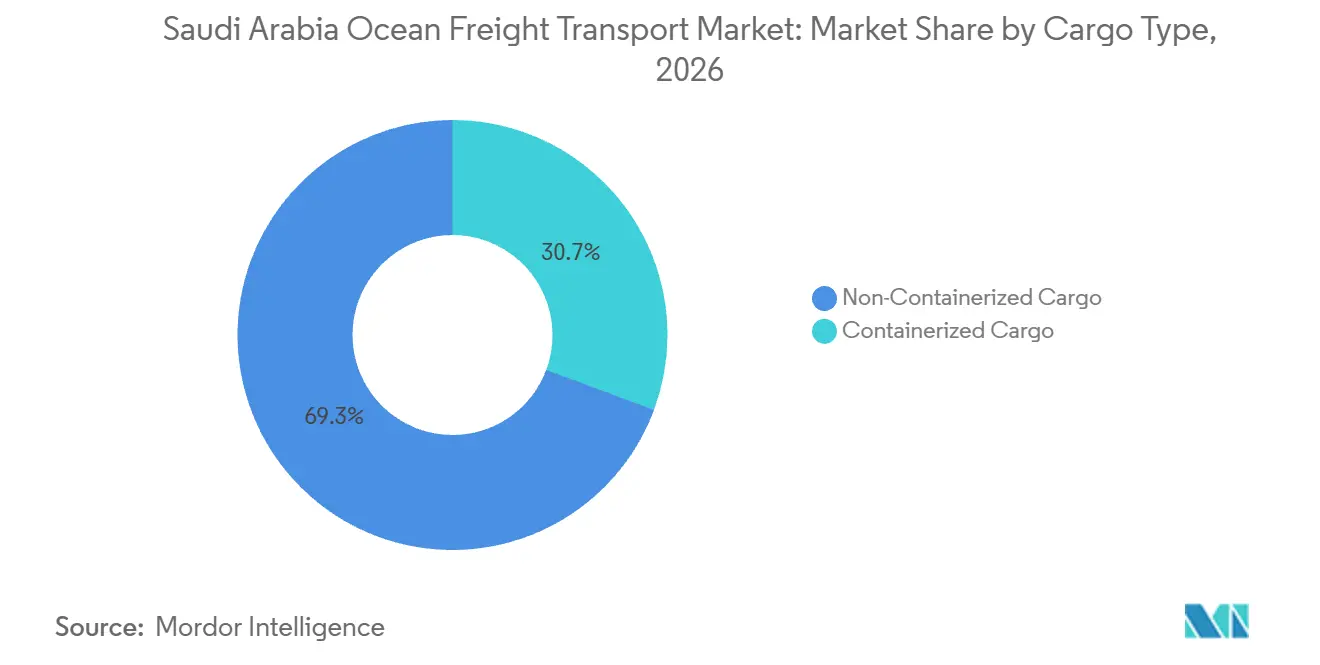
- Nach Frachtart entfallen 69,35 % des Marktanteils des Seefrachtverkehrs in Saudi-Arabien im Jahr 2026 auf nicht-containerisierte Ladung, während für containerisierte Ladung eine CAGR von 7,25 % bis 2032 prognostiziert wird.
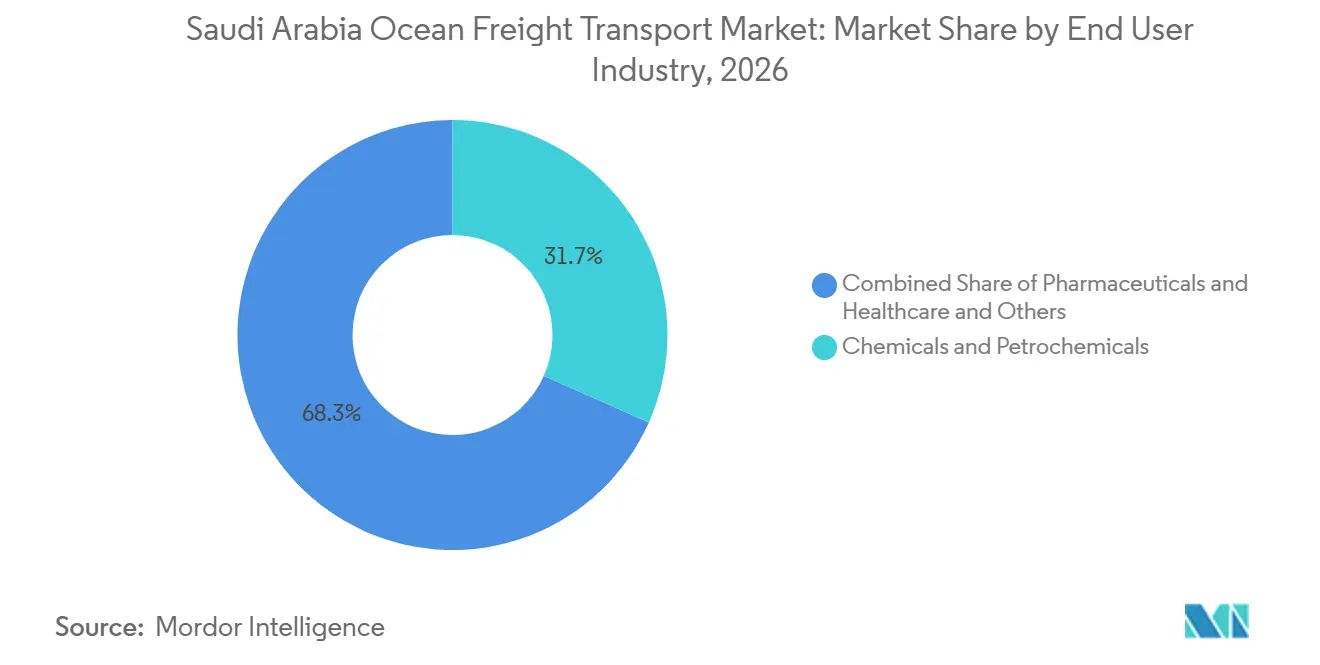
- Nach Endverbraucherbranche entfallen 31,67 % des Marktanteils des Seefrachtverkehrs in Saudi-Arabien im Jahr 2026 auf Chemikalien und Petrochemikalien, während für Pharmazeutika und Gesundheitswesen eine CAGR von 8,35 % bis 2032 prognostiziert wird.
- Nach Region entfällt auf die Östliche Region ein Anteil von 33,83 % an der Marktgröße des Seefrachtverkehrs in Saudi-Arabien im Jahr 2026, während für die Nördliche Region eine CAGR von 6,98 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum Markt für Seefrachtverkehr in Saudi-Arabien
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030-Hafeninfrastrukturinvestitionen zur Erweiterung der Seefrachtkapazität | +2.0% | National; konzentrierte Gewinne in Dschidda, Dammam, Jubail, Yanbu und Ras Al-Khair | Langfristig (≥ 4 Jahre) |
| Lage am Roten Meer und am Golf zur Stärkung der Handelsanbindung | +1.5% | Westliche (Korridor Rotes Meer) und östliche (Korridor Arabischer Golf) Küstenregionen | Mittelfristig (2–4 Jahre) |
| Wachstum der Nicht-Öl-Exporte zur Steigerung der Industriefrachtmengen | +1.2% | Östliche Provinz (Petrochemikalien), Westlich (industrielle Exporthäfen), aufkommende Korridore von Zentral zur Küste | Mittelfristig (2–4 Jahre) |
| Einzelhandels- und Lebensmittelimporte zur Ausweitung des containerisierten Frachttransports | +1.0% | Islamischer Hafen Dschidda (Westlich), König-Abdulaziz-Hafen (Östlich), Übertragungseffekte auf die letzte Meile nach Zentral | Kurzfristig (≤ 2 Jahre) |
| Hafenautomatisierung zur Verbesserung der Effizienz der maritimen Frachtabwicklung | +0.8% | Südliches Containerterminal Dschidda, KAPD Dammam, Hafen von NEOM (Nördlich/Westlich) | Langfristig (≥ 4 Jahre) |
| Maritime Lokalisierung zur Stärkung der Kapazität der inländischen Schifffahrtsbranche | +0.5% | National; IMI-Werft in Ras Al-Khair (Östliche Provinz) als primärer Knotenpunkt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030-Hafeninfrastrukturinvestitionen zur Erweiterung der Seefrachtkapazität
Saudi-Arabien erweitert die Hafen- und Terminalkapazitäten durch öffentliche und private Investitionen. Im März 2025 eröffneten DP World und die Saudi Ports Authority (Mawani) das Südliche Containerterminal am Islamischen Hafen Dschidda nach einer Investition von 3 Milliarden SAR (799,38 Millionen USD)DP World und Mawani eröffnen ein hochmodernes Terminal im Wert von 3 Milliarden SAR in Dschidda, März 2025, dpworld.com">[1]. Die Erweiterung erhöhte die jährliche Kapazität des Terminals von 1,8 Millionen auf 4 Millionen TEU und fügte Automatisierungs- und Kühlcontainerinfrastruktur hinzu. Das Terminal verfügt außerdem über einen langfristigen Erweiterungspfad, vorbehaltlich weiterer Entwicklungen. Im August 2026 trieben Red Sea Gateway Terminal (RSGT), CMA CGM Group und Mawani die Entwicklung von Terminal 4 am Islamischen Hafen Dschidda voran. Das Projekt umfasst eine anfängliche Investition von 434 Millionen USD und zielt darauf ab, bis zu 2,6 Millionen TEU jährliche Kapazität hinzuzufügen, unterstützt durch Tiefwasserliegeplätze und 10 Schiff-zu-Ufer-Kräne. Diese Investitionen sollen die Kapazitätsverfügbarkeit für Reedereien und Frachtinhaber stärken.
Lage am Roten Meer und am Golf zur Stärkung der Handelsanbindung
Saudi-Arabiens Zugang sowohl zum Roten Meer als auch zum Arabischen Golf bietet Verladern westliche und östliche Hafenzugänge. Diese geografische Lage bietet Routenalternativen, wenn sich Fahrpläne oder Betriebsbedingungen entlang eines der Korridore ändern. Der Islamische Hafen Dschidda bedient den Handel am Roten Meer, während der König-Abdulaziz-Hafen in Dammam und Industriehäfen in der Östlichen Provinz Frachtbewegungen durch den Arabischen Golf unterstützen. Der Zugang zu zwei Küstenkorridoren beseitigt jedoch nicht die Auswirkungen von Störungen auf internationalen Schifffahrtsrouten. Sicherheitsrisiken können Schiffsfahrpläne verändern, Versicherungskosten erhöhen und Hafenanlaufentscheidungen beeinflussen. Verlader und Reedereien müssen daher Routenzuverlässigkeit, Frachtart und Inlandstransportanbindung bei der Auswahl von Zugangspunkten bewerten. Das Volumen der Fracht, die zwischen westlichen und östlichen Häfen verlagert wird, hängt von der Dauer der Störungen und den verfügbaren Servicekapazitäten in den jeweiligen Häfen ab.
Wachstum der Nicht-Öl-Exporte zur Steigerung der Industriefrachtmengen
Saudi-Arabiens Nicht-Öl-Exporte treiben die Nachfrage nach Seeverkehrsdienstleistungen an, die Industrieprodukte und Fertigwaren auf internationale Märkte transportieren. Chemikalien und Petrochemikalien bleiben wichtige Frachtarten, während die industrielle Diversifizierung die Bandbreite der über saudische Häfen bewegten Güter erweitern kann. Im Januar 2026 unterzeichneten Bahri und die Saudi Iron and Steel Company eine Absichtserklärung zur Erkundung maritimer Transportlösungen für Eisenerzlieferungen. Diese vorgeschlagene Zusammenarbeit zeigt, wie industrielle Frachtinhaber Schifffahrtsvereinbarungen entwickeln können, die auf ihre Lieferkettenanforderungen zugeschnitten sind. Exportwachstum kann auch die Containerverfügbarkeit und die Schiffsauslastung beeinflussen. Wenn Exportfracht eingehende Sendungen ergänzt, können Reedereien Ausrüstungsbewegungen besser ausbalancieren und die Repositionierung leerer Container reduzieren. Das Ausmaß dieses Vorteils hängt von Exportmengen, Handelsrouten und dem Gleichgewicht zwischen Import- und Exportfracht ab. Industrielle Aktivitäten unterstützen die Nachfrage nach Schüttgut-, Stückgut- und containerisiertem Transport.
Einzelhandels- und Lebensmittelimporte zur Ausweitung des containerisierten Frachttransports
Einzelhandelsaktivitäten, E-Commerce-Wachstum und Lebensmittelimporte treiben die Nachfrage nach regelmäßigen Containerdiensten und zuverlässigen Frachtabwicklungsoperationen an. Im Juli 2025 kündigten Maersk und Saudi Post eine strategische Partnerschaft zur Unterstützung internationaler E-Commerce-Unternehmen an, die in Saudi-Arabien tätig sind. Im Rahmen der Partnerschaft dient Maersks Integrierter Logistikpark Dschidda als gebundenes Fulfillment-Hub für Ursprungsdienstleistungen und internationalen Transport. Die Erweiterung des Südlichen Containerterminals in Dschidda hat auch die Kühlcontainerinfrastruktur gestärkt. Die Kühlsteckerkapazität des Terminals stieg von 1.200 auf 2.340 Anschlüsse, während die Kühlinspektionsanlage 75 Kühlcontainer gleichzeitig bearbeiten kannMawani, DP World erweitern den Islamischen Hafen Dschidda, März 2025, spa.gov.sa/en/N2277492">[2]. Diese Kapazitäten unterstützen die Abwicklung temperaturempfindlicher Ladung, einschließlich Lebensmittel und ausgewählter Gesundheitsgüter.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsrisiken im Roten Meer erhöhen die Routenvolatilität | -0.8% | Westliche Region (Dschidda, Yanbu, Jazan); dämpft die Erholung des Umschlagverkehrs und erhöht die Versicherungskosten im Roten Meer | Mittelfristig (2–4 Jahre) |
| Hafen- und Inlandsengpässe begrenzen die Frachtleistung | -0.5% | National; akut in Dschidda während Spitzenzeiten und in den Landbrückenkorridoren von Zentral zu den Häfen | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Kraftstoff- und Charterkosten erhöhen die Betriebsausgaben | -0.3% | Globale Auswirkung; am höchsten auf den Strecken Naher Osten–Europa und Naher Osten–Asien mit verlängerten Routenführungen um das Kap der Guten Hoffnung | Kurzfristig (≤ 2 Jahre) |
| Frachtungleichgewichte erhöhen die Kosten für die Repositionierung leerer Container | -0.2% | Östliche und westliche Häfen; strukturelles saudisches Importüberschuss verschärft durch Umleitung im Roten Meer | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsrisiken im Roten Meer erhöhen die Routenvolatilität
Sicherheitsrisiken im Roten Meer, der Straße von Bab el-Mandeb, dem Golf von Aden und den umliegenden Gewässern stören weiterhin den kommerziellen Schifffahrtsbetrieb. Die Umleitung von Schiffen verlängert die Reisezeiten und erhöht den Kraftstoffverbrauch, die Versicherungskosten und Störungen im Hafenanlaufplan. Störungen verändern auch die Frachtverteilung zwischen westlichen und östlichen Häfen. Das Ausmaß und die Dauer dieser Auswirkungen hängen jedoch von den Routenentscheidungen der Reedereien, den vorherrschenden Sicherheitsbedingungen, der Serviceverfügbarkeit und den Kundenanforderungen ab. Verlader müssen bei der Planung von Sendungen zusätzliche Transitzeiten und Planänderungen berücksichtigen. Alternative Zugangspunkte bieten praktikable Optionen, obwohl die Eignung jeder Route von der Frachtdestination und den Inlandstransportanforderungen abhängt.
Hafen- und Inlandsengpässe begrenzen die Frachtleistung
Zusätzliche Liegekapazität allein gewährleistet keine effiziente Frachtbewegung von den Häfen zu den Endzielen. Die Seefrachtleistung hängt auch von der Zollabfertigung, der Lkw-Verfügbarkeit, der Schienenanbindung, Trockenhäfen und der Lagerkapazität ab. Diese Faktoren sind besonders wichtig in Saudi-Arabien, wo viele Verteilzentren und Industriestandorte im Landesinneren von den Küstenzugangspunkten entfernt liegen. Digitale Terminalsysteme können Planung und Transparenz verbessern; sie können jedoch Staus oder Kapazitätsengpässe in der gesamten Logistikkette nicht eigenständig beheben. Saisonale Spitzen und ungleichmäßige Frachtankünfte können weiterhin die Verweildauer verlängern und die Weiterverteilung verzögern. Hafenbetreiber müssen daher den Terminalbetrieb mit Inlandstransportnetzen und Zollprozessen koordinieren, um sicherzustellen, dass neue Terminalkapazitäten eine verbesserte End-to-End-Frachtleistung liefern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Frachtart: Nicht-containerisierte Ladung führt, containerisierter Frachttransport wächst schneller
Nicht-containerisierte Ladung entfällt auf 69,35 % des Marktanteils des Seefrachtverkehrs in Saudi-Arabien im Jahr 2026 und ist damit die größte Frachtart. Dieses Segment umfasst Flüssigschüttgut, Trockenschüttgut, Stückgut und Projektladung. Flüssigschüttgut umfasst Rohöl, raffinierte Erdölprodukte und petrochemische Flüssigkeiten, die geeignete Schiffe und spezialisierte Terminalinfrastruktur erfordern. Trockenschüttgut- und Stückgutdienste unterstützen auch Industriematerialien, Ausrüstungen und Ladung, die nicht effizient in Standardcontainern transportiert werden kann. Die Nachfrage nach diesen Dienstleistungen ist mit Energieexporten, Industrieproduktion, Bautätigkeit und Projektplänen verknüpft.
Containerisierte Ladung wird voraussichtlich mit einer CAGR von 7,25 % bis 2032 wachsen, der schnellsten Rate unter den Frachtarten. Standardcontainer unterstützen die Bewegung von Einzelhandelswaren, Elektronik, Industriekomponenten und anderen Fertigprodukten. Kühlcontainer sind auch wichtig für Lebensmittel und temperaturempfindliche Ladung. Investitionen in Terminalkapazitäten und Kühlinfrastruktur können diese Ströme unterstützen, obwohl die Nachfrage von Importaktivitäten, Exportwachstum, Servicefrequenz und der Zuverlässigkeit der Inlandsverbindungen abhängen wird. Containerisierter Frachttransport ist daher gut positioniert, um von der Diversifizierung der Lieferkette und der Nachfrage nach standardisierter Frachtabwicklung zu profitieren.

Nach Endverbraucherbranche: Chemikalien und Petrochemikalien führen, Gesundheitswesen wächst schneller
Chemikalien und Petrochemikalien entfallen auf 31,67 % der Marktgröße des Seefrachtverkehrs in Saudi-Arabien im Jahr 2026. Produktionscluster in Jubail und Yanbu erzeugen Nachfrage nach maritimem Transport von Chemieprodukten, petrochemischen Flüssigkeiten und verwandten Industriematerialien. Diese Sendungen können je nach Produkt Flüssigschüttguttanker, ISO-Tanks, Stückgutdienste oder spezialisierte Abwicklungsverfahren erfordern. Die Position des Segments spiegelt die Bedeutung des industrie- und energiebezogenen Handels für die maritime Frachtaktivität des Königreichs wider. Im Januar 2026 unterzeichneten Bahri und die Saudi Iron and Steel Company eine Absichtserklärung zur Erkundung maritimer Transportlösungen für Eisenerzlieferungen, was die Rolle maßgeschneiderter Schifffahrtsvereinbarungen für Industriekunden verdeutlicht.
Pharmazeutika und Gesundheitswesen werden voraussichtlich mit einer CAGR von 8,35 % bis 2032 wachsen, der schnellsten Rate unter den Endverbraucherkategorien. Diese Sendungen können Temperaturkontrolle, dokumentierte Verwahrungskette und zuverlässige Abwicklung während der Hafenlagerung und Inlandsverteilung erfordern. Im Oktober 2025 kündigte AJEX Logistics ein pharmazeutisches Logistikdepot in Riad mit temperaturgesteuerter Lagerung für Biologika und gefrorene Produkte anAJEX eröffnet Saudi-Arabiens erste GMP-GxP-konforme Einrichtungen und erweitert die Logistikkapazitäten für Biowissenschaften, Oktober 2025, aj-ex.com/news">[3]. Solche Einrichtungen können die breitere Logistikkette für Gesundheitsfracht unterstützen, aber Seesendungen hängen auch von geeigneten Containern, Kühlsteckerverfügbarkeit, Überwachung, Zollabfertigung und Weitertransport ab. Weitere Endverbraucherbranchen umfassen Lebensmittel und Getränke, Elektronik und Halbleiter, Einzelhandel und E-Commerce sowie das verarbeitende Gewerbe.
Geografische Analyse
Die Östliche Region entfällt auf 33,83 % des Marktanteils des Seefrachtverkehrs in Saudi-Arabien im Jahr 2026 und ist damit der größte regionale Beitragszahler. Ihre Position wird durch den Zugang zum Arabischen Golf, den König-Abdulaziz-Hafen in Dammam, die Industriebasis von Jubail sowie Chemikalien- und Petrochemikalienexporte gestützt. Im Februar 2026 eröffnete MSC MEDLOG 1 am König-Abdulaziz-Hafen in Dammam. Der integrierte Logistikpark umfasst mehr als 100.000 m² und verfügt über eine jährliche Abwicklungskapazität von mehr als 300.000 TEU. Er ist für die Abwicklung von containerisierter, allgemeiner und Schüttgutladung ausgelegt. Die Anlage fügt Logistik- und Lagerkapazitäten in der Nähe eines wichtigen Industrie- und Seezugangspunkts hinzu.
Die Westliche Region bleibt für den Markt wichtig, da sie den Islamischen Hafen Dschidda und die Industriehafeneinrichtungen von Yanbu umfasst. Im März 2025 eröffneten DP World und Mawani das erweiterte Südliche Containerterminal am Islamischen Hafen Dschidda und erhöhten dessen jährliche Kapazität auf 4 Millionen TEU. Im August 2026 trieben RSGT, CMA CGM Group und Mawani die Pläne für Terminal 4 voran, das voraussichtlich bis zu 2,6 Millionen TEU jährliche Kapazität hinzufügen wirdRSGT und CMA CGM kündigen eine anfängliche Investition von 434 Millionen USD für die Entwicklung von Terminal 4 und die Hinzufügung von bis zu 2,6 Millionen TEU Kapazität am Islamischen Hafen Dschidda an, August 2026, rsgt.com.sa/news">[4]. Diese Entwicklungen stärken die Fähigkeit des Hafens, Containerverkehr und größere Schiffe abzuwickeln. Die Sicherheitsbedingungen im Roten Meer bleiben eine relevante Überlegung für Schiffsfahrpläne, Routenentscheidungen und die Zuverlässigkeit westlicher Zugangspunkte.
Für die Nördliche Region wird eine CAGR von 6,98 % bis 2032 prognostiziert, die höchste unter den Regionen. Ihr Wachstum hängt von Logistikkorridoren ab, die Inlandsnachfrage und Produktion mit Küstenhäfen verbinden, und nicht von direktem Zugang zu großen Seehäfen. Die Zentrale Region unterstützt auch die Marktnachfrage durch Verteilnetze, die Riad und andere Inlandszentren bedienen. Im November 2025 kündigte DHL Supply Chain eine Investition von 130 Millionen EUR (152,92 Millionen USD) in ein Mehrbenutzerlager in der Sonderwirtschaftszone für integrierte Logistik in Saudi-Arabien in Riad an. Die geplante Anlage umfasst ein 53.000 m² großes Lager innerhalb eines größeren 78.000 m² großen Geländes, mit einer erwarteten Fertigstellung im zweiten Quartal 2027. Die Entwicklung unterstützt die Logistikkapazität in der Nähe von Riad, ist jedoch selbst keine Seehafeninfrastrukturinvestition.
Wettbewerbslandschaft
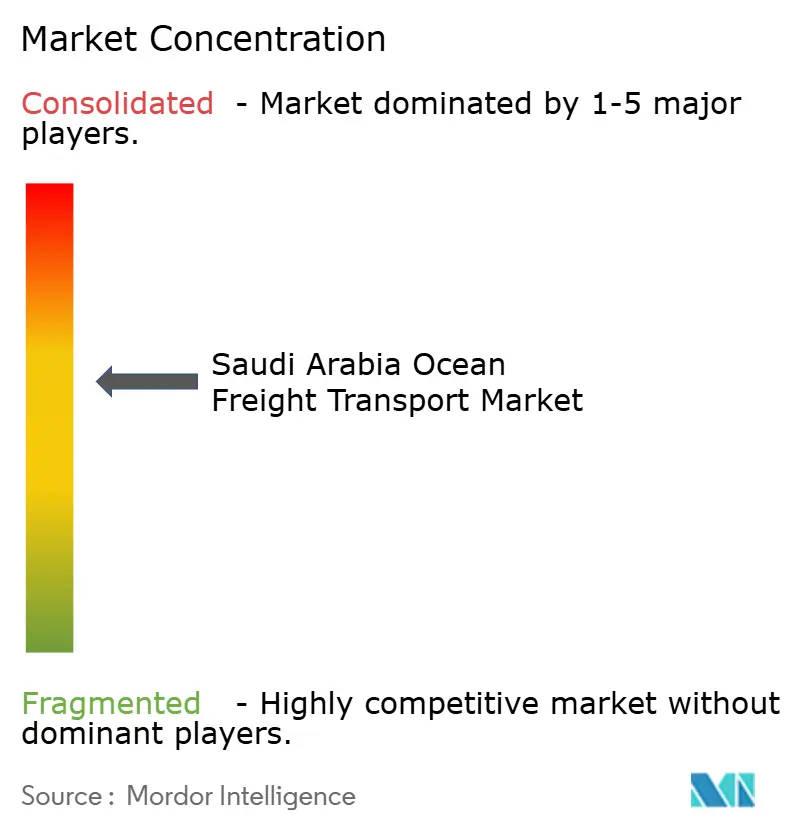
Der Markt für Seefrachtverkehr in Saudi-Arabien ist konsolidiert und umfasst globale Reedereien, integrierte Logistikanbieter, Hafenterminaloperatoren und inländische Schifffahrtsunternehmen. Der Wettbewerb wird durch Schiffskapazität, Hafenzugang, Terminaleffizienz, Speditionsdienstleistungen und die Fähigkeit beeinflusst, den Seetransport mit Lagerung und Inlandsverteilung zu koordinieren. Im August 2026 trieben RSGT, CMA CGM Group und Mawani die Pläne für Terminal 4 am Islamischen Hafen Dschidda voran. Die vorgeschlagene Investition verknüpft Schifffahrtsdienstleistungen mit Terminalinfrastruktur und umfasst Tiefwasserliegeplätze und 10 Schiff-zu-Ufer-Kräne. Solche Projekte beeinflussen die Hafenkapazität und das Dienstleistungsangebot für Reedereien und Frachtinhaber.
MSC hat seine Logistikpräsenz in Dammam durch MEDLOG 1 ausgebaut, eine integrierte Anlage in der Nähe des König-Abdulaziz-Hafens, die containerisierte, allgemeine und Schüttgutladung abwickelt. Bahri entwickelt weiterhin seine maritimen Operationen und inländischen Branchenbeziehungen. Im Oktober 2025 bestellte Bahri 6 ausgerüstete Ultramax-Trockenschüttgutfrachter von International Maritime Industries für 762 Millionen SAR (203 Millionen USD), mit geplanter Lieferung zwischen 2028 und 2029. Zusammen stärken diese Entwicklungen die maritimen Logistikkapazitäten Saudi-Arabiens, indem sie die Frachtabwicklungsinfrastruktur erweitern und dedizierte Trockenschüttgutschiffskapazitäten hinzufügen. Solche Investitionen können die Serviceflexibilität verbessern, industrielle Frachtbewegungen unterstützen und die Rolle inländischer Seeverkehrsdienstleistungen bei der Erfüllung der sich entwickelnden Schifffahrtsnachfrage stärken.
Spediteure und integrierte Logistikanbieter konkurrieren durch Zollkompetenz, Transportkoordination, Lagerung und frachtspezifische Abwicklung. Im Mai 2025 gab Kuehne+Nagel bekannt, dass es die Zertifizierung als Zugelassener Wirtschaftsbeteiligter für Zollmakler in Saudi-Arabien erhalten hat. Die im Juli 2025 angekündigte Partnerschaft von Maersk mit Saudi Post fügte eine E-Commerce-Logistikoption hinzu, die Maersks Integrierten Logistikpark Dschidda als gebundenes Fulfillment-Hub nutzt. Für Gesundheitsfracht und andere temperaturempfindliche Ladung können Anbieter ihre Dienstleistungen auch durch geeignete Abwicklungsprozesse und Kühlkettenkoordination differenzieren.
Branchenführer im Seefrachtverkehr in Saudi-Arabien
-
Bahri
-
SAL Saudi Logistics Services Company
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2026: RSGT, CMA CGM Group und Mawani kündigten Pläne zur Entwicklung von Terminal 4 am Islamischen Hafen Dschidda an, mit einer anfänglichen Investition von 434 Millionen USD. Das Projekt soll bis zu 2,6 Millionen TEU jährliche Kapazität hinzufügen und umfasst Tiefwasserliegeplätze und 10 Schiff-zu-Ufer-Kräne.
- August 2026: Bahri Logistics kündigte neue Schiffsagentur-Büros in den Handels- und Industriehäfen Yanbu sowie im Industriehafen Ras Tanura an und erweiterte damit seine Präsenz sowohl an der Küste des Roten Meeres als auch am Arabischen Golf.
- Februar 2026: MSC eröffnete einen integrierten Logistikpark mit einer Fläche von mehr als 100.000 m² am König-Abdulaziz-Hafen mit einer jährlichen Abwicklungskapazität von mehr als 300.000 TEU. Die Anlage unterstützt containerisierte, allgemeine und Schüttgutladung.
- Januar 2026: Bahri und die Saudi Iron and Steel Company unterzeichneten eine Absichtserklärung zur Erkundung maritimer Transportlösungen für den Eisenerzbedarf von Hadeed.
Berichtsumfang des Marktes für Seefrachtverkehr in Saudi-Arabien
| Containerisierte Ladung | Trocken |
| Kühlgut | |
| Nicht-containerisierte Ladung | Trockenschüttgut |
| Flüssigschüttgut | |
| Stückgut und Allgemeinfracht |
| Elektronik und Halbleiter |
| Chemikalien und Petrochemikalien |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Sonstige |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Jouf und Arar) |
| Südlich (Asir, Jazan und Najran) |
| Nach Frachtart | Containerisierte Ladung | Trocken |
| Kühlgut | ||
| Nicht-containerisierte Ladung | Trockenschüttgut | |
| Flüssigschüttgut | ||
| Stückgut und Allgemeinfracht | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Chemikalien und Petrochemikalien | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Sonstige | ||
| Nach Region | Zentral (Riad, Al-Qassim und Hail) | |
| Östlich (Ash-Sharqiyah) | ||
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | ||
| Nördlich (Al-Jouf und Arar) | ||
| Südlich (Asir, Jazan und Najran) | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für Seefrachtverkehr in Saudi-Arabien?
Für den Markt wird eine CAGR von 5,43 % von 2027 bis 2032 prognostiziert, mit einem Anstieg von 10,17 Milliarden USD im Jahr 2027 auf 13,25 Milliarden USD bis 2032. Hafeninfrastrukturinvestitionen, Handelsaktivitäten und die Nachfrage nach containerisierten und spezialisierten Frachtdienstleistungen stützen den Marktausblick.
Welche Frachtart hat den größten Marktanteil?
Nicht-containerisierte Ladung entfällt auf einen Anteil von 69,35 % im Jahr 2026. Flüssigschüttgut, Trockenschüttgut, Stückgut und Projektladung unterstützen dieses Segment durch den energie-, industrie- und infrastrukturbezogenen Handel Saudi-Arabiens.
Welche Frachtart wird bis 2031 voraussichtlich am schnellsten wachsen?
Containerisierte Ladung wird voraussichtlich eine CAGR von 7,25 % bis 2032 verzeichnen. Die Nachfrage nach Einzelhandelswaren, Lebensmittelsendungen und Fertigprodukten unterstützt den Bedarf an zuverlässigen Containerdiensten, während Kühlinfrastruktur die Abwicklung temperaturempfindlicher Ladung unterstützt.
Welche Endverbraucherbranche wird voraussichtlich am schnellsten wachsen?
Pharmazeutika und Gesundheitswesen werden voraussichtlich eine CAGR von 8,35 % bis 2032 verzeichnen. Diese Sendungen erfordern zuverlässige Abwicklung, geeignete Temperaturkontrolle und Koordination zwischen Seetransport, Hafenbetrieb und Inlandslogistik.
Welche Region hat den größten Marktanteil?
Die Östliche Region entfällt auf einen Anteil von 33,83 % im Jahr 2026. Der Zugang zum Arabischen Golf, die Hafeninfrastruktur in Dammam, die Industrieaktivitäten in Jubail und Petrochemikalienexporte stützen die Position der Region.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Für die Nördliche Region wird eine CAGR von 6,98 % bis 2032 prognostiziert. Ihr Wachstum hängt von Logistikkorridoren ab, die Inlandsnachfrage und Produktionszentren mit Küstenhäfen und breiteren Verteilnetzen verbinden.