
Taille et part du marché du transport de fret maritime en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
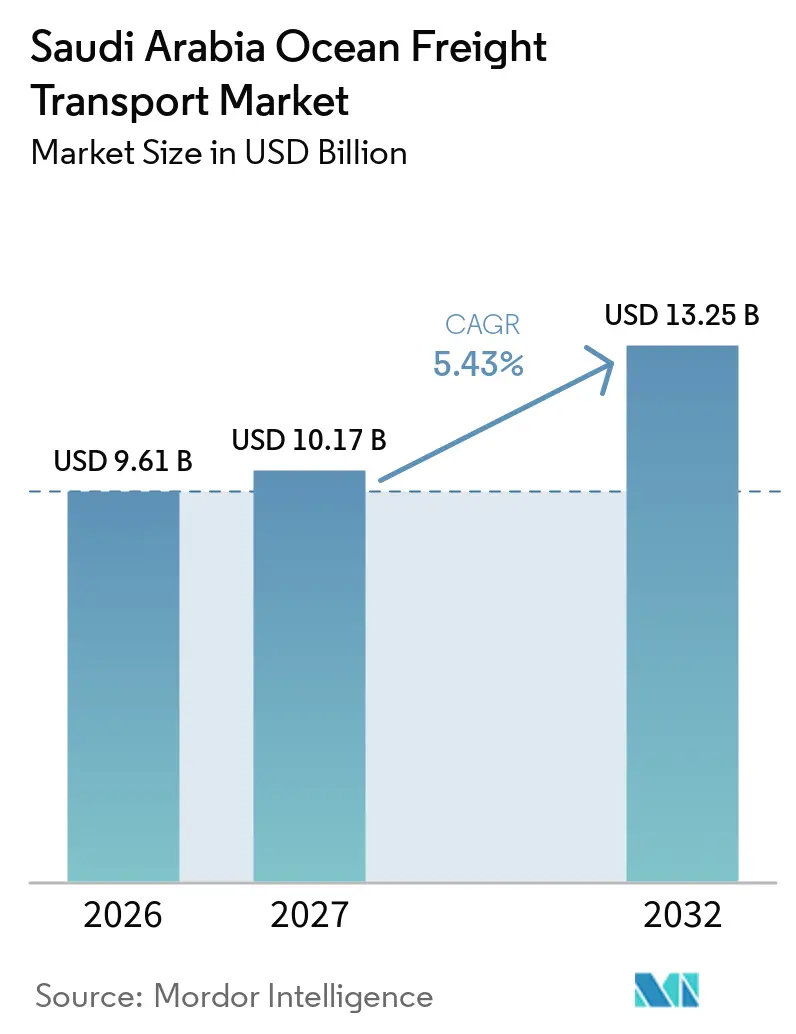
| Taille du marché de l'année de base (2026) | 9.61 Milliards de dollars |
| Taille du Marché (2027) | 10.17 Milliards de dollars |
| Taille du Marché (2032) | 13.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.43 % |
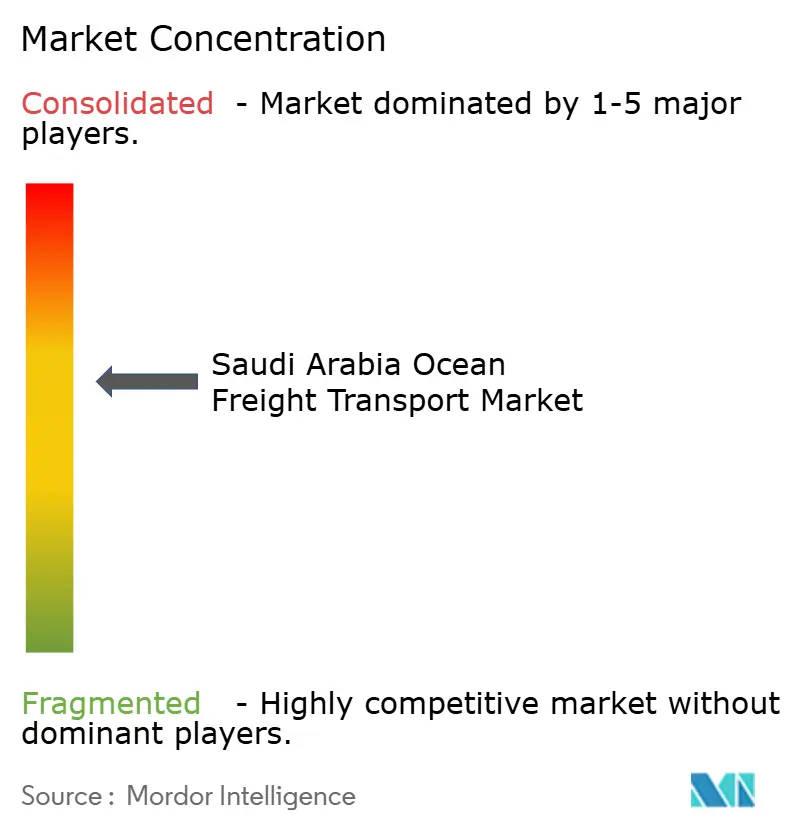
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de fret maritime en Arabie Saoudite par Mordor Intelligence
La taille du marché du transport de fret maritime en Arabie Saoudite est évaluée à 9,61 milliards USD en 2026. Il est estimé qu'il croîtra de 10,17 milliards USD en 2027 pour atteindre 13,25 milliards USD d'ici 2032, à un CAGR de 5,43 % durant la période de prévision (2027-2032).
Les côtes de l'Arabie Saoudite le long de la mer Rouge et du golfe Arabique offrent un accès stratégique aux routes maritimes reliant l'Asie, l'Afrique, l'Europe et les marchés d'exportation du Golfe. Dans le cadre de Vision 2030, les investissements dans la capacité portuaire, les équipements de terminaux et les infrastructures logistiques renforcent les capacités de transport de fret maritime du pays. La croissance du trafic de conteneurs, les importations de biens de consommation et les exigences en matière de cargaisons spécialisées stimulent la demande de services de fret maritime. Le marché bénéficie également de volumes importants de cargaisons en vrac et d'une demande croissante pour des services de transport conteneurisé et à température contrôlée fiables. Cependant, les risques sécuritaires en mer Rouge et les limites de la connectivité intérieure peuvent perturber les calendriers des navires, augmenter les coûts d'assurance et contraindre la distribution des cargaisons entre les ports.
Principaux enseignements du rapport
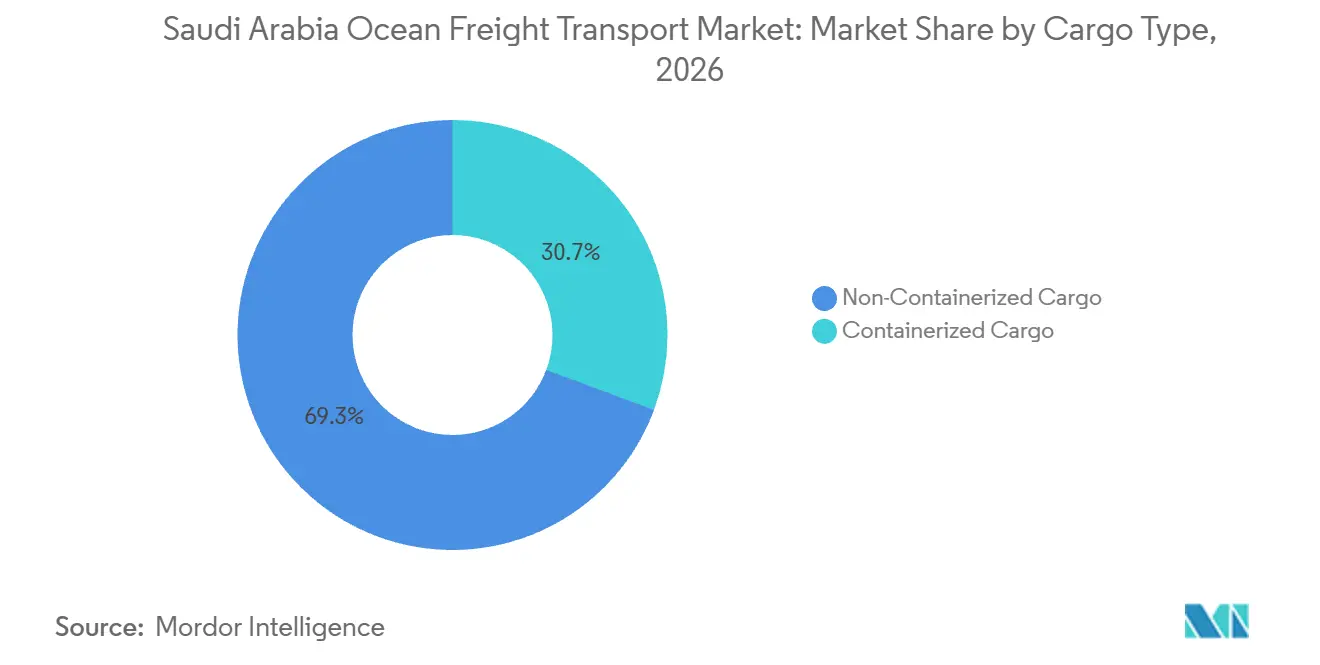
- Par type de cargaison, la cargaison non conteneurisée représente 69,35 % de la part du marché du transport de fret maritime en Arabie Saoudite en 2026, tandis que la cargaison conteneurisée devrait enregistrer un CAGR de 7,25 % jusqu'en 2032.
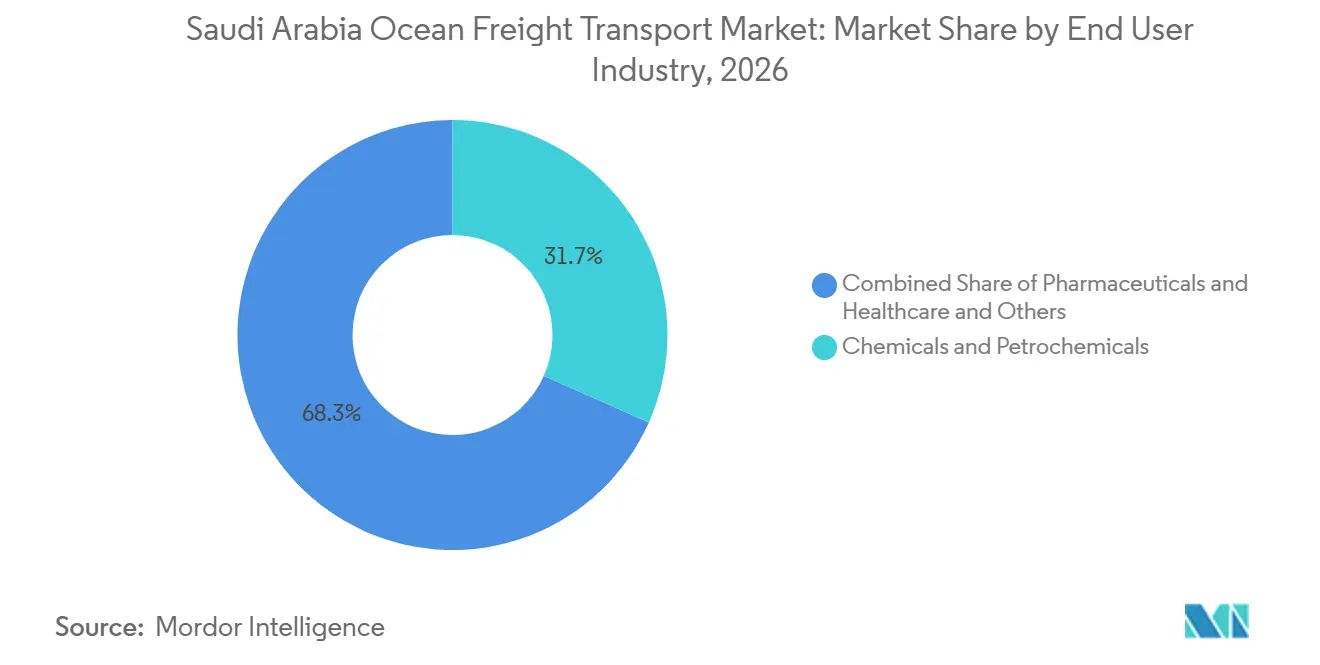
- Par secteur d'utilisation final, les produits chimiques et pétrochimiques représentent 31,67 % de la part du marché du transport de fret maritime en Arabie Saoudite en 2026, tandis que les produits pharmaceutiques et les soins de santé devraient enregistrer un CAGR de 8,35 % jusqu'en 2032.
- Par région, la région Est représente 33,83 % de la taille du marché du transport de fret maritime en Arabie Saoudite en 2026, tandis que la région Nord devrait enregistrer un CAGR de 6,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du transport de fret maritime en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement portuaire de Vision 2030 élargissant la capacité de fret maritime | +2.0% | National ; gains concentrés à Djeddah, Dammam, Jubail, Yanbu et Ras Al-Khair | Long terme (≥ 4 ans) |
| Position en mer Rouge et dans le Golfe renforçant la connectivité commerciale | +1.5% | Régions côtières occidentales (corridor de la mer Rouge) et orientales (corridor du golfe Arabique) | Moyen terme (2-4 ans) |
| Croissance des exportations non pétrolières augmentant les volumes de cargaisons industrielles | +1.2% | Province orientale (pétrochimie), Ouest (ports d'exportation industriels), corridors émergents Centre-vers-côte | Moyen terme (2-4 ans) |
| Importations de commerce de détail et alimentaires élargissant le fret conteneurisé | +1.0% | Port islamique de Djeddah (Ouest), port King Abdulaziz (Est), débordement du dernier kilomètre vers le Centre | Court terme (≤ 2 ans) |
| Automatisation portuaire améliorant l'efficacité de la manutention des cargaisons maritimes | +0.8% | Terminal Sud à conteneurs de Djeddah, KAPD Dammam, port de NEOM (Nord/Ouest) | Long terme (≥ 4 ans) |
| Localisation maritime renforçant la capacité de l'industrie nationale du transport maritime | +0.5% | National ; chantier naval IMI à Ras Al-Khair (Province orientale) comme nœud principal | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement portuaire de Vision 2030 élargissant la capacité de fret maritime
L'Arabie Saoudite élargit la capacité de ses ports et terminaux grâce à des investissements publics et privés. En mars 2025, DP World et l'Autorité portuaire saoudienne (Mawani) ont inauguré le Terminal Sud à conteneurs du port islamique de Djeddah à la suite d'un investissement de 3 milliards SAR (799,38 millions USD)DP World et Mawani inaugurent un terminal de pointe de 3 milliards SAR à Djeddah, mars 2025, dpworld.com">[1]. L'expansion a porté la capacité annuelle du terminal de 1,8 million à 4 millions d'EVP et a ajouté des infrastructures d'automatisation et de conteneurs réfrigérés. Le terminal dispose également d'une voie d'expansion à long terme, sous réserve de développements ultérieurs. En août 2026, Red Sea Gateway Terminal (RSGT), CMA CGM Group et Mawani ont avancé dans le développement du Terminal 4 au port islamique de Djeddah. Le projet porte un investissement initial de 434 millions USD et vise à ajouter jusqu'à 2,6 millions d'EVP de capacité annuelle, soutenu par des postes à quai en eau profonde et 10 portiques de quai. Ces investissements devraient renforcer la disponibilité des capacités pour les compagnies maritimes et les propriétaires de cargaisons.
Position en mer Rouge et dans le Golfe renforçant la connectivité commerciale
L'accès de l'Arabie Saoudite à la fois à la mer Rouge et au golfe Arabique offre aux expéditeurs des portes d'entrée portuaires occidentales et orientales. Cette position géographique offre des alternatives de routage lorsque les calendriers ou les conditions d'exploitation changent le long de l'un ou l'autre corridor. Le port islamique de Djeddah dessert le commerce en mer Rouge, tandis que le port King Abdulaziz à Dammam et les ports industriels de la Province orientale soutiennent les mouvements de cargaisons à travers le golfe Arabique. Cependant, l'accès à deux corridors côtiers n'élimine pas l'impact des perturbations sur les routes maritimes internationales. Les risques sécuritaires peuvent modifier les calendriers des navires, augmenter les coûts d'assurance et influencer les décisions d'escale. Les expéditeurs et les transporteurs doivent donc évaluer la fiabilité des routes, le type de cargaison et la connectivité du transport intérieur lors du choix des portes d'entrée. Le volume de cargaisons se déplaçant entre les ports occidentaux et orientaux dépendra de la durée des perturbations et des capacités de service disponibles dans chaque port.
Croissance des exportations non pétrolières augmentant les volumes de cargaisons industrielles
Les exportations non pétrolières de l'Arabie Saoudite stimulent la demande de services maritimes qui transportent des produits industriels et des biens manufacturés vers les marchés internationaux. Les produits chimiques et pétrochimiques restent des catégories de cargaisons clés, tandis que la diversification industrielle peut élargir la gamme de marchandises transitant par les ports saoudiens. En janvier 2026, Bahri et Saudi Iron and Steel Company ont signé une lettre d'intention pour explorer des solutions de transport maritime pour les expéditions de minerai de fer. Cette collaboration proposée démontre comment les propriétaires de cargaisons industrielles peuvent développer des arrangements d'expédition adaptés à leurs exigences de chaîne d'approvisionnement. La croissance des exportations peut également influencer la disponibilité des conteneurs et l'utilisation des navires. Lorsque la cargaison d'exportation complète les expéditions entrantes, les transporteurs peuvent mieux équilibrer les mouvements d'équipements et réduire le repositionnement des conteneurs vides. L'étendue de cet avantage dépend des volumes d'exportation, des routes commerciales et de l'équilibre entre les cargaisons d'importation et d'exportation. L'activité industrielle soutient la demande de transport en vrac, en pontée et conteneurisé.
Importations de commerce de détail et alimentaires élargissant le fret conteneurisé
L'activité de commerce de détail, la croissance du commerce électronique et les importations alimentaires stimulent la demande de services réguliers de conteneurs et d'opérations fiables de manutention des cargaisons. En juillet 2025, Maersk et Saudi Post ont annoncé un partenariat stratégique pour soutenir les entreprises internationales de commerce électronique opérant en Arabie Saoudite. Dans le cadre de ce partenariat, le parc logistique intégré de Maersk à Djeddah sert de hub de traitement des commandes sous douane pour les services d'origine et le transport international. L'expansion du Terminal Sud à conteneurs à Djeddah a également renforcé l'infrastructure des conteneurs réfrigérés. La capacité de prises réfrigérées du terminal est passée de 1 200 à 2 340 points, tandis que son installation d'inspection réfrigérée peut traiter 75 conteneurs réfrigérés simultanémentMawani, DP World élargissent le port islamique de Djeddah, mars 2025, spa.gov.sa/en/N2277492">[2]. Ces capacités soutiennent la manutention des cargaisons sensibles à la température, notamment les produits alimentaires et certains produits de soins de santé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques sécuritaires en mer Rouge augmentant la volatilité des routes | -0.8% | Région occidentale (Djeddah, Yanbu, Jazan) ; freine la reprise du transbordement et élève les coûts d'assurance en mer Rouge | Moyen terme (2-4 ans) |
| Goulots d'étranglement portuaires et intérieurs limitant l'efficacité du fret | -0.5% | National ; aigu à Djeddah durant les périodes de pointe et dans les corridors de pont terrestre Centre-vers-port | Court à moyen terme (≤ 4 ans) |
| Coûts de carburant et d'affrètement augmentant les dépenses d'exploitation | -0.3% | Impact mondial ; le plus élevé sur les lignes Moyen-Orient-Europe et Moyen-Orient-Asie utilisant les routages étendus via le cap de Bonne-Espérance | Court terme (≤ 2 ans) |
| Déséquilibres de cargaisons augmentant les coûts de repositionnement des conteneurs vides | -0.2% | Ports orientaux et occidentaux ; excédent structurel d'importations saoudiennes aggravé par le reroutage en mer Rouge | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Risques sécuritaires en mer Rouge augmentant la volatilité des routes
Les risques sécuritaires en mer Rouge, dans le détroit de Bab el-Mandeb, dans le golfe d'Aden et dans les eaux environnantes continuent de perturber les opérations de transport maritime commercial. Le reroutage des navires prolonge les temps de voyage et augmente la consommation de carburant, les coûts d'assurance et les perturbations des calendriers d'escale. Les perturbations modifient également la distribution des cargaisons entre les ports occidentaux et orientaux. Cependant, l'ampleur et la durée de ces impacts dépendent des décisions de routage des transporteurs, des conditions de sécurité prévalentes, de la disponibilité des services et des exigences des clients. Les expéditeurs doivent tenir compte des délais de transit supplémentaires et des changements de calendrier lors de la planification des expéditions. Les portes d'entrée alternatives offrent des options viables, bien que la pertinence de chaque route dépende de la destination de la cargaison et des exigences de transport intérieur.
Goulots d'étranglement portuaires et intérieurs limitant l'efficacité du fret
La seule capacité supplémentaire de postes à quai ne garantit pas un mouvement efficace des cargaisons des ports vers les destinations finales. La performance du fret maritime dépend également du dédouanement, de la disponibilité des camions, de la connectivité ferroviaire, des ports secs, et de la capacité d'entreposage. Ces facteurs sont particulièrement importants en Arabie Saoudite, où de nombreux centres de distribution et sites industriels sont situés à l'intérieur des terres par rapport aux portes d'entrée côtières. Les systèmes de terminaux numériques peuvent améliorer la planification et la visibilité ; cependant, ils ne peuvent pas résoudre indépendamment les problèmes de congestion ou de contraintes de capacité dans l'ensemble de la chaîne logistique. Les pics saisonniers et les arrivées irrégulières de cargaisons peuvent encore prolonger les temps de séjour et retarder la distribution en aval. Les opérateurs de ports doivent donc coordonner les opérations de terminaux avec les réseaux de transport intérieur et les processus douaniers pour s'assurer que la nouvelle capacité de terminaux se traduit par une meilleure performance de fret de bout en bout.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cargaison : la cargaison non conteneurisée est en tête, le fret conteneurisé croît plus vite
La cargaison non conteneurisée représente 69,35 % de la part du marché du transport de fret maritime en Arabie Saoudite en 2026, ce qui en fait la plus grande catégorie de cargaisons. Ce segment comprend le vrac liquide, le vrac sec, la cargaison en pontée et la cargaison de projet. Le vrac liquide couvre le pétrole brut, les produits pétroliers raffinés et les liquides pétrochimiques qui nécessitent des navires appropriés et des infrastructures de terminaux spécialisées. Les services de vrac sec et de cargaison en pontée soutiennent également les matériaux industriels, les équipements et les cargaisons qui ne peuvent pas être transportés efficacement dans des conteneurs standard. La demande pour ces services est liée aux exportations d'énergie, à la production industrielle, à l'activité de construction et aux calendriers de projets.
La cargaison conteneurisée devrait enregistrer un CAGR de 7,25 % jusqu'en 2032, le taux le plus rapide parmi les types de cargaisons. Les conteneurs standard soutiennent le mouvement des biens de commerce de détail, de l'électronique, des composants industriels et d'autres produits manufacturés. Les conteneurs réfrigérés sont également importants pour les cargaisons alimentaires et sensibles à la température. Les investissements dans la capacité des terminaux et l'infrastructure réfrigérée peuvent soutenir ces flux, bien que la demande dépende de l'activité d'importation, de la croissance des exportations, de la fréquence des services et de la fiabilité des connexions intérieures. Le fret conteneurisé est donc bien positionné pour bénéficier de la diversification des chaînes d'approvisionnement et de la demande de manutention standardisée des cargaisons.

Par secteur d'utilisation final : les produits chimiques et pétrochimiques sont en tête, les soins de santé croissent plus vite
Les produits chimiques et pétrochimiques représentent 31,67 % de la taille du marché du transport de fret maritime en Arabie Saoudite en 2026. Les pôles de production à Jubail et Yanbu génèrent une demande de transport maritime de produits chimiques, de liquides pétrochimiques et de matériaux industriels connexes. Ces expéditions peuvent nécessiter des pétroliers de vrac liquide, des citernes ISO, des services de cargaison en pontée ou des procédures de manutention spécialisées, selon le produit. La position du segment reflète l'importance du commerce industriel et énergétique pour l'activité de fret maritime du Royaume. En janvier 2026, Bahri et Saudi Iron and Steel Company ont signé une lettre d'intention pour explorer des solutions de transport maritime pour les expéditions de minerai de fer, illustrant le rôle des arrangements d'expédition sur mesure pour les clients industriels.
Les produits pharmaceutiques et les soins de santé devraient enregistrer un CAGR de 8,35 % jusqu'en 2032, le taux le plus rapide parmi les catégories d'utilisateurs finaux. Ces expéditions peuvent nécessiter un contrôle de la température, une garde documentée et une manutention fiable lors du stockage portuaire et de la distribution intérieure. En octobre 2025, AJEX Logistics a annoncé un dépôt logistique pharmaceutique à Riyad avec un stockage à température contrôlée pour les produits biologiques et les produits congelésAJEX ouvre les premières installations conformes GMP-GxP d'Arabie Saoudite, élargissant les capacités logistiques des sciences de la vie, octobre 2025, aj-ex.com/news">[3]. De telles installations peuvent soutenir la chaîne logistique plus large pour les cargaisons de soins de santé, mais les expéditions maritimes dépendent également de conteneurs appropriés, de la disponibilité des prises réfrigérées, de la surveillance, du dédouanement et du transport en aval. Les autres secteurs d'utilisation final comprennent l'alimentation et les boissons, l'électronique et les semi-conducteurs, le commerce de détail et le commerce électronique, et la fabrication.
Analyse géographique
La région Est représente 33,83 % de la part du marché du transport de fret maritime en Arabie Saoudite en 2026, ce qui en fait le plus grand contributeur régional. Sa position est soutenue par l'accès au golfe Arabique, le port King Abdulaziz à Dammam, la base industrielle de Jubail et les exportations de produits chimiques et pétrochimiques. En février 2026, MSC a inauguré MEDLOG 1 au port King Abdulaziz à Dammam. Le parc logistique intégré couvre plus de 100 000 m² et dispose d'une capacité de manutention annuelle dépassant 300 000 EVP. Il est conçu pour traiter les cargaisons conteneurisées, générales et en vrac. L'installation ajoute une capacité logistique et de stockage près d'une importante porte d'entrée industrielle et maritime.
La région Ouest reste importante pour le marché car elle comprend le port islamique de Djeddah et les installations portuaires industrielles de Yanbu. En mars 2025, DP World et Mawani ont inauguré le Terminal Sud à conteneurs élargi au port islamique de Djeddah, portant sa capacité annuelle à 4 millions d'EVP. En août 2026, RSGT, CMA CGM Group et Mawani ont avancé les plans pour le Terminal 4, qui devrait ajouter jusqu'à 2,6 millions d'EVP de capacité annuelleRSGT et CMA CGM annoncent un investissement initial de 434 millions USD pour développer le Terminal 4 et ajouter jusqu'à 2,6 millions d'EVP de capacité au port islamique de Djeddah, août 2026, rsgt.com.sa/news">[4]. Ces développements renforcent la capacité du port à traiter le trafic de conteneurs et les grands navires. Les conditions de sécurité affectant la mer Rouge restent une considération pertinente pour les calendriers des navires, les décisions de routage et la fiabilité des portes d'entrée occidentales.
La région Nord devrait enregistrer un CAGR de 6,98 % jusqu'en 2032, le plus élevé parmi les régions. Sa croissance dépend des corridors logistiques reliant la demande intérieure et la production aux ports côtiers, plutôt que d'un accès direct aux grands ports maritimes. La région Centre soutient également la demande du marché à travers des réseaux de distribution desservant Riyad et d'autres centres intérieurs. En novembre 2025, DHL Supply Chain a annoncé un investissement de 130 millions EUR (152,92 millions USD) dans un entrepôt multi-utilisateurs dans la Zone logistique intégrée spéciale d'Arabie Saoudite à Riyad. L'installation prévue comprend un entrepôt de 53 000 m² dans un site plus grand de 78 000 m², avec une achèvement prévu au deuxième trimestre 2027. Le développement soutient la capacité logistique près de Riyad, bien qu'il ne soit pas lui-même un investissement portuaire maritime.
Paysage concurrentiel
Le marché du transport de fret maritime en Arabie Saoudite est consolidé et comprend des compagnies maritimes mondiales, des prestataires logistiques intégrés, des opérateurs de terminaux portuaires et des entreprises maritimes nationales. La concurrence est influencée par la capacité des navires, l'accès aux ports, l'efficacité des terminaux, les services de transit de fret et la capacité à coordonner le transport maritime avec l'entreposage et la distribution intérieure. En août 2026, RSGT, CMA CGM Group et Mawani ont avancé les plans pour le Terminal 4 au port islamique de Djeddah. L'investissement proposé relie les services d'expédition à l'infrastructure de terminaux et comprend des postes à quai en eau profonde et 10 portiques de quai. De tels projets influencent la capacité portuaire et la gamme de services disponibles pour les compagnies maritimes et les propriétaires de cargaisons.
MSC a élargi sa présence logistique à Dammam à travers MEDLOG 1, une installation intégrée près du port King Abdulaziz qui traite les cargaisons conteneurisées, générales et en vrac. Bahri continue de développer ses opérations maritimes et ses relations avec l'industrie nationale. En octobre 2025, Bahri a commandé 6 vraquiers Ultramax à équipement à International Maritime Industries pour 762 millions SAR (203 millions USD), avec une livraison prévue entre 2028 et 2029. Ensemble, ces développements renforcent les capacités logistiques maritimes de l'Arabie Saoudite en élargissant l'infrastructure de manutention des cargaisons et en ajoutant une capacité dédiée de navires vraquiers secs. De tels investissements peuvent améliorer la flexibilité des services, soutenir les mouvements de cargaisons industrielles et renforcer le rôle des services maritimes nationaux pour répondre à l'évolution de la demande d'expédition.
Les transitaires et les prestataires logistiques intégrés se font concurrence grâce à l'expertise douanière, la coordination du transport, le stockage et la manutention spécifique aux cargaisons. En mai 2025, Kuehne+Nagel a annoncé avoir obtenu la certification d'Opérateur économique agréé en courtage douanier d'Arabie Saoudite. Le partenariat de Maersk avec Saudi Post, annoncé en juillet 2025, a ajouté une option logistique de commerce électronique utilisant le parc logistique intégré de Maersk à Djeddah comme hub de traitement des commandes sous douane. Pour les soins de santé et autres cargaisons sensibles à la température, les prestataires peuvent également différencier leurs services grâce à des processus de manutention appropriés et à la coordination de la chaîne du froid.
Leaders du secteur du transport de fret maritime en Arabie Saoudite
-
Bahri
-
SAL Saudi Logistics Services Company
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : RSGT, CMA CGM Group et Mawani ont annoncé des plans pour développer le Terminal 4 au port islamique de Djeddah, avec un investissement initial de 434 millions USD. Le projet devrait ajouter jusqu'à 2,6 millions d'EVP de capacité annuelle et comprend des postes à quai en eau profonde et 10 portiques de quai.
- Août 2026 : Bahri Logistics a annoncé de nouveaux bureaux d'agence maritime aux ports commerciaux et industriels de Yanbu et au port industriel de Ras Tanura, élargissant sa présence sur la côte de la mer Rouge et dans le golfe Arabique.
- Février 2026 : MSC a ouvert un parc logistique intégré couvrant plus de 100 000 m² au port King Abdulaziz, avec une capacité de manutention annuelle dépassant 300 000 EVP. L'installation soutient les cargaisons conteneurisées, générales et en vrac.
- Janvier 2026 : Bahri et Saudi Iron and Steel Company ont signé une lettre d'intention pour explorer des solutions de transport maritime pour les besoins en minerai de fer de Hadeed.
Portée du rapport sur le marché du transport de fret maritime en Arabie Saoudite
| Cargaison conteneurisée | Sec |
| Frigorifique | |
| Cargaison non conteneurisée | Vrac sec |
| Vrac liquide | |
| Cargaison en pontée et cargaison générale |
| Électronique et semi-conducteurs |
| Produits chimiques et pétrochimiques |
| Alimentation et boissons |
| Produits pharmaceutiques et soins de santé |
| Commerce de détail et commerce électronique |
| Autres |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par type de cargaison | Cargaison conteneurisée | Sec |
| Frigorifique | ||
| Cargaison non conteneurisée | Vrac sec | |
| Vrac liquide | ||
| Cargaison en pontée et cargaison générale | ||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | |
| Produits chimiques et pétrochimiques | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et soins de santé | ||
| Commerce de détail et commerce électronique | ||
| Autres | ||
| Par région | Centre (Riyad, Al-Qassim et Hail) | |
| Est (Ash-Sharqiyah) | ||
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | ||
| Nord (Al-Jouf et Arar) | ||
| Sud (Asir, Jazan et Najran) | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché du transport de fret maritime en Arabie Saoudite ?
Le marché devrait enregistrer un CAGR de 5,43 % de 2027 à 2032, passant de 10,17 milliards USD en 2027 à 13,25 milliards USD d'ici 2032. Les investissements portuaires, l'activité commerciale et la demande de services de cargaisons conteneurisées et spécialisées soutiennent les perspectives du marché.
Quel type de cargaison détient la plus grande part du marché ?
La cargaison non conteneurisée représente une part de 69,35 % en 2026. Le vrac liquide, le vrac sec, la cargaison en pontée et la cargaison de projet soutiennent ce segment à travers le commerce énergétique, industriel et lié aux infrastructures de l'Arabie Saoudite.
Quel type de cargaison devrait croître le plus rapidement jusqu'en 2031 ?
La cargaison conteneurisée devrait enregistrer un CAGR de 7,25 % jusqu'en 2032. La demande de biens de commerce de détail, d'expéditions alimentaires et de produits manufacturés soutient le besoin de services de conteneurs fiables, tandis que l'infrastructure réfrigérée aide à traiter les cargaisons sensibles à la température.
Quel secteur d'utilisation final devrait croître le plus rapidement ?
Les produits pharmaceutiques et les soins de santé devraient enregistrer un CAGR de 8,35 % jusqu'en 2032. Ces expéditions nécessitent une manutention fiable, un contrôle de température approprié et une coordination entre le transport maritime, les opérations portuaires et la logistique intérieure.
Quelle région détient la plus grande part du marché ?
La région Est représente une part de 33,83 % en 2026. L'accès au golfe Arabique, l'infrastructure portuaire de Dammam, l'activité industrielle de Jubail et les exportations pétrochimiques soutiennent la position de la région.
Quelle région devrait croître le plus rapidement jusqu'en 2032 ?
La région Nord devrait enregistrer un CAGR de 6,98 % jusqu'en 2032. Sa croissance dépend des corridors logistiques reliant la demande intérieure et les centres de production aux ports côtiers et aux réseaux de distribution plus larges.