
Tamaño y Participación del Mercado de Transporte de Flete Marítimo de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
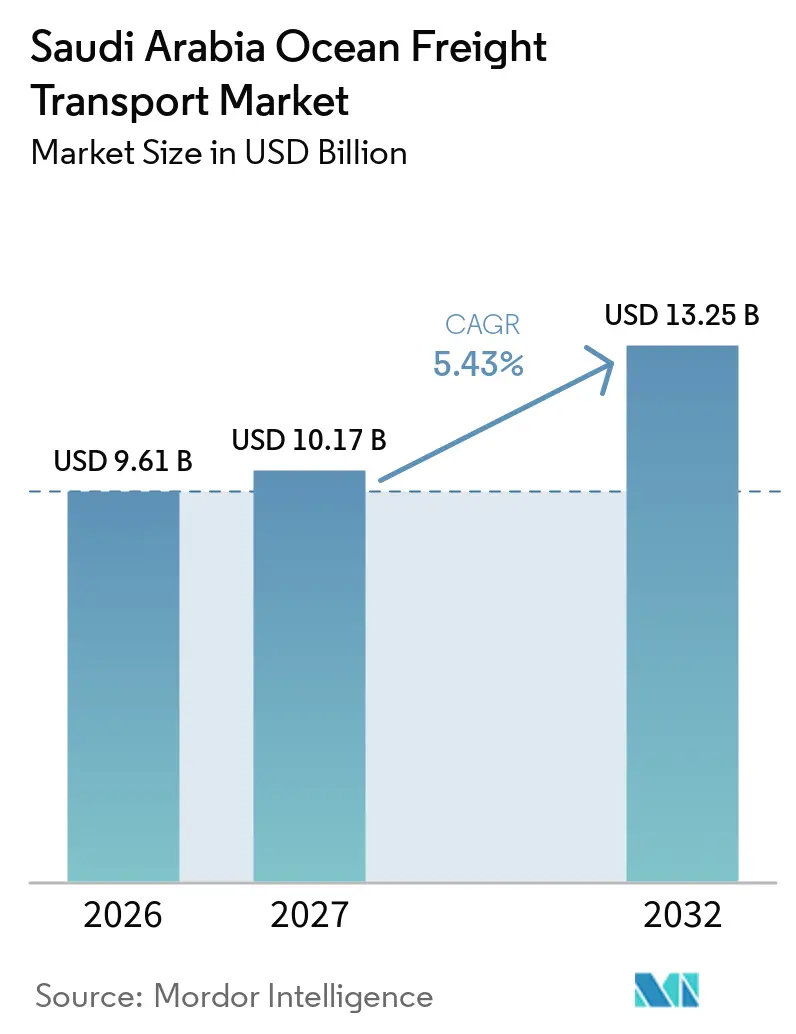
| Tamaño del mercado en el año base (2026) | 9.61 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.43 % |
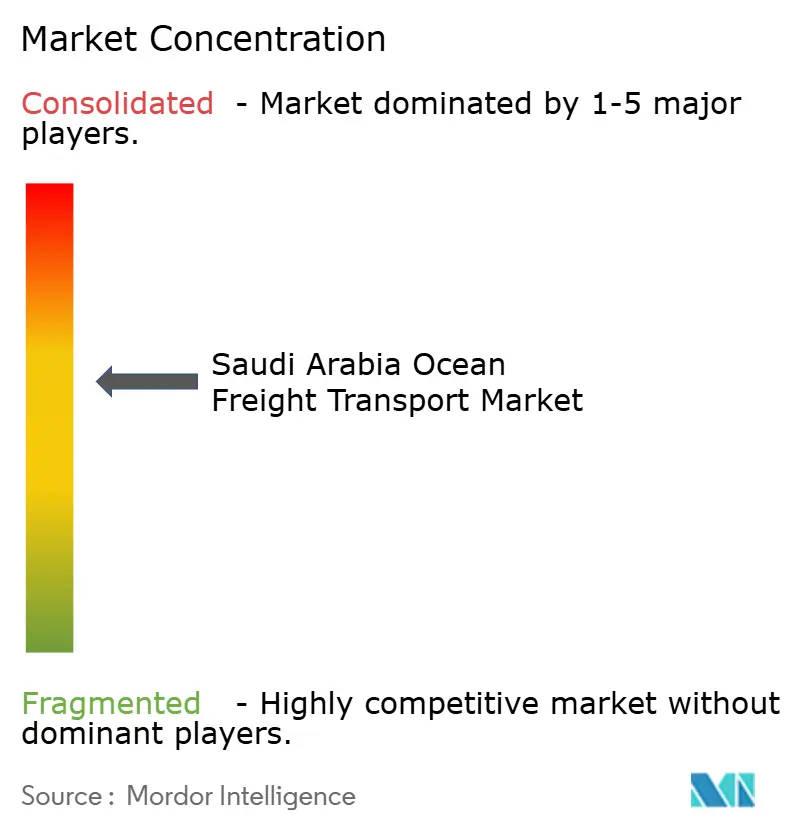
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Flete Marítimo de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de transporte de flete marítimo de Arabia Saudita se valora en 9,61 mil millones de USD en 2026. Se estima que crecerá desde 10,17 mil millones de USD en 2027 hasta alcanzar 13,25 mil millones de USD en 2032, a una CAGR del 5,43% durante el período de pronóstico (2027-2032).
Las costas de Arabia Saudita a lo largo del Mar Rojo y el Golfo Arábigo proporcionan acceso estratégico a rutas marítimas que conectan Asia, África, Europa y los mercados de exportación del Golfo. En el marco de la Visión 2030, las inversiones en capacidad portuaria, equipos de terminales e infraestructura logística están fortaleciendo las capacidades de transporte de flete marítimo del país. El creciente tráfico de contenedores, las importaciones de bienes de consumo y los requisitos de carga especializada impulsan la demanda de servicios de flete marítimo. El mercado también se beneficia de importantes volúmenes de carga a granel y de la creciente demanda de servicios de transporte contenerizado y con control de temperatura. Sin embargo, los riesgos de seguridad en el Mar Rojo y las limitaciones en la conectividad interior pueden interrumpir los itinerarios de los buques, aumentar los costos de seguros y restringir la distribución de carga entre los puertos.
Conclusiones Clave del Informe
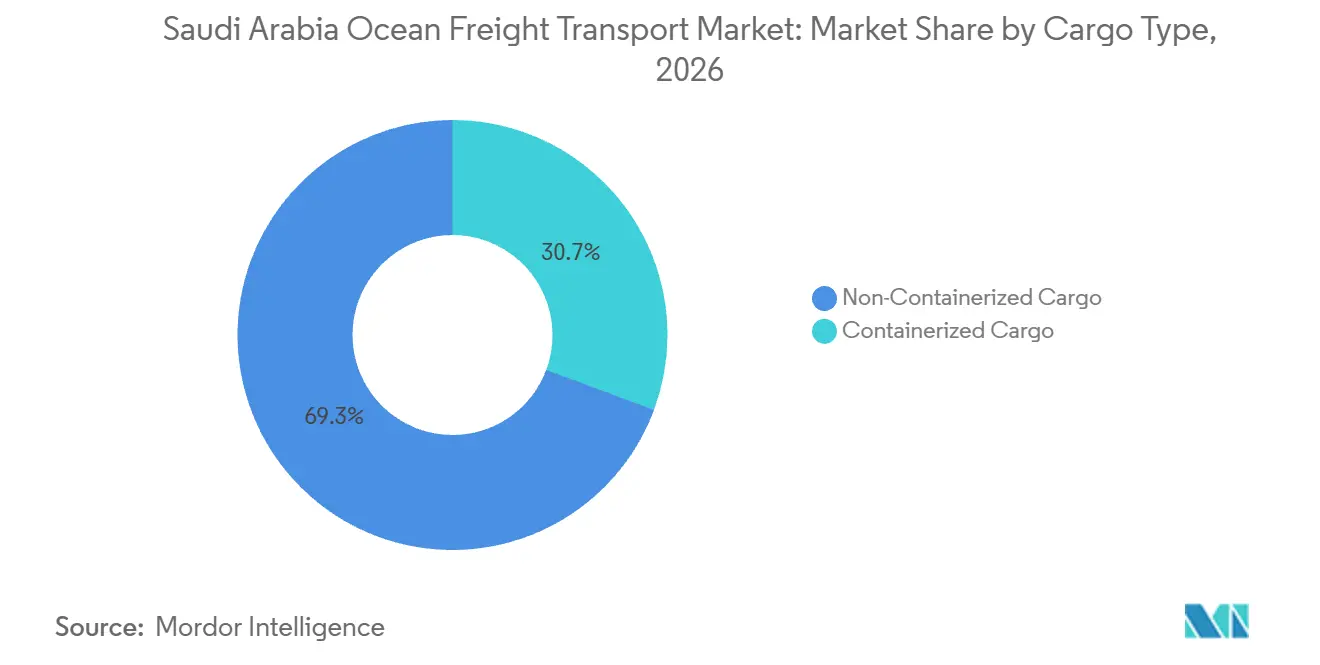
- Por tipo de carga, la carga no contenerizada representa el 69,35% de la participación del mercado de transporte de flete marítimo de Arabia Saudita en 2026, mientras que se prevé que la carga contenerizada registre una CAGR del 7,25% hasta 2032.
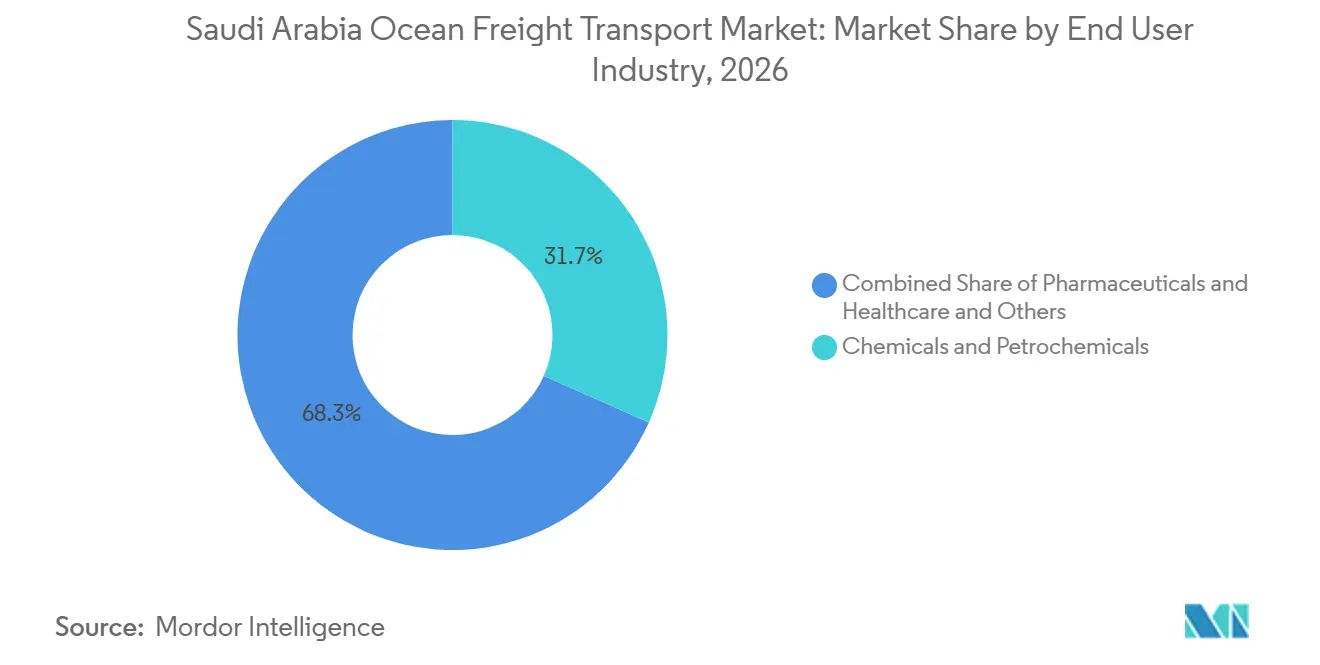
- Por industria de usuario final, la química y petroquímica representa el 31,67% de la participación del mercado de transporte de flete marítimo de Arabia Saudita en 2026, mientras que se prevé que la farmacéutica y salud registre una CAGR del 8,35% hasta 2032.
- Por región, la Región Oriental representa el 33,83% del tamaño del mercado de transporte de flete marítimo de Arabia Saudita en 2026, mientras que se prevé que la Región Norte registre una CAGR del 6,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Transporte de Flete Marítimo de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Puertos de la Visión 2030 que Amplía la Capacidad de Flete Marítimo | +2.0% | Nacional; ganancias concentradas en Jeddah, Dammam, Jubail, Yanbu y Ras Al-Khair | Largo plazo (≥ 4 años) |
| Posición en el Mar Rojo y el Golfo que Fortalece la Conectividad Comercial | +1.5% | Regiones costeras occidental (corredor del Mar Rojo) y oriental (corredor del Golfo Arábigo) | Mediano plazo (2-4 años) |
| Crecimiento de las Exportaciones No Petroleras que Aumenta los Volúmenes de Carga Industrial | +1.2% | Provincia Oriental (petroquímica), Occidental (puertos de exportación industrial), corredores emergentes del Centro hacia la costa | Mediano plazo (2-4 años) |
| Importaciones Minoristas y de Alimentos que Amplían el Flete Contenerizado | +1.0% | Puerto Islámico de Jeddah (Occidental), Puerto Rey Abdulaziz (Oriental), desbordamiento de última milla hacia el Centro | Corto plazo (≤ 2 años) |
| Automatización Portuaria que Mejora la Eficiencia en el Manejo de Carga Marítima | +0.8% | Terminal Sur de Contenedores de Jeddah, KAPD Dammam, Puerto de NEOM (Norte/Occidental) | Largo plazo (≥ 4 años) |
| Localización Marítima que Fortalece la Capacidad de la Industria Naviera Nacional | +0.5% | Nacional; astillero IMI en Ras Al-Khair (Provincia Oriental) como nodo principal | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Puertos de la Visión 2030 que Amplía la Capacidad de Flete Marítimo
Arabia Saudita está ampliando la capacidad portuaria y de terminales mediante inversión pública y privada. En marzo de 2025, DP World y la Autoridad de Puertos de Arabia Saudita (Mawani) inauguraron la Terminal Sur de Contenedores en el Puerto Islámico de Jeddah tras una inversión de 3.000 millones de SAR (799,38 millones de USD)DP World y Mawani Inauguran una Terminal de Última Generación de 3.000 Millones de SAR en Jeddah, marzo de 2025, dpworld.com">[1]. La expansión aumentó la capacidad anual de la terminal de 1,8 millones a 4 millones de TEU y añadió infraestructura de automatización y contenedores refrigerados. La terminal también cuenta con una vía de expansión a largo plazo, sujeta a un mayor desarrollo. En agosto de 2026, Red Sea Gateway Terminal (RSGT), CMA CGM Group y Mawani avanzaron en el desarrollo de la Terminal 4 en el Puerto Islámico de Jeddah. El proyecto cuenta con una inversión inicial de 434 millones de USD y tiene como objetivo añadir hasta 2,6 millones de TEU de capacidad anual, respaldada por muelles de aguas profundas y 10 grúas de muelle a buque. Se espera que estas inversiones fortalezcan la disponibilidad de capacidad para las líneas navieras y los propietarios de carga.
Posición en el Mar Rojo y el Golfo que Fortalece la Conectividad Comercial
El acceso de Arabia Saudita tanto al Mar Rojo como al Golfo Arábigo proporciona a los expedidores puertas de entrada portuarias occidentales y orientales. Esta posición geográfica ofrece alternativas de enrutamiento cuando los itinerarios o las condiciones operativas cambian a lo largo de cualquiera de los corredores. El Puerto Islámico de Jeddah sirve al comercio del Mar Rojo, mientras que el Puerto Rey Abdulaziz en Dammam y los puertos industriales de la Provincia Oriental apoyan los movimientos de carga a través del Golfo Arábigo. Sin embargo, el acceso a dos corredores costeros no elimina el impacto de las interrupciones en las rutas de transporte marítimo internacional. Los riesgos de seguridad pueden alterar los itinerarios de los buques, aumentar los costos de seguros e influir en las decisiones de escala en puertos. Por lo tanto, los expedidores y transportistas deben evaluar la fiabilidad de las rutas, el tipo de carga y la conectividad del transporte interior al seleccionar las puertas de entrada. El volumen de carga que se desplace entre los puertos occidentales y orientales dependerá de la duración de las interrupciones y de las capacidades de servicio disponibles en cada puerto.
Crecimiento de las Exportaciones No Petroleras que Aumenta los Volúmenes de Carga Industrial
Las exportaciones no petroleras de Arabia Saudita impulsan la demanda de servicios marítimos que transportan productos industriales y bienes manufacturados a los mercados internacionales. Los productos químicos y petroquímicos siguen siendo categorías de carga clave, mientras que la diversificación industrial puede ampliar la gama de bienes que circulan por los puertos sauditas. En enero de 2026, Bahri y Saudi Iron and Steel Company firmaron una carta de intención para explorar soluciones de transporte marítimo para los envíos de mineral de hierro. Esta colaboración propuesta demuestra cómo los propietarios de carga industrial pueden desarrollar acuerdos de transporte adaptados a sus requisitos de cadena de suministro. El crecimiento de las exportaciones también puede influir en la disponibilidad de contenedores y en la utilización de los buques. Cuando la carga de exportación complementa los envíos entrantes, los transportistas pueden equilibrar mejor los movimientos de equipos y reducir el reposicionamiento de contenedores vacíos. El alcance de este beneficio depende de los volúmenes de exportación, las rutas comerciales y el equilibrio entre la carga de importación y exportación. La actividad industrial apoya la demanda de transporte a granel, de carga fraccionada y contenerizado.
Importaciones Minoristas y de Alimentos que Amplían el Flete Contenerizado
La actividad minorista, el crecimiento del comercio electrónico y las importaciones de alimentos impulsan la demanda de servicios regulares de contenedores y operaciones fiables de manejo de carga. En julio de 2025, Maersk y Saudi Post anunciaron una asociación estratégica para apoyar a las empresas internacionales de comercio electrónico que operan en Arabia Saudita. En el marco de la asociación, el Parque Logístico Integrado de Jeddah de Maersk sirve como centro de cumplimiento en zona franca para los servicios de origen y el transporte internacional. La expansión de la Terminal Sur de Contenedores en Jeddah también ha fortalecido la infraestructura de contenedores refrigerados. La capacidad de enchufes para contenedores refrigerados de la terminal aumentó de 1.200 a 2.340 puntos, mientras que su instalación de inspección de contenedores refrigerados puede manejar 75 contenedores refrigerados simultáneamenteMawani y DP World Amplían el Puerto Islámico de Jeddah, marzo de 2025, spa.gov.sa/en/N2277492">[2]. Estas capacidades apoyan el manejo de carga sensible a la temperatura, incluidos productos alimenticios y determinados bienes de salud.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Seguridad en el Mar Rojo que Aumentan la Volatilidad de las Rutas | -0.8% | Región occidental (Jeddah, Yanbu, Jazan); frena la recuperación del transbordo y eleva los costos de seguros en el Mar Rojo | Mediano plazo (2-4 años) |
| Cuellos de Botella Portuarios e Interiores que Limitan la Eficiencia del Flete | -0.5% | Nacional; agudo en Jeddah durante los períodos pico y en los corredores terrestres del Centro hacia los puertos | Corto a mediano plazo (≤ 4 años) |
| Costos de Combustible y Fletamento que Aumentan los Gastos Operativos | -0.3% | Impacto global; mayor en las rutas Oriente Medio-Europa y Oriente Medio-Asia que utilizan enrutamientos extendidos por el Cabo de Buena Esperanza | Corto plazo (≤ 2 años) |
| Desequilibrios de Carga que Aumentan los Costos de Reposicionamiento de Contenedores Vacíos | -0.2% | Puertos orientales y occidentales; superávit estructural de importaciones sauditas agravado por el desvío de rutas en el Mar Rojo | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Seguridad en el Mar Rojo que Aumentan la Volatilidad de las Rutas
Los riesgos de seguridad en el Mar Rojo, el Estrecho de Bab el-Mandeb, el Golfo de Adén y las aguas circundantes continúan perturbando las operaciones de transporte marítimo comercial. El desvío de buques extiende los tiempos de viaje y aumenta el consumo de combustible, los costos de seguros y las interrupciones en los itinerarios de escala en puertos. Las perturbaciones también alteran la distribución de carga entre los puertos occidentales y orientales. Sin embargo, la magnitud y duración de estos impactos dependen de las decisiones de enrutamiento de los transportistas, las condiciones de seguridad prevalecientes, la disponibilidad de servicios y los requisitos de los clientes. Los expedidores deben tener en cuenta los tiempos de tránsito adicionales y los cambios de itinerario al planificar los envíos. Las puertas de entrada alternativas ofrecen opciones viables, aunque la idoneidad de cada ruta depende del destino de la carga y de los requisitos de transporte interior.
Cuellos de Botella Portuarios e Interiores que Limitan la Eficiencia del Flete
La capacidad adicional de muelles por sí sola no garantiza un movimiento eficiente de la carga desde los puertos hasta los destinos finales. El rendimiento del flete marítimo también depende del despacho aduanero, la disponibilidad de camiones, la conectividad ferroviaria, los puertos secos y la capacidad de almacenamiento. Estos factores son especialmente importantes en Arabia Saudita, donde muchos centros de distribución y ubicaciones industriales se encuentran en el interior, lejos de las puertas de entrada costeras. Los sistemas digitales de terminales pueden mejorar la planificación y la visibilidad; sin embargo, no pueden abordar de forma independiente la congestión o las limitaciones de capacidad en toda la cadena logística más amplia. Los picos estacionales y las llegadas irregulares de carga aún pueden prolongar los tiempos de permanencia y retrasar la distribución posterior. Por lo tanto, los operadores portuarios deben coordinar las operaciones de las terminales con las redes de transporte interior y los procesos aduaneros para garantizar que la nueva capacidad de las terminales ofrezca un mejor rendimiento del flete de extremo a extremo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carga: La Carga No Contenerizada Lidera, el Flete Contenerizado Crece Más Rápido
La carga no contenerizada representa el 69,35% de la participación del mercado de transporte de flete marítimo de Arabia Saudita en 2026, lo que la convierte en la mayor categoría de carga. Este segmento incluye granel líquido, granel seco, carga fraccionada y carga de proyecto. El granel líquido abarca el petróleo crudo, los productos petrolíferos refinados y los líquidos petroquímicos que requieren buques adecuados e infraestructura de terminales especializadas. Los servicios de granel seco y carga fraccionada también apoyan los materiales industriales, los equipos y la carga que no puede transportarse eficientemente en contenedores estándar. La demanda de estos servicios está vinculada a las exportaciones de energía, la producción industrial, la actividad de construcción y los calendarios de proyectos.
Se prevé que la carga contenerizada registre una CAGR del 7,25% hasta 2032, la tasa más rápida entre los tipos de carga. Los contenedores estándar apoyan el movimiento de bienes minoristas, electrónica, componentes industriales y otros productos manufacturados. Los contenedores refrigerados también son importantes para los alimentos y la carga sensible a la temperatura. La inversión en capacidad de terminales e infraestructura de contenedores refrigerados puede apoyar estos flujos, aunque la demanda dependerá de la actividad de importación, el crecimiento de las exportaciones, la frecuencia del servicio y la fiabilidad de las conexiones interiores. Por lo tanto, el flete contenerizado está posicionado para beneficiarse de la diversificación de la cadena de suministro y la demanda de manejo estandarizado de carga.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: Química y Petroquímica Lidera, Salud Crece Más Rápido
La química y petroquímica representa el 31,67% del tamaño del mercado de transporte de flete marítimo de Arabia Saudita en 2026. Los clústeres de producción en Jubail y Yanbu generan demanda de transporte marítimo de productos químicos, líquidos petroquímicos y materiales industriales relacionados. Estos envíos pueden requerir buques tanque de granel líquido, tanques ISO, servicios de carga fraccionada o procedimientos de manejo especializados, según el producto. La posición del segmento refleja la importancia del comercio industrial y energético para la actividad de flete marítimo del Reino. En enero de 2026, Bahri y Saudi Iron and Steel Company firmaron una carta de intención para explorar soluciones de transporte marítimo para los envíos de mineral de hierro, ilustrando el papel de los acuerdos de transporte a medida para los clientes industriales.
Se prevé que la farmacéutica y salud registre una CAGR del 8,35% hasta 2032, la tasa más rápida entre las categorías de usuario final. Estos envíos pueden requerir control de temperatura, custodia documentada y manejo fiable durante el almacenamiento en puerto y la distribución interior. En octubre de 2025, AJEX Logistics anunció un depósito de logística farmacéutica en Riad con almacenamiento con control de temperatura para productos biológicos y congeladosAJEX Abre las Primeras Instalaciones Conformes con GMP-GxP de Arabia Saudita, Ampliando las Capacidades de Logística de Ciencias de la Vida, octubre de 2025, aj-ex.com/news">[3]. Dichas instalaciones pueden apoyar la cadena logística más amplia para la carga de salud, pero los envíos marítimos también dependen de contenedores adecuados, disponibilidad de enchufes para refrigerados, monitoreo, despacho aduanero y transporte posterior. Otras industrias de usuario final incluyen alimentos y bebidas, electrónica y semiconductores, comercio minorista y electrónico, y manufactura.
Análisis Geográfico
La Región Oriental representa el 33,83% de la participación del mercado de transporte de flete marítimo de Arabia Saudita en 2026, lo que la convierte en el mayor contribuyente regional. Su posición está respaldada por el acceso al Golfo Arábigo, el Puerto Rey Abdulaziz en Dammam, la base industrial de Jubail y las exportaciones de productos químicos y petroquímicos. En febrero de 2026, MSC inauguró MEDLOG 1 en el Puerto Rey Abdulaziz en Dammam. El parque logístico integrado cubre más de 100.000 m² y tiene una capacidad de manejo anual superior a 300.000 TEU. Está diseñado para manejar carga contenerizada, general y a granel. La instalación añade capacidad logística y de almacenamiento cerca de una importante puerta de entrada industrial y marítima.
La Región Occidental sigue siendo importante para el mercado porque incluye el Puerto Islámico de Jeddah y las instalaciones del puerto industrial de Yanbu. En marzo de 2025, DP World y Mawani inauguraron la ampliada Terminal Sur de Contenedores en el Puerto Islámico de Jeddah, aumentando su capacidad anual a 4 millones de TEU. En agosto de 2026, RSGT, CMA CGM Group y Mawani avanzaron en los planes para la Terminal 4, que se espera añada hasta 2,6 millones de TEU de capacidad anualRSGT y CMA CGM Anuncian una Inversión Inicial de 434 Millones de USD para Desarrollar la Terminal 4 y Añadir hasta 2,6 Millones de TEU de Capacidad en el Puerto Islámico de Jeddah, agosto de 2026, rsgt.com.sa/news">[4]. Estos desarrollos fortalecen la capacidad del puerto para manejar tráfico de contenedores y buques de mayor tamaño. Las condiciones de seguridad que afectan al Mar Rojo siguen siendo una consideración relevante para los itinerarios de los buques, las decisiones de enrutamiento y la fiabilidad de las puertas de entrada occidentales.
Se prevé que la Región Norte registre una CAGR del 6,98% hasta 2032, la más alta entre las regiones. Su crecimiento depende de los corredores logísticos que vinculan la demanda interior y la producción con los puertos costeros, en lugar del acceso directo a los principales puertos marítimos. La Región Central también apoya la demanda del mercado a través de redes de distribución que sirven a Riad y otros centros del interior. En noviembre de 2025, DHL Supply Chain anunció una inversión de 130 millones de EUR (152,92 millones de USD) en un almacén multiusuario en la Zona Logística Integrada Especial de Arabia Saudita en Riad. La instalación planificada incluye un almacén de 53.000 m² dentro de un sitio más amplio de 78.000 m², con finalización prevista para el segundo trimestre de 2027. El desarrollo apoya la capacidad logística cerca de Riad, aunque no es en sí mismo una inversión en puertos marítimos.
Panorama Competitivo
El mercado de transporte de flete marítimo de Arabia Saudita está consolidado e incluye líneas navieras globales, proveedores de logística integrada, operadores de terminales portuarias y empresas marítimas nacionales. La competencia está influenciada por la capacidad de los buques, el acceso a los puertos, la eficiencia de las terminales, los servicios de transitarios y la capacidad de coordinar el transporte marítimo con el almacenamiento y la distribución interior. En agosto de 2026, RSGT, CMA CGM Group y Mawani avanzaron en los planes para la Terminal 4 en el Puerto Islámico de Jeddah. La inversión propuesta vincula los servicios navieros con la infraestructura de terminales e incluye muelles de aguas profundas y 10 grúas de muelle a buque. Dichos proyectos influyen en la capacidad portuaria y en la gama de servicios disponibles para las líneas navieras y los propietarios de carga.
MSC ha ampliado su presencia logística en Dammam a través de MEDLOG 1, una instalación integrada cerca del Puerto Rey Abdulaziz que maneja carga contenerizada, general y a granel. Bahri continúa desarrollando sus operaciones marítimas y sus relaciones con la industria nacional. En octubre de 2025, Bahri encargó 6 graneleros Ultramax con grúas a International Maritime Industries por 762 millones de SAR (203 millones de USD), con entrega programada entre 2028 y 2029. En conjunto, estos desarrollos fortalecen las capacidades de logística marítima de Arabia Saudita al ampliar la infraestructura de manejo de carga y añadir capacidad dedicada de buques de granel seco. Dichas inversiones pueden mejorar la flexibilidad del servicio, apoyar los movimientos de carga industrial y reforzar el papel de los servicios marítimos nacionales para satisfacer la demanda de transporte en evolución.
Los transitarios y proveedores de logística integrada compiten a través de la experiencia aduanera, la coordinación del transporte, el almacenamiento y el manejo específico de carga. En mayo de 2025, Kuehne+Nagel anunció que había obtenido la certificación de Agente de Aduanas de Operador Económico Autorizado de Arabia Saudita. La asociación de Maersk con Saudi Post, anunciada en julio de 2025, añadió una opción de logística de comercio electrónico utilizando el Parque Logístico Integrado de Jeddah de Maersk como centro de cumplimiento en zona franca. Para la carga de salud y otras cargas sensibles a la temperatura, los proveedores también pueden diferenciar sus servicios a través de procesos de manejo adecuados y coordinación de la cadena de frío.
Líderes de la Industria de Transporte de Flete Marítimo de Arabia Saudita
-
Bahri
-
SAL Saudi Logistics Services Company
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: RSGT, CMA CGM Group y Mawani anunciaron planes para desarrollar la Terminal 4 en el Puerto Islámico de Jeddah, con una inversión inicial de 434 millones de USD. Se espera que el proyecto añada hasta 2,6 millones de TEU de capacidad anual e incluye muelles de aguas profundas y 10 grúas de muelle a buque.
- Agosto de 2026: Bahri Logistics anunció nuevas oficinas de agencia naviera en los Puertos Comercial e Industrial de Yanbu y en el Puerto Industrial de Ras Tanura, ampliando su presencia tanto en la costa del Mar Rojo como en el Golfo Arábigo.
- Febrero de 2026: MSC inauguró un parque logístico integrado de más de 100.000 m² en el Puerto Rey Abdulaziz, con una capacidad de manejo anual superior a 300.000 TEU. La instalación apoya la carga contenerizada, general y a granel.
- Enero de 2026: Bahri y Saudi Iron and Steel Company firmaron una carta de intención para explorar soluciones de transporte marítimo para los requisitos de mineral de hierro de Hadeed.
Alcance del Informe del Mercado de Transporte de Flete Marítimo de Arabia Saudita
| Carga Contenerizada | Seca |
| Refrigerada | |
| Carga No Contenerizada | Carga de Granel Seco |
| Carga de Granel Líquido | |
| Carga Fraccionada y General |
| Electrónica y Semiconductores |
| Química y Petroquímica |
| Alimentos y Bebidas |
| Farmacéutica y Salud |
| Comercio Minorista y Electrónico |
| Otros |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Tipo de Carga | Carga Contenerizada | Seca |
| Refrigerada | ||
| Carga No Contenerizada | Carga de Granel Seco | |
| Carga de Granel Líquido | ||
| Carga Fraccionada y General | ||
| Por Industria de Usuario Final | Electrónica y Semiconductores | |
| Química y Petroquímica | ||
| Alimentos y Bebidas | ||
| Farmacéutica y Salud | ||
| Comercio Minorista y Electrónico | ||
| Otros | ||
| Por Región | Central (Riad, Al-Qassim y Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | ||
| Norte (Al-Jouf y Arar) | ||
| Sur (Asir, Jazan y Najran) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado de transporte de flete marítimo de Arabia Saudita?
Se prevé que el mercado registre una CAGR del 5,43% de 2027 a 2032, aumentando desde 10,17 mil millones de USD en 2027 hasta 13,25 mil millones de USD en 2032. La inversión en puertos, la actividad comercial y la demanda de servicios de carga contenerizada y especializada respaldan las perspectivas del mercado.
¿Qué tipo de carga tiene la mayor participación del mercado?
La carga no contenerizada representa una participación del 69,35% en 2026. El granel líquido, el granel seco, la carga fraccionada y la carga de proyecto apoyan este segmento a través del comercio energético, industrial y relacionado con la infraestructura de Arabia Saudita.
¿Qué tipo de carga se espera que crezca más rápido hasta 2031?
Se prevé que la carga contenerizada registre una CAGR del 7,25% hasta 2032. La demanda de bienes minoristas, envíos de alimentos y productos manufacturados apoya la necesidad de servicios de contenedores fiables, mientras que la infraestructura de contenedores refrigerados ayuda a manejar la carga sensible a la temperatura.
¿Qué industria de usuario final se espera que crezca más rápido?
Se prevé que la farmacéutica y salud registre una CAGR del 8,35% hasta 2032. Estos envíos requieren un manejo fiable, control de temperatura adecuado y coordinación entre el transporte marítimo, las operaciones portuarias y la logística interior.
¿Qué región tiene la mayor participación del mercado?
La Región Oriental representa una participación del 33,83% en 2026. El acceso al Golfo Arábigo, la infraestructura del puerto de Dammam, la actividad industrial de Jubail y las exportaciones petroquímicas respaldan la posición de la región.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que la Región Norte registre una CAGR del 6,98% hasta 2032. Su crecimiento depende de los corredores logísticos que conectan la demanda interior y los centros de producción con los puertos costeros y las redes de distribución más amplias.