
サウジアラビア海上貨物輸送市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
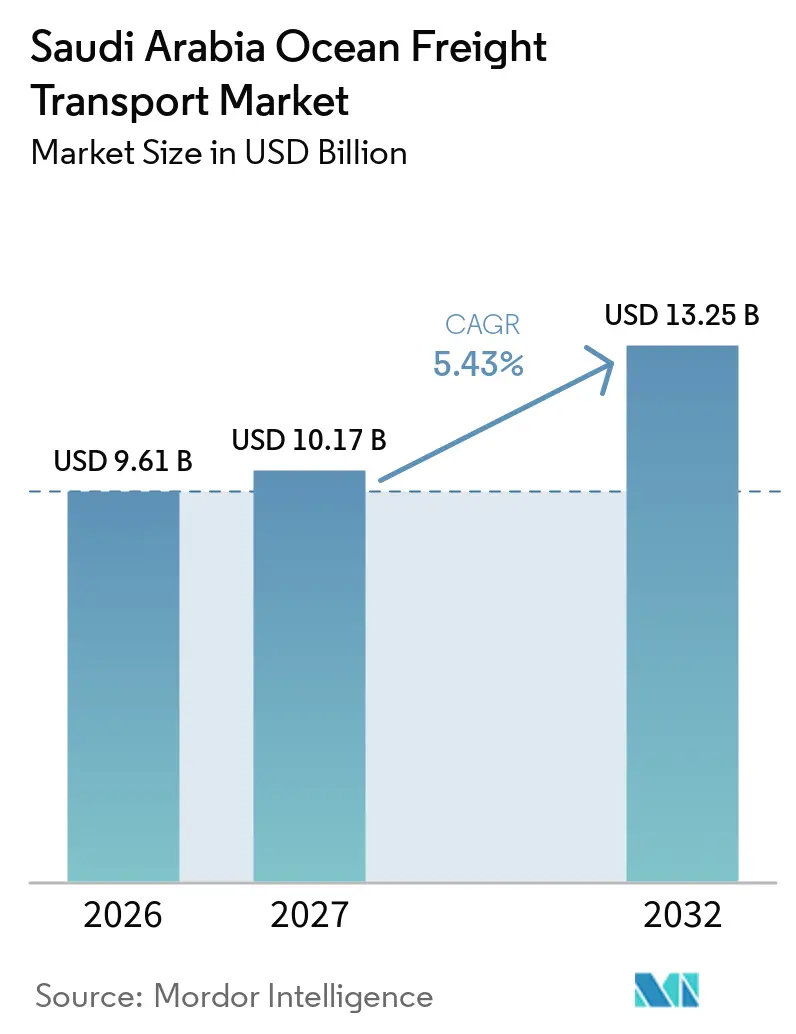
| 基準年の市場規模 (2026) | 9.61 十億米ドル |
| 市場規模 (2027) | 10.17 十億米ドル |
| 市場規模 (2032) | 13.25 十億米ドル |
| 成長率 (2027 - 2032) | 5.43 % |
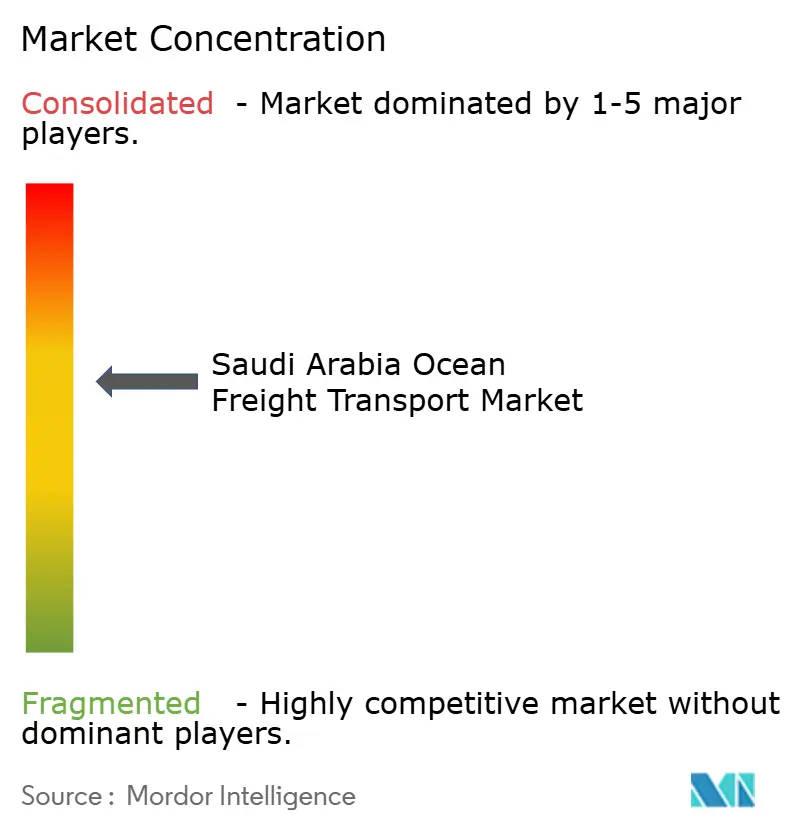
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア海上貨物輸送市場分析
サウジアラビア海上貨物輸送市場規模は2026年に9.61 ビリオン 米ドルと評価されています。2027年の10.17 ビリオン 米ドルから2032年には13.25 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは5.43%です。
サウジアラビアの紅海およびアラビア湾沿岸は、アジア、アフリカ、ヨーロッパ、湾岸輸出市場を結ぶ海上航路への戦略的アクセスを提供しています。ビジョン2030のもと、港湾能力、ターミナル設備、物流インフラへの投資が同国の海上貨物輸送能力を強化しています。コンテナ輸送量の増加、消費財の輸入拡大、特殊貨物需要の高まりが海上貨物輸送サービスへの需要を牽引しています。また、大量のバルク貨物量と、信頼性の高いコンテナ輸送および温度管理輸送サービスへの需要増加も市場に恩恵をもたらしています。ただし、紅海のセキュリティリスクや内陸接続の制約が、船舶スケジュールを乱し、保険コストを増加させ、港湾間の貨物流通を制限する可能性があります。
主要レポートのポイント
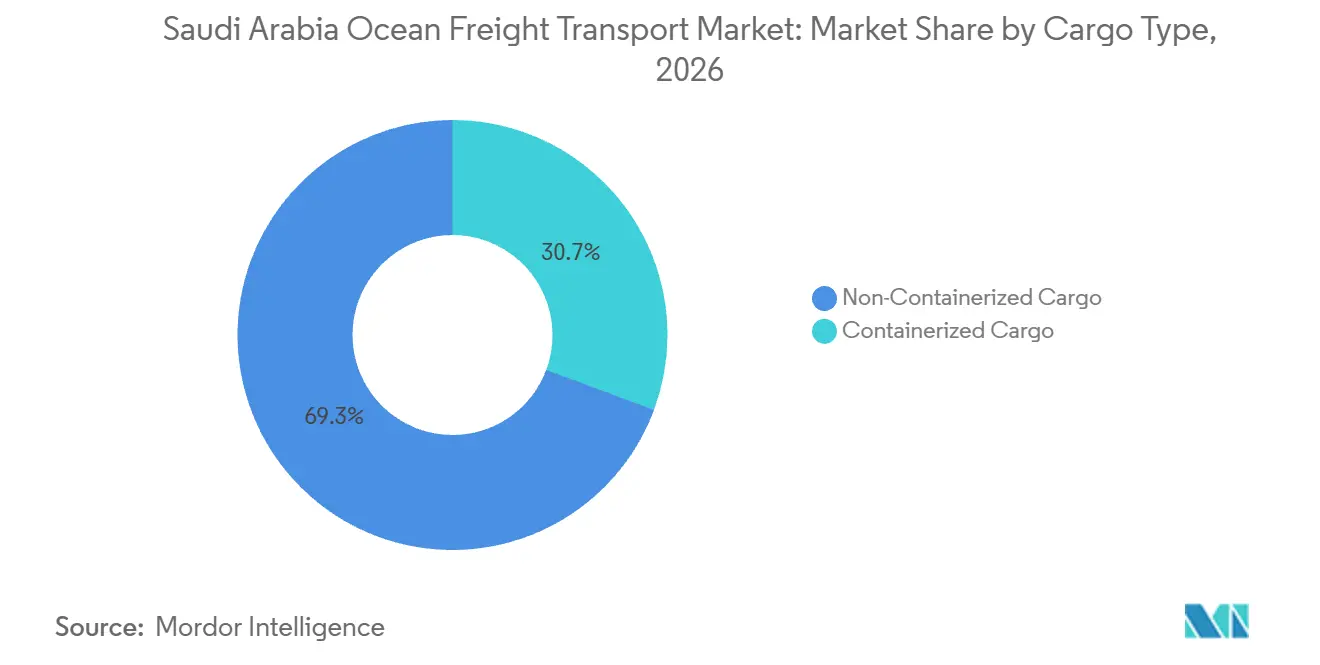
- 貨物タイプ別では、非コンテナ化貨物が2026年のサウジアラビア海上貨物輸送市場シェアの69.35%を占め、コンテナ化貨物は2032年までに7.25%のCAGRを記録すると予測されています。
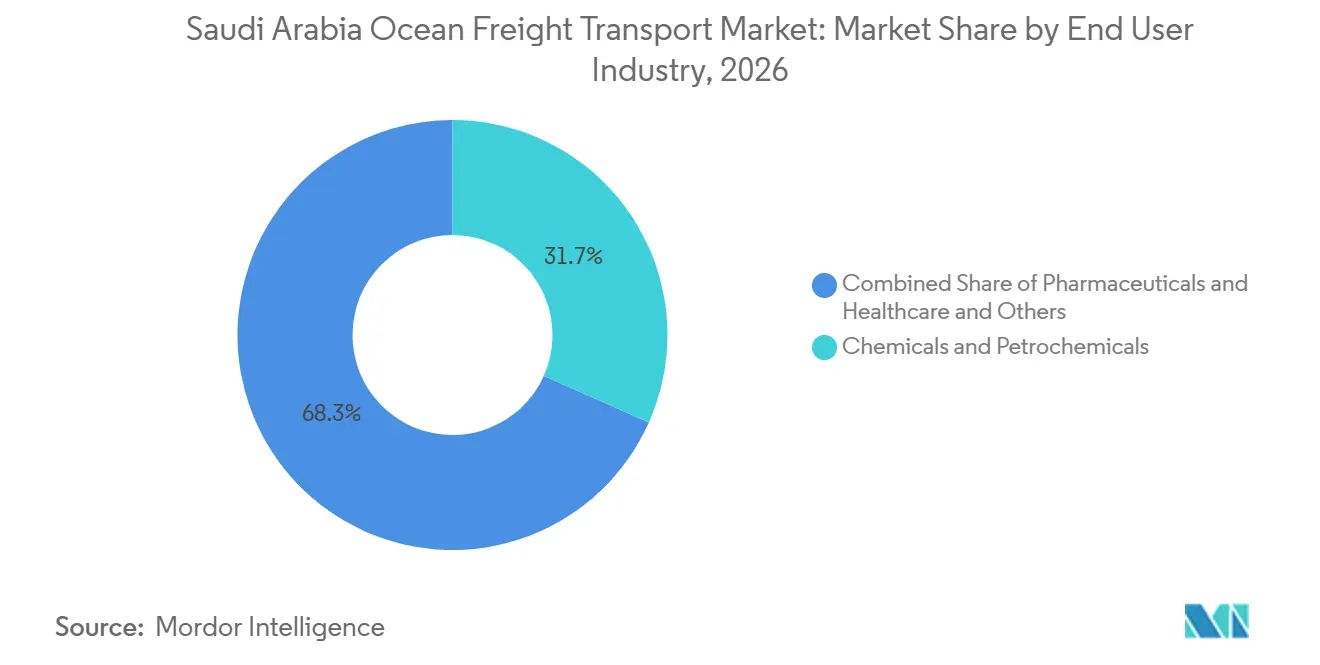
- エンドユーザー産業別では、化学品・石油化学品が2026年のサウジアラビア海上貨物輸送市場シェアの31.67%を占め、医薬品・ヘルスケアは2032年までに8.35%のCAGRを記録すると予測されています。
- 地域別では、東部地域が2026年のサウジアラビア海上貨物輸送市場規模の33.83%を占め、北部地域は2032年までに6.98%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
サウジアラビア海上貨物輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030の港湾投資による海上貨物輸送能力の拡大 | +2.0% | 全国規模;ジェッダ、ダンマーム、ジュバイル、ヤンブー、ラスアルハイルに集中した恩恵 | 長期(4年以上 |
| 紅海・湾岸の地理的優位性による貿易接続性の強化 | +1.5% | 西部(紅海回廊)および東部(アラビア湾回廊)沿岸地域 | 中期(2~4年) |
| 非石油輸出の成長による産業貨物量の増加 | +1.2% | 東部州(石油化学品)、西部(産業輸出港)、新興の中央部から沿岸への回廊 | 中期(2~4年) |
| 小売・食品輸入によるコンテナ化フレートの拡大 | +1.0% | ジェッダ・イスラミック港(西部)、キング・アブドゥルアジーズ港(東部)、中央部へのラストマイル波及 | 短期(2年以内) |
| 港湾自動化による海上貨物取扱効率の向上 | +0.8% | ジェッダ南コンテナターミナル、KAPDダンマーム、NEOMポート(北部・西部) | 長期(4年以上) |
| 海事ローカライゼーションによる国内海運産業能力の強化 | +0.5% | 全国規模;東部州ラスアルハイルのIMI造船所を主要拠点として | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030の港湾投資による海上貨物輸送能力の拡大
サウジアラビアは官民投資を通じて港湾・ターミナル能力を拡大しています。2025年3月、DP WorldとサウジアラビアPort Authority(Mawani)は、SAR 30 ビリオン(799.38 ミリオン 米ドル)の投資を経て、ジェッダ・イスラミック港の南コンテナターミナルを開業しましたDP WorldとMawaniがジェッダにSAR 30 ビリオン規模の最先端ターミナルを開業、 2025年3月、dpworld.com">[1]。この拡張により、ターミナルの年間処理能力は180万TEUから400万TEUに増加し、自動化および冷蔵コンテナインフラが追加されました。また、ターミナルにはさらなる開発を前提とした長期拡張計画も存在します。2026年8月、Red Sea Gateway Terminal(RSGT)、CMA CGM Group、Mawaniはジェッダ・イスラミック港のターミナル4の開発を推進しました。このプロジェクトは4億3,400万米ドルの初期投資を伴い、深水バースと10基のシップ・トゥ・ショアクレーンを備え、年間最大260万TEUの処理能力追加を目指しています。これらの投資は、船会社と貨物オーナーにとっての能力確保を強化すると期待されています。
紅海・湾岸の地理的優位性による貿易続性の強化
サウジアラビアが紅海とアラビア湾の両方にアクセスできることで、荷主は西部と東部の港湾ゲートウェイを利用できます。この地理的優位性は、いずれかの回廊でスケジュールや運航条件が変化した際に、代替ルートの選択肢を提供します。ジェッダ・イスラミック港は紅海貿易に対応し、ダンマームのキング・アブドゥルアジーズ港および東部州の産業港はアラビア湾を通じた貨物輸送を支援しています。ただし、2つの沿岸回廊へのアクセスがあっても、国際海上航路における混乱の影響を排除することはできません。セキュリティリスクは船舶スケジュールを変更させ、保険コストを増加させ、寄港地の決定に影響を与える可能性があります。したがって、荷主と船会社はゲートウェイを選択する際に、ルートの信頼性、貨物タイプ、内陸輸送の接続性を評価する必要があります。西部港と東部港の間で移動する貨物量は、混乱の継続期間と各港で利用可能なサービス能力に依存します。
非石油輸出の成長による産業貨物量の増加
サウジアラビアの非石油輸出は、工業製品や製造品を国際市場へ輸送する海上サービスへの需要を牽引しています。化学品・石油化学品は引き続き主要な貨物カテゴリーであり、産業の多様化によりサウジアラビアの港湾を通じて輸送される品目の範囲が拡大する可能性があります。2026年1月、Bahriとサウジ鉄鋼会社は、鉄鉱石輸送のための海上輸送ソリューションを検討する覚書に署名しました。この提携案は、産業貨物オーナーがサプライチェーン要件に合わせた輸送手配を構築できることを示しています。輸出の成長はコンテナの可用性や船舶稼働率にも影響を与える可能性があります。輸出貨物が入荷貨物を補完する場合、船会社は機器の移動をより適切にバランスさせ、空コンテナの再配置を削減できます。この恩恵の程度は、輸出量、貿易ルート、輸入と輸出の貨物バランスに依存します。産業活動はバルク、ブレークバルク、コンテナ化輸送への需要を支えています。
小売・食品輸入によるコンテナ化フレートの拡大
小売活動、eコマースの成長、食品輸入が定期コンテナサービスと信頼性の高い貨物取扱業務への需要を牽引しています。2025年7月、MaerskとSaudi Postはサウジアラビアで事業を展開する国際eコマース企業を支援する戦略的パートナーシップを発表しました。このパートナーシップのもと、Maerskのジェッダ統合物流パークが原産地サービスおよび国際輸送のための保税フルフィルメントハブとして機能します。ジェッダの南コンテナターミナルの拡張も冷蔵コンテナインフラを強化しました。ターミナルのリーファープラグ容量は1,200点から2,340点に増加し、リーファー検査施設は75台の冷蔵コンテナを同時に処理できますMawani、DP Worldがジェッダ・イスラミック港を拡張、 2025年3月、spa.gov.sa/en/N2277492">[2]。これらの能力は、食品や一部のヘルスケア製品を含む温度管理が必要な貨物の取扱いを支援します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 紅海のセキュリティリスクによるルートの不安定化 | -0.8% | 西部地域(ジェッダ、ヤンブー、ジャザン);トランシップメント回復を抑制し、紅海の保険コストを上昇させる | 中期(2~4年) |
| 港湾・内陸のボトルネックによるフレート効率の制限 | -0.5% | 全国規模;ジェッダのピーク時および中央部から港湾へのランドブリッジ回廊で顕著 | 短中期(4年以内) |
| 燃料・用船コストによる運営費の増加 | -0.3% | グローバルな影響;喜望峰迂回ルートを使用する中東・ヨーロッパ間および中東・アジア間航路で最も高い | 短期(2年以内) |
| 貨物不均衡による空コンテナ再配置コストの増加 | -0.2% | 東部・西部港;紅海の迂回によって悪化したサウジアラビアの構造的輸入超過 | 短中期(4年以内) |
| 情報源: Mordor Intelligence | |||
紅海のセキュリティリスクによるルートの不安定化
紅海、バブ・エル・マンデブ海峡、アデン湾およびその周辺海域におけるセキュリティリスクが商業海運業務を引き続き混乱させています。船舶の迂回は航海時間を延長させ、燃料消費、保険コスト、寄港スケジュールの混乱を増加させます。混乱はまた、西部港と東部港の間の貨物分配を変化させます。ただし、これらの影響の規模と期間は、船会社のルーティング決定、現行のセキュリティ状況、サービスの可用性、および顧客要件に依存します。荷主は輸送を計画する際に、追加の輸送時間とスケジュール変更を考慮する必要があります。代替ゲートウェイは実行可能な選択肢を提供しますが、各ルートの適合性は貨物の目的地と内陸輸送要件によって異なります。
港湾・内陸のボトルネックによるフレート効率の制限
バース容量の追加だけでは、港湾から最終目的地への効率的な貨物移動を保証することはできません。海上貨物のパフォーマンスは、通関手続き、トラックの可用性、鉄道接続、ドライポート、倉庫容量にも依存します。これらの要素は、多くの流通センターや産業拠点が沿岸ゲートウェイから内陸に位置するサウジアラビアでは特に重要です。デジタルターミナルシステムは計画と可視性を向上させることができますが、より広範な物流チェーン全体の混雑や容量制約を単独で解決することはできません。季節的なピークや不均一な貨物到着は、依として滞留時間を延長し、以降の流通を遅延させる可能性があります。したがって、港湾オペレーターは、新しいターミナル容量がエンドツーエンドのフレートパフォーマンスの向上をもたらすよう、ターミナル業務を内陸輸送ネットワークおよび通関プロセスと調整する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:非コンテナ化貨物がリード、コンテナ化フレートがより速く成長
非コンテナ化貨物は2026年のサウジアラビア海上貨物輸送市場シェアの69.35%を占め、最大の貨物カテゴリーとなっています。このセグメントには液体バルク、ドライバルク、ブレークバルク、プロジェクト貨物が含まれます。液体バルクは、適切な船舶と専用ターミナルインフラを必要とする原油、精製石油製品、石油化学液体を対象としています。ドライバルクおよびブレークバルクサービスも、標準コンテナでは効率的に輸送できない産業資材、機器、貨物を支援しています。これらのサービスへの需要はエネルギー輸出、産業生産、建設活動、プロジェクトスケジュールと連動しています。
コンテナ化貨物は2032年までに7.25%のCAGRを記録すると予測されており、貨物タイプの中で最も高い成長率です。標準コンテナは小売品、電子機器、産業部品、その他の製造品の輸送を支援します。冷蔵コンテナも食品や温度管理が必要な貨物にとって重要です。ターミナル容量とリーファーインフラへの投資はこれらの流れを支援できますが、需要は輸入活動、輸出成長、サービス頻度、内陸接続の信頼性に依存します。したがって、コンテナ化フレートはサプライチェーンの多様化と標準化された貨物取扱への需要から恩恵を受ける位置にあります。

エンドユーザー産業別:化学・石油化学品がリード、ヘルスケアがより速く成長
化学品・石油化学品は2026年のサウジアラビア海上貨物輸送市場規模の31.67%を占めています。ジュバイルとヤンブーの生産クラスターが、化学製品、石油化学液体、関連産業資材の海上輸送への需要を生み出しています。これらの輸送は、製品によって液体バルクタンカー、ISOタンク、ブレークバルクサービス、または専門的な取扱手順を必要とする場合があります。このセグメントの地位は、王国の海上フレート活動における産業・エネルギー関連貿易の重要性を反映しています。2026年1月、Bahriとサウジ鉄鋼会社はHadeedの鉄鉱石需要に対する海上輸送ソリューションを検討する覚書に署名し、産業顧客向けの専用輸送手配の役割を示しました。
医薬品・ヘルスケアは2032年までに8.35%のCAGRを記録すると予測されており、エンドユーザーカテゴリーの中で最も高い成長率です。これらの輸送は、港湾保管および内陸流通中の温度管理、文書化された保管管理、信頼性の高い取扱いを必要とする場合があります。2025年10月、AJEX Logistics Servicesはリヤドに生製剤および冷凍製品の温度管理保管を備えた医薬品物流デポを開設しましたAJEXがサウジアラビア初のGMP-GxP準拠施設を開設し、ライフサイエンス物流能力を拡大、 2025年10月、aj-ex.com/news">[3]。このような施設はヘルスケア貨物のより広範な物流チェーンを支援できますが、海上輸送は適切なコンテナ、リーファープラグの可用性、モニタリング、通関手続き、および以降の輸送にも依存します。その他のエンドユーザー産業には、食品・飲料、電子機器・半導体、小売・eコマース、製造業が含まれます。
地域分析
東部地域は2026年のサウジアラビア海上貨物輸送市場シェアの33.83%を占め、最大の地域貢献者となっています。その地位は、アラビア湾へのアクセス、ダンマームのキング・アブドゥルアジーズ港、ジュバイルの産業基盤、化学品・石油化学品の輸出によって支えられています。2026年2月、MSCはダンマームのキング・アブドゥルアジーズ港にMEDLOG 1を開設しました。この統合物流パークは100,000 m²以上をカバーし、年間30万TEUを超える取扱能力を有しています。コンテナ化、一般、バルク貨物を取り扱うよう設計されており、重要な産業・海上ゲートウェイ近くに物流・保管能力を追加します。
西部地域はジェッダ・イスラミック港とヤンブーの産業港施設を含むため、市場において引き続き重要な位置を占めています。2025年3月、DP WorldとMawaniはジェッダ・イスラミック港の拡張された南コンテナターミナルを開業し、年間処理能力を400万TEUに増加させました。2026年8月、RSGT、CMA CGM Group、Mawaniはターミナル4の計画を推進し、年間最大260万TEUの処理能力追加が期待されていますRSGTとCMA CGMがジェッダ・イスラミック港のターミナル4開発および最大260万TEUの容量追加に向けた4億3,400万米ドルの初期投資を発表、 2026年8月、rsgt.com.sa/news">[4]。これらの開発はコンテナ輸送と大型船舶を取り扱う港湾の能力を強化します。紅海に影響するセキュリティ状況は、船舶スケジュール、ルーティング決定、西部ゲートウェイの信頼性に関連する考慮事項として引き続き重要です。
北部地域は2032年までに6.98%のCAGRを記録すると予測されており、地域の中で最も高い成長率です。その成長は主要な海港への直接アクセスではなく、内陸の需要と生産を沿岸港湾に結ぶ物流回廊に依存しています。中地域もリヤドおよびその他の内陸センターにサービスを提供する流通ネットワークを通じて市場需要を支えています。2025年11月、DHL Supply Chainはリヤドのサウジアラビア特別統合物流ゾーンにおけるマルチユーザー倉庫への1億3,000万ユーロ(152.92 ミリオン 米ドル)の投資を発表しました。計画施設には78,000 m²の広大なサイト内に53,000 m²の倉庫が含まれ、2027年第2四半期に完成予定です。この開発はリヤド近郊の物流能力を支援しますが、それ自体は海港投資ではありません。
競合環境
サウジアラビア海上貨物輸送市場は集約されており、グローバルな船会社、統合物流プロバイダー、港湾ターミナルオペレーター、国内海運会社が含まれます。競争は船舶容量、港湾アクセス、ターミナル効率、フレートフォワーディングサービス、および海上輸送と倉庫・内陸流通を調整する能力によって影響を受けます。2026年8月、RSGT、CMA CGM Group、Mawaniはジェッダ・イスラミック港のターミナル4の計画を推進しました。提案された投資は輸送サービスとターミナルインフラを結びつけ、深水バースと10基のシップトゥ・ショアクレーンを含みます。このようなプロジェクトは港湾容量と船会社・貨物オーナーが利用できるサービスの範囲に影響を与えます。
MSCはMEDLOG 1を通じてダンマームでの物流プレゼンスを拡大しました。これはキング・アブドゥルアジーズ港近くのコンテナ化、一般、バルク貨物を取り扱う統合施設です。Bahriは海上業務と国内産業との関係を引き続き発展させています。2025年10月、BahriはInternational Maritime Industriesに対してSAR 762 ミリオン(203 ミリオン 米ドル)でギア付きウルトラマックスドライバルク船6隻を発注し、2028年から2029年の間に引き渡しが予定されています。これらの開発は、貨物取扱インフラの拡大と専用ドライバルク船容量の追加によって、サウジアラビアの海上物流能力を強化します。このような投資はサービスの柔軟性を向上させ、産業貨物の移動を支援し、進化する輸送需要に応える国内海上サービスの役割を強化することができます。
フレートフォワーダーと統合物流プロバイダーは、通関の専門知識、輸送調整、保管、貨物固有の取扱いを通じて競争していま。2025年5月、Kuehne+Nagelはサウジアラビアの認定経済事業者通関業者認証を取得したと発表しました。2025年7月に発表されたMaerskとSaudi Postのパートナーシップは、MaerskのジェッダIntegrated Logistics Parkを保税フルフィルメントハブとして使用するeコマース物流オプションを追加しました。ヘルスケアおよびその他の温度管理が必要な貨物については、プロバイダーは適切な取扱プロセスとコールドチェーン調整を通じてサービスを差別化することもできます。
サウジアラビア海上貨物輸送産業リーダー
-
Bahri
-
SAL Saudi Logistics Services Company
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:RSGT、CMA CGM Group、Mawaniがジェッダ・イスラミック港のターミナル4開発計画を発表。初期投資額は4億3,400万米ドルで、年間最大260万TEUの処理能力追加と深水バーおよび10基のシップ・トゥ・ショアクレーンの設置が予定されています。
- 2026年8月:Bahri Logisticsがヤンブー商業・産業港およびラスタヌラ産業港に新たな船舶代理店事務所を開設し、紅海沿岸とアラビア湾の両方でのプレゼンスを拡大しました。
- 2026年2月:MSCがキング・アブドゥルアジーズ港に100,000 m²以上をカバーする統合物流パークを開設。年間取扱能力は30万TEUを超え、コンテナ化、一般、バルク貨物に対応しています。
- 2026年1月:BahriとサウジアラビアIron and Steel Companyが、Hadeedの鉄鉱石需要に対する海上輸送ソリューションを検討する覚書に署名しました。
サウジアラビア海上貨物輸送市場レポートの範囲
| コンテナ化貨物 | ドライ |
| リーファー | |
| 非コンテナ化貨物 | ドライバルク貨物 |
| 液体バルク貨物 | |
| ブレークバルクおよび一般貨物 |
| 電子機器・半導体 |
| 化学品・石油化学品 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| 小売・eコマース |
| その他 |
| 中央部(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、メディナ、タブーク) |
| 北部(アル・ジョーフ、アラール) |
| 南部(アシール、ジャザン、ナジュラン) |
| 貨物タイプ別 | コンテナ化貨物 | ドライ |
| リーファー | ||
| 非コンテナ化貨物 | ドライバルク貨物 | |
| 液体バルク貨物 | ||
| ブレークバルクおよび一般貨物 | ||
| エンドユーザー産業別 | 電子機器・半導体 | |
| 化学品・石油化学品 | ||
| 食品・飲料 | ||
| 医薬品・ヘルスケア | ||
| 小売・eコマース | ||
| その他 | ||
| 地域別 | 中央部(リヤド、アル・カシーム、ハイル) | |
| 東部(アッシャルキーヤ) | ||
| 西部(アル・バーハ、マッカ、メディナ、タブーク) | ||
| 北部(アル・ジョーフ、アラール) | ||
| 南部(アシール、ジャザン、ナジュラン) | ||
レポートで回答される主要な質問
サウジアラビアの海上貨物輸送市場の予測成長率はどのくらいですか?
市場は2027年から2032年にかけてCAGR 5.43%を記録すると予測されており、2027年の10.17 ビリオン 米ドルから2032年には13.25 ビリオン 米ドルに増加します。港湾投資、貿易活動、コンテナ化および特殊貨物サービスへの需要が市場の見通しを支えています。
市場で最大のシェアを持つ貨物タイプはどれですか?
非コンテナ化貨物は2026年に69.35%のシェアを占めています。液体バク、ドライバルク、ブレークバルク、プロジェクト貨物がサウジアラビアのエネルギー、産業、インフラ関連貿易を通じてこのセグメントを支えています。
2031年までに最も速く成長すると予想される貨物タイプはどれですか?
コンテナ化貨物は2032年までに7.25%のCAGRを記録すると予測されています。小売品、食品輸送、製造品への需要が信頼性の高いコンテナサービスの必要性を支え、リーファーインフラが温度管理が必要な貨物の取扱いを支援します。
最も速く成長すると予想されるエンドユーザー産業はどれですか?
医薬品・ヘルスケアは2032年までに8.35%のCAGRを記録すると予測されています。これらの輸送は信頼性の高い取扱い、適切な温度管理、海上輸送、港湾業務、内陸物流間の調整を必要とします。
市場で最大のシェアを持つ地域はどこですか?
東部地域は2026年に33.83%のシェアを占めています。アラビア湾へのアクセス、ダンマームの港湾インフラ、ジュバイルの産業活動、石油化学品の輸出がこの地域の地位を支えています。
2032年までに最も速く成長すると予想される地域どこですか?
北部地域は2032年までに6.98%のCAGRを記録すると予測されています。その成長は、内陸の需要と生産センターを沿岸港湾および広範な流通ネットワークに結ぶ物流回廊に依存しています。