
Tamanho e Participação do Mercado de Carga Menor que Contêiner Completo da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
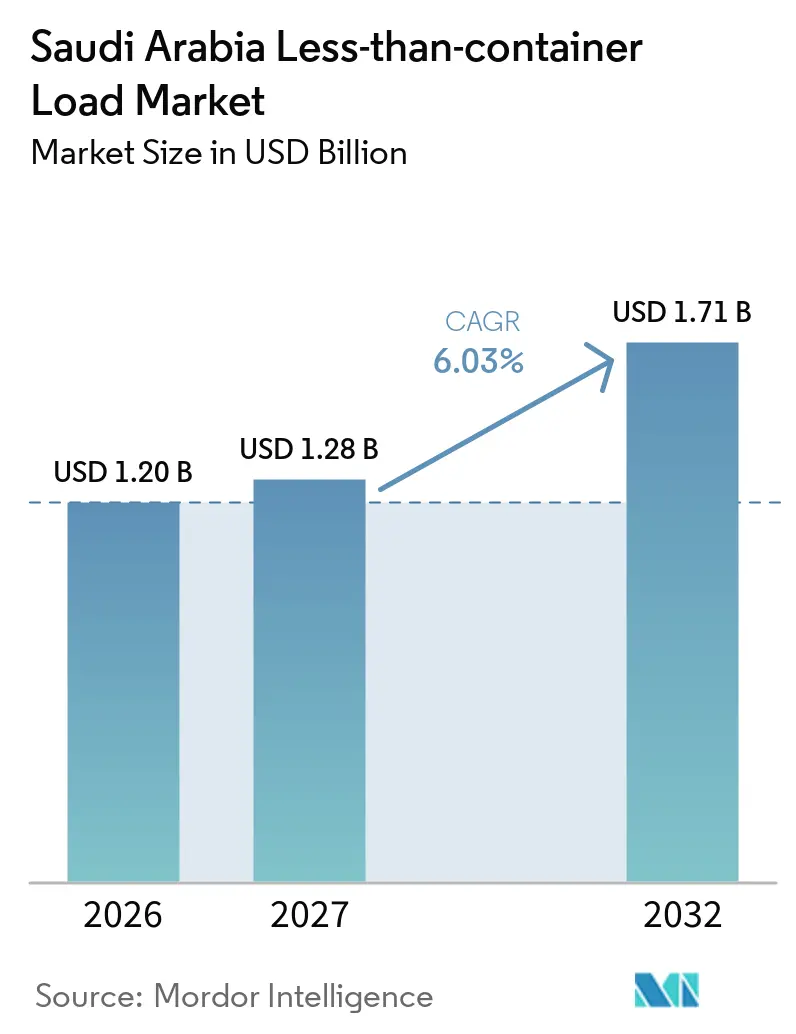
| Tamanho do mercado no ano base (2026) | 1.20 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.71 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.03 % |
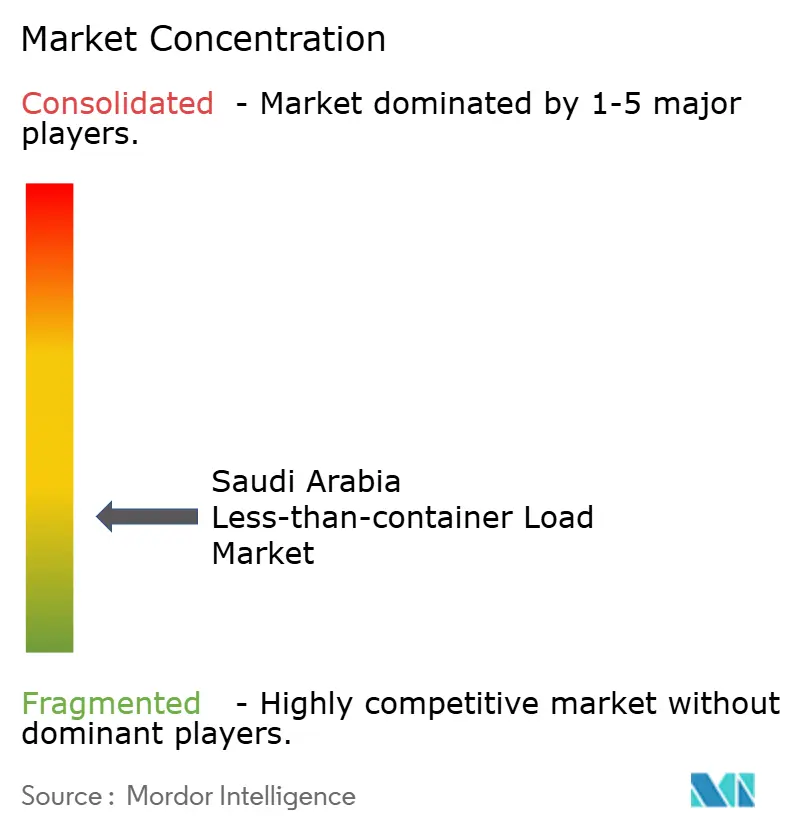
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Menor que Contêiner Completo da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de carga menor que contêiner completo da Arábia Saudita é avaliado em 1,20 bilhões de USD em 2026. Estima-se que cresça de 1,28 bilhões de USD em 2027 para atingir 1,71 bilhões de USD até 2032, a um CAGR de 6,03% durante o período de previsão (2027-2032).
O mercado de carga menor que contêiner completo da Arábia Saudita é sustentado por uma mudança mais ampla em direção a cadeias de suprimentos de manufatura, varejo e farmacêutica que exigem reabastecimento frequente em lotes menores. O tráfego de contêineres e as novas conexões de transporte marítimo estão aumentando o volume de carga de entrada, trânsito e reexportação que pode ser consolidada nos portos sauditas. O investimento em portos, armazéns, zonas logísticas e ligações interiores está ampliando o alcance operacional dos prestadores de serviços de consolidação e distribuição. Ao mesmo tempo, os benefícios são desiguais porque os custos rodoviários, a documentação aduaneira e a menor densidade de remessas fora dos principais centros podem enfraquecer a economia das rotas. Os grandes transitários estão respondendo com ofertas integradas de alfândega, armazenagem e transporte, enquanto os NVOCCs e consolidadores especializados estão utilizando serviços diretos e reservas digitais para competir nos corredores de maior densidade.
Principais Conclusões do Relatório
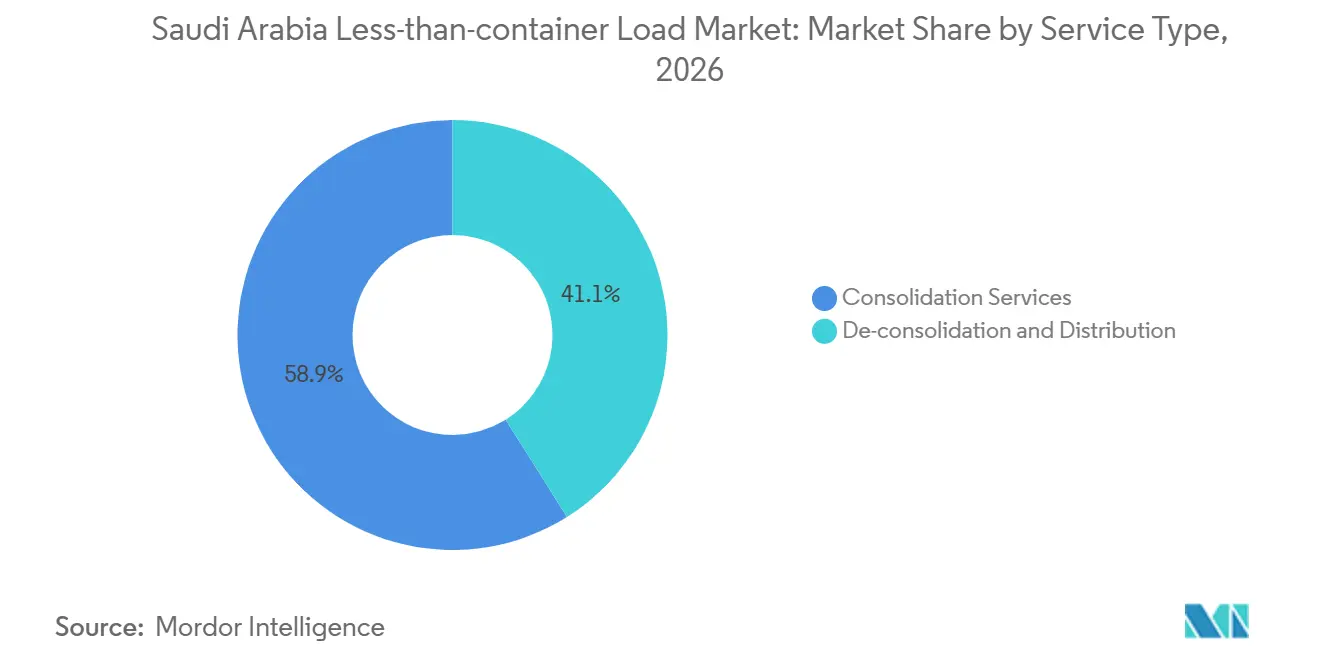
- Por tipo de serviço, os serviços de consolidação representam 58,93% da participação do mercado de carga menor que contêiner completo da Arábia Saudita em 2026, enquanto o segmento de desconsolidação e distribuição tem previsão de registrar um CAGR de 7,35% até 2032.
- Por destino, o LCL internacional representa 72,83% do tamanho do mercado de carga menor que contêiner completo da Arábia Saudita em 2026 e tem previsão de expandir a um CAGR de 6,72% até 2032.
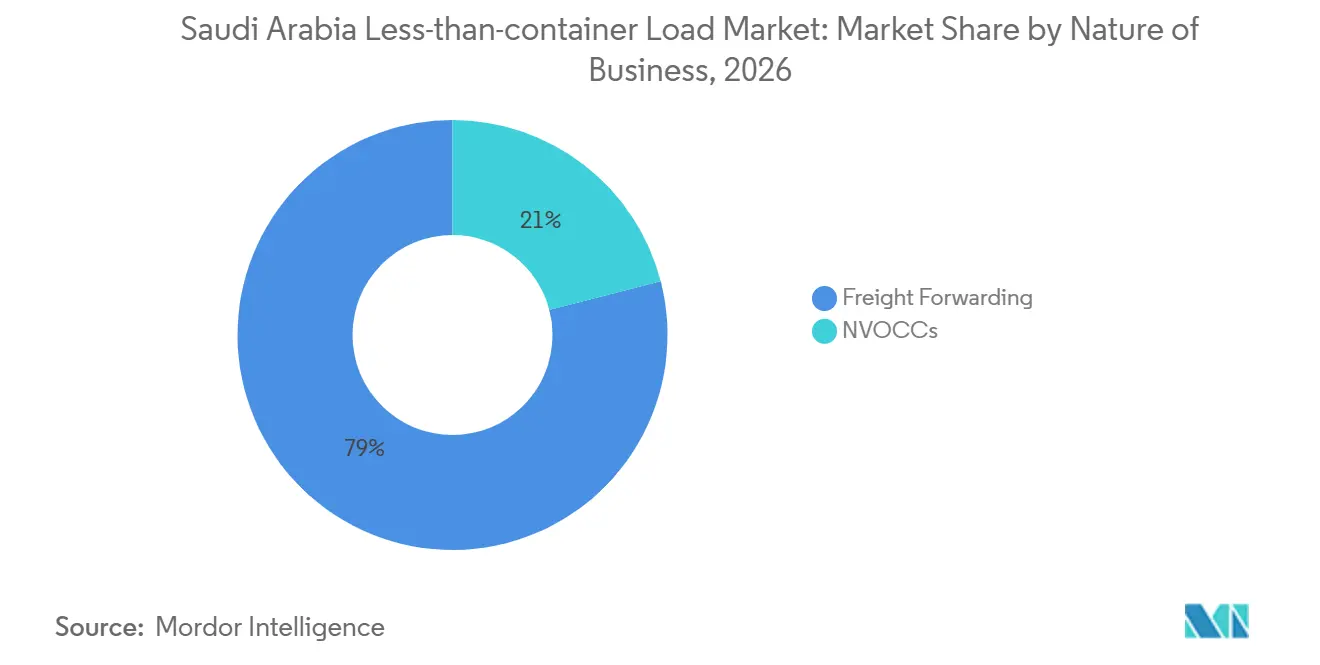
- Por natureza do negócio, o frete representa 79,03% do tamanho do mercado de carga menor que contêiner completo da Arábia Saudita em 2026, enquanto os NVOCCs têm previsão de registrar o maior CAGR de 8,79% até 2032.
- Por usuário final, o segmento de manufatura e automotivo representa 34,82% da participação do mercado de carga menor que contêiner completo da Arábia Saudita em 2026, enquanto o segmento de varejo e comércio eletrônico tem previsão de registrar um CAGR de 7,71% até 2032.
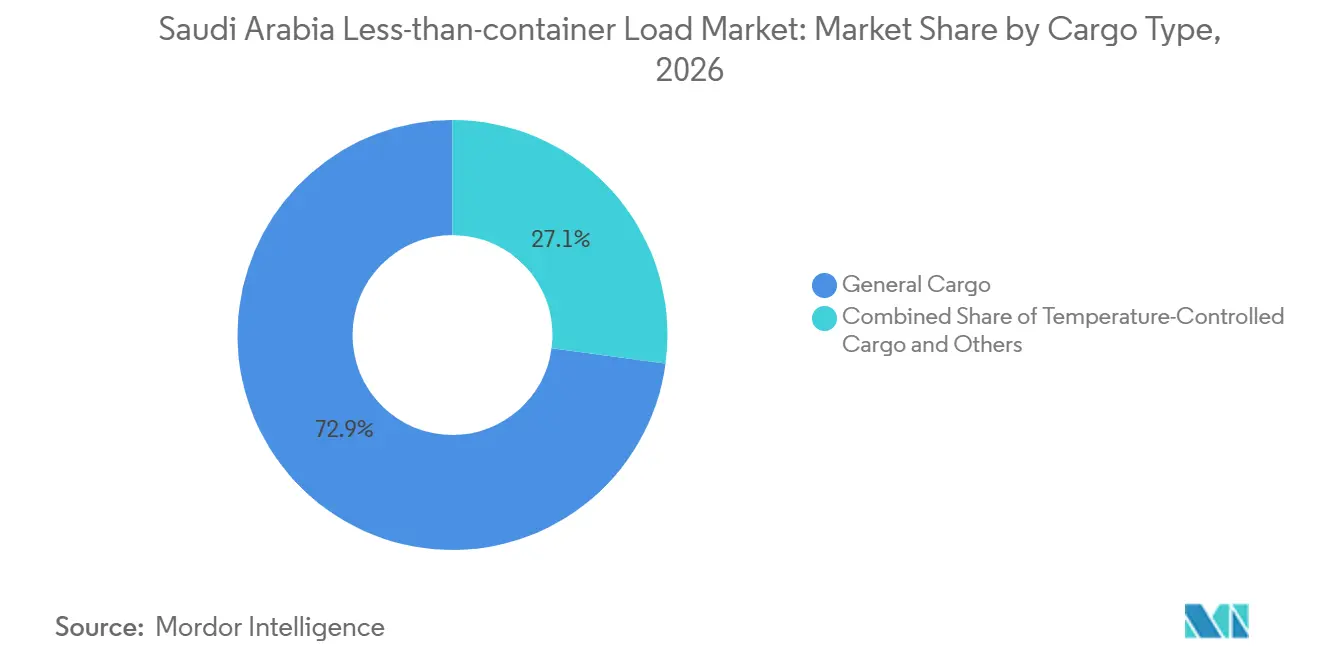
- Por tipo de carga, a carga geral representa 72,89% do tamanho do mercado de carga menor que contêiner completo da Arábia Saudita em 2026, enquanto a carga com controle de temperatura tem previsão de registrar um CAGR de 8,22% até 2032.
- Por geografia, a região Ocidental representa 45,73% da participação do mercado de carga menor que contêiner completo da Arábia Saudita em 2026, enquanto a região Norte tem previsão de registrar um CAGR de 8,64% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico Aumentando a Demanda por Remessas LCL Transfronteiriças | +1.4% | Nacional, concentrado em Riade e Jeddah | Curto prazo (≤ 2 anos) |
| Investimento da Visão 2030 Fortalecendo a Infraestrutura Logística de LCL | +1.2% | Nacional, com impacto nos centros de Jeddah, Dammam e Riade | Longo prazo (≥ 4 anos) |
| Diversificação Industrial Expandindo Movimentos de Frete em Lotes Menores | +1.0% | Nacional, liderado pelas regiões Central e Oriental com transbordamento para a região Ocidental. | Médio prazo (2-4 anos) |
| Conectividade como Centro Comercial Aumentando as Oportunidades de Consolidação Regional | +0.8% | Região Ocidental e Região Oriental, com transbordamento para o GCC | Médio prazo (2-4 anos) |
| Integração Porto-Ferrovia Melhorando a Conectividade de Frete em Lotes Menores | +0.5% | Regiões Oriental e Central, com ganhos iniciais no Porto Seco de Riade | Longo prazo (≥ 4 anos) |
| Adoção de Alfândega Digital Melhorando a Visibilidade das Remessas LCL | +0.4% | Nacional, concentrado nos principais pontos de entrada portuária | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico Aumentando a Demanda por Remessas LCL Transfronteiriças
A atividade de comércio eletrônico da Arábia Saudita está tornando o reabastecimento de importações mais frequente e reduzindo o tamanho médio das remessas exigidas pelos varejistas. As vendas de comércio eletrônico com cartão Mada atingiram SAR 30,7 bilhões (USD 8,18 bilhões) em outubro de 2025, um recorde mensal histórico e um aumento de 68% em relação ao ano anterior, de acordo com dados do Banco Central Saudita[1]. As vendas por meio de cartões Mada totalizaram SAR 88,3 bilhões (USD 23,53 bilhões) no terceiro trimestre de 2025, alta de 15,2% em relação ao trimestre anterior. Esses fluxos sustentam o mercado de carga menor que contêiner completo da Arábia Saudita porque os vendedores precisam de estoque de múltiplos fornecedores em vez de pedidos em grandes volumes periódicos. As devoluções também aumentam a demanda por desconsolidação e logística reversa, particularmente em torno de Riade e Jeddah.
Investimento da Visão 2030 Fortalecendo a Infraestrutura Logística de LCL
O investimento em portos e armazéns está expandindo os pontos onde a carga de grupagem pode ser consolidada, inspecionada, armazenada e distribuída. A DP World e a Mawani inauguraram o Terminal Sul de Contêineres ampliado no Porto Islâmico de Jeddah em março de 2025, elevando a capacidade anual para 4 milhões de TEUs e aumentando as vagas para contêineres refrigerados de 1.200 para 2.340. Essa capacidade apoia o manuseio com controle de temperatura, bem como os fluxos de carga geral no mercado de carga menor que contêiner completo da Arábia Saudita. A SAL Saudi Logistics Services e a Sela assinaram um acordo de SAR 4 bilhões (USD 1,07 bilhão) em março de 2025 para uma zona logística na Cidade Falcon ao norte de Riade, cobrindo mais de 1,5 milhão de m². A DHL Supply Chain também assinou um contrato de arrendamento em novembro de 2025 para desenvolver um armazém multiusuário de 78.000 m² em Riade com EUR 130 milhões (USD 152,92 milhões) em investimento. Esses projetos elevam as expectativas de serviço e exercem maior pressão sobre os prestadores menores para investir em sistemas e conformidade.
Diversificação Industrial Expandindo Movimentos de Frete em Lotes Menores
Novas fábricas e clusters industriais estão criando fluxos de componentes que muitas vezes são pequenos demais para contêineres completos, mas grandes demais para serviços expressos. O Índice de Produção Industrial da Arábia Saudita subiu 6,5% em termos anuais em julho de 2025, liderado pela atividade manufatureira. Mais de 12.000 fábricas operam em mais de 40 cidades industriais, e a meta nacional é de 36.000 fábricas até 2035. O Cluster Automotivo King Salman na Cidade Econômica King Abdullah inclui a Ceer, a Lucid Motors e uma fábrica automatizada da Hyundai em construção, e espera-se que contribua com SAR 92 bilhões (USD 24,51 bilhões) para o PIB até 2035. A demanda variável de componentes por modelo e fornecedor torna as importações consolidadas menores práticas para essas cadeias de suprimentos. A expansão manufatureira, portanto, oferece ao mercado de Carga Menor que Contêiner Completo da Arábia Saudita uma base mais ampla além das importações de consumo.
Conectividade como Centro Comercial Aumentando as Oportunidades de Consolidação Regional
Os portos sauditas estão ganhando um papel maior no cargo de trânsito e reexportação que se move entre a Ásia, Europa, África e o Golfo. A Mawani adicionou novos serviços de transporte marítimo em Jeddah, Dammam e Porto King Abdullah durante 2025, incluindo ligações que conectam os portões de entrada sauditas com mercados asiáticos, mediterrâneos e do leste africano. Cada rota adicional melhora as opções para consolidar carga na origem, em um porto saudita ou antes da distribuição interior. A MSC introduziu uma rota multimodal Europa-Golfo em maio de 2026 pelo Porto Islâmico de Jeddah e Porto King Abdullah, com transporte rodoviário para Dammam para distribuição no Golfo. Esse modelo operacional adiciona pontos de transferência onde a carga pode ser triada e combinada para diferentes destinos. O mercado de Carga Menor que Contêiner Completo da Arábia Saudita pode se beneficiar desses fluxos de trânsito, embora a confiabilidade do serviço ainda dependa da capacidade portuária, do processamento aduaneiro e da coordenação rodoviária.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Custo de Combustível Aumentando as Despesas de LCL Interior | -0.5% | Nacional, amplificado nas regiões Norte e Sul | Curto prazo (≤ 2 anos) |
| Complexidade Aduaneira Aumentando a Carga de Documentação de LCL | -0.4% | Nacional, concentrado nos pontos de entrada de Jeddah e Dammam | Médio prazo (2-4 anos) |
| Riscos de Danos e Trânsito Reduzindo a Confiabilidade do LCL | -0.3% | Nacional, maior nos segmentos de LCL rodoviário inter-regional | Médio prazo (2-4 anos) |
| Lacunas de Densidade em Cidades Secundárias Limitando a Eficiência de Consolidação | -0.3% | Regiões Norte e Sul, e cidades secundárias do interior | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Custo de Combustível Aumentando as Despesas de LCL Interior
A distribuição de LCL interior depende fortemente do transporte rodoviário, tornando os custos de entrega porta a porta sensíveis às flutuações dos preços de combustível. Volumes menores de carga reduzem a eficiência da carga útil e limitam a capacidade dos consolidadores de absorver sobretaxas em comparação com os operadores de contêiner completo. As entregas de longa distância para cidades secundárias podem aumentar ainda mais os custos de transporte por unidade, particularmente onde as alternativas ferroviárias são limitadas. As restrições que afetam motoristas de caminhão estrangeiros no âmbito do programa de Saudização também podem restringir a disponibilidade de motoristas e exercer pressão adicional sobre os preços do frete. Essas incertezas de custo podem encurtar os períodos de validade das cotações e dificultar a manutenção de volumes consistentes de remessas nas rotas de transporte, reduzindo a eficiência de consolidação.
Complexidade Aduaneira Aumentando a Carga de Documentação de LCL
Cada embarcador em um contêiner consolidado requer faturas separadas, listas de embalagem e documentos de conformidade relevantes, criando múltiplos pontos de falha. O Fasah 2.0 exige a submissão eletrônica antecipada para mercadorias de entrada e vincula o processamento aduaneiro mais estreitamente com outros sistemas governamentais. Um registro ausente ou impreciso pode atrasar a liberação de remessas co-carregadas e expor o transitário a demurrage ou reclamações de clientes. Os requisitos de conformidade de produtos acrescentam uma tarefa adicional de pré-chegada para importadores menores. A Kuehne+Nagel obteve a certificação de Operador Econômico Autorizado para Despachante Aduaneiro na Arábia Saudita em maio de 2025, conferindo-lhe prioridade no desembaraço e menos inspeções físicas[2]. O mercado de Carga Menor que Contêiner Completo da Arábia Saudita, consequentemente, favorece os operadores que conseguem distribuir os custos de conformidade por volumes maiores de remessas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consolidação Mantém o Maior Papel Enquanto a Distribuição se ExpandeOs serviços de consolidação representam 58,93% da participação do mercado de carga menor que contêiner completo da Arábia Saudita em 2026. O segmento está ancorado nas operações de grupagem em Jeddah, Dammam e Riade, onde remessas de vários fornecedores podem ser combinadas para importadores e exportadores. As pequenas e médias empresas dependem da consolidação porque muitas não conseguem preencher um contêiner para cada pedido. Mais de 1,3 milhão de pequenas e médias empresas ativas operam na Arábia Saudita, o que amplia o conjunto de empresas com requisitos de remessas menores. A diversificação manufatureira também apoia a consolidação de entrada para peças provenientes de vários fornecedores asiáticos e europeus.
A desconsolidação e distribuição tem previsão de registrar um CAGR de 7,35% até 2032. Os vendedores de comércio eletrônico precisam cada vez mais de mercadorias separadas e entregues em múltiplos pontos de atendimento, em vez de colocadas em um único armazém alfandegado. A DHL Global Forwarding lançou um serviço direto de LCL de Milão para Jeddah, Riade e Dammam em novembro de 2025, combinando consolidação na origem com distribuição no destino. Esse design de serviço integra o frete marítimo e a entrega interior em uma única cadeia operacional. O crescimento mais rápido da distribuição reflete a necessidade de fracionar a carga mais próximo dos clientes finais.

Por Destino:
O Comércio Internacional Ancora os Volumes Enquanto as Rotas Domésticas se DesenvolvemO LCL internacional representa 72,83% do tamanho do mercado de carga menor que contêiner completo da Arábia Saudita em 2026 e tem previsão de registrar um CAGR de 6,72% até 2032. Máquinas, bens de consumo, produtos farmacêuticos e alimentos chegam da Ásia, Europa e América do Norte em cargas parciais. Isso cria uma base durável de demanda de entrada vinculada ao consumo não petrolífero do país e às cadeias de suprimentos industriais. Novos serviços para Jeddah, Dammam e Jubail expandiram as opções de rotas para carga internacional durante 2025. O grande papel do segmento também reflete a importância do despachante aduaneiro e do manuseio portuário no frete internacional.
O LCL doméstico é menor, mas está se tornando mais relevante à medida que a geração de frete se expande além dos portões costeiros. Centros logísticos e projetos de armazéns criam pares de origem-destino no interior que tornam os movimentos rodoviários consolidados mais viáveis. O Porto Seco de Riade oferece uma conexão ferroviária de frete com Jeddah, que pode apoiar movimentos multimodais para clientes da região Central. A Hapag-Lloyd adicionou o serviço SE4 a Jeddah em março de 2026, conectando o porto com Tianjin, Qingdao, Xangai e Busan[3]. Ainda se espera que os fluxos internacionais liderem porque a Arábia Saudita busca um papel maior no comércio regional de reexportação.
Por Natureza do Negócio:
Os Transitários Lideram Enquanto os NVOCCs Ganham TerrenoO frete representa 79,03% do tamanho do mercado de carga menor que contêiner completo da Arábia Saudita em 2026. Os principais transitários combinam despachante aduaneiro, armazenagem, frete marítimo e entrega interior nos contratos com clientes. DHL, Kuehne+Nagel, DSV e Maersk podem usar essa ampla gama de serviços para atender clientes de manufatura e varejo com requisitos complexos. A certificação aduaneira da Kuehne+Nagel em maio de 2025 oferece uma vantagem específica no desembaraço prioritário e na gestão de inspeções. Os sistemas de conformidade administrados pela ZATCA e pela Mawani favorecem os prestadores que possuem equipes de documentação dedicadas e procedimentos operacionais estabelecidos.
Os NVOCCs têm previsão de registrar o maior CAGR de 8,79% até 2032. O modelo utiliza capacidade de transportadora adquirida e agregação de remessas, o que pode ser competitivo nas rotas densas Índia-Arábia Saudita e Europa-Arábia Saudita. A Wilhelmsen Port Services iniciou operações de NVOCC em Dammam, Jeddah e Riade em abril de 2025, adicionando conexões de alimentador e linha principal para os clientes. A ECU Worldwide expandiu a atividade comercial em Dammam em setembro de 2025 e introduziu um serviço direto de LCL de Fos-sur-Mer para Jeddah em março de 2026. As reservas digitais e os serviços diretos podem ajudar os NVOCCs a conquistar rotas contestáveis no mercado de Carga Menor que Contêiner Completo da Arábia Saudita.
Por Usuário Final:
A Manufatura Lidera Enquanto o Varejo e o Comércio Eletrônico Adicionam CrescimentoA manufatura e o automotivo representam 34,82% do tamanho do mercado de carga menor que contêiner completo da Arábia Saudita em 2026. As operações automotivas, petroquímicas, de construção e de equipamentos industriais importam componentes em cargas que ficam entre os volumes de courier e os contêineres completos. A produção manufatureira aumentou em julho de 2025, e as adições de fábricas planejadas podem tornar esses padrões de fornecimento mais comuns. O Cluster Automotivo King Salman exigirá peças variadas e níveis de estoque em diferentes programas de veículos. Isso sustenta a demanda constante por frete, consolidação, despachante aduaneiro e serviços de entrega.
O varejo e o comércio eletrônico têm previsão de registrar um CAGR de 7,71% até 2032. Os varejistas no mercado de carga menor que contêiner completo da Arábia Saudita utilizam fornecimento de múltiplas origens e precisam de reabastecimento regular para linhas de produtos de alta rotatividade. Os registros de comércio eletrônico saudita atingiram 52.259 até o terceiro trimestre de 2026, alta de 25% em termos anuais. Vendas online mais fortes sustentam ciclos de importação menores e mais trabalho de distribuição no destino. A saúde e os produtos farmacêuticos também oferecem uma importante oportunidade especializada porque os controles de temperatura e as aprovações regulatórias elevam o valor do manuseio em conformidade.
Por Tipo de Carga:
A Carga Geral Lidera Enquanto a Demanda por Cadeia de Frio CresceA Carga Geral representa 72,89% do tamanho do mercado de carga menor que contêiner completo da Arábia Saudita em 2026. Bens de consumo, máquinas, têxteis e peças automotivas formam o núcleo desta categoria. A cesta de importações diversificada oferece aos operadores uma ampla base de consolidação em múltiplos grupos de clientes. A carga geral é menos dependente de equipamentos especializados do que as cargas com controle de temperatura ou perigosas. A escala também permite que os operadores utilizem programas regulares de grupagem nas rotas comerciais estabelecidas.
A carga com controle de temperatura tem previsão de expandir a um CAGR de 8,22% até 2032. As importações farmacêuticas, o fornecimento para segurança alimentar e o varejo organizado estão aumentando a demanda por carga que permanece dentro de faixas de temperatura especificadas. O Terminal Sul de Contêineres de Jeddah aumentou as vagas para contêineres refrigerados para 2.340 em 2025, e o programa inclui uma instalação de inspeção de refrigerados capaz de lidar com 75 contêineres ao mesmo tempo. Esses ativos melhoram as opções de manuseio para carga LCL de cadeia de frio. A carga perigosa e de alto valor requer protocolos separados e limita o número de prestadores qualificados.
Análise Geográfica
A região Ocidental representa 45,73% do mercado em 2026. O Porto Islâmico de Jeddah é o maior portal de contêineres do país e confere à região uma base substancial de consolidação portuária. O Terminal Sul de Contêineres da DP World movimentou mais de 1,3 milhão de TEUs em 2025 e estabeleceu um recorde mensal de 221.200 TEUs em julho de 2026[4]. A região também inclui 62 berços multiuso, um Parque Logístico de Jeddah planejado de 415.000 m² e o Parque Logístico Integrado da Maersk.
A região Oriental do mercado de carga menor que contêiner completo da Arábia Saudita está centrada no Porto King Abdulaziz em Dammam e no Porto Comercial de Jubail. Ela atende importadores do setor industrial e energético nos clusters petroquímicos e manufatureiros da Província Oriental. A Mawani concordou em 2025 em desenvolver uma zona logística de SAR 200 milhões (USD 53,29 milhões) no Porto King Abdulaziz cobrindo 197.000 m². O projeto de armazém da DHL em Riade e a zona logística da SAL adicionarão capacidade de distribuição para consignatários da região Central. A ligação ferroviária de frete do Porto Seco de Riade com Jeddah oferece uma alternativa a alguns movimentos rodoviários e pode melhorar as opções de entrega multimodal.
A região Norte tem previsão de registrar o maior CAGR regional de 8,64% até 2032. As ligações comerciais em direção à Jordânia, Iraque e Levante sustentam suas perspectivas de crescimento. A região Sul permanece menor, embora a atividade comercial em torno de Jazan possa gradualmente adicionar volumes de carga. A menor densidade e a distância dos principais centros significam que a frequência de serviço e os custos rodoviários permanecem restrições importantes. O mercado de Carga Menor que Contêiner Completo da Arábia Saudita, portanto, provavelmente manterá uma estrutura de centros Ocidental e Oriental enquanto os corredores Norte e Sul se desenvolvem de forma mais gradual.
Cenário Competitivo
O mercado de carga menor que contêiner completo da Arábia Saudita é fragmentado, com prestadores de logística locais, regionais e internacionais competindo em diferentes segmentos de clientes e rotas comerciais. Maersk, DHL Global Forwarding, DSV e Kuehne+Nagel têm vantagens em cobertura de rede, credenciais aduaneiras, ferramentas digitais e serviços relacionados de armazenagem. A APM Terminals adquiriu uma participação minoritária de 37,5% no Terminal Sul de Contêineres de Jeddah em fevereiro de 2026, enquanto a DP World reteve uma participação de 62,5% e o controle operacional sob o acordo existente. A certificação AEO da Kuehne+Nagel confere-lhe uma vantagem prática no desembaraço aduaneiro para remessas elegíveis.
A DSV concluiu a aquisição da Schenker em abril de 2025, e a organização combinada entrou em operação na Arábia Saudita em fevereiro de 2026. A estrutura integrada de Aéreo e Marítimo, Logística Contratual e Rodoviário permite que a DSV ofereça LCL, armazenagem e entrega interior em um único relacionamento com o cliente. A DHL Supply Chain está adicionando capacidade de armazém em Riade, o que melhora a capacidade de conectar o frete com a distribuição. A Maersk e os Correios Sauditas assinaram um memorando de entendimento em julho de 2025 para conectar o transporte internacional e o atendimento alfandegado com o desembaraço doméstico e a entrega na última milha.
As empresas especializadas em LCL e os NVOCCs têm espaço para competir no mercado de carga menor que contêiner completo da Arábia Saudita onde os clientes precisam de serviços diretos de corredor ou reservas mais simples. A expansão da ECU Worldwide em Dammam e o novo serviço França-Jeddah são exemplos dessa abordagem de corredor. O frete com controle de temperatura é outra área onde a certificação, a qualidade das instalações e o acesso portuário importam mais do que a escala ampla. O processo de conformidade do Fasah 2.0 eleva o valor dos operadores que conseguem gerenciar a documentação com precisão antes da chegada.
Líderes do Setor de Carga Menor que Contêiner Completo da Arábia Saudita
-
SAL Saudi Logistics Services Company
-
Bahri
-
DHL Global Forwarding
-
Kuehne+Nagel
-
DSV A/S (including DB Schenker)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Menor que Contêiner Completo da Arábia Saudita Empresas cobertas neste relatório
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- C.H. Robinson Worldwide, Inc. (via EFS Logistics Saudi Arabia)
- CMA CGM Group (including CEVA Almajdouie Logistics)
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- ECU Worldwide
- Expeditors International of Washington, Inc.
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- MSC Group (including MEDLOG)
- Munawla Cargo Co. Ltd
- SAL Saudi Logistics Services Company
- Wared Logistics
Desenvolvimentos industriais recentes em Mercado de Carga Menor que Contêiner Completo da Arábia Saudita
- Julho de 2026: A DP World inaugurou o primeiro armazém logístico multicliente da Arábia Saudita no Al Mashael Logistics Hub de Riade, oferecendo mais de 17.000 posições de paletes, gestão de estoque e serviços integrados de distribuição.
- Março de 2026: A DP World adicionou 3 guindastes de cais semiautomatizados no Terminal Sul de Contêineres de Jeddah, aumentando a frota de navio para terra de 14 para 17 guindastes. O terminal planeja atingir 22 guindastes à medida que a capacidade anual avança em direção a 5 milhões de TEUs.
- Fevereiro de 2026: A APM Terminals, parte da A.P. Moller-Maersk, adquiriu uma participação minoritária de 37,5% no Terminal Sul de Contêineres do Porto Islâmico de Jeddah da DP World, que retém 62,5% das operações majoritárias sob um acordo BOT de 30 anos.
- Abril de 2025: A DSV A/S concluiu formalmente a aquisição de EUR 14,3 bilhões (USD 15,7 bilhões) da Schenker da Deutsche Bahn, criando uma das maiores empresas de logística do mundo.
Escopo do Relatório do Mercado de Carga Menor que Contêiner Completo da Arábia Saudita
Visão geral da segmentação
| Serviços de Consolidação |
| Desconsolidação e Distribuição |
| Doméstico |
| Internacional |
| Frete |
| NVOCCs |
| Manufatura e Automotivo |
| Varejo e Comércio Eletrônico |
| Saúde e Produtos Farmacêuticos |
| Agricultura e Silvicultura |
| Outros Usuários Finais |
| Carga Geral |
| Carga com Controle de Temperatura |
| Carga Perigosa |
| Carga de Alto Valor e Sensível |
| Outros Usuários Finais |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Tipo de Serviço | Serviços de Consolidação |
| Desconsolidação e Distribuição | |
| Por Destino | Doméstico |
| Internacional | |
| Por Natureza do Negócio | Frete |
| NVOCCs | |
| Por Usuário Final | Manufatura e Automotivo |
| Varejo e Comércio Eletrônico | |
| Saúde e Produtos Farmacêuticos | |
| Agricultura e Silvicultura | |
| Outros Usuários Finais | |
| Por Tipo de Carga | Carga Geral |
| Carga com Controle de Temperatura | |
| Carga Perigosa | |
| Carga de Alto Valor e Sensível | |
| Outros Usuários Finais | |
| Por Região | Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) | |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | |
| Norte (Al-Jouf e Arar) | |
| Sul (Asir, Jazan e Najran) |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para os serviços de carga menor que contêiner completo na Arábia Saudita?
O setor tem previsão de registrar um CAGR de 6,03% de 2027 a 2032, crescendo de 1,28 bilhões de USD em 2027 para 1,71 bilhões de USD até 2032.
Qual tipo de serviço desempenha o maior papel no setor de LCL da Arábia Saudita?
Os serviços de consolidação lideraram com uma participação de 58,93% em 2026, sustentados pela demanda de grupagem de importadores, exportadores e pequenas e médias empresas.
Qual grupo de clientes está crescendo mais rapidamente para os prestadores de LCL sauditas?
O varejo e o comércio eletrônico têm previsão de expandir a um CAGR de 7,71% até 2032, à medida que os vendedores online exigem reabastecimento frequente de estoque e distribuição.
Por que a carga com controle de temperatura está crescendo mais rapidamente do que a carga geral?
A carga com controle de temperatura tem previsão de registrar um CAGR de 8,22% porque as importações farmacêuticas, o fornecimento para segurança alimentar e o varejo organizado exigem mais capacidade de cadeia de frio.
Qual região saudita oferece as melhores perspectivas de crescimento de LCL
A região Norte tem previsão de registrar um CAGR de 8,64% até 2032, sustentada pelo desenvolvimento de ligações comerciais em direção à Jordânia, Iraque e mercados do Levante.
Como as regras aduaneiras afetam as operações de LCL na Arábia Saudita?
O Fasah 2.0 exige submissões eletrônicas antecipadas de manifesto, aumentando a importância da documentação precisa e da gestão aduaneira experiente para remessas consolidadas.