
Größe und Marktanteil des saudi-arabischen Marktes für Stückgutsendungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.20 Milliarden US-Dollar |
| Marktgröße (2027) | 1.28 Milliarden US-Dollar |
| Marktgröße (2032) | 1.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.03 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Marktes für Stückgutsendungen durch Mordor Intelligence
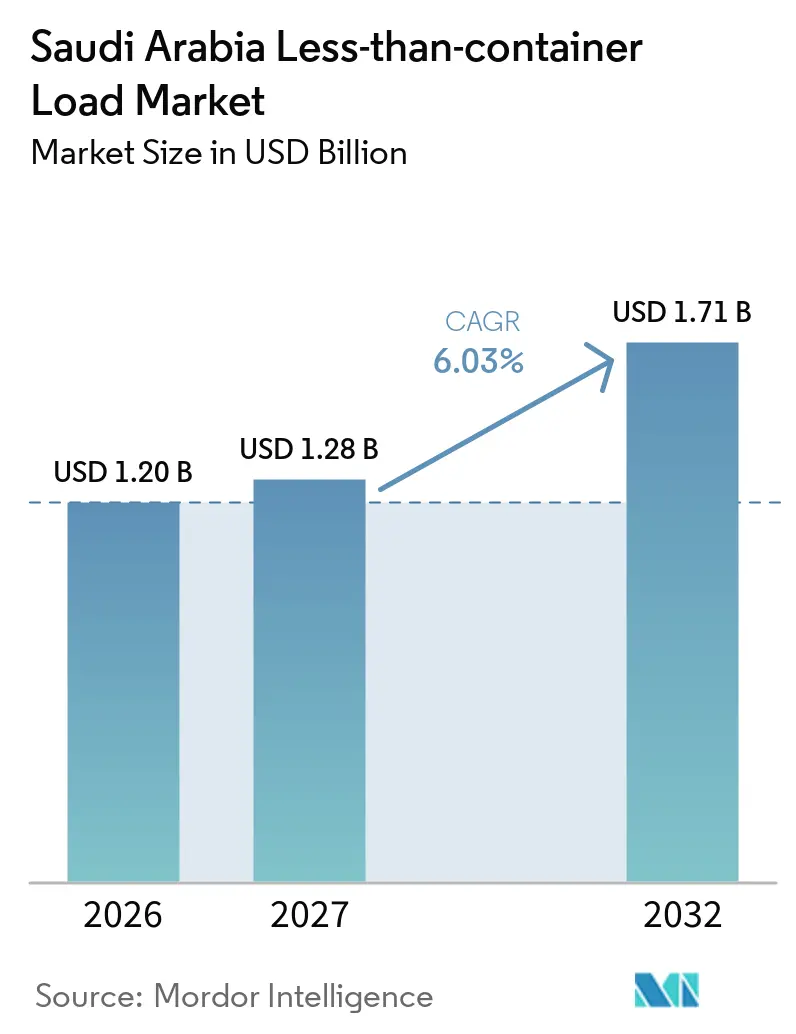
Die Marktgröße des saudi-arabischen Marktes für Stückgutsendungen wird im Jahr 2026 auf 1,20 Milliarden USD geschätzt. Es wird erwartet, dass er von 1,28 Milliarden USD im Jahr 2027 auf 1,71 Milliarden USD bis 2032 wächst, bei einem CAGR von 6,03 % während des Prognosezeitraums (2027–2032).
Der saudi-arabische Markt für Stückgutsendungen wird durch einen umfassenderen Wandel hin zu Fertigungs-, Einzelhandels- und pharmazeutischen Lieferketten gestützt, die häufige Nachlieferungen in kleineren Mengen erfordern. Der Containerverkehr und neue Schiffsverbindungen vergrößern den Pool an eingehenden, Transit- und Re-Export-Frachten, die an saudi-arabischen Häfen konsolidiert werden können. Investitionen in Häfen, Lagerhäuser, Logistikzonen und Binnenverbindungen erweitern die operative Reichweite von Konsolidierungs- und Distributionsanbietern. Gleichzeitig sind die Vorteile ungleich verteilt, da Straßenkosten, Zolldokumentation und eine geringere Sendungsdichte außerhalb der wichtigsten Knotenpunkte die Wirtschaftlichkeit der Transportwege schwächen können. Große Spediteure reagieren mit integrierten Zoll-, Lager- und Transportangeboten, während NVOCCs und spezialisierte Konsolidatoren Direktdienste und digitale Buchung nutzen, um auf dichten Korridoren wettbewerbsfähig zu sein.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp entfallen im Jahr 2026 58,93 % des Marktanteils im saudi-arabischen Markt für Stückgutsendungen auf Konsolidierungsdienstleistungen, während für das Segment De-Konsolidierung und Distribution bis 2032 ein CAGR von 7,35 % prognostiziert wird.
- Nach Zielgebiet entfallen im Jahr 2026 72,83 % der Marktgröße des saudi-arabischen Marktes für Stückgutsendungen auf internationale LCL-Sendungen, und es wird ein CAGR von 6,72 % bis 2032 prognostiziert.
- Nach Geschäftsart entfallen im Jahr 2026 79,03 % der Marktgröße des saudi-arabischen Marktes für Stückgutsendungen auf die Spedition, während für NVOCCs der höchste CAGR von 8,79 % bis 2032 prognostiziert wird.
- Nach Endnutzer entfällt im Jahr 2026 ein Anteil von 34,82 % des Marktanteils im saudi-arabischen Markt für Stückgutsendungen auf das Segment Fertigung und Automobil, während für das Segment Einzelhandel und E-Commerce ein CAGR von 7,71 % bis 2032 prognostiziert wird.
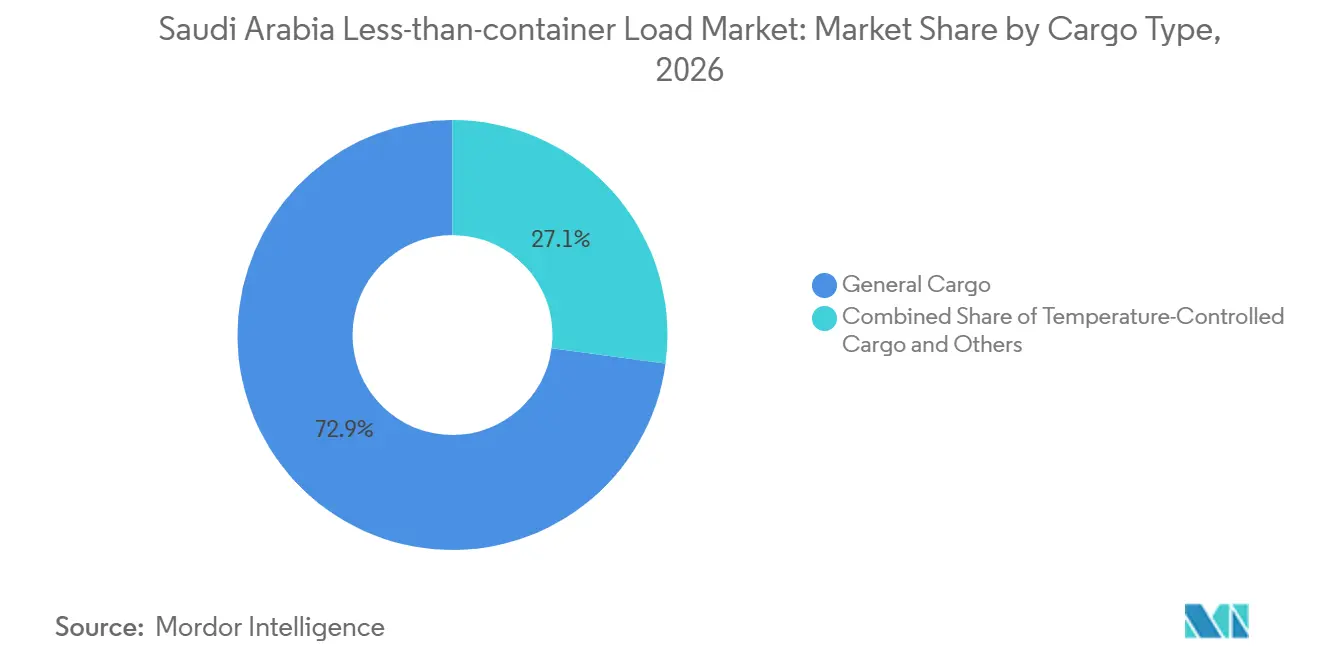
- Nach Frachtart entfallen im Jahr 2026 72,89 % der Marktgröße des saudi-arabischen Marktes für Stückgutsendungen auf Allgemeine Fracht, während für temperaturgeführte Fracht ein CAGR von 8,22 % bis 2032 prognostiziert wird.
- Nach Geografie entfällt im Jahr 2026 ein Anteil von 45,73 % des Marktanteils im saudi-arabischen Markt für Stückgutsendungen auf die Westregion, während für die Nordregion ein CAGR von 8,64 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum steigert die Nachfrage nach grenzüberschreitenden LCL-Sendungen | +1.4% | National, konzentriert in Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Investitionen im Rahmen der Vision 2030 stärken die LCL-Logistikinfrastruktur | +1.2% | National, mit Knotenpunkt- Auswirkungen in Dschidda, Dammam und Riad | Langfristig (≥ 4 Jahre) |
| Industrielle Diversifizierung erweitert Kleinsendungs-Frachtbewegungen | +1.0% | National, angeführt von der Zentral- und Ostregion mit Ausstrahlungseffekten auf die Westregion. | Mittelfristig (2–4 Jahre) |
| Konnektivität als Handelsdrehscheibe steigert regionale Konsolidierungsmöglichkeiten | +0.8% | Westregion und Ostregion, mit GCC-Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Integration von Hafen und Schiene verbessert die Konnektivität für Kleinsendungsfracht | +0.5% | Ost- und Zentralregion, mit frühen Gewinnen am Riyadh Dry Port | Langfristig (≥ 4 Jahre) |
| Digitale Zollannahme verbessert die Sichtbarkeit von LCL-Sendungen | +0.4% | National, konzentriert an den wichtigsten Hafeneintrittspunkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum steigert die Nachfrage nach grenzüberschreitenden LCL-Sendungen
Die E-Commerce-Aktivität in Saudi-Arabien macht die Importnachlieferung häufiger und senkt die durchschnittliche Sendungsgröße, die Einzelhändler benötigen. Die Mada-Karten-E-Commerce-Umsätze erreichten im Oktober 2025 30,7 Milliarden SAR (8,18 Milliarden USD) – ein monatlicher Allzeitrekord und ein Anstieg von 68 % gegenüber dem Vorjahr, laut Daten der Saudi Central Bank[1]. Die Umsätze über Mada-Karten beliefen sich im dritten Quartal 2025 auf 88,3 Milliarden SAR (23,53 Milliarden USD), ein Anstieg von 15,2 % gegenüber dem Vorquartal. Diese Ströme stützen den saudi-arabischen Markt für Stückgutsendungen, da Verkäufer Lagerbestände von mehreren Lieferanten benötigen und nicht periodische Großbestellungen aufgeben. Retouren erzeugen zudem Nachfrage nach De-Konsolidierung und Reverse Logistics, insbesondere rund um Riad und Dschidda.
Investitionen im Rahmen der Vision 2030 stärken die LCL-Logistikinfrastruktur
Hafen- und Lagerinvestitionen erweitern die Standorte, an denen Sammelgut konsolidiert, inspiziert, gelagert und verteilt werden kann. DP World und Mawani eröffneten im März 2025 das aufgewertete South Container Terminal am Islamischen Hafen Dschidda, wodurch die Jahreskapazität auf 4 Millionen TEU erhöht und die Kühlcontainerstellplätze von 1.200 auf 2.340 ausgebaut wurden. Diese Kapazität unterstützt die temperaturgeführte Abfertigung sowie allgemeine Frachtströme im saudi-arabischen Markt für Stückgutsendungen. SAL Saudi Logistics Services und Sela unterzeichneten im März 2025 eine Vereinbarung über 4 Milliarden SAR (1,07 Milliarden USD) für eine Logistikzone in Falcon City nördlich von Riad, die mehr als 1,5 Millionen m² umfasst. DHL Supply Chain unterzeichnete im November 2025 ebenfalls einen Mietvertrag zur Entwicklung eines 78.000 m² großen Multi-User-Lagerhauses in Riad mit einem Investitionsvolumen von 130 Millionen EUR (152,92 Millionen USD). Diese Projekte erhöhen die Serviceerwartungen und üben größeren Druck auf kleinere Anbieter aus, in Systeme und Compliance zu investieren.
Industrielle Diversifizierung erweitert Kleinsendungs-Frachtbewegungen
Neue Fabriken und Industriecluster erzeugen Komponentenströme, die oft zu klein für vollständige Container, aber zu groß für Expressdienste sind. Der Industrieproduktionsindex Saudi-Arabiens stieg im Juli 2025 um 6,5 % im Jahresvergleich, angeführt von der Fertigungsaktivität. Mehr als 12.000 Fabriken sind in über 40 Industriestädten tätig, und das nationale Ziel sind 36.000 Fabriken bis 2035. Der King Salman Automotive Cluster in der King Abdullah Economic City umfasst Ceer, Lucid Motors und eine im Bau befindliche automatisierte Hyundai-Fabrik und soll bis 2035 92 Milliarden SAR (24,51 Milliarden USD) zum BIP beitragen. Die variable Komponentennachfrage nach Modell und Lieferant macht kleinere konsolidierte Importe für diese Lieferketten praktikabel. Die Fertigungsexpansion gibt dem saudi-arabischen Markt für Stückgutsendungen daher eine breitere Basis jenseits von Verbraucherimporten.
Konnektivität als Handelsdrehscheibe steigert regionale Konsolidierungsmöglichkeiten
Saudi-arabische Häfen gewinnen eine größere Rolle im Transit- und Re-Export-Frachtverkehr zwischen Asien, Europa, Afrika und dem Golf. Mawani fügte 2025 neue Schifffahrtsdienste in Dschidda, Dammam und King Abdullah Port hinzu, darunter Verbindungen, die saudi-arabische Gateways mit asiatischen, mediterranen und ostafrikanischen Märkten verbinden. Jede zusätzliche Route verbessert die Möglichkeiten zur Konsolidierung von Fracht am Ursprungsort, in einem saudi-arabischen Hafen oder vor der Binnenverteilung. MSC führte im Mai 2026 eine multimodale Europa-Golf-Route über den Islamischen Hafen Dschidda und King Abdullah Port ein, mit LKW-Transport nach Dammam für die Golfverteilung. Dieses Betriebsmodell schafft zusätzliche Übergabepunkte, an denen Fracht für verschiedene Ziele sortiert und kombiniert werden kann. Der saudi-arabische Markt für Stückgutsendungen kann von diesen Transitströmen profitieren, obwohl die Zuverlässigkeit des Dienstes weiterhin von der Hafenkapazität, der Zollabwicklung und der Straßenkoordination abhängt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kraftstoffkostenvolatilität erhöht die Inlands-LCL-Kosten | -0.5% | National, verstärkt in der Nord- und Südregion | Kurzfristig (≤ 2 Jahre) |
| Zollkomplexität erhöht den LCL-Dokumentationsaufwand | -0.4% | National, konzentriert an den Eintrittspunkten Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Beschädigungs- und Transitrisiken verringern die LCL-Zuverlässigkeit | -0.3% | National, höher in interregionalen Straßen-LCL-Segmenten | Mittelfristig (2–4 Jahre) |
| Dichtegefälle in Sekundärstädten begrenzt die Konsolidierungseffizienz | -0.3% | Nord- und Südregion sowie Binnenland-Sekundärstädte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoffkostenvolatilität erhöht die Inlands-LCL-Kosten
Die Inlands-LCL-Distribution ist stark auf den Straßentransport angewiesen, wodurch die Haustürlieferkosten empfindlich auf Kraftstoffpreisschwankungen reagieren. Kleinere Frachtmengen verringern die Nutzlasteffizienz und schränken die Fähigkeit der Konsolidatoren ein, Zuschläge im Vergleich zu Vollcontainer-Betreibern zu absorbieren. Langstreckentransporte in Sekundärstädte können die Stückkosten weiter erhöhen, insbesondere dort, wo Schienalternativen begrenzt sind. Einschränkungen für ausländische LKW-Fahrer im Rahmen des Saudisierungsprogramms können auch die Fahrerverfügbarkeit einschränken und zusätzlichen Druck auf die Frachtpreise ausüben. Diese Kostenungewissheiten können die Gültigkeitsdauer von Angeboten verkürzen und es schwieriger machen, konsistente Sendungsvolumina über Transportwege hinweg aufrechtzuerhalten, was die Konsolidierungseffizienz verringert.
Zollkomplexität erhöht den LCL-Dokumentationsaufwand
Jeder Versender in einem konsolidierten Container benötigt separate Rechnungen, Packlisten und relevante Konformitätsdokumente, was mehrere Fehlerpunkte schafft. Fasah 2.0 erfordert die elektronische Vorabeinreichung für eingehende Waren und verknüpft die Zollabwicklung enger mit anderen Regierungssystemen. Ein fehlender oder ungenauer Datensatz kann die Freigabe von mitverladenen Sendungen verzögern und den Spediteur Liegegeld oder Kundenansprüchen aussetzen. Produktkonformitätsanforderungen stellen eine weitere Vorankunftsaufgabe für kleinere Importeure dar. Kuehne+Nagel erhielt im Mai 2025 die Zertifizierung als Zugelassener Wirtschaftsbeteiligter für Zollabfertigung in Saudi-Arabien, was ihm Prioritätsabfertigung und weniger physische Inspektionen verschafft[2]. Der saudi-arabische Markt für Stückgutsendungen begünstigt daher Betreiber, die Compliance-Kosten auf größere Sendungsvolumina verteilen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
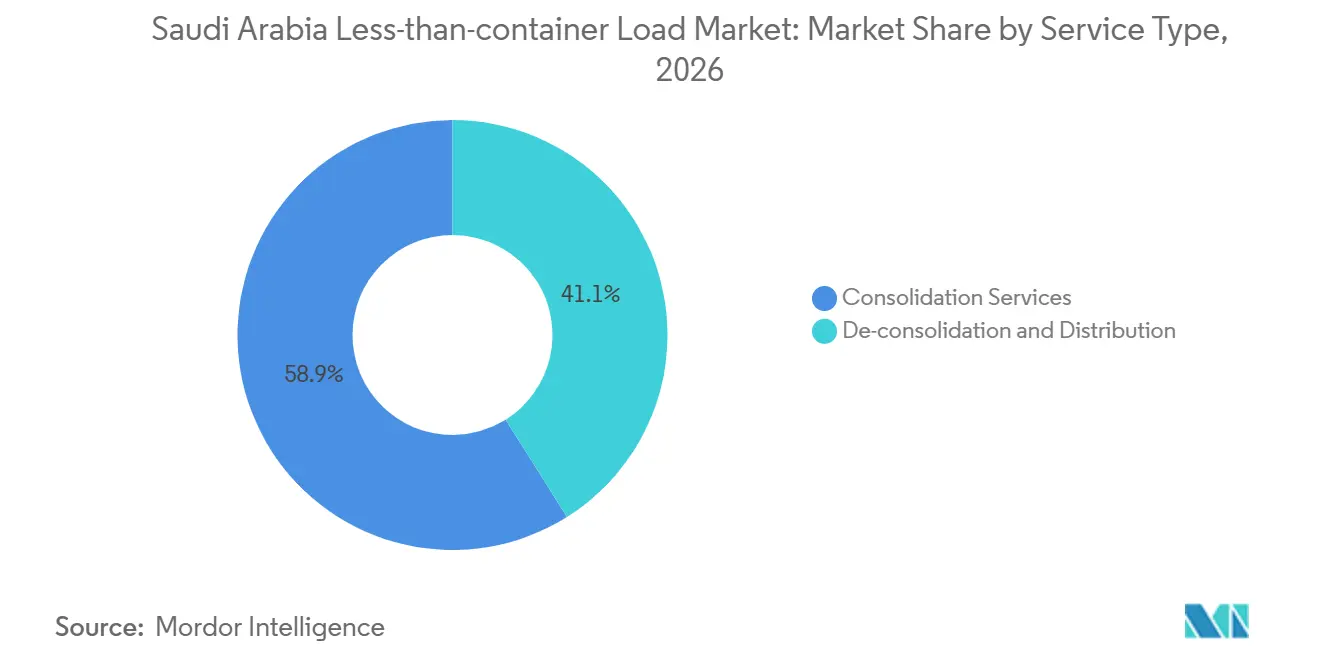
Konsolidierung behält die größte Rolle, während Distribution expandiertKonsolidierungsdienstleistungen entfallen im Jahr 2026 auf 58,93 % des Marktanteils im saudi-arabischen Markt für Stückgutsendungen. Das Segment ist in Sammelgutoperationen in Dschidda, Dammam und Riad verankert, wo Sendungen von mehreren Lieferanten für Importeure und Exporteure kombiniert werden können. Kleine und mittlere Unternehmen sind auf Konsolidierung angewiesen, da viele für jede Bestellung keinen Container füllen können. Mehr als 1,3 Millionen aktive kleine und mittlere Unternehmen sind in Saudi-Arabien tätig, was den Pool an Unternehmen mit kleineren Sendungsanforderungen vergrößert. Die Fertigungsdiversifizierung unterstützt auch die eingehende Konsolidierung für Teile, die von mehreren asiatischen und europäischen Lieferanten bezogen werden.
Für De-Konsolidierung und Distribution wird bis 2032 ein CAGR von 7,35 % prognostiziert. E-Commerce-Verkufer benötigen zunehmend Waren, die getrennt und an mehrere Erfüllungspunkte geliefert werden, anstatt in einem einzigen Zolllager platziert zu werden. DHL Global Forwarding startete im November 2025 einen direkten LCL-Boxdienst von Mailand nach Dschidda, Riad und Dammam, der Ursprungskonsolidierung mit Zieldistribution kombiniert. Dieses Servicedesign bringt Seefracht und Inlandslieferung in eine einzige Betriebskette. Das schnellere Wachstum der Distribution spiegelt die Notwendigkeit wider, Sammelgut näher an den Endkunden aufzuteilen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zielgebiet:
Internationaler Handel verankert Volumina, während sich Inlandskorridore entwickelnInternationale LCL-Sendungen entfallen im Jahr 2026 auf 72,83 % der Marktgröße des saudi-arabischen Marktes für Stückgutsendungen und sollen bis 2032 mit einem CAGR von 6,72 % wachsen. Maschinen, Konsumgüter, Pharmazeutika und Lebensmittel kommen aus Asien, Europa und Nordamerika in Teilladungen an. Dies schafft eine dauerhafte Basis an eingehender Nachfrage, die mit dem Nicht-Öl-Konsum und den industriellen Lieferketten des Landes verknüpft ist. Neue Dienste nach Dschidda, Dammam und Jubail erweiterten 2025 die Routenoptionen für internationale Fracht. Die große Rolle des Segments spiegelt auch die Bedeutung der Zollabfertigung und der hafenseitigen Abfertigung im internationalen Frachtverkehr wider.
Inlands-LCL ist kleiner, wird aber relevanter, da die Frachtgenerierung sich über die Küstengateways hinaus ausbreitet. Logistikzentren und Lagerprojekte schaffen Inland-Ursprungs-Ziel-Paare, die konsolidierte Straßenbewegungen praktikabler machen. Der Riyadh Dry Port bietet eine Schienengüterverbindung nach Dschidda, die multimodale Bewegungen für Kunden in der Zentralregion unterstützen kann. Hapag-Lloyd fügte im März 2026 den SE4-Dienst nach Dschidda hinzu und verband den Hafen mit Tianjin, Qingdao, Shanghai und Busan[3]. Internationale Ströme werden voraussichtlich weiterhin führend sein, da Saudi-Arabien eine größere Rolle im regionalen Re-Export-Handel anstrebt.
Nach Geschäftsart:
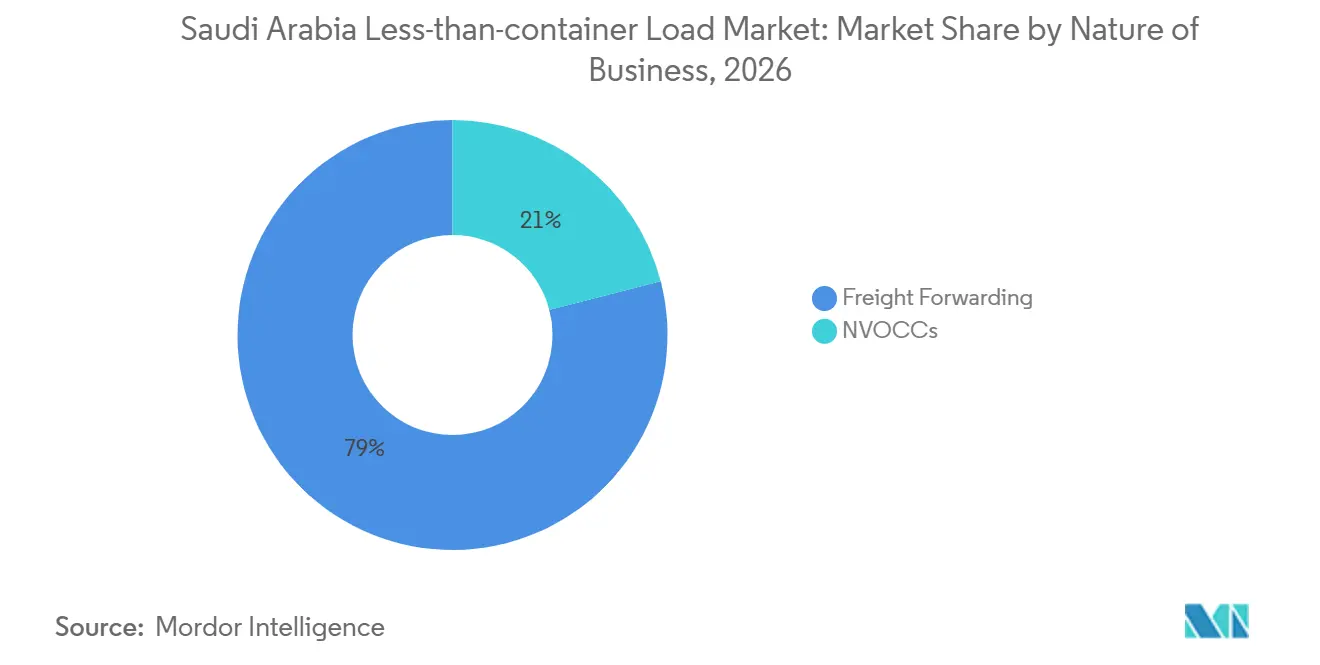
Spediteure führen, während NVOCCs an Boden gewinnenDie Spedition entfällt im Jahr 2026 auf 79,03 % der Marktgröße des saudi-arabischen Marktes für Stückgutsendungen. Große Spediteure kombinieren Zollabfertigung, Lagerhaltung, Seefracht und Inlandslieferung innerhalb von Kundenverträgen. DHL, Kuehne+Nagel, DSV und Maersk können diese breite Servicepalette nutzen, um Fertigungs- und Einzelhandelskunden mit komplexen Anforderungen zu bedienen. Kuehne+Nagels Zollzertifizierung vom Mai 2025 bietet einen spezifischen Vorteil bei der Prioritätsabfertigung und dem Inspektionsmanagement. Compliance-Systeme, die von ZATCA und Mawani verwaltet werden, begünstigen Anbieter, die über dedizierte Dokumentationsteams und etablierte Betriebsverfahren verfügen.
Für NVOCCs wird der höchste CAGR von 8,79 % bis 2032 prognostiziert. Das Modell nutzt eingekaufte Trägerkapazität und Sendungsaggregation, was auf dichten Indien-Saudi-Arabien- und Europa-Saudi-Arabien-Korridoren wettbewerbsfähig sein kann. Wilhelmsen Port Services startete im April 2025 NVOCC-Operationen in Dammam, Dschidda und Riad und fügte Zubringer- und Hauptlinienverbindungen für Kunden hinzu. ECU Worldwide erweiterte die Geschäftstätigkeit in Dammam im September 2025 und führte im März 2026 einen direkten LCL-Dienst von Fos-sur-Mer nach Dschidda ein. Digitale Buchung und Direktdienste können NVOCCs helfen, anfechtbare Korridore im saudi-arabischen Markt für Stückgutsendungen zu gewinnen.
Nach Endnutzer:
Fertigung führt, während Einzelhandel und E-Commerce Wachstum hinzufügenFertigung und Automobil entfallen im Jahr 2026 auf 34,82 % der Marktgröße des saudi-arabischen Marktes für Stückgutsendungen. Automobil-, Petrochemie-, Bau- und Industrieanlagenbetriebe importieren Komponenten in Ladungen, die zwischen Kuriervolumina und Vollcontainern liegen. Die Fertigungsleistung stieg im Juli 2025, und geplante Fabrikerweiterungen können diese Bezugsmuster häufiger machen. Der King Salman Automotive Cluster wird unterschiedliche Teile und Lagerbestände über Fahrzeugprogramme hinweg benötigen. Dies unterstützt eine stetige Nachfrage nach Spedition, Konsolidierung, Zollabfertigung und Lieferdiensten.
Für Einzelhandel und E-Commerce wird bis 2032 ein CAGR von 7,71 % prognostiziert. Einzelhändler im saudi-arabischen Markt für Stückgutsendungen nutzen Mehrursprungsbeschaffung und benötigen regelmäßige Nachlieferungen für schnell drehende Produktlinien. Die saudi-arabischen E-Commerce-Registrierungen erreichten im dritten Quartal 2026 52.259, ein Anstieg von 25 % im Jahresvergleich. Stärkere Online-Umsätze unterstützen kleinere Importzyklen und mehr Zieldistributionsarbeit. Gesundheitswesen und Pharmazeutika bieten ebenfalls eine wichtige Spezialistenmöglichkeit, da Temperaturkontrollen und behördliche Genehmigungen den Wert einer konformen Abfertigung erhöhen.
Nach Frachtart:
Allgemeine Fracht führt, während die Nachfrage nach Kühlkette steigtAllgemeine Fracht entfällt im Jahr 2026 auf 72,89 % der Marktgröße des saudi-arabischen Marktes für Stückgutsendungen. Konsumgüter, Maschinen, Textilien und Automobilteile bilden den Kern dieser Kategorie. Der diversifizierte Importkorb gibt Betreibern eine breite Konsolidierungsbasis über mehrere Kundengruppen hinweg. Allgemeine Fracht ist weniger auf Spezialausrüstung angewiesen als temperaturgeführte oder gefährliche Ladungen. Der Umfang ermöglicht es Betreibern auch, reguläre Sammelgutpläne auf etablierten Handelskorridoren zu nutzen.
Für temperaturgeführte Fracht wird bis 2032 ein CAGR von 8,22 % prognostiziert. Pharmazeutische Importe, Lebensmittelsicherheitsbeschaffung und organisierter Einzelhandel steigern die Nachfrage nach Fracht, die innerhalb bestimmter Temperaturbereiche bleibt. Das South Container Terminal in Dschidda erhöhte 2025 die Kühlcontainerstellplätze auf 2.340, und das Programm umfasst eine Kühlcontainer-Inspektionsanlage, die 75 Container gleichzeitig abfertigen kann. Diese Anlagen verbessern die Abfertigungsoptionen für Kühlketten-LCL-Fracht. Gefahrgut und hochwertige Fracht erfordern separate Protokolle und begrenzen die Anzahl qualifizierter Anbieter.
Geografische Analyse
Die Westregion entfällt im Jahr 2026 auf 45,73 % des Marktes. Der Islamische Hafen Dschidda ist das größte Containerterminal des Landes und gibt der Region eine erhebliche hafenseitige Konsolidierungsbasis. Das South Container Terminal von DP World verarbeitete 2025 mehr als 1,3 Millionen TEU und stellte im Juli 2026 mit 221.200 TEU einen monatlichen Rekord auf[4]. Die Region umfasst auch 62 Mehrzweckanleger, einen geplanten 415.000 m² großen Jeddah Logistics Park und den Integrated Logistics Park von Maersk.
Die Ostregion des saudi-arabischen Marktes für Stückgutsendungen konzentriert sich auf den King Abdulaziz Port in Dammam und den Jubail Commercial Port. Sie bedient Industrie- und Energiesektorimporteure in den Petrochemie- und Fertigungsclustern der Ostprovinz. Mawani vereinbarte 2025 die Entwicklung einer 200 Millionen SAR (53,29 Millionen USD) großen Logistikzone am King Abdulaziz Port mit einer Fläche von 197.000 m². Das Riyadh-Lagerprojekt von DHL und die SAL-Logistikzone werden Distributionskapazität für Empfänger in der Zentralregion hinzufügen. Die Schienengüterverbindung des Riyadh Dry Port mit Dschidda bietet eine Alternative zu einigen Straßenbewegungen und kann multimodale Lieferoptionen verbessern.
Für die Nordregion wird der höchste regionale CAGR von 8,64 % bis 2032 prognostiziert. Handelsverbindungen in Richtung Jordanien, Irak und die Levante unterstützen ihre Wachstumsaussichten. Die Südregion bleibt kleiner, obwohl die Handelsaktivität rund um Jazan schrittweise Frachtvolumina hinzufügen kann. Die geringere Dichte und die Entfernung von den Kernknotenpunkten bedeuten, dass Servicefrequenz und Straßenkosten wichtige Einschränkungen bleiben. Der saudi-arabische Markt für Stückgutsendungen wird daher wahrscheinlich eine westliche und östliche Knotenpunktstruktur beibehalten, während sich Nord- und Südkorridore schrittweise entwickeln.
Wettbewerbslandschaft
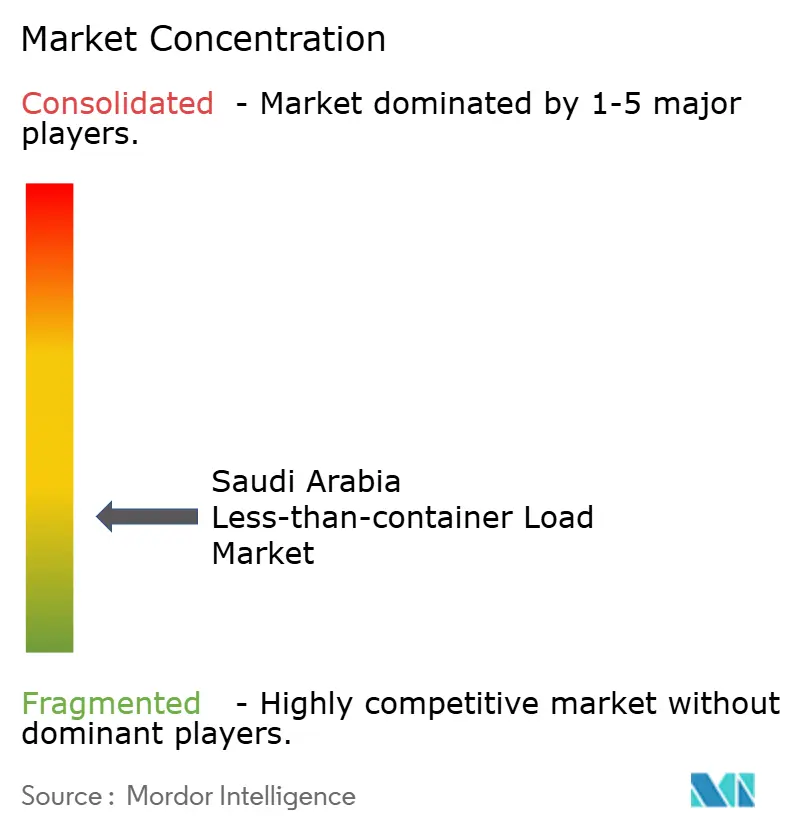
Der saudi-arabische Markt für Stückgutsendungen ist fragmentiert, wobei lokale, regionale und internationale Logistikanbieter in verschiedenen Kundensegmenten und Handelsrouten konkurrieren. Maersk, DHL Global Forwarding, DSV und Kuehne+Nagel haben Vorteile in Netzwerkabdeckung, Zollanmeldedaten, digitalen Tools und zugehörigen Lagerdiensten. APM Terminals erwarb im Februar 2026 einen Minderheitsanteil von 37,5 % am South Container Terminal in Dschidda von DP World, das einen Anteil von 62,5 % und die operative Kontrolle im Rahmen der bestehenden Vereinbarung behält. Kuehne+Nagels AEO-Zertifizierung verschafft ihm einen praktischen Vorteil bei der Zollabfertigung für berechtigte Sendungen.
DSV schloss die Übernahme von Schenker im April 2025 ab, und die kombinierte Organisation ging im Februar 2026 in Saudi-Arabien live. Die integrierte Luft- und See-, Kontraktlogistik- und Straßenstruktur ermöglicht es DSV, LCL, Lagerung und Inlandslieferung in einer einzigen Kundenbeziehung anzubieten. DHL Supply Chain baut Lagerkapazität in Riad aus, was die Fähigkeit verbessert, Spedition mit Distribution zu verbinden. Maersk und Saudi Post unterzeichneten im Juli 2025 ein Memorandum of Understanding, um internationalen Transport und gebundene Auftragsabwicklung mit inländischer Zollabfertigung und Zustellung auf der letzten Meile zu verbinden.
Spezialisierte LCL-Unternehmen und NVOCCs haben Raum, im saudi-arabischen Markt für Stückgutsendungen zu konkurrieren, wo Kunden direkte Korridordienste oder einfachere Buchung benötigen. ECU Worldwides Expansion in Dammam und der neue Frankreich-nach-Dschidda-Dienst sind Beispiele für diesen Korridoransatz. Temperaturgeführte Fracht ist ein weiterer Bereich, in dem Zertifizierung, Anlagenqualität und Hafenzugang mehr zählen als breite Größe. Der Fasah-2.0-Compliance-Prozess erhöht den Wert von Betreibern, die Dokumentation vor der Ankunft genau verwalten können.
Branchenführer im Bereich Stückgutsendungen in Saudi-Arabien
-
SAL Saudi Logistics Services Company
-
Bahri
-
DHL Global Forwarding
-
Kuehne+Nagel
-
DSV A/S (including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-arabischer Markt für Stückgutsendungen Unternehmen in diesem Bericht
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- C.H. Robinson Worldwide, Inc. (via EFS Logistics Saudi Arabia)
- CMA CGM Group (including CEVA Almajdouie Logistics)
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- ECU Worldwide
- Expeditors International of Washington, Inc.
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- MSC Group (including MEDLOG)
- Munawla Cargo Co. Ltd
- SAL Saudi Logistics Services Company
- Wared Logistics
Neueste Industrielle Entwicklungen in Saudi-arabischer Markt für Stückgutsendungen
- Juli 2026: DP World eröffnete das erste Multi-Client-Logistiklager in Saudi-Arabien am Al Mashael Logistics Hub in Riad und bietet mehr als 17.000 Palettenstellplätze, Bestandsmanagement und integrierte Distributionsdienste.
- März 2026: DP World fügte am Jeddah South Container Terminal 3 halbautomatische Kaikrane hinzu und erhöhte die Schiff-zu-Land-Flotte von 14 auf 17 Krane. Das Terminal plant, 22 Krane zu erreichen, während die Jahreskapazität auf 5 Millionen TEU zusteuert.
- Februar 2026: APM Terminals, Teil von A.P. Moller-Maersk, erwarb einen Minderheitsanteil von 37,5 % am South Container Terminal am Islamischen Hafen Dschidda von DP World, das einen Mehrheitsanteil von 62,5 % und den Betrieb im Rahmen eines 30-jährigen BOT-Vertrags behält.
- April 2025: DSV A/S schloss die Übernahme von Schenker von der Deutschen Bahn für 14,3 Milliarden EUR (15,7 Milliarden USD) formell ab und schuf damit eines der größten Logistikunternehmen der Welt.
Berichtsumfang des saudi-arabischen Marktes für Stückgutsendungen
Segmentierungsübersicht
| Konsolidierungsdienstleistungen |
| De-Konsolidierung und Distribution |
| Inland |
| International |
| Spedition |
| NVOCCs |
| Fertigung und Automobil |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Landwirtschaft und Forstwirtschaft |
| Sonstige Endnutzer |
| Allgemeine Fracht |
| Temperaturgeführte Fracht |
| Gefahrgut |
| Hochwertige und empfindliche Fracht |
| Sonstige Endnutzer |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Jouf und Arar) |
| Südlich (Asir, Jazan und Najran) |
| Nach Servicetyp | Konsolidierungsdienstleistungen |
| De-Konsolidierung und Distribution | |
| Nach Zielgebiet | Inland |
| International | |
| Nach Geschäftsart | Spedition |
| NVOCCs | |
| Nach Endnutzer | Fertigung und Automobil |
| Einzelhandel und E-Commerce | |
| Gesundheitswesen und Pharmazeutika | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige Endnutzer | |
| Nach Frachtart | Allgemeine Fracht |
| Temperaturgeführte Fracht | |
| Gefahrgut | |
| Hochwertige und empfindliche Fracht | |
| Sonstige Endnutzer | |
| Nach Region | Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) | |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | |
| Nördlich (Al-Jouf und Arar) | |
| Südlich (Asir, Jazan und Najran) |
Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für Stückgutsendungsdienstleistungen in Saudi-Arabien erwartet?
Für den Sektor wird ein CAGR von 6,03 % von 2027 bis 2032 prognostiziert, mit einem Anstieg von 1,28 Milliarden USD im Jahr 2027 auf 1,71 Milliarden USD bis 2032.
Welcher Servicetyp spielt die größte Rolle im LCL-Sektor Saudi-Arabiens?
Konsolidierungsdienstleistungen führten 2026 mit einem Anteil von 58,93 %, gestützt durch Sammelgut-Nachfrage von Importeuren, Exporteuren und kleinen und mittleren Unternehmen.
Welche Kundengruppe wächst am schnellsten für saudi-arabische LCL-Anbieter?
Für Einzelhandel und E-Commerce wird bis 2032 ein CAGR von 7,71 % prognostiziert, da Online-Verkäufer häufige Bestandsnachlieferungen und Distribution benötigen.
Warum wächst temperaturgeführte Fracht schneller als allgemeine Fracht?
Für temperaturgeführte Fracht wird ein CAGR von 8,22 % prognostiziert, da pharmazeutische Importe, Lebensmittelsicherheitsbeschaffung und organisierter Einzelhandel mehr Kühlkettenkapazität erfordern.
Welche saudi-arabische Region bietet die stärksten LCL-Wachstumsaussichten?
Für die Nordregion wird bis 2032 ein CAGR von 8,64 % prognostiziert, gestützt durch sich entwickelnde Handelsverbindungen in Richtung Jordanien, Irak und Levante-Märkte.
Wie wirken sich Zollvorschriften auf LCL-Operationen in Saudi-Arabien aus?
Fasah 2.0 erfordert die elektronische Vorabeinreichung von Manifesten, was die Bedeutung genauer Dokumentation und erfahrenen Zollmanagements für konsolidierte Sendungen erhöht.