
Tamaño y Participación del Mercado de Carga Menor que Contenedor Completo en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
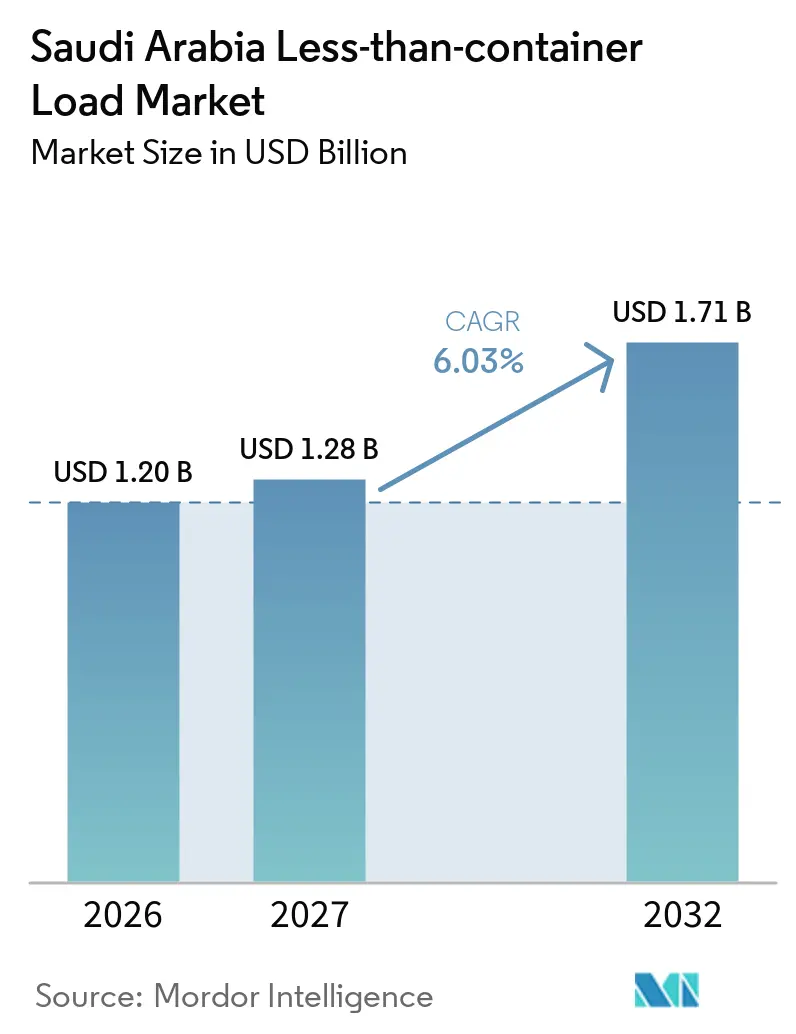
| Tamaño del mercado en el año base (2026) | 1.20 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.03 % |
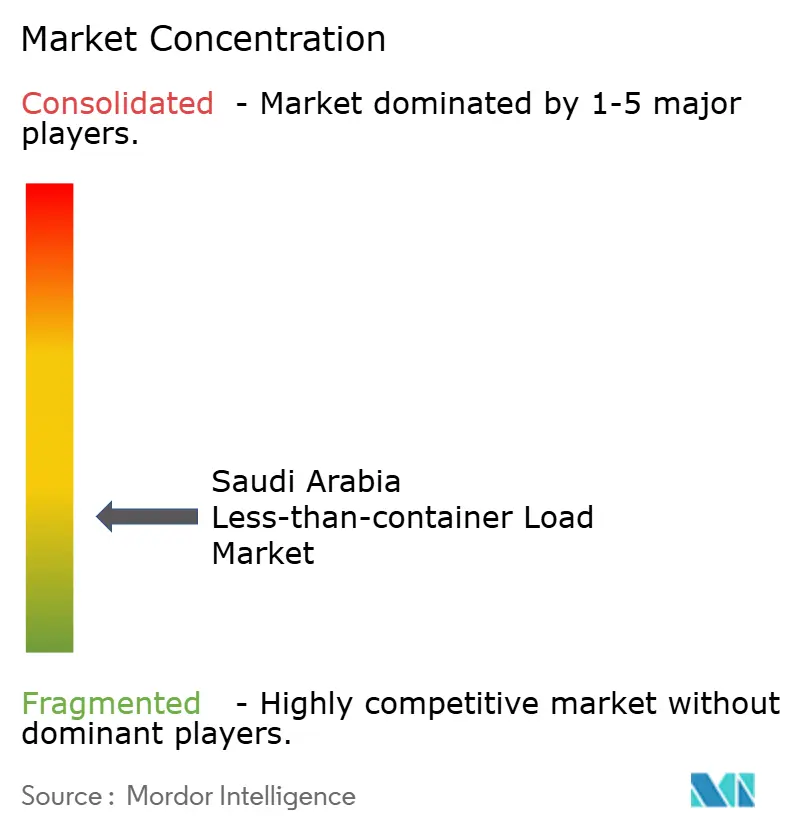
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Menor que Contenedor Completo en Arabia Saudita por Mordor Intelligence
El tamaño del mercado de carga menor que contenedor completo en Arabia Saudita está valorado en 1,20 mil millones de USD en 2026. Se estima que crecerá desde 1,28 mil millones de USD en 2027 hasta alcanzar 1,71 mil millones de USD para 2032, a un CAGR del 6,03% durante el período de pronóstico (2027-2032).
El mercado de carga menor que contenedor completo en Arabia Saudita está respaldado por un cambio más amplio hacia cadenas de suministro de manufactura, comercio minorista y farmacéutica que requieren reabastecimiento frecuente en lotes más pequeños. El tráfico de contenedores y las nuevas conexiones marítimas están aumentando el conjunto de carga entrante, en tránsito y de reexportación que puede consolidarse en los puertos sauditas. La inversión en puertos, almacenes, zonas logísticas y enlaces terrestres está ampliando el alcance operativo de los proveedores de consolidación y distribución. Al mismo tiempo, los beneficios son desiguales porque los costos viales, la documentación aduanera y la menor densidad de envíos fuera de los principales centros pueden debilitar la economía de los corredores. Los grandes transitarios están respondiendo con ofertas integradas de aduanas, almacenamiento y transporte, mientras que los NVOCCs y los consolidadores especializados utilizan servicios directos y reservas digitales para competir en corredores de alta densidad.
Conclusiones Clave del Informe
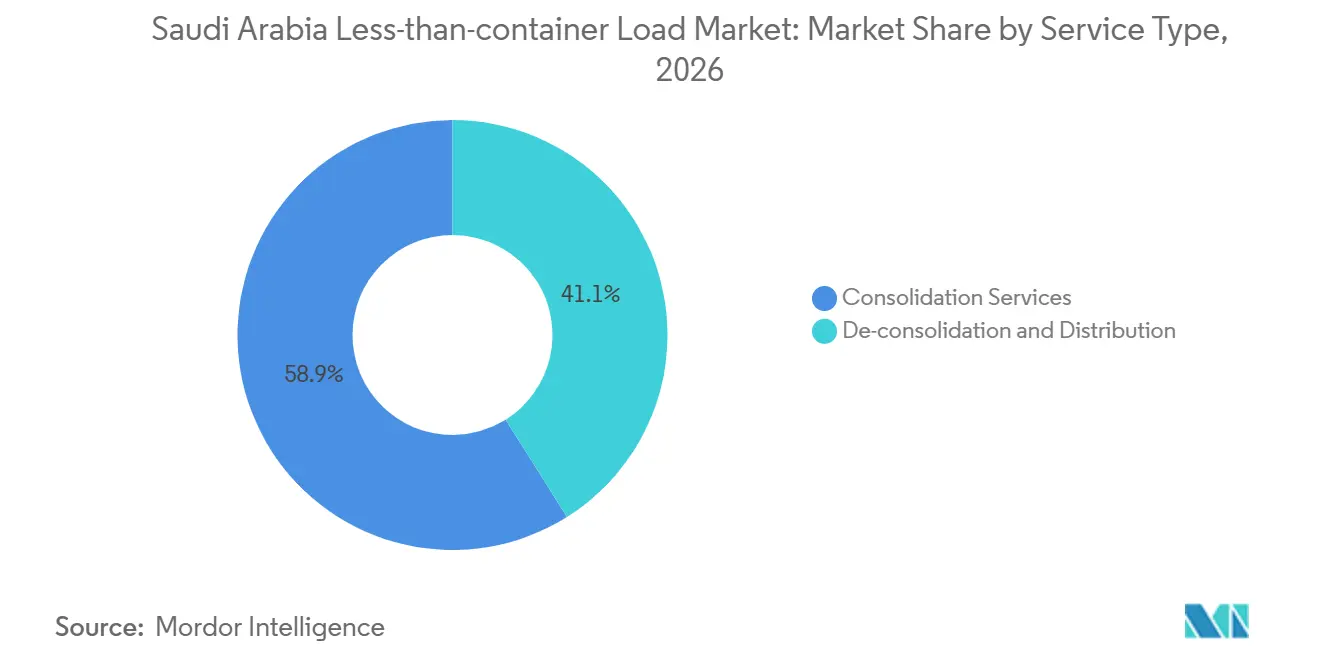
- Por tipo de servicio, los servicios de consolidación representan el 58,93% de la participación del mercado de carga menor que contenedor completo en Arabia Saudita en 2026, mientras que se proyecta que el segmento de desconsolidación y distribución registre un CAGR del 7,35% hasta 2032.
- Por destino, el LCL internacional representa el 72,83% del tamaño del mercado de carga menor que contenedor completo en Arabia Saudita en 2026 y se prevé que se expanda a un CAGR del 6,72% hasta 2032.
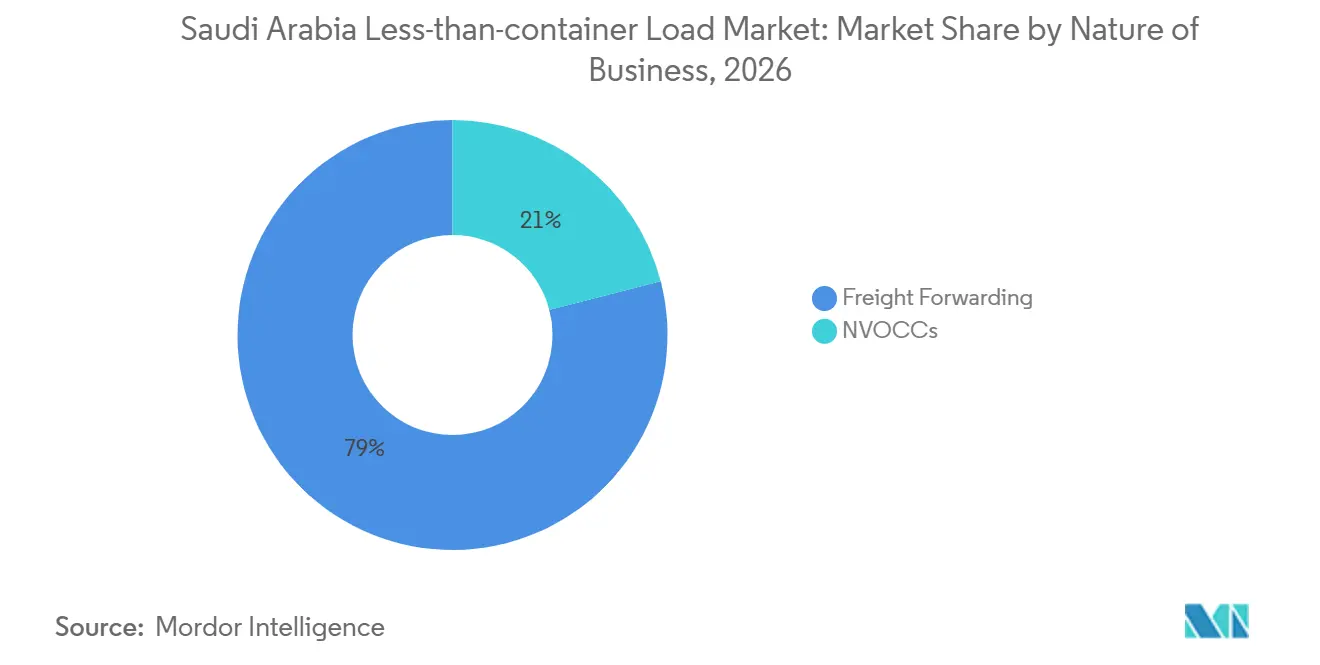
- Por naturaleza del negocio, el transporte de carga representa el 79,03% del tamaño del mercado de carga menor que contenedor completo en Arabia Saudita en 2026, mientras que se prevé que los NVOCCs registren el CAGR más alto del 8,79% hasta 2032.
- Por usuario final, el segmento de manufactura y automotriz representa el 34,82% de la participación del mercado de carga menor que contenedor completo en Arabia Saudita en 2026, mientras que se prevé que el segmento de comercio minorista y comercio electrónico registre un CAGR del 7,71% hasta 2032.
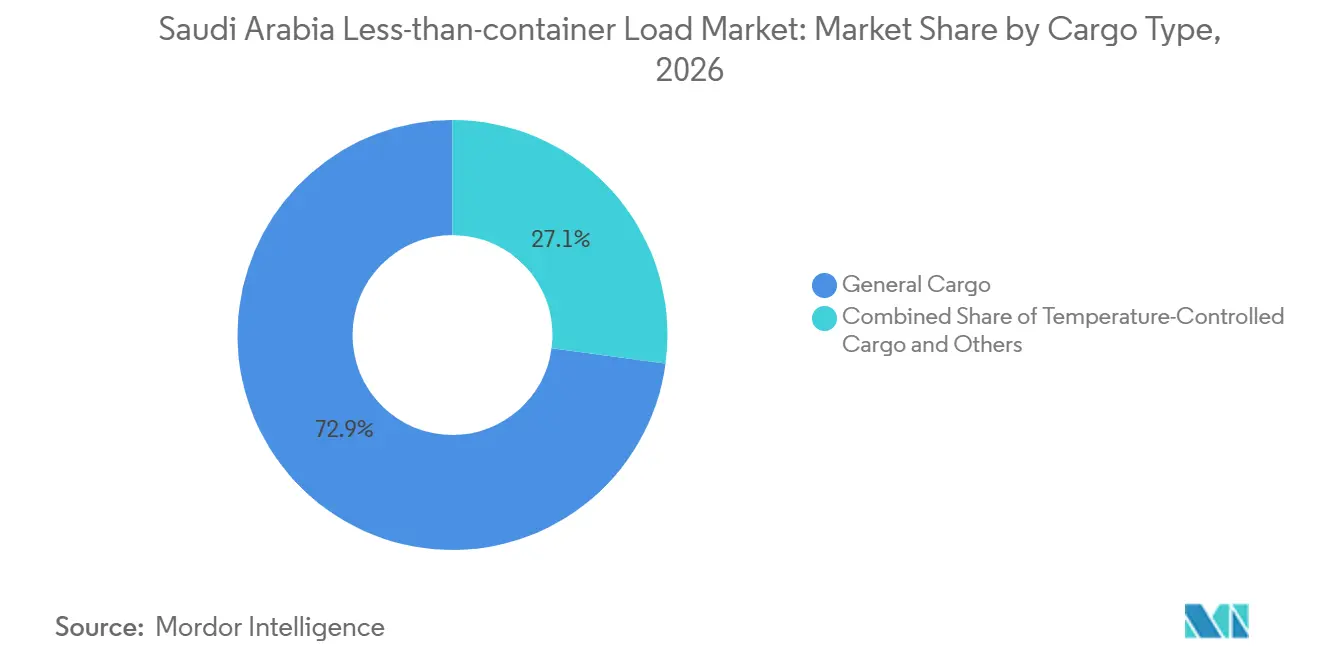
- Por tipo de carga, la carga general representa el 72,89% del tamaño del mercado de carga menor que contenedor completo en Arabia Saudita en 2026, mientras que se prevé que la carga con control de temperatura registre un CAGR del 8,22% hasta 2032.
- Por geografía, la región Occidental representa el 45,73% de la participación del mercado de carga menor que contenedor completo en Arabia Saudita en 2026, mientras que se prevé que la región Norte registre un CAGR del 8,64% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico que Aumenta la Demanda de Envíos LCL Transfronterizos | +1.4% | Nacional, concentrado en Riad y Yeda | Corto plazo (≤ 2 años) |
| Inversión de la Visión 2030 que Fortalece la Infraestructura Logística LCL | +1.2% | Nacional, con impacto en los centros de Yeda, Dammam y Riad | Largo plazo (≥ 4 años) |
| Diversificación Industrial que Amplía los Movimientos de Flete en Lotes Más Pequeños | +1.0% | Nacional, liderado por las regiones Central y Oriental con desbordamiento hacia la región Occidental. | Mediano plazo (2-4 años) |
| Conectividad del Centro Comercial que Aumenta las Oportunidades de Consolidación Regional | +0.8% | Región Occidental y región Oriental, con desbordamiento hacia el GCC | Mediano plazo (2-4 años) |
| Integración Puerto-Ferrocarril que Mejora la Conectividad del Flete en Lotes Más Pequeños | +0.5% | Regiones Oriental y Central, con ganancias tempranas en el Puerto Seco de Riad | Largo plazo (≥ 4 años) |
| Adopción de Aduanas Digitales que Mejora la Visibilidad de los Envíos LCL | +0.4% | Nacional, concentrado en los principales puntos de entrada portuaria | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico que Aumenta la Demanda de Envíos LCL Transfronterizos
La actividad de comercio electrónico en Arabia Saudita está haciendo que el reabastecimiento de importaciones sea más frecuente y reduciendo el tamaño promedio de los envíos requeridos por los minoristas. Las ventas de comercio electrónico con tarjeta Mada alcanzaron 30.700 millones de SAR (8.180 millones de USD) en octubre de 2025, un récord mensual histórico y un aumento del 68% respecto al año anterior, según datos del Banco Central de Arabia Saudita[1]. Las ventas a través de tarjetas Mada totalizaron 88.300 millones de SAR (23.530 millones de USD) en el tercer trimestre de 2025, un aumento del 15,2% respecto al trimestre anterior. Estos flujos respaldan el mercado de carga menor que contenedor completo en Arabia Saudita porque los vendedores necesitan inventario de múltiples proveedores en lugar de pedidos masivos periódicos. Las devoluciones también añaden demanda de desconsolidación y logística inversa, particularmente en torno a Riad y Yeda.
Inversión de la Visión 2030 que Fortalece la Infraestructura Logística LCL
La inversión en puertos y almacenes está ampliando los puntos donde la carga grupaje puede consolidarse, inspeccionarse, almacenarse y distribuirse. DP World y Mawani inauguraron la Terminal de Contenedores Sur mejorada en el Puerto Islámico de Yeda en marzo de 2025, elevando la capacidad anual a 4 millones de TEUs y aumentando los espacios para contenedores refrigerados de 1.200 a 2.340. Esta capacidad respalda el manejo con control de temperatura, así como los flujos de carga general en el mercado de carga menor que contenedor completo en Arabia Saudita. SAL Saudi Logistics Services y Sela firmaron un acuerdo de 4.000 millones de SAR (1.070 millones de USD) en marzo de 2025 para una zona logística en Falcon City al norte de Riad, que abarca más de 1,5 millones de m². DHL Supply Chain también firmó un contrato de arrendamiento en noviembre de 2025 para desarrollar un almacén multiusuario de 78.000 m² en Riad con una inversión de 130 millones de EUR (152,92 millones de USD). Estos proyectos aumentan las expectativas de servicio y ejercen mayor presión sobre los proveedores más pequeños para que inviertan en sistemas y cumplimiento normativo.
Diversificación Industrial que Amplía los Movimientos de Flete en Lotes Más Pequeños
Las nuevas fábricas y los clústeres industriales están creando flujos de componentes que a menudo son demasiado pequeños para contenedores completos pero demasiado grandes para servicios de mensajería urgente. El Índice de Producción Industrial de Arabia Saudita aumentó un 6,5% interanual en julio de 2025, impulsado por la actividad manufacturera. Más de 12.000 fábricas operan en más de 40 ciudades industriales, y el objetivo nacional es alcanzar 36.000 fábricas para 2035. El Clúster Automotriz Rey Salman en la Ciudad Económica Rey Abdullah incluye a Ceer, Lucid Motors y una fábrica automatizada de Hyundai en construcción, y se espera que contribuya con 92.000 millones de SAR (24.510 millones de USD) al PIB para 2035. La demanda variable de componentes por modelo y proveedor hace que las importaciones consolidadas más pequeñas sean prácticas para estas cadenas de suministro. La expansión manufacturera, por tanto, otorga al mercado de Carga Menor que Contenedor Completo en Arabia Saudita una base más amplia más allá de las importaciones de consumo.
Conectividad del Centro Comercial que Aumenta las Oportunidades de Consolidación Regional
Los puertos sauditas están adquiriendo un papel más importante en la carga en tránsito y de reexportación que se mueve entre Asia, Europa, África y el Golfo. Mawani añadió nuevos servicios marítimos en Yeda, Dammam y el Puerto Rey Abdullah durante 2025, incluidos enlaces que conectan las puertas de entrada sauditas con los mercados asiáticos, mediterráneos y del África Oriental. Cada ruta adicional mejora las opciones para consolidar carga en origen, en un puerto saudita o antes de la distribución terrestre. MSC introdujo una ruta multimodal Europa-Golfo en mayo de 2026 a través del Puerto Islámico de Yeda y el Puerto Rey Abdullah, con transporte por carretera a Dammam para la distribución en el Golfo. Este modelo operativo añade puntos de transferencia donde la carga puede clasificarse y combinarse para diferentes destinos. El mercado de Carga Menor que Contenedor Completo en Arabia Saudita puede beneficiarse de estos flujos de tránsito, aunque la fiabilidad del servicio sigue dependiendo de la capacidad portuaria, el procesamiento aduanero y la coordinación vial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo del Combustible que Aumenta los Gastos LCL Terrestres | -0.5% | Nacional, amplificado en las regiones Norte y Sur | Corto plazo (≤ 2 años) |
| Complejidad Aduanera que Aumenta la Carga Documental LCL | -0.4% | Nacional, concentrado en los puntos de entrada de Yeda y Dammam | Mediano plazo (2-4 años) |
| Riesgos de Daños y Tránsito que Reducen la Fiabilidad LCL | -0.3% | Nacional, mayor en los segmentos LCL viales interregionales | Mediano plazo (2-4 años) |
| Brechas de Densidad en Ciudades Secundarias que Limitan la Eficiencia de Consolidación | -0.3% | Regiones Norte y Sur, y ciudades secundarias del interior | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo del Combustible que Aumenta los Gastos LCL Terrestres
La distribución LCL terrestre depende en gran medida del transporte por carretera, lo que hace que los costos de entrega a domicilio sean sensibles a las fluctuaciones del precio del combustible. Los volúmenes de carga más pequeños reducen la eficiencia de la carga útil y limitan la capacidad de los consolidadores para absorber recargos en comparación con los operadores de contenedores completos. Las entregas de larga distancia a ciudades secundarias pueden aumentar aún más los costos de transporte por unidad, especialmente donde las alternativas ferroviarias son limitadas. Las restricciones que afectan a los conductores de camiones extranjeros bajo el programa de Saudización también pueden limitar la disponibilidad de conductores y ejercer presión adicional sobre los precios del flete. Estas incertidumbres de costos pueden acortar los períodos de validez de las cotizaciones y dificultar el mantenimiento de volúmenes de envío consistentes en los corredores de transporte, reduciendo la eficiencia de consolidación.
Complejidad Aduanera que Aumenta la Carga Documental LCL
Cada expedidor en un contenedor consolidado requiere facturas separadas, listas de empaque y documentos de conformidad relevantes, creando múltiples puntos de fallo. Fasah 2.0 requiere la presentación electrónica anticipada para las mercancías entrantes y vincula el procesamiento aduanero más estrechamente con otros sistemas gubernamentales. Un registro faltante o inexacto puede retrasar la liberación de los envíos co-cargados y exponer al transitario a cargos por demora o reclamaciones de clientes. Los requisitos de conformidad de productos añaden una tarea adicional previa a la llegada para los importadores más pequeños. Kuehne+Nagel obtuvo la certificación de Operador Económico Autorizado para Agencia Aduanera en Arabia Saudita en mayo de 2025, lo que le otorga despacho prioritario y menos inspecciones físicas[2]. El mercado de Carga Menor que Contenedor Completo en Arabia Saudita favorece, en consecuencia, a los operadores que pueden distribuir los costos de cumplimiento normativo entre mayores volúmenes de envío.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Consolidación Mantiene el Mayor Protagonismo Mientras la Distribución se ExpandeLos servicios de consolidación representan el 58,93% de la participación del mercado de carga menor que contenedor completo en Arabia Saudita en 2026. El segmento está anclado en las operaciones de grupaje en Yeda, Dammam y Riad, donde los envíos de varios proveedores pueden combinarse para importadores y exportadores. Las pequeñas y medianas empresas dependen de la consolidación porque muchas no pueden llenar un contenedor por cada pedido. Más de 1,3 millones de pequeñas y medianas empresas activas operan en Arabia Saudita, lo que amplía el conjunto de empresas con requisitos de envíos más pequeños. La diversificación manufacturera también respalda la consolidación entrante de piezas procedentes de varios proveedores asiáticos y europeos.
Se prevé que la desconsolidación y distribución registre un CAGR del 7,35% hasta 2032. Los vendedores de comercio electrónico necesitan cada vez más que los bienes se separen y entreguen en múltiples puntos de cumplimiento en lugar de colocarse en un único almacén aduanero. DHL Global Forwarding lanzó un servicio LCL directo desde Milán a Yeda, Riad y Dammam en noviembre de 2025, combinando la consolidación en origen con la distribución en destino. Este diseño de servicio integra el flete marítimo y la entrega terrestre en una única cadena operativa. El crecimiento más rápido de la distribución refleja la necesidad de fraccionar la carga a granel más cerca de los clientes finales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Destino:
El Comercio Internacional Ancla los Volúmenes Mientras los Corredores Domésticos se DesarrollanEl LCL internacional representa el 72,83% del tamaño del mercado de carga menor que contenedor completo en Arabia Saudita en 2026 y se prevé que registre un CAGR del 6,72% hasta 2032. Maquinaria, bienes de consumo, productos farmacéuticos y alimentos llegan desde Asia, Europa y América del Norte en cargas parciales. Esto crea una base duradera de demanda entrante vinculada al consumo no petrolero del país y a las cadenas de suministro industriales. Los nuevos servicios a Yeda, Dammam y Jubayl ampliaron las opciones de rutas para la carga internacional durante 2025. El gran protagonismo del segmento también refleja la importancia de la agencia aduanera y el manejo portuario en el flete internacional.
El LCL doméstico es más pequeño pero se está volviendo más relevante a medida que la generación de flete se extiende más allá de las puertas de entrada costeras. Los centros logísticos y los proyectos de almacenes crean pares de origen-destino en el interior que hacen más viables los movimientos viales consolidados. El Puerto Seco de Riad proporciona una conexión ferroviaria de carga a Yeda, que puede respaldar los movimientos multimodales para los clientes de la región Central. Hapag-Lloyd añadió el servicio SE4 a Yeda en marzo de 2026, conectando el puerto con Tianjin, Qingdao, Shanghái y Busan[3]. Se espera que los flujos internacionales sigan liderando porque Arabia Saudita busca un papel más importante en el comercio regional de reexportación.
Por Naturaleza del Negocio:
Los Transitarios Lideran Mientras los NVOCCs Ganan TerrenoEl transporte de carga representa el 79,03% del tamaño del mercado de carga menor que contenedor completo en Arabia Saudita en 2026. Los principales transitarios combinan agencia aduanera, almacenamiento, flete marítimo y entrega terrestre dentro de los contratos con clientes. DHL, Kuehne+Nagel, DSV y Maersk pueden utilizar esta amplia gama de servicios para atender a clientes de manufactura y comercio minorista con requisitos complejos. La certificación aduanera de Kuehne+Nagel de mayo de 2025 proporciona una ventaja específica en el despacho prioritario y la gestión de inspecciones. Los sistemas de cumplimiento administrados por ZATCA y Mawani favorecen a los proveedores que cuentan con equipos de documentación dedicados y procedimientos operativos establecidos.
Se prevé que los NVOCCs registren el CAGR más alto del 8,79% hasta 2032. El modelo utiliza capacidad de transportista adquirida y agregación de envíos, lo que puede ser competitivo en los corredores de alta densidad India-Arabia Saudita y Europa-Arabia Saudita. Wilhelmsen Port Services inició operaciones de NVOCC en Dammam, Yeda y Riad en abril de 2025, añadiendo conexiones de alimentador y línea principal para los clientes. ECU Worldwide amplió la actividad comercial en Dammam en septiembre de 2025 e introdujo un servicio LCL directo desde Fos-sur-Mer a Yeda en marzo de 2026. Las reservas digitales y los servicios directos pueden ayudar a los NVOCCs a ganar corredores disputados en el mercado de Carga Menor que Contenedor Completo en Arabia Saudita.
Por Usuario Final:
La Manufactura Lidera Mientras el Comercio Minorista y el Comercio Electrónico Añaden CrecimientoLa manufactura y el sector automotriz representan el 34,82% del tamaño del mercado de carga menor que contenedor completo en Arabia Saudita en 2026. Las operaciones automotrices, petroquímicas, de construcción y de equipos industriales importan componentes en cargas que se sitúan entre los volúmenes de mensajería y los contenedores completos. La producción manufacturera aumentó en julio de 2025, y las adiciones de fábricas planificadas pueden hacer que estos patrones de abastecimiento sean más comunes. El Clúster Automotriz Rey Salman requerirá piezas variadas y niveles de inventario en todos los programas de vehículos. Esto respalda una demanda constante de transporte de carga, consolidación, agencia aduanera y servicios de entrega.
Se prevé que el comercio minorista y el comercio electrónico registren un CAGR del 7,71% hasta 2032. Los minoristas en el mercado de carga menor que contenedor completo en Arabia Saudita utilizan el abastecimiento de múltiples orígenes y necesitan reabastecimiento regular para líneas de productos de alta rotación. Los registros de comercio electrónico en Arabia Saudita alcanzaron 52.259 en el tercer trimestre de 2026, un aumento del 25% interanual. Las ventas en línea más sólidas respaldan ciclos de importación más pequeños y más trabajo de distribución en destino. La atención médica y los productos farmacéuticos también ofrecen una importante oportunidad especializada porque los controles de temperatura y las aprobaciones regulatorias aumentan el valor del manejo conforme.
Por Tipo de Carga:
La Carga General Lidera Mientras Crece la Demanda de Cadena de FríoLa carga general representa el 72,89% del tamaño del mercado de carga menor que contenedor completo en Arabia Saudita en 2026. Los bienes de consumo, la maquinaria, los textiles y las piezas automotrices forman el núcleo de esta categoría. La cesta de importaciones diversificada otorga a los operadores una amplia base de consolidación en múltiples grupos de clientes. La carga general es menos dependiente de equipos especializados que las cargas con control de temperatura o las cargas peligrosas. La escala también permite a los operadores utilizar horarios regulares de grupaje en corredores comerciales establecidos.
Se prevé que la carga con control de temperatura se expanda a un CAGR del 8,22% hasta 2032. Las importaciones farmacéuticas, el abastecimiento para la seguridad alimentaria y el comercio minorista organizado están aumentando la demanda de carga que se mantiene dentro de rangos de temperatura especificados. La Terminal de Contenedores Sur de Yeda aumentó los espacios para contenedores refrigerados a 2.340 en 2025, y el programa incluye una instalación de inspección de contenedores refrigerados capaz de manejar 75 contenedores al mismo tiempo. Estos activos mejoran las opciones de manejo para la carga LCL de cadena de frío. La carga peligrosa y de alto valor requiere protocolos separados y limita el número de proveedores calificados.
Análisis Geográfico
La región Occidental representa el 45,73% del mercado en 2026. El Puerto Islámico de Yeda es la principal puerta de entrada de contenedores del país y otorga a la región una sustancial base de consolidación portuaria. La Terminal de Contenedores Sur de DP World manejó más de 1,3 millones de TEUs en 2025 y estableció un récord mensual de 221.200 TEUs en julio de 2026[4]. La región también incluye 62 muelles multiusos, un Parque Logístico de Yeda planificado de 415.000 m² y el Parque Logístico Integrado de Maersk.
La región Oriental del mercado de carga menor que contenedor completo en Arabia Saudita está centrada en el Puerto Rey Abdulaziz en Dammam y el Puerto Comercial de Jubayl. Atiende a importadores del sector industrial y energético en los clústeres petroquímicos y manufactureros de la Provincia Oriental. Mawani acordó en 2025 desarrollar una zona logística de 200 millones de SAR (53,29 millones de USD) en el Puerto Rey Abdulaziz que abarca 197.000 m². El proyecto de almacén de DHL en Riad y la zona logística de SAL añadirán capacidad de distribución para los consignatarios de la región Central. El enlace ferroviario de carga del Puerto Seco de Riad con Yeda ofrece una alternativa a algunos movimientos viales y puede mejorar las opciones de entrega multimodal.
Se prevé que la región Norte registre el CAGR regional más alto del 8,64% hasta 2032. Los vínculos comerciales hacia Jordania, Irak y el Levante respaldan sus perspectivas de crecimiento. La región Sur sigue siendo más pequeña, aunque la actividad comercial en torno a Jazan puede añadir gradualmente volúmenes de carga. La menor densidad y la distancia de los centros principales significan que la frecuencia del servicio y los costos viales siguen siendo restricciones importantes. Por tanto, es probable que el mercado de Carga Menor que Contenedor Completo en Arabia Saudita mantenga una estructura de centros Occidental y Oriental mientras los corredores Norte y Sur se desarrollan de manera más gradual.
Panorama Competitivo
El mercado de carga menor que contenedor completo en Arabia Saudita está fragmentado, con proveedores de logística locales, regionales e internacionales compitiendo en diferentes segmentos de clientes y rutas comerciales. Maersk, DHL Global Forwarding, DSV y Kuehne+Nagel tienen ventajas en cobertura de red, credenciales aduaneras, herramientas digitales y servicios de almacenamiento relacionados. APM Terminals adquirió una participación minoritaria del 37,5% en la Terminal de Contenedores Sur de Yeda en febrero de 2026, mientras que DP World retuvo una participación del 62,5% y el control operativo bajo el acuerdo existente. La certificación AEO de Kuehne+Nagel le otorga una ventaja práctica en el despacho aduanero para los envíos elegibles.
DSV completó la adquisición de Schenker en abril de 2025, y la organización combinada entró en funcionamiento en Arabia Saudita en febrero de 2026. La estructura integrada de Aéreo y Marítimo, Logística Contractual y Carretera permite a DSV ofrecer LCL, almacenamiento y entrega terrestre en una única relación con el cliente. DHL Supply Chain está añadiendo capacidad de almacén en Riad, lo que mejora la capacidad de conectar el transporte de carga con la distribución. Maersk y Saudi Post firmaron un memorando de entendimiento en julio de 2025 para conectar el transporte internacional y el cumplimiento aduanero con el despacho doméstico y la entrega de última milla.
Las empresas especializadas en LCL y los NVOCCs tienen margen para competir en el mercado de carga menor que contenedor completo en Arabia Saudita donde los clientes necesitan servicios directos de corredor o reservas más sencillas. La expansión de ECU Worldwide en Dammam y el nuevo servicio de Francia a Yeda son ejemplos de este enfoque de corredor. La carga con control de temperatura es otra área donde la certificación, la calidad de las instalaciones y el acceso portuario importan más que la escala general. El proceso de cumplimiento de Fasah 2.0 aumenta el valor de los operadores que pueden gestionar la documentación con precisión antes de la llegada.
Líderes de la Industria de Carga Menor que Contenedor Completo en Arabia Saudita
-
SAL Saudi Logistics Services Company
-
Bahri
-
DHL Global Forwarding
-
Kuehne+Nagel
-
DSV A/S (including DB Schenker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Menor que Contenedor Completo en Arabia Saudita Empresas cubiertas en este informe
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- C.H. Robinson Worldwide, Inc. (via EFS Logistics Saudi Arabia)
- CMA CGM Group (including CEVA Almajdouie Logistics)
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- ECU Worldwide
- Expeditors International of Washington, Inc.
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- MSC Group (including MEDLOG)
- Munawla Cargo Co. Ltd
- SAL Saudi Logistics Services Company
- Wared Logistics
Desarrollos recientes de la industria en Mercado de Carga Menor que Contenedor Completo en Arabia Saudita
- Julio de 2026: DP World inauguró el primer almacén logístico multicliente en Arabia Saudita en el Centro Logístico Al Mashael de Riad, proporcionando más de 17.000 posiciones de palés, gestión de inventario y servicios de distribución integrados.
- Marzo de 2026: DP World añadió 3 grúas de muelle semiautomáticas en la Terminal de Contenedores Sur de Yeda, aumentando la flota de grúas de barco a tierra de 14 a 17. La terminal planea alcanzar 22 grúas a medida que la capacidad anual avanza hacia 5 millones de TEUs.
- Febrero de 2026: APM Terminals, parte de A.P. Moller-Maersk, adquirió una participación minoritaria del 37,5% en la Terminal de Contenedores Sur del Puerto Islámico de Yeda de DP World, que retiene el 62,5% de las operaciones mayoritarias bajo un acuerdo BOT de 30 años.
- Abril de 2025: DSV A/S completó formalmente la adquisición de Schenker de Deutsche Bahn por 14.300 millones de EUR (15.700 millones de USD), creando una de las empresas de logística más grandes del mundo.
Alcance del Informe del Mercado de Carga Menor que Contenedor Completo en Arabia Saudita
Resumen de la segmentación
| Servicios de Consolidación |
| Desconsolidación y Distribución |
| Doméstico |
| Internacional |
| Transporte de Carga |
| NVOCCs |
| Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico |
| Atención Médica y Productos Farmacéuticos |
| Agricultura y Silvicultura |
| Otros Usuarios Finales |
| Carga General |
| Carga con Control de Temperatura |
| Carga Peligrosa |
| Carga de Alto Valor y Sensible |
| Otros Usuarios Finales |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Tipo de Servicio | Servicios de Consolidación |
| Desconsolidación y Distribución | |
| Por Destino | Doméstico |
| Internacional | |
| Por Naturaleza del Negocio | Transporte de Carga |
| NVOCCs | |
| Por Usuario Final | Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico | |
| Atención Médica y Productos Farmacéuticos | |
| Agricultura y Silvicultura | |
| Otros Usuarios Finales | |
| Por Tipo de Carga | Carga General |
| Carga con Control de Temperatura | |
| Carga Peligrosa | |
| Carga de Alto Valor y Sensible | |
| Otros Usuarios Finales | |
| Por Región | Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) | |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | |
| Norte (Al-Jouf y Arar) | |
| Sur (Asir, Jazan y Najran) |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para los servicios de carga menor que contenedor completo en Arabia Saudita?
Se prevé que el sector registre un CAGR del 6,03% de 2027 a 2032, aumentando desde 1,28 mil millones de USD en 2027 hasta 1,71 mil millones de USD para 2032.
¿Qué tipo de servicio desempeña el mayor papel en el sector LCL de Arabia Saudita?
Los servicios de consolidación lideraron con una participación del 58,93% en 2026, respaldados por la demanda de grupaje de importadores, exportadores y pequeñas y medianas empresas.
¿Qué grupo de clientes está creciendo más rápido para los proveedores LCL sauditas?
Se prevé que el comercio minorista y el comercio electrónico se expandan a un CAGR del 7,71% hasta 2032, ya que los vendedores en línea requieren reabastecimiento frecuente de inventario y distribución.
¿Por qué la carga con control de temperatura está creciendo más rápido que la carga general?
Se prevé que la carga con control de temperatura registre un CAGR del 8,22% porque las importaciones farmacéuticas, el abastecimiento para la seguridad alimentaria y el comercio minorista organizado requieren más capacidad de cadena de frío.
¿Qué región saudita ofrece las mejores perspectivas de crecimiento LCL?
Se prevé que la región Norte registre un CAGR del 8,64% hasta 2032, respaldada por el desarrollo de vínculos comerciales hacia Jordania, Irak y los mercados del Levante.
¿Cómo afectan las normas aduaneras a las operaciones LCL en Arabia Saudita?
Fasah 2.0 requiere la presentación anticipada de manifiestos electrónicos, lo que aumenta la importancia de una documentación precisa y una gestión aduanera experimentada para los envíos consolidados.