
Taille et Part du Marché du Groupage Maritime en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.20 Milliards de dollars |
| Taille du Marché (2027) | 1.28 Milliards de dollars |
| Taille du Marché (2032) | 1.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.03 % |
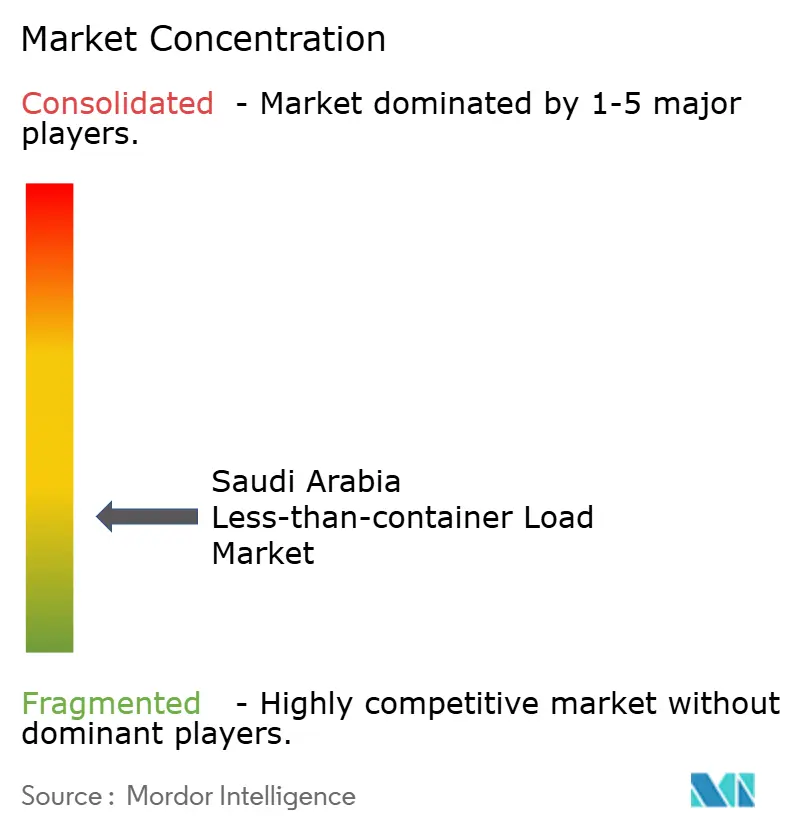
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Groupage Maritime en Arabie Saoudite par Mordor Intelligence
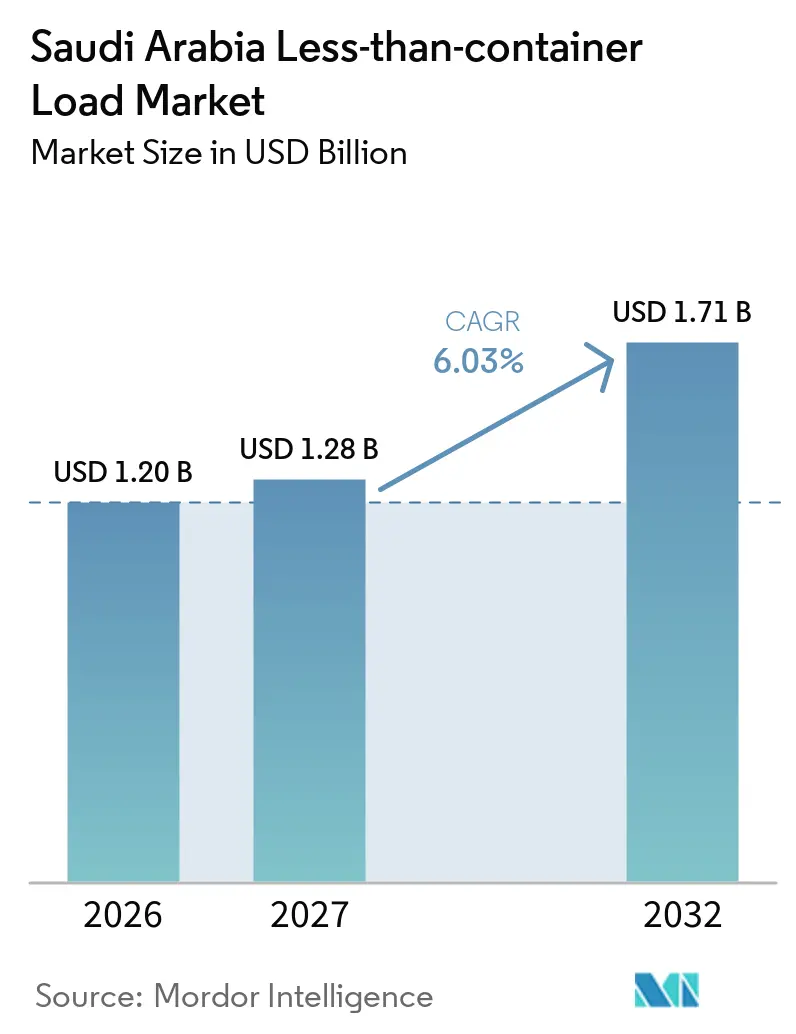
La taille du marché du groupage maritime en Arabie Saoudite est évaluée à 1,20 milliard USD en 2026. Il est estimé qu'il progressera de 1,28 milliard USD en 2027 pour atteindre 1,71 milliard USD d'ici 2032, à un CAGR de 6,03% pendant la période de prévision (2027-2032).
Le marché du groupage maritime en Arabie Saoudite est soutenu par une évolution plus large vers les chaînes d'approvisionnement manufacturières, commerciales et pharmaceutiques qui nécessitent un réapprovisionnement fréquent en petits lots. Le trafic de conteneurs et les nouvelles liaisons maritimes augmentent le volume de cargaisons entrantes, en transit et de réexportation pouvant être consolidées dans les ports saoudiens. Les investissements dans les ports, entrepôts, zones logistiques et liaisons intérieures élargissent la portée opérationnelle des prestataires de consolidation et de distribution. Dans le même temps, les avantages sont inégaux car les coûts routiers, la documentation douanière et la faible densité d'expédition en dehors des principaux hubs peuvent affaiblir l'économie des corridors. Les grands transitaires répondent avec des offres intégrées de dédouanement, d'entreposage et de transport, tandis que les NVOCCs et les consolidateurs spécialisés utilisent des services directs et la réservation numérique pour être compétitifs sur les corridors denses.
Points Clés du Rapport
- Par type de service, les services de consolidation représentent 58,93% de la part du marché du groupage maritime en Arabie Saoudite en 2026, tandis que le segment de déconsolidation et distribution devrait enregistrer un CAGR de 7,35% jusqu'en 2032.
- Par destination, le LCL international représente 72,83% de la taille du marché du groupage maritime en Arabie Saoudite en 2026 et devrait se développer à un CAGR de 6,72% jusqu'en 2032.
- Par nature d'activité, le fret représente 79,03% de la taille du marché du groupage maritime en Arabie Saoudite en 2026, tandis que les NVOCCs devraient enregistrer le CAGR le plus élevé à 8,79% jusqu'en 2032.
- Par utilisateur final, le segment fabrication et automobile représente 34,82% de la part du marché du groupage maritime en Arabie Saoudite en 2026, tandis que le segment commerce de détail et e-commerce devrait enregistrer un CAGR de 7,71% jusqu'en 2032.
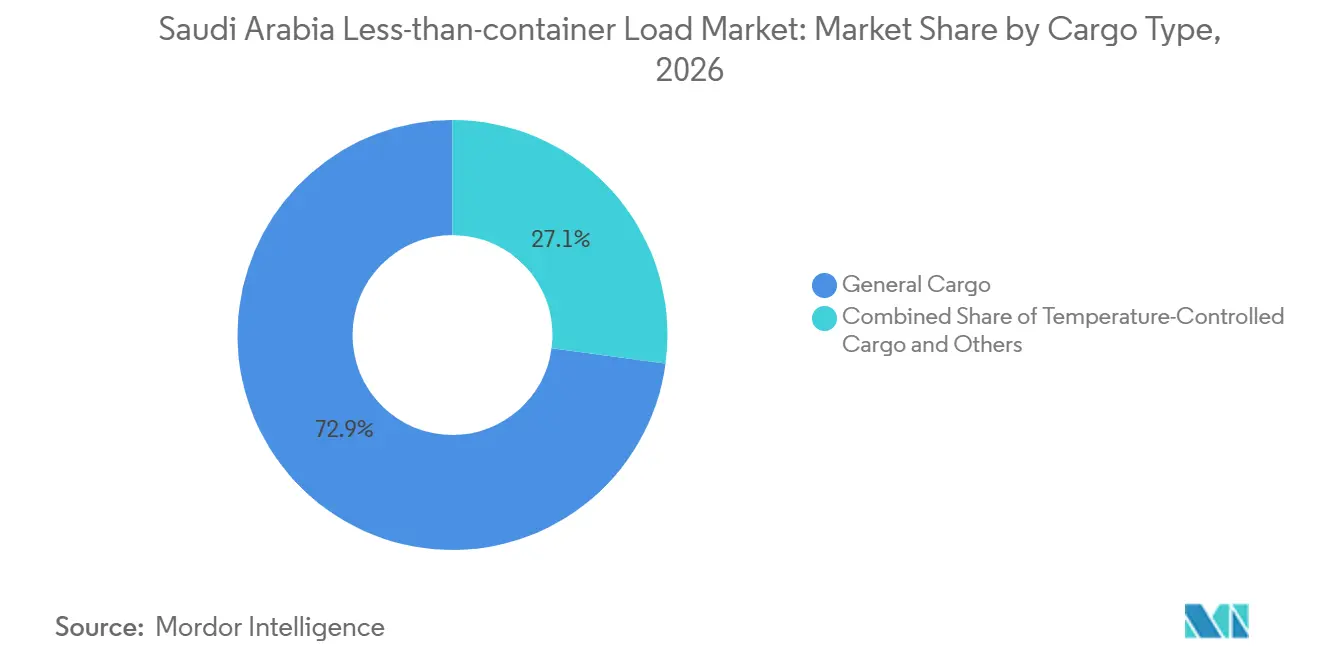
- Par type de cargaison, la cargaison générale représente 72,89% de la taille du marché du groupage maritime en Arabie Saoudite en 2026, tandis que la cargaison sous température contrôlée devrait enregistrer un CAGR de 8,22% jusqu'en 2032.
- Par géographie, la région Ouest représente 45,73% de la part du marché du groupage maritime en Arabie Saoudite en 2026, tandis que la région Nord devrait enregistrer un CAGR de 8,64% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Commerce Électronique Augmentant la Demande d'Expéditions LCL Transfrontalières | +1.4% | National, concentré à Riyad et Djeddah | Court terme (≤ 2 ans) |
| Investissement de la Vision 2030 Renforçant l'Infrastructure Logistique LCL | +1.2% | National, avec impact sur les hubs de Djeddah, Dammam et Riyad | Long terme (≥ 4 ans) |
| Diversification Industrielle Élargissant les Mouvements de Fret en Petits Lots | +1.0% | National, porté par les régions Centre et Est avec des retombées vers la région Ouest. | Moyen terme (2-4 ans) |
| Connectivité du Hub Commercial Augmentant les Opportunités de Consolidation Régionale | +0.8% | Région Ouest et région Est, avec des retombées vers le GCC | Moyen terme (2-4 ans) |
| Intégration Port-Rail Améliorant la Connectivité du Fret en Petits Lots | +0.5% | Régions Est et Centre, avec des gains précoces au Port Sec de Riyad | Long terme (≥ 4 ans) |
| Adoption des Douanes Numériques Améliorant la Visibilité des Expéditions LCL | +0.4% | National, concentré aux principaux points d'entrée portuaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce Électronique Augmentant la Demande d'Expéditions LCL Transfrontalières
L'activité de commerce électronique en Arabie Saoudite rend le réapprovisionnement des importations plus fréquent et réduit la taille moyenne des expéditions requises par les détaillants. Les ventes de commerce électronique par carte Mada ont atteint 30,7 milliards SAR (8,18 milliards USD) en octobre 2025, un record mensuel absolu et une augmentation de 68% par rapport à l'année précédente, selon les donnes de la Banque Centrale d'Arabie Saoudite[1]. Les ventes par cartes Mada ont totalisé 88,3 milliards SAR (23,53 milliards USD) au troisième trimestre 2025, en hausse de 15,2% par rapport au trimestre précédent. Ces flux soutiennent le marché du groupage maritime en Arabie Saoudite car les vendeurs ont besoin de stocks provenant de plusieurs fournisseurs plutôt que de commandes en vrac périodiques. Les retours ajoutent également une demande de déconsolidation et de logistique inverse, notamment autour de Riyad et Djeddah.
Investissement de la Vision 2030 Renforçant l'Infrastructure Logistique LCL
Les investissements dans les ports et les entrepôts élargissent les points où les cargaisons groupées peuvent être consolidées, inspectées, stockées et distribuées. DP World et Mawani ont inauguré le Terminal Sud à Conteneurs rénové au Port Islamique de Djeddah en mars 2025, portant la capacité annuelle à 4 millions de TEUs et augmentant les emplacements réfrigérés de 1 200 à 2 340. Cette capacité soutient la manutention sous température contrôlée ainsi que les flux de cargaisons générales sur le marché du groupage maritime en Arabie Saoudite. SAL Saudi Logistics Services et Sela ont signé un accord de 4 milliards SAR (1,07 milliard USD) en mars 2025 pour une zone logistique dans la Falcon City au nord de Riyad, couvrant plus de 1,5 million de m². DHL Supply Chain a également signé un bail en novembre 2025 pour développer un entrepôt multi-utilisateurs de 78 000 m² à Riyad avec 130 millions EUR (152,92 millions USD) d'investissement. Ces projets augmentent les attentes en matière de service et exercent une pression accrue sur les prestataires plus petits pour qu'ils investissent dans les systèmes et la conformité.
Diversification Industrielle Élargissant les Mouvements de Fret en Petits Lots
Les nouvelles usines et les clusters industriels créent des flux de composants souvent trop petits pour des conteneurs complets mais trop importants pour les services express. L'Indice de Production Industrielle de l'Arabie Saoudite a augmenté de 6,5% en glissement annuel en juillet 2025, porté par l'activité manufacturière. Plus de 12 000 usines opèrent dans plus de 40 villes industrielles, et l'objectif national est de 36 000 usines d'ici 2035. Le Cluster Automobile King Salman dans la Ville Économique du Roi Abdallah comprend Ceer, Lucid Motors et une usine Hyundai automatisée en construction, et devrait contribuer 92 milliards SAR (24,51 milliards USD) au PIB d'ici 2035. La demande variable de composants par modèle et par fournisseur rend les importations consolidées plus petites pratiques pour ces chaînes d'approvisionnement. L'expansion manufacturière donne donc au marché du groupage maritime en Arabie Saoudite une base plus large au-delà des importations de consommation.
Connectivité du Hub Commercial Augmentant les Opportunités de Consolidation Régionale
Les ports saoudiens jouent un rôle plus important dans le transit et la réexportation de cargaisons entre l'Asie, l'Europe, l'Afrique et le Golfe. Mawani a ajouté de nouveaux services maritimes à Djeddah, Dammam et au Port du Roi Abdallah en 2025, notamment des liaisons reliant les portes d'entrée saoudiennes avec les marchés asiatiques, méditerranéens et est-africains. Chaque route supplémentaire améliore les options de consolidation des cargaisons à l'origine, dans un port saoudien ou avant la distribution intérieure. MSC a introduit une route multimodale Europe-Golfe en mai 2026 via le Port Islamique de Djeddah et le Port du Roi Abdallah, avec un transport routier vers Dammam pour la distribution dans le Golfe. Ce modèle opérationnel ajoute des points de transfert où les cargaisons peuvent être triées et combinées pour différentes destinations. Le marché du groupage maritime en Arabie Saoudite peut bénéficier de ces flux de transit, bien que la fiabilité du service dépende encore de la capacité portuaire, du traitement douanier et de la coordination routière.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité du Coût du Carburant Augmentant les Dépenses LCL Intérieures | -0.5% | National, amplifiée dans les régions Nord et Sud | Court terme (≤ 2 ans) |
| Complexité Douanière Augmentant la Charge Documentaire LCL | -0.4% | National, concentré aux points d'entrée de Djeddah et Dammam | Moyen terme (2-4 ans) |
| Risques de Dommages et de Transit Réduisant la Fiabilité LCL | -0.3% | National, plus élevé dans les segments LCL routiers interrégionaux | Moyen terme (2-4 ans) |
| Lacunes de Densité dans les Villes Secondaires Limitant l'Efficacité de la Consolidation | -0.3% | Régions Nord et Sud, et villes secondaires intérieures | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du Coût du Carburant Augmentant les Dépenses LCL Intérieures
La distribution LCL intérieure repose fortement sur le transport routier, rendant les coûts de livraison à domicile sensibles aux fluctuations des prix du carburant. Les volumes de cargaisons plus petits réduisent l'efficacité de la charge utile et limitent la capacité des consolidateurs à absorber les suppléments par rapport aux opérateurs de conteneurs complets. Les livraisons longue distance vers les villes secondaires peuvent encore augmenter les coûts de transport par unité, notamment là où les alternatives ferroviaires sont limitées. Les restrictions affectant les chauffeurs de camion étrangers dans le cadre du programme de Saudisation peuvent également contraindre la disponibilité des chauffeurs et exercer une pression supplémentaire sur les prix du fret. Ces incertitudes de coûts peuvent raccourcir les périodes de validité des devis et rendre plus difficile le maintien de volumes d'expédition cohérents sur les corridors de transport, réduisant ainsi l'efficacité de la consolidation.
Complexité Douanière Augmentant la Charge Documentaire LCL
Chaque expéditeur dans un conteneur consolidé nécessite des factures, des listes de colisage et des documents de conformité pertinents séparés, créant plusieurs points de défaillance. Fasah 2.0 exige la soumission électronique préalable pour les marchandises entrantes et lie le traitement douanier plus étroitement aux autres systèmes gouvernementaux. Un document manquant ou inexact peut retarder la mainlevée des expéditions co-chargées et exposer le transitaire à des frais de surestarie ou à des réclamations clients. Les exigences de conformité des produits ajoutent une tâche supplémentaire avant l'arrivée pour les petits importateurs. Kuehne+Nagel a obtenu la certification d'Opérateur Économique Agréé pour le Courtage en Douane en Arabie Saoudite en mai 2025, lui accordant une priorité de dédouanement et moins d'inspections physiques[2]. Le marché du groupage maritime en Arabie Saoudite favorise par conséquent les opérateurs capables de répartir les coûts de conformité sur des volumes d'expédition plus importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
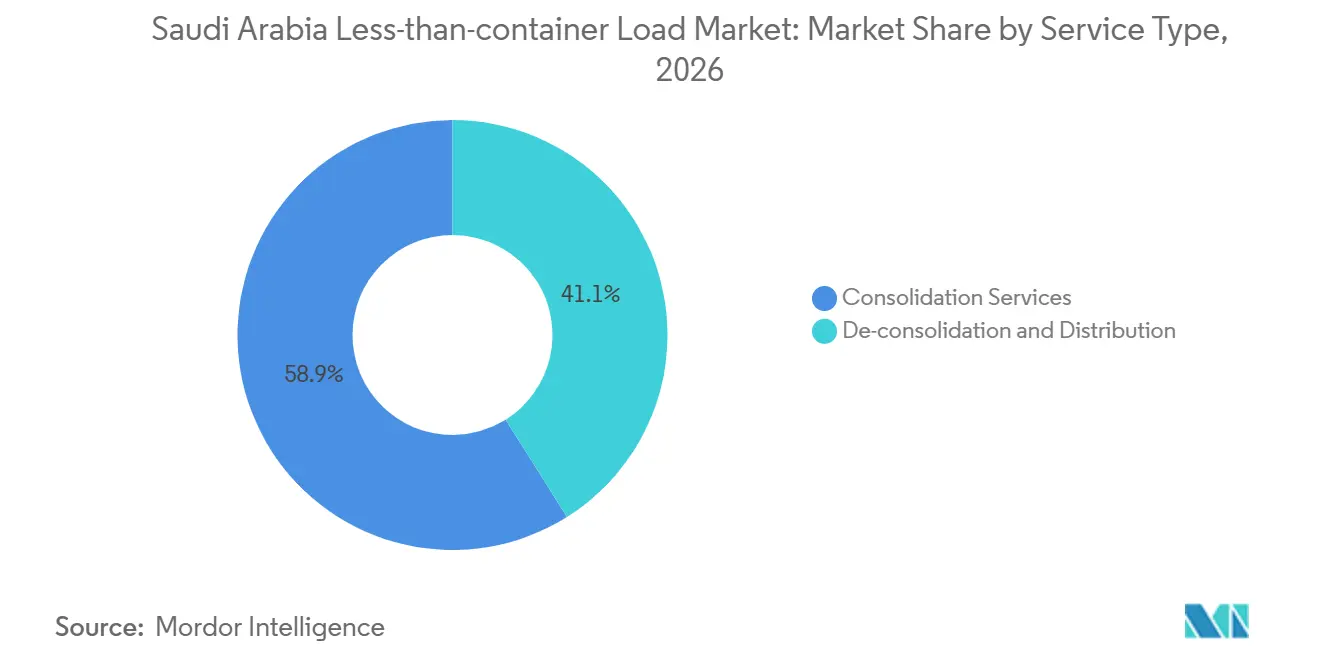
La Consolidation Conserve le Rôle le Plus Important Tandis que la Distribution se DéveloppeLes services de consolidation représentent 58,93% de la part du marché du groupage maritime en Arabie Saoudite en 2026. Le segment est ancré dans les opérations de groupage à Djeddah, Dammam et Riyad, où les expéditions de plusieurs fournisseurs peuvent être combinées pour les importateurs et les exportateurs. Les petites et moyennes entreprises dépendent de la consolidation car beaucoup ne peuvent pas remplir un conteneur pour chaque commande. Plus de 1,3 million de petites et moyennes entreprises actives opèrent en Arabie Saoudite, ce qui élargit le bassin d'entreprises ayant des besoins d'expédition plus petits. La diversification manufacturière soutient également la consolidation entrante pour les pièces approvisionnées auprès de plusieurs fournisseurs asiatiques et européens.
La déconsolidation et la distribution devraient enregistrer un CAGR de 7,35% jusqu'en 2032. Les vendeurs de commerce électronique ont de plus en plus besoin que les marchandises soient séparées et livrées à plusieurs points de traitement des commandes plutôt que placées dans un seul entrepôt sous douane. DHL Global Forwarding a lancé un service LCL direct de Milan à Djeddah, Riyad et Dammam en novembre 2025, combinant la consolidation à l'origine avec la distribution à destination. Cette conception de service intègre le fret maritime et la livraison intérieure dans une seule chaîne opérationnelle. La croissance plus rapide de la distribution reflète le besoin de déconsolider les cargaisons plus près des clients finaux.

Par Destination :
Le Commerce International Ancre les Volumes Tandis que les Corridors Nationaux se DéveloppentLe LCL international représente 72,83% de la taille du marché du groupage maritime en Arabie Saoudite en 2026 et devrait enregistrer un CAGR de 6,72% jusqu'en 2032. Les machines, les biens de consommation, les produits pharmaceutiques et les denrées alimentaires arrivent d'Asie, d'Europe et d'Amérique du Nord en chargements partiels. Cela crée une base durable de demande entrante liée à la consommation non pétrolière et aux chaînes d'approvisionnement industrielles du pays. De nouveaux services vers Djeddah, Dammam et Jubail ont élargi les options de routes pour les cargaisons internationales en 2025. Le rôle important du segment reflète également l'importance du courtage en douane et de la manutention côté port dans le fret international.
Le LCL national est plus petit mais devient plus pertinent à mesure que la génération de fret se répand au-delà des portes d'entrée côtières. Les centres logistiques et les projets d'entrepôts créent des paires origine-destination intérieures qui rendent les mouvements routiers consolidés plus réalisables. Le Port Sec de Riyad fournit une liaison ferroviaire de fret vers Djeddah, qui peut soutenir les mouvements multimodaux pour les clients de la région Centre. Hapag-Lloyd a ajouté le service SE4 à Djeddah en mars 2026, reliant le port avec Tianjin, Qingdao, Shanghai et Busan[3]. Les flux internationaux devraient toujours dominer car l'Arabie Saoudite cherche à jouer un rôle plus important dans le commerce régional de réexportation.
Par Nature d'Activité :
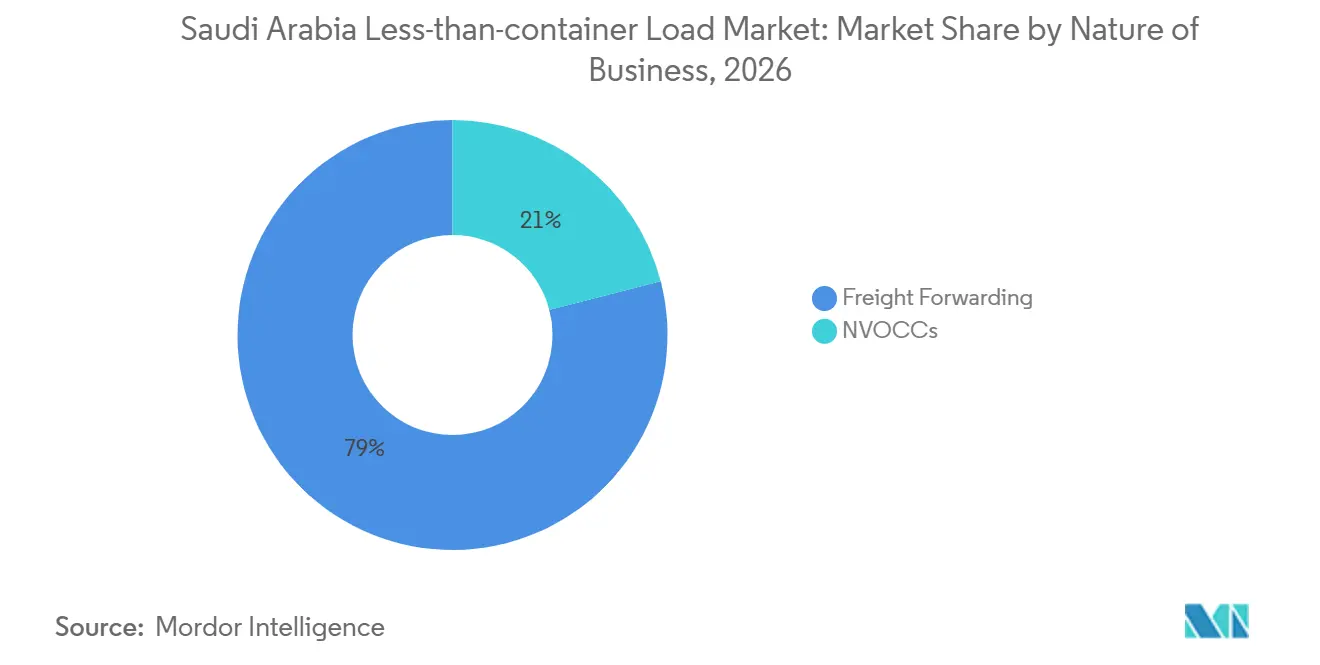
Les Transitaires Dominent Tandis que les NVOCCs Gagnent du TerrainLe fret représente 79,03% de la taille du marché du groupage maritime en Arabie Saoudite en 2026. Les grands transitaires combinent le courtage en douane, l'entreposage, le fret maritime et la livraison intérieure dans les contrats clients. DHL, Kuehne+Nagel, DSV et Maersk peuvent utiliser cette large gamme de services pour servir les clients manufacturiers et commerciaux aux exigences complexes. La certification douanière de Kuehne+Nagel en mai 2025 offre un avantage spécifique en matière de priorité de dédouanement et de gestion des inspections. Les systèmes de conformité administrés par ZATCA et Mawani favorisent les prestataires disposant d'équipes de documentation dédiées et de procédures opérationnelles établies.
Les NVOCCs devraient enregistrer le CAGR le plus élevé à 8,79% jusqu'en 2032. Le modèle utilise la capacité de transporteur achetée et l'agrégation d'expéditions, ce qui peut être compétitif sur les corridors denses Inde-Arabie Saoudite et Europe-Arabie Saoudite. Wilhelmsen Port Services a démarré des opérations NVOCC à Dammam, Djeddah et Riyad en avril 2025, ajoutant des connexions de feeders et de lignes principales pour les clients. ECU Worldwide a élargi l'activité commerciale à Dammam en septembre 2025 et a introduit un service LCL direct de Fos-sur-Mer à Djeddah en mars 2026. La réservation numérique et les services directs peuvent aider les NVOCCs à remporter des corridors contestables sur le marché du groupage maritime en Arabie Saoudite.
Par Utilisateur Final :
La Fabrication Domine Tandis que le Commerce de Détail et le Commerce Électronique Contribuent à la CroissanceLa fabrication et l'automobile représentent 34,82% de la taille du marché du groupage maritime en Arabie Saoudite en 2026. Les opérations automobiles, pétrochimiques, de construction et d'équipements industriels importent des composants dans des chargements situés entre les volumes de messagerie et les conteneurs complets. La production manufacturière a augmenté en juillet 2025, et les ajouts d'usines prévus peuvent rendre ces schémas d'approvisionnement plus courants. Le Cluster Automobile King Salman nécessitera des pièces variées et des niveaux de stocks différents selon les programmes de véhicules. Cela soutient une demande stable pour le fret, la consolidation, le courtage en douane et les services de livraison.
Le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 7,71% jusqu'en 2032. Les détaillants sur le marché du groupage maritime en Arabie Saoudite utilisent un approvisionnement multi-origines et ont besoin d'un réapprovisionnement régulier pour les lignes de produits à rotation rapide. Les inscriptions au commerce électronique saoudien ont atteint 52 259 au troisième trimestre 2026, en hausse de 25% en glissement annuel. La croissance des ventes en ligne soutient des cycles d'importation plus courts et davantage de travail de distribution à destination. La santé et les produits pharmaceutiques offrent également une opportunité spécialisée importante car les contrôles de température et les approbations réglementaires augmentent la valeur d'une manutention conforme.
Par Type de Cargaison :
La Cargaison Générale Domine Tandis que la Demande de Chaîne du Froid AugmenteLa cargaison générale représente 72,89% de la taille du marché du groupage maritime en Arabie Saoudite en 2026. Les biens de consommation, les machines, les textiles et les pièces automobiles constituent le cœur de cette catégorie. Le panier d'importations diversifié offre aux opérateurs une large base de consolidation sur plusieurs groupes de clients. La cargaison générale est moins dépendante des équipements spécialisés que les chargements sous température contrôlée ou dangereux. L'échelle permet également aux opérateurs d'utiliser des calendriers de groupage réguliers sur les corridors commerciaux établis.
La cargaison sous température contrôlée devrait se développer à un CAGR de 8,22% jusqu'en 2032. Les importations pharmaceutiques, l'approvisionnement pour la sécurité alimentaire et le commerce de détail organisé augmentent la demande de cargaisons maintenues dans des plages de température spécifiées. Le Terminal Sud à Conteneurs de Djeddah a augmenté les emplacements réfrigérés à 2 340 en 2025, et le programme comprend une installation d'inspection réfrigérée capable de traiter 75 conteneurs simultanément. Ces actifs améliorent les options de manutention pour les cargaisons LCL en chaîne du froid. Les cargaisons dangereuses et de haute valeur nécessitent des protocoles séparés et limitent le nombre de prestataires qualifiés.
Analyse Géographique
La région Ouest représente 45,73% du marché en 2026. Le Port Islamique de Djeddah est la principale porte d'entrée à conteneurs du pays et donne à la région une base de consolidation côté port substantielle. Le Terminal Sud à Conteneurs de DP World a traité plus de 1,3 million de TEUs en 2025 et a établi un record mensuel de 221 200 TEUs en juillet 2026[4]. La région comprend également 62 postes à quai polyvalents, un Parc Logistique de Djeddah de 415 000 m² prévu et le Parc Logistique Intégré de Maersk.
La région Est du marché du groupage maritime en Arabie Saoudite est centrée sur le Port Roi Abdulaziz à Dammam et le Port Commercial de Jubail. Elle sert les importateurs des secteurs industriel et énergétique dans les clusters pétrochimiques et manufacturiers de la Province de l'Est. Mawani a convenu en 2025 de développer une zone logistique de 200 millions SAR (53,29 millions USD) au Port Roi Abdulaziz couvrant 197 000 m². Le projet d'entrepôt de DHL à Riyad et la zone logistique de SAL ajouteront de la capacité de distribution pour les destinataires de la région Centre. La liaison ferroviaire de fret du Port Sec de Riyad avec Djeddah offre une alternative à certains mouvements routiers et peut améliorer les options de livraison multimodale.
La région Nord devrait afficher le CAGR régional le plus élevé à 8,64% jusqu'en 2032. Les liaisons commerciales vers la Jordanie, l'Irak et le Levant soutiennent ses perspectives de croissance. La région Sud reste plus petite, bien que l'activité commerciale autour de Jazan puisse progressivement ajouter des volumes de cargaisons. La faible densité et la distance par rapport aux principaux hubs signifient que la fréquence des services et les coûts routiers restent des contraintes importantes. Le marché du groupage maritime en Arabie Saoudite devrait donc conserver une structure de hubs Ouest et Est tandis que les corridors Nord et Sud se développent plus progressivement.
Paysage Concurrentiel
Le marché du groupage maritime en Arabie Saoudite est fragmenté, avec des prestataires logistiques locaux, régionaux et internationaux en concurrence sur différents segments de clientèle et routes commerciales. Maersk, DHL Global Forwarding, DSV et Kuehne+Nagel ont des avantages en termes de couverture réseau, de certifications douanières, d'outils numériques et de services d'entreposage associés. APM Terminals a acquis une participation minoritaire de 37,5% dans le Terminal Sud à Conteneurs de Djeddah en février 2026, tandis que DP World a conservé une participation de 62,5% et le contrôle opérationnel dans le cadre de l'accord existant. La certification AEO de Kuehne+Nagel lui confère un avantage pratique dans le dédouanement pour les expéditions éligibles.
DSV a finalisé l'acquisition de Schenker en avril 2025, et l'organisation combinée est entrée en activité en Arabie Saoudite en février 2026. La structure intégrée Air et Mer, Logistique Contractuelle et Route permet à DSV d'offrir le LCL, le stockage et la livraison intérieure dans une seule relation client. DHL Supply Chain ajoute de la capacité d'entreposage à Riyad, ce qui améliore la capacité à connecter le fret avec la distribution. Maersk et Saudi Post ont signé un protocole d'accord en juillet 2025 pour connecter le transport international et l'exécution sous douane avec le dédouanement national et la livraison au dernier kilomètre.
Les entreprises LCL spécialisées et les NVOCCs ont la possibilité de concurrencer sur le marché du groupage maritime en Arabie Saoudite là où les clients ont besoin de services de corridor directs ou d'une réservation plus simple. L'expansion d'ECU Worldwide à Dammam et le nouveau service France-Djeddah sont des exemples de cette approche par corridor. Le fret sous température contrôlée est un autre domaine où la certification, la qualité des installations et l'accès aux ports comptent plus que l'échelle globale. Le processus de conformité Fasah 2.0 augmente la valeur des opérateurs capables de gérer la documentation avec précision avant l'arrivée.
Leaders du Secteur du Groupage Maritime en Arabie Saoudite
-
SAL Saudi Logistics Services Company
-
Bahri
-
DHL Global Forwarding
-
Kuehne+Nagel
-
DSV A/S (including DB Schenker)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Groupage Maritime en Arabie Saoudite Entreprises couvertes dans ce rapport
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- C.H. Robinson Worldwide, Inc. (via EFS Logistics Saudi Arabia)
- CMA CGM Group (including CEVA Almajdouie Logistics)
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- ECU Worldwide
- Expeditors International of Washington, Inc.
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- MSC Group (including MEDLOG)
- Munawla Cargo Co. Ltd
- SAL Saudi Logistics Services Company
- Wared Logistics
Développements industriels récents dans Marché du Groupage Maritime en Arabie Saoudite
- Juillet 2026 : DP World a ouvert le premier entrepôt logistique multi-clients en Arabie Saoudite au Hub Logistique Al Mashael de Riyad, offrant plus de 17 000 positions de palettes, la gestion des stocks et des services de distribution intégrés.
- Mars 2026 : DP World a ajouté 3 grues de quai semi-automatisées au Terminal Sud à Conteneurs de Djeddah, portant la flotte de grues navire-à-terre de 14 à 17 grues. Le terminal prévoit d'atteindre 22 grues à mesure que la capacité annuelle progresse vers 5 millions de TEUs.
- Février 2026 : APM Terminals, membre du groupe A.P. Moller-Maersk, a acquis une participation minoritaire de 37,5% dans le Terminal Sud à Conteneurs du Port Islamique de Djeddah auprès de DP World, qui conserve 62,5% des opérations majoritaires dans le cadre d'un accord BOT de 30 ans.
- Avril 2025 : DSV A/S a officiellement finalisé l'acquisition de Schenker auprès de Deutsche Bahn pour 14,3 milliards EUR (15,7 milliards USD), créant l'une des plus grandes entreprises logistiques mondiales.
Périmètre du Rapport sur le Marché du Groupage Maritime en Arabie Saoudite
Aperçu de la segmentation
| Services de Consolidation |
| Déconsolidation et Distribution |
| Nationale |
| Internationale |
| Fret |
| NVOCCs |
| Fabrication et Automobile |
| Commerce de Détail et Commerce Électronique |
| Santé et Produits Pharmaceutiques |
| Agriculture et Sylviculture |
| Autres Utilisateurs Finaux |
| Cargaison Générale |
| Cargaison sous Température Contrôlée |
| Cargaison Dangereuse |
| Cargaison de Haute Valeur et Sensible |
| Autres Utilisateurs Finaux |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par Type de Service | Services de Consolidation |
| Déconsolidation et Distribution | |
| Par Destination | Nationale |
| Internationale | |
| Par Nature d'Activité | Fret |
| NVOCCs | |
| Par Utilisateur Final | Fabrication et Automobile |
| Commerce de Détail et Commerce Électronique | |
| Santé et Produits Pharmaceutiques | |
| Agriculture et Sylviculture | |
| Autres Utilisateurs Finaux | |
| Par Type de Cargaison | Cargaison Générale |
| Cargaison sous Température Contrôlée | |
| Cargaison Dangereuse | |
| Cargaison de Haute Valeur et Sensible | |
| Autres Utilisateurs Finaux | |
| Par Région | Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) | |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | |
| Nord (Al-Jouf et Arar) | |
| Sud (Asir, Jazan et Najran) |
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les services de groupage maritime en Arabie Saoudite ?
Le secteur devrait enregistrer un CAGR de 6,03% de 2027 à 2032, passant de 1,28 milliard USD en 2027 à 1,71 milliard USD d'ici 2032.
Quel type de service joue le rôle le plus important dans le secteur LCL en Arabie Saoudite ?
Les services de consolidation ont dominé avec une part de 58,93% en 2026, soutenus par la demande de groupage des importateurs, des exportateurs et des petites et moyennes entreprises.
Quel groupe de clients connaît la croissance la plus rapide pour les prestataires LCL saoudiens ?
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 7,71% jusqu'en 2032, les vendeurs en ligne nécessitant un réapprovisionnement fréquent des stocks et une distribution.
Pourquoi la cargaison sous température contrôlée croît-elle plus vite que la cargaison générale ?
La cargaison sous température contrôlée devrait enregistrer un CAGR de 8,22% car les importations pharmaceutiques, l'approvisionnement pour la sécurité alimentaire et le commerce de détail organisé nécessitent davantage de capacité en chaîne du froid.
Quelle région saoudienne offre les meilleures perspectives de croissance LCL ?
La région Nord devrait enregistrer un CAGR de 8,64% jusqu'en 2032, soutenue par le développement des liaisons commerciales vers la Jordanie, l'Irak et les marchés du Levant.
Comment les règles douanières affectent-elles les opérations LCL en Arabie Saoudite ?
Fasah 2.0 exige la soumission électronique préalable des manifestes, augmentant l'importance d'une documentation précise et d'une gestion douanière expérimentée pour les expéditions consolidées.