
サウジアラビア 小口混載(LCL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
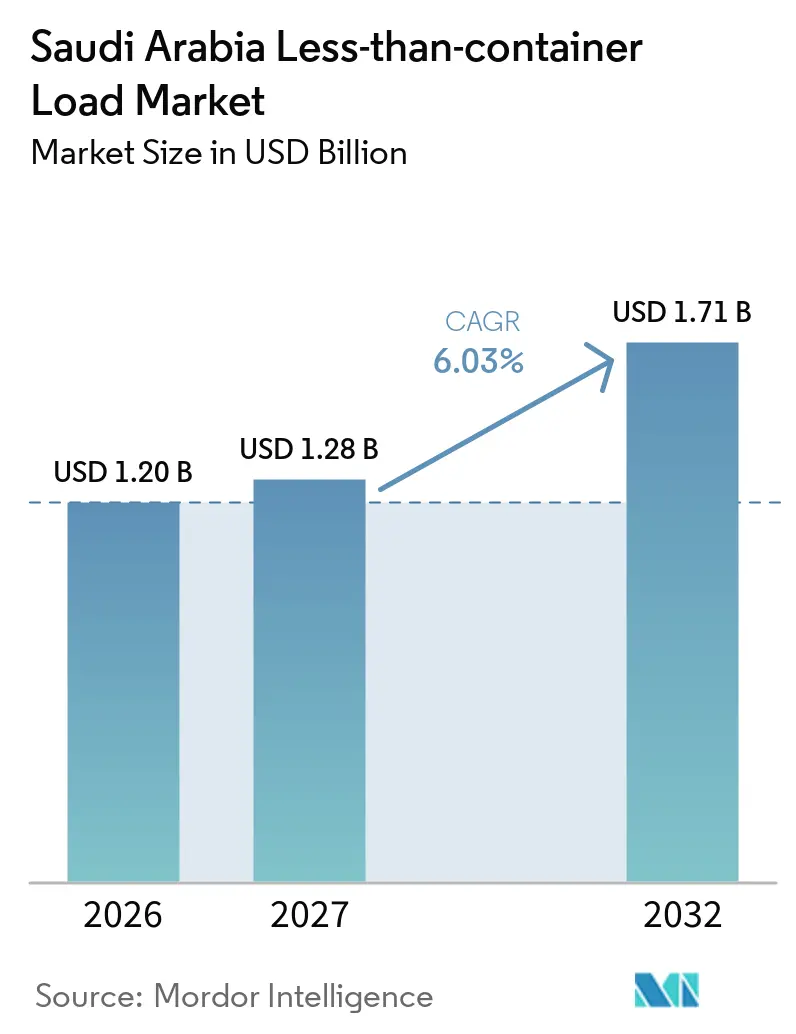
| 基準年の市場規模 (2026) | 1.20 十億米ドル |
| 市場規模 (2027) | 1.28 十億米ドル |
| 市場規模 (2032) | 1.71 十億米ドル |
| 成長率 (2027 - 2032) | 6.03 % |
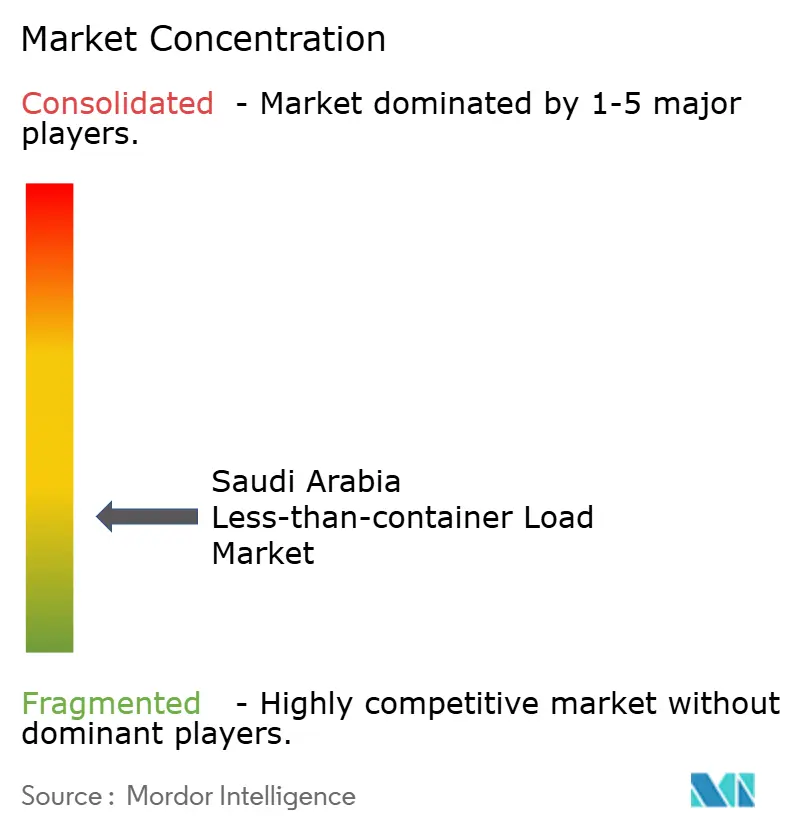
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア 小口混載(LCL)市場分析
サウジアラビア 小口混載(LCL)市場規模は2026年に1.20 ビリオン 米ドルと評価されています。2027年の1.28 ビリオン 米ドルから成長し、予測期間(2027年~2032年)にCAGR 6.03%で2032年までに1.71 ビリオン 米ドルに達すると推定されています。
サウジアラビア 小口混載(LCL)市場は、少量ロットでの頻繁な補充を必要とする製造、小売、医薬品サプライチェーンへの広範なシフトに支えられています。コンテナ輸送量と新たな海運接続の増加により、サウジアラビアの港湾で混載可能な入港・通過・再輸出貨物のプールが拡大しています。港湾、倉庫、物流ゾーン、内陸リンクへの投資が、混載・配送プロバイダーの業務範囲を拡大しています。一方で、主要ハブ以外では道路コスト、通関書類、輸送密度の低さがレーン経済性弱めるため、恩恵は均一ではありません。大手フォワーダーは通関・倉庫・輸送を統合したサービスで対応し、NVOCCや専門混載業者は直行サービスとデジタル予約を活用して高密度コリドーでの競争力を高めています。
主要レポートのポイント
- サービスタイプ別では、混載サービスが2026年のサウジアラビア 小口混載(LCL)市場シェアの58.93%を占め、デバンニング・配送セグメントは2032年までにCAGR 7.35%を記録すると予測されています。
- 仕向地別では、国際LCLが2026年のサウジアラビア 小口混載(LCL)市場規模の72.83%を占め、2032年までにCAGR 6.72%で拡大すると予測されています。
- 事業形態別では、フレート・フォワーディングが2026年のサウジアラビア 小口混載(LCL)市場規模の79.03%を占め、NVOCCは2032年までに最高のCAGR 8.79%を記録すると予測されています。
- エンドユーザー別では、製造・自動車セグメントが2026年のサウジアラビア 小口混載(LCL)市場シェアの34.82%を占め、小売・Eコマースセグメントは2032年までにCAGR 7.71%を記録すると予測されています。
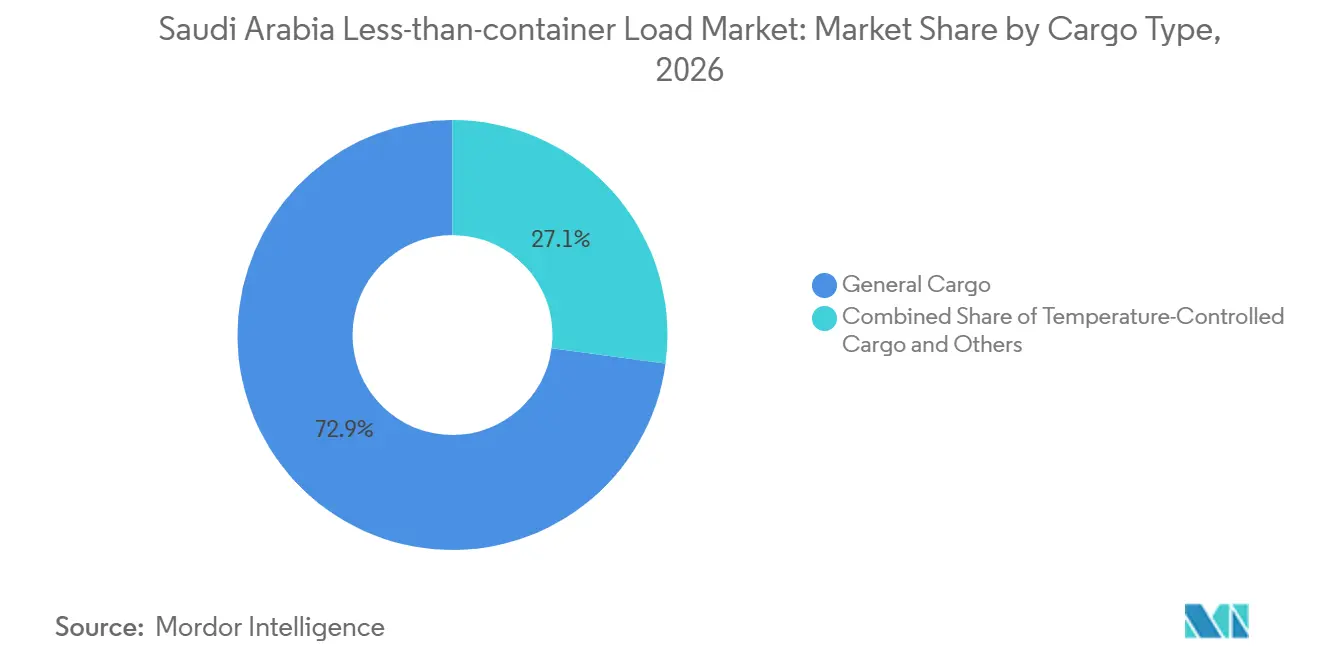
- 貨物タプ別では、一般貨物が2026年のサウジアラビア 小口混載(LCL)市場規模の72.89%を占め、温度管理貨物は2032年までにCAGR 8.22%を記録すると予測されています。
- 地域別では、西部地域が2026年のサウジアラビア 小口混載(LCL)市場シェアの45.73%を占め、北部地域は2032年までにCAGR 8.64%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 越境LCL輸送需要を高めるEコマースの成長 | +1.4% | 全国規模、リヤドとジェッダに集中 | 短期(2年以内) |
| LCL物流インフラを強化するビジョン2030への投資 | +1.2% | 全国規模、ジェッダ・ダンマン・リヤドのハブに影響 | 長期(4年以上) |
| 小口フレート輸送を拡大する産業多様化 | +1.0% | 全国規模、中央・東部地域が主導し西部地域への波及あり | 中期(2~4年) |
| 地域混載機会を拡大するトレードハブの接続性 | +0.8% | 西部地域および東部地域、GCCへの波及あり | 中期(2~4年) |
| 小口フレート接続性を改善する港湾・道統合 | +0.5% | 東部・中央地域、リヤドドライポートでの早期効果あり | 長期(4年以上) |
| LCL輸送の可視性を向上させるデジタル通関の普及 | +0.4% | 全国規模、主要港湾入港地点に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
越境LCL輸送需要を高めるEコマースの成長
サウジアラビアのEコマース活動は輸入補充の頻度を高め、小売業者が必要とする平均輸送規模を縮小させています。サウジアラビア中央銀行のデータによると、マダカードのEコマース売上高は2025年10月に307億サウジアラビア・リヤル(81.8億米ドル)に達し、月次過去最高を記録するとともに前年比68%増となりました[1]。マダカードを通じた売上高は2025年第3四半期に883億サウジアラビア・リヤル(235.3億米ドル)に達し、前四半期比15.2%増なりました。これらの資金フローは、売り手が定期的な大量注文ではなく複数のサプライヤーから在庫を調達する必要があるため、サウジアラビア 小口混載(LCL)市場を支えています。返品もデバンニングと逆物流の需要を生み出しており、特にリヤドとジェッダ周辺で顕著です。
LCL物流インフラを強化するビジョン2030への投資
港湾・倉庫への投資により、混載貨物を集約・検査・保管・配送できる拠点が拡大しています。DP WorldとMawaniは2025年3月にジェッダ・イスラミック港の南コンテナターミナルの改良工事を完了し、年間処理能力を400万TEUに引き上げ、リーファースロットを1,200から2,340に増加させました。この能力はサウジアラビア 小口混載(LCL)市場における温度管理貨物の取り扱いと一般貨物フローの両方を支えています。SALサウジ・ロジスティクス・サービスとSelaは2025年3月に、リヤド北部のファルコンシティに150万m²超の物流ゾーンを建設する40億サウジアラビア・リヤル(10.7億米ドル)の協定を締結しました。DHLサプライチェーンも2025年11月にリヤドで7万8,000m²のマルチユーザー倉を開発するリース契約を締結し、1億3,000万ユーロ(1億5,292万米ドル)を投資します。これらのプロジェクトはサービスへの期待を高め、小規模プロバイダーにシステムとコンプライアンスへの投資を求める圧力を強めています。
小口フレート輸送を拡大する産業多様化
新工場と産業クラスターは、フルコンテナには小さすぎるが宅配便には大きすぎるコンポーネントフローを生み出しています。サウジアラビアの鉱工業生産指数は2025年7月に前年比6.5%上昇し、製造業活動が牽引しました。40以上の工業都市に1万2,000以上の工場が稼働しており、2035年までに3万6,000工場という国家目標が掲げられています。キング・アブドゥッラー経済都市のキング・サルマン自動車クラスターにはCeer、Lucid Motors、建設中の自動化されたヒュンダイ工場が含まれており、2035年までにGDPに920億サウジアラビア・リヤル(245.1億米ドル)を貢献すると期待されています。モデルやサプライヤーによって変動するコンポーネント需要は、これらのサプライチェーンにとって小口混載輸入を実用的なものにしています。製造業の拡大は、サウジアラビア 小口混載(LCL)市場に消費者輸入を超えた広範な基盤を与えています。
地域混載機会を拡大するトレードハブの接続性
サウジアラビアの港湾は、アジア・欧州・アフリカ・湾岸諸国間を移動する通過・再輸出貨物においてより大きな役割を担いつつあります。Mawaniは2025年中にジェッダ、ダンマン、キング・アブドゥッラー港に新たな海運サービスを追加し、サウジアラビアのゲートウェイをアジア、地中海、東アフリカ市場と結ぶ航路を開設しました。追加される航路ごとに、出発地、サウジアラビアの港湾、または内陸配送前での貨物混載オプションが改善されます。MSCは2026年5月にジェッダ・イスラミック港とキング・アブドゥッラー港を経由する欧州・湾岸マルチモーダル航路を導入し、湾岸配送のためダンマンへのトラック輸送を組み合わせました。この運営モデルは、異なる仕向地向けに貨物を仕分け・混載できる引き渡し地点を追加します。サウジアラビア 小口混載(LCL)市場はこれらの通過フローから恩恵を受けられますが、サービスの信頼性は依然として港湾能力、通関処理、道路調整に依存しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 内陸LCL費用を増加させる燃料コストの変動 | -0.5% | 全国規模、北部・南部地域で増幅 | 短期(2年以内) |
| LCL書類負担を増加させる通関の複雑さ | -0.4% | 全国規模、ジェッダとダンマンの入港地点に集中 | 中期(2~4年) |
| LCLの信頼性を低下させる損傷・輸送リスク | -0.3% | 全国規模、地域間道路LCLセグメントで高い | 中期(2~4年) |
| 混載効率を制限する二次都市の密度格差 | -0.3% | 北部・南部地域および内陸の二次都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
内陸LCL費用を増加させる燃料コストの変動
内陸LCL配送は道路輸送に大きく依存しており、ドア配送コストが燃料価格の変動に敏感です。貨物量が少ないとペイロード効率が低下し、フルコンテナ事業者と比較して混載業者がサーチャージを吸収する能力が制限されます。鉄道代替手段が限られている地域では、二次都市への長距離配送が単位輸送コストをさらに増加させる可能性があります。サウジ化プログラムの下で外人トラック運転手に影響する規制も、ドライバーの確保を制約し、フレート価格に追加的な圧力をかける可能性があります。これらのコストの不確実性は見積有効期間を短縮させ、輸送レーン全体で一貫した輸送量を維持することを困難にし、混載効率を低下させる可能性があります。
LCL書類負担を増加させる通関の複雑さ
混載コンテナ内の各荷送人は個別のインボイス、梱包明細書、および関連する適合性書類を必要とし、複数の障害点を生み出します。Fasah 2.0は入荷貨物に対する事前電子申告を義務付け、通関処理を他の政府システムとより緊密に連携させています。記録の欠落や不正確さは、混載貨物の引き渡しを遅延させ、フォワーダーにデマレージや顧客クレームのリスクをもたらす可能性があります。製品適合性要件は、小規模輸入業者に対してさらなる到着前作業を追加します。Kuehne+Nagelは2025年5月にサウジアラビアで通関業務の認定経済事業者(AEO)認証を取得し、優先通関と物理的検査の削減という優位性を得ました[2]。サウジアラビア 小口混載(LCL)市場は、より大きな輸送量にわたってコンプライアンスコストを分散できる事業者を優遇する傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
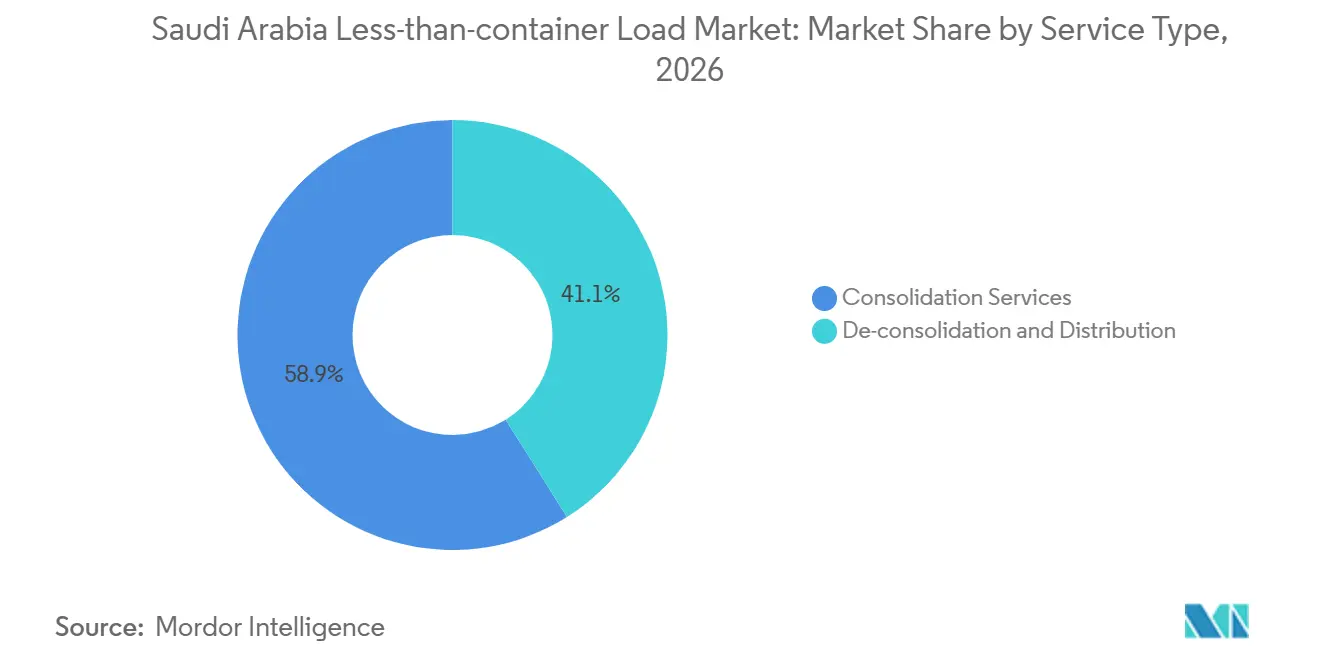
混載が最大の役割を維持しながら配送が拡大混載サービスは2026年のサウジアラビア 小口混載(LCL)市場シェアの58.93%を占めています。このセグメントは、複数のサプライヤーからの貨物を輸入業者・輸出業者向けに組み合わせることができるジェッダ、ダンマン、リヤドでの混載業務に根ざしています。中小企業の多くは各注文でコンテナを満たすことができないため、混載に依存しています。サウジアラビアでは130万以上の中小企業が活動しており、小口輸送ニーズを持つ企業のプールを広げています。製造業の多様化も、アジアや欧州の複数のサプライヤーから調達する部品の入港混載を支えていす。
デバンニング・配送は2032年までにCAGR 7.35%を記録すると予測されています。Eコマース事業者は、単一の保税倉庫に置くのではなく、複数のフルフィルメント拠点に商品を分割・配送する必要性が高まっています。DHLグローバル・フォワーディングは2025年11月にミラノからジェッダ、リヤド、ダンマンへの直行LCLボックスサービスを開始し、出発地での混載と目的地での配送を組み合わせました。このサービス設計は海上フレートと内陸配送を単一の運営チェーンに統合します。配送の急速な成長は、エンドカスタマーにより近い場所でバルク貨物を分割する必要性を反映しています。

仕向地別:
国際貿易が量を支えながら国内レーンが発展国際LCLは2026年のサウジアラビア 小口混載(LCL)市場規模の72.83%を占め、2032年までにCAGR 6.72%を記録すると予測されています。機械、消費財、医薬品、食品がアジア、欧州、北米から小口積みで到着します。これにより、国の非石油消費と産業サプライチェーンに連動した耐久性のある入港需要基盤が形成されます。2025年中にジェッダ、ダンマン、ジュバイルへの新サービスが追加され、国際貨物の航路オプションが拡大しました。このセグメントの大きな役割は、国際フレートにおける通関業務と港湾側取り扱いの重要性も反映しています。
国内LCLは規模は小さいものの、沿岸ゲートウェイを超えて貨物発生が広がるにつれてより重要性を増しています。物流センターと倉庫プロジェクトが内陸の出発地・目的地ペアを生み出し、混載道路輸送をより実現可能にしています。リヤドドライポートはジェッダへの鉄道フレート接続を提供しており、中央地域の顧客向けマルチモーダル輸送を援できます。Hapag-Lloydは2026年3月にジェッダへのSE4サービスを追加し、同港を天津、青島、上海、釜山と接続しました[3]。サウジアラビアが地域再輸出貿易においてより大きな役割を求めているため、国際フローが引き続きリードすると予想されています。
事業形態別:
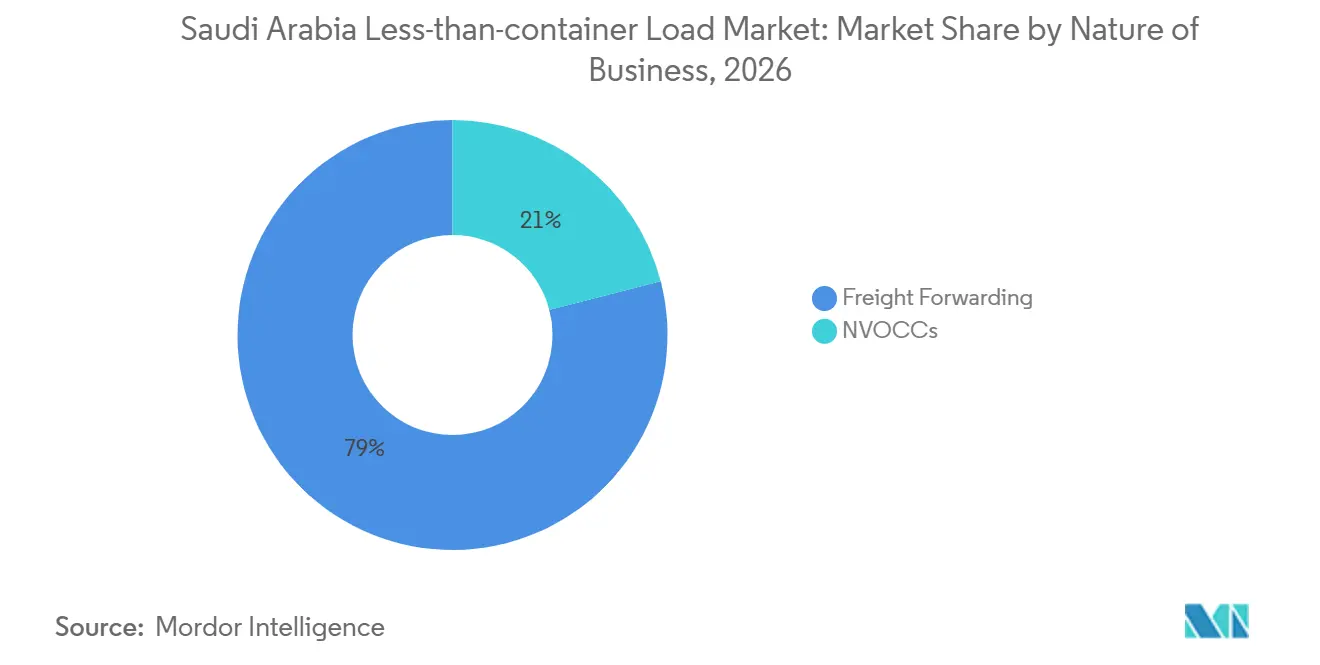
フォワーダーが主導しながらNVOCCが台頭フレート・フォワーディングは2026年のサウジアラビア 小口混載(LCL)市場規模の79.03%を占めています。大手フォワーダーは通関業務、倉庫、海上フレート、内陸配送をクライアント契約内で組み合わせています。DHL、Kuehne+Nagel、DSV、Maerskはこの幅広いサービス範囲を活用して、複雑な要件を持つ製造・小売顧客にサービスを提供できます。Kuehne+Nagelの20255月の通関認証は、優先通関と検査管理において具体的な優位性をもたらします。ZATCAとMawaniが管理するコンプライアンスシステムは、専任の書類チームと確立された業務手順を持つプロバイダーを優遇します。
NVOCCは2032年までに最高のCAGR 8.79%を記録すると予測されています。このモデルは購入済みキャリア容量と輸送集約を使用しており、インド・サウジアラビア間および欧州・サウジアラビア間の高密度レーンで競争力を持てます。Wilhelmsen Port Servicesは2025年4月にダンマン、ジェッダ、リヤドでNVOCC業務を開始し、顧客向けにフィーダーと幹線接続を追加しました。ECU Worldwideは2025年9月にダンマンの事業活動を拡大し、2026年3月にフォス・シュル・メールからジェッダへの直行LCLサービスを導入しました。デジタル予約と直行サービスにより、NVOCCはサウジアラビア 小口混載(LCL)市場で競合可能なレーンを獲得できる可能性があります。
エンドユーザー別:
製造業が主導しながら小売・Eコマースが成長を加速製造・自動車は2026年のサウジアラビア 小口混載(LCL)市場規模の34.82%を占めています。自動車、石油化学、建設、産業機器の事業者は、宅配便量とフルコンテナの間に位置する積み荷でコンポーネントを輸入しています。製造生産高は2025年7月に増加し、計画されている工場の追加によりこれらの調達パターンがより一般的になる可能性があります。キング・サルマン自動車クラスターは、車両プログラム全体で多様な部品と在庫レベルを必要とします。これにより、フレート・フォワーディング、混載、通関業務、配送サービスへの安定した需要が支えられます。
小売・Eコマースは2032年までにCAGR 7.71%を記録すると予測されています。サウジアラビア 小口混載(LCL)市場の小売業者は複数の産地からの調達を行い、回転の速い製品ラインの定期的な補充を必要としています。サウジラビアのEコマース登録数は2026年第3四半期までに52,259件に達し、前年比25%増となりました。オンライン販売の強化は小口輸入サイクルと目的地配送業務の増加を支えています。医療・医薬品も、温度管理と規制承認がコンプライアンス対応取り扱いの価値を高めるため、重要な専門分野の機会を提供しています。
貨物タイプ別:
一般貨物が主導しながらコールドチェーン需要が拡大一般貨物は2026年のサウジアラビア 小口混載(LCL)市場規模の72.89%を占めています。消費財、機械、繊維製品、自動車部品がこのカテゴリーの中核を形成しています。多様化した輸入バスケットにより、事業者は複数の顧客グループにわたる広範な混載基盤を持てます。一般貨物は温度管理貨物や危険物積み荷と比較して専門機器への依存度が低いです。この規模により、事業者は確立された貿易レーンで定期的な混載スケジュールを使用できます。
温度管理貨物は2032年までにCAGR 8.22%で拡大すると予測されています。医薬品輸入、食料安全保障調達、組織化された小売業が、指定された温度範囲内に保たれる貨物への需要を高めています。ジェッダの南コンテナターミナルは2025年にリーファースロットを2,340に増加させ、このプログラムには同時に75コンテナを処理できるリーファー検査施設が含まれています。これらの設備はコールドチェーンLCL貨物の取り扱いオプションを改善します。危険物および高価値貨物は個別のプロトコルを必要とし、資格を持つプロバイダーの数を制限します。
地域分析
西部地域は2026年の市場の45.73%を占めています。ジェッダ・イスラミック港は国内最大のコンテナゲートウェイであり、同地域に実質的な港湾側混載基盤を提供しています。DP Worldの南コンテナターミナルは2025年に130万TEU以上を処理し、2026年7月に月次記録の22万1,200TEUを達成しました[4]。同地域には62の多目的バース、計画中の41万5,000m²のジェッダ・ロジスティクス・パーク、Maerskの統合物流パークも含まれています。
サウジアラビア 小口混載(LCL)市場の東部地域は、ダンマンのキング・アブドゥルアジーズ港とジュバイル商業港を中心としています。東部州の石油化学・製造クラスターにおける産業・エネルギーセクターの輸入業者にサービスを提供しています。Mawaniは2025年にキング・アブドゥルアジーズ港で19万7,000m²をカバーする2億サウジアラビア・リヤル(5,329万米ドル)の物流ゾーン開発に合意しました。DHLのリヤド倉庫プロジェクトとSAL物流ゾーンは中央地域の荷受人向けの配送能力を追加します。リヤドドライポートのジェッダとの鉄道フレートリンクは一部の道路輸送の代替手段を提供し、マルチモーダル配送オプションを改善できます。
北部地域は2032年までに最高の地域CAGRとなる8.64%を記録すると予測されています。ヨルダン、イラク、レバント方面への貿易リンクが成長見通しを支えています。南部地域は規模が小さいものの、ジャザン周辺の商業活動が徐々に貨物量を増加させる可能性があります。密度の低さとコアハブからの距離は、サービス頻度と道路コストが依然として重要な制約であることを意味します。サウジアラビア 小口混載(LCL)市場は、北部・南部コリドーがより緩やかに発展する一方で、西部・東部のハブ構造を維持する可能性が高いです。
競合環境
サウジアラビア 小口混載(LCL)市場は断片化しており、地域・地方・国際の物流プロバイダーが異なる顧客セグメントと貿易航路で競合しています。Maersk、DHLグローバル・フォワーディング、DSV、Kuehne+Nagelはネットワークカバレッジ、通関資格、デジタルツール、関連倉庫サービスにおいて優位性を持っています。APMターミナルズは2026年2月にDP Worldからジェッダ南コンテナターミナルの37.5%少数株式を取得し、DP Worldは既存の協定の下で62.5%の株式と業務管理権を保持しています。Kuehne+NagelのAEO認証は、対象となる輸送物の通関において実質的な優位性をもたらします。
DSVは2025年4月にSchenkerの買収を正式に完了し、統合組織は2026年2月にサウジアラビアで稼働を開始しました。航空・海上、コントラクト・ロジスティクス、道路の統合構造により、DSVは単一のクライアント関係でLCL、保管、内陸配送を提供できます。DHLサプライチェーンはリヤドに倉庫能力を追加しており、フレート・フォワーディングと配送の接続能力を向上させています。Maerskとサウジポストは2025年7月に覚書を締結し、国際輸送と保税フルフィルメントを国内通関とラストマイル配送と接続することに合意しました。
専門LCL企業とNVOCCは、顧客が直行コリドーサービスやシンプルな予約を必要とする場合に、サウジアラビア 小口混載(LCL)市場で競争する余地があります。ECU Worldwideのダンマンでの拡大とフランス・ジェッダ間の新サービスは、このコリドーアプローチの例です。温度管理フレートは、認証、施設品質、港湾アクセスが広範な規模よりも重要な別の分野です。Fasah 2.0のコンプライアンスプロセスは、到着前に正確に書類を管理できる事業者の価値を高めています。
サウジアラビア 小口混載(LCL)業界リーダー
-
SALサウジ・ロジスティクス・サービス
-
Bahri
-
DHLグローバル・フォワーディング
-
Kuehne+Nagel
-
DSV A/S(DB Schenker含む)
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア 小口混載(LCL)市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- C.H. Robinson Worldwide, Inc. (via EFS Logistics Saudi Arabia)
- CMA CGM Group (including CEVA Almajdouie Logistics)
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- ECU Worldwide
- Expeditors International of Washington, Inc.
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- MSC Group (including MEDLOG)
- Munawla Cargo Co. Ltd
- SAL Saudi Logistics Services Company
- Wared Logistics
最近の産業開発事情 サウジアラビア 小口混載(LCL)市場
- 2026年7月:DP Worldはリヤドのアル・マシャエル・ロジスティクス・ハブにサウジアラビア初のマルチクライアント物流倉庫を開設し、1万7,000以上のレットポジション、在庫管理、統合配送サービスを提供しています。
- 2026年3月:DP Worldはジェッダ南コンテナターミナルに半自動化されたキー・クレーンを3基追加し、岸壁クレーン群を14基から17基に増強しました。同ターミナルは年間処理能力が500万TEUに向かう中、22基への増強を計画しています。
- 2026年2月:A.P. Moller-Maerskの一部であるAPMターミナルズが、DP Worldからジェッダ・イスラミック港の南コンテナターミナルの37.5%少数株式を取得しました。DP Worldは30年間のBOT協定の下で62.5%の過半数運営権を保持しています。
- 2025年4月:DSV A/Sはドイツ鉄道からSchenkerを143億ユーロ(157億米ドル)で買収する手続きを正式に完了し、世界最大級の物流会社の一つを創設しました。
サウジアラビア 小口混載(LCL)市場レポートの範囲
セグメンテーション概要
| 混サービス |
| デバンニング・配送 |
| 国内 |
| 国際 |
| フレート・フォワーディング |
| NVOCC |
| 製造・自動車 |
| 小売・Eコマース |
| 医療・医薬品 |
| 農業・林業 |
| その他のエンドユーザー |
| 一般貨物 |
| 温度管理貨物 |
| 危険物貨物 |
| 高価値・精密貨物 |
| その他のエンドユーザー |
| 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) |
| 北部(アル・ジョーフ、アラル) |
| 南部(アシール、ジャザン、ナジュラン) |
| サービスタイプ別 | 混サービス |
| デバンニング・配送 | |
| 仕向地別 | 国内 |
| 国際 | |
| 事業形態別 | フレート・フォワーディング |
| NVOCC | |
| エンドユーザー別 | 製造・自動車 |
| 小売・Eコマース | |
| 医療・医薬品 | |
| 農業・林業 | |
| その他のエンドユーザー | |
| 貨物タイプ別 | 一般貨物 |
| 温度管理貨物 | |
| 危険物貨物 | |
| 高価値・精密貨物 | |
| その他のエンドユーザー | |
| 地域別 | 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) | |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) | |
| 北部(アル・ジョーフ、アラル) | |
| 南部(アシール、ジャザン、ナジュラン) |
レポートで回答される主要な質問
サウジアラビアにおける小口混載(LCL)サービスの予想成長率は?
このセクターは2027年から2032年にかけてCAGR 6.03%を記録すると予測されており、2027年の12.8億米ドルから2032年までに17.1億米ドルに成長します。
サウジアラビアのLCLセクターで最大の役割を果たすサービスタイプはどれですか?
混載サービスは2026年に58.93%のシェアで首位を占め、輸入業者、輸出業者、中小企業からの混載需要に支えられています。
サウジアラビアのLCLプロバイダーにとって最も急成長している顧客グループはどれですか?
小売・Eコマースは、オンライン販売業者が頻繁な在庫補充と配送を必要とするため、2032年までにCAGR 7.71%で拡大すると予測されています。
温度管理貨物が一般貨物より速く成長しているのはなぜですか?
温度管理貨物は、医薬品輸入、食料安全保障調達、組織化された小売業がより多くのコールドチェーン能力を必要とするため、CAGR 8.22%を記録すると予測されています。
最も強いLCL成長見通しを持つサウジアラビアの地域はどこですか?
北部地域は、ヨルダン、イラク、レバント市場への発展途上の貿易リンクに支えられ、2032年までにCAGR 8.64%を記録すると予測されています。
通関規則はサウジアラビアのLCL業務にどのような影響を与えますか?
Fasah 2.0は事前電子マニフェスト申告を義務付けており、混載輸送物に対する正確な書類作成と経験豊富な通関管理の重要性を高めています。