
Tamanho e Participação do Mercado de Logística de Saúde da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.96 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.08 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.26 % |
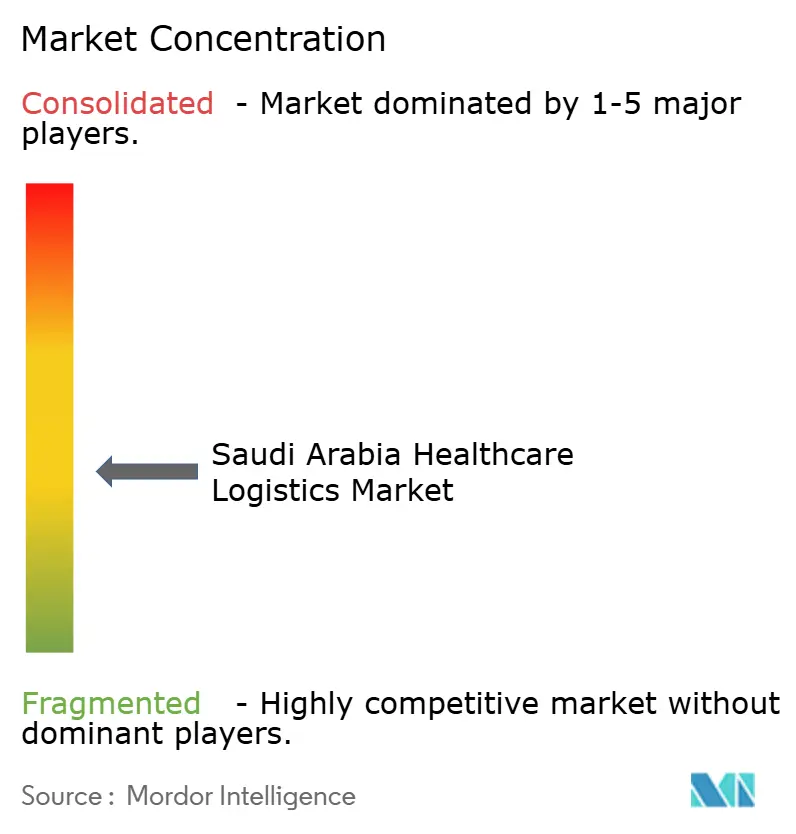
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Saúde da Arábia Saudita por Mordor Intelligence
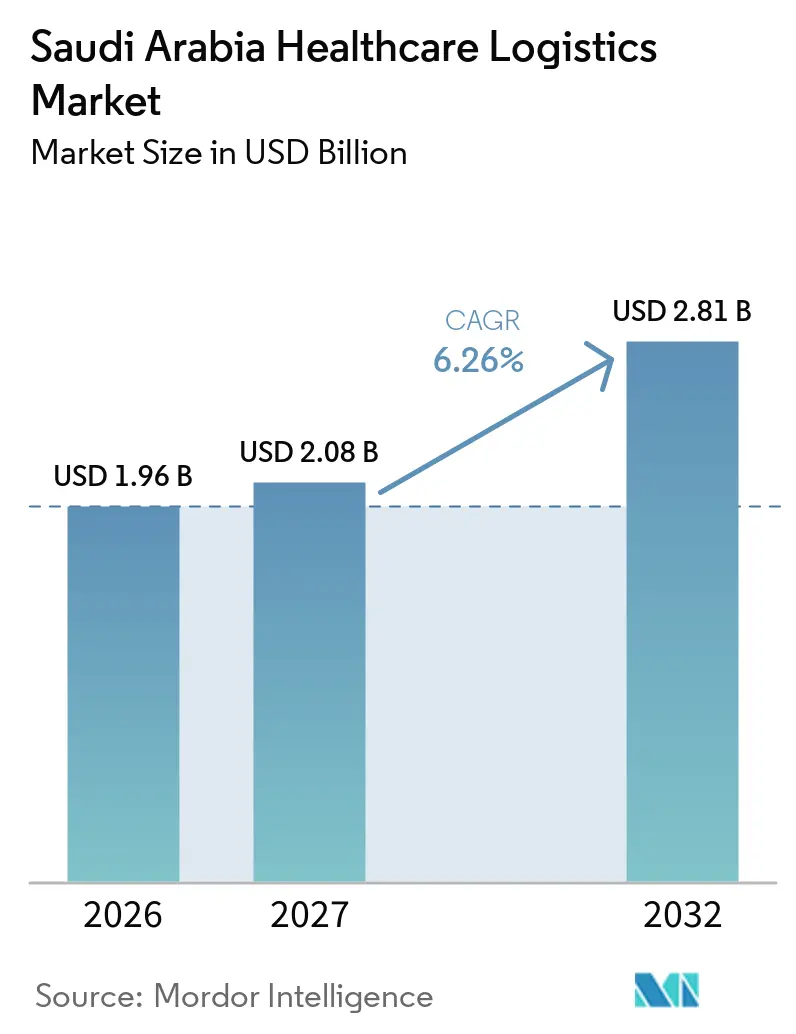
O tamanho do mercado de logística de saúde da Arábia Saudita é avaliado em 1,96 bilhões de USD em 2026. Estima-se que cresça de 2,08 bilhões de USD em 2027 para atingir 2,81 bilhões de USD até 2032, a um CAGR de 6,26% durante o período de previsão de 2027 a 2032.
O Programa de Transformação do Setor de Saúde molda o mercado de logística de saúde da Arábia Saudita, com regras de distribuição mais rígidas e localização farmacêutica. Essas forças aumentam a demanda por armazenamento, transporte e documentação verificados em toda a cadeia de suprimentos. Os requisitos de conformidade elevam a barreira de entrada para prestadores gerais de frete e favorecem operadores com ativos de controle de temperatura e processos regulatórios estabelecidos. A localização também está alterando o fluxo de produtos, de um modelo centrado em importações para a distribuição doméstica entre locais de fabricação, distribuidores e unidades de saúde. Isso cria uma necessidade de investimento em capacidade de cadeia de frio validada, entrega direta a hospitais e tecnologia que melhora a rastreabilidade.
Principais Conclusões do Relatório
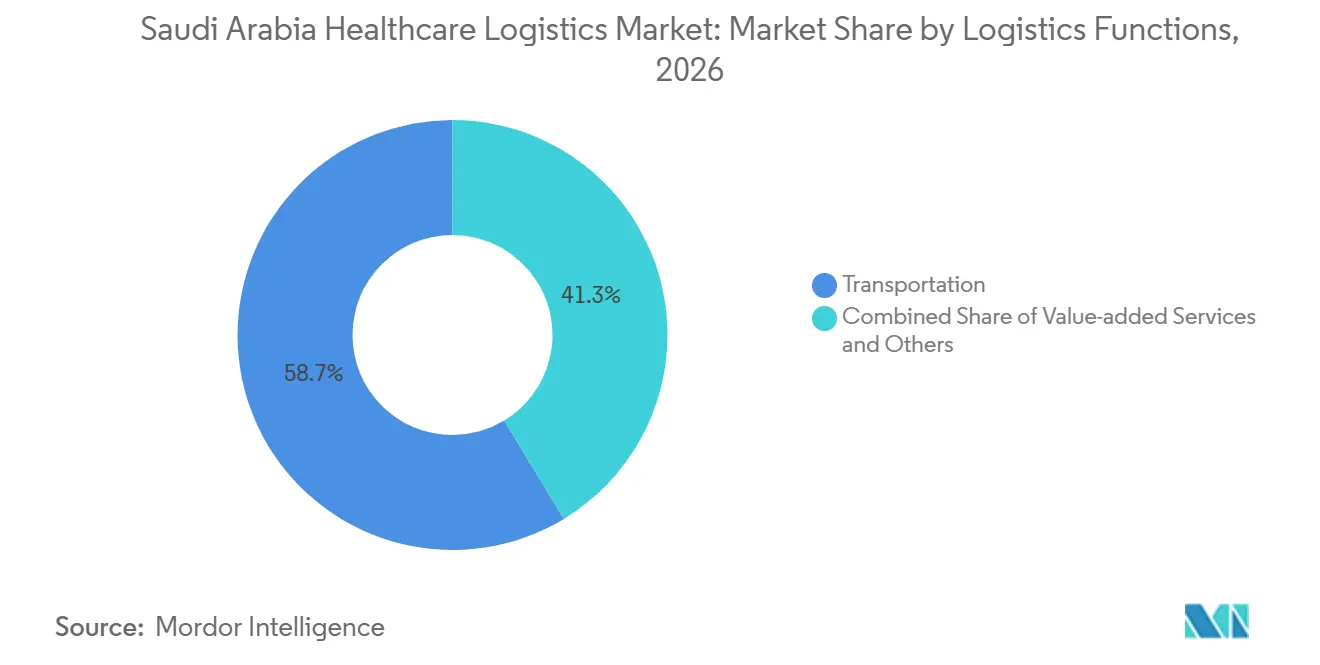
- Por função logística, o transporte representa 58,67% da participação do mercado de logística de saúde da Arábia Saudita em 2026, enquanto os serviços de valor agregado e outros devem se expandir a um CAGR de 8,89% até 2032.
- Por tipo de temperatura, a logística não controlada por temperatura representa 52,41% do tamanho do mercado de logística de saúde da Arábia Saudita em 2026, enquanto a logística controlada por temperatura registrou o maior CAGR projetado de 8,45% até 2032.
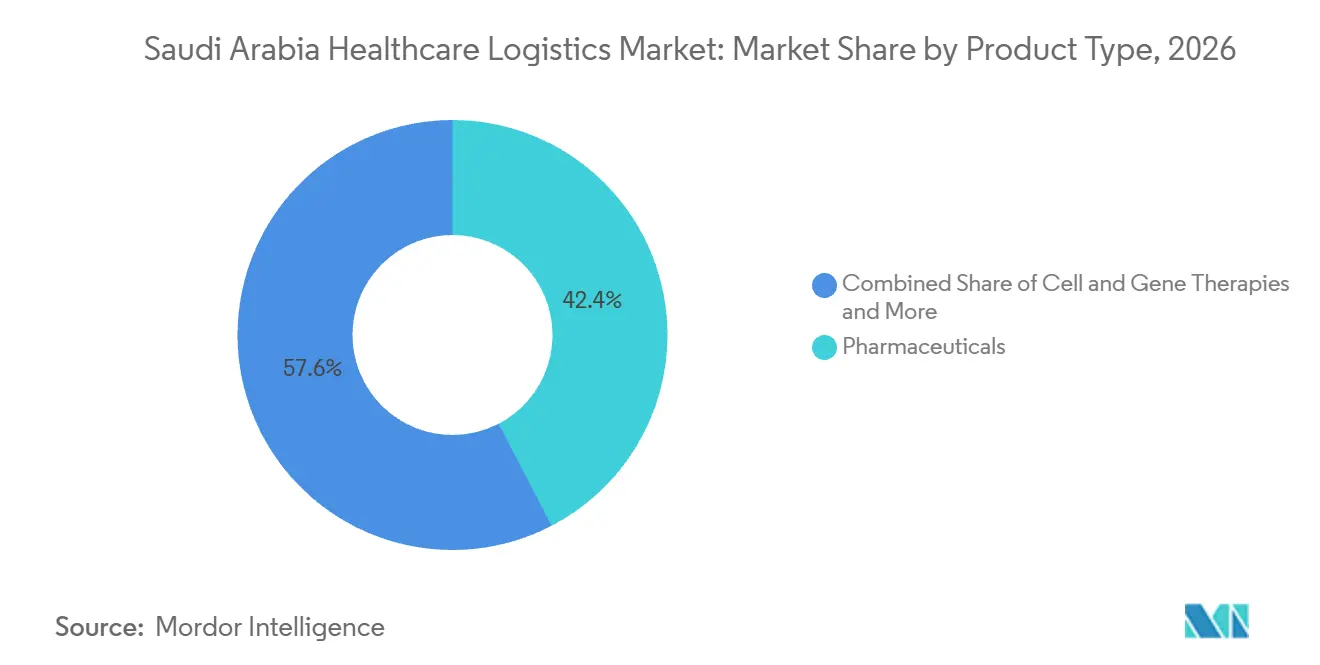
- Por tipo de produto, os produtos farmacêuticos representam 42,37% da participação do mercado de logística de saúde da Arábia Saudita em 2026, enquanto as terapias celulares e gênicas devem registrar um CAGR de 7,75% até 2032.
- Por destino, a logística doméstica representa 68,69% do tamanho do mercado de logística de saúde da Arábia Saudita em 2026, enquanto a logística internacional deve registrar um CAGR de 8,68% até 2032.
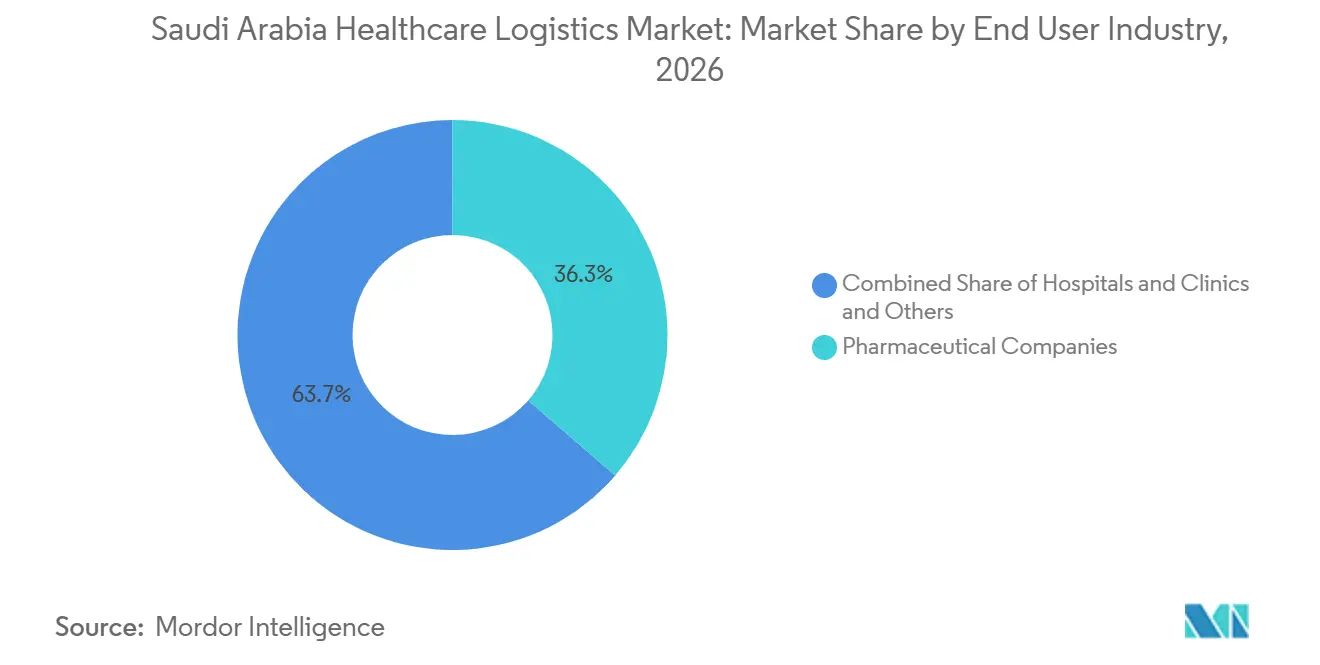
- Por usuário final, as empresas farmacêuticas representam 36,38% do tamanho do mercado de logística de saúde da Arábia Saudita em 2026, enquanto hospitais e clínicas devem se expandir a um CAGR de 7,29% até 2032.
- Por geografia, a região Central representa 38,61% do tamanho do mercado de logística de saúde da Arábia Saudita em 2026, enquanto a região Ocidental deve registrar um CAGR de 7,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Visão 2030 Ampliando a Demanda por Logística de Saúde | +1.8% | Nacional, concentrado em Riade, Jeddah e Província Oriental | Longo prazo (≥ 4 anos) |
| Conformidade com a SFDA Fortalecendo os Requisitos de Distribuição Regulamentada | +1.2% | Nacional, com maior intensidade nos corredores logísticos de Riade, Jeddah e Dammam | Médio prazo (2-4 anos) |
| Crescimento de Biológicos Aumentando a Demanda por Logística Controlada por Temperatura | +1.0% | Nacional, com transbordamento de reexportação para o GCC por meio de Jeddah | Médio prazo (2-4 anos) |
| Localização Farmacêutica Expandindo as Cadeias de Suprimentos de Saúde Domésticas | +0.9% | Zonas industriais centrais de Riade e cluster portuário ocidental de Jeddah | Longo prazo (≥ 4 anos) |
| Crescimento da E-Farmácia Aumentando a Demanda por Entrega Direta ao Paciente | +0.7% | Núcleos urbanos de Riade, Jeddah e Dammam, estendendo-se a cidades secundárias | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Hubs Logísticos Fortalecendo a Distribuição Regional de Saúde | +0.8% | SILZ Riade e cluster do Aeroporto Internacional Rei Abdulaziz em Jeddah | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Visão 2030 Ampliando a Demanda por Logística de Saúde
O Programa de Transformação do Setor de Saúde vincula os objetivos de acesso à saúde, infraestrutura e prestação de serviços a necessidades mais amplas de movimentação de produtos em toda a Arábia Saudita. A NUPCO realiza a aquisição e distribuição centralizada de produtos farmacêuticos, dispositivos médicos e suprimentos clínicos, criando fluxos nacionais recorrentes para o mercado de logística de saúde da Arábia Saudita. Esses fluxos exigem movimentação confiável entre fornecedores, pontos de distribuição central, instalações regionais e locais de atendimento. A aquisição centralizada pressiona as margens de distribuição de rotina, ao mesmo tempo que aumenta o valor dos serviços especializados de cadeia de frio. O crescimento da e-farmácia e o fornecimento direto a departamentos hospitalares reforçam a necessidade de prestadores capazes de gerenciar janelas de entrega mais curtas e transferências verificadas. O desenvolvimento de hubs em Riade e Jeddah pode apoiar esses modelos de entrega, posicionando instalações controladas mais próximas dos principais pontos de demanda.
Conformidade com a SFDA Fortalecendo os Requisitos de Distribuição Regulamentada
Os requisitos da SFDA abrangem o transporte e o armazenamento de produtos farmacêuticos manuseados em portos alfandegários, incluindo os controles necessários para proteger a qualidade dos produtos. O monitoramento documentado de temperatura, a rastreabilidade e os procedimentos de desvio tornam os sistemas de conformidade centrais para a participação no mercado de logística de saúde da Arábia Saudita. O Sistema de Rastreamento e Rastreabilidade de Medicamentos exige integração eletrônica com a infraestrutura nacional de rastreamento farmacêutico. Em outubro de 2025, a SFDA declarou que o monitoramento habilitado por tecnologia da disponibilidade de medicamentos apoia os objetivos de saúde do país. Esses requisitos favorecem operadores capazes de demonstrar processos consistentes de BPD e BPA em desembaraço aduaneiro, armazenagem e entrega final. Eles também aumentam a importância da documentação em árabe, da capacidade de ligação regulatória e de registros digitais prontos para auditoria.
Crescimento de Biológicos Aumentando a Demanda por Logística Controlada por Temperatura
Biológicos, biossimilares, insulina, vacinas e terapias avançadas exigem controle mais rigoroso de temperatura e custódia do que muitos medicamentos convencionais. O mercado de logística de saúde da Arábia Saudita, portanto, tem uma necessidade crescente de transporte e armazenamento monitorados desde o fabricante até o local de atendimento. O Hospital Especializado Rei Faisal e Centro de Pesquisa e a Germfree Laboratories concordaram em desenvolver um campus de fabricação de terapias avançadas em Riade, o que aumentaria a necessidade de manuseio doméstico especializado. A capacidade de congelamento profundo e temperatura ultrabaixa é importante porque a logística de terapias celulares e gênicas requer um modelo operacional materialmente diferente da entrega farmacêutica de rotina.
Localização Farmacêutica Expandindo as Cadeias de Suprimentos de Saúde Domésticas
A localização desloca o mercado de logística de saúde da Arábia Saudita de um modelo centrado em importações para uma rede doméstica que conecta produção, liberação de qualidade, distribuição e unidades de saúde. Em outubro de 2025, a Autoridade de Conteúdo Local e Aquisições Governamentais assinou 5 acordos abrangendo a localização de biológicos e implantes ortopédicos[1]. A Lifera também anunciou parcerias com empresas incluindo MSD, Pfizer, Sanofi e GSK para fabricação de vacinas e biofarmacêuticos, bem como um acordo com o Hospital Especializado Rei Faisal e Centro de Pesquisa para o desenvolvimento de terapias celulares e gênicas. A nova base de produção requer rotas de cadeia de frio validadas dentro do Reino, em vez de apenas o manuseio de frete aéreo de importação. Também apoia hubs de distribuição além de Riade à medida que a fabricação e a demanda se tornam mais dispersas geograficamente. O mercado de logística de saúde da Arábia Saudita pode capturar essa demanda por meio de embalagem de valor agregado, rotulagem, suporte à liberação e serviços de entrega local.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Calor Extremo Aumentando os Custos Operacionais da Cadeia de Frio | -0.8% | Nacional, mais intenso na Província Oriental e nas regiões do Sul | Longo prazo (≥ 4 anos) |
| Complexidade Aduaneira Atrasando o Desembaraço de Produtos de Saúde Importados | -0.6% | Porto Islâmico de Jeddah, Aeroporto Internacional Rei Abdulaziz e Porto de Dammam | Médio prazo (2-4 anos) |
| Escassez de Profissionais Certificados em Cadeia de Frio Limitando a Capacidade de Serviço | -0.5% | Nacional, concentrado em cidades secundárias fora de Riade, Jeddah e Dammam. | Médio prazo (2-4 anos) |
| Economia da Última Milha Remota Aumentando os Custos de Distribuição de Saúde | -0.4% | Sub-regiões do Norte, Sul e Oeste remoto | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Calor Extremo Aumentando os Custos Operacionais da Cadeia de Frio
As altas temperaturas do verão criam um encargo operacional persistente para o transporte controlado por temperatura no mercado de logística de saúde da Arábia Saudita. Os equipamentos de refrigeração devem manter a faixa exigida durante o transporte rodoviário, o que aumenta o consumo de energia e as necessidades de manutenção. A exposição a custos é significativa quando um desvio de temperatura pode comprometer biológicos de alto valor. Os prestadores também precisam de pessoal qualificado capaz de operar sistemas de refrigeração validados e responder a alarmes. Essa capacidade é mais limitada fora de Riade, Jeddah e Dammam. A combinação de condições climáticas e escassez de mão de obra pode atrasar o crescimento da capacidade mesmo quando a demanda por serviços de cadeia de frio aumenta.
Complexidade Aduaneira Atrasando o Desembaraço de Produtos de Saúde Importados
Os produtos farmacêuticos importados continuam sendo importantes para as aquisições hospitalares, de modo que o desempenho do desembaraço aduaneiro em Jeddah, Riade e Dammam afeta a confiabilidade do fornecimento. Os requisitos de portos alfandegários da SFDA aplicam controles adicionais a narcóticos, substâncias psicotrópicas e biológicos controlados. Os atrasos podem aumentar os requisitos de estoque de segurança e os custos de armazenagem para os importadores. Em maio de 2025, a Kuehne+Nagel tornou-se a primeira empresa na Arábia Saudita certificada tanto como operador logístico Operador Econômico Autorizado quanto como despachante aduaneiro[2]. As localizações remotas do Norte e do Sul acrescentam outra camada de custos, pois a baixa densidade de entregas e a infraestrutura limitada de cadeia de frio tornam a distribuição menos eficiente. Os hubs centrais continuam sendo úteis, mas não resolvem completamente a economia da entrega final a locais de saúde distantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística:
O Transporte Detém a Maior Posição Enquanto os Serviços de Valor Agregado se Expandem Mais RapidamenteO transporte representa 58,67% da participação do mercado de logística de saúde da Arábia Saudita em 2026. O transporte rodoviário apoia a distribuição regular entre armazéns centrais, farmácias, clínicas e hospitais em todo o Reino. O frete aéreo é utilizado para biológicos sensíveis ao tempo, materiais clínicos urgentes e remessas de alto valor. A armazenagem e a distribuição fornecem a base de estoque controlado necessária antes das entregas a jusante. O mercado de logística de saúde da Arábia Saudita depende dessas funções trabalhando em conjunto, pois cada transferência deve proteger a integridade do produto.
Os serviços de valor agregado e outros devem se expandir a um CAGR de 8,89% até 2032. As empresas farmacêuticas exigem cada vez mais rotulagem secundária, documentação em língua árabe e embalagens adaptadas ao mercado de destino. A AJEX inaugurou uma instalação em conformidade com BPF-BPx em Riade em outubro de 2025, com câmaras de controle de temperatura e uma sala de rotulagem dedicada[3]. Essas instalações permitem que os prestadores combinem a preparação de produtos com armazenamento e distribuição validados. Esse modelo integrado ajuda os clientes a reduzir o número de transferências sensíveis à conformidade antes que os produtos cheguem aos locais de atendimento.

Por Tipo de Temperatura:
A Logística Não Controlada por Temperatura Lidera Enquanto a Cadeia de Frio Ganha ImportânciaA logística não controlada por temperatura representa 52,41% do mercado de logística de saúde da Arábia Saudita em 2026. Medicamentos estáveis em temperatura ambiente, dispositivos médicos e produtos de diagnóstico representam um volume substancial de produtos que não necessitam de transporte refrigerado. Essas categorias apoiam a distribuição de rotina por meio de redes rodoviárias e de armazenagem estabelecidas. Seu amplo uso confere à logística em temperatura ambiente um papel importante no fornecimento nacional de saúde. No entanto, os requisitos operacionais tornam-se mais rigorosos quando os produtos exigem condições refrigeradas, congeladas ou de temperatura ultrabaixa.
A logística controlada por temperatura deve registrar um CAGR de 8,45% até 2032. Os biológicos, os programas de vacinação e o surgimento da produção doméstica de terapias avançadas estão impulsionando essa demanda. O segmento de congelamento profundo e temperatura ultrabaixa atende aos requisitos mais exigentes, enquanto os serviços refrigerados e congelados apoiam outras categorias farmacêuticas. Os operadores precisam de equipamentos validados, armazenamento monitorado, pessoal treinado e procedimentos para responder a desvios. O setor de logística de saúde da Arábia Saudita precisará de capacidade certificada adicional à medida que o mix de tratamentos se mover em direção a produtos que exigem condições verificadas.
Por Tipo de Produto:
Os Produtos Farmacêuticos Formam a Base de Demanda Principal Enquanto as Terapias Celulares e Gênicas Crescem Mais RapidamenteOs produtos farmacêuticos representam 42,37% do mercado de logística de saúde da Arábia Saudita em 2026. Os medicamentos prescritos circulam por rotas de aquisição estabelecidas da NUPCO e canais de distribuição privados. Os principais centros de demanda incluem Riade, Jeddah e Dammam, onde hospitais, distribuidores e instalações de importação estão concentrados. Os biofarmacêuticos são um grupo de produtos de alto valor relacionado, pois biológicos e biossimilares exigem forte controle de temperatura e rastreabilidade em nível de lote. Dispositivos médicos, vacinas, produtos de diagnóstico, materiais para ensaios clínicos, hemoderivados e tecidos exigem processos de manuseio diferentes.
As terapias celulares e gênicas devem registrar um CAGR de 7,75% até 2032. O planejado campus de fabricação de terapias avançadas em Riade fornece o contexto doméstico para necessidades logísticas mais especializadas. As terapias autólogas exigem uma cadeia ininterrupta entre a coleta do paciente, a fabricação e a infusão. Isso é diferente da distribuição farmacêutica atacadista de rotina. Requer manuseio criogênico, cronograma rigoroso e custódia documentada em cada etapa. O mercado de logística de saúde da Arábia Saudita deve desenvolver essas competências antes que as terapias avançadas possam ser apoiadas em uma escala doméstica mais ampla.
Por Destino:
A Logística Doméstica É a Principal Base de Volume Enquanto a Logística Internacional se Expande Mais RapidamenteA logística doméstica representa 68,69% do mercado de logística de saúde da Arábia Saudita em 2026. A posição reflete o modelo de aquisição centralizada da NUPCO e a movimentação subsequente de importações desembaraçadas para hospitais regionais, clínicas e farmácias. A entrega doméstica também está se tornando mais importante à medida que a localização cria fluxos de fornecimento dentro da Arábia Saudita. A distribuição rodoviária conecta armazéns centrais e regionais com unidades de saúde. O tamanho do mercado de logística de saúde da Arábia Saudita para operações domésticas é, portanto, sustentado pela necessidade de alcançar uma rede de prestadores geograficamente dispersa.
A logística internacional deve registrar um CAGR de 8,68% até 2032. A movimentação transfronteiriça de materiais clínicos e o papel da Arábia Saudita como portal farmacêutico do GCC apoiam essa trajetória. Em julho de 2025, a Maersk e os Correios Sauditas acordaram que a Maersk gerenciaria o transporte internacional enquanto os Correios Sauditas cuidariam da entrega da última milha dentro do Reino por meio do parque logístico de Jeddah. A FedEx iniciou operações de atendimento direto na Arábia Saudita em setembro de 2025 e introduziu uma conexão de voo dedicada dos Estados Unidos e da Europa. Esses desenvolvimentos fortalecem a ligação entre os pontos de entrada internacionais e a distribuição doméstica de saúde.
Por Usuário Final:
As Empresas Farmacêuticas Lideram os Gastos Enquanto Hospitais e Clínicas Impulsionam o CrescimentoAs empresas farmacêuticas representam 36,38% do mercado de logística de saúde da Arábia Saudita em 2026. Seus contratos tendem a ter requisitos exigentes de transporte validado, rastreabilidade de produtos e estoque controlado. Os fabricantes biofarmacêuticos precisam de serviços dedicados de cadeia de frio para biológicos e biossimilares. Os distribuidores e atacadistas de saúde continuam sendo importantes, mas seu papel muda quando a entrega direta de sistemas de aquisição centralizados se torna mais comum. O mercado de logística de saúde da Arábia Saudita continua a depender de contratos especializados de logística terceirizada para produtos de alto valor e regulamentados.
Hospitais e clínicas devem se expandir a um CAGR de 7,29% até 2032. A expansão hospitalar em cidades secundárias cria demanda por rotas de fornecimento confiáveis fora dos principais hubs de distribuição. A entrega direta às enfermarias reduz o manuseio intermediário e aumenta a importância da precisão na entrega. A e-farmácia também cria uma necessidade distinta de última milha para prestadores licenciados. Essas mudanças movem o mercado de logística de saúde da Arábia Saudita em direção a entregas mais frequentes e menores que ainda exigem controles de conformidade rigorosos.
Análise Geográfica
A região Central representa 38,61% da participação na receita em 2026. Riade tem vantagens estruturais por sediar as operações de aquisição e distribuição da NUPCO, capacidade de carga aérea e a Zona Logística Integrada Especial. O planejado hub da DHL Supply Chain de 130 milhões de EUR (152,92 milhões de USD) na SILZ está programado para conclusão em 2027 e atenderá às ciências da vida, entre outros setores[4]. Essa capacidade planejada reforça o papel da região no armazenamento controlado e na distribuição subsequente. A região Oriental complementa essa posição por meio do acesso ao porto de Dammam e da demanda industrial por suprimentos de saúde.
A região Ocidental deve registrar um CAGR de 7,92% até 2032. A infraestrutura aeroportuária e portuária de Jeddah apoia as importações farmacêuticas e os fluxos de trânsito. Meca e Medina também criam necessidades contínuas de suprimentos médicos, incluindo maior demanda durante o Hajj. A parceria da Maersk com os Correios Sauditas conecta o transporte internacional com a distribuição da última milha doméstica a partir de Jeddah. Esses investimentos fortalecem o mercado de logística de saúde da Arábia Saudita como rota para produtos internacionais que entram no Reino.
As áreas do Norte e do Sul têm infraestrutura de cadeia de frio escassa e custos mais elevados de entrega da última milha. Suas populações dispersas tornam a distribuição convencional menos eficiente do que nos corredores de Riade e Jeddah. O mercado de logística de saúde da Arábia Saudita tem a oportunidade de melhorar a cobertura de serviços à medida que a capacidade de saúde se expande nessas localidades. A visibilidade digital pode ajudar os operadores a coordenar atividades regionais fragmentadas e reduzir atrasos nas transferências. A implantação de drones durante o Hajj fornece um modelo prático para atender a necessidades urgentes de suprimentos além dos principais centros urbanos. Uma rede de múltiplos hubs centrada em Riade e Jeddah pode reduzir os prazos de entrega para hospitais fora das principais cidades.
Cenário Competitivo
O mercado de logística de saúde da Arábia Saudita é fragmentado e inclui prestadores multinacionais e especialistas de origem saudita. DHL Group, DSV, Kuehne+Nagel, FedEx e UPS Healthcare competem por meio de redes farmacêuticas internacionais e capacidades GxP. AJEX, SAL Saudi Logistics, Tamer Logistics e SMSA competem por meio de conhecimento doméstico, cobertura da última milha e experiência com requisitos locais. A DSV concluiu a aquisição da DB Schenker em 30 de abril de 2025, expandindo sua presença logística global combinada. A transação fortaleceu a escala da rede DSV disponível para clientes de saúde sauditas.
A capacidade local continua sendo importante porque a distribuição regulamentada de saúde exige documentação em árabe, coordenação com a SFDA e familiaridade com os processos de aquisição da NUPCO. A DSV concluiu a integração operacional da DSV e da DB Schenker na Arábia Saudita em fevereiro de 2026, unificando as operações aéreas e marítimas, logística contratual e rodoviária. A dupla certificação OEA da Kuehne+Nagel oferece uma vantagem no desembaraço aduaneiro de importações farmacêuticas nos pontos de entrada sauditas. A instalação da AJEX em Riade adicionou capacidade certificada de controle de temperatura e rotulagem farmacêutica. Esses movimentos mostram que a qualidade do serviço depende da capacidade de conformidade, bem como da escala da rede.
As áreas de oportunidade incluem o manuseio em temperatura ultrabaixa para terapias celulares e gênicas, entrega da última milha a instalações remotas e logística para ensaios clínicos. O estudo IOPscience de 2025 sobre monitoramento de cadeia de frio habilitado por RFID, GPS e nuvem oferece uma abordagem aplicável para melhorar a visibilidade das remessas. As regras da SFDA exigem investimento contínuo porque as expectativas de conformidade se aplicam a toda a cadeia de suprimentos. O mercado de logística de saúde da Arábia Saudita, portanto, recompensa o investimento em instalações validadas, pessoal treinado, rastreamento digital confiável e disciplina operacional.
Líderes do Setor de Logística de Saúde da Arábia Saudita
-
Tamer Logistics
-
AJEX Logistics Services
-
Proceed Logistics
-
DHL Group
-
Kuehne+Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Saúde da Arábia Saudita Empresas cobertas neste relatório
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- CEVA Almajdouie Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Four Winds Saudi Arabia Limited
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Medical Support Logistics Company (MSCT)
- Mosanada Logistics Services
- Proceed Logistics
- SAL Saudi Logistics Services Company
- Saudi Post | SPL (including NAQEL Express)
- Saudia Cargo
- SMSA Express Transportation Company Ltd
- Takhzeen Logistics
- Tamer Logistics
- United Parcel Service, Inc. (UPS Healthcare)
- Wared Logistics
Desenvolvimentos industriais recentes em Mercado de Logística de Saúde da Arábia Saudita
- Abril de 2026: A Saudia Cargo firmou parceria com a Autoridade Saudita de Alimentos e Medicamentos (SFDA) para fortalecer o transporte de produtos farmacêuticos e suprimentos médicos, oferecendo reduções nos custos de frete de até 50%, ao mesmo tempo que apoia a carga aérea controlada por temperatura e as importações ininterruptas de medicamentos.
- Abril de 2026: A Kanoo Logistics inaugurou um armazém controlado por temperatura próximo ao Porto Rei Abdulaziz em Dammam, expandindo a capacidade de armazenamento especializado para produtos farmacêuticos, alimentos e outros produtos sensíveis, ao mesmo tempo que fortalece as capacidades de distribuição da cadeia de frio na Província Oriental da Arábia Saudita.
- Fevereiro de 2026: A CJ Logistics firmou parceria com a iHerb para operar um centro de distribuição de 18.000 m² com controle climático e em conformidade com cBPF na Zona Logística Integrada Especial de Riade, apoiando o armazenamento e a distribuição de produtos de saúde e bem-estar em toda a Arábia Saudita e mercados regionais.
- Fevereiro de 2026: A DSV concluiu a integração operacional da DSV e da DB Schenker na Arábia Saudita, unificando as operações aéreas e marítimas, logística contratual e rodoviária sob uma única organização.
Escopo do Relatório do Mercado de Logística de Saúde da Arábia Saudita
Visão geral da segmentação
| Transporte | Rodoviário |
| Aéreo | |
| Marítimo e Hidrovias Interiores | |
| Ferroviário | |
| Armazenagem e Distribuição | |
| Serviços de Valor Agregado e Outros |
| Controlado por Temperatura | Refrigerado (0-5 °C) |
| Congelado (-20-0 °C) | |
| Temperatura Ambiente | |
| Congelamento Profundo / Temperatura Ultrabaixa (abaixo de -20 °C) | |
| Não Controlado por Temperatura |
| Produtos Farmacêuticos | Medicamentos Prescritos e Especializados |
| Medicamentos Isentos de Prescrição | |
| Biofarmacêuticos (Biológicos e Biossimilares) | |
| Vacinas | |
| Materiais para Ensaios Clínicos | |
| Terapias Celulares e Gênicas | |
| Dispositivos Médicos | |
| Medicamentos Veterinários | |
| Sangue, Plasma e Componentes Sanguíneos | |
| Produtos de Diagnóstico e Laboratoriais | |
| Órgãos e Tecidos Humanos | |
| Outros |
| Doméstico |
| Internacional |
| Fabricantes Farmacêuticos |
| Fabricantes Biofarmacêuticos |
| Hospitais e Clínicas |
| Hospitais e Farmácias de Varejo |
| Distribuidores e Atacadistas de Saúde |
| Outros |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Função Logística | Transporte | Rodoviário |
| Aéreo | ||
| Marítimo e Hidrovias Interiores | ||
| Ferroviário | ||
| Armazenagem e Distribuição | ||
| Serviços de Valor Agregado e Outros | ||
| Por Tipo de Temperatura | Controlado por Temperatura | Refrigerado (0-5 °C) |
| Congelado (-20-0 °C) | ||
| Temperatura Ambiente | ||
| Congelamento Profundo / Temperatura Ultrabaixa (abaixo de -20 °C) | ||
| Não Controlado por Temperatura | ||
| Por Tipo de Produto | Produtos Farmacêuticos | Medicamentos Prescritos e Especializados |
| Medicamentos Isentos de Prescrição | ||
| Biofarmacêuticos (Biológicos e Biossimilares) | ||
| Vacinas | ||
| Materiais para Ensaios Clínicos | ||
| Terapias Celulares e Gênicas | ||
| Dispositivos Médicos | ||
| Medicamentos Veterinários | ||
| Sangue, Plasma e Componentes Sanguíneos | ||
| Produtos de Diagnóstico e Laboratoriais | ||
| Órgãos e Tecidos Humanos | ||
| Outros | ||
| Por Destino | Doméstico | |
| Internacional | ||
| Por Usuário Final | Fabricantes Farmacêuticos | |
| Fabricantes Biofarmacêuticos | ||
| Hospitais e Clínicas | ||
| Hospitais e Farmácias de Varejo | ||
| Distribuidores e Atacadistas de Saúde | ||
| Outros | ||
| Por Região | Central (Riade, Al-Qassim e Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | ||
| Norte (Al-Jouf e Arar) | ||
| Sul (Asir, Jazan e Najran) | ||
Principais Questões Respondidas no Relatório
Quais são as perspectivas para 2032 da logística de saúde na Arábia Saudita?
O mercado de logística de saúde da Arábia Saudita deve atingir 2,81 bilhões de USD até 2032, crescendo a partir de 2,08 bilhões de USD em 2027 a um CAGR de 6,26%. O crescimento está vinculado à infraestrutura de saúde, à distribuição regulamentada, à localização farmacêutica e à maior necessidade de serviços verificados de cadeia de frio e última milha.
Qual função logística detém a maior posição na Arábia Saudita?
O transporte lidera com uma participação de 58,67% em 2026, pois as redes rodoviárias e aéreas conectam armazéns centrais com hospitais, clínicas, farmácias e centros de distribuição regionais. A armazenagem, a distribuição e os serviços de valor agregado continuam sendo necessários porque os produtos de saúde precisam de armazenamento em conformidade, documentação, preparação e transferência antes da entrega final.
Por que a capacidade da cadeia de frio é importante para a distribuição de saúde saudita?
A logística controlada por temperatura deve registrar 8,45% até 2032, pois biológicos, vacinas, insulina e terapias avançadas exigem manuseio validado. Os prestadores precisam de equipamentos monitorados, pessoal qualificado, sistemas de rastreabilidade e processos documentados que protejam a qualidade do produto durante o armazenamento e o transporte.
O que está impulsionando a localização farmacêutica na Arábia Saudita?
Os acordos envolvendo a Lifera e a Autoridade de Conteúdo Local e Aquisições Governamentais apoiam a produção doméstica de vacinas, biológicos e produtos médicos. A fabricação local cria mais movimentação dentro do Reino entre locais de produção, funções de qualidade, instalações de distribuição central, hubs regionais, hospitais, farmácias e clínicas.
Qual região está crescendo mais rapidamente em serviços de logística de saúde?
A região Ocidental deve registrar um CAGR de 7,92% até 2032, apoiada pelos fluxos de importação de Jeddah e pela demanda de saúde em Meca e Medina. O acesso aeroportuário e portuário, a demanda sazonal recorrente e as conexões com as redes domésticas de última milha reforçam seu papel como um importante portal de entrada.
Como as empresas estão melhorando a entrega farmacêutica na Arábia Saudita?
Os prestadores estão investindo em instalações em conformidade, capacidade aduaneira, conexões aéreas de atendimento direto, rastreamento digital, armazenamento controlado e modelos de entrega sensíveis ao tempo. A atividade atual também inclui hubs logísticos maiores, depósitos farmacêuticos certificados, serviços de transporte mais integrados e tecnologia que melhora a visibilidade em rotas de distribuição complexas.