
Marktgröße und Marktanteil der Gesundheitslogistik in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.96 Milliarden US-Dollar |
| Marktgröße (2027) | 2.08 Milliarden US-Dollar |
| Marktgröße (2032) | 2.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.26 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gesundheitslogistik in Saudi-Arabien von Mordor Intelligence
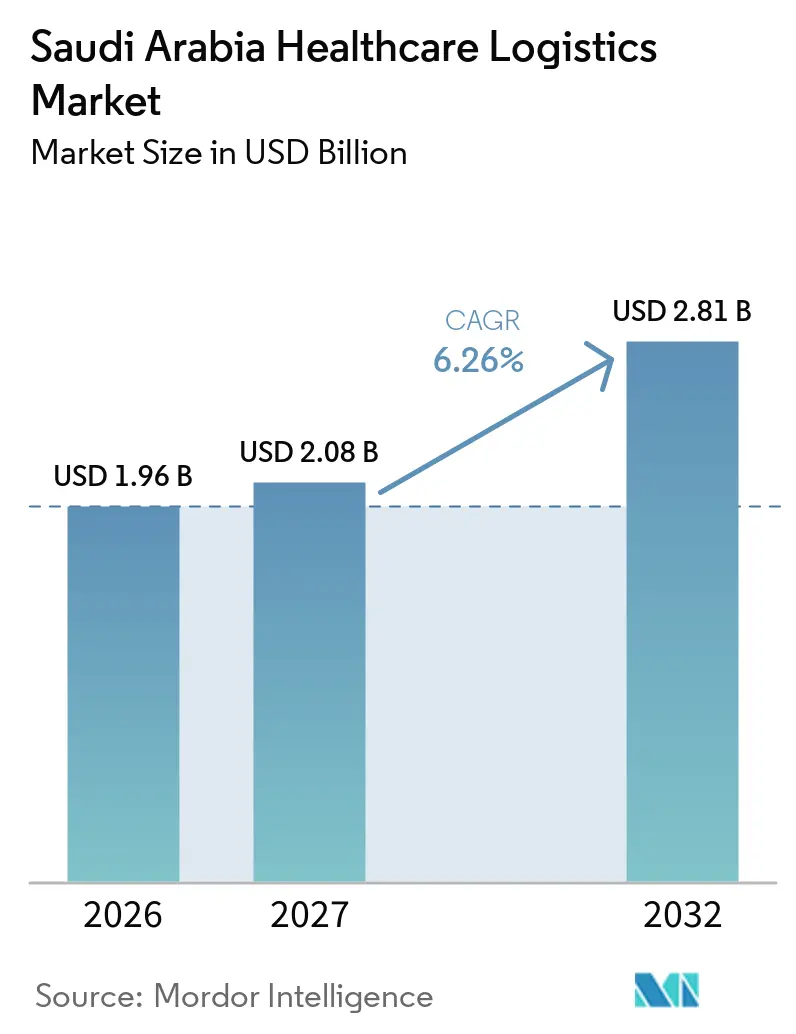
Der Markt für Gesundheitslogistik in Saudi-Arabien wird im Jahr 2026 auf 1,96 Milliarden USD geschätzt. Es wird erwartet, dass er von 2,08 Milliarden USD im Jahr 2027 auf 2,81 Milliarden USD bis 2032 wächst, bei einem CAGR von 6,26 % während des Prognosezeitraums von 2027 bis 2032.
Das Transformationsprogramm für den Gesundheitssektor prägt den Markt für Gesundheitslogistik in Saudi-Arabien durch strengere Distributionsvorschriften und pharmazeutische Lokalisierung. Diese Kräfte erhöhen die Nachfrage nach verifizierten Lager-, Transport- und Dokumentationsleistungen entlang der gesamten Lieferkette. Compliance-Anforderungen erhöhen die Markteintrittsbarrieren für allgemeine Frachtanbieter und begünstigen Betreiber mit temperaturgeführten Anlagen und etablierten regulatorischen Prozessen. Die Lokalisierung verändert auch den Produktfluss von einem importorientierten Modell hin zur inländischen Distribution zwischen Produktionsstätten, Distributoren und Versorgungseinrichtungen. Dies schafft einen Investitionsbedarf in validierte Kühlkettenkapazitäten, direkte Krankenhauslieferungen und Technologien zur Verbesserung der Rückverfolgbarkeit.
Wichtigste Erkenntnisse des Berichts
- Nach Logistikfunktion entfallen im Jahr 2026 58,67 % des Marktanteils der Gesundheitslogistik in Saudi-Arabien auf den Transport, während Mehrwertdienste und sonstige Leistungen bis 2032 voraussichtlich mit einem CAGR von 8,89 % wachsen werden.
- Nach Temperaturtyp entfallen im Jahr 2026 52,41 % der Marktgröße der Gesundheitslogistik in Saudi-Arabien auf nicht temperaturgeführte Logistik, während temperaturgeführte Logistik mit dem höchsten prognostizierten CAGR von 8,45 % bis 2032 verzeichnet wurde.
- Nach Produkttyp entfallen im Jahr 2026 42,37 % des Marktanteils der Gesundheitslogistik in Saudi-Arabien auf Arzneimittel, während Zell- und Gentherapien bis 2032 voraussichtlich einen CAGR von 7,75 % verzeichnen werden.
- Nach Bestimmungsort entfallen im Jahr 2026 68,69 % der Marktgröße der Gesundheitslogistik in Saudi-Arabien auf die inländische Logistik, während die internationale Logistik bis 2032 voraussichtlich einen CAGR von 8,68 % verzeichnen wird.
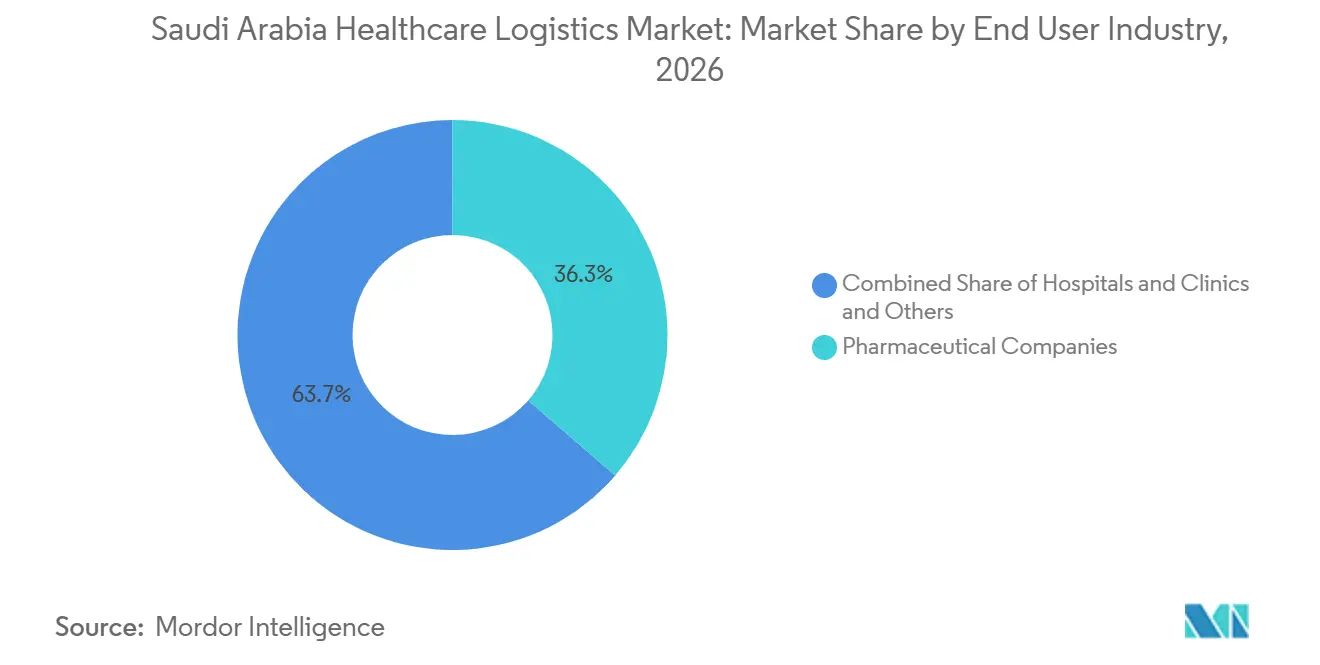
- Nach Endnutzer entfallen im Jahr 2026 36,38 % der Marktgröße der Gesundheitslogistik in Saudi-Arabien auf Pharmaunternehmen, während Krankenhäuser und Kliniken bis 2032 voraussichtlich mit einem CAGR von 7,29 % wachsen werden.
- Nach Geografie entfallen im Jahr 2026 38,61 % der Marktgröße der Gesundheitslogistik in Saudi-Arabien auf die Zentralregion, während für die Westregion bis 2032 ein CAGR von 7,92 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030 weitet die Nachfrage nach Gesundheitslogistik aus | +1.8% | National, konzentriert in Riad, Dschidda und der Ostprovinz | Langfristig (≥ 4 Jahre) |
| SFDA-Compliance stärkt regulierte Anforderungen an die Distribution | +1.2% | National, ausgeprägt in den Logistikkorridoren Riad, Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Wachstum bei Biologika erhöht die Nachfrage nach temperaturgeführter Logistik | +1.0% | National, mit GCC-Reexport-Übertragungseffekten über Dschidda | Mittelfristig (2–4 Jahre) |
| Pharmazeutische Lokalisierung weitet inländische Gesundheitslieferketten aus | +0.9% | Zentrale Industriezonen in Riad und westlicher Hafencluster in Dschidda | Langfristig (≥ 4 Jahre) |
| Wachstum der E-Apotheke erhöht die Nachfrage nach Direktlieferungen an Patienten | +0.7% | Städtische Kernbereiche Riad, Dschidda und Dammam, mit Ausweitung auf Sekundärstädte | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von Logistik-Hubs stärkt die regionale Gesundheitsdistribution | +0.8% | SILZ Riad und King Abdulaziz International Airport-Cluster in Dschidda | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030 weitet die Nachfrage nach Gesundheitslogistik aus
Das Transformationsprogramm für den Gesundheitssektor verknüpft Ziele für den Zugang zur Gesundheitsversorgung, die Infrastruktur und die Leistungserbringung mit einem größeren Bedarf an Produktbewegungen in ganz Saudi-Arabien. NUPCO beschafft und verteilt Arzneimittel, Medizinprodukte und klinische Versorgungsgüter zentral und schafft damit wiederkehrende landesweite Warenströme für den Markt für Gesundheitslogistik in Saudi-Arabien. Diese Warenströme erfordern eine zuverlässige Bewegung zwischen Lieferanten, zentralen Distributionspunkten, regionalen Einrichtungen und Versorgungsstandorten. Zentralisierter Einkauf übt Druck auf die Margen der Routinedistribution aus und erhöht gleichzeitig den Wert spezialisierter Kühlkettendienstleistungen. Das Wachstum der E-Apotheke und die Direktbelieferung von Krankenhausabteilungen verstärken den Bedarf an Anbietern, die kürzere Lieferfenster und verifizierte Übergaben verwalten können. Die Hub-Entwicklung in Riad und Dschidda kann diese Liefermodelle unterstützen, indem kontrollierte Einrichtungen näher an die wichtigsten Nachfragepunkte gebracht werden.
SFDA-Compliance stärkt regulierte Anforderungen an die Distribution
Die SFDA-Anforderungen umfassen den Transport und die Lagerung von Arzneimitteln, die über Zollhäfen abgewickelt werden, einschließlich der Kontrollen zum Schutz der Produktqualität. Dokumentierte Temperaturüberwachung, Rückverfolgbarkeit und Abweichungsverfahren machen Compliance-Systeme zu einem zentralen Element der Teilnahme am Markt für Gesundheitslogistik in Saudi-Arabien. Das Drug Track and Trace System erfordert eine elektronische Integration mit der nationalen Infrastruktur zur Arzneimittelverfolgung. Im Oktober 2025 erklärte die SFDA, dass die technologiegestützte Überwachung der Arzneimittelverfügbarkeit die gesundheitlichen Ziele des Landes unterstützt. Diese Anforderungen begünstigen Betreiber, die konsistente GDP- und GSP-Prozesse bei der Zollabfertigung, Lagerung und Endlieferung nachweisen können. Sie erhöhen auch die Bedeutung arabischsprachiger Dokumentation, regulatorischer Verbindungskompetenz und prüfungsbereiter digitaler Aufzeichnungen.
Wachstum bei Biologika erhöht die Nachfrage nach temperaturgeführter Logistik
Biologika, Biosimilars, Insulin, Impfstoffe und fortschrittliche Therapien erfordern eine engere Kontrolle von Temperatur und Verwahrungskette als viele konventionelle Arzneimittel. Der Markt für Gesundheitslogistik in Saudi-Arabien hat daher einen wachsenden Bedarf an überwachtem Transport und überwachter Lagerung vom Hersteller bis zur Versorgungseinrichtung. Das King Faisal Specialist Hospital and Research Centre und Germfree Laboratories vereinbarten die Entwicklung eines Campus für die Herstellung fortschrittlicher Therapien in Riad, was den Bedarf an spezialisierter inländischer Handhabung erhöhen würde. Tiefgefrier- und Ultraniedrigtemperaturkapazitäten sind wichtig, da die Logistik für Zell- und Gentherapien ein grundlegend anderes Betriebsmodell erfordert als die routinemäßige Arzneimittellieferung.
Pharmazeutische Lokalisierung weitet inländische Gesundheitslieferketten aus
Die Lokalisierung verlagert den Markt für Gesundheitslogistik in Saudi-Arabien von einem importorientierten Modell hin zu einem inländischen Netzwerk, das Produktion, Qualitätsfreigabe, Distribution und Gesundheitseinrichtungen miteinander verbindet. Im Oktober 2025 unterzeichnete die Behörde für lokale Inhalte und staatliche Beschaffung 5 Vereinbarungen zur Lokalisierung von Biologika und orthopädischen Implantaten[1]. Lifera kündigte außerdem Partnerschaften mit Unternehmen wie MSD, Pfizer, Sanofi und GSK für die Herstellung von Impfstoffen und biopharmazeutischen Produkten sowie eine Vereinbarung mit dem King Faisal Specialist Hospital and Research Centre für die Entwicklung von Zell- und Gentherapien an. Die neue Produktionsbasis erfordert validierte Kühlkettenstrecken innerhalb des Königreichs und nicht nur die Abwicklung von Importluftfracht. Sie unterstützt auch Distributionshubs außerhalb von Riad, da Produktion und Nachfrage geografisch stärker verteilt werden. Der Markt für Gesundheitslogistik in Saudi-Arabien kann diese Nachfrage durch Mehrwertverpackung, Etikettierung, Freigabeunterstützung und lokale Lieferdienstleistungen erschließen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extreme Hitze erhöht die Betriebskosten der Kühlkette | -0.8% | National, am stärksten ausgeprägt in der Ostprovinz und den südlichen Regionen | Langfristig (≥ 4 Jahre) |
| Zollkomplexität verzögert die Zollabfertigung importierter Gesundheitsprodukte | -0.6% | Islamischer Hafen Dschidda, King Abdulaziz International Airport und Hafen Dammam | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Fachkräften für die Kühlkette begrenzt die Servicekapazität | -0.5% | National, konzentriert in Sekundärstädten außerhalb von Riad, Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit der letzten Meile in abgelegenen Gebieten erhöht die Kosten der Gesundheitsdistribution | -0.4% | Nördliche, südliche und abgelegene westliche Teilregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Hitze erhöht die Betriebskosten der Kühlkette
Hohe Sommertemperaturen stellen eine anhaltende Betriebsbelastung für den temperaturgeführten Transport im Markt für Gesundheitslogistik in Saudi-Arabien dar. Kühlanlagen müssen den erforderlichen Temperaturbereich während des Straßentransports aufrechterhalten, was den Energieverbrauch und den Wartungsbedarf erhöht. Das Kostenrisiko ist erheblich, wenn eine Temperaturabweichung hochwertige Biologika gefährden kann. Anbieter benötigen außerdem qualifiziertes Personal, das validierte Kühlanlagen bedienen und auf Alarme reagieren kann. Diese Kompetenz ist außerhalb von Riad, Dschidda und Dammam stärker eingeschränkt. Die Kombination aus klimatischen Bedingungen und Arbeitskräftemangel kann das Kapazitätswachstum verzögern, selbst wenn die Nachfrage nach Kühlkettendienstleistungen steigt.
Zollkomplexität verzögert die Zollabfertigung importierter Gesundheitsprodukte
Importierte Arzneimittel bleiben für die Krankenhausbeschaffung wichtig, sodass die Abfertigungsleistung in Dschidda, Riad und Dammam die Versorgungszuverlässigkeit beeinflusst. Die SFDA-Anforderungen an Zollhäfen gelten für Betäubungsmittel, psychotrope Substanzen und kontrollierte Biologika mit zusätzlichen Kontrollen. Verzögerungen können den Sicherheitsbestandsbedarf und die Lagerkosten für Importeure erhöhen. Im Mai 2025 wurde Kuehne+Nagel als erstes Unternehmen in Saudi-Arabien sowohl als Logistikbetreiber mit dem Status eines zugelassenen Wirtschaftsbeteiligten als auch als Zollmakler zertifiziert[2]. Abgelegene nördliche und südliche Standorte fügen eine weitere Kostenschicht hinzu, da geringe Lieferdichte und begrenzte Kühlketteninfrastruktur die Distribution weniger effizient machen. Zentrale Hubs bleiben nützlich, lösen jedoch die wirtschaftlichen Herausforderungen der Endlieferung an entfernte Gesundheitseinrichtungen nicht vollständig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion:
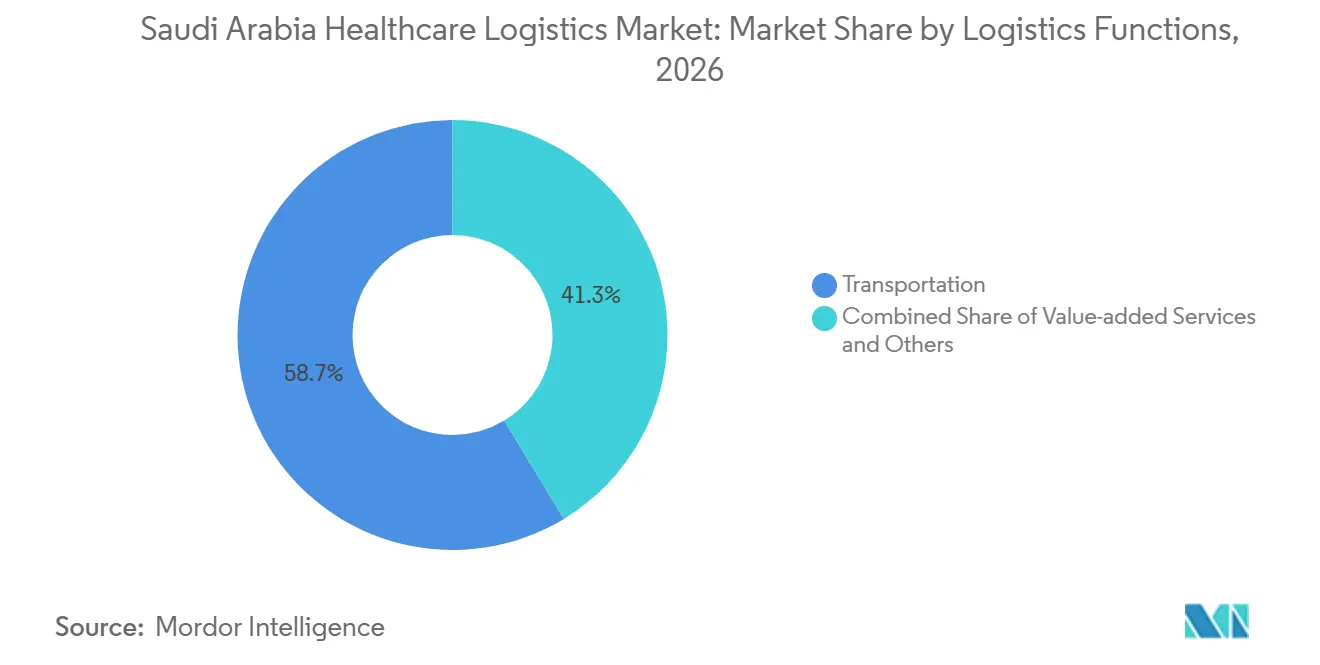
Transport hält die größte Position, während Mehrwertdienste schneller wachsenDer Transport entfällt im Jahr 2026 auf 58,67 % des Marktanteils der Gesundheitslogistik in Saudi-Arabien. Der Straßentransport unterstützt die regelmäßige Distribution zwischen zentralen Lagern, Apotheken, Kliniken und Krankenhäusern im gesamten Königreich. Luftfracht wird für zeitkritische Biologika, dringende klinische Materialien und hochwertige Sendungen eingesetzt. Lagerung und Distribution bilden die kontrollierte Bestandsbasis, die vor nachgelagerten Lieferungen benötigt wird. Der Markt für Gesundheitslogistik in Saudi-Arabien ist darauf angewiesen, dass diese Funktionen zusammenwirken, da jede Übergabe die Produktintegrität schützen muss.
Mehrwertdienste und sonstige Leistungen werden bis 2032 voraussichtlich mit einem CAGR von 8,89 % wachsen. Pharmaunternehmen benötigen zunehmend Sekundäretikettierung, arabischsprachige Dokumentation und auf den Zielmarkt zugeschnittene Verpackungen. AJEX eröffnete im Oktober 2025 eine GMP-GxP-konforme Einrichtung in Riad mit temperaturgeführten Kammern und einem dedizierten Etikettierungsraum[3]. Diese Einrichtungen ermöglichen es Anbietern, Produktvorbereitung mit validierter Lagerung und Distribution zu kombinieren. Dieses integrierte Modell hilft Kunden, die Anzahl compliance-sensibler Übergaben zu reduzieren, bevor Produkte Versorgungseinrichtungen erreichen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Temperaturtyp:
Nicht temperaturgeführte Logistik führt, während die Kühlkette an Bedeutung gewinntNicht temperaturgeführte Logistik entfällt im Jahr 2026 auf 52,41 % des Marktes für Gesundheitslogistik in Saudi-Arabien. Umgebungsstabile Arzneimittel, Medizinprodukte und Diagnostika machen einen erheblichen Anteil der Produkte aus, die keinen gekühlten Transport benötigen. Diese Kategorien unterstützen die Routinedistribution über etablierte Straßen- und Lagernetzwerke. Ihre breite Verwendung verleiht der Umgebungslogistik eine wichtige Rolle in der landesweiten Gesundheitsversorgung. Die Betriebsanforderungen werden jedoch strenger, wenn Produkte gekühlte, gefrorene oder Ultraniedrigtemperaturbedingungen erfordern.
Temperaturgeführte Logistik wird bis 2032 voraussichtlich einen CAGR von 8,45 % verzeichnen. Biologika, Impfprogramme und die Entstehung einer inländischen Produktion fortschrittlicher Therapien treiben diese Nachfrage an. Das Tiefgefrier- und Ultraniedrigtemperatursegment bedient die anspruchsvollsten Anforderungen, während Kühl- und Gefrierdienstleistungen andere Arzneimittelkategorien unterstützen. Betreiber benötigen validierte Ausrüstung, überwachte Lagerung, geschultes Personal und Verfahren zur Reaktion auf Abweichungen. Die Gesundheitslogistikbranche in Saudi-Arabien wird zusätzliche zertifizierte Kapazitäten benötigen, da sich der Behandlungsmix hin zu Produkten verschiebt, die verifizierte Bedingungen erfordern.
Nach Produkttyp:
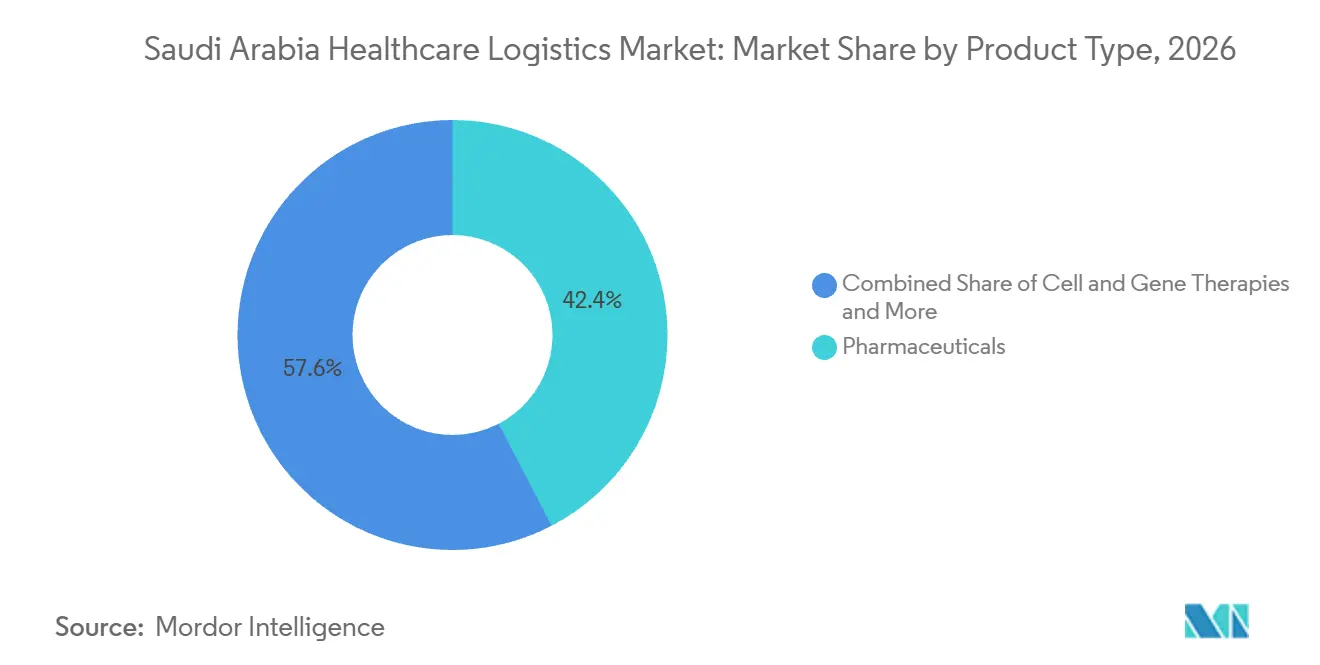
Arzneimittel bilden die Kernnachfragebasis, während Zell- und Gentherapien am schnellsten wachsenArzneimittel entfallen im Jahr 2026 auf 42,37 % des Marktes für Gesundheitslogistik in Saudi-Arabien. Verschreibungspflichtige Arzneimittel werden über etablierte NUPCO-Beschaffungswege und private Distributionskanäle bewegt. Zu den wichtigsten Nachfragezentren gehören Riad, Dschidda und Dammam, wo Krankenhäuser, Distributoren und Importeinrichtungen konzentriert sind. Biopharmazeutika sind eine verwandte hochwertige Produktgruppe, da Biologika und Biosimilars eine starke Temperaturkontrolle und Rückverfolgbarkeit auf Chargenebene erfordern. Medizinprodukte, Impfstoffe, Diagnostika, klinische Prüfmaterialien, Blutprodukte und Gewebe erfordern jeweils unterschiedliche Handhabungsprozesse.
Zell- und Gentherapien werden bis 2032 voraussichtlich einen CAGR von 7,75 % verzeichnen. Der geplante Campus für die Herstellung fortschrittlicher Therapien in Riad bietet den inländischen Kontext für speziellere Logistikanforderungen. Autologe Therapien erfordern eine ununterbrochene Kette zwischen Patientenentnahme, Herstellung und Infusion. Dies unterscheidet sich von der routinemäßigen pharmazeutischen Großhandelsdistribution. Es erfordert kryogene Handhabung, strikte Zeitplanung und dokumentierte Verwahrung in jeder Phase. Der Markt für Gesundheitslogistik in Saudi-Arabien muss diese Kompetenzen aufbauen, bevor fortschrittliche Therapien in einem breiteren inländischen Maßstab unterstützt werden können.
Nach Bestimmungsort:
Inländische Logistik ist die Hauptvolumenbasis, während internationale Logistik schneller wächstInländische Logistik entfällt im Jahr 2026 auf 68,69 % des Marktes für Gesundheitslogistik in Saudi-Arabien. Die Position spiegelt das zentralisierte Beschaffungsmodell von NUPCO und die Weiterverteilung von abgefertigten Importen an regionale Krankenhäuser, Kliniken und Apotheken wider. Die inländische Lieferung gewinnt auch an Bedeutung, da die Lokalisierung Warenströme innerhalb Saudi-Arabiens schafft. Die straßenbasierte Distribution verbindet zentrale und regionale Lager mit Versorgungseinrichtungen. Die Marktgröße der Gesundheitslogistik in Saudi-Arabien für inländische Operationen wird daher durch die Notwendigkeit unterstützt, ein geografisch verteiltes Anbieternetzwerk zu erreichen.
Internationale Logistik wird bis 2032 voraussichtlich einen CAGR von 8,68 % verzeichnen. Die grenzüberschreitende Bewegung klinischer Materialien und die Rolle Saudi-Arabiens als pharmazeutisches GCC-Gateway unterstützen diese Entwicklung. Im Juli 2025 vereinbarten Maersk und Saudi Post, dass Maersk den internationalen Transport übernimmt, während Saudi Post die Endlieferung innerhalb des Königreichs über den Logistikpark Dschidda abwickelt. FedEx nahm im September 2025 den Direktbetrieb in Saudi-Arabien auf und führte eine dedizierte Flugverbindung aus den Vereinigten Staaten und Europa ein. Diese Entwicklungen stärken die Verbindung zwischen internationalen Eintrittspunkten und der inländischen Gesundheitsdistribution.
Nach Endnutzer:
Pharmaunternehmen führen bei den Ausgaben, während Krankenhäuser und Kliniken das Wachstum antreibenPharmaunternehmen entfallen im Jahr 2026 auf 36,38 % des Marktes für Gesundheitslogistik in Saudi-Arabien. Ihre Verträge tendieren dazu, anspruchsvolle Anforderungen an validierten Transport, Produktrückverfolgbarkeit und kontrollierte Bestände zu stellen. Biopharmazeutische Hersteller benötigen dedizierte Kühlkettendienstleistungen für Biologika und Biosimilars. Gesundheitsdistributoren und Großhändler bleiben wichtig, aber ihre Rolle ändert sich, wenn die Direktlieferung aus zentralisierten Beschaffungssystemen häufiger wird. Der Markt für Gesundheitslogistik in Saudi-Arabien verlässt sich weiterhin auf spezialisierte Drittlogistikverträge für hochwertige und regulierte Produkte.
Krankenhäuser und Kliniken werden bis 2032 voraussichtlich mit einem CAGR von 7,29 % wachsen. Die Krankenhauserweiterung in Sekundärstädten schafft Nachfrage nach zuverlässigen Versorgungsrouten außerhalb der wichtigsten Distributionshubs. Die Direktlieferung auf Station reduziert die Zwischenhandhabung und erhöht die Bedeutung der Lieferpräzision. E-Apotheken schaffen auch einen eigenständigen Bedarf an der letzten Meile für lizenzierte Anbieter. Diese Veränderungen bewegen den Markt für Gesundheitslogistik in Saudi-Arabien hin zu häufigeren und kleineren Lieferungen, die dennoch starke Compliance-Kontrollen erfordern.
Geografische Analyse
Die Zentralregion entfällt im Jahr 2026 auf einen Umsatzanteil von 38,61 %. Riad hat strukturelle Vorteile, da es die NUPCO-Beschaffungs- und Distributionsoperationen, Flughafenfrachtkapazitäten und die Sonderwirtschaftszone für integrierte Logistik beherbergt. Der geplante Hub von DHL Supply Chain mit einem Investitionsvolumen von 130 Millionen EUR (152,92 Millionen USD) in der SILZ ist für die Fertigstellung im Jahr 2027 geplant und wird neben anderen Sektoren auch die Biowissenschaften bedienen[4]. Diese geplante Kapazität stärkt die Rolle der Region bei der kontrollierten Lagerung und der Weiterverteilung. Die Ostregion ergänzt diese Position durch den Zugang zum Hafen Dammam und die industrielle Nachfrage nach Gesundheitsversorgungsgütern.
Für die Westregion wird bis 2032 ein CAGR von 7,92 % prognostiziert. Die Flughafen- und Hafeninfrastruktur Dschiddas unterstützt Arzneimittelimporte und Transitströme. Mekka und Medina schaffen ebenfalls einen anhaltenden Bedarf an medizinischen Versorgungsgütern, einschließlich einer höheren Nachfrage während des Haddsch. Die Partnerschaft von Maersk mit Saudi Post verbindet den internationalen Transport mit der inländischen Endlieferung von Dschidda aus. Diese Investitionen stärken den Markt für Gesundheitslogistik in Saudi-Arabien als Route für internationale Produkte, die in das Königreich eingeführt werden.
Nördliche und südliche Gebiete verfügen über eine spärliche Kühlketteninfrastruktur und höhere Kosten für die letzte Meile. Ihre verstreuten Bevölkerungen machen die konventionelle Distribution weniger effizient als in den Korridoren Riad und Dschidda. Der Markt für Gesundheitslogistik in Saudi-Arabien hat die Möglichkeit, die Serviceabdeckung zu verbessern, wenn die Gesundheitskapazität an diesen Standorten ausgebaut wird. Digitale Transparenz kann Betreibern helfen, fragmentierte regionale Aktivitäten zu koordinieren und Übergabeverzögerungen zu reduzieren. Der Einsatz von Drohnen beim Haddsch bietet ein praktisches Modell zur Deckung dringender Versorgungsbedarfe über die wichtigsten städtischen Zentren hinaus. Ein Multi-Hub-Netzwerk mit Schwerpunkt auf Riad und Dschidda kann die Liefervorlaufzeiten für Krankenhäuser außerhalb der Hauptstädte verkürzen.
Wettbewerbslandschaft
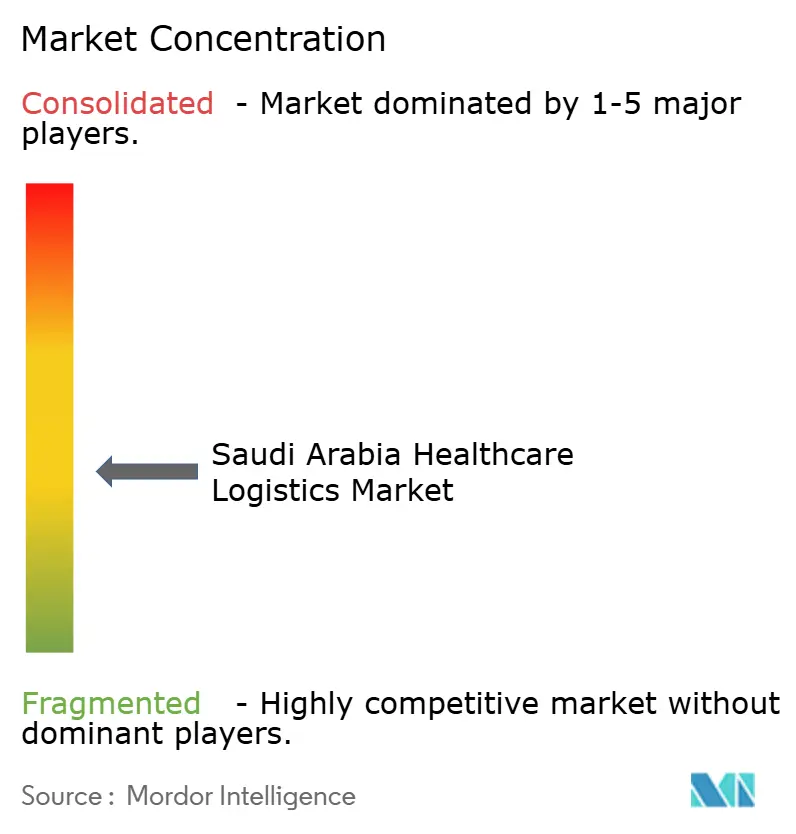
Der Markt für Gesundheitslogistik in Saudi-Arabien ist fragmentiert und umfasst multinationale Anbieter und saudi-arabische Spezialisten. DHL Group, DSV, Kuehne+Nagel, FedEx und UPS Healthcare konkurrieren über internationale Pharmanetzwerke und GxP-Kompetenzen. AJEX, SAL Saudi Logistics, Tamer Logistics und SMSA konkurrieren über lokales Know-how, Abdeckung der letzten Meile und Erfahrung mit lokalen Anforderungen. DSV schloss die Übernahme von DB Schenker am 30. April 2025 ab und erweiterte damit seinen kombinierten globalen Logistik-Fußabdruck. Die Transaktion stärkte den Umfang des DSV-Netzwerks, das saudi-arabischen Gesundheitskunden zur Verfügung steht.
Lokale Kompetenz bleibt wichtig, da die regulierte Gesundheitsdistribution arabischsprachige Dokumentation, SFDA-Koordination und Vertrautheit mit NUPCO-Beschaffungsprozessen erfordert. DSV schloss die Integrations-Go-Live von DSV und DB Schenker in Saudi-Arabien im Februar 2026 ab und vereinte Luft- und Seefrachtoperationen, Kontraktlogistik und Straßenoperationen. Die doppelte AEO-Zertifizierung von Kuehne+Nagel bietet einen Abfertigungsvorteil für Arzneimittelimporte an saudi-arabischen Eintrittspunkten. Die Riyadh-Einrichtung von AJEX fügte zertifizierte temperaturgeführte und pharmazeutische Etikettierungskapazitäten hinzu. Diese Schritte zeigen, dass die Servicequalität sowohl von der Compliance-Kompetenz als auch vom Netzwerkumfang abhängt.
Chancenbereiche umfassen die Ultrakälteverarbeitung für Zell- und Gentherapien, die letzte Meile zu abgelegenen Einrichtungen und die Logistik für klinische Studien. Die IOPscience-Studie von 2025 zur RFID-, GPS- und cloudgestützten Kühlkettenüberwachung bietet einen anwendbaren Ansatz zur Verbesserung der Sendungstransparenz. Die SFDA-Vorschriften erfordern kontinuierliche Investitionen, da Compliance-Erwartungen die gesamte Lieferkette umfassen. Der Markt für Gesundheitslogistik in Saudi-Arabien belohnt daher Investitionen in validierte Einrichtungen, geschultes Personal, zuverlässiges digitales Tracking und operative Disziplin.
Marktführer der Gesundheitslogistik in Saudi-Arabien
-
Tamer Logistics
-
AJEX Logistics Services
-
Proceed Logistics
-
DHL Group
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gesundheitslogistik in Saudi-Arabien Unternehmen in diesem Bericht
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- CEVA Almajdouie Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Four Winds Saudi Arabia Limited
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Medical Support Logistics Company (MSCT)
- Mosanada Logistics Services
- Proceed Logistics
- SAL Saudi Logistics Services Company
- Saudi Post | SPL (including NAQEL Express)
- Saudia Cargo
- SMSA Express Transportation Company Ltd
- Takhzeen Logistics
- Tamer Logistics
- United Parcel Service, Inc. (UPS Healthcare)
- Wared Logistics
Neueste Industrielle Entwicklungen in Markt für Gesundheitslogistik in Saudi-Arabien
- April 2026: Saudia Cargo ging eine Partnerschaft mit der Saudi Food and Drug Authority (SFDA) ein, um den Transport von Arzneimitteln und medizinischen Versorgungsgütern zu stärken, und bot Versandkostenreduzierungen von bis zu 50 % an, während temperaturgeführte Luftfracht und ununterbrochene Arzneimittelimporte unterstützt wurden.
- April 2026: Kanoo Logistics eröffnete ein temperaturgeführtes Lager in der Nähe des King Abdulaziz Port in Dammam und erweiterte damit die spezialisierte Lagerkapazität für Arzneimittel, Lebensmittel und andere empfindliche Produkte, während die Kühlkettendistributionskapazitäten in der Ostprovinz Saudi-Arabiens gestärkt wurden.
- Februar 2026: CJ Logistics ging eine Partnerschaft mit iHerb ein, um ein 18.000 m² großes klimatisiertes, cGMP-konformes Fulfillment-Center in der Sonderwirtschaftszone für integrierte Logistik in Riad zu betreiben, das die Lagerung und Distribution von Gesundheits- und Wellnessprodukten in Saudi-Arabien und regionalen Märkten unterstützt.
- Februar 2026: DSV schloss die Integrations-Go-Live von DSV und DB Schenker in Saudi-Arabien ab und vereinte Luft- und Seefrachtoperationen, Kontraktlogistik und Straßenoperationen unter einer einzigen Organisation.
Berichtsumfang des Marktes für Gesundheitslogistik in Saudi-Arabien
Segmentierungsübersicht
| Transport | Straße |
| Luft | |
| See und Binnenwasserstraßen | |
| Schiene | |
| Lagerung und Distribution | |
| Mehrwertdienste und sonstige Leistungen |
| Temperaturgeführt | Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) | |
| Umgebungstemperatur | |
| Tiefgefroren / Ultraniedrigtemperatur (unter -20 °C) | |
| Nicht temperaturgeführt |
| Arzneimittel | Verschreibungspflichtige und Spezialarzneimittel |
| Nicht verschreibungspflichtige Arzneimittel | |
| Biopharmazeutika (Biologika und Biosimilars) | |
| Impfstoffe | |
| Klinische Prüfmaterialien | |
| Zell- und Gentherapien | |
| Medizinprodukte | |
| Tierarzneimittel | |
| Blut, Plasma und Blutbestandteile | |
| Diagnostische und Laborprodukte | |
| Organe und menschliche Gewebe | |
| Sonstige |
| Inland |
| International |
| Arzneimittelhersteller |
| Biopharmazeutische Hersteller |
| Krankenhäuser und Kliniken |
| Krankenhäuser und Einzelhandelsapotheken |
| Gesundheitsdistributoren und Großhändler |
| Sonstige |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Jouf und Arar) |
| Südlich (Asir, Jazan und Najran) |
| Nach Logistikfunktion | Transport | Straße |
| Luft | ||
| See und Binnenwasserstraßen | ||
| Schiene | ||
| Lagerung und Distribution | ||
| Mehrwertdienste und sonstige Leistungen | ||
| Nach Temperaturtyp | Temperaturgeführt | Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) | ||
| Umgebungstemperatur | ||
| Tiefgefroren / Ultraniedrigtemperatur (unter -20 °C) | ||
| Nicht temperaturgeführt | ||
| Nach Produkttyp | Arzneimittel | Verschreibungspflichtige und Spezialarzneimittel |
| Nicht verschreibungspflichtige Arzneimittel | ||
| Biopharmazeutika (Biologika und Biosimilars) | ||
| Impfstoffe | ||
| Klinische Prüfmaterialien | ||
| Zell- und Gentherapien | ||
| Medizinprodukte | ||
| Tierarzneimittel | ||
| Blut, Plasma und Blutbestandteile | ||
| Diagnostische und Laborprodukte | ||
| Organe und menschliche Gewebe | ||
| Sonstige | ||
| Nach Bestimmungsort | Inland | |
| International | ||
| Nach Endnutzer | Arzneimittelhersteller | |
| Biopharmazeutische Hersteller | ||
| Krankenhäuser und Kliniken | ||
| Krankenhäuser und Einzelhandelsapotheken | ||
| Gesundheitsdistributoren und Großhändler | ||
| Sonstige | ||
| Nach Region | Zentral (Riad, Al-Qassim und Hail) | |
| Östlich (Ash-Sharqiyah) | ||
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | ||
| Nördlich (Al-Jouf und Arar) | ||
| Südlich (Asir, Jazan und Najran) | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Gesundheitslogistik in Saudi-Arabien bis 2032?
Der Markt für Gesundheitslogistik in Saudi-Arabien wird voraussichtlich bis 2032 einen Wert von 2,81 Milliarden USD erreichen, ausgehend von 2,08 Milliarden USD im Jahr 2027 bei einem CAGR von 6,26 %. Das Wachstum ist mit der Gesundheitsinfrastruktur, der regulierten Distribution, der pharmazeutischen Lokalisierung und dem wachsenden Bedarf an verifizierten Kühlketten- und Endlieferungsdienstleistungen verknüpft.
Welche Logistikfunktion hält die größte Position in Saudi-Arabien?
Der Transport führt mit einem Anteil von 58,67 % im Jahr 2026, da Straßen- und Luftnetzwerke zentrale Lager mit Krankenhäusern, Kliniken, Apotheken und regionalen Distributionszentren verbinden. Lagerung, Distribution und Mehrwertdienste bleiben notwendig, da Gesundheitsprodukte vor der Endlieferung konforme Lagerung, Dokumentation, Vorbereitung und Übergabe benötigen.
Warum ist die Kühlkettenkapazität für die Gesundheitsdistribution in Saudi-Arabien wichtig?
Temperaturgeführte Logistik wird bis 2032 voraussichtlich einen CAGR von 8,45 % verzeichnen, da Biologika, Impfstoffe, Insulin und fortschrittliche Therapien eine validierte Handhabung erfordern. Anbieter benötigen überwachte Ausrüstung, qualifiziertes Personal, Rückverfolgbarkeitssysteme und dokumentierte Prozesse, die die Produktqualität während Lagerung und Transport schützen.
Was treibt die pharmazeutische Lokalisierung in Saudi-Arabien an?
Vereinbarungen mit Lifera und der Behrde für lokale Inhalte und staatliche Beschaffung unterstützen die inländische Produktion von Impfstoffen, Biologika und medizinischen Produkten. Die lokale Fertigung schafft mehr Bewegung innerhalb des Königreichs zwischen Produktionsstätten, Qualitätsfunktionen, zentralen Distributionseinrichtungen, regionalen Hubs, Krankenhäusern, Apotheken und Kliniken.
Welche Region wächst am schnellsten bei Gesundheitslogistikdienstleistungen?
Für die Westregion wird bis 2032 ein CAGR von 7,92 % prognostiziert, unterstützt durch Importströme über Dschidda und die Gesundheitsnachfrage in Mekka und Medina. Flughafen- und Hafenzugang, wiederkehrende saisonale Nachfrage und Verbindungen zu inländischen Endlieferungsnetzwerken stärken ihre Rolle als wichtiges Eingangstor.
Wie verbessern Unternehmen die pharmazeutische Lieferung in Saudi-Arabien?
Anbieter investieren in konforme Einrichtungen, Zollkompetenz, direkte Luftverbindungen, digitales Tracking, kontrollierte Lagerung und zeitkritische Liefermodelle. Aktuelle Aktivitäten umfassen auch größere Logistik-Hubs, zertifizierte pharmazeutische Depots, stärker integrierte Transportdienstleistungen und Technologien, die die Transparenz über komplexe Distributionsrouten verbessern.