
Taille et part du marché de la logistique de santé en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.96 Milliards de dollars |
| Taille du Marché (2027) | 2.08 Milliards de dollars |
| Taille du Marché (2032) | 2.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de santé en Arabie Saoudite par Mordor Intelligence
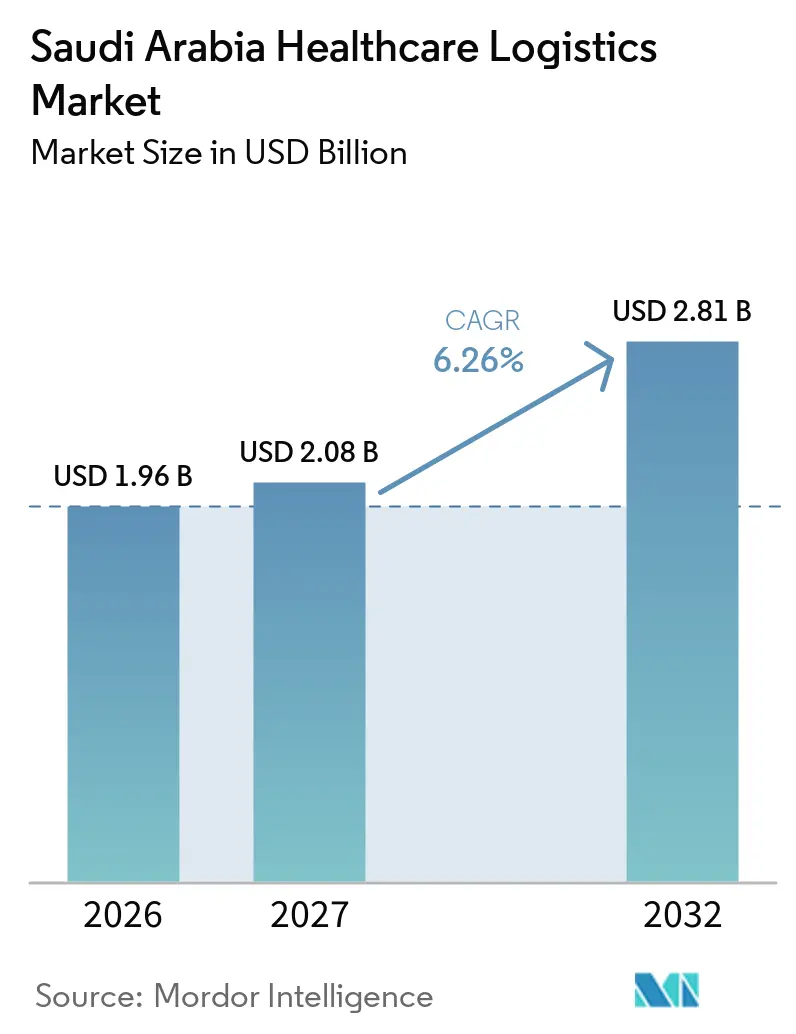
La taille du marché de la logistique de santé en Arabie Saoudite est évaluée à 1,96 milliard USD en 2026. Il est estimé qu'il progressera de 2,08 milliards USD en 2027 pour atteindre 2,81 milliards USD d'ici 2032, à un CAGR de 6,26 % durant la période de prévision de 2027 à 2032.
Le Programme de transformation du secteur de la santé façonne le marché de la logistique de santé en Arabie Saoudite, avec des règles de distribution plus strictes et une localisation pharmaceutique. Ces forces accroissent la demande en matière de stockage vérifié, de transport et de documentation tout au long de la chaîne d'approvisionnement. Les exigences de conformité élèvent les barrières à l'entrée pour les prestataires de fret général et favorisent les opérateurs disposant d'actifs à température contrôlée et de processus réglementaires établis. La localisation modifie également le flux des produits, passant d'un mouvement axé sur les importations vers une distribution nationale entre les sites de fabrication, les distributeurs et les établissements de soins. Cela crée un besoin d'investissement dans des capacités de chaîne du froid validées, la livraison directe aux hôpitaux et des technologies améliorant la traçabilité.
Points clés du rapport
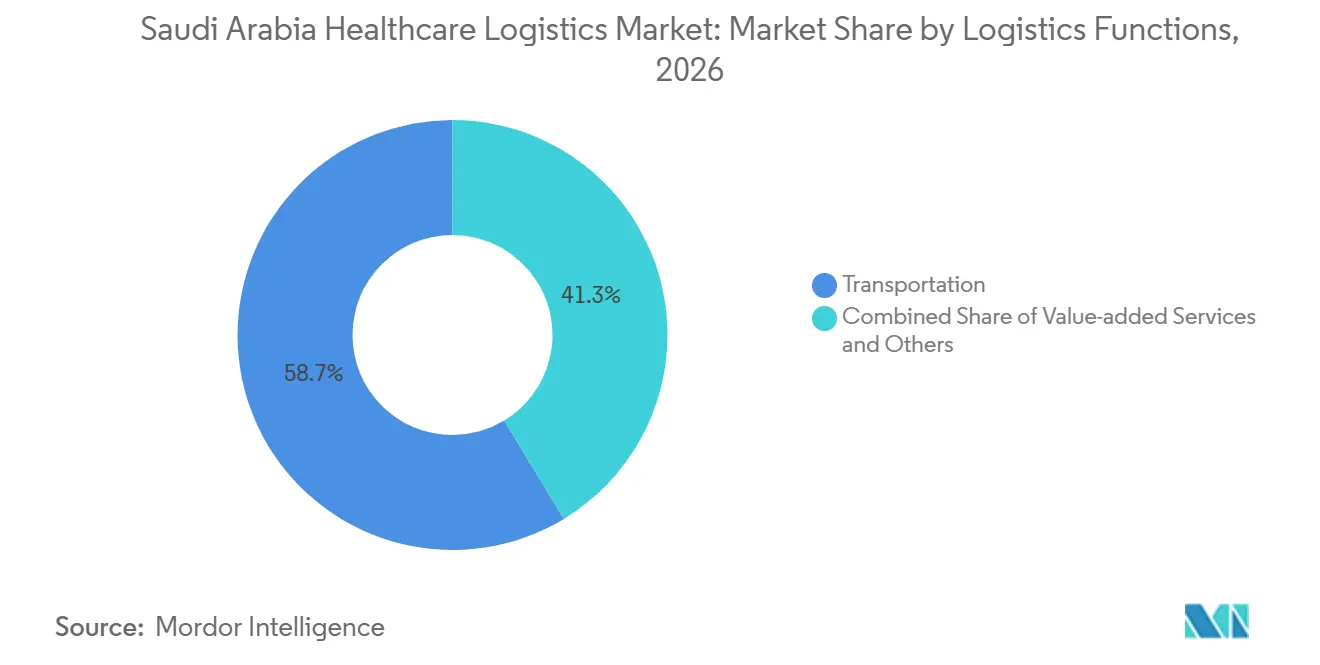
- Par fonction logistique, le transport représente 58,67 % de la part du marché de la logistique de santé en Arabie Saoudite en 2026, tandis que les services à valeur ajoutée et autres devraient se développer à un CAGR de 8,89 % jusqu'en 2032.
- Par type de température, la logistique non contrôlée en température représente 52,41 % de la taille du marché de la logistique de santé en Arabie Saoudite en 2026, tandis que la logistique à température contrôlée enregistre le CAGR projeté le plus élevé à 8,45 % jusqu'en 2032.
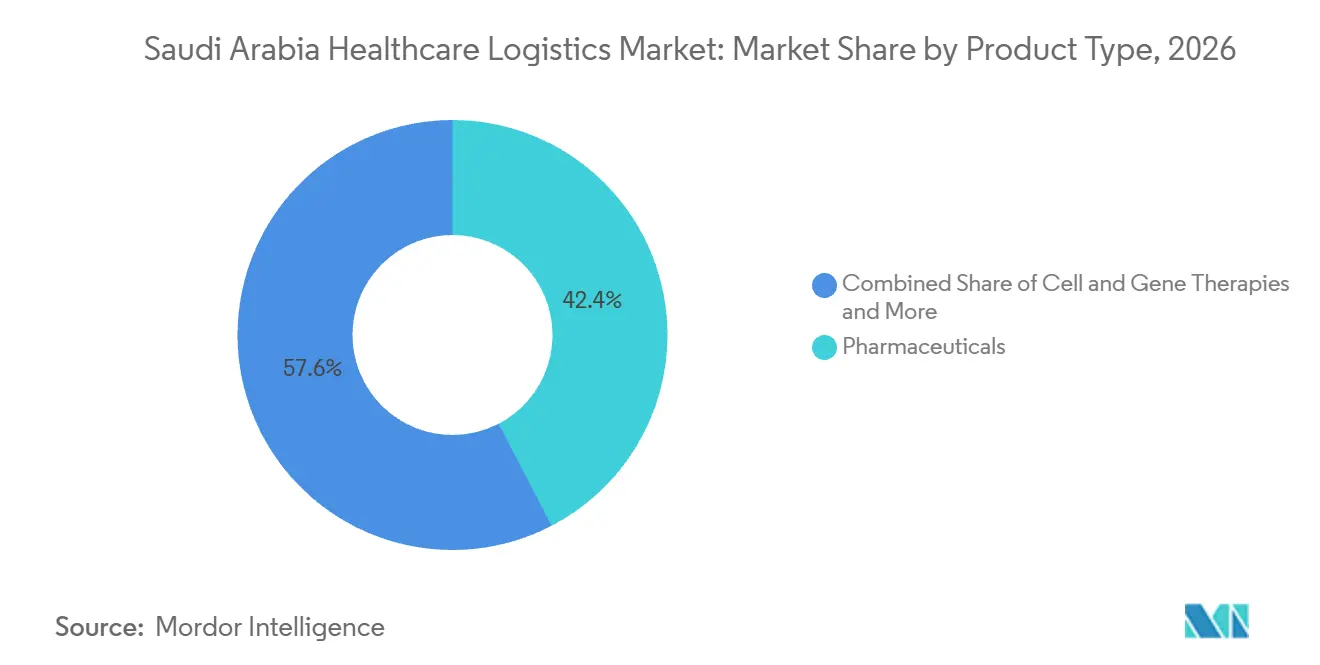
- Par type de produit, les produits pharmaceutiques représentent 42,37 % de la part du marché de la logistique de santé en Arabie Saoudite en 2026, tandis que les thérapies cellulaires et géniques devraient enregistrer un CAGR de 7,75 % jusqu'en 2032.
- Par destination, la logistique nationale représente 68,69 % de la taille du marché de la logistique de santé en Arabie Saoudite en 2026, tandis que la logistique internationale devrait enregistrer un CAGR de 8,68 % jusqu'en 2032.
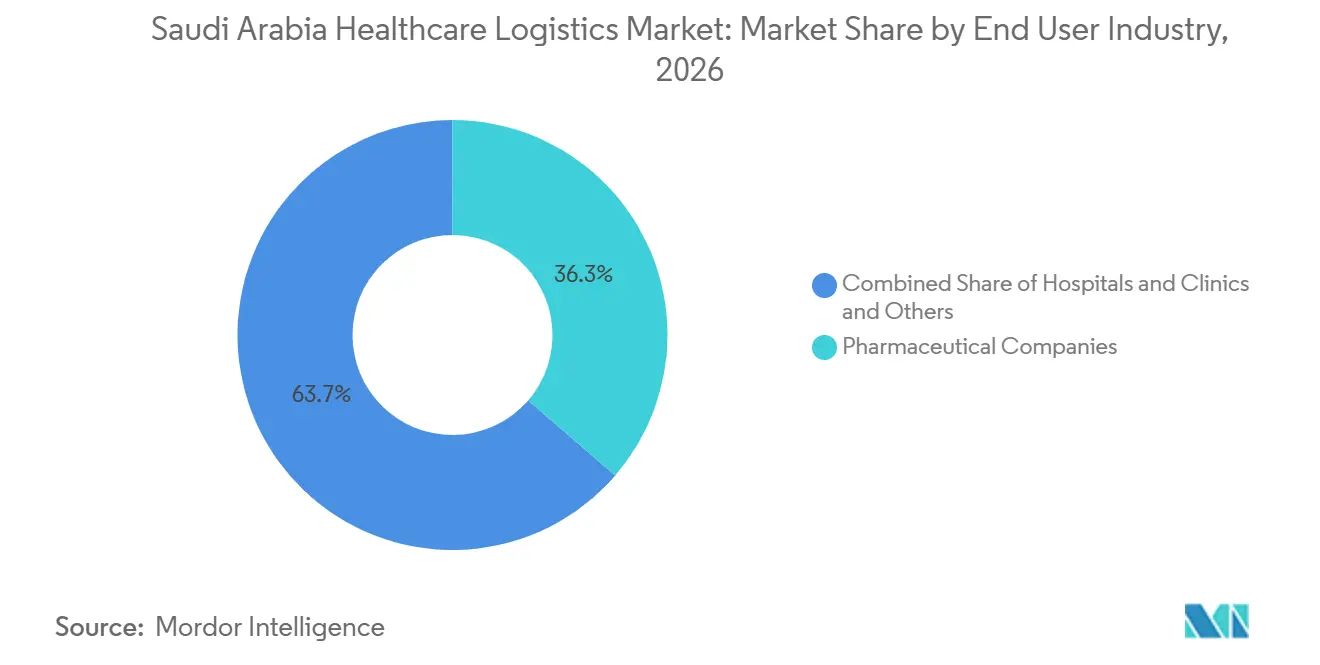
- Par utilisateur final, les entreprises pharmaceutiques représentent 36,38 % de la taille du marché de la logistique de santé en Arabie Saoudite en 2026, tandis que les hôpitaux et cliniques devraient se développer à un CAGR de 7,29 % jusqu'en 2032.
- Par zone géographique, la région centrale représente 38,61 % de la taille du marché de la logistique de santé en Arabie Saoudite en 2026, tandis que la région occidentale devrait enregistrer un CAGR de 7,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La Vision 2030 élargissant la demande en logistique de santé | +1.8% | National, concentré à Riyad, Djeddah et la Province orientale | Long terme (≥ 4 ans) |
| La conformité à la SFDA renforçant les exigences de distribution réglementée | +1.2% | National, particulièrement aigu dans les corridors logistiques de Riyad, Djeddah et Dammam | Moyen terme (2-4 ans) |
| La croissance des produits biologiques accroissant la demande en logistique à température contrôlée | +1.0% | National, avec des retombées de réexportation vers le GCC via Djeddah | Moyen terme (2-4 ans) |
| La localisation pharmaceutique élargissant les chaînes d'approvisionnement de santé nationales | +0.9% | Zones industrielles du centre de Riyad et pôle portuaire occidental de Djeddah | Long terme (≥ 4 ans) |
| La croissance de la e-pharmacie accroissant la demande de livraison directe au patient | +0.7% | Centres urbains de Riyad, Djeddah et Dammam, s'étendant aux villes secondaires | Court terme (≤ 2 ans) |
| Le développement des hubs logistiques renforçant la distribution de santé régionale | +0.8% | SILZ Riyad et pôle de l'aéroport international Roi Abdulaziz à Djeddah | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Vision 2030 élargissant la demande en logistique de santé
Le Programme de transformation du secteur de la santé relie les objectifs d'accès aux soins, d'infrastructure et de prestation de services à des besoins plus larges en matière de mouvement de produits à travers l'Arabie Saoudite. La NUPCO assure l'approvisionnement et la distribution centralisés des produits pharmaceutiques, des dispositifs médicaux et des fournitures cliniques, créant des flux nationaux récurrents pour le marché de la logistique de santé en Arabie Saoudite. Ces flux nécessitent un mouvement fiable entre les fournisseurs, les points de distribution centraux, les établissements régionaux et les sites de soins. Les achats centralisés exercent une pression sur les marges de distribution courante tout en augmentant la valeur des services spécialisés de chaîne du froid. La croissance de la e-pharmacie et l'approvisionnement direct des services hospitaliers renforcent le besoin de prestataires capables de gérer des délais de livraison plus courts et des remises vérifiées. Le développement de hubs à Riyad et Djeddah peut soutenir ces modèles de livraison en plaçant des installations contrôlées plus près des principaux points de demande.
La conformité à la SFDA renforçant les exigences de distribution réglementée
Les exigences de la SFDA couvrent le transport et le stockage des produits pharmaceutiques traités dans les ports douaniers, y compris les contrôles nécessaires pour protéger la qualité des produits. La surveillance documentée de la température, la traçabilité et les procédures de déviation font des systèmes de conformité un élément central de la participation au marché de la logistique de santé en Arabie Saoudite. Le système de suivi et de traçabilité des médicaments exige une intégration électronique avec l'infrastructure nationale de suivi pharmaceutique. En octobre 2025, la SFDA a indiqué que la surveillance technologique de la disponibilité des médicaments soutient les objectifs de santé du pays. Ces exigences favorisent les opérateurs capables de démontrer des processus GDP et GSP cohérents lors du dédouanement, de l'entreposage et de la livraison finale. Elles accroissent également l'importance de la documentation en arabe, de la capacité de liaison réglementaire et des dossiers numériques prêts pour l'audit.
La croissance des produits biologiques accroissant la demande en logistique à température contrôlée
Les produits biologiques, les biosimilaires, l'insuline, les vaccins et les thérapies avancées nécessitent un contrôle plus étroit de la température et de la chaîne de possession que de nombreux médicaments conventionnels. Le marché de la logistique de santé en Arabie Saoudite a donc un besoin croissant de transport et de stockage surveillés depuis le fabricant jusqu'au site de soins. L'Hôpital spécialisé et Centre de recherche du Roi Faisal et Germfree Laboratories ont convenu de développer un campus de fabrication de thérapies avancées à Riyad, ce qui augmenterait le besoin de manutention nationale spécialisée. La capacité de congélation profonde et à ultra-basse température est importante car la logistique des thérapies cellulaires et géniques nécessite un modèle opérationnel sensiblement différent de la distribution pharmaceutique courante.
La localisation pharmaceutique élargissant les chaînes d'approvisionnement de santé nationales
La localisation fait évoluer le marché de la logistique de santé en Arabie Saoudite d'un modèle centré sur les importations vers un réseau national reliant la production, la libération qualité, la distribution et les établissements de santé. En octobre 2025, l'Autorité du contenu local et des achats gouvernementaux a signé 5 accords portant sur la localisation des produits biologiques et des implants orthopédiques[1]. Lifera a également annoncé des partenariats avec des entreprises dont MSD, Pfizer, Sanofi et GSK pour la fabrication de vaccins et de bioproduits pharmaceutiques, ainsi qu'un accord avec l'Hôpital spécialisé et Centre de recherche du Roi Faisal pour le développement de thérapies cellulaires et géniques. La nouvelle base de production nécessite des circuits de chaîne du froid validés au sein du Royaume plutôt que la seule gestion du fret aérien à l'importation. Elle soutient également des hubs de distribution au-delà de Riyad à mesure que la fabrication et la demande se dispersent géographiquement. Le marché de la logistique de santé en Arabie Saoudite peut capter cette demande grâce à des services d'emballage à valeur ajoutée, d'étiquetage, de soutien à la libération et de livraison locale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La chaleur extrême augmentant les coûts opérationnels de la chaîne du froid | -0.8% | National, le plus aigu dans la Province orientale et les régions du Sud | Long terme (≥ 4 ans) |
| La complexité douanière retardant le dédouanement des produits de santé importés | -0.6% | Port islamique de Djeddah, aéroport international Roi Abdulaziz et port de Dammam | Moyen terme (2-4 ans) |
| Les pénuries de personnel qualifié en chaîne du froid limitant la capacité de service | -0.5% | National, concentré dans les villes secondaires hors de Riyad, Djeddah et Dammam | Moyen terme (2-4 ans) |
| L'économie du dernier kilomètre en zones éloignées augmentant les coûts de distribution de santé | -0.4% | Sous-régions du Nord, du Sud et de l'Ouest éloigné | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La chaleur extrême augmentant les coûts opérationnels de la chaîne du froid
Les températures estivales élevées créent une charge opérationnelle persistante pour le transport à température contrôlée sur le marché de la logistique de santé en Arabie Saoudite. Les équipements de réfrigération doivent maintenir la plage requise pendant le transit routier, ce qui augmente la consommation d'énergie et les besoins de maintenance. L'exposition aux coûts est significative lorsqu'un écart de température peut compromettre des produits biologiques de grande valeur. Les prestataires ont également besoin de personnel qualifié capable d'exploiter des systèmes de réfrigération validés et de répondre aux alarmes. Cette capacité est plus limitée en dehors de Riyad, Djeddah et Dammam. La combinaison des conditions climatiques et des pénuries de main-d'œuvre peut retarder la croissance des capacités même lorsque la demande de services de chaîne du froid augmente.
La complexité douanière retardant le dédouanement des produits de santé importés
Les produits pharmaceutiques importés restent importants pour les achats hospitaliers, de sorte que les performances de dédouanement à Djeddah, Riyad et Dammam affectent la fiabilité de l'approvisionnement. Les exigences de la SFDA aux ports douaniers appliquent des contrôles supplémentaires aux stupéfiants, aux substances psychotropes et aux produits biologiques contrôlés. Les retards peuvent augmenter les besoins en stocks de sécurité et les coûts d'entreposage pour les importateurs. En mai 2025, Kuehne+Nagel est devenu la première entreprise en Arabie Saoudite certifiée à la fois opérateur logistique Opérateur Économique Agréé et courtier en douane[2]. Les zones éloignées du Nord et du Sud ajoutent une couche de coûts supplémentaire en raison de la faible densité de livraison et des infrastructures de chaîne du froid limitées qui rendent la distribution moins efficace. Les hubs centraux restent utiles, mais ils ne résolvent pas entièrement l'économie de la livraison finale vers les sites de santé éloignés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique :
le transport occupe la position la plus importante tandis que les services à valeur ajoutée se développent plus rapidementLe transport représente 58,67 % de la part du marché de la logistique de santé en Arabie Saoudite en 2026. Le transport routier soutient la distribution régulière entre les entrepôts centraux, les pharmacies, les cliniques et les hôpitaux à travers le Royaume. Le fret aérien est utilisé pour les produits biologiques urgents, les matériaux cliniques urgents et les envois de grande valeur. L'entreposage et la distribution fournissent la base d'inventaire contrôlée nécessaire avant les livraisons en aval. Le marché de la logistique de santé en Arabie Saoudite dépend du bon fonctionnement conjoint de ces fonctions car chaque transfert doit protéger l'intégrité du produit.
Les services à valeur ajoutée et autres devraient se développer à un CAGR de 8,89 % jusqu'en 2032. Les entreprises pharmaceutiques exigent de plus en plus un étiquetage secondaire, une documentation en langue arabe et un emballage adapté au marché de destination. AJEX a ouvert une installation conforme aux normes GMP-GxP à Riyad en octobre 2025 avec des chambres à température contrôlée et une salle d'étiquetage dédiée[3]. Ces installations permettent aux prestataires de combiner la préparation des produits avec un stockage et une distribution validés. Ce modèle intégré aide les clients à réduire le nombre de transferts sensibles à la conformité avant que les produits n'atteignent les sites de soins.

Par type de température :
la logistique non contrôlée en température est en tête tandis que la chaîne du froid gagne en importanceLa logistique non contrôlée en température représente 52,41 % du marché de la logistique de santé en Arabie Saoudite en 2026. Les médicaments stables à température ambiante, les dispositifs médicaux et les produits de diagnostic représentent un volume substantiel de produits ne nécessitant pas de transport réfrigéré. Ces catégories soutiennent la distribution courante via des réseaux routiers et d'entreposage établis. Leur large utilisation confère à la logistique ambiante un rôle important dans l'approvisionnement de santé à l'échelle nationale. Cependant, les exigences opérationnelles deviennent plus strictes lorsque les produits nécessitent des conditions réfrigérées, congelées ou à ultra-basse température.
La logistique à température contrôlée devrait enregistrer un CAGR de 8,45 % jusqu'en 2032. Les produits biologiques, les programmes de vaccination et l'émergence d'une production nationale de thérapies avancées alimentent cette demande. Le segment de la congélation profonde et de l'ultra-basse température répond aux exigences les plus contraignantes, tandis que les services réfrigérés et congelés soutiennent d'autres catégories pharmaceutiques. Les opérateurs ont besoin d'équipements validés, d'un stockage surveillé, de personnel formé et de procédures pour répondre aux écarts. Le secteur de la logistique de santé en Arabie Saoudite aura besoin de capacités certifiées supplémentaires à mesure que la gamme de traitements évolue vers des produits nécessitant des conditions vérifiées.
Par type de produit :
les produits pharmaceutiques constituent la base de demande principale tandis que les thérapies cellulaires et géniques connaissent la croissance la plus rapideLes produits pharmaceutiques représentent 42,37 % du marché de la logistique de santé en Arabie Saoudite en 2026. Les médicaments sur ordonnance transitent par les circuits d'approvisionnement établis de la NUPCO et les canaux de distribution privés. Les principaux centres de demande comprennent Riyad, Djeddah et Dammam, où sont concentrés les hôpitaux, les distributeurs et les installations d'importation. Les bioproduits pharmaceutiques constituent un groupe de produits connexes à haute valeur ajoutée car les produits biologiques et les biosimilaires nécessitent un contrôle strict de la température et une traçabilité au niveau des lots. Les dispositifs médicaux, les vaccins, les produits de diagnostic, les matériaux d'essais cliniques, les produits sanguins et les tissus nécessitent chacun des processus de manutention différents.
Les thérapies cellulaires et géniques devraient enregistrer un CAGR de 7,75 % jusqu'en 2032. Le campus de fabrication de thérapies avancées prévu à Riyad fournit le contexte national pour des besoins logistiques plus spécialisés. Les thérapies autologues nécessitent une chaîne ininterrompue entre le prélèvement chez le patient, la fabrication et la perfusion. Cela diffère de la distribution pharmaceutique en gros courante. Cela nécessite une manutention cryogénique, un calendrier strict et une chaîne de possession documentée à chaque étape. Le marché de la logistique de santé en Arabie Saoudite doit développer ces compétences avant que les thérapies avancées puissent être prises en charge à une échelle nationale plus large.
Par destination :
la logistique nationale constitue la principale base de volume tandis que la logistique internationale se développe plus rapidementLa logistique nationale représente 68,69 % du marché de la logistique de santé en Arabie Saoudite en 2026. Cette position reflète le modèle d'approvisionnement centralisé de la NUPCO et le mouvement en aval des importations dédouanées vers les hôpitaux régionaux, les cliniques et les pharmacies. La livraison nationale devient également plus importante à mesure que la localisation crée des flux d'approvisionnement au sein de l'Arabie Saoudite. La distribution routière relie les entrepôts centraux et régionaux aux établissements de soins. La taille du marché de la logistique de santé en Arabie Saoudite pour les opérations nationales est donc soutenue par la nécessité d'atteindre un réseau de prestataires géographiquement dispersé.
La logistique internationale devrait enregistrer un CAGR de 8,68 % jusqu'en 2032. Le mouvement transfrontalier de matériaux cliniques et le rôle de l'Arabie Saoudite en tant que passerelle pharmaceutique du GCC soutiennent cette trajectoire. En juillet 2025, Maersk et Saudi Post ont convenu que Maersk gérerait le transport international tandis que Saudi Post assurerait la livraison du dernier kilomètre au sein du Royaume via le parc logistique de Djeddah. FedEx a lancé des opérations de desserte directe en Arabie Saoudite en septembre 2025 et a introduit une liaison aérienne dédiée depuis les États-Unis et l'Europe. Ces développements renforcent le lien entre les points d'entrée internationaux et la distribution de santé nationale.
Par utilisateur final :
les entreprises pharmaceutiques dominent les dépenses tandis que les hôpitaux et cliniques stimulent la croissanceLes entreprises pharmaceutiques représentent 36,38 % du marché de la logistique de santé en Arabie Saoudite en 2026. Leurs contrats tendent à avoir des exigences strictes en matière de transport validé, de traçabilité des produits et d'inventaire contrôlé. Les fabricants de bioproduits pharmaceutiques ont besoin de services de chaîne du froid dédiés pour les produits biologiques et les biosimilaires. Les distributeurs et grossistes en soins de santé restent importants, mais leur rôle évolue lorsque la livraison directe depuis les systèmes d'approvisionnement centralisés devient plus courante. Le marché de la logistique de santé en Arabie Saoudite continue de s'appuyer sur des contrats de logistique tierce spécialisée pour les produits réglementés et à haute valeur ajoutée.
Les hôpitaux et cliniques devraient se développer à un CAGR de 7,29 % jusqu'en 2032. L'expansion hospitalière dans les villes secondaires crée une demande de routes d'approvisionnement fiables en dehors des principaux hubs de distribution. La livraison directe en service hospitalier réduit la manutention intermédiaire et accorde une plus grande importance à la précision de la livraison. La e-pharmacie crée également un besoin distinct de dernier kilomètre pour les prestataires agréés. Ces changements font évoluer le marché de la logistique de santé en Arabie Saoudite vers des livraisons plus fréquentes et de plus petite taille qui nécessitent toujours des contrôles de conformité rigoureux.
Analyse géographique
La région centrale représente 38,61 % de la part des revenus en 2026. Riyad bénéficie d'avantages structurels car elle accueille les opérations d'approvisionnement et de distribution de la NUPCO, la capacité de fret aéroportuaire et la Zone logistique intégrée spéciale. Le hub planifié de DHL Supply Chain d'une valeur de 130 millions EUR (152,92 millions USD) à la SILZ est prévu pour achèvement en 2027 et desservira les sciences de la vie ainsi que d'autres secteurs[4]. Cette capacité planifiée renforce le rôle de la région dans le stockage contrôlé et la distribution en aval. La région orientale complète cette position grâce à l'accès au port de Dammam et à la demande industrielle en fournitures de santé.
La région occidentale devrait enregistrer un CAGR de 7,92 % jusqu'en 2032. L'infrastructure aéroportuaire et portuaire de Djeddah soutient les importations pharmaceutiques et les flux de transit. La Mecque et Médine créent également des besoins continus en approvisionnement médical, notamment une demande plus élevée pendant le Hajj. Le partenariat de Maersk avec Saudi Post relie le transport international à la distribution du dernier kilomètre national depuis Djeddah. Ces investissements renforcent le marché de la logistique de santé en Arabie Saoudite en tant que route pour les produits internationaux entrant dans le Royaume.
Les zones du Nord et du Sud disposent d'une infrastructure de chaîne du froid clairsemée et de coûts de livraison du dernier kilomètre plus élevés. Leurs populations dispersées rendent la distribution conventionnelle moins efficace que dans les corridors de Riyad et Djeddah. Le marché de la logistique de santé en Arabie Saoudite a l'opportunité d'améliorer la couverture des services à mesure que les capacités de santé se développent dans ces zones. La visibilité numérique peut aider les opérateurs à coordonner les activités régionales fragmentées et à réduire les délais de transfert. Le déploiement de drones lors du Hajj fournit un modèle pratique pour répondre aux besoins d'approvisionnement urgents au-delà des grands centres urbains. Un réseau multi-hubs centré sur Riyad et Djeddah peut réduire les délais de livraison pour les hôpitaux situés en dehors des principales villes.
Paysage concurrentiel
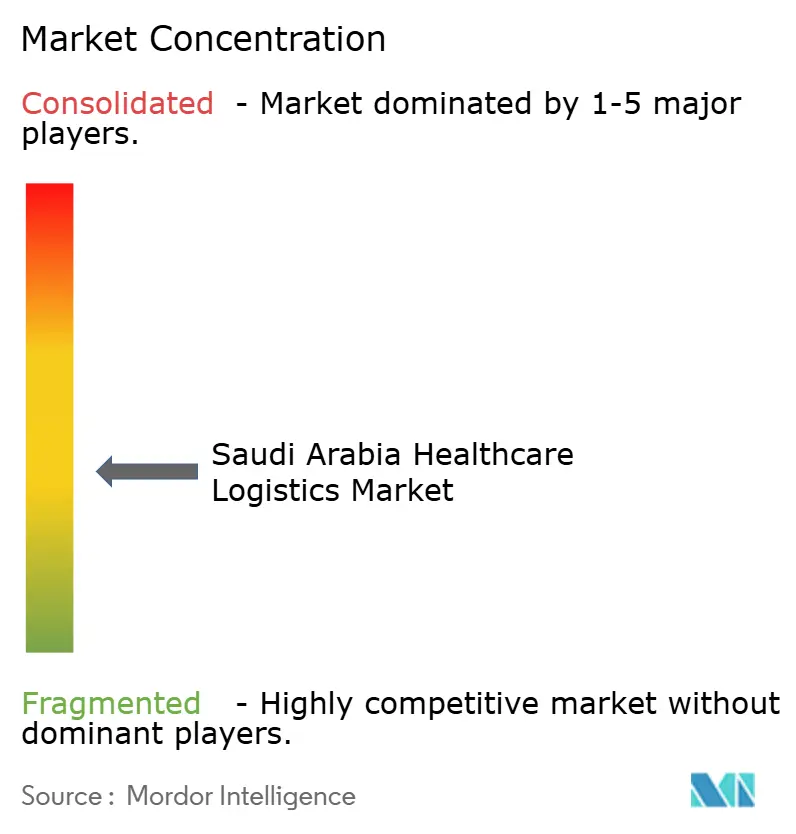
Le marché de la logistique de santé en Arabie Saoudite est fragmenté et comprend des prestataires multinationaux et des spécialistes d'origine saoudienne. DHL Group, DSV, Kuehne+Nagel, FedEx et UPS Healthcare se font concurrence grâce à des réseaux pharmaceutiques internationaux et des capacités GxP. AJEX, SAL Saudi Logistics, Tamer Logistics et SMSA se font concurrence grâce à leur connaissance du marché national, leur couverture du dernier kilomètre et leur expérience des exigences locales. DSV a finalisé l'acquisition de DB Schenker le 30 avril 2025, élargissant son empreinte logistique mondiale combinée. La transaction a renforcé l'échelle du réseau DSV disponible pour les clients saoudiens du secteur de la santé.
La capacité locale reste importante car la distribution de santé réglementée nécessite une documentation en arabe, une coordination avec la SFDA et une familiarité avec les processus d'approvisionnement de la NUPCO. DSV a finalisé la mise en service de l'intégration de DSV et DB Schenker en Arabie Saoudite en février 2026, unifiant les opérations aériennes et maritimes, la logistique contractuelle et les opérations routières. La double certification OEA de Kuehne+Nagel offre un avantage de dédouanement pour les importations pharmaceutiques aux points d'entrée saoudiens. L'installation de Riyad d'AJEX a ajouté une capacité certifiée de contrôle de la température et d'étiquetage pharmaceutique. Ces évolutions montrent que la qualité du service dépend de la capacité de conformité autant que de l'échelle du réseau.
Les domaines d'opportunité comprennent la manutention à ultra-froid pour les thérapies cellulaires et géniques, la livraison du dernier kilomètre vers les établissements éloignés et la logistique des essais cliniques. L'étude IOPscience 2025 sur la surveillance de la chaîne du froid par RFID, GPS et cloud offre une approche applicable pour améliorer la visibilité des expéditions. Les règles de la SFDA nécessitent des investissements continus car les attentes en matière de conformité s'appliquent tout au long de la chaîne d'approvisionnement. Le marché de la logistique de santé en Arabie Saoudite récompense donc les investissements dans des installations validées, du personnel formé, un suivi numérique fiable et une discipline opérationnelle.
Leaders du secteur de la logistique de santé en Arabie Saoudite
-
Tamer Logistics
-
AJEX Logistics Services
-
Proceed Logistics
-
DHL Group
-
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique de santé en Arabie Saoudite Entreprises couvertes dans ce rapport
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- CEVA Almajdouie Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Four Winds Saudi Arabia Limited
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Medical Support Logistics Company (MSCT)
- Mosanada Logistics Services
- Proceed Logistics
- SAL Saudi Logistics Services Company
- Saudi Post | SPL (including NAQEL Express)
- Saudia Cargo
- SMSA Express Transportation Company Ltd
- Takhzeen Logistics
- Tamer Logistics
- United Parcel Service, Inc. (UPS Healthcare)
- Wared Logistics
Développements industriels récents dans Marché de la logistique de santé en Arabie Saoudite
- Avril 2026 : Saudia Cargo a conclu un partenariat avec l'Autorité saoudienne des aliments et des médicaments (SFDA) pour renforcer le transport de produits pharmaceutiques et de fournitures médicales, offrant des réductions de coûts d'expédition allant jusqu'à 50 % tout en soutenant le fret aérien à température contrôlée et les importations ininterrompues de médicaments.
- Avril 2026 : Kanoo Logistics a ouvert un entrepôt à température contrôlée près du port Roi Abdulaziz à Dammam, élargissant la capacité de stockage spécialisée pour les produits pharmaceutiques, alimentaires et autres produits sensibles tout en renforçant les capacités de distribution de la chaîne du froid dans la Province orientale d'Arabie Saoudite.
- Février 2026 : CJ Logistics a conclu un partenariat avec iHerb pour exploiter un centre de distribution de 18 000 m² climatisé et conforme aux normes cGMP dans la Zone logistique intégrée spéciale de Riyad, soutenant le stockage et la distribution de produits de santé et de bien-être à travers l'Arabie Saoudite et les marchés régionaux.
- Février 2026 : DSV a finalisé la mise en service de l'intégration de DSV et DB Schenker en Arabie Saoudite, unifiant les opérations aériennes et maritimes, la logistique contractuelle et les opérations routières sous une seule organisation.
Périmètre du rapport sur le marché de la logistique de santé en Arabie Saoudite
Aperçu de la segmentation
| Transport | Routier |
| Aérien | |
| Maritime et voies navigables intérieures | |
| Ferroviaire | |
| Entreposage et distribution | |
| Services à valeur ajoutée et autres |
| Température contrôlée | Réfrigéré (0-5 °C) |
| Congelé (-20-0 °C) | |
| Ambiant | |
| Congélation profonde / Ultra-basse température (inférieure à -20 °C) | |
| Non contrôlé en température |
| Produits pharmaceutiques | Médicaments sur ordonnance et médicaments spécialisés |
| Médicaments sans ordonnance | |
| Bioproduits pharmaceutiques (produits biologiques et biosimilaires) | |
| Vaccins | |
| Matériaux d'essais cliniques | |
| Thérapies cellulaires et géniques | |
| Dispositifs médicaux | |
| Médicaments vétérinaires | |
| Sang, plasma et composants sanguins | |
| Produits de diagnostic et de laboratoire | |
| Organes et tissus humains | |
| Autres |
| National |
| International |
| Fabricants pharmaceutiques |
| Fabricants de bioproduits pharmaceutiques |
| Hôpitaux et cliniques |
| Hôpitaux et pharmacies de détail |
| Distributeurs et grossistes en soins de santé |
| Autres |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par fonction logistique | Transport | Routier |
| Aérien | ||
| Maritime et voies navigables intérieures | ||
| Ferroviaire | ||
| Entreposage et distribution | ||
| Services à valeur ajoutée et autres | ||
| Par type de température | Température contrôlée | Réfrigéré (0-5 °C) |
| Congelé (-20-0 °C) | ||
| Ambiant | ||
| Congélation profonde / Ultra-basse température (inférieure à -20 °C) | ||
| Non contrôlé en température | ||
| Par type de produit | Produits pharmaceutiques | Médicaments sur ordonnance et médicaments spécialisés |
| Médicaments sans ordonnance | ||
| Bioproduits pharmaceutiques (produits biologiques et biosimilaires) | ||
| Vaccins | ||
| Matériaux d'essais cliniques | ||
| Thérapies cellulaires et géniques | ||
| Dispositifs médicaux | ||
| Médicaments vétérinaires | ||
| Sang, plasma et composants sanguins | ||
| Produits de diagnostic et de laboratoire | ||
| Organes et tissus humains | ||
| Autres | ||
| Par destination | National | |
| International | ||
| Par utilisateur final | Fabricants pharmaceutiques | |
| Fabricants de bioproduits pharmaceutiques | ||
| Hôpitaux et cliniques | ||
| Hôpitaux et pharmacies de détail | ||
| Distributeurs et grossistes en soins de santé | ||
| Autres | ||
| Par région | Centre (Riyad, Al-Qassim et Hail) | |
| Est (Ash-Sharqiyah) | ||
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | ||
| Nord (Al-Jouf et Arar) | ||
| Sud (Asir, Jazan et Najran) | ||
Questions clés auxquelles le rapport répond
Quelles sont les perspectives 2032 pour la logistique de santé en Arabie Saoudite ?
Le marché de la logistique de santé en Arabie Saoudite devrait atteindre 2,81 milliards USD d'ici 2032, en progression depuis 2,08 milliards USD en 2027 à un CAGR de 6,26 %. La croissance est liée à l'infrastructure de santé, à la distribution réglementée, à la localisation pharmaceutique et à un besoin accru de services vérifiés de chaîne du froid et de dernier kilomètre.
Quelle fonction logistique occupe la position la plus importante en Arabie Saoudite ?
Le transport est en tête avec une part de 58,67 % en 2026 car les réseaux routiers et aériens relient les entrepôts centraux aux hôpitaux, cliniques, pharmacies et centres de distribution régionaux. L'entreposage, la distribution et les services à valeur ajoutée restent nécessaires car les produits de santé ont besoin d'un stockage conforme, d'une documentation, d'une préparation et d'un transfert avant la livraison finale.
Pourquoi la capacité de chaîne du froid est-elle importante pour la distribution de santé en Arabie Saoudite ?
La logistique à température contrôlée devrait enregistrer un taux de 8,45 % jusqu'en 2032 car les produits biologiques, les vaccins, l'insuline et les thérapies avancées nécessitent une manutention validée. Les prestataires ont besoin d'équipements surveillés, de personnel qualifié, de systèmes de traçabilité et de processus documentés qui protègent la qualité des produits pendant le stockage et le transport.
Qu'est-ce qui stimule la localisation pharmaceutique en Arabie Saoudite ?
Les accords impliquant Lifera et l'Autorité du contenu local et des achats gouvernementaux soutiennent la production nationale de vaccins, de produits biologiques et de produits médicaux. La fabrication locale crée davantage de mouvements au sein du Royaume entre les sites de production, les fonctions qualité, les installations de distribution centrales, les hubs régionaux, les hôpitaux, les pharmacies et les cliniques.
Quelle région connaît la croissance la plus rapide pour les services de logistique de santé ?
La région occidentale devrait enregistrer un CAGR de 7,92 % jusqu'en 2032, soutenue par les flux d'importation de Djeddah et la demande de santé à La Mecque et Médine. L'accès aéroportuaire et portuaire, la demande saisonnière récurrente et les connexions aux réseaux nationaux de dernier kilomètre renforcent son rôle de passerelle importante.
Comment les entreprises améliorent-elles la livraison pharmaceutique en Arabie Saoudite ?
Les prestataires investissent dans des installations conformes, des capacités douanières, des liaisons aériennes de desserte directe, le suivi numérique, le stockage contrôlé et des modèles de livraison urgente. L'activité actuelle comprend également des hubs logistiques plus grands, des dépôts pharmaceutiques certifiés, des services de transport plus intégrés et des technologies améliorant la visibilité sur des routes de distribution complexes.