
サウジアラビア医療ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.96 十億米ドル |
| 市場規模 (2027) | 2.08 十億米ドル |
| 市場規模 (2032) | 2.81 十億米ドル |
| 成長率 (2027 - 2032) | 6.26 % |
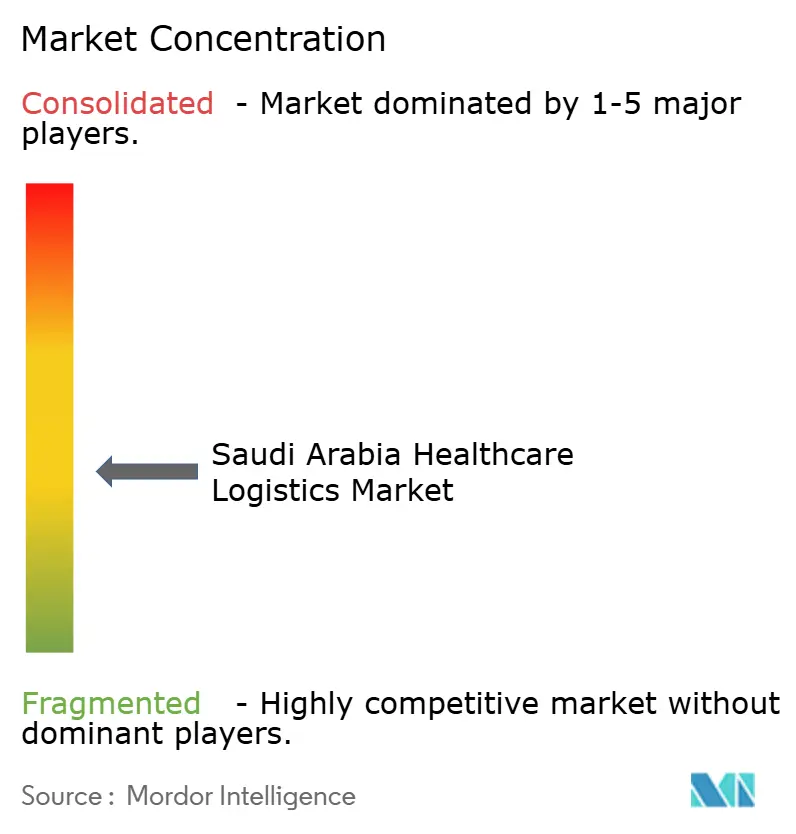
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア医療ロジスティクス市場分析
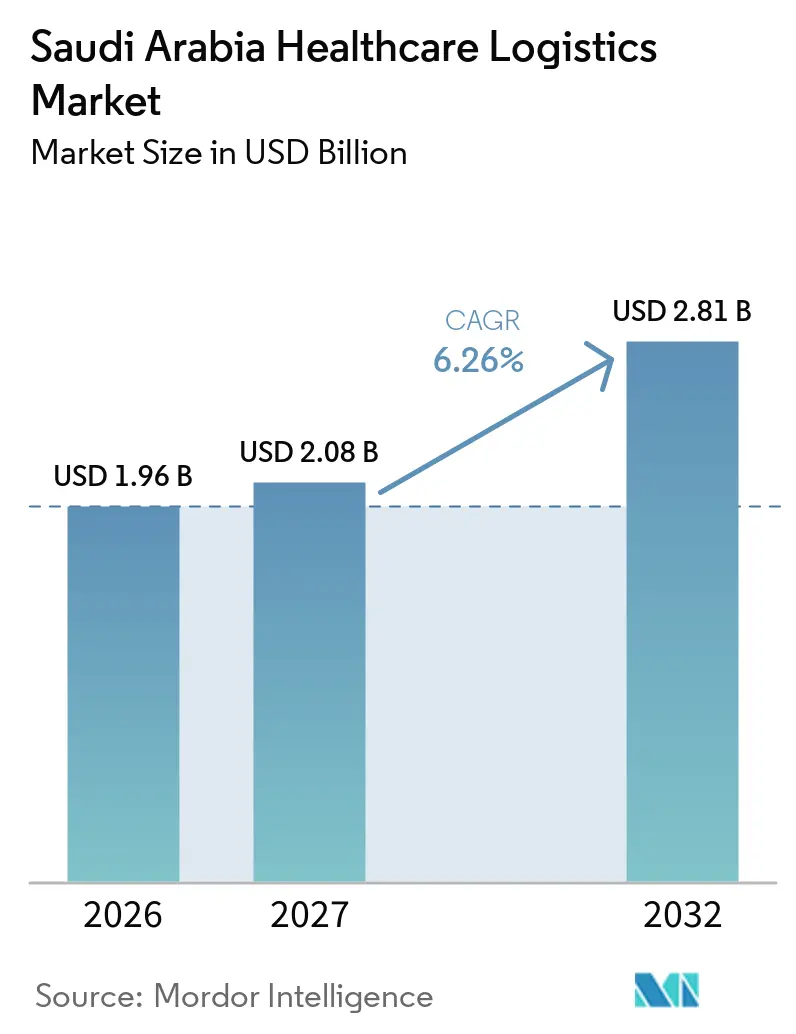
サウジアラビア医療ロジスティクス市場規模は2026年に1.96 ビリオン 米ドルと評価されています。2027年の2.08 ビリオン 米ドルから成長し、2032年には2.81 ビリオン 米ドルに達すると推定されており、2027年から2032年の予測期間中のCAGRは6.26%です。
医療セクター変革プログラムは、サウジアラビア医療ロジスティクス市場、より厳格な流通規則、および医薬品のローカライゼーションを形成しています。これらの力は、サプライチェーン全体にわたる検証済みの保管、輸送、および文書化への需要を高めています。コンプライアンス要件は、一般フレート事業者の参入障壁を高め、温度管理資産と確立された規制プロセスを持つ事業者を優遇します。ローカライゼーションはまた、製品の流れを輸入主導の動きから、製造拠点、流通業者、医療施設間の国内流通へと変化させています。これにより、検証済みコールドチェーン能力、病院への直接配送、およびトレーサビリティを向上させるテクノロジーへの投資ニーズが生まれています。
主要レポートのポイント
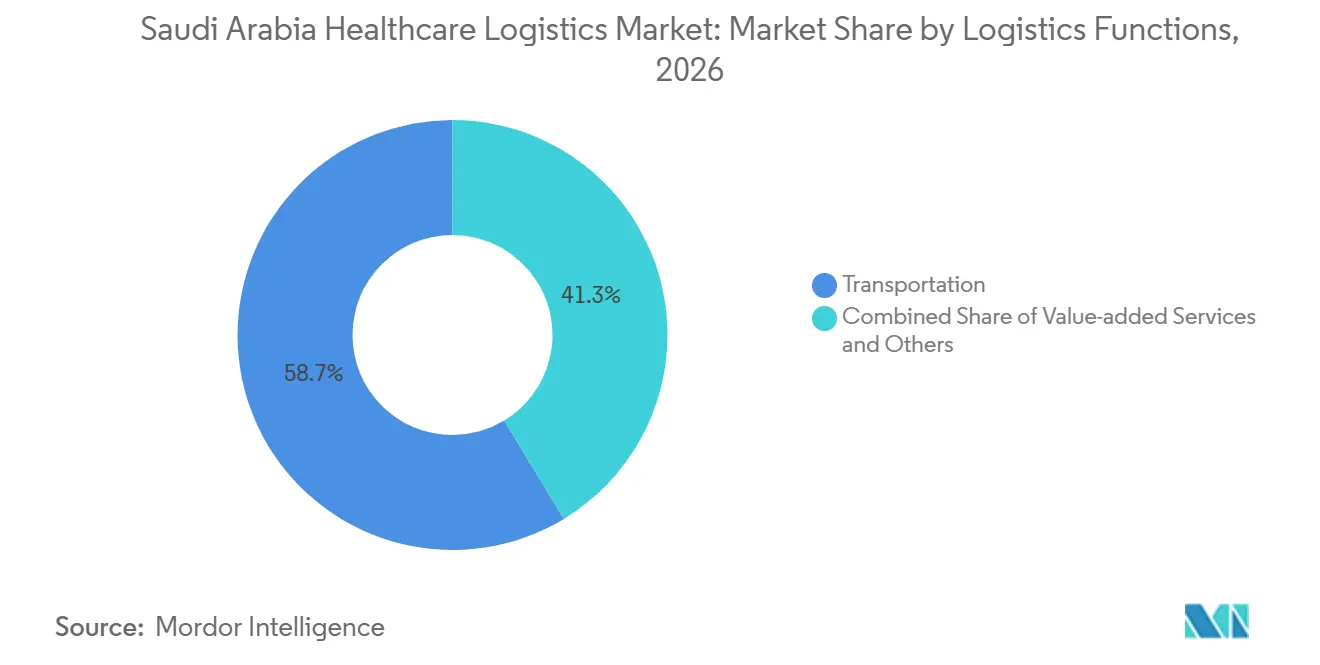
- ロジスティクス機能別では、輸送が2026年のサウジアラビア医療ロジスティクス市場シェアの58.67%を占め、付加価値サービスおよびその他は2032年までに8.89%のCAGRで拡大すると予測されています。
- 温度タイプ別では、非温度管理ロジスティクスが2026年のサウジアラビア医療ロジスティクス市場規模の52.41%を占め、温度管理ロジスティクスは2032年までに8.45%という最高の予測CAGRを記録しました。
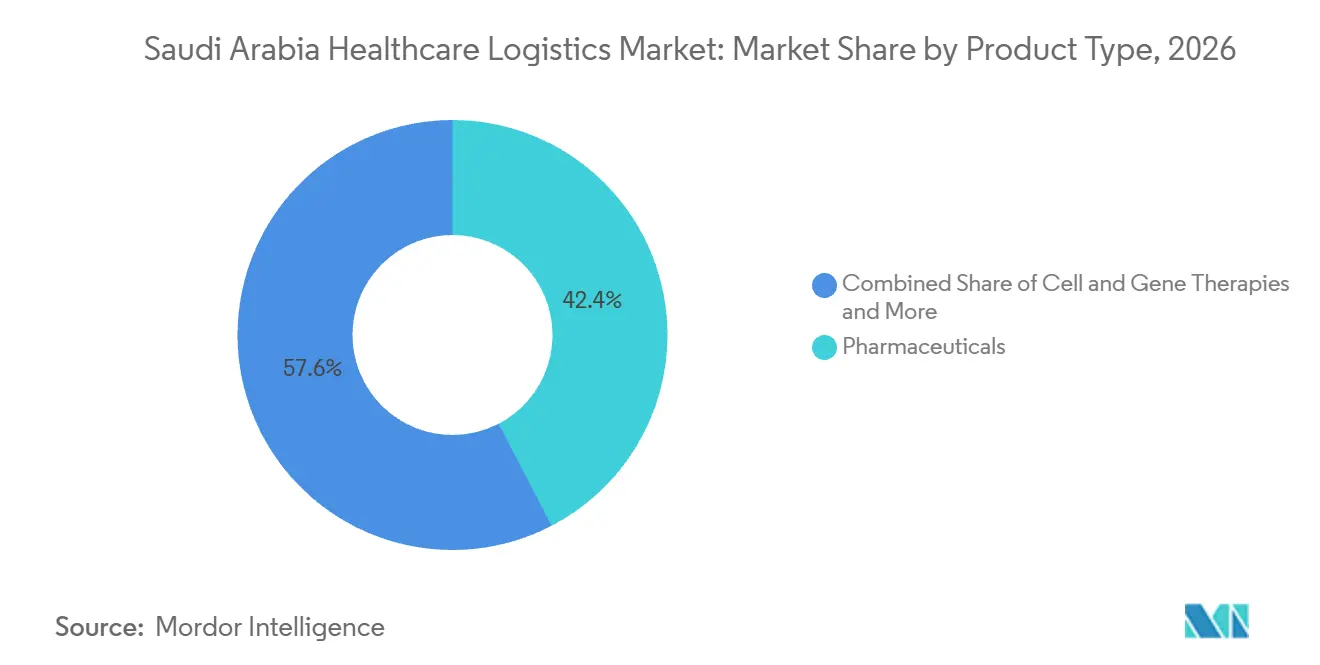
- 製品タイプ別では、医薬品が2026年のサウジアラビア医療ロジスティクス市場シェアの42.37%を占め、細胞・遺伝子治療は2032年までに7.75%のCAGRで登録されると予測されています。
- 目的地別では、国内ロジスティクスが2026年のサウジアラビア医療ロジスティクス市場規模の68.69%を占め、国際ロジスティクスは2032年までに8.68%のCAGRで登録されると予測されています。
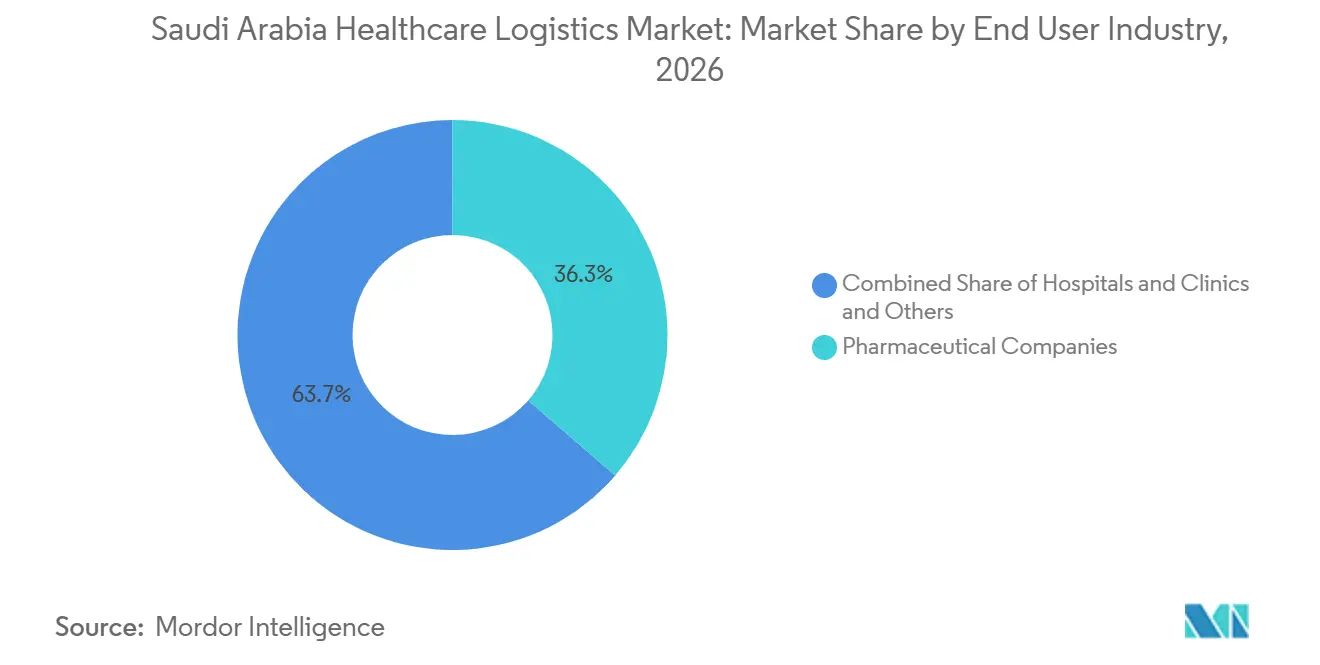
- エンドユーザー別では、製薬会社が2026年のサウジアラビア医療ロジスティクス市場規模の36.38%を占め、病院およびクリニックは2032年までに7.29%のCAGRで拡大すると予測されています。
- 地域別では、中央地域が2026年のサウジアラビア医療ロジスティクス市場規模の38.61%を占め、西部地域は2032年までに7.92%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030による医療ロジスティクス需要の拡大 | +1.8% | 全国規模、リヤド、ジェッダ、東部州に集中 | 長期(4年以上) |
| SFDA コンプライアンスによる規制された流通要件の強化 | +1.2% | 全国規模、リヤド、ジェッダ、ダンマームのロジスティクス回廊で顕著 | 中期(2〜4年) |
| バイオロジクスの成長による温度管理ロジスティクス需要の増加 | +1.0% | 全国規模、ジェッダを通じたGCCへの再輸出波及あり | 中期(2〜4年) |
| 医薬品ローカライゼーションによる国内医療サプライチェーンの拡大 | +0.9% | リヤド中央工業地帯およびジェッダ西部港湾クラスター | 長期(4年以上) |
| 電子薬局の成長による患者直接配送需要の増加 | +0.7% | リヤド、ジェッダ、ダンマームの都市中心部、二次都市へ拡大 | 短期(2年以内) |
| ロジスティクスハブ開発による地域医療流通の強化 | +0.8% | リヤドのSILZおよびジェッダのキング・アブドゥルアジーズ国際空港クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030による医療ロジスティクス需要の拡大
医療セクター変革プログラムは、医療アクセス、インフラ、およびサービス提供の目標を、サウジアラビア全土における製品移動のより大きなニーズと結びつけています。NUPCOは医薬品、医療機器、および臨床用品を一元的に調達・流通させており、サウジアラビア医療ロジスティクス市場に定期的な全国規模の流れを生み出しています。これらの流れは、サプライヤー、中央流通拠点、地域施設、および医療場所間の信頼性の高い移動を必要とします。一元的な購買は定期的な流通マージンに圧力をかける一方、専門的なコールドチェーンサービスの価値を高めます。電子薬局の成長と病院部門への直接供給は、より短い配送時間と検証済みの引き渡しを管理できる事業者の必要性を強化します。リヤドとジェッダのハブ開発は、管理された施設を主要な需要拠点に近づけることで、これらの配送モデルを支援できます。
SFDA コンプライアンスによる規制された流通要件の強化
SFDAの要件は、製品品質を保護するために必要な管理を含む、税関港を通じて取り扱われる医薬品の輸送と保管をカバーしています。文書化された温度モニタリング、トレーサビリティ、および逸脱手順は、サウジアラビア医療ロジスティクス市場への参加においてコンプライアンスシステムを中心的なものにしています。医薬品トラック・アンド・トレースシステムは、国家医薬品追跡インフラとの電子統合を必要とします。2025年10月、SFDAは技術を活用した医薬品入手可能性のモニタリングが国の健康目標を支援すると述べました。これらの要件は、通関、倉庫保管、および最終配送にわたって一貫したGDPおよびGSPプロセスを実証できる事業者を優遇します。また、アラビア語文書、規制連絡能力、および監査対応可能なデジタル記録の重要性も高めています。
バイオロジクスの成長による温度管理ロジスティクス需要の増加
バイオロジクス、バイオシミラー、インスリン、ワクチン、および先進治療は、多くの従来の医薬品よりも温度と保管管理をより厳密に必要とします。したがって、サウジアラビア医療ロジスティクス市場は、製造業者から医療現場までの監視された輸送と保管に対する需要が高まっています。キング・ファイサル専門病院・研究センターとGermfree Laboratoriesは、リヤドに先進治療製造キャンパスを開発することに合意しており、これにより専門的な国内取り扱いの必要性が高まります。細胞・遺伝子治療ロジスティクスは、定期的な医薬品配送とは実質的に異なる運用モデルを必要とするため、超低温および深冷凍能力が重要です。
医薬品ローカライゼーションによる国内医療サプライチェーンの拡大
ローカライゼーションは、サウジアラビア医療ロジスティクス市場を輸入中心のモデルから、生産、品質リリース、流通、および医療施設を結ぶ国内ネットワークへと転換させます。2025年10月、地域コンテンツ・政府調達庁はバイオロジクスおよび整形外科インプラントのローカライゼーションをカバーする5つの協定に署名しました[1]。Liferaはまた、ワクチンおよびバイオ医薬品製造についてMSD、Pfizer、Sanofi、GSKを含む企業とのパートナーシップ、ならびに細胞・遺伝子治療開発についてキング・ファイサル専門病院・研究センターとの協定を発表しました。新たな生産基盤は、輸入航空フレート取り扱いのみではなく、王国内での検証済みコールドチェーンレーンを必要とします。また、製造と需要が地理的により分散するにつれて、リヤド以外の流通ハブも支援します。サウジアラビア医療ロジスティクス市場は、付加価値包装、ラベリング、リリース支援、および地域配送サービスを通じてこの需要を取り込むことができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極端な暑さによるコールドチェーン運営コストの増加 | -0.8% | 全国規模、東部州および南部地域で最も顕著 | 長期(4年以上) |
| 通関の複雑さによる輸入医療製品の通関遅延 | -0.6% | ジェッダ・イスラム港、キング・アブドゥルアジーズ国際空港、ダンマーム港 | 中期(2〜4年) |
| 認定コールドチェーン人材不足によるサービス能力の制限 | -0.5% | 全国規模、リヤド、ジェッダ、ダンマーム以外の二次都市に集中 | 中期(2〜4年) |
| 遠隔地ラストマイルの経済性による医療流通コストの増加 | -0.4% | 北部、南部、および遠隔西部サブ地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
極端な暑さによるコールドチェーン運営コストの増加
夏の高温は、サウジアラビア医療ロジスティクス市場における温度管理輸送に対して持続的な運営負担をもたらします。冷凍設備は道路輸送中に必要な温度範囲を維持しなければならず、エネルギー使用量とメンテナンスの必要性が増加します。温度逸脱が高価値バイオロジクスを損なう可能性があるため、コスト面での影響は重大です。事業者はまた、検証済みの冷凍システムを操作し、アラームに対応できる資格を持つスタッフを必要とします。この能力はリヤド、ジェッダ、ダンマーム以外では限られています。気候条件と労働力不足の組み合わせは、コールドチェーンサービスへの需要が高まっても、能力拡大を遅らせる可能性があります。
通関の複雑さによる輸入医療製品の通関遅延
輸入医薬品は病院調達において依然として重要であるため、ジェッダリヤド、ダンマームでの通関パフォーマンスは供給の信頼性に影響します。SFDAの税関港要件は、麻薬、向精神薬、および管理されたバイオロジクスに追加の管理を適用します。遅延は輸入業者の安全在庫要件と倉庫保管コストを増加させる可能性があります。2025年5月、Kuehne+Nagelはサウジアラビアで認定経済事業者ロジスティクス事業者および通関業者の両方として認定された最初の企業となりました[2]。北部および南部の遠隔地は、低い配送密度と限られたコールドチェーンインフラにより流通効率が低下するため、別のコスト層を追加します。中央ハブは有用ですが、遠隔地の医療施設への最終配送の経済性を完全には解決しません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロジスティクス機能別:
輸送が最大のポジションを保持し、付加価値サービスがより速く拡大輸送は2026年のサウジアラビア医療ロジスティクス市場シェアの58.67%を占めています。道路輸送は、王国全土の中央倉庫、薬局、クリニック、病院間の定期的な流通を支援します。航空フレートは、時間的制約のあるバイオロジクス、緊急の臨床材料、および高価値貨物に使用されます。倉庫保管と流通は、下流の配送前に必要な管理された在庫基盤を提供します。サウジアラビア医療ロジスティクス市場は、すべての引き渡しが製品の完全性を保護しなければならないため、これらの機能が連携して機能することに依存しています。
付加価値サービスおよびその他は、2032年までに8.89%のCAGRで拡大すると予測されています。製薬会社は、二次ラベリング、アラビア語文書、および目的地市場に合わせた包装をますます必要としています。AJEXは2025年10月にリヤドにGMP-GxP準拠施設を開設し、温度管理チャンバーと専用ラベリングルームを備えています[3]。これらの施設により、事業者は製品準備と検証済みの保管・流通を組み合わせることができます。この統合モデルは、製品が医療現場に到達する前のコンプライアンスに敏感な引き渡しの数を顧客が削減するのに役立ちます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
温度タイプ別:
非温度管理ロジスティクスがリードし、コールドチェーンの重要性が高まる非温度管理ロジスティクスは2026年のサウジアラビア医療ロジスティクス市場の52.41%を占めています。常温安定医薬品、医療機器、および診断薬は、冷蔵輸送を必要としない製品の相当量を占めています。これらのカテゴリーは、確立された道路および倉庫保管ネットワークを通じた定期的な流通を支援します。その広範な使用により、常温ロジスティクスは全国的な医療供給において重要な役割を果たしています。ただし、製品が冷蔵、冷凍、または超低温条件を必要とする場合、運営要件はより厳格になります。
温度管理ロジスティクスは2032年までに8.45%のCAGRを記録すると予測されています。バイオロジクス、ワクチンプログラム、および国内先進治療生産の台頭がこの需要を牽引しています。深冷凍および超低温層は最も要求の高い要件に対応し、冷蔵および冷凍サービスは他の医薬品カテゴリーを支援します。事業者は、検証済み設備、監視された保管、訓練されたスタッフ、および逸脱への対応手順を必要とします。治療の組み合わせが検証された条件を必要とする製品に向かうにつれて、サウジアラビア医療ロジスティクス産業は追加の認定能力を必要とするでしょう。
製品タイプ別:
医薬品がコア需要基盤を形成し、細胞・遺伝子治療が最も速く成長医薬品は2026年のサウジアラビア医療ロジスティクス市場の42.37%を占めています。処方薬は確立されたNUPCO調達ルートと民間流通チャネルを通じて移動します。主要な需要センターには、病院、流通業者、および輸入施設が集中するリヤド、ジェッダ、ダンマームが含まれます。バイオ医薬品は、バイオロジクスとバイオシミラーが強力な温度管理とバッチレベルのトレーサビリティを必要とするため、関連する高価値製品グループです。医療機器、ワクチン、診断薬、臨床試験材料、血液製品、および組織はそれぞれ異なる取り扱いプロセスを必要とします。
細胞・遺伝子治療は2032年までに7.75%のCAGRで登録されると予測されています。計画されているリヤドの先進治療製造キャンパスは、より専門的なロジスティクスニーズの国内的背景を提供します。自家療法は、患者採取、製造、および注入の間の途切れないチェーンを必要とします。これは定期的な卸売医薬品流通とは異なります。各段階での極低温取り扱い、厳格なタイミング、および文書化された保管管理が必要です。サウジアラビア医療ロジスティクス市場は、先進治療をより広い国内規模で支援できるようになる前に、これらのスキルを構築しなければなりません。
目的地別:
国内ロジスティクスが主要な量の基盤であり、国際ロジスティクスがより速く拡大国内ロジスティクスは2026年のサウジアラビア医療ロジスティクス市場の68.69%を占めています。このポジションは、NUPCOの一元的な調達モデルと、通関済み輸入品の地域病院、クリニック、薬局への移動を反映しています。ローカライゼーションがサウジアラビア国内のサプライフローを生み出すにつれて、国内配送もますます重要になっています。道路ベース流通は、中央および地域の倉庫を医療施設と結びつけます。したがって、国内業務のサウジアラビア医療ロジスティクス市場規模は、地理的に分散したプロバイダーネットワークに到達する必要性によって支えられています。
国際ロジスティクスは2032年までに8.68%のCAGRで登録されると予測されています。国境を越えた臨床材料の移動と、サウジアラビアのGCC医薬品ゲートウェイとしての役割がこの軌跡を支援しています。2025年7月、MaerskとSaudi Postは、Maerskが国際輸送を管理し、Saudi Postがジェッダロジスティクスパークを通じて王国内のラストマイル配送を担当することに合意しました。FedExは2025年9月にサウジアラビアで直接サービス業務を開始し、米国およびヨーロッパからの専用フライト接続を導入しました。これらの発展は、国際的な入国地点と国内医療流通の間のつながりを強化します。
エンドユーザー別:
製薬会社が支出をリードし、病院およびクリニックが成長を牽引製薬会社は2026年のサウジアラビア医療ロジスティクス市場の36.38%を占めています。それらの契約は、検証済み輸送、製品トレーサビリティ、および管理された在庫に対する要求の高い要件を持つ傾向があります。バイオ医薬品メーカーは、バイオロジクスとバイオシミラーのための専用コールドチェーンサービスを必要とします。医療流通業者と卸売業者は依然として重要ですが、一元的な調達システムからの直接配送がより一般的になると、その役割は変化します。サウジアラビア医療ロジスティクス市場は、高価値および規制された製品のための専門的なサードパーティロジスティクス契約に引き続き依存しています。
病院およびクリニックは2032年までに7.29%のCAGRで拡大すると予測されています。二次都市での病院拡張は、主要な流通ハブ以外の信頼性の高いサプライルートへの需要を生み出します。病棟への直接配送は中間取り扱いを削減し、配送精度の重要性を高めます。電子薬局はまた、認可されたプロバイダーに対して独自のラストマイルニーズを生み出します。これらの変化は、サウジアラビア医療ロジスティクス市場を、依然として強力なコンプライアンス管理を必要とするより頻繁で小規模な配送に向けて動かしています。
地理的分析
中央地域は2026年に38.61%の収益シェアを占めています。リヤドは、NUPCO調達・流通業務、空港貨物能力、および特別統合ロジスティクスゾーンを擁するため、構造的な優位性を持っています。DHL Supply Chainが計画しているSILZでの1.3 ビリオン ユーロ(152.92 ミリオン 米ドル)のハブは2027年に完成予定で、他のセクターとともにライフサイエンスにも対応します[4]。この計画された能力は、管理された保管と下流の流通における地域の役割を強化します。東部地域は、ダンマーム港へのアクセスと医療用品への産業需要を通じてこのポジションを補完します。
西部地域は2032年までに7.92%のCAGRを記録すると予測されています。ジェッダの空港と港湾インフラは医薬品の輸入と通過フローを支援します。マッカとマディーナもまた、ハッジ期間中の高い需要を含む継続的な医療用品ニーズを生み出します。MaerskとSaudi Postのパートナーシップは、ジェッダからの国際輸送と国内ラストマイル流通を結びつけます。これらの投資は、王国に入る国際製品のルートとしてサウジアラビア医療ロジスティクス市場を強化します。
北部および南部地域は、コールドチェーンインフラが乏しく、ラストマイル配送コストが高くなっています。分散した人口は、リヤドとジェッダの回廊よりも従来の流通を非効率にします。サウジアラビア医療ロジスティクス市場は、これらの場所で医療能力が拡大するにつれてサービスカバレッジを改善する機会があります。デジタルの可視性は、事業者が断片化した地域活動を調整し、引き渡し遅延を削減するのに役立ちます。ハッジのドローン展開は、主要な都市中心部を超えた緊急の供給ニーズに対処するための実践的なモデルを提供します。リヤドとジェッダを中心とするマルチハブネットワークは、主要都市以外の病院への配送リードタイムを短縮できます。
競合環境
サウジアラビア医療ロジスティクス市場は断片化しており、多国籍プロバイダーとサウジアラビア発祥の専門業者が含まれています。DHL Group、DSV、Kuehne+Nagel、FedEx、およびUPS Healthcareは、国際的な医薬品ネットワークとGxP能力を通じて競争しています。AJEX、SAL Saudi Logistics、Tamer Logistics、およびSMSAは、国内知識、ラストマイルカバレッジ、および地域要件への経験を通じて競争しています。DSVは2025年4月30日にDB Schenkerの買収を完了し、統合されたグローバルロジスティクスのフットプリントを拡大しました。この取引は、サウジアラビアの医療顧客が利用できるDSVネットワークの規模を強化しました。
規制された医療流通はアラビア語文書、SFDA調整、およびNUPCO調達プロセスへの精通を必要とするため、地域能力は依然として重要です。DSVは2026年2月にサウジアラビアでDSVとDB Schenkerの統合稼働を完了し、航空・海上、契約ロジスティクス、および道路業務を一つの組織に統合しました。Kuehne+NagelのデュアルAEO認定は、サウジアラビアの入国地点での医薬品輸入に対する通関上の優位性を提供します。AJEXのリヤド施設は、認定された温度管理および医薬品ラベリング能力を追加しました。これらの動きは、サービス品質がネットワーク規模だけでなくコンプライアンス能力にも依存することを示しています。
機会領域には、細胞・遺伝子治療のための超低温取り扱い、遠隔施設へのラストマイル配送、および臨床試験ロジスティクスが含まれます。RFID、GPS、およびクラウド対応コールドチェーンモニタリングに関する2025年のIOPscienceの研究は、出荷の可視性を向上させるための適用可能なアプローチを提供します。SFDAの規則はサプライチェーン全体にコンプライアンス期待が適用されるため、継続的な投資を必要とします。したがって、サウジアラビア医療ロジスティクス市場は、証済み施設、訓練された人員、信頼性の高いデジタル追跡、および運営規律への投資に報いています。
サウジアラビア医療ロジスティクス産業のリーダー
-
Tamer Logistics
-
AJEX Logistics Services
-
Proceed Logistics
-
DHL Group
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア医療ロジスティクス市場 このレポートでカバーされる企業
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- CEVA Almajdouie Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Four Winds Saudi Arabia Limited
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Medical Support Logistics Company (MSCT)
- Mosanada Logistics Services
- Proceed Logistics
- SAL Saudi Logistics Services Company
- Saudi Post | SPL (including NAQEL Express)
- Saudia Cargo
- SMSA Express Transportation Company Ltd
- Takhzeen Logistics
- Tamer Logistics
- United Parcel Service, Inc. (UPS Healthcare)
- Wared Logistics
最近の産業開発事情 サウジアラビア医療ロジスティクス市場
- 2026年4月:Saudia Cargoはサウジ食品医薬品庁(SFDA)と提携し、医薬品および医療用品の輸送を強化し、温度管理航空貨物と途切れない医薬品輸入を支援しながら、最大50%の輸送コスト削減を提供しました。
- 2026年4月:Kanoo Logisticsはダンマームのキング・アブドゥルアジーズ港近くに温度管理倉庫を開設し、医薬品、食品、その他の敏感な製品の専門保管能力を拡大しながら、サウジアラビア東部州のコールドチェーン流通能力を強化しました。
- 2026年2月:CJ LogisticsはiHerbと提携し、リヤドの特別統合ロジスティクスゾーンに18,000平方メートルの気候管理されたcGMP準拠のフルフィルメントセンターを運営し、サウジアラビアおよび地域市場全体での健康・ウェルネス製品の保管と流通を支援しました。
- 2026年2月:DSVはサウジアラビアでDSVとDB Schenkerの統合稼働を完了し、航空・海上、契約ロジスティクス、および道路業務を一つの組織に統合しました。
サウジアラビア医療ロジスティクス市場レポートの範囲
セグメンテーション概要
| 輸送 | 道路 |
| 航空 | |
| 海上および内陸水路 | |
| 鉄道 | |
| 倉庫保管と流通 | |
| 付加価値サービスおよびその他 |
| 温度管理あり | 冷蔵(0〜5℃) |
| 冷凍(-20〜0℃) | |
| 常温 | |
| 深冷凍・超低温(-20℃未満) | |
| 温度管理なし |
| 医薬品 | 処方薬および専門薬 |
| 一般用医薬品 | |
| バイオ医薬品(バイオロジクスおよびバイオシミラー) | |
| ワクチン | |
| 臨床試験材料 | |
| 細胞・遺伝子治療 | |
| 医療機器 | |
| 動物用医薬品 | |
| 血液、血漿および血液成分 | |
| 診断・検査製品 | |
| 臓器および人体組織 | |
| その他 |
| 国内 |
| 国際 |
| 製薬メーカー |
| バイオ医薬品メーカー |
| 病院およびクリニック |
| 病院および小売薬局 |
| 医療流通業者および卸売業者 |
| その他 |
| 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) |
| 北部(アル・ジョーフおよびアラール) |
| 南部(アシール、ジャザーン、ナジュラーン) |
| ロジスティクス機能別 | 輸送 | 道路 |
| 航空 | ||
| 海上および内陸水路 | ||
| 鉄道 | ||
| 倉庫保管と流通 | ||
| 付加価値サービスおよびその他 | ||
| 温度タイプ別 | 温度管理あり | 冷蔵(0〜5℃) |
| 冷凍(-20〜0℃) | ||
| 常温 | ||
| 深冷凍・超低温(-20℃未満) | ||
| 温度管理なし | ||
| 製品タイプ別 | 医薬品 | 処方薬および専門薬 |
| 一般用医薬品 | ||
| バイオ医薬品(バイオロジクスおよびバイオシミラー) | ||
| ワクチン | ||
| 臨床試験材料 | ||
| 細胞・遺伝子治療 | ||
| 医療機器 | ||
| 動物用医薬品 | ||
| 血液、血漿および血液成分 | ||
| 診断・検査製品 | ||
| 臓器および人体組織 | ||
| その他 | ||
| 目的地別 | 国内 | |
| 国際 | ||
| エンドユーザー別 | 製薬メーカー | |
| バイオ医薬品メーカー | ||
| 病院およびクリニック | ||
| 病院および小売薬局 | ||
| 医療流通業者および卸売業者 | ||
| その他 | ||
| 地域別 | 中央(リヤド、アル・カシーム、ハイル) | |
| 東部(アッシャルキーヤ) | ||
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) | ||
| 北部(アル・ジョーフおよびアラール) | ||
| 南部(アシール、ジャザーン、ナジュラーン) | ||
レポートで回答される主要な質問
サウジアラビアの医療ロジスティクスの2032年の見通しは?
サウジアラビア医療ロジスティクス市場は2032年までに2.81 ビリオン 米ドルに達すると予測されており、2027年の2.08 ビリオン 米ドルから6.26%のCAGRで成長します。成長は医療インフラ、規制された流通、医薬品ローカライゼーション、および検証済みコールドチェーンとラストマイルサービスへの需要の高まりと結びついています。
サウジアラビアで最大のポジションを占めるロジスティクス機能はどれですか?
輸送は2026年に58.67%のシェアでリードしており、道路および航空ネットワークが中央倉庫と病院、クリニック、薬局、地域流通センターを結んでいるためです。倉庫保管、流通、および付加価値サービスは、医療製品が最終配送前にコンプライアントな保管、文書化、準備、および引き渡しを必要とするため、依然として必要です。
サウジアラビアの医療流通においてコールドチェーン能力が重要な理由は何ですか?
温度管理ロジスティクスは、バイオロジクス、ワクチン、インスリン、および先進治療が検証済みの取り扱いを必要とするため、2032年までに8.45%で登録されると予測されています。事業者は、保管と輸送中の製品品質を保護する監視された設備、資格を持つ人員、トレーサビリティシステム、および文書化されたプロセスを必要とします。
サウジアラビにおける医薬品ローカライゼーションを推進しているものは何ですか?
LiferaおよびLocal Content and Government Procurement Authorityが関与する協定は、ワクチン、バイオロジクス、および医療製品の国内生産を支援します。国内製造は、生産拠点、品質機能、中央流通施設、地域ハブ、病院、薬局、およびクリニック間の王国内でのより多くの移動を生み出します。
医療ロジスティクスサービスで最も速く成長している地域はどこですか?
西部地域は2032年までに7.92%のCAGRを記録すると予測されており、ジェッダの輸入フローとマッカおよびマディーナの医療需要によって支えられています。空港と港湾へのアクセス、定期的な季節需要、および国内ラストマイルネットワークへの接続が、重要なゲートウェイとしての役割を強化しています。
企業はサウジアラビアでの医薬品配送をどのように改善していますか?
事業者は、コンプライアント施設、通関能力、直接サービス航空リンク、デジタル追跡、管理された保管、および時間的制約のある配送モデルへの投資を行っています。現在の活動には、より大きなロジスティクスハブ、認定医薬品デポ、より統合された輸送サービス、および複雑な流通ルート全体の可視性を向上させるテクノロジーも含まれています。