
Tamaño y Participación del Mercado de Logística Sanitaria de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.96 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.08 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Sanitaria de Arabia Saudita por Mordor Intelligence
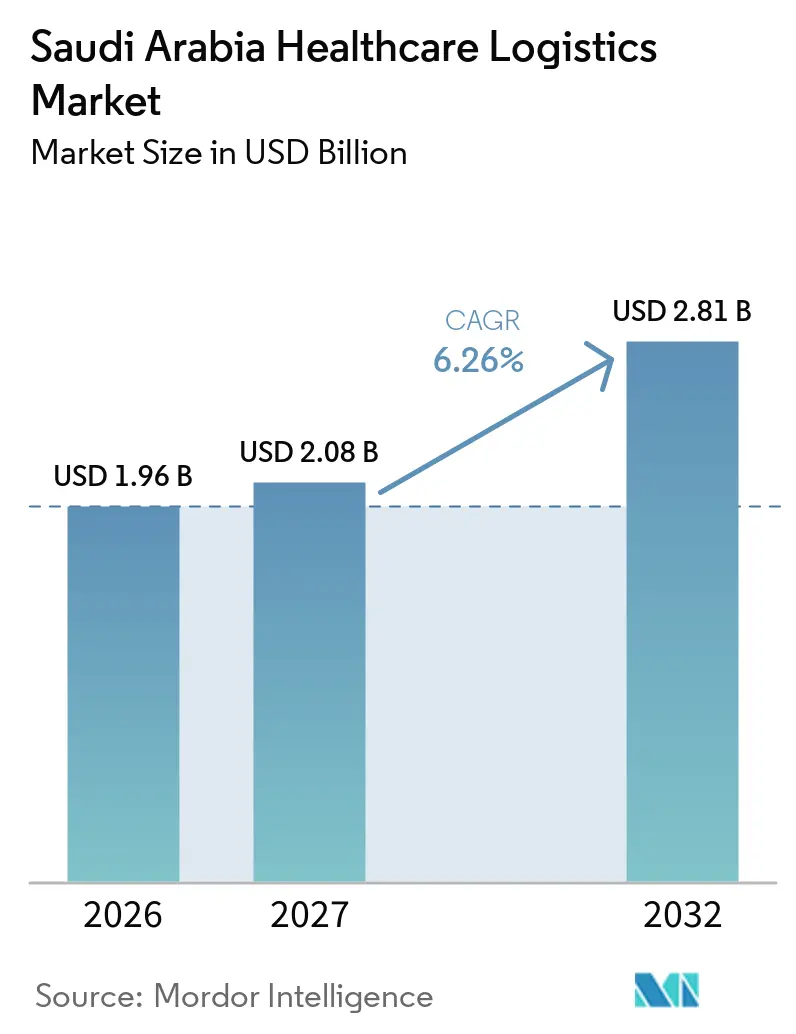
El tamaño del mercado de logística sanitaria de Arabia Saudita se valora en 1,96 mil millones de USD en 2026. Se estima que crecerá desde 2,08 mil millones de USD en 2027 hasta alcanzar los 2,81 mil millones de USD para 2032, a una CAGR del 6,26% durante el período de pronóstico de 2027 a 2032.
El Programa de Transformación del Sector Salud da forma al mercado de logística sanitaria de Arabia Saudita, con normas de distribución más estrictas y localización farmacéutica. Estas fuerzas incrementan la demanda de almacenamiento, transporte y documentación verificados a lo largo de la cadena de suministro. Los requisitos de cumplimiento elevan la barrera de entrada para los proveedores de flete general y favorecen a los operadores con activos de temperatura controlada y procesos regulatorios establecidos. La localización también está cambiando el flujo de productos desde un movimiento liderado por importaciones hacia la distribución nacional entre sitios de fabricación, distribuidores e instalaciones de atención médica. Esto crea una necesidad de inversión en capacidad de cadena de frío validada, entrega directa a hospitales y tecnología que mejore la trazabilidad.
Conclusiones Clave del Informe
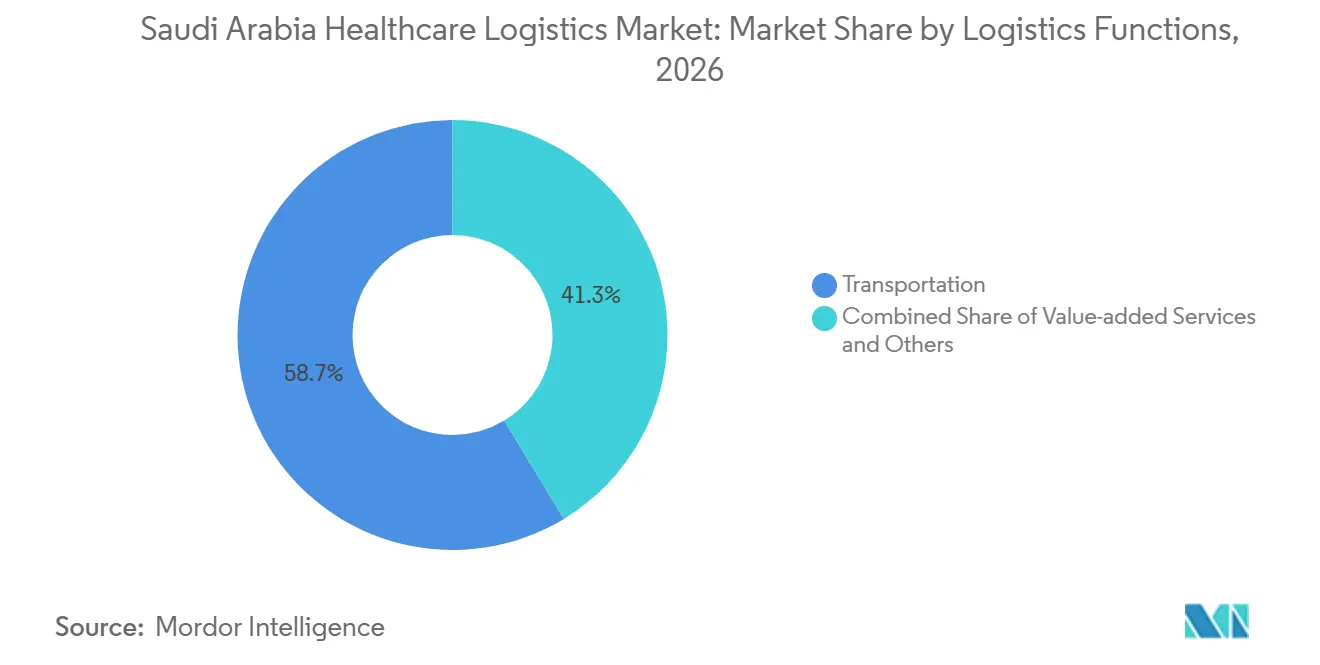
- Por función logística, el transporte representa el 58,67% de la participación del mercado de logística sanitaria de Arabia Saudita en 2026, mientras que los servicios de valor agregado y otros tienen un pronóstico de expansión a una CAGR del 8,89% hasta 2032.
- Por tipo de temperatura, la logística no controlada por temperatura representa el 52,41% del tamaño del mercado de logística sanitaria de Arabia Saudita en 2026, mientras que la logística controlada por temperatura registró la CAGR proyectada más alta del 8,45% hasta 2032.
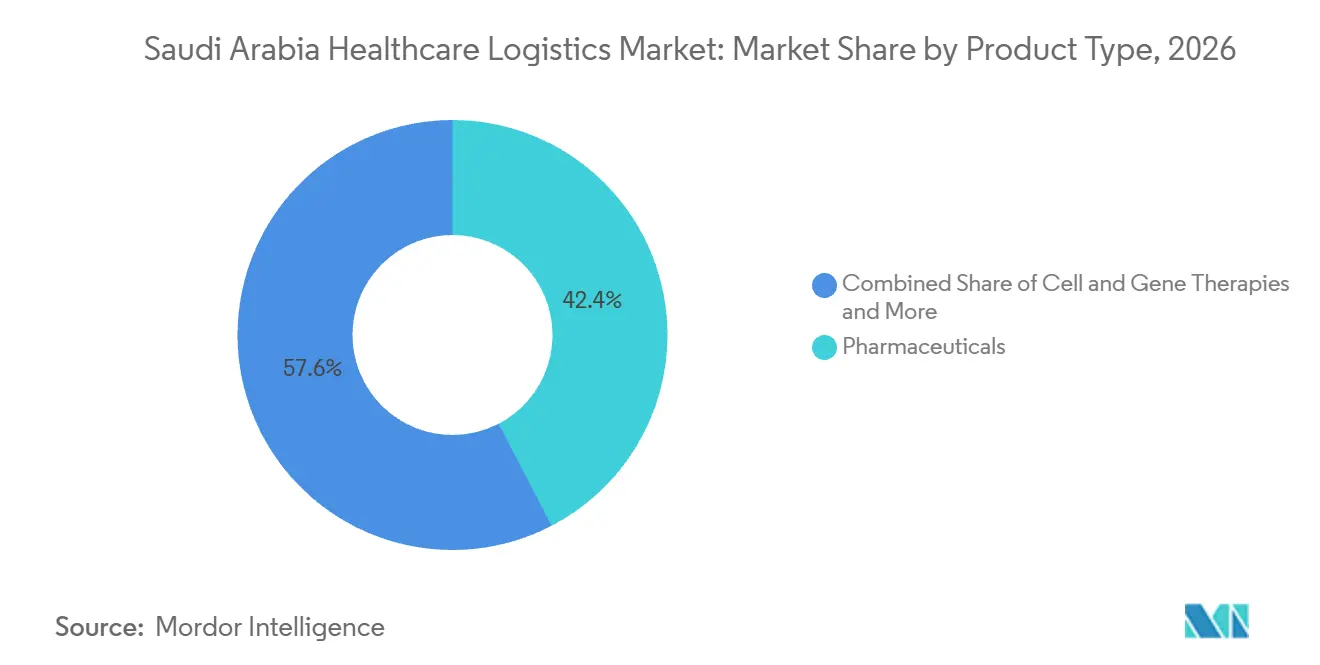
- Por tipo de producto, los productos farmacéuticos representan el 42,37% de la participación del mercado de logística sanitaria de Arabia Saudita en 2026, mientras que se pronostica que las terapias celulares y génicas registrarán una CAGR del 7,75% hasta 2032.
- Por destino, la logística nacional representa el 68,69% del tamaño del mercado de logística sanitaria de Arabia Saudita en 2026, mientras que se proyecta que la logística internacional registrará una CAGR del 8,68% hasta 2032.
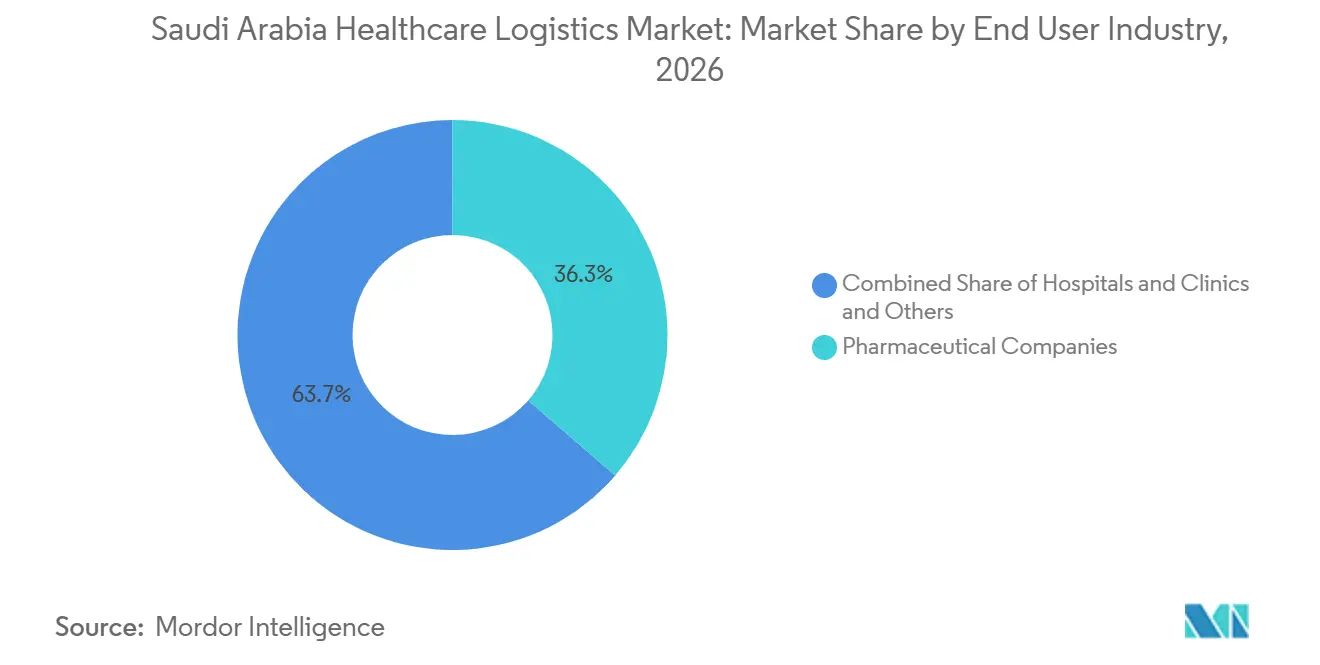
- Por usuario final, las empresas farmacéuticas representan el 36,38% del tamaño del mercado de logística sanitaria de Arabia Saudita en 2026, mientras que se pronostica que los hospitales y clínicas se expandirán a una CAGR del 7,29% hasta 2032.
- Por geografía, la región Central representa el 38,61% del tamaño del mercado de logística sanitaria de Arabia Saudita en 2026, mientras que se proyecta que la región Occidental registrará una CAGR del 7,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Visión 2030 Ampliando la Demanda de Logística Sanitaria | +1.8% | Nacional, concentrado en Riad, Yeda y la Provincia Oriental | Largo plazo (≥ 4 años) |
| Cumplimiento de la SFDA Fortaleciendo los Requisitos de Distribución Regulada | +1.2% | Nacional, agudo en los corredores logísticos de Riad, Yeda y Dammam | Mediano plazo (2-4 años) |
| Crecimiento de Biológicos Aumentando la Demanda de Logística con Temperatura Controlada | +1.0% | Nacional, con desbordamiento de reexportación del CCG a través de Yeda | Mediano plazo (2-4 años) |
| Localización Farmacéutica Expandiendo las Cadenas de Suministro Sanitario Nacionales | +0.9% | Zonas industriales centrales de Riad y clúster portuario occidental de Yeda | Largo plazo (≥ 4 años) |
| Crecimiento de la Farmacia Electrónica Aumentando la Demanda de Entrega Directa al Paciente | +0.7% | Núcleos urbanos de Riad, Yeda y Dammam, extendiéndose a ciudades secundarias | Corto plazo (≤ 2 años) |
| Desarrollo de Centros Logísticos Fortaleciendo la Distribución Sanitaria Regional | +0.8% | SILZ Riad y clúster del Aeropuerto Internacional Rey Abdulaziz en Yeda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Visión 2030 Ampliando la Demanda de Logística Sanitaria
El Programa de Transformación del Sector Salud vincula los objetivos de acceso a la atención médica, infraestructura y prestación de servicios con mayores necesidades de movimiento de productos en toda Arabia Saudita. NUPCO adquiere y distribuye centralmente productos farmacéuticos, dispositivos médicos e insumos clínicos, creando flujos nacionales recurrentes para el mercado de logística sanitaria de Arabia Saudita. Esos flujos requieren un movimiento confiable entre proveedores, puntos de distribución central, instalaciones regionales y ubicaciones de atención. Las compras centralizadas ejercen presión sobre los márgenes de distribución rutinaria, al tiempo que aumentan el valor de los servicios especializados de cadena de frío. El crecimiento de la farmacia electrónica y el suministro directo a los departamentos hospitalarios refuerzan la necesidad de proveedores que puedan gestionar ventanas de entrega más cortas y traspasos verificados. El desarrollo de centros en Riad y Yeda puede respaldar estos modelos de entrega al situar instalaciones controladas más cerca de los principales puntos de demanda.
Cumplimiento de la SFDA Fortaleciendo los Requisitos de Distribución Regulada
Los requisitos de la SFDA cubren el transporte y almacenamiento de productos farmacéuticos gestionados a través de puertos aduaneros, incluidos los controles necesarios para proteger la calidad del producto. El monitoreo documentado de temperatura, la trazabilidad y los procedimientos de desviación hacen que los sistemas de cumplimiento sean fundamentales para participar en el mercado de logística sanitaria de Arabia Saudita. El Sistema de Seguimiento y Rastreo de Medicamentos requiere integración electrónica con la infraestructura nacional de seguimiento farmacéutico. En octubre de 2025, la SFDA señaló que el monitoreo habilitado por tecnología de la disponibilidad de medicamentos respalda los objetivos de salud del país. Estos requisitos favorecen a los operadores que pueden demostrar procesos consistentes de BPD y BPA en despacho aduanero, almacenamiento y entrega final. También aumentan la importancia de la documentación en árabe, la capacidad de enlace regulatorio y los registros digitales listos para auditoría.
Crecimiento de Biológicos Aumentando la Demanda de Logística con Temperatura Controlada
Los biológicos, biosimilares, insulina, vacunas y terapias avanzadas requieren un control más estricto de temperatura y custodia que muchos medicamentos convencionales. El mercado de logística sanitaria de Arabia Saudita tiene, por tanto, una necesidad creciente de transporte y almacenamiento monitoreados desde el fabricante hasta el sitio de atención. El Hospital Especializado Rey Faisal y el Centro de Investigación y Germfree Laboratories acordaron desarrollar un campus de fabricación de terapias avanzadas en Riad, lo que aumentaría la necesidad de manejo doméstico especializado. La capacidad de congelación profunda y temperatura ultrabajas es importante porque la logística de terapias celulares y génicas requiere un modelo operativo materialmente diferente al de la distribución farmacéutica rutinaria.
Localización Farmacéutica Expandiendo las Cadenas de Suministro Sanitario Nacionales
La localización transforma el mercado de logística sanitaria de Arabia Saudita de un modelo centrado en importaciones a una red nacional que conecta producción, liberación de calidad, distribución e instalaciones sanitarias. En octubre de 2025, la Autoridad de Contenido Local y Adquisiciones Gubernamentales firmó 5 acuerdos que cubren la localización de biológicos e implantes ortopédicos[1]. Lifera también anunció asociaciones con empresas como MSD, Pfizer, Sanofi y GSK para la fabricación de vacunas y biofarmacéuticos, así como un acuerdo con el Hospital Especializado Rey Faisal y el Centro de Investigación para el desarrollo de terapias celulares y génicas. La nueva base de producción requiere corredores de cadena de frío validados dentro del Reino, en lugar de únicamente el manejo de carga aérea de importación. También respalda centros de distribución más allá de Riad a medida que la fabricación y la demanda se dispersan geográficamente. El mercado de logística sanitaria de Arabia Saudita puede capturar esta demanda a través de servicios de valor agregado en empaque, etiquetado, apoyo a la liberación y entrega local.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Calor Extremo que Aumenta los Costos Operativos de la Cadena de Frío | -0.8% | Nacional, más agudo en la Provincia Oriental y las regiones del Sur | Largo plazo (≥ 4 años) |
| Complejidad Aduanera que Retrasa el Despacho de Productos Sanitarios Importados | -0.6% | Puerto Islámico de Yeda, Aeropuerto Internacional Rey Abdulaziz y Puerto de Dammam | Mediano plazo (2-4 años) |
| Escasez de Personal Certificado en Cadena de Frío que Limita la Capacidad de Servicio | -0.5% | Nacional, concentrado en ciudades secundarias fuera de Riad, Yeda y Dammam. | Mediano plazo (2-4 años) |
| Economía de la Última Milla Remota que Aumenta los Costos de Distribución Sanitaria | -0.4% | Subregiones del Norte, Sur y Oeste remoto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Calor Extremo que Aumenta los Costos Operativos de la Cadena de Frío
Las altas temperaturas estivales crean una carga operativa persistente para el transporte con temperatura controlada en el mercado de logística sanitaria de Arabia Saudita. Los equipos de refrigeración deben mantener el rango requerido durante el tránsito por carretera, lo que aumenta el consumo de energía y las necesidades de mantenimiento. La exposición al costo es significativa cuando una desviación de temperatura puede comprometer biológicos de alto valor. Los proveedores también necesitan personal calificado que pueda operar sistemas de refrigeración validados y responder a alarmas. Esta capacidad es más limitada fuera de Riad, Yeda y Dammam. La combinación de condiciones climáticas y escasez de mano de obra puede retrasar el crecimiento de la capacidad incluso cuando aumenta la demanda de servicios de cadena de frío.
Complejidad Aduanera que Retrasa el Despacho de Productos Sanitarios Importados
Los productos farmacéuticos importados siguen siendo importantes para las adquisiciones hospitalarias, por lo que el rendimiento del despacho aduanero en Yeda, Riad y Dammam afecta la confiabilidad del suministro. Los requisitos de puertos aduaneros de la SFDA aplican controles adicionales a narcóticos, sustancias psicotrópicas y biológicos controlados. Los retrasos pueden aumentar los requisitos de existencias de seguridad y los costos de almacenamiento para los importadores. En mayo de 2025, Kuehne+Nagel se convirtió en la primera empresa en Arabia Saudita certificada tanto como operador logístico de Operador Económico Autorizado como agente de aduanas[2]. Las ubicaciones remotas del Norte y del Sur añaden otra capa de costos debido a la baja densidad de entregas y la infraestructura limitada de cadena de frío, lo que hace que la distribución sea menos eficiente. Los centros centrales siguen siendo útiles, pero no resuelven completamente la economía de la entrega final a sitios sanitarios distantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística:
El Transporte Ocupa la Posición más Grande mientras los Servicios de Valor Agregado se Expanden más RápidoEl transporte representa el 58,67% de la participación del mercado de logística sanitaria de Arabia Saudita en 2026. El transporte por carretera respalda la distribución regular entre almacenes centrales, farmacias, clínicas y hospitales en todo el Reino. El transporte aéreo se utiliza para biológicos urgentes, materiales clínicos de tiempo crítico y consignaciones de alto valor. El almacenamiento y la distribución proporcionan la base de inventario controlado necesaria antes de las entregas posteriores. El mercado de logística sanitaria de Arabia Saudita depende de que estas funciones trabajen en conjunto porque cada traspaso debe proteger la integridad del producto.
Se pronostica que los servicios de valor agregado y otros se expandirán a una CAGR del 8,89% hasta 2032. Las empresas farmacéuticas requieren cada vez más etiquetado secundario, documentación en idioma árabe y empaque adaptado al mercado de destino. AJEX inauguró una instalación conforme con BPF-BPx en Riad en octubre de 2025 con cámaras de temperatura controlada y una sala de etiquetado dedicada[3]. Estas instalaciones permiten a los proveedores combinar la preparación de productos con almacenamiento y distribución validados. Este modelo integrado ayuda a los clientes a reducir el número de traspasos sensibles al cumplimiento antes de que los productos lleguen a los sitios de atención.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Temperatura:
La Logística No Controlada por Temperatura Lidera mientras la Cadena de Frío Gana ImportanciaLa logística no controlada por temperatura representa el 52,41% del mercado de logística sanitaria de Arabia Saudita en 2026. Los medicamentos estables a temperatura ambiente, los dispositivos médicos y los diagnósticos representan un volumen sustancial de productos que no necesitan transporte refrigerado. Estas categorías respaldan la distribución rutinaria a través de redes establecidas de carretera y almacenamiento. Su amplio uso otorga a la logística a temperatura ambiente un papel importante en el suministro sanitario nacional. Sin embargo, los requisitos operativos se vuelven más estrictos cuando los productos requieren condiciones refrigeradas, congeladas o de temperatura ultrabajas.
Se proyecta que la logística controlada por temperatura registrará una CAGR del 8,45% hasta 2032. Los biológicos, los programas de vacunación y la aparición de producción nacional de terapias avanzadas están impulsando esta demanda. El nivel de congelación profunda y temperatura ultrabajas atiende los requisitos más exigentes, mientras que los servicios refrigerados y congelados respaldan otras categorías farmacéuticas. Los operadores necesitan equipos validados, almacenamiento monitoreado, personal capacitado y procedimientos para responder a desviaciones. La industria de logística sanitaria de Arabia Saudita necesitará capacidad certificada adicional a medida que la combinación de tratamientos se oriente hacia productos que requieren condiciones verificadas.
Por Tipo de Producto:
Los Productos Farmacéuticos Forman la Base de Demanda Principal mientras las Terapias Celulares y Génicas Crecen más RápidoLos productos farmacéuticos representan el 42,37% del mercado de logística sanitaria de Arabia Saudita en 2026. Los medicamentos de prescripción se mueven a través de las rutas de adquisición establecidas de NUPCO y los canales de distribución privados. Los principales centros de demanda incluyen Riad, Yeda y Dammam, donde se concentran hospitales, distribuidores e instalaciones de importación. Los biofarmacéuticos son un grupo de productos de alto valor relacionado porque los biológicos y biosimilares requieren un fuerte control de temperatura y trazabilidad a nivel de lote. Los dispositivos médicos, vacunas, diagnósticos, materiales para ensayos clínicos, productos sanguíneos y tejidos requieren cada uno procesos de manejo diferentes.
Se pronostica que las terapias celulares y génicas registrarán una CAGR del 7,75% hasta 2032. El campus de fabricación de terapias avanzadas planificado en Riad proporciona el contexto nacional para necesidades logísticas más especializadas. Las terapias autólogas requieren una cadena ininterrumpida entre la recolección del paciente, la fabricación y la infusión. Esto es diferente de la distribución farmacéutica mayorista rutinaria. Requiere manejo criogénico, plazos estrictos y custodia documentada en cada etapa. El mercado de logística sanitaria de Arabia Saudita debe desarrollar estas competencias antes de que las terapias avanzadas puedan ser respaldadas a una escala nacional más amplia.
Por Destino:
La Logística Nacional es la Principal Base de Volumen mientras la Logística Internacional se Expande más RápidoLa logística nacional representa el 68,69% del mercado de logística sanitaria de Arabia Saudita en 2026. La posición refleja el modelo de adquisición centralizada de NUPCO y el movimiento posterior de importaciones despachadas hacia hospitales, clínicas y farmacias regionales. La entrega nacional también se está volviendo más importante a medida que la localización crea flujos de suministro dentro de Arabia Saudita. La distribución por carretera conecta almacenes centrales y regionales con instalaciones de atención. El tamaño del mercado de logística sanitaria de Arabia Saudita para operaciones nacionales está, por tanto, respaldado por la necesidad de llegar a una red de proveedores geográficamente dispersa.
Se pronostica que la logística internacional registrará una CAGR del 8,68% hasta 2032. El movimiento transfronterizo de materiales clínicos y el papel de Arabia Saudita como puerta de entrada farmacéutica del CCG respaldan esta trayectoria. En julio de 2025, Maersk y Saudi Post acordaron que Maersk gestionaría el transporte internacional mientras Saudi Post se encargaba de la entrega de última milla dentro del Reino a través del parque logístico de Yeda. FedEx inició operaciones de servicio directo en Arabia Saudita en septiembre de 2025 e introdujo una conexión de vuelo dedicada desde los Estados Unidos y Europa. Estos desarrollos fortalecen el vínculo entre los puntos de entrada internacionales y la distribución sanitaria nacional.
Por Usuario Final:
Las Empresas Farmacéuticas Lideran el Gasto mientras los Hospitales y Clínicas Impulsan el CrecimientoLas empresas farmacéuticas representan el 36,38% del mercado de logística sanitaria de Arabia Saudita en 2026. Sus contratos tienden a tener requisitos exigentes de transporte validado, trazabilidad de productos e inventario controlado. Los fabricantes biofarmacéuticos necesitan servicios dedicados de cadena de frío para biológicos y biosimilares. Los distribuidores y mayoristas de atención médica siguen siendo importantes, pero su papel cambia cuando la entrega directa desde sistemas de adquisición centralizados se vuelve más común. El mercado de logística sanitaria de Arabia Saudita continúa dependiendo de contratos especializados de logística de terceros para productos de alto valor y regulados.
Se pronostica que los hospitales y clínicas se expandirán a una CAGR del 7,29% hasta 2032. La expansión hospitalaria en ciudades secundarias crea demanda de rutas de suministro confiables fuera de los principales centros de distribución. La entrega directa a sala reduce el manejo intermediario y otorga mayor importancia a la precisión en la entrega. La farmacia electrónica también crea una necesidad distinta de última milla para proveedores autorizados. Estos cambios orientan el mercado de logística sanitaria de Arabia Saudita hacia entregas más frecuentes y de menor volumen que aún requieren sólidos controles de cumplimiento.
Análisis Geográfico
La región Central representa una participación de ingresos del 38,61% en 2026. Riad tiene ventajas estructurales porque alberga las operaciones de adquisición y distribución de NUPCO, capacidad de carga aérea aeroportuaria y la Zona Logística Integrada Especial. El centro planificado de DHL Supply Chain por 130 millones de EUR (152,92 millones de USD) en SILZ está programado para completarse en 2027 y atenderá a las ciencias de la vida junto con otros sectores[4]. Esta capacidad planificada refuerza el papel de la región en el almacenamiento controlado y la distribución posterior. La región Oriental complementa esta posición a través del acceso al puerto de Dammam y la demanda industrial de suministros sanitarios.
Se pronostica que la región Occidental registrará una CAGR del 7,92% hasta 2032. La infraestructura aeroportuaria y portuaria de Yeda respalda las importaciones farmacéuticas y los flujos de tránsito. La Meca y Medina también crean necesidades continuas de suministro médico, incluida una mayor demanda durante el Hajj. La asociación de Maersk con Saudi Post conecta el transporte internacional con la distribución de última milla nacional desde Yeda. Estas inversiones fortalecen el mercado de logística sanitaria de Arabia Saudita como ruta para los productos internacionales que ingresan al Reino.
Las áreas del Norte y del Sur tienen infraestructura de cadena de frío escasa y mayores costos de entrega de última milla. Sus poblaciones dispersas hacen que la distribución convencional sea menos eficiente que en los corredores de Riad y Yeda. El mercado de logística sanitaria de Arabia Saudita tiene la oportunidad de mejorar la cobertura del servicio a medida que la capacidad sanitaria se expande en estas ubicaciones. La visibilidad digital puede ayudar a los operadores a coordinar la actividad regional fragmentada y reducir los retrasos en los traspasos. El despliegue de drones durante el Hajj proporciona un modelo práctico para atender necesidades urgentes de suministro más allá de los principales centros urbanos. Una red de múltiples centros centrada en Riad y Yeda puede reducir los plazos de entrega para los hospitales fuera de las principales ciudades.
Panorama Competitivo
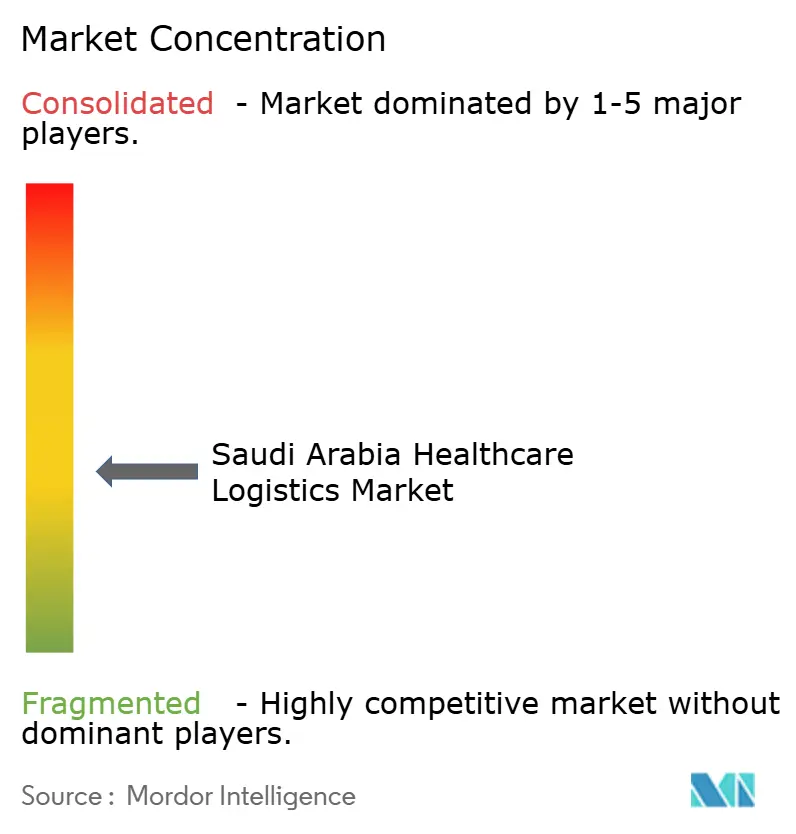
El mercado de logística sanitaria de Arabia Saudita está fragmentado e incluye proveedores multinacionales y especialistas de origen saudita. DHL Group, DSV, Kuehne+Nagel, FedEx y UPS Healthcare compiten a través de redes farmacéuticas internacionales y capacidades GxP. AJEX, SAL Saudi Logistics, Tamer Logistics y SMSA compiten a través del conocimiento nacional, la cobertura de última milla y la experiencia con los requisitos locales. DSV completó su adquisición de DB Schenker el 30 de abril de 2025, ampliando su huella logística global combinada. La transacción fortaleció la escala de la red DSV disponible para los clientes sanitarios sauditas.
La capacidad local sigue siendo importante porque la distribución sanitaria regulada requiere documentación en árabe, coordinación con la SFDA y familiaridad con los procesos de adquisición de NUPCO. DSV completó la puesta en marcha de la integración de DSV y DB Schenker en Arabia Saudita en febrero de 2026, unificando las operaciones aéreas y marítimas, la logística contractual y las operaciones por carretera. La doble certificación OEA de Kuehne+Nagel ofrece una ventaja en el despacho aduanero para las importaciones farmacéuticas en los puntos de entrada sauditas. La instalación de AJEX en Riad añadió capacidad certificada de temperatura controlada y etiquetado farmacéutico. Estos movimientos demuestran que la calidad del servicio depende de la capacidad de cumplimiento tanto como de la escala de la red.
Las áreas de oportunidad incluyen el manejo a temperatura ultrabajas para terapias celulares y génicas, la entrega de última milla a instalaciones remotas y la logística de ensayos clínicos. El estudio de IOPscience de 2025 sobre monitoreo de cadena de frío habilitado por RFID, GPS y nube ofrece un enfoque aplicable para mejorar la visibilidad de los envíos. Las normas de la SFDA requieren inversión continua porque las expectativas de cumplimiento se aplican a lo largo de toda la cadena de suministro. El mercado de logística sanitaria de Arabia Saudita recompensa, por tanto, la inversión en instalaciones validadas, personal capacitado, seguimiento digital confiable y disciplina operativa.
Líderes de la Industria de Logística Sanitaria de Arabia Saudita
-
Tamer Logistics
-
AJEX Logistics Services
-
Proceed Logistics
-
DHL Group
-
Kuehne+Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Sanitaria de Arabia Saudita Empresas cubiertas en este informe
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- CEVA Almajdouie Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Four Winds Saudi Arabia Limited
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Medical Support Logistics Company (MSCT)
- Mosanada Logistics Services
- Proceed Logistics
- SAL Saudi Logistics Services Company
- Saudi Post | SPL (including NAQEL Express)
- Saudia Cargo
- SMSA Express Transportation Company Ltd
- Takhzeen Logistics
- Tamer Logistics
- United Parcel Service, Inc. (UPS Healthcare)
- Wared Logistics
Desarrollos recientes de la industria en Mercado de Logística Sanitaria de Arabia Saudita
- Abril de 2026: Saudia Cargo se asoció con la Autoridad Saudita de Alimentos y Medicamentos (SFDA) para fortalecer el transporte de productos farmacéuticos y suministros médicos, ofreciendo reducciones en los costos de envío de hasta el 50% mientras respalda la carga aérea con temperatura controlada y las importaciones ininterrumpidas de medicamentos.
- Abril de 2026: Kanoo Logistics inauguró un almacén con temperatura controlada cerca del Puerto Rey Abdulaziz en Dammam, ampliando la capacidad de almacenamiento especializado para productos farmacéuticos, alimentos y otros productos sensibles, al tiempo que fortalece las capacidades de distribución de cadena de frío en la Provincia Oriental de Arabia Saudita.
- Febrero de 2026: CJ Logistics se asoció con iHerb para operar un centro de cumplimiento de 18.000 m² con clima controlado y conformidad con las BPF actuales en la Zona Logística Integrada Especial de Riad, respaldando el almacenamiento y la distribución de productos de salud y bienestar en Arabia Saudita y los mercados regionales.
- Febrero de 2026: DSV completó la puesta en marcha de la integración de DSV y DB Schenker en Arabia Saudita, unificando las operaciones aéreas y marítimas, la logística contractual y las operaciones por carretera bajo una sola organización.
Alcance del Informe del Mercado de Logística Sanitaria de Arabia Saudita
Resumen de la segmentación
| Transporte | Por Carretera |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Ferroviario | |
| Almacenamiento y Distribución | |
| Servicios de Valor Agregado y Otros |
| Controlado por Temperatura | Refrigerado (0-5 °C) |
| Congelado (-20-0 °C) | |
| Temperatura Ambiente | |
| Congelación Profunda / Temperatura Ultrabajas (menos de -20 °C) | |
| No Controlado por Temperatura |
| Productos Farmacéuticos | Medicamentos de Prescripción y Especialidad |
| Medicamentos de Venta Libre | |
| Biofarmacéuticos (Biológicos y Biosimilares) | |
| Vacunas | |
| Materiales para Ensayos Clínicos | |
| Terapias Celulares y Génicas | |
| Dispositivos Médicos | |
| Medicina Veterinaria | |
| Sangre, Plasma y Componentes Sanguíneos | |
| Productos de Diagnóstico y Laboratorio | |
| Órganos y Tejidos Humanos | |
| Otros |
| Nacional |
| Internacional |
| Fabricantes Farmacéuticos |
| Fabricantes Biofarmacéuticos |
| Hospitales y Clínicas |
| Hospitales y Farmacias Minoristas |
| Distribuidores y Mayoristas de Atención Sanitaria |
| Otros |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Función Logística | Transporte | Por Carretera |
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Ferroviario | ||
| Almacenamiento y Distribución | ||
| Servicios de Valor Agregado y Otros | ||
| Por Tipo de Temperatura | Controlado por Temperatura | Refrigerado (0-5 °C) |
| Congelado (-20-0 °C) | ||
| Temperatura Ambiente | ||
| Congelación Profunda / Temperatura Ultrabajas (menos de -20 °C) | ||
| No Controlado por Temperatura | ||
| Por Tipo de Producto | Productos Farmacéuticos | Medicamentos de Prescripción y Especialidad |
| Medicamentos de Venta Libre | ||
| Biofarmacéuticos (Biológicos y Biosimilares) | ||
| Vacunas | ||
| Materiales para Ensayos Clínicos | ||
| Terapias Celulares y Génicas | ||
| Dispositivos Médicos | ||
| Medicina Veterinaria | ||
| Sangre, Plasma y Componentes Sanguíneos | ||
| Productos de Diagnóstico y Laboratorio | ||
| Órganos y Tejidos Humanos | ||
| Otros | ||
| Por Destino | Nacional | |
| Internacional | ||
| Por Usuario Final | Fabricantes Farmacéuticos | |
| Fabricantes Biofarmacéuticos | ||
| Hospitales y Clínicas | ||
| Hospitales y Farmacias Minoristas | ||
| Distribuidores y Mayoristas de Atención Sanitaria | ||
| Otros | ||
| Por Región | Central (Riad, Al-Qassim y Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | ||
| Norte (Al-Jouf y Arar) | ||
| Sur (Asir, Jazan y Najran) | ||
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas para 2032 de la logística sanitaria en Arabia Saudita?
Se pronostica que el mercado de logística sanitaria de Arabia Saudita alcanzará los 2,81 mil millones de USD para 2032, aumentando desde 2,08 mil millones de USD en 2027 a una CAGR del 6,26%. El crecimiento está vinculado a la infraestructura sanitaria, la distribución regulada, la localización farmacéutica y una mayor necesidad de servicios verificados de cadena de frío y última milla.
¿Qué función logística ocupa la posición más grande en Arabia Saudita?
El transporte lidera con una participación del 58,67% en 2026 porque las redes de carretera y aérea conectan los almacenes centrales con hospitales, clínicas, farmacias y centros de distribución regionales. El almacenamiento, la distribución y los servicios de valor agregado siguen siendo necesarios porque los productos sanitarios requieren almacenamiento conforme, documentación, preparación y traspaso antes de la entrega final.
¿Por qué es importante la capacidad de cadena de frío para la distribución sanitaria en Arabia Saudita?
Se pronostica que la logística controlada por temperatura registrará un 8,45% hasta 2032 a medida que los biológicos, vacunas, insulina y terapias avanzadas requieren un manejo validado. Los proveedores necesitan equipos monitoreados, personal calificado, sistemas de trazabilidad y procesos documentados que protejan la calidad del producto durante el almacenamiento y el transporte.
¿Qué está impulsando la localización farmacéutica en Arabia Saudita?
Los acuerdos que involucran a Lifera y la Autoridad de Contenido Local y Adquisiciones Gubernamentales respaldan la producción nacional de vacunas, biológicos y productos médicos. La fabricación local crea más movimiento dentro del Reino entre sitios de producción, funciones de calidad, instalaciones de distribución central, centros regionales, hospitales, farmacias y clínicas.
¿Qué región está creciendo más rápido en servicios de logística sanitaria?
Se proyecta que la región Occidental registrará una CAGR del 7,92% hasta 2032, respaldada por los flujos de importación de Yeda y la demanda sanitaria en La Meca y Medina. El acceso aeroportuario y portuario, la demanda estacional recurrente y las conexiones con las redes nacionales de última milla refuerzan su papel como puerta de entrada importante.
¿Cómo están mejorando las empresas la entrega farmacéutica en Arabia Saudita?
Los proveedores están invirtiendo en instalaciones conformes, capacidad aduanera, enlaces aéreos de servicio directo, seguimiento digital, almacenamiento controlado y modelos de entrega urgente. La actividad actual también incluye centros logísticos más grandes, depósitos farmacéuticos certificados, servicios de transporte más integrados y tecnología que mejora la visibilidad en rutas de distribución complejas.