
Tamanho e Participação do Mercado de Carga em Contêiner Completo (FCL) da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
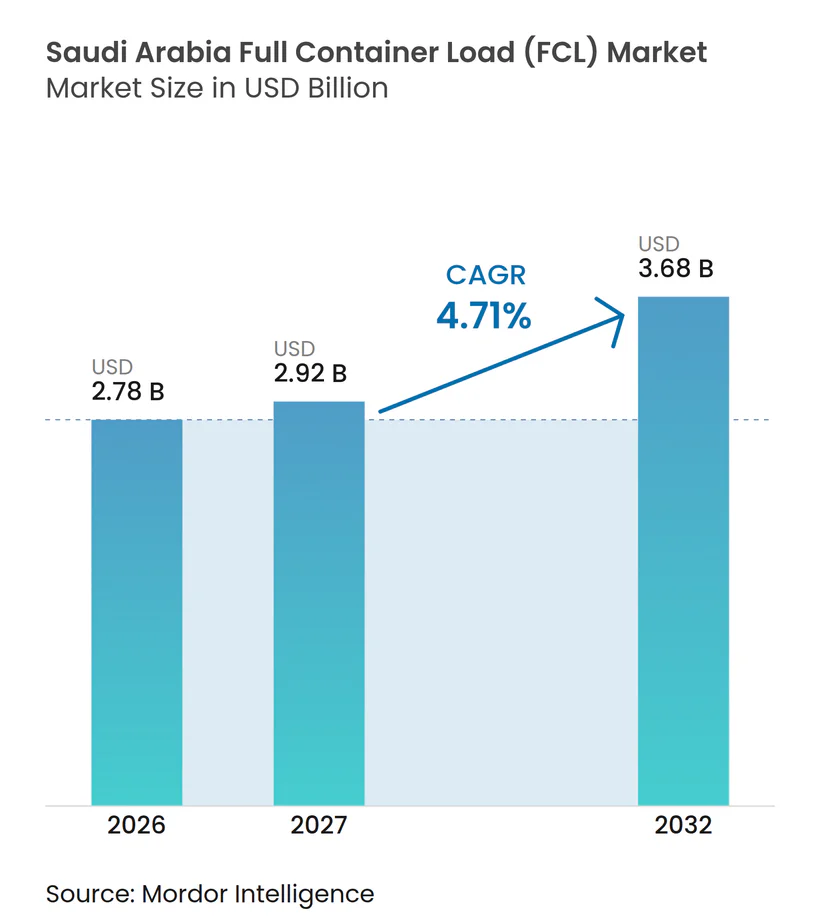
| Tamanho do mercado no ano base (2026) | 2.78 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.68 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga em Contêiner Completo (FCL) da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de carga em contêiner completo da Arábia Saudita é avaliado em 2,78 bilhões de USD em 2026 e estima-se que cresça de 2,92 bilhões de USD em 2027 para atingir 3,68 bilhões de USD até 2032, a um CAGR de 4,71% durante o período de previsão 2027-2032.
O mercado de carga em contêiner completo da Arábia Saudita está sendo remodelado por investimentos portuários, maior comércio não petrolífero e conexões de transporte marítimo direto mais amplas. O manuseio de contêineres nos portos supervisionados pela Mawani aumentou 10,58% em 2025, atingindo 8,3 milhões de contêineres padrão, enquanto o transbordo cresceu 11,78%, chegando a 1,9 milhão de TEUs. Esse crescimento apoia uma maior utilização da infraestrutura de acesso, especialmente quando a carga é transferida entre as rotas do Mar Vermelho e do Golfo. Mercadorias manufaturadas de maior valor e cargas sensíveis à temperatura também estão aumentando a necessidade de manuseio, armazenamento e transporte terrestre confiáveis. A competição agora depende do alcance da rede, da capacidade dos terminais, da capacidade de conformidade digital e da habilidade de gerenciar interrupções sem atrasar a carga.
Principais Conclusões do Relatório
- Por fluxo comercial, o FCL internacional representa 85,32% da participação do mercado de carga em contêiner completo da Arábia Saudita em 2026 e tem projeção de registrar um CAGR de 6,24% até 2032.
- Por tipo de contêiner, os contêineres secos representam 81,25% do tamanho do mercado de carga em contêiner completo da Arábia Saudita em 2026, enquanto os contêineres refrigerados têm previsão de expandir a um CAGR de 5,38% até 2032.
- Por tamanho de contêiner, os contêineres de 20 pés representam 53,86% do tamanho do mercado de carga em contêiner completo da Arábia Saudita em 2026, enquanto os contêineres de 40 pés registraram o maior CAGR projetado de 5,12% até 2032.
- Por setor de usuário final, manufatura e industrial representa 32,79% da participação do mercado de carga em contêiner completo da Arábia Saudita em 2026, enquanto saúde e produtos farmacêuticos tem projeção de avançar a um CAGR de 6,36% até 2032.
- Por região, a região Oriental representa 40,03% da participação do mercado de carga em contêiner completo da Arábia Saudita em 2026, enquanto a região Ocidental tem previsão de registrar um CAGR de 6,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento da Visão 2030 Expandindo a Capacidade Portuária de FCL | +1.2% | Global, concentrado em Jeddah e Dammam | Longo prazo (≥ 4 anos) |
| Diversificação Não Petrolífera Aumentando a Demanda por Carga de Exportação Conteinerizada | +0.9% | Nacional, com ganhos iniciais no Porto Islâmico de Jeddah e em Jubail | Médio prazo (2-4 anos) |
| Crescimento da Carga de Acesso Fortalecendo os Fluxos de FCL Jeddah-Dammam | +0.8% | Províncias Ocidental de Jeddah e Oriental de Dammam | Curto prazo (≤ 2 anos) |
| Expansão do Varejo Aumentando a Demanda por Frete de Reabastecimento Conteinerizado | +0.6% | Nacional, concentrado nas áreas metropolitanas de Riade, Jeddah e Dammam | Médio prazo (2-4 anos) |
| Alfândega Digital Melhorando a Documentação e o Desembaraço de FCL | +0.4% | Nacional, em todos os portos marítimos | Curto prazo (≤ 2 anos) |
| Integração Porto-Ferrovia Fortalecendo a Conectividade de Contêineres Leste-Oeste | +0.5% | Província Oriental para o Centro da Arábia Saudita, com impacto no Oeste da Arábia Saudita | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento da Visão 2030 Expandindo a Capacidade Portuária de FCL
O mercado de carga em contêiner completo da Arábia Saudita é apoiado pelo investimento da Visão 2030, que está expandindo a capacidade dos terminais e modernizando as operações. A Mawani assinou contratos de privatização superiores a SAR 2,2 bilhões (USD 586,21 milhões) em 2025 para terminais de carga multipropósito em 8 portos sob um modelo de Construção-Operação-Transferência[1]. Operadores do setor privado gerenciam as operações dos terminais sob a supervisão regulatória da Mawani. A expansão portuária em andamento em Dammam está aumentando a capacidade de manuseio de contêineres e fortalecendo a infraestrutura de logística marítima da Arábia Saudita. À medida que os volumes crescem, conexões eficientes de transporte terrestre tornar-se-ão cada vez mais importantes para movimentar a carga entre os portos e os mercados do interior.
Diversificação Não Petrolífera Aumentando a Demanda por Carga de Exportação Conteinerizada
O comércio não petrolífero está criando demanda adicional de saída para o mercado de carga em contêiner completo da Arábia Saudita. As exportações não petrolíferas, incluindo reexportações, atingiram SAR 366,08 bilhões (USD 97,54 bilhões) em 2025, um aumento de 18,9% em relação ao ano anterior. A atividade de reexportação da Arábia Saudita está se expandindo, apoiada pelo seu crescente papel como centro de distribuição regional. O aumento das exportações de máquinas e equipamentos elétricos está criando demanda adicional por serviços de contêineres adequados a cargas de maior valor. O Porto Marítimo Industrial Rei Fahad em Jubail também contribui para os movimentos de exportação não petrolífera. Fluxos de importação e exportação mais equilibrados podem melhorar a utilização de equipamentos e reduzir a dependência da demanda de carga impulsionada por importações.
Crescimento da Carga de Acesso Fortalecendo os Fluxos de FCL Jeddah-Dammam
Jeddah e Dammam continuam sendo os principais portões de acesso para o mercado de carga em contêiner completo da Arábia Saudita. O Porto Islâmico de Jeddah movimentou 4,3 milhões de TEUs em 2025, ou 47,3% do volume nacional de contêineres. O Porto Rei Abdulaziz em Dammam processou 2,58 milhões de TEUs durante o ano, tornando os dois portões centrais para as atividades de importação, exportação e transbordo. A Mawani adicionou o serviço SE4 da Hapag-Lloyd em Jeddah em março de 2026, conectando o porto diretamente com os principais portos do Leste Asiático e Tanjung Pelepas. O serviço pode operar embarcações de até 17.000 TEUs. As escalas diretas podem reduzir a dependência de centros de transbordo de países terceiros e melhorar as opções de programação para os embarcadores.
Integração Porto-Ferrovia Fortalecendo a Conectividade de Contêineres Leste-Oeste
A integração porto-ferrovia está expandindo o alcance efetivo de Dammam para o mercado de carga em contêiner completo da Arábia Saudita. A Ferrovia Saudita iniciou testes operacionais de uma nova linha de carga em Al-Ahsa em janeiro de 2025. A conexão melhora o corredor entre o Porto Rei Abdulaziz e o Porto Seco de Riade. A Saudi Global Ports opera até 7 serviços ferroviários diários entre esses locais. O serviço oferece aos embarcadores uma alternativa aos movimentos terrestres exclusivamente rodoviários. Um corredor ferroviário mais robusto pode reduzir a complexidade do manuseio e ampliar o acesso de Dammam aos centros de demanda do centro da Arábia Saudita.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perturbações no Mar Vermelho Aumentando a Volatilidade do Redirecionamento de FCL | -0.7% | Portos ocidentais, incluindo Jeddah e King Abdullah, com impacto em todos os portões sauditas | Curto prazo (≤ 2 anos) |
| Congestionamento Portuário Aumentando os Riscos de Tempo de Permanência de Contêineres | -0.5% | Porto Islâmico de Jeddah e Porto Rei Abdulaziz em Dammam | Curto prazo (≤ 2 anos) |
| Complexidade de Conformidade Aumentando o Ônus de Documentação de FCL | -0.3% | Nacional, em todos os portos e postos alfandegários de FCL | Médio prazo (2-4 anos) |
| Desequilíbrios de Contêineres Vazios Aumentando os Custos de Reposicionamento Costeiro | -0.3% | Província Oriental, incluindo Dammam e Jubail, com impacto em Jeddah | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Perturbações no Mar Vermelho Aumentando a Volatilidade do Redirecionamento de FCL
As perturbações de segurança criam uma restrição imediata para o mercado de carga em contêiner completo da Arábia Saudita, pois ambas as rotas costeiras podem enfrentar pressão. A MSC declarou Fim de Viagem para embarques com destino ao Golfo Árabe em março de 2026. A medida interrompeu os padrões de roteamento estabelecidos para os embarcadores de contêineres. A Maersk também alterou os procedimentos de devolução de contêineres vazios nos portos sauditas do Golfo durante o mesmo período. O redirecionamento pode adicionar custos de armazenamento, reposicionamento e programação. As adições de capacidade nos portos continuam sendo valiosas, mas não podem eliminar completamente o custo de perturbações simultâneas nos corredores do Mar Vermelho e do Golfo.
Desequilíbrios de Contêineres Vazios Aumentando os Custos de Reposicionamento Costeiro
A disponibilidade de equipamentos continua sendo um desafio prático para o mercado de carga em contêiner completo da Arábia Saudita. A Maersk suspendeu as devoluções de contêineres vazios em Dammam e Jubail em março de 2026 e direcionou as devoluções para Jeddah[2]. A Ocean Network Express também exigiu devoluções de contêineres vazios em Jeddah ou Sohar sob arranjos temporários. Essas mudanças aumentam a distância entre a entrega da carga e a devolução do equipamento para alguns embarcadores. Os padrões de comércio liderados por importações podem deixar equipamentos no local errado para os exportadores. O crescimento contínuo das exportações não petrolíferas é, portanto, importante porque pode criar um uso de saída mais regular para os contêineres disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fluxo Comercial:
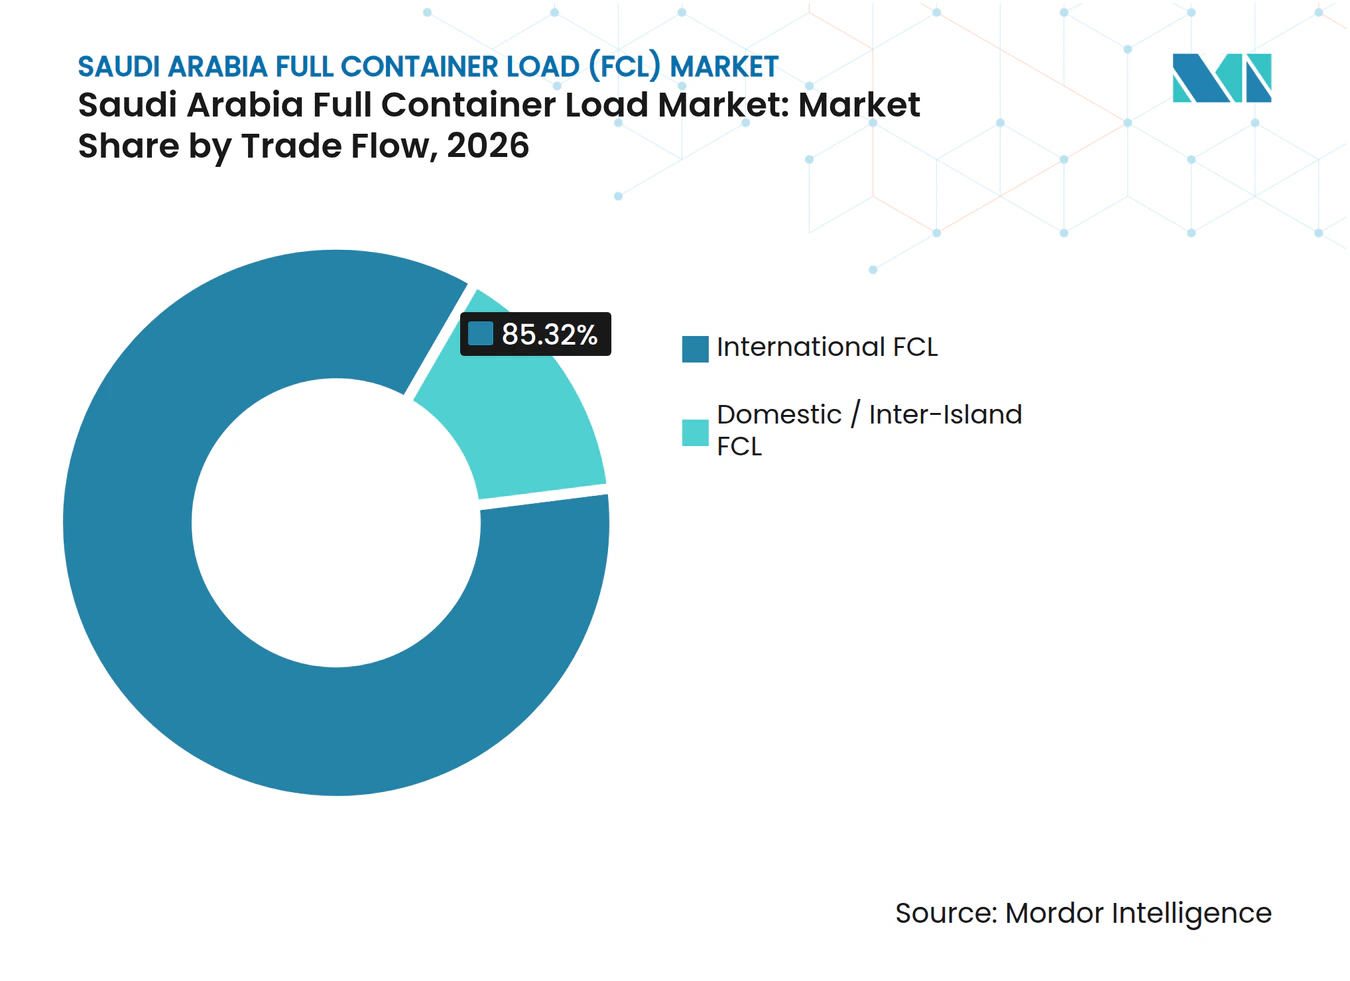
O FCL Internacional Ancora o Comércio Conteinerizado SauditaO FCL internacional representa 85,32% da participação do mercado de carga em contêiner completo da Arábia Saudita em 2026 e tem previsão de registrar um CAGR de 6,24% até 2032. Máquinas e equipamentos elétricos representaram 29,0% das importações em 2025, enquanto equipamentos de transporte responderam por 13,6%. Essas categorias precisam de conexões regulares com centros de manufatura fora do Reino. Os serviços internacionais também apoiam projetos industriais, reabastecimento do varejo e importações farmacêuticas. As conexões de linha principal direta, portanto, continuam sendo centrais para a qualidade do serviço e a disponibilidade de equipamentos.
Os serviços domésticos e inter-ilhas de FCL ganham valor à medida que portos, corredores ferroviários e portos secos criam mais opções multimodais. A integração do Porto Seco de Riade oferece à carga de Dammam uma rota mais direta para o centro da Arábia Saudita. A atividade de reexportação adiciona movimentos de contêineres por meio de distribuição e processamento antes de outra viagem internacional.



Por Tipo de Contêiner:
O Crescimento dos Refrigerados Reflete uma Mudança no Mix de CargaOs contêineres secos representam 81,25% da participação do mercado de carga em contêiner completo da Arábia Saudita em 2026. Os contêineres refrigerados têm projeção de registrar um CAGR de 5,38% até 2032. Mercadorias gerais e cargas industriais continuam a formar a maior parte do comércio conteinerizado. Produtos farmacêuticos, alimentícios e outros perecíveis necessitam de transporte mais controlado. Transportadoras e terminais com fornecimento de energia confiável, processos de inspeção e visibilidade da carga têm uma posição mais forte no mercado de carga em contêiner completo da Arábia Saudita.
A DP World aumentou a capacidade de contêineres refrigerados em seu Terminal Sul de Contêineres em Jeddah de 1.200 para 2.340 unidades em março de 2025[3]. O terminal também adicionou uma instalação capaz de inspecionar até 75 contêineres refrigerados ao mesmo tempo. Os Contêineres Tanque e de Equipamentos Especiais atendem às necessidades de carga petroquímica e de projetos. Os requisitos da Autoridade Saudita de Alimentos e Medicamentos para integridade de temperatura e documentação de Boas Práticas de Distribuição favorecem operadores com controles estabelecidos de cadeia de frio. Isso pode limitar a participação de fornecedores sem instalações especializadas ou procedimentos validados.
Por Tamanho de Contêiner:
Caixas Maiores Ganham Espaço por Meio da Eficiência de VolumeOs contêineres de 20 pés representam 53,86% do tamanho do mercado de carga em contêiner completo da Arábia Saudita em 2026. O segmento de contêineres de 40 pés tem previsão de registrar um CAGR de 5,12% até 2032. O formato de 20 pés é adequado para carga mista e sistemas de manuseio estabelecidos nos portões sauditas. Embarques de varejo, automotivos e eletrônicos podem se beneficiar da movimentação de volumes maiores em menos caixas. Isso pode reduzir o custo de frete por unidade quando a carga utiliza o espaço disponível de forma eficiente.
O serviço SE4 da Hapag-Lloyd em Jeddah pode operar embarcações com capacidade de até 17.000 TEUs. A Cooperação Gemini tornou Jeddah um hub dentro de uma rede de 340 embarcações em 57 serviços. Serviços maiores apoiam viagens frequentes para carga de consumo e industrial. O atendimento de pedidos de comércio eletrônico e o reabastecimento do varejo apoiam cargas com uso eficiente do espaço. A Maersk identificou a expansão do varejo como um importante fator de demanda logística em 2025.
Por Setor de Usuário Final:
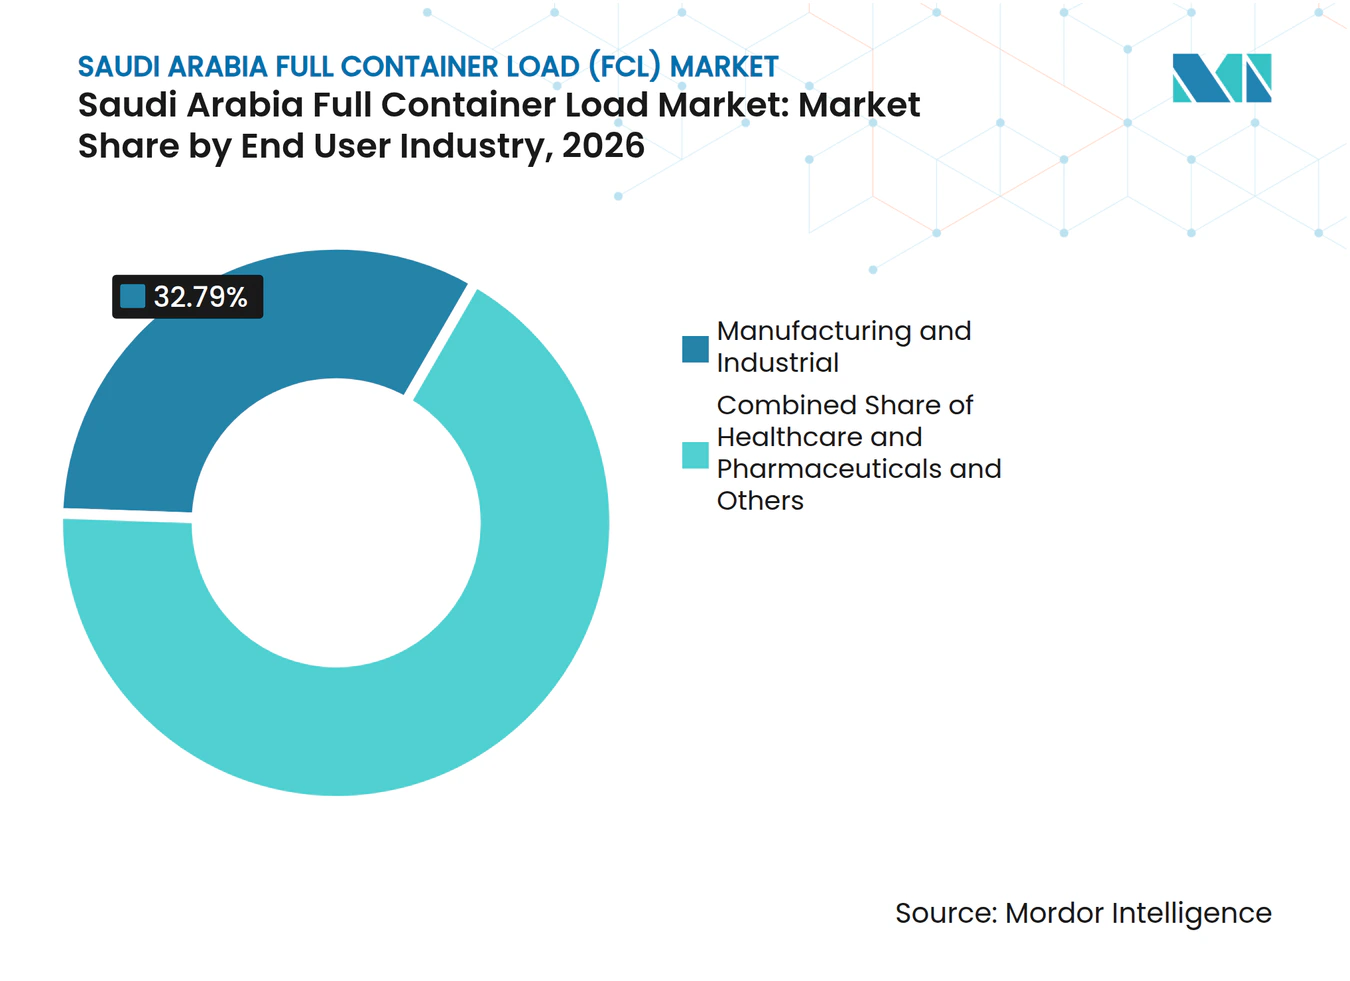
Saúde e Produtos Farmacêuticos Criam Demanda de Alto ValorManufatura e industrial representa 32,79% da participação do mercado de carga em contêiner completo da Arábia Saudita em 2026. O segmento é apoiado pela atividade petroquímica e pelas importações de máquinas. Saúde e produtos farmacêuticos têm previsão de registrar um CAGR de 6,36% até 2032. O aumento das importações de biológicos e a localização farmacêutica estão aumentando a demanda por frete e armazenamento controlados. Esse trabalho requer coordenação entre linhas de navegação, terminais, agentes de carga, armazéns e processos alfandegários.
A AJEX Logistics Services inaugurou um depósito farmacêutico de 3.000 m² em Riade em outubro de 2025. A instalação inclui câmaras de 2-8 °C para biológicos refrigerados e câmaras de -20 °C para terapias celulares congeladas. Varejo e bens de consumo continuam sendo uma importante fonte de volumes de entrada. Produtos químicos, componentes automotivos, alimentos e bebidas, eletrônicos, agricultura e silvicultura também sustentam a demanda regular por contêineres. Operadores que combinam frete marítimo, manuseio alfandegário e distribuição terrestre especializada podem atender a essa gama de necessidades de carga.

Análise Geográfica
A região Oriental representa 40,03% do mercado de carga em contêiner completo da Arábia Saudita em 2026. Sua liderança reflete a concentração industrial e o papel do Porto Rei Abdulaziz como portão do Golfo no mercado de carga em contêiner completo da Arábia Saudita. Dammam movimentou 39,2 milhões de toneladas de carga de entrada em 2025. A Saudi Global Ports elevou a capacidade do segundo terminal de 2,5 milhões para 3,8 milhões de TEUs em novembro de 2025. Os serviços ferroviários para o Porto Seco de Riade estendem o alcance da região para o centro da Arábia Saudita.
Espera-se que a região Ocidental avance a um CAGR de 6,62% até 2032, apoiada pelo investimento contínuo em infraestrutura portuária e capacidade de manuseio de contêineres. O Porto Islâmico de Jeddah movimentou 4,3 milhões de TEUs em 2025, representando 47,3% do volume nacional e reforçando seu papel como principal portão para o comércio internacional e a distribuição de carga. Em março de 2025, a DP World e a Mawani inauguraram o Terminal Sul de Contêineres no valor de SAR 3 bilhões (USD 799,38 milhões), fortalecendo a capacidade do porto de acomodar volumes crescentes de contêineres e melhorar a eficiência do manuseio de carga. A instalação tem uma meta de capacidade de longo prazo de 5 milhões de TEUs, proporcionando margem para apoiar o crescimento futuro do comércio e requisitos de transporte maiores. Além disso, o acordo de desenvolvimento do Terminal 4 representa outra adição de capacidade planejada em Jeddah, apoiando ainda mais a posição da região como um importante hub de logística marítima e fortalecendo sua capacidade de lidar com o aumento das atividades de importação, exportação e transbordo.
O centro da Arábia Saudita está passando de um destino do interior para um nó logístico conectado. O Ecossistema do Porto Seco de Riade tem como meta mais de 1,5 milhão de contêineres de capacidade anual até 2030. As áreas do norte servem principalmente como ligações transfronteiriças em direção ao Iraque e à Jordânia. As concessões de 20 anos da RSGT fornecem uma estrutura operacional para Jazan e outros terminais do Mar Vermelho.
Cenário Competitivo
Concentração do Mercado
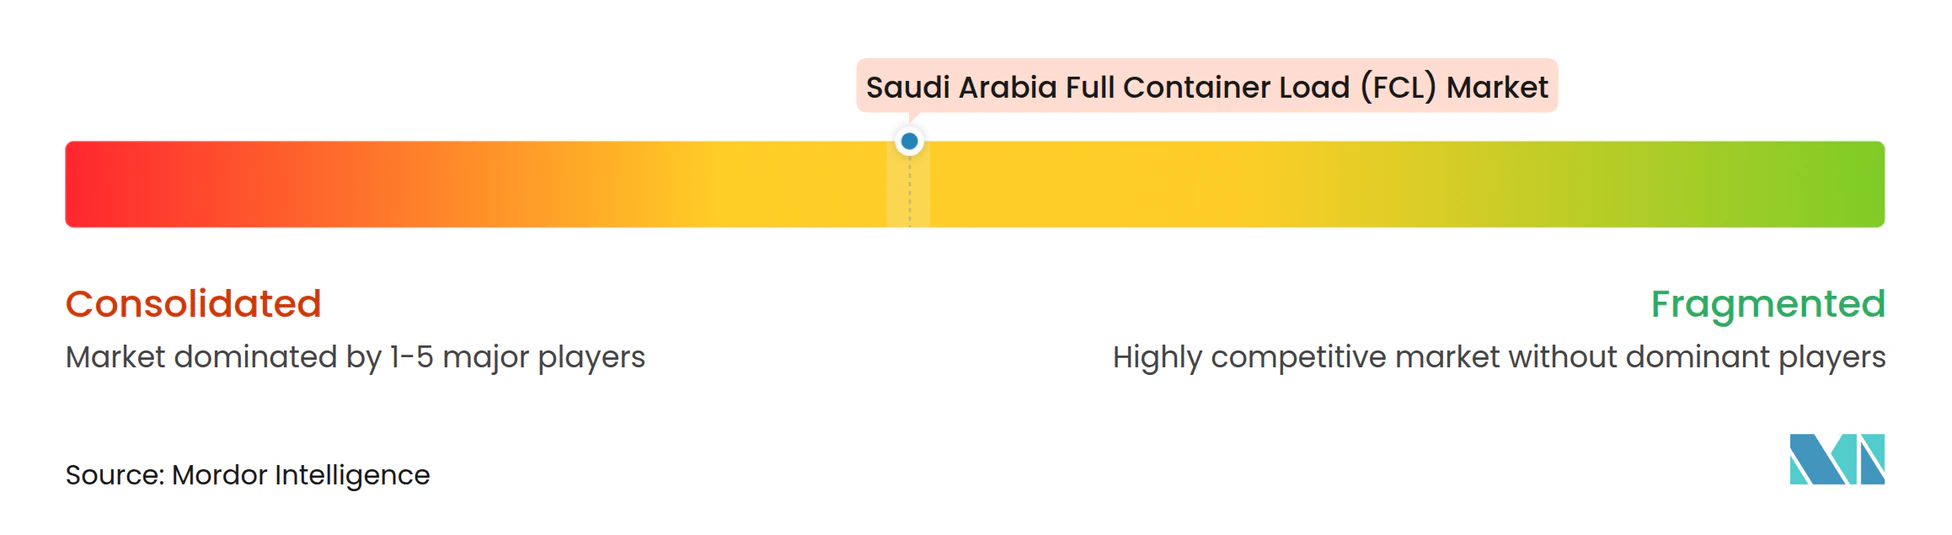
O mercado de carga em contêiner completo da Arábia Saudita é consolidado entre as transportadoras de linha principal. Maersk, CMA CGM, MSC e Hapag-Lloyd ancoram os principais fluxos por Jeddah e Dammam. Sua escala apoia escalas diretas, disponibilidade de equipamentos e amplas redes de navegação. Maersk e Hapag-Lloyd posicionaram Jeddah dentro da rede de Cooperação Gemini de 340 embarcações em 57 servios. ZIM, Wan Hai, Yang Ming e Evergreen competem em conexões de alimentação e linha principal secundária.
Os operadores de terminais competem por meio de capacidade e processos digitais. O terminal da DP World em Jeddah utiliza sistemas de contagem de carga e rastreamento em tempo real. CMA CGM e RSGT concordaram em desenvolver o Terminal 4 em Jeddah com um investimento inicial de USD 434 milhões[4]. O projeto adicionará berços de águas profundas e 10 guindastes de navio para terra. Esses movimentos tornam a capacidade, a tecnologia e o acesso de longo prazo aos terminais centrais para a competição no mercado de carga em contêiner completo da Arábia Saudita.
Os agentes de carga competem por meio de expertise alfandegária, visibilidade de embarques e cobertura logística integrada. A ZATCA exige a submissão antecipada de declarações alfandegárias para carga marítima de entrada, tornando a precisão da documentação e a conformidade regulatória essenciais para o desembaraço eficiente. A DSV A/S concluiu a entrada em operação da integração da DB Schenker na Arábia Saudita em fevereiro de 2026, fortalecendo suas capacidades integradas de frete e logística. A DHL Supply Chain também comprometeu EUR 130 milhões (USD 152,92 milhões) para um hub de logística e distribuição em Riade, expandindo a capacidade de armazenamento e distribuição. Esses desenvolvimentos destacam a importância do manuseio alfandegário, da integração de rede e da cobertura logística de ponta a ponta no mercado de carga em contêiner completo da Arábia Saudita.
Líderes do Setor de Carga em Contêiner Completo (FCL) da Arábia Saudita
-
Bahri
-
Folk Maritime
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga em Contêiner Completo (FCL) da Arábia Saudita Empresas cobertas neste relatório
- A.P. Moller - Maersk
- Aramex PJSC
- Bahri
- CMA CGM Group
- COSCO Shipping Lines
- DHL Group
- DP World
- DSV A/S (including DB Schenker)
- Evergreen Marine Corporation
- Expeditors International of Washington, Inc.
- Folk Maritime
- GAC Saudi Arabia
- Hapag-Lloyd AG
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Mediterranean Shipping Company (MSC)
- Ocean Network Express (ONE)
- Pacific International Lines (PIL)
- SAL Saudi Logistics Services Company
- Wan Hai Lines
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd
Desenvolvimentos industriais recentes em Mercado de Carga em Contêiner Completo (FCL) da Arábia Saudita
- Agosto de 2026: Red Sea Gateway Terminal (RSGT) e CMA CGM Group assinaram acordos definitivos para um desenvolvimento conjunto de USD 434 milhões do Terminal 4 no Porto Islâmico de Jeddah, adicionando até 2,6 milhões de TEUs de capacidade anual de manuseio com 10 novos guindastes de navio para terra e berços de águas profundas.
- Fevereiro de 2026: A DSV A/S concluiu a entrada em operação da integração da DB Schenker na Arábia Saudita, criando uma organização logística unificada em frete aéreo e marítimo, logística contratual e rodoviária no Reino.
- Dezembro de 2025: A Mawani assinou um memorando de entendimento com MSC, Maersk e CMA CGM às margens da Expo Made in Saudi 2025, com o objetivo de aumentar o compromisso das transportadoras com as rotas de exportação nacional saudita e ampliar o acesso a serviços para os exportadores sauditas em múltiplos corredores de commodities.
- Novembro de 2025: A Saudi Global Ports inaugurou a expansão de SAR 1,5 bilhão (USD 399,69 milhões) do segundo terminal de contêineres no Porto Rei Abdulaziz em Dammam, elevando a capacidade de 2,5 milhões para 3,8 milhões de TEUs.
Escopo do Relatório do Mercado de Carga em Contêiner Completo (FCL) da Arábia Saudita
Visão geral da segmentação
| FCL Doméstico / Inter-Ilhas | |
| FCL Internacional | Fluxo de Importação |
| Fluxo de Exportação |
| Contêineres Secos |
| Contêineres Refrigerados |
| Contêineres Tanque |
| Contêineres de Equipamentos Especiais |
| Contêineres de 20 Pés |
| Contêineres de 40 Pés |
| Manufatura e Industrial |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Automotivo e Componentes |
| Produtos Químicos e Petroquímicos |
| Eletrônicos e Elétricos |
| Agricultura e Silvicultura |
| Saúde e Produtos Farmacêuticos |
| Outros Usuários Finais |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Fluxo Comercial | FCL Doméstico / Inter-Ilhas | |
| FCL Internacional | Fluxo de Importação | |
| Fluxo de Exportação | ||
| Por Tipo de Contêiner | Contêineres Secos | |
| Contêineres Refrigerados | ||
| Contêineres Tanque | ||
| Contêineres de Equipamentos Especiais | ||
| Por Tamanho de Contêiner | Contêineres de 20 Pés | |
| Contêineres de 40 Pés | ||
| Por Setor de Usuário Final | Manufatura e Industrial | |
| Varejo e Bens de Consumo | ||
| Alimentos e Bebidas | ||
| Automotivo e Componentes | ||
| Produtos Químicos e Petroquímicos | ||
| Eletrônicos e Elétricos | ||
| Agricultura e Silvicultura | ||
| Saúde e Produtos Farmacêuticos | ||
| Outros Usuários Finais | ||
| Por Região | Central (Riade, Al-Qassim e Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | ||
| Norte (Al-Jouf e Arar) | ||
| Sul (Asir, Jazan e Najran) | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de carga em contêiner completo da Arábia Saudita até 2032?
Tem projeção de atingir 3,68 bilhões de USD até 2032, crescendo a um CAGR de 4,71% a partir de 2027, à medida que a capacidade portuária, os serviços diretos e o comércio não petrolífero se expandem.
Qual fluxo comercial lidera o frete conteinerizado na Arábia Saudita?
O FCL internacional lidera com uma participação de 85,32% em 2026 e tem previsão de registrar um CAGR de 6,24% até 2032, apoiado pela demanda de importações e pela expansão dos vínculos de exportação.
Qual tipo de contêiner deve crescer mais rapidamente na Arábia Saudita?
Os contêineres refrigerados têm previsão de registrar um CAGR de 5,38% até 2032, apoiados por carga alimentícia e farmacêutica que requer manuseio controlado nos portos e instalações do interior.
Por que Jeddah é importante para o transporte de contêineres na Arábia Saudita?
Jeddah movimentou 4,3 milhões de TEUs em 2025 e está recebendo grandes investimentos em terminais, serviços diretos Leste-Oeste, capacidade de refrigerados e vínculos de transbordo mais profundos.
O que está impulsionando a demanda por logística de contêineres farmacêuticos?
O aumento das importações de biológicos e a localização farmacêutica estão aumentando a demanda por transporte, armazenamento, documentação e instalações especializadas com controle de temperatura que possam preservar a integridade do produto.
Quais riscos afetam as operações de frete de contêineres na Arábia Saudita?
Perturbações de rotas, congestionamento portuário, requisitos de documentação e desequilíbrios de contêineres vazios podem aumentar os custos, reduzir a previsibilidade de programação e atrasar a liberação de carga para os embarcadores.