
Größe und Marktanteil des saudi-arabischen Marktes für vollständige Containerladungen (FCL)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.78 Milliarden US-Dollar |
| Marktgröße (2027) | 2.92 Milliarden US-Dollar |
| Marktgröße (2032) | 3.68 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Marktes für vollständige Containerladungen (FCL) von Mordor Intelligence
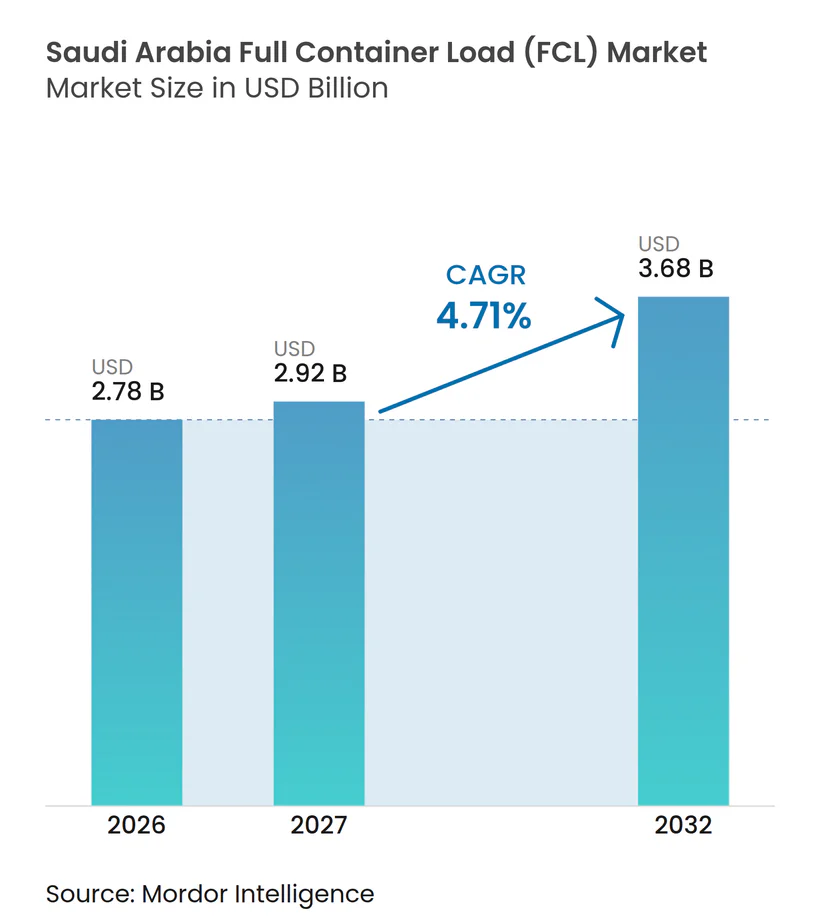
Die Größe des saudi-arabischen Marktes für vollständige Containerladungen wird im Jahr 2026 auf 2,78 Milliarden USD geschätzt und soll von 2,92 Milliarden USD im Jahr 2027 auf 3,68 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,71 % während des Prognosezeitraums 2027–2032.
Der saudi-arabische Markt für vollständige Containerladungen wird durch Hafeninvestitionen, einen stärkeren Nicht-Öl-Handel und größere direkte Schifffahrtsverbindungen neu gestaltet. Der Containerumschlag in den von Mawani beaufsichtigten Häfen stieg im Jahr 2025 um 10,58 % auf 8,3 Millionen Standardcontainer, während der Umschlagverkehr um 11,78 % auf 1,9 Millionen TEU zunahm. Dieses Wachstum unterstützt eine höhere Auslastung der Gateway-Infrastruktur, insbesondere wenn Fracht zwischen Rotem Meer und Golfrouten wechselt. Höherwertige Fertigwaren und temperatursensible Fracht erhöhen ebenfalls den Bedarf an zuverlässiger Abfertigung, Lagerung und Binnentransport. Der Wettbewerb hängt nun von der Netzwerkreichweite, der Terminalkapazität, der digitalen Compliance-Fähigkeit und der Fähigkeit ab, Störungen zu bewältigen, ohne die Fracht zu verzögern.
Wichtigste Erkenntnisse des Berichts
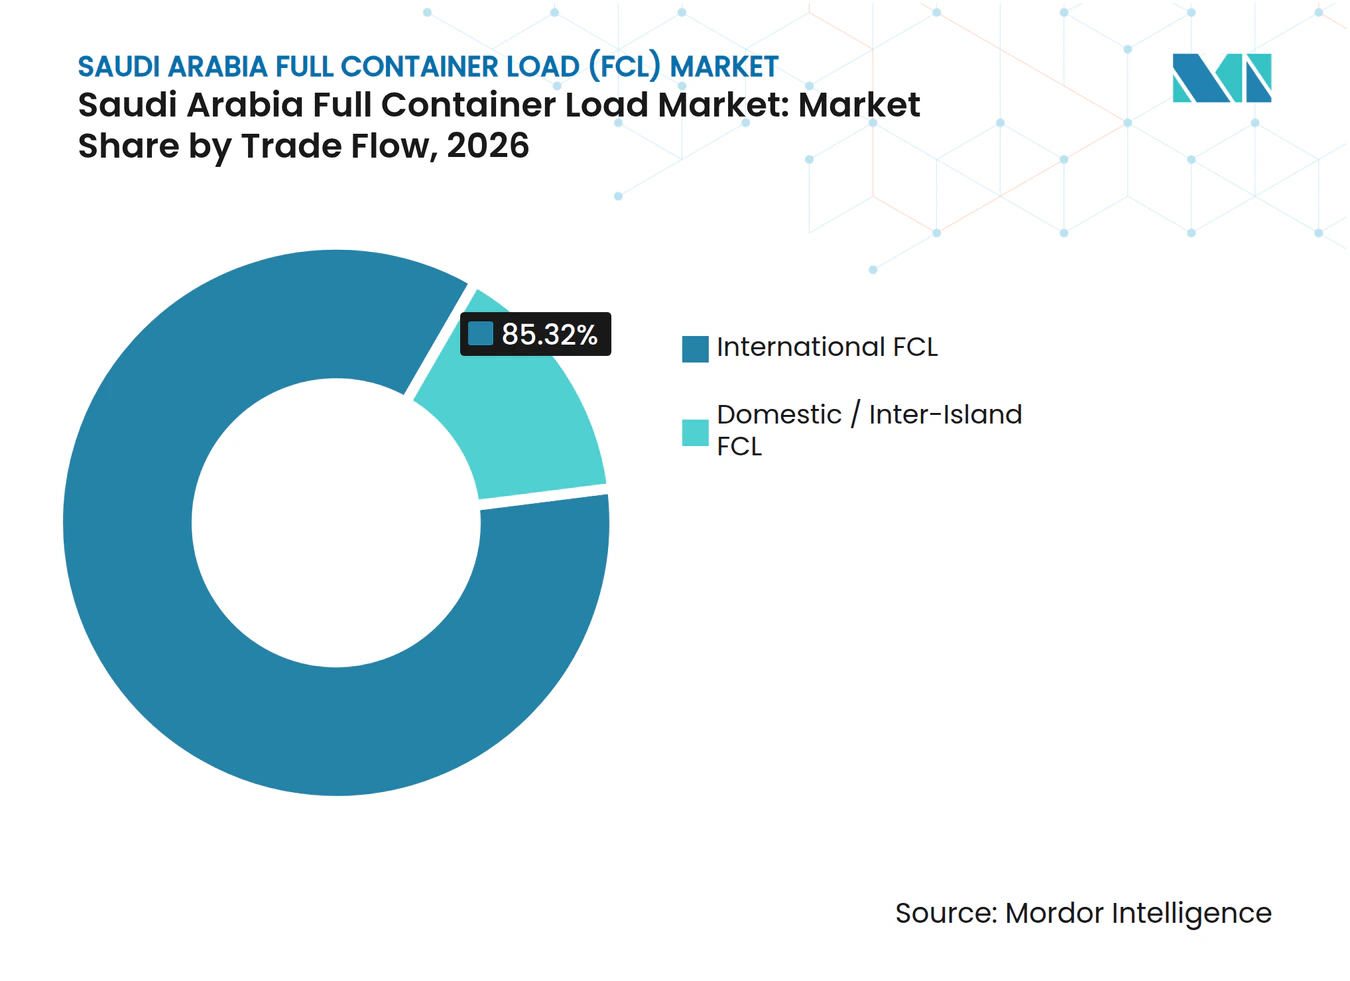
- Nach Handelsfluss entfallen im Jahr 2026 85,32 % des Marktanteils im saudi-arabischen Markt für vollständige Containerladungen auf internationales FCL, das bis 2032 voraussichtlich einen CAGR von 6,24 % verzeichnen wird.
- Nach Containertyp entfallen im Jahr 2026 81,25 % der Marktgröße im saudi-arabischen Markt für vollständige Containerladungen auf Trockencontainer, während gekühlte Container bis 2032 voraussichtlich mit einem CAGR von 5,38 % wachsen werden.
- Nach Containergröße entfallen im Jahr 2026 53,86 % der Marktgröße im saudi-arabischen Markt für vollständige Containerladungen auf 20-Fuß-Container, während 40-Fuß-Container mit dem höchsten prognostizierten CAGR von 5,12 % bis 2032 verzeichnet wurden.
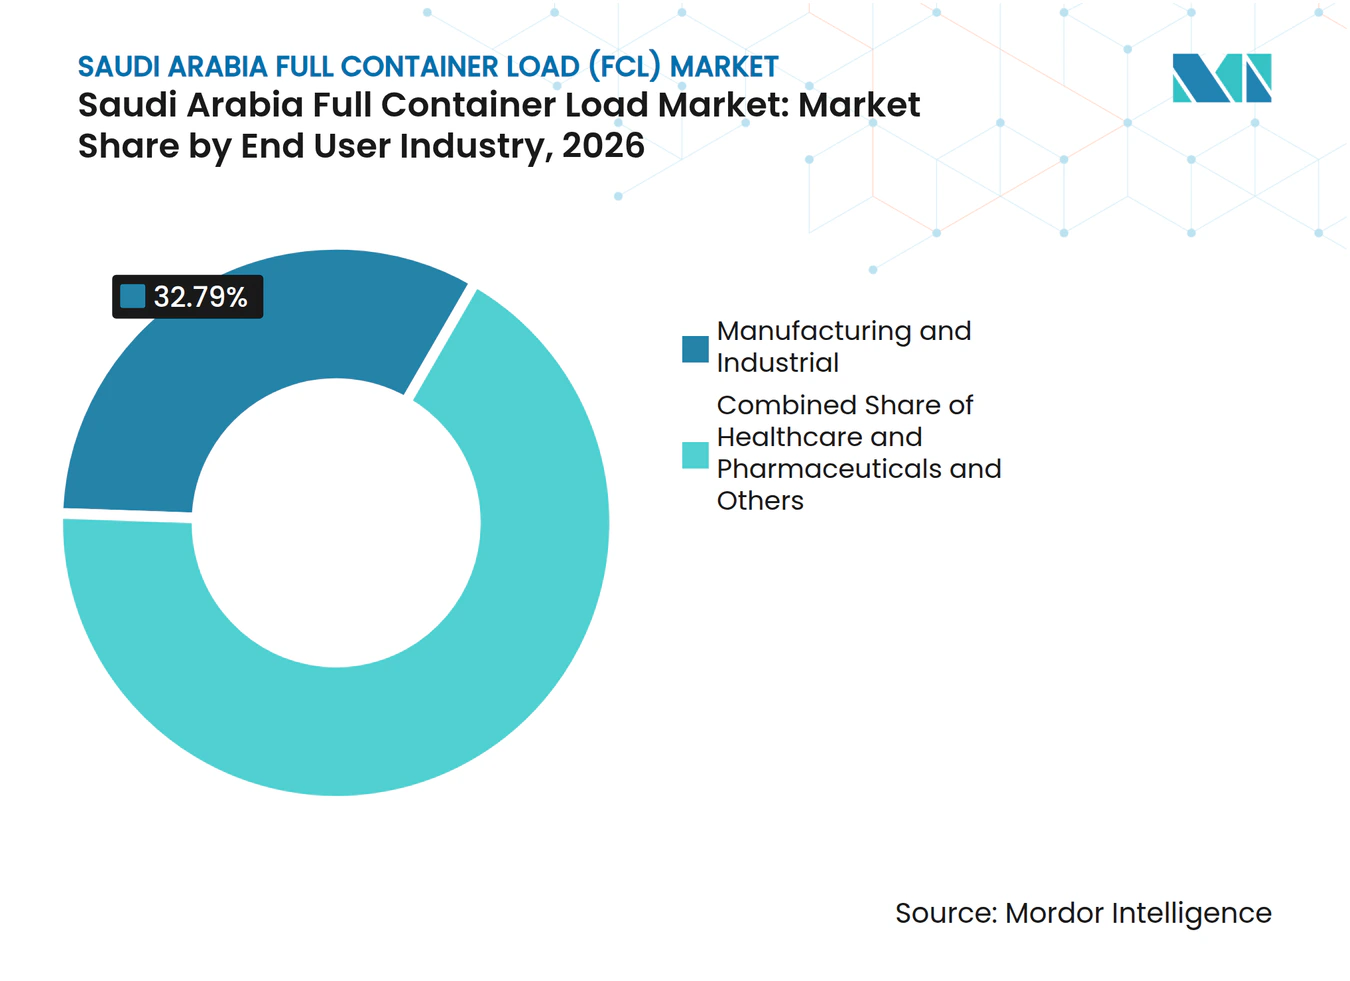
- Nach Endverbraucherbranche entfallen im Jahr 2026 32,79 % des Marktanteils im saudi-arabischen Markt für vollständige Containerladungen auf Fertigung und Industrie, während Gesundheitswesen und Pharmazeutika bis 2032 voraussichtlich mit einem CAGR von 6,36 % wachsen werden.
- Nach Region entfallen im Jahr 2026 40,03 % des Marktanteils im saudi-arabischen Markt für vollständige Containerladungen auf die östliche Region, während die westliche Region bis 2032 voraussichtlich einen CAGR von 6,62 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030 Investitionen zur Ausweitung der FCL-Hafenkapazität | +1.2% | Global, konzentriert auf Dschidda und Dammam | Langfristig (≥ 4 Jahre) |
| Diversifizierung weg vom Öl zur Steigerung der containerisierten Exportfrachtnachfrage | +0.9% | National, mit frühen Gewinnen im Islamischen Hafen Dschidda und Jubail | Mittelfristig (2–4 Jahre) |
| Wachstum der Gateway-Fracht zur Stärkung der FCL-Ströme zwischen Dschidda und Dammam | +0.8% | Westliche Provinz Dschidda und östliche Provinz Dammam | Kurzfristig (≤ 2 Jahre) |
| Einzelhandelsexpansion zur Steigerung der containerisierten Nachschubfrachtnachfrage | +0.6% | National, konzentriert in den Ballungsräumen Riad, Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Digitaler Zoll zur Verbesserung der FCL-Dokumentation und -Abfertigung | +0.4% | National, in allen Seehäfen | Kurzfristig (≤ 2 Jahre) |
| Hafen-Schienen-Integration zur Stärkung der Ost-West-Containerkonnektivität | +0.5% | Östliche Provinz bis Zentralsaudi-Arabien, mit Ausstrahlungseffekten auf Westsaudi-Arabien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030 Investitionen zur Ausweitung der FCL-Hafenkapazität
Der saudi-arabische Markt für vollständige Containerladungen wird durch Investitionen im Rahmen von Vision 2030 unterstützt, die die Terminalkapazität ausbauen und den Betrieb modernisieren. Mawani unterzeichnete im Jahr 2025 Privatisierungsverträge im Wert von mehr als 2,2 Milliarden SAR (586,21 Millionen USD) für Mehrzweck-Frachtterminals in 8 Häfen im Rahmen eines Bau-Betriebs-Übertragungsmodells[1]. Privatwirtschaftliche Betreiber verwalten den Terminalbetrieb unter der Regulierungsaufsicht von Mawani. Die laufende Hafenerweiterung in Dammam erhöht die Containerumschlagskapazität und stärkt die maritime Logistikinfrastruktur Saudi-Arabiens. Mit zunehmendem Volumen werden effiziente Binnentransportverbindungen für den Warentransport zwischen Häfen und Binnenmärkten immer wichtiger.
Diversifizierung weg vom Öl zur Steigerung der containerisierten Exportfrachtnachfrage
Der Nicht-Öl-Handel schafft zusätzliche Auslandsnachfrage für den saudi-arabischen Markt für vollständige Containerladungen. Nicht-Öl-Exporte einschließlich Re-Exporte erreichten im Jahr 2025 366,08 Milliarden SAR (97,54 Milliarden USD), was einem Anstieg von 18,9 % gegenüber dem Vorjahr entspricht. Die Re-Export-Aktivität Saudi-Arabiens wächst, unterstützt durch seine zunehmende Rolle als regionales Verteilungszentrum. Steigende Exporte von Maschinen und elektrischen Geräten schaffen zusätzliche Nachfrage nach Containerdiensten, die für höherwertige Fracht geeignet sind. Der König-Fahad-Industrieseehafen in Jubail trägt ebenfalls zu Nicht-Öl-Exportbewegungen bei. Ausgewogenere Import- und Exportströme können die Geräteauslastung verbessern und die Abhängigkeit von importgetriebener Frachtnachfrage verringern.
Wachstum der Gateway-Fracht zur Stärkung der FCL-Ströme zwischen Dschidda und Dammam
Dschidda und Dammam bleiben die zentralen Gateways für den saudi-arabischen Markt für vollständige Containerladungen. Der Islamische Hafen Dschidda verarbeitete im Jahr 2025 4,3 Millionen TEU, was 47,3 % des nationalen Containerumschlags entspricht. Der König-Abdulaziz-Hafen in Dammam verarbeitete im Laufe des Jahres 2,58 Millionen TEU, wodurch die beiden Gateways für Import-, Export- und Umschlagaktivitäten zentral wurden. Mawani nahm im März 2026 den SE4-Dienst von Hapag-Lloyd in Dschidda auf und verband den Hafen direkt mit wichtigen ostasiatischen Häfen und Tanjung Pelepas. Der Dienst kann Schiffe mit einer Kapazität von bis zu 17.000 TEU einsetzen. Direktanläufe können die Abhängigkeit von Umschlagdrehkreuzen in Drittländern verringern und die Fahrplanoptionen für Verlader verbessern.
Hafen-Schienen-Integration zur Stärkung der Ost-West-Containerkonnektivität
Die Hafen-Schienen-Integration erweitert die effektive Reichweite von Dammam für den saudi-arabischen Markt für vollständige Containerladungen. Saudi Arabia Railways begann im Januar 2025 mit dem Betriebstest einer neuen Güterstrecke in Al-Ahsa. Die Verbindung verbessert den Korridor zwischen dem König-Abdulaziz-Hafen und dem Riyadh Dry Port. Saudi Global Ports betreibt bis zu 7 tägliche Schienendienste zwischen diesen Standorten. Der Dienst bietet Verladern eine Alternative zu rein straßengebundenen Binnentransporten. Ein stärkerer Schienenkorridor kann die Abfertigungskomplexität verringern und den Zugang von Dammam zu zentralen saudi-arabischen Nachfragezentren erweitern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Störungen im Roten Meer erhöhen die Volatilität bei FCL-Umleitungen | -0.7% | Westhäfen, einschließlich Dschidda und König Abdullah, mit Ausstrahlungseffekten auf alle saudi-arabischen Gateways | Kurzfristig (≤ 2 Jahre) |
| Hafenstau erhöht das Risiko langer Containerverweildauer | -0.5% | Islamischer Hafen Dschidda und König-Abdulaziz-Hafen in Dammam | Kurzfristig (≤ 2 Jahre) |
| Compliance-Komplexität erhöht den FCL-Dokumentationsaufwand | -0.3% | National, in allen FCL-Häfen und Zollstellen | Mittelfristig (2–4 Jahre) |
| Ungleichgewichte bei Leercontainern erhöhen die Kosten für die Küstenumpositionierung | -0.3% | Östliche Provinz, einschließlich Dammam und Jubail, mit Ausstrahlungseffekten auf Dschidda | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Störungen im Roten Meer erhöhen die Volatilität bei FCL-Umleitungen
Sicherheitsstörungen stellen eine unmittelbare Einschränkung für den saudi-arabischen Markt für vollständige Containerladungen dar, da beide Küstenrouten unter Druck geraten können. MSC erklärte im März 2026 ein Reiseende für Sendungen in Richtung Arabischer Golf. Die Maßnahme unterbrach etablierte Routingmuster für Containerverlader. Maersk änderte im gleichen Zeitraum auch die Verfahren für die Rückgabe von Leercontainern in den saudi-arabischen Golfhäfen. Umleitungen können zusätzliche Lager-, Umpositionierungs- und Planungskosten verursachen. Kapazitätserweiterungen in Häfen bleiben wertvoll, können jedoch die Kosten gleichzeitiger Störungen auf den Routen des Roten Meeres und des Golfs nicht vollständig beseitigen.
Ungleichgewichte bei Leercontainern erhöhen die Kosten für die Küstenumpositionierung
Die Geräteverfügbarkeit bleibt eine praktische Herausforderung für den saudi-arabischen Markt für vollständige Containerladungen. Maersk setzte im März 2026 die Rückgabe von Leercontainern in Dammam und Jubail aus und leitete die Rückgaben nach Dschidda um[2]. Ocean Network Express verlangte ebenfalls unter vorübergehenden Regelungen Leercontainerrückgaben in Dschidda oder Sohar. Diese Änderungen vergrößern die Distanz zwischen der Frachtlieferung und der Geräterückgabe für einige Verlader. Importgetriebene Handelsmuster können dazu führen, dass Geräte am falschen Ort für Exporteure verbleiben. Ein weiteres Wachstum der Nicht-Öl-Exporte ist daher wichtig, da es eine regelmäßigere ausgehende Nutzung verfügbarer Container schaffen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Handelsfluss:
Internationales FCL verankert den saudi-arabischen containerisierten HandelInternationales FCL entfällt im Jahr 2026 auf 85,32 % des Marktanteils im saudi-arabischen Markt für vollständige Containerladungen und soll bis 2032 einen CAGR von 6,24 % verzeichnen. Maschinen und elektrische Geräte machten im Jahr 2025 29,0 % der Importe aus, während Transportausrüstung 13,6 % ausmachte. Diese Kategorien benötigen regelmäßige Verbindungen mit Fertigungszentren außerhalb des Königreichs. Internationale Dienste unterstützen auch Industrieprojekte, den Einzelhandelsnachschub sowie pharmazeutische Importe. Direkte Hauptleitungsverbindungen bleiben daher für die Servicequalität und die Geräteverfügbarkeit zentral.
Inländische und Küsten-FCL-Dienste gewinnen an Wert, da Häfen, Schienkorridore und Trockenhäfen mehr multimodale Optionen schaffen. Die Integration des Riyadh Dry Port bietet Dammam-Fracht eine direktere Route nach Zentralsaudi-Arabien. Re-Export-Aktivitäten fügen Containerbewegungen durch Verteilung und Verarbeitung vor einer weiteren internationalen Reise hinzu.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Containertyp:
Wachstum bei Kühlcontainern spiegelt einen sich verändernden Fracht-Mix widerTrockencontainer entfallen im Jahr 2026 auf 81,25 % des Marktanteils im saudi-arabischen Markt für vollständige Containerladungen. Gekühlte Container sollen bis 2032 einen CAGR von 5,38 % verzeichnen. Allgemeine Waren und Industriefracht bilden weiterhin den Großteil des containerisierten Handels. Pharmazeutische, Lebensmittel- und andere verderbliche Produkte benötigen einen stärker kontrollierten Transport. Reedereien und Terminals mit zuverlässiger Stromversorgung, Inspektionsprozessen und Frachtübersicht haben eine stärkere Position im saudi-arabischen Markt für vollständige Containerladungen.
DP World erhöhte die Kühlcontainerkapazität an seinem South Container Terminal in Dschidda im März 2025 von 1.200 auf 2.340 Einheiten[3]. Das Terminal fügte auch eine Einrichtung hinzu, die bis zu 75 gekühlte Container gleichzeitig inspizieren kann. Tank- und Spezialausrüstungscontainer dienen dem Bedarf an petrochemischer und Projektfracht. Die Anforderungen der Saudi-Arabischen Behörde für Lebensmittel und Arzneimittel an die Temperaturintegrität und die Dokumentation der Guten Vertriebspraxis begünstigen Betreiber mit etablierten Kühlkettenkontrollen. Dies kann die Beteiligung von Anbietern ohne spezialisierte Einrichtungen oder validierte Verfahren einschränken.
Nach Containergröße:
Größere Behälter gewinnen durch Volumeneffizienz an Bedeutung20-Fuß-Container entfallen im Jahr 2026 auf 53,86 % der Marktgröße im saudi-arabischen Markt für vollständige Containerladungen. Das Segment der 40-Fuß-Container soll bis 2032 einen CAGR von 5,12 % verzeichnen. Das 20-Fuß-Format eignet sich für gemischte Fracht und etablierte Abfertigungssysteme in saudi-arabischen Gateways. Einzelhandels-, Automobil- und Elektroniksendungen können davon profitieren, größere Mengen in weniger Behältern zu transportieren. Dies kann die Frachtkosten pro Einheit senken, wenn die Fracht den verfügbaren Raum effizient nutzt.
Der SE4-Dienst von Hapag-Lloyd in Dschidda kann Schiffe mit einer Kapazität von bis zu 17.000 TEU einsetzen. Die Gemini Cooperation machte Dschidda zu einem Knotenpunkt innerhalb eines Netzwerks von 340 Schiffen über 57 Dienste. Größere Dienste unterstützen häufige Abfahrten für Konsum- und Industriefracht. Die Abwicklung von E-Commerce und der Einzelhandelsnachschub unterstützen raumeffiziente Ladungen. Maersk identifizierte die Einzelhandelsexpansion im Jahr 2025 als wichtigen Logistikbedarfsfaktor.
Nach Endverbraucherbranche:
Gesundheitswesen und Pharmazeutika schaffen hochwertige NachfrageFertigung und Industrie entfallen im Jahr 2026 auf 32,79 % des Marktanteils im saudi-arabischen Markt für vollständige Containerladungen. Das Segment wird durch petrochemische Aktivitäten und Maschinenimporte unterstützt. Gesundheitswesen und Pharmazeutika sollen bis 2032 einen CAGR von 6,36 % verzeichnen. Steigende Biologika-Importe und die Lokalisierung der Pharmaindustrie erhöhen die Nachfrage nach kontrolliertem Fracht- und Lagertransport. Diese Arbeit erfordert die Koordination zwischen Reedereien, Terminals, Spediteuren, Lagerhäusern und Zollprozessen.
AJEX Logistics Services eröffnete im Oktober 2025 ein 3.000 m² großes Pharmadepot in Riad. Die Einrichtung umfasst 2–8 °C-Kammern für gekühlte Biologika und -20 °C-Kammern für gefrorene Zelltherapien. Einzel- und Konsumgüter bleiben eine wichtige Quelle für eingehende Volumina. Chemikalien, Automobilkomponenten, Lebensmittel und Getränke, Elektronik, Landwirtschaft und Forstwirtschaft sorgen ebenfalls für eine regelmäßige Containernachfrage. Betreiber, die Seefracht, Zollabfertigung und spezialisierte Binnendistribution kombinieren, können diesen Bereich der Frachtbedürfnisse abdecken.

Geografische Analyse
Die östliche Region entfällt im Jahr 2026 auf 40,03 % des saudi-arabischen Marktes für vollständige Containerladungen. Ihre Führungsposition spiegelt die industrielle Konzentration und die Gateway-Rolle des König-Abdulaziz-Hafens am Golf im saudi-arabischen Markt für vollständige Containerladungen wider. Dammam verarbeitete im Jahr 2025 39,2 Millionen Tonnen eingehende Fracht. Saudi Global Ports erhöhte die Kapazität des zweiten Terminals im November 2025 von 2,5 Millionen auf 3,8 Millionen TEU. Schienendienste zum Riyadh Dry Port erweitern die Reichweite der Region in das Zentrum Saudi-Arabiens.
Die westliche Region soll bis 2032 mit einem CAGR von 6,62 % wachsen, unterstützt durch anhaltende Investitionen in die Hafeninfrastruktur und die Containerumschlagskapazität. Der Islamische Hafen Dschidda verarbeitete im Jahr 2025 4,3 Millionen TEU, was 47,3 % des nationalen Durchsatzes entspricht, und festigt seine Rolle als wichtiges Gateway für den internationalen Handel und die Frachtverteilung. Im März 2025 eröffneten DP World und Mawani das 3 Milliarden SAR (799,38 Millionen USD) teure South Container Terminal und stärkten damit die Fähigkeit des Hafens, wachsende Containervolumina aufzunehmen und die Frachtabfertigungseffizienz zu verbessern. Die Einrichtung hat ein langfristiges Kapazitätsziel von 5 Millionen TEU und bietet Spielraum zur Unterstützung des künftigen Handelswachstums und größerer Schifffahrtsanforderungen. Darüber hinaus stellt die Entwicklungsvereinbarung für Terminal 4 eine weitere geplante Kapazitätserweiterung in Dschidda dar, die die Position der Region als wichtiger maritimer Logistikknotenpunkt weiter stärkt und ihre Fähigkeit verbessert, steigende Import-, Export- und Umschlagaktivitäten zu bewältigen.
Zentralsaudi-Arabien entwickelt sich von einem Binnenziel zu einem vernetzten Logistikknotenpunkt. Das Riyadh Dry Port Ecosystem strebt bis 2030 eine jährliche Kapazität von mehr als 1,5 Millionen Containern an. Nördliche Gebiete dienen hauptsächlich grenzüberschreitenden Verbindungen in Richtung Irak und Jordanien. Die 20-jährigen Konzessionen von RSGT bieten einen Betriebsrahmen für Jazan und andere Terminals am Roten Meer.
Wettbewerbslandschaft
Marktkonzentration
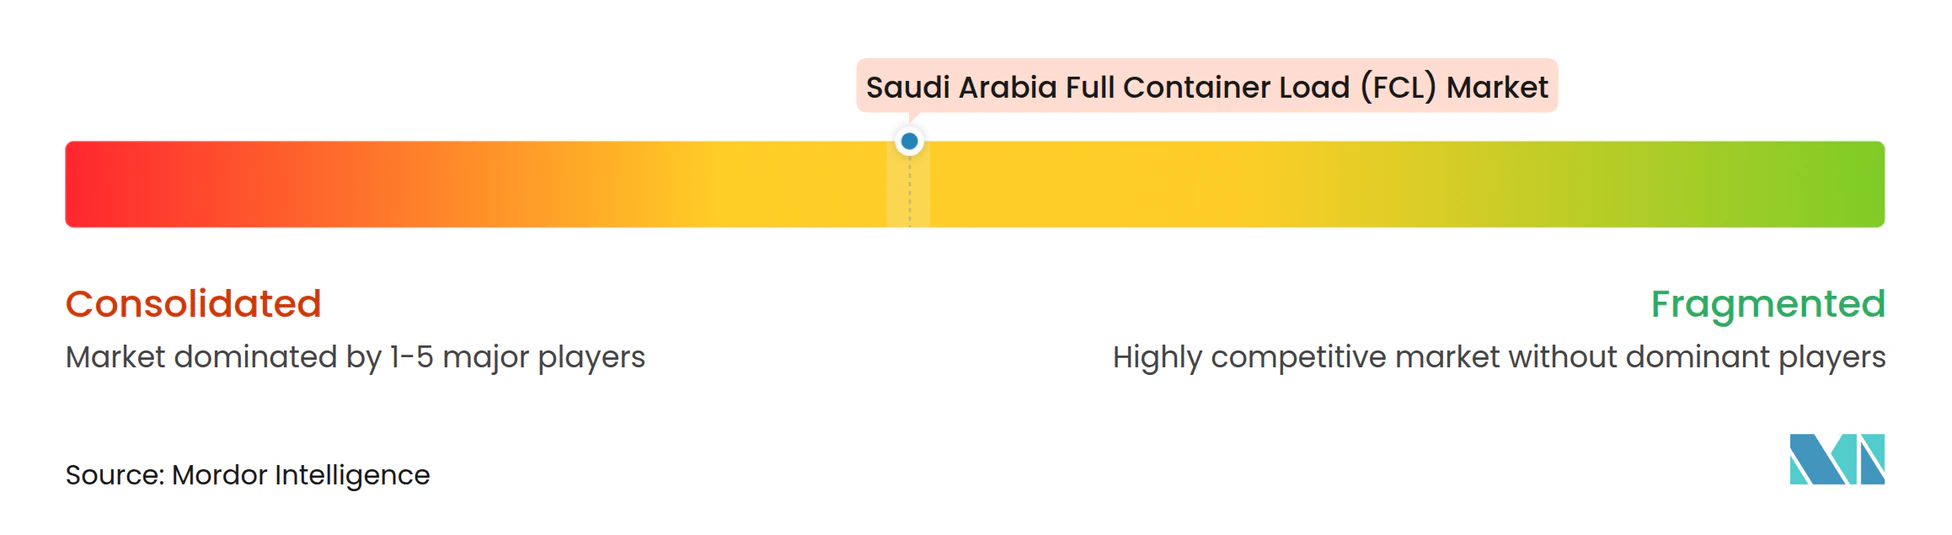
Der saudi-arabische Markt für vollständige Containerladungen ist unter Hauptlinienbetreibern konsolidiert. Maersk, CMA CGM, MSC und Hapag-Lloyd verankern die wichtigsten Ströme durch Dschidda und Dammam. Ihre Größe unterstützt Direktanläufe, Geräteverfügbarkeit und breite Fahrtnetze. Maersk und Hapag-Lloyd platzierten Dschidda innerhalb des Gemini Cooperation-Netzwerks von 340 Schiffen über 57 Dienste. ZIM, Wan Hai, Yang Ming und Evergreen konkurrieren auf Zubringer- und sekundären Hauptlinienverbindungen.
Terminalbetreiber konkurrieren durch Kapazität und digitale Prozesse. Das Dschidda-Terminal von DP World nutzt Frachterfassungs- und Echtzeit-Tracking-Systeme. CMA CGM und RSGT vereinbarten die Entwicklung von Terminal 4 in Dschidda mit einer anfänglichen Investition von 434 Millionen USD[4]. Das Projekt wird Tiefwasserliegeplätze und 10 Schiff-zu-Ufer-Kräne hinzufügen. Diese Schritte machen Kapazität, Technologie und langfristigen Terminalzugang zu zentralen Wettbewerbsfaktoren im saudi-arabischen Markt für vollständige Containerladungen.
Spediteure konkurrieren durch Zollkompetenz, Sendungstransparenz und integrierte Logistikabdeckung. ZATCA verlangt die Vorabeinreichung von Zollanmeldungen für eingehende Seefracht, wodurch Dokumentationsgenauigkeit und regulatorische Compliance für eine effiziente Abfertigung unerlässlich sind. DSV schloss die Integration von DB Schenker in Saudi-Arabien im Februar 2026 ab und stärkte damit seine integrierten Fracht- und Logistikfähigkeiten. DHL Supply Chain verpflichtete sich ebenfalls zu einer Investition von 130 Millionen EUR (152,92 Millionen USD) in einen Logistik- und Verteilungsknotenpunkt in Riad und erweiterte damit die Lager- und Verteilungskapazität. Diese Entwicklungen unterstreichen die Bedeutung von Zollabfertigung, Netzwerkintegration und durchgängiger Logistikabdeckung im saudi-arabischen Markt für vollständige Containerladungen.
Branchenführer im saudi-arabischen Markt für vollständige Containerladungen (FCL)
-
Bahri
-
Folk Maritime
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Markt für vollständige Containerladungen (FCL) Unternehmen in diesem Bericht
- A.P. Moller - Maersk
- Aramex PJSC
- Bahri
- CMA CGM Group
- COSCO Shipping Lines
- DHL Group
- DP World
- DSV A/S (including DB Schenker)
- Evergreen Marine Corporation
- Expeditors International of Washington, Inc.
- Folk Maritime
- GAC Saudi Arabia
- Hapag-Lloyd AG
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Mediterranean Shipping Company (MSC)
- Ocean Network Express (ONE)
- Pacific International Lines (PIL)
- SAL Saudi Logistics Services Company
- Wan Hai Lines
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd
Neueste Industrielle Entwicklungen in Saudi-Arabien Markt für vollständige Containerladungen (FCL)
- August 2026: Red Sea Gateway Terminal (RSGT) und CMA CGM Group unterzeichneten endgültige Vereinbarungen für eine gemeinsame Entwicklung von Terminal 4 am Islamischen Hafen Dschidda im Wert von 434 Millionen USD, mit einer jährlichen Umschlagskapazität von bis zu 2,6 Millionen TEU, 10 neuen Schiff-zu-Ufer-Kränen und Tiefwasserliegeplätzen.
- Februar 2026: DSV A/S schloss die Inbetriebnahme der DB Schenker-Integration in Saudi-Arabien ab und schuf damit eine einheitliche Logistikorganisation für Luft- und Seefracht, Kontraktlogistik und Straßentransport im Königreich.
- Dezember 2025: Mawani unterzeichnete am Rande der Made in Saudi Expo 2025 ein Memorandum of Understanding mit MSC, Maersk und CMA CGM mit dem Ziel, das Engagement der Reedereien für saudi-arabische nationale Exportrouten zu stärken und den Servicezugang für saudi-arabische Exporteure über mehrere Warenkorridore hinweg zu erweitern.
- November 2025: Saudi Global Ports eröffnete die 1,5 Milliarden SAR (399,69 Millionen USD) teure Erweiterung des zweiten Containerterminals am König-Abdulaziz-Hafen in Dammam und erhöhte damit die Kapazität von 2,5 Millionen auf 3,8 Millionen TEU.
Berichtsumfang des saudi-arabischen Marktes für vollständige Containerladungen (FCL)
Segmentierungsübersicht
| Inländisches / Küsten-FCL | |
| Internationales FCL | Importfluss |
| Exportfluss |
| Trockencontainer |
| Kühlcontainer |
| Tankcontainer |
| Spezialausrüstungscontainer |
| 20-Fuß-Container |
| 40-Fuß-Container |
| Fertigung und Industrie |
| Einzel- und Konsumgüter |
| Lebensmittel und Getränke |
| Automobil und Komponenten |
| Chemikalien und Petrochemikalien |
| Elektronik und Elektrotechnik |
| Landwirtschaft und Forstwirtschaft |
| Gesundheitswesen und Pharmazeutika |
| Sonstige Endverbraucher |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Jouf und Arar) |
| Südlich (Asir, Jazan und Najran) |
| Nach Handelsfluss | Inländisches / Küsten-FCL | |
| Internationales FCL | Importfluss | |
| Exportfluss | ||
| Nach Containertyp | Trockencontainer | |
| Kühlcontainer | ||
| Tankcontainer | ||
| Spezialausrüstungscontainer | ||
| Nach Containergröße | 20-Fuß-Container | |
| 40-Fuß-Container | ||
| Nach Endverbraucherbranche | Fertigung und Industrie | |
| Einzel- und Konsumgüter | ||
| Lebensmittel und Getränke | ||
| Automobil und Komponenten | ||
| Chemikalien und Petrochemikalien | ||
| Elektronik und Elektrotechnik | ||
| Landwirtschaft und Forstwirtschaft | ||
| Gesundheitswesen und Pharmazeutika | ||
| Sonstige Endverbraucher | ||
| Nach Region | Zentral (Riad, Al-Qassim und Hail) | |
| Östlich (Ash-Sharqiyah) | ||
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | ||
| Nördlich (Al-Jouf und Arar) | ||
| Südlich (Asir, Jazan und Najran) | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der saudi-arabische Markt für vollständige Containerladungen bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 3,68 Milliarden USD erreichen wird, mit einem CAGR von 4,71 % ab 2027, da Hafenkapazität, Direktdienste und Nicht-Öl-Handel wachsen.
Welcher Handelsfluss führt den containerisierten Frachttransport in Saudi-Arabien an?
Internationales FCL führt mit einem Anteil von 85,32 % im Jahr 2026 und soll bis 2032 einen CAGR von 6,24 % verzeichnen, unterstützt durch Importnachfrage und wachsende Exportverbindungen.
Welcher Containertyp wird in Saudi-Arabien voraussichtlich am schnellsten wachsen?
Kühlcontainer sollen bis 2032 einen CAGR von 5,38 % verzeichnen, unterstützt durch Lebensmittel- und Pharmafracht, die eine kontrollierte Abfertigung in Häfen und Binneneinrichtungen erfordert.
Warum ist Dschidda für den Containerschifffahrtsverkehr in Saudi-Arabien wichtig?
Dschidda verarbeitete im Jahr 2025 4,3 Millionen TEU und erhält bedeutende Terminalinvestitionen, direkte Ost-West-Dienste, Kühlcontainerkapazität und tiefere Umschlagverbindungen.
Was treibt die Nachfrage nach pharmazeutischer Containerlogistik an?
Steigende Biologika-Importe und die Lokalisierung der Pharmaindustrie erhöhen die Nachfrage nach temperaturkontrolliertem Transport, Lagerung, Dokumentation und spezialisierten Einrichtungen, die die Produktintegrität wahren können.
Welche Risiken beeinflussen den Containerfrachttransport in Saudi-Arabien?
Routenstörungen, Hafenstau, Dokumentationsanforderungen und Ungleichgewichte bei Leercontainern können die Kosten erhöhen, die Fahrplanvorhersehbarkeit verringern und die Frachtfreigabe für Verlader verzögern.