
Taille et part du marché du chargement complet (FCL) en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.78 Milliards de dollars |
| Taille du Marché (2027) | 2.92 Milliards de dollars |
| Taille du Marché (2032) | 3.68 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chargement complet (FCL) en Arabie Saoudite par Mordor Intelligence
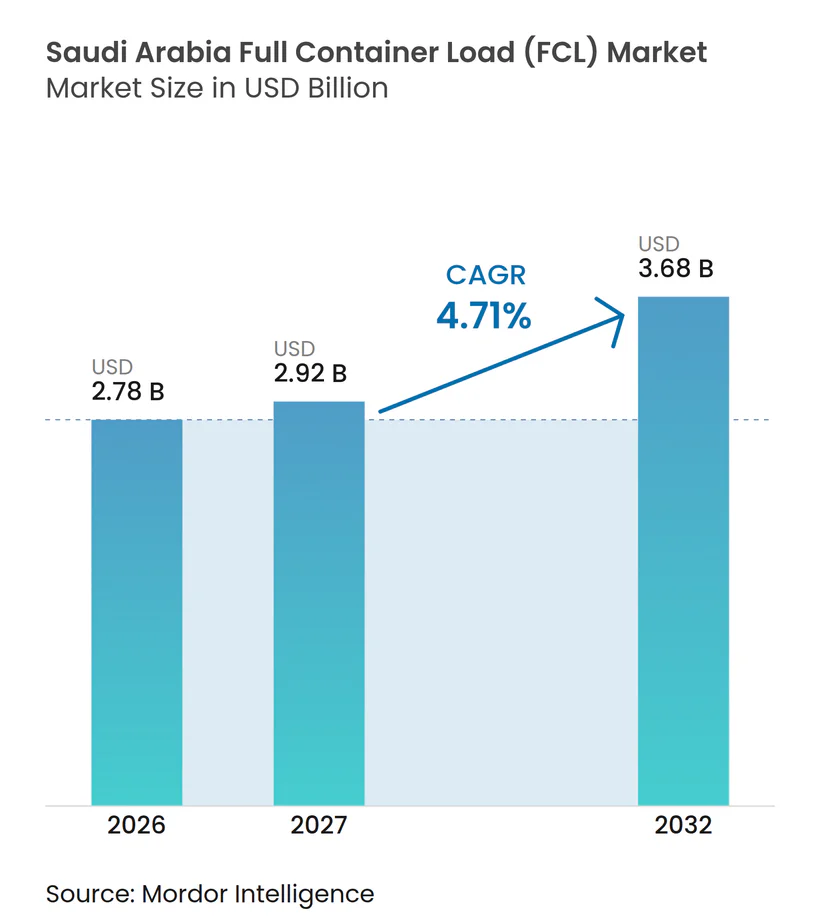
La taille du marché du chargement complet en Arabie Saoudite est évaluée à 2,78 milliards USD en 2026 et devrait croître de 2,92 milliards USD en 2027 pour atteindre 3,68 milliards USD d'ici 2032, à un CAGR de 4,71 % durant la période de prévision 2027-2032.
Le marché du chargement complet en Arabie Saoudite est en cours de transformation sous l'effet des investissements portuaires, d'un commerce hors pétrole plus soutenu et de connexions maritimes directes plus étendues. Le traitement des conteneurs dans les ports supervisés par Mawani a augmenté de 10,58 % en 2025 pour atteindre 8,3 millions de conteneurs standard, tandis que le transbordement a progressé de 11,78 % pour atteindre 1,9 million de TEUs. Cette croissance soutient une utilisation plus élevée des infrastructures de transit, notamment lorsque le fret transite entre les routes de la mer Rouge et du Golfe. Les marchandises manufacturées à plus haute valeur ajoutée et le fret sensible à la température accroissent également le besoin d'une manutention, d'un stockage et d'un transport intérieur fiables. La compétitivité dépend désormais de la portée du réseau, de la capacité des terminaux, des capacités de conformité numérique et de la capacité à gérer les perturbations sans retarder le fret.
Points clés du rapport
- Par flux commercial, le FCL international représente 85,32 % de la part du marché du chargement complet en Arabie Saoudite en 2026 et devrait enregistrer un CAGR de 6,24 % jusqu'en 2032.
- Par type de conteneur, les conteneurs secs représentent 81,25 % de la taille du marché du chargement complet en Arabie Saoudite en 2026, tandis que les conteneurs réfrigérés devraient se développer à un CAGR de 5,38 % jusqu'en 2032.
- Par taille de conteneur, les conteneurs de 20 pieds représentent 53,86 % de la taille du marché du chargement complet en Arabie Saoudite en 2026, tandis que les conteneurs de 40 pieds ont enregistré le CAGR projeté le plus élevé à 5,12 % jusqu'en 2032.
- Par secteur d'utilisation final, la fabrication et l'industrie représentent 32,79 % de la part du marché du chargement complet en Arabie Saoudite en 2026, tandis que la santé et les produits pharmaceutiques devraient progresser à un CAGR de 6,36 % jusqu'en 2032.
- Par région, l'Est représente 40,03 % de la part du marché du chargement complet en Arabie Saoudite en 2026, tandis que l'Ouest devrait enregistrer un CAGR de 6,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements liés à Vision 2030 élargissant la capacité portuaire FCL | +1.2% | Mondial, concentré à Djeddah et Dammam | Long terme (≥ 4 ans) |
| Diversification hors pétrole accroissant la demande de fret conteneurisé à l'exportation | +0.9% | National, avec des gains précoces au port islamique de Djeddah et à Jubail | Moyen terme (2-4 ans) |
| Croissance du fret de transit renforçant les flux FCL Djeddah-Dammam | +0.8% | Provinces de Djeddah à l'Ouest et de Dammam à l'Est | Court terme (≤ 2 ans) |
| Expansion du commerce de détail accroissant la demande de fret de réapprovisionnement conteneurisé | +0.6% | National, concentré dans les zones métropolitaines de Riyad, Djeddah et Dammam | Moyen terme (2-4 ans) |
| Douanes numériques améliorant la documentation et le dédouanement FCL | +0.4% | National, dans tous les ports maritimes | Court terme (≤ 2 ans) |
| Intégration port-rail renforçant la connectivité des conteneurs Est-Ouest | +0.5% | Province de l'Est vers le centre de l'Arabie Saoudite, avec des retombées vers l'Arabie Saoudite occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissements liés à Vision 2030 élargissant la capacité portuaire FCL
Le marché du chargement complet en Arabie Saoudite est soutenu par les investissements liés à Vision 2030 qui élargissent la capacité des terminaux et modernisent les opérations. Mawani a signé des contrats de privatisation dépassant 2,2 milliards SAR (586,21 millions USD) en 2025 pour des terminaux à usage multiple dans 8 ports selon un modèle Construire-Exploiter-Transférer[1]. Les opérateurs du secteur privé gèrent les opérations des terminaux sous la supervision réglementaire de Mawani. L'expansion portuaire en cours à Dammam accroît la capacité de traitement des conteneurs et renforce l'infrastructure logistique maritime de l'Arabie Saoudite. À mesure que les volumes augmentent, des connexions de transport intérieur efficaces deviendront de plus en plus importantes pour acheminer le fret entre les ports et les marchés intérieurs.
Diversification hors pétrole accroissant la demande de fret conteneurisé à l'exportation
Le commerce hors pétrole crée une demande sortante supplémentaire pour le marché du chargement complet en Arabie Saoudite. Les exportations hors pétrole, y compris les réexportations, ont atteint 366,08 milliards SAR (97,54 milliards USD) en 2025, en hausse de 18,9 % par rapport à l'année précédente. L'activité de réexportation de l'Arabie Saoudite se développe, soutenue par son rôle croissant de plaque tournante de distribution régionale. La hausse des exportations de machines et d'équipements électriques crée une demande supplémentaire pour des services de conteneurs adaptés aux marchandises à plus haute valeur ajoutée. Le port industriel maritime du roi Fahad à Jubail contribue également aux mouvements d'exportation hors pétrole. Des flux d'importation et d'exportation plus équilibrés peuvent améliorer l'utilisation des équipements et réduire la dépendance à la demande de fret axée sur les importations.
Croissance du fret de transit renforçant les flux FCL Djeddah-Dammam
Djeddah et Dammam demeurent les principales portes d'entrée du marché du chargement complet en Arabie Saoudite. Le port islamique de Djeddah a traité 4,3 millions de TEUs en 2025, soit 47,3 % du débit national de conteneurs. Le port du roi Abdulaziz à Dammam a traité 2,58 millions de TEUs au cours de l'année, faisant des deux portes d'entrée des acteurs centraux de l'activité d'importation, d'exportation et de transbordement. Mawani a ajouté le service SE4 de Hapag-Lloyd à Djeddah en mars 2026, reliant directement le port aux principaux ports d'Asie de l'Est et à Tanjung Pelepas. Le service peut déployer des navires d'une capacité allant jusqu'à 17 000 TEUs. Les escales directes peuvent réduire la dépendance aux hubs de transbordement de pays tiers et améliorer les options d'horaires pour les chargeurs.
Intégration port-rail renforçant la connectivité des conteneurs Est-Ouest
L'intégration port-rail élargit la portée effective de Dammam pour le marché du chargement complet en Arabie Saoudite. Les chemins de fer saoudiens ont commencé les tests opérationnels d'une nouvelle ligne de fret à Al-Ahsa en janvier 2025. La connexion améliore le corridor entre le port du roi Abdulaziz et le port sec de Riyad. Saudi Global Ports exploite jusqu'à 7 services ferroviaires quotidiens entre ces sites. Le service offre aux chargeurs une alternative aux mouvements intérieurs exclusivement routiers. Un corridor ferroviaire plus solide peut réduire la complexité de la manutention et élargir l'accès de Dammam aux centres de demande du centre de l'Arabie Saoudite.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perturbations en mer Rouge accroissant la volatilité du reroutage FCL | -0.7% | Ports occidentaux, notamment Djeddah et King Abdullah, avec des retombées sur toutes les portes d'entrée saoudiennes | Court terme (≤ 2 ans) |
| Congestion portuaire accroissant les risques de temps de séjour des conteneurs | -0.5% | Port islamique de Djeddah et port du roi Abdulaziz à Dammam | Court terme (≤ 2 ans) |
| Complexité de la conformité accroissant la charge documentaire FCL | -0.3% | National, dans tous les ports FCL et postes douaniers | Moyen terme (2-4 ans) |
| Déséquilibres des conteneurs vides accroissant les coûts de repositionnement côtier | -0.3% | Province de l'Est, notamment Dammam et Jubail, avec des retombées sur Djeddah | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Perturbations en mer Rouge accroissant la volatilité du reroutage FCL
Les perturbations sécuritaires constituent une contrainte immédiate pour le marché du chargement complet en Arabie Saoudite, car les deux routes côtières peuvent être soumises à des pressions. MSC a déclaré une fin de voyage pour les expéditions à destination du Golfe Arabique en mars 2026. Cette mesure a interrompu les schémas de routage établis pour les chargeurs de conteneurs. Maersk a également modifié les procédures de retour des conteneurs vides dans les ports saoudiens du Golfe durant la même période. Le reroutage peut engendrer des coûts de stockage, de repositionnement et de planification. Les ajouts de capacité dans les ports restent précieux, mais ils ne peuvent pas éliminer entièrement le coût d'une perturbation simultanée sur les corridors de la mer Rouge et du Golfe.
Déséquilibres des conteneurs vides accroissant les coûts de repositionnement côtier
La disponibilité des équipements demeure un défi pratique pour le marché du chargement complet en Arabie Saoudite. Maersk a suspendu les retours de conteneurs vides à Dammam et Jubail en mars 2026 et a orienté les retours vers Djeddah[2]. Ocean Network Express a également exigé des retours de conteneurs vides à Djeddah ou à Sohar dans le cadre d'arrangements temporaires. Ces changements augmentent la distance entre la livraison du fret et le retour des équipements pour certains chargeurs. Les schémas commerciaux axés sur les importations peuvent laisser les équipements au mauvais endroit pour les exportateurs. La poursuite de la croissance des exportations hors pétrole est donc importante car elle peut créer une utilisation sortante plus régulière pour les conteneurs disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par flux commercial :
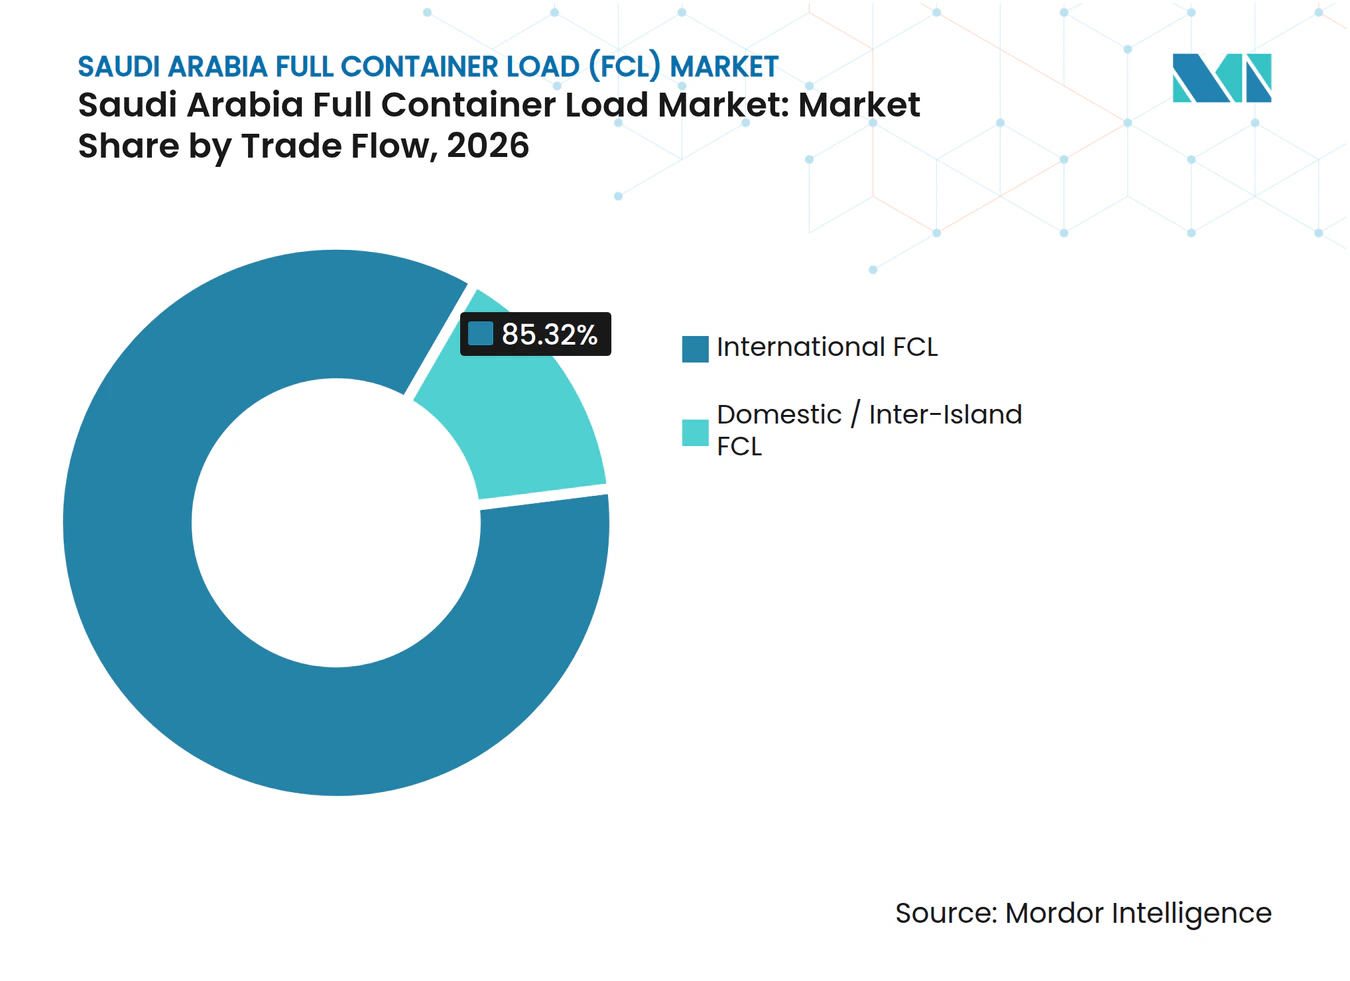
le FCL international ancre le commerce conteneurisé saoudienLe FCL international représente 85,32 % de la part du marché du chargement complet en Arabie Saoudite en 2026 et devrait enregistrer un CAGR de 6,24 % jusqu'en 2032. Les machines et équipements électriques représentaient 29,0 % des importations en 2025, tandis que les équipements de transport représentaient 13,6 %. Ces catégories nécessitent des connexions régulières avec les centres de fabrication en dehors du Royaume. Les services internationaux soutiennent également les projets industriels, le réapprovisionnement du commerce de détail et les importations pharmaceutiques. Les connexions directes sur les lignes principales restent donc essentielles à la qualité du service et à la disponibilité des équipements.
Les services FCL nationaux et inter-îles gagnent en valeur à mesure que les ports, les corridors ferroviaires et les ports secs créent davantage d'options multimodales. L'intégration du port sec de Riyad offre au fret de Dammam un itinéraire plus direct vers le centre de l'Arabie Saoudite. L'activité de réexportation ajoute des mouvements de conteneurs via la distribution et le traitement avant un autre voyage international.



Par type de conteneur :
la croissance des conteneurs réfrigérés reflète une évolution du mix de fretLes conteneurs secs représentent 81,25 % de la part du marché du chargement complet en Arabie Saoudite en 2026. Les conteneurs réfrigérés devraient enregistrer un CAGR de 5,38 % jusqu'en 2032. Les marchandises générales et le fret industriel continuent de constituer la majeure partie du commerce conteneurisé. Les produits pharmaceutiques, alimentaires et autres produits périssables nécessitent un transport plus contrôlé. Les transporteurs et les terminaux disposant d'une alimentation électrique fiable, de processus d'inspection et d'une visibilité sur le fret occupent une position plus solide sur le marché du chargement complet en Arabie Saoudite.
DP World a augmenté la capacité de conteneurs réfrigérés de son terminal sud à conteneurs à Djeddah, la faisant passer de 1 200 à 2 340 unités en mars 2025[3]. Le terminal a également ajouté une installation pouvant inspecter jusqu'à 75 conteneurs réfrigérés simultanément. Les conteneurs citernes et les conteneurs à équipement spécial répondent aux besoins en fret pétrochimique et en fret de projet. Les exigences de l'Autorité saoudienne des aliments et des médicaments en matière d'intégrité de la température et de documentation sur les bonnes pratiques de distribution favorisent les opérateurs disposant de contrôles établis de la chaîne du froid. Cela peut limiter la participation des prestataires ne disposant pas d'installations spécialisées ou de procédures validées.
Par taille de conteneur :
les grands conteneurs gagnent du terrain grâce à l'efficacité volumiqueLes conteneurs de 20 pieds représentent 53,86 % de la taille du marché du chargement complet en Arabie Saoudite en 2026. Le segment des conteneurs de 40 pieds devrait enregistrer un CAGR de 5,12 % jusqu'en 2032. Le format 20 pieds convient aux marchandises mixtes et aux systèmes de manutention établis dans les portes d'entrée saoudiennes. Les expéditions de commerce de détail, d'automobile et d'électronique peuvent bénéficier du déplacement de volumes plus importants dans moins de conteneurs. Cela peut réduire le coût du fret par unité lorsque le fret utilise efficacement l'espace disponible.
Le service SE4 de Hapag-Lloyd à Djeddah peut déployer des navires d'une capacité allant jusqu'à 17 000 TEUs. La coopération Gemini a fait de Djeddah un hub au sein d'un réseau de 340 navires sur 57 services. Les services de plus grande envergure soutiennent des départs fréquents pour le fret de consommation et industriel. L'exécution du commerce électronique et le réapprovisionnement du commerce de détail soutiennent des chargements efficaces en termes d'espace. Maersk a identifié l'expansion du commerce de détail comme un facteur important de la demande logistique en 2025.
Par secteur d'utilisation final :
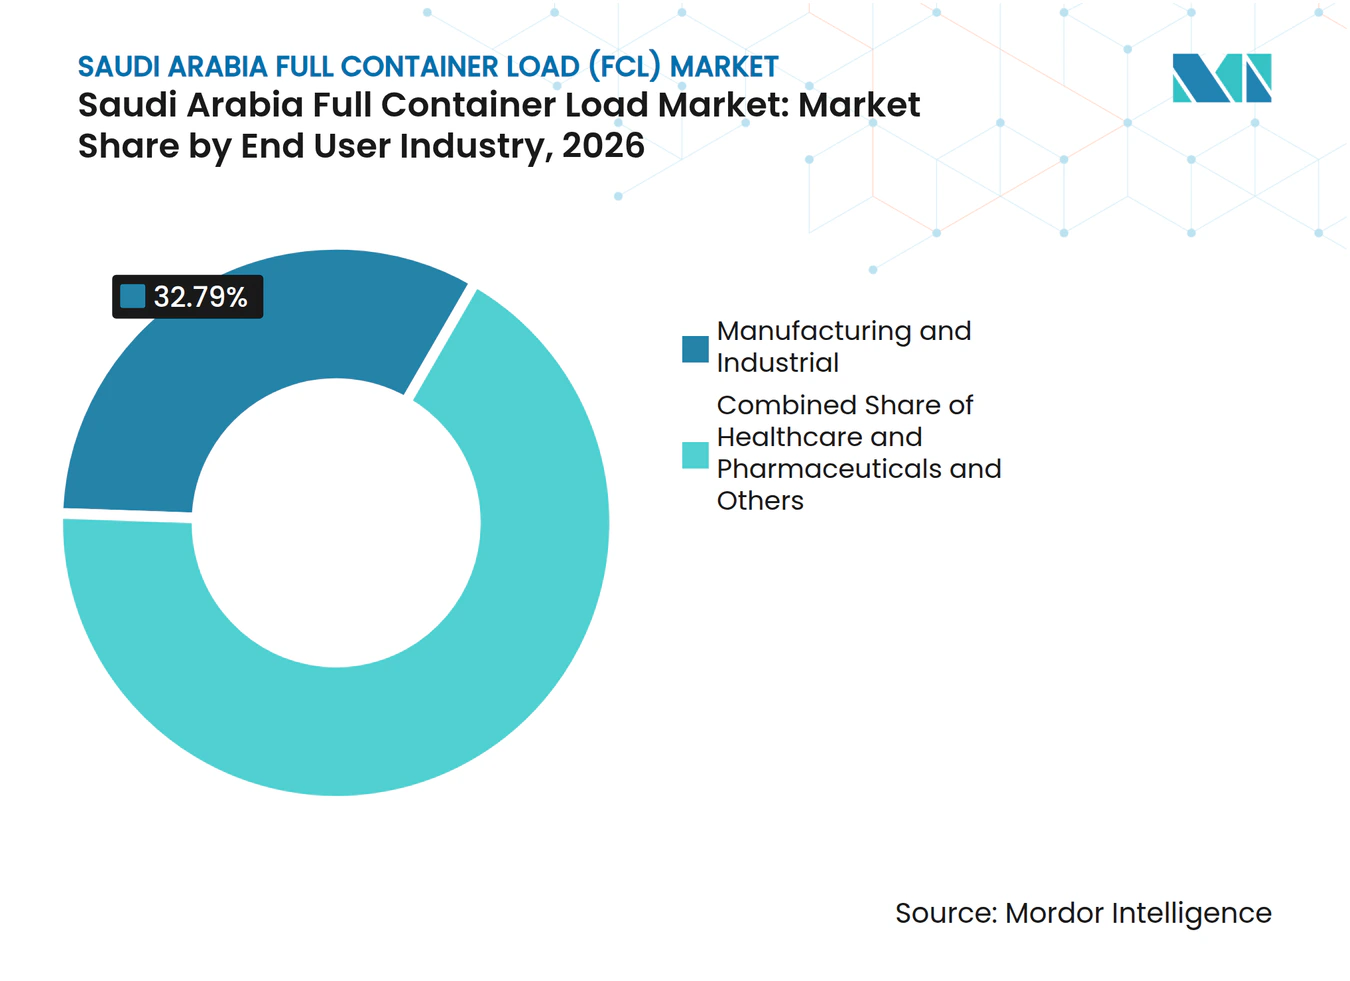
la santé et les produits pharmaceutiques créent une demande à haute valeur ajoutéeLa fabrication et l'industrie représentent 32,79 % de la part du marché du chargement complet en Arabie Saoudite en 2026. Le segment est soutenu par l'activité pétrochimique et les importations de machines. La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 6,36 % jusqu'en 2032. La hausse des importations de produits biologiques et la localisation pharmaceutique accroissent la demande de fret et de stockage contrôlés. Ce travail nécessite une coordination entre les compagnies maritimes, les terminaux, les transitaires, les entrepôts et les processus douaniers.
AJEX Logistics Services a ouvert un dépôt pharmaceutique de 3 000 m² à Riyad en octobre 2025. L'installation comprend des chambres à 2-8 °C pour les produits biologiques réfrigérés et des chambres à -20 °C pour les thérapies cellulaires congelées. Le commerce de détail et les biens de consommation restent une source importante de volumes entrants. Les produits chimiques, les composants automobiles, l'alimentation et les boissons, l'électronique, l'agriculture et la sylviculture soutiennent également une demande régulière de conteneurs. Les opérateurs combinant le fret maritime, la gestion douanière et la distribution intérieure spécialisée peuvent répondre à cette gamme de besoins en fret.

Analyse géographique
L'Est représente 40,03 % du marché du chargement complet en Arabie Saoudite en 2026. Sa position de leader reflète la concentration industrielle et le rôle de porte d'entrée du Golfe du port du roi Abdulaziz dans le marché du chargement complet en Arabie Saoudite. Dammam a traité 39,2 millions de tonnes de fret entrant en 2025. Saudi Global Ports a porté la capacité du deuxième terminal de 2,5 millions à 3,8 millions de TEUs en novembre 2025. Les services ferroviaires vers le port sec de Riyad étendent la portée de la région vers le centre de l'Arabie Saoudite.
La région Ouest devrait progresser à un CAGR de 6,62 % jusqu'en 2032, soutenue par des investissements continus dans les infrastructures portuaires et la capacité de traitement des conteneurs. Le port islamique de Djeddah a traité 4,3 millions de TEUs en 2025, représentant 47,3 % du débit national et renforçant son rôle de principale porte d'entrée pour le commerce international et la distribution du fret. En mars 2025, DP World et Mawani ont inauguré le terminal sud à conteneurs d'une valeur de 3 milliards SAR (799,38 millions USD), renforçant la capacité du port à accueillir des volumes de conteneurs croissants et à améliorer l'efficacité de la manutention du fret. L'installation a un objectif de capacité à long terme de 5 millions de TEUs, offrant une marge pour soutenir la croissance future du commerce et les exigences d'expédition plus importantes. De plus, l'accord de développement du Terminal 4 représente un autre ajout de capacité planifié à Djeddah, soutenant davantage la position de la région en tant que hub logistique maritime clé et renforçant sa capacité à gérer l'augmentation des activités d'importation, d'exportation et de transbordement.
Le centre de l'Arabie Saoudite évolue d'une destination intérieure vers un nœud logistique connecté. L'écosystème du port sec de Riyad vise plus de 1,5 million de conteneurs de capacité annuelle d'ici 2030. Les zones nord servent principalement les liaisons transfrontalières vers l'Irak et la Jordanie. Les concessions de 20 ans de RSGT fournissent un cadre opérationnel pour Jazan et d'autres terminaux de la mer Rouge.
Paysage concurrentiel
Concentration du Marché
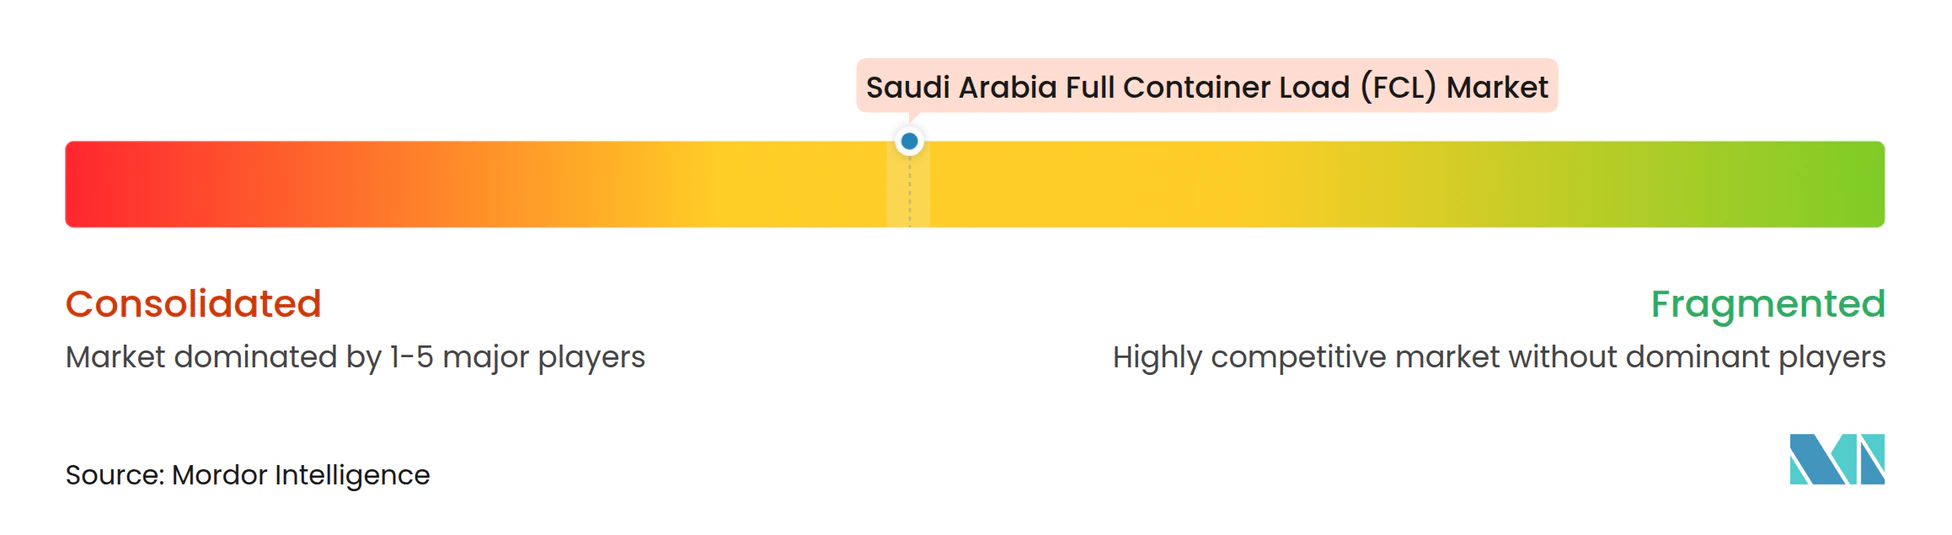
Le marché du chargement complet en Arabie Saoudite est consolidé parmi les transporteurs sur lignes principales. Maersk, CMA CGM, MSC et Hapag-Lloyd ancrent les principaux flux via Djeddah et Dammam. Leur envergure soutient les escales directes, la disponibilité des équipements et de vastes réseaux de départs. Maersk et Hapag-Lloyd ont intégré Djeddah dans le réseau de la coopération Gemini de 340 navires sur 57 services. ZIM, Wan Hai, Yang Ming et Evergreen sont en concurrence sur les connexions de feeders et de lignes principales secondaires.
Les opérateurs de terminaux se font concurrence par la capacité et les processus numériques. Le terminal de DP World à Djeddah utilise des systèmes de comptage du fret et de suivi en temps réel. CMA CGM et RSGT ont convenu de développer le Terminal 4 à Djeddah avec un investissement initial de 434 millions USD[4]. Le projet ajoutera des postes d'amarrage en eaux profondes et 10 grues de quai à bord. Ces initiatives font de la capacité, de la technologie et de l'accès à long terme aux terminaux des éléments centraux de la concurrence sur le marché du chargement complet en Arabie Saoudite.
Les transitaires se font concurrence par leur expertise douanière, la visibilité des expéditions et la couverture logistique intégrée. ZATCA exige la soumission préalable des déclarations douanières pour le fret maritime entrant, ce qui rend la précision de la documentation et la conformité réglementaire essentielles pour un dédouanement efficace. DSV a finalisé la mise en service de l'intégration de DB Schenker en Arabie Saoudite en février 2026, renforçant ses capacités intégrées de fret et de logistique. DHL Supply Chain s'est également engagé à investir 130 millions EUR (152,92 millions USD) dans un hub logistique et de distribution à Riyad, élargissant la capacité de stockage et de distribution. Ces développements soulignent l'importance de la gestion douanière, de l'intégration des réseaux et de la couverture logistique de bout en bout sur le marché du chargement complet en Arabie Saoudite.
Leaders du secteur du chargement complet (FCL) en Arabie Saoudite
-
Bahri
-
Folk Maritime
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du chargement complet (FCL) en Arabie Saoudite Entreprises couvertes dans ce rapport
- A.P. Moller - Maersk
- Aramex PJSC
- Bahri
- CMA CGM Group
- COSCO Shipping Lines
- DHL Group
- DP World
- DSV A/S (including DB Schenker)
- Evergreen Marine Corporation
- Expeditors International of Washington, Inc.
- Folk Maritime
- GAC Saudi Arabia
- Hapag-Lloyd AG
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Mediterranean Shipping Company (MSC)
- Ocean Network Express (ONE)
- Pacific International Lines (PIL)
- SAL Saudi Logistics Services Company
- Wan Hai Lines
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd
Développements industriels récents dans Marché du chargement complet (FCL) en Arabie Saoudite
- Août 2026 : Red Sea Gateway Terminal (RSGT) et CMA CGM Group ont signé des accords définitifs pour un développement conjoint de 434 millions USD du Terminal 4 au port islamique de Djeddah, ajoutant jusqu'à 2,6 millions de TEUs de capacité de traitement annuelle avec 10 nouvelles grues de quai à bord et des postes d'amarrage en eaux profondes.
- Février 2026 : DSV A/S a finalisé la mise en service de l'intégration de DB Schenker en Arabie Saoudite, créant une organisation logistique unifiée couvrant le fret aérien et maritime, la logistique contractuelle et le transport routier dans le Royaume.
- Décembre 2025 : Mawani a signé un protocole d'accord avec MSC, Maersk et CMA CGM en marge de l'exposition Made in Saudi 2025, visant à renforcer l'engagement des transporteurs envers les couloirs d'exportation nationaux saoudiens et à élargir l'accès aux services pour les exportateurs saoudiens sur plusieurs corridors de marchandises.
- Novembre 2025 : Saudi Global Ports a inauguré l'expansion d'une valeur de 1,5 milliard SAR (399,69 millions USD) du deuxième terminal à conteneurs du port du roi Abdulaziz à Dammam, portant la capacité de 2,5 millions à 3,8 millions de TEUs.
Périmètre du rapport sur le marché du chargement complet (FCL) en Arabie Saoudite
Aperçu de la segmentation
| FCL national / inter-îles | |
| FCL international | Flux d'importation |
| Flux d'exportation |
| Conteneurs secs |
| Conteneurs réfrigérés |
| Conteneurs citernes |
| Conteneurs à équipement spécial |
| Conteneurs de 20 pieds |
| Conteneurs de 40 pieds |
| Fabrication et industrie |
| Commerce de détail et biens de consommation |
| Alimentation et boissons |
| Automobile et composants |
| Produits chimiques et pétrochimiques |
| Électronique et électrique |
| Agriculture et sylviculture |
| Santé et produits pharmaceutiques |
| Autres utilisateurs finaux |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par flux commercial | FCL national / inter-îles | |
| FCL international | Flux d'importation | |
| Flux d'exportation | ||
| Par type de conteneur | Conteneurs secs | |
| Conteneurs réfrigérés | ||
| Conteneurs citernes | ||
| Conteneurs à équipement spécial | ||
| Par taille de conteneur | Conteneurs de 20 pieds | |
| Conteneurs de 40 pieds | ||
| Par secteur d'utilisation final | Fabrication et industrie | |
| Commerce de détail et biens de consommation | ||
| Alimentation et boissons | ||
| Automobile et composants | ||
| Produits chimiques et pétrochimiques | ||
| Électronique et électrique | ||
| Agriculture et sylviculture | ||
| Santé et produits pharmaceutiques | ||
| Autres utilisateurs finaux | ||
| Par région | Centre (Riyad, Al-Qassim et Hail) | |
| Est (Ash-Sharqiyah) | ||
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | ||
| Nord (Al-Jouf et Arar) | ||
| Sud (Asir, Jazan et Najran) | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur du chargement complet en Arabie Saoudite d'ici 2032 ?
Il devrait atteindre 3,68 milliards USD d'ici 2032, avec un CAGR de 4,71 % à partir de 2027, à mesure que la capacité portuaire, les services directs et le commerce hors pétrole se développent.
Quel flux commercial domine le fret conteneurisé en Arabie Saoudite ?
Le FCL international est en tête avec une part de 85,32 % en 2026 et devrait enregistrer un CAGR de 6,24 % jusqu'en 2032, soutenu par la demande d'importation et l'expansion des liaisons d'exportation.
Quel type de conteneur devrait connaître la croissance la plus rapide en Arabie Saoudite ?
Les conteneurs réfrigérés devraient enregistrer un CAGR de 5,38 % jusqu'en 2032, soutenus par le fret alimentaire et pharmaceutique nécessitant une manutention contrôlée dans les ports et les installations intérieures.
Pourquoi Djeddah est-elle importante pour le transport maritime de conteneurs en Arabie Saoudite ?
Djeddah a traité 4,3 millions de TEUs en 2025 et bénéficie d'importants investissements dans les terminaux, de services directs Est-Ouest, d'une capacité de conteneurs réfrigérés et de liaisons de transbordement plus profondes.
Qu'est-ce qui stimule la demande de logistique de conteneurs pharmaceutiques ?
La hausse des importations de produits biologiques et la localisation pharmaceutique accroissent la demande de transport à température contrôlée, de stockage, de documentation et d'installations spécialisées pouvant préserver l'intégrité des produits.
Quels risques affectent les opérations de fret conteneurisé en Arabie Saoudite ?
Les perturbations des routes, la congestion portuaire, les exigences documentaires et les déséquilibres des conteneurs vides peuvent augmenter les coûts, réduire la prévisibilité des horaires et retarder les mainlevées de fret pour les chargeurs.